

Dimensioni e quota del mercato dei sacchetti per materiali biologici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
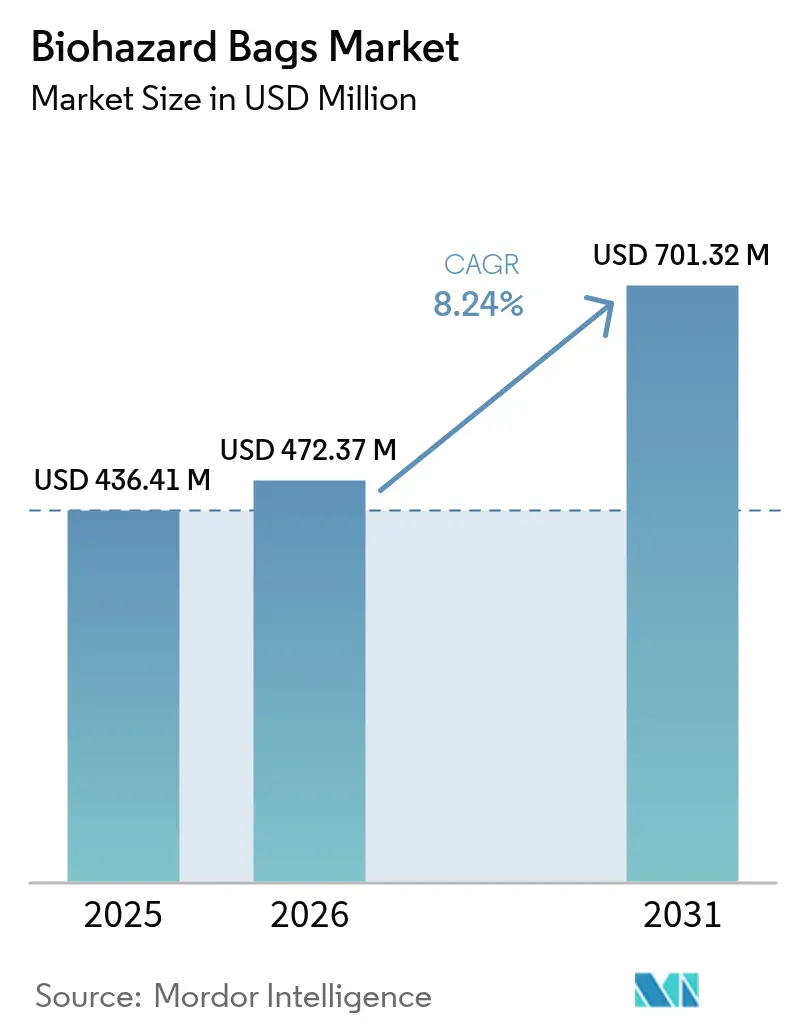
| Dimensione del mercato (2026) | USD 472.37 milioni |
| Dimensione del mercato (2031) | USD 701.32 milioni |
| Tasso di crescita (2026 - 2031) | 8.24% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
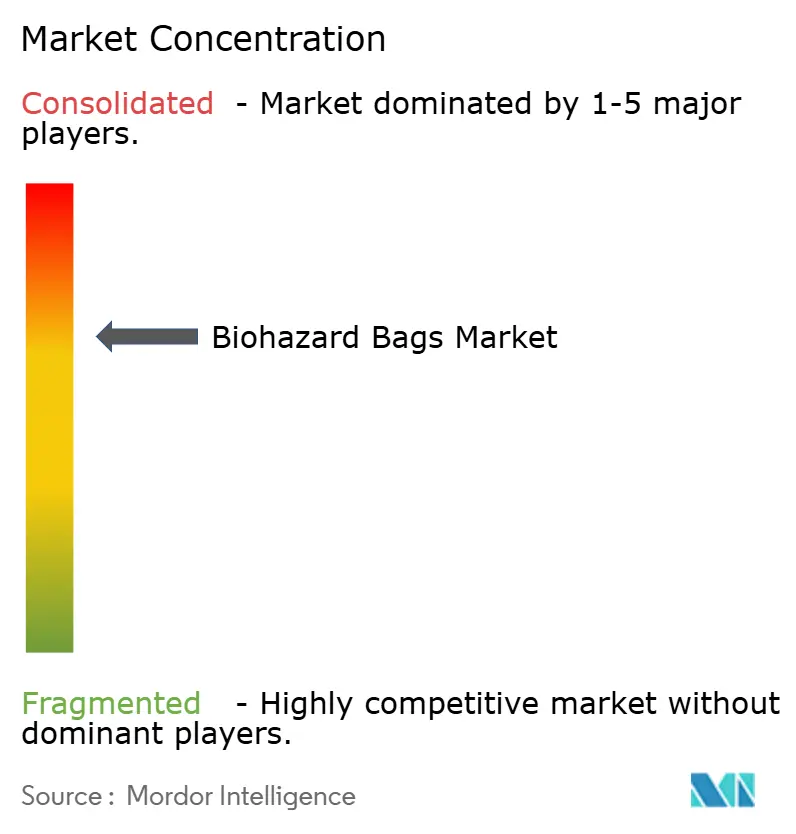
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sacchetti per materiali a rischio biologico di Mordor Intelligence
Il mercato dei sacchi per rifiuti biologici pericolosi aveva un valore di 436.41 milioni di dollari nel 2025 e si prevede che crescerà da 472.37 milioni di dollari nel 2026 a 701.32 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.24% durante il periodo di previsione (2026-2031). L'espansione riflette la maggiore enfasi del settore sanitario sui protocolli di controllo delle infezioni, l'aumento post-pandemico dei materiali di consumo monouso e il costante inasprimento delle normative sui rifiuti pericolosi. La domanda è ulteriormente sostenuta dal volume dei rifiuti biomedici, il 15% dei quali è classificato come pericoloso, e dalla diffusione di norme di conformità standardizzate come la Hazardous Waste Generator Improvements Rule adottata da 40 stati. Ospedali, laboratori di diagnostica e impianti farmaceutici continuano ad aumentare la capacità produttiva e ogni nuova struttura integra i requisiti di separazione dei rifiuti già in fase di progettazione. Questi fattori combinati rafforzano l'acquisto continuo di prodotti di contenimento resistenti alle perforazioni e codificati a colori nel mercato dei sacchi per rifiuti biologici [1] Centers for Disease Control and Prevention, “Healthcare Infection Prevention and Control,” cdc.gov.
Punti chiave del rapporto
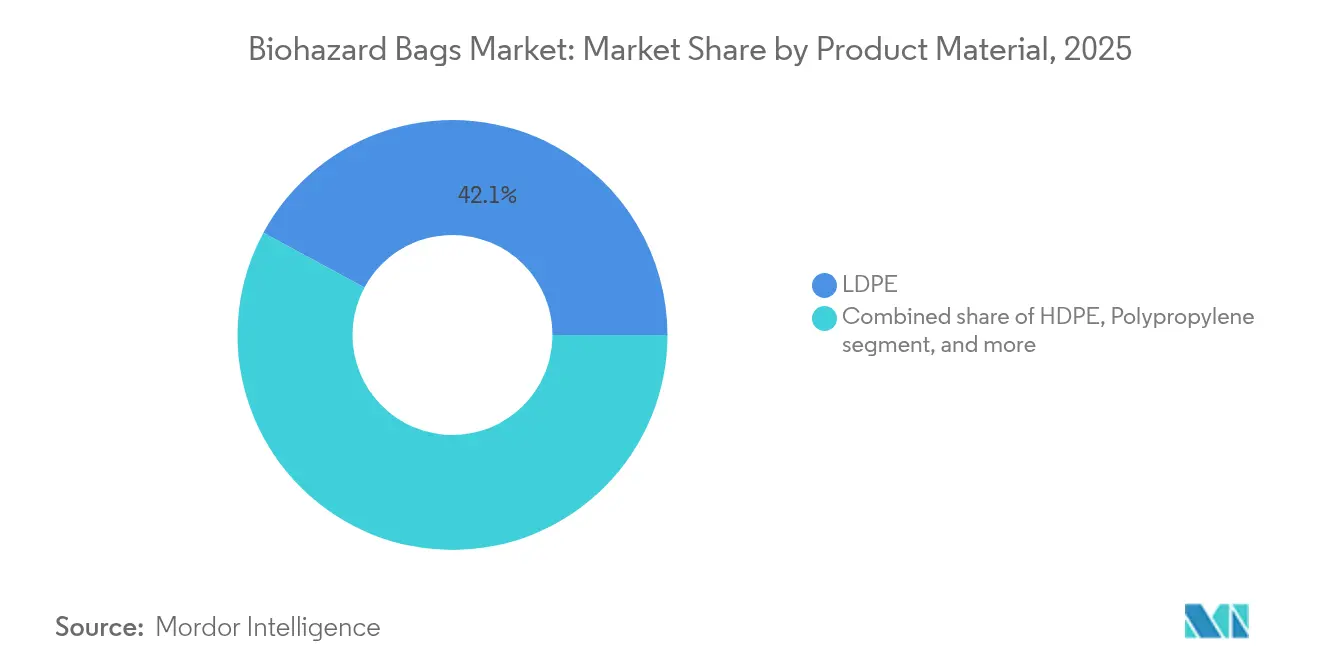
- In base al materiale del prodotto, il polietilene a bassa densità ha registrato una quota di fatturato del 42.11% nel 2025; si prevede che il polipropilene crescerà a un CAGR del 10.01% fino al 2031.
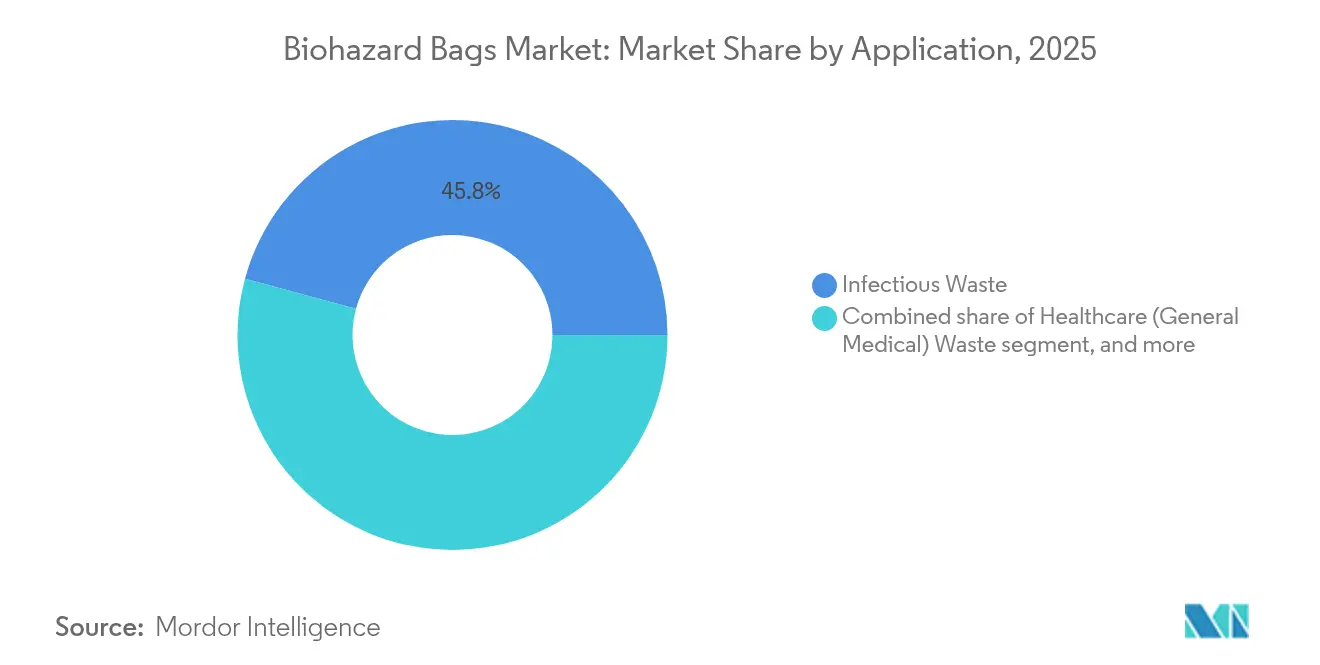
- Per applicazione, nel 45.78 i rifiuti infettivi hanno rappresentato il 2025% del mercato dei sacchetti per rifiuti biologici pericolosi, mentre i rifiuti medici generici dell'assistenza sanitaria registrano il CAGR previsto più elevato, pari al 9.74% entro il 2031.
- In base all'utente finale, nel 55.02 gli ospedali detenevano il 2025% della quota di mercato dei sacchetti per rifiuti biologici, mentre i laboratori diagnostici dovrebbero registrare un CAGR dell'10.92% nel periodo di previsione.
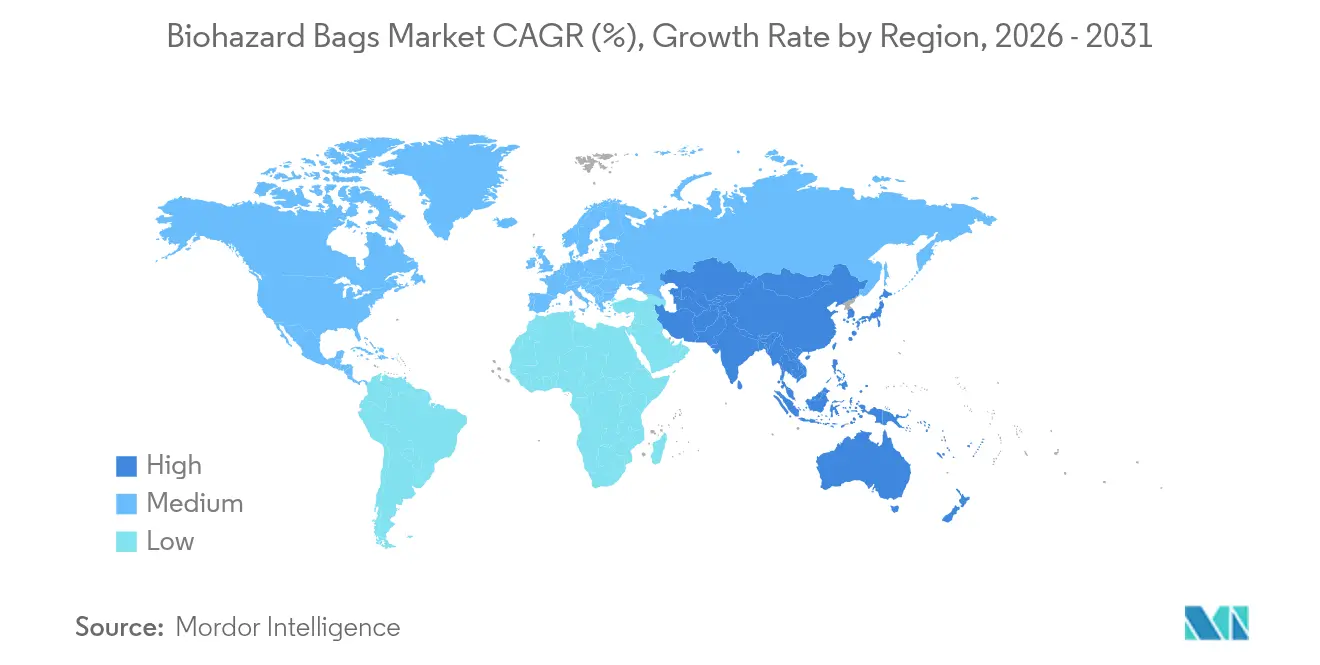
- In termini geografici, nel 38.12 il Nord America ha rappresentato il 2025% del fatturato; si prevede che l'area Asia-Pacifico crescerà più rapidamente, con un CAGR del 9.34% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sacchetti per materiali biologici pericolosi
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerare la produzione di rifiuti biomedici | + 2.1% | Globale, concentrato in Nord America ed Europa | Medio termine (2 – 4 anni) |
| Espansione dell'infrastruttura sanitaria globale | + 1.8% | Nucleo Asia-Pacifico, con ricadute su MEA e Sud America | A lungo termine (≥ 4 anni) |
| Conformità normativa più rigorosa per la separazione dei rifiuti pericolosi | + 1.6% | Nord America e UE, espansione in Asia-Pacifico | A breve termine (≤ 2 anni) |
| Crescente adozione di materiali di consumo medici monouso | + 1.4% | Globale, guidato dai mercati sviluppati | Medio termine (2 – 4 anni) |
| Crescita della produzione farmaceutica e biologica | + 1.2% | Nord America, Europa e hub emergenti dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Aumentare la consapevolezza della sanità pubblica sul controllo delle infezioni | + 1.0% | Post-pandemico globale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerare la produzione di rifiuti biomedici
Le strutture sanitarie classificano ora il 15% dei rifiuti come pericolosi, una quota che rimane elevata anche dopo il 2020. Le unità di terapia intensiva e i pronto soccorso generano volumi di dispositivi monouso contaminati maggiori rispetto a prima, e le linee guida dell'Organizzazione Mondiale della Sanità sulla separazione dei rifiuti nel punto di generazione sono diventate un punto di riferimento costante. Gli ospedali rispondono acquistando sistemi di sacche con codice colore conformi ai requisiti federali, statali e internazionali in materia di tracciabilità, resistenza alla perforazione e protezione dalle perdite. I moduli di formazione obbligatori per il personale sulle procedure di gestione aumentano ulteriormente la frequenza di riordino, rendendo questo fattore uno dei fattori di crescita più duraturi per il mercato delle sacche per rifiuti a rischio biologico.
Espansione dell'infrastruttura sanitaria globale
I governi dell'area Asia-Pacifico stanno commissionando ospedali, ambulatori e centri diagnostici a un ritmo senza pari altrove. Questi progetti integrano locali per la gestione dei rifiuti sanitari, sigillatrici automatiche per sacchetti e punti di ispezione nei progetti delle strutture. I nuovi impianti per la produzione di prodotti biologici e vaccini utilizzano specifiche di contenimento basate sulle normative statunitensi ed europee, il che accelera la domanda di sacchi in polipropilene e polietilene ad alta densità di spessore maggiore. Costruttori e operatori stipulano inoltre marchi ecologici per raggiungere gli obiettivi di approvvigionamento sostenibile stabiliti dalle autorità regionali. Il ciclo di investimenti a lungo termine alimenta quindi una continua crescita dei volumi nel mercato dei sacchi per rifiuti a rischio biologico.
Conformità normativa più rigorosa per la separazione dei rifiuti pericolosi
Quaranta stati applicano ora la normativa sui miglioramenti dei generatori di rifiuti pericolosi (Hazardous Waste Generator Improvements Rule) e il sistema e-Manifest dell'EPA obbliga gli operatori sanitari a documentare i rifiuti dal punto di origine allo smaltimento. Gli standard di gestione per i prodotti farmaceutici pericolosi vietano lo smaltimento in fognatura e indirizzano i generatori verso sistemi di contenimento e incenerimento conformi. Le recenti proposte statali sulla gestione degli oggetti taglienti aggiungono ulteriore specificità, spingendo gli ospedali ad adottare formati di sacchetti resistenti certificati sia per la resistenza allo strappo che per la tracciabilità tramite codice a barre. I fornitori in grado di soddisfare questi requisiti di nicchia ottengono un vantaggio nel mercato dei sacchetti per rifiuti biologici.
Crescente adozione di materiali di consumo medici monouso
Nel 2024, la FDA ha ribadito le linee guida sulla sicurezza dei dispositivi monouso, scoraggiando il ritrattamento di articoli che entrano in contatto con tessuti sterili. Cliniche odontoiatriche e centri ambulatoriali devono ora smaltire guanti, camici e tubi immediatamente dopo il contatto con il paziente, classificandoli come rifiuti sanitari regolamentati. Un corretto smaltimento si basa sull'utilizzo di sacche che soddisfano le soglie ASTM di resistenza alla perforazione e agli urti. Le strutture sanitarie integrano le politiche di smaltimento nelle checklist giornaliere, il che si traduce direttamente in un maggiore consumo di sacche per procedura.
Analisi dell'impatto delle restrizioni
| Analisi dell'impatto delle restrizioni | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Disponibilità di sistemi di contenimento dei rifiuti riutilizzabili | -0.8% | Globale, più forte nei mercati focalizzati sulla sostenibilità | Medio termine (2-4 anni) |
| Volatilità dei prezzi della materia prima polietilene | -0.6% | Globale, con variazioni regionali della catena di fornitura | A breve termine (≤ 2 anni) |
| Nuovi divieti sulla plastica monouso | -0.7% | Europa, Nord America e alcune giurisdizioni dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Elevati requisiti di capitale per la conformità al trattamento dei rifiuti | -0.5% | Globale, più pronunciato nei mercati in via di sviluppo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Disponibilità di sistemi di contenimento dei rifiuti riutilizzabili
I grandi ospedali che adottano obiettivi di economia circolare sperimentano sistemi di carrelli senza sacco che integrano rivestimenti in plastica solida e coperchi sigillati. Aziende come Daniels Health commercializzano contenitori per oggetti taglienti a cassetta che possono essere svuotati, sterilizzati e riutilizzati. I comitati per la sostenibilità rilevano minori emissioni dalla culla alla tomba e un rischio ridotto di infortuni per i lavoratori rispetto alle tecniche a doppio sacco. L'investimento iniziale e la completa riqualificazione del personale limitano l'adozione alle grandi reti, tuttavia l'opzione introduce una sensibilità al prezzo nel mercato dei sacchetti per rifiuti a rischio biologico, in particolare per i sacchetti rossi di basso valore.
Volatilità dei prezzi delle materie prime in polietilene
L'aumento dei costi delle materie prime nafta ed etano provoca oscillazioni dei prezzi delle resine, comprimendo i margini per i trasformatori e spingendo gli acquirenti del settore sanitario a rinegoziare i contratti. I produttori si tutelano con scorte plurimensili, ma i trasformatori più piccoli rimangono esposti alle fluttuazioni dei prezzi spot. Alcuni ospedali testano materiali alternativi o richiedono revisioni dei prezzi a metà contratto. Nel frattempo, i reparti della catena di approvvigionamento diversificano i fornitori per ridurre il rischio di interruzione. La volatilità prolungata ritarda quindi le decisioni di acquisto all'ingrosso e introduce un moderato effetto frenante sulla crescita del mercato dei sacchi per rifiuti biologici [2] Environmental Protection Agency, “Hazardous Waste Generator Improvements Rule,” epa.gov.
Analisi del segmento
Per materiale del prodotto: il polipropilene guadagna terreno nonostante il predominio dell'LDPE
Nel 42.11, il polietilene a bassa densità (LDPE) ha rappresentato il 2025% del mercato dei sacchi per rifiuti a rischio biologico, a dimostrazione della sua comprovata flessibilità e resistenza alla perforazione, che soddisfano i requisiti generali di gestione dei rifiuti infettivi. Il materiale è utilizzato prevalentemente in contesti ospedalieri ad alta produttività, dove costi, disponibilità e compatibilità con la sigillatura automatizzata sono fattori determinanti. Tuttavia, il polipropilene continua a superare tutte le altre resine e si prevede che il mercato dei sacchi per rifiuti a rischio biologico per il segmento in polipropilene aumenterà a un CAGR del 10.01% tra il 2026 e il 2031, grazie alla sua più elevata soglia di resistenza chimica, all'idoneità per i rifiuti chemioterapici e farmaceutici e alla capacità di resistere a cicli di autoclave ad alta temperatura.
Il panorama delle preferenze è in evoluzione. Centri oncologici specializzati e stabilimenti biologici spesso specificano polietilene ad alta densità o strutture coestruse multistrato per garantire una maggiore resistenza alle perdite. Un gruppo di nicchia di strutture sta inoltre sperimentando biopolimeri derivati dall'acido polilattico o dal poliidrossialcanoato, con l'obiettivo di ridurre l'impronta di carbonio, ma l'adozione rimane ancora embrionale perché le autorità di regolamentazione sanitaria richiedono una convalida esaustiva prima di approvare i materiali dei sacchetti per rifiuti pericolosi. I produttori stanno quindi bilanciando le dichiarazioni ambientali con i test obbligatori ASTM e ISO di perforazione, lacerazione e trasmissibilità, garantendo che l'innovazione continui senza compromettere le aspettative prestazionali fondamentali del mercato dei sacchetti per rifiuti a rischio biologico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i rifiuti medici generici dell'assistenza sanitaria accelerano la crescita
Nel 45.78, i rifiuti infettivi rappresentavano il 2025% del mercato dei sacchi per rifiuti a rischio biologico, trainati dall'uso continuo di teli, camici e guanti monouso nelle sale operatorie e nelle unità di terapia intensiva. Queste procedure generano volumi giornalieri costanti che devono essere rimossi rapidamente, rendendo i sacchi rossi per rifiuti infettivi il cavallo di battaglia delle attività ospedaliere. Allo stesso tempo, si prevede che la categoria dei rifiuti medici generici in ambito sanitario crescerà più rapidamente, con un CAGR del 9.74% fino al 2031, con la moltiplicazione di ambulatori e centri diagnostici point-of-care. Queste strutture producono un'ampia gamma di articoli parzialmente contaminati che richiedono comunque contenimento ma non sempre raggiungono la soglia di contagiosità, espandendo così la domanda di sacchi di medio calibro.
I rifiuti chimici e farmaceutici rimarranno un sottosegmento specializzato, con una domanda crescente di sacche più spesse, gialle o nere, realizzate in polipropilene pesante per resistere ai solventi aggressivi. Altre categorie, come i rifiuti patologici, detengono quote minori, ma richiedono configurazioni con barriera al vapore e prezzi più elevati. Le autorità di regolamentazione continuano a perfezionare le specifiche delle sacche, in particolare per i dispositivi monouso contaminati da farmaci, il che indirizza ulteriori ordini di acquisto verso fornitori esperti in design specifici per l'applicazione nel mercato delle sacche per materiali a rischio biologico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i laboratori diagnostici guidano l'espansione più rapida
Nel 2025, gli ospedali rappresentavano oltre la metà del mercato dei sacchetti per rifiuti a rischio biologico, con una quota del 55.02%, una quota che riflette l'elevato flusso di pazienti, le complesse matrici di rifiuti e le strutture di autoclave in loco. All'interno degli ospedali, i reparti perioperatori e i laboratori di cateterizzazione consumano la maggior parte dei sacchetti a causa del continuo ricambio degli strumenti. Tuttavia, si prevede che i laboratori diagnostici registreranno la crescita maggiore, con un CAGR dell'10.92% entro il 2031, con l'aumento dei volumi di test molecolari e la diffusione di formati di test decentralizzati in farmacie e cliniche al dettaglio. Ogni loop di campionamento, puntale di pipetta e provetta per microcentrifuga deve essere smaltito in un contenitore conforme, il che determina frequenti cicli di riordino.
Anche gli impianti di produzione farmaceutica aumentano la domanda con l'aumento delle dimensioni dei lotti di prodotti biologici e vaccini. Questi siti richiedono sacchetti che resistano alle fasi di decontaminazione chimica prima dell'incenerimento, privilegiando i substrati in polipropilene multistrato o coestrusi. Istituti di ricerca e strutture veterinarie completano il mix di utenti finali, formando bacini di fatturato più piccoli ma costanti all'interno del più ampio mercato dei sacchetti per materiali a rischio biologico.
Analisi geografica
Mercato nordamericano dei sacchi per rifiuti biologici pericolosi
Il Nord America ha mantenuto la leadership con una quota di fatturato del 38.12% nel 2025, forte di una rete di regolamentazione consolidata che comprende EPA, OSHA e FDA. Gli ospedali stanziano budget dedicati alla conformità per garantire la precisione del tracciamento dei rifiuti e acquistare sacchi conformi agli standard di resistenza alla perforazione ASTM D1709. L'adozione da parte degli Stati della normativa sui miglioramenti dei generatori di rifiuti pericolosi armonizza i requisiti di documentazione, integrando ulteriormente l'uso standardizzato dei sacchi e sostenendo la domanda negli Stati Uniti e in Canada. Sebbene la crescita sia più lenta rispetto alle regioni in via di sviluppo, i cicli di sostituzione, i sussidi per i sacchi rossi per le cliniche rurali e il consolidamento tra i fornitori di servizi di gestione dei rifiuti preservano la vivacità del mercato.
Mercato dei sacchi per rifiuti biologici nell'area Asia-Pacifico
L'area Asia-Pacifico contribuisce alla crescita più dinamica. I finanziamenti governativi per nuovi posti letto per degenti, centri oncologici, unità di dialisi e impianti di vaccinazione sono accompagnati da linee guida obbligatorie per la separazione dei rifiuti, ispirate alle direttive degli Stati Uniti e dell'Unione Europea. Man mano che i governi implementano queste norme, i team di approvvigionamento specificano lo spessore minimo dei sacchetti, il colore dei sacchetti in base alla classe di rifiuto e le caratteristiche di tracciabilità. I produttori locali incrementano la produzione, ma le importazioni di alta qualità continuano a dominare gli ordini di prodotti di alta qualità, garantendo che le catene di approvvigionamento transfrontaliere siano parte integrante del mercato dei sacchetti per rifiuti a rischio biologico. Con la spesa sanitaria in aumento parallelamente alla crescita della popolazione urbana, è probabile che il tasso di crescita annuo composto (CAGR) del 9.34% dell'area Asia-Pacifico rimanga invariato nel corso di questo decennio.
Mercato dei sacchi per rifiuti biologici in EMEA e Sud America
L'Europa mantiene una posizione di mercato significativa grazie agli incentivi del Green Deal e ai rigorosi obiettivi di economia circolare. Gli ospedali stanno sperimentando sistemi di smaltimento dei rifiuti a basse emissioni di carbonio o riutilizzabili, ma le priorità di prevenzione delle infezioni mantengono saldamente in uso i sacchetti monouso per i flussi di rifiuti ad alto rischio. Le autorità di regolamentazione come l'Agenzia europea per le sostanze chimiche aggiornano frequentemente le linee guida sulle plastiche alogenate, spingendo i produttori ad adeguare le formulazioni. Il Medio Oriente e l'Africa registrano una crescita moderata ma in accelerazione, poiché gli stati del Golfo commissionano agli ospedali universitari locali di smaltimento rifiuti in stile occidentale, mentre il Sud America registra un costante miglioramento con gli ospedali pubblici che si adeguano per conformarsi alle nuove leggi sulla gestione dei rifiuti.
Panorama normativo
La regolamentazione dei sacchi per rifiuti biologici pericolosi si colloca all'incrocio tra le norme sulla sicurezza dei lavoratori, i requisiti per i rifiuti pericolosi e gli standard di prestazione degli imballaggi. Negli Stati Uniti, i requisiti OSHA relativi agli agenti patogeni trasmissibili per via ematica (29 CFR 1910.1030) definiscono le caratteristiche principali dei sacchi per i rifiuti regolamentati, tra cui la resistenza alle perdite e la chiara marcatura di rischio biologico (o l'equivalente in sacchi rossi), mentre la supervisione dei rifiuti sanitari è decentralizzata tra le agenzie ambientali e sanitarie statali, creando un quadro normativo frammentato per i produttori e le reti sanitarie multi-stato.
Nell'ambito degli acquisti globali, la qualificazione tecnica si basa comunemente su standard di prova per pellicole ampiamente utilizzati, come l'ASTM D1709 per la resistenza agli urti e l'ASTM D1922 per la propagazione delle lacerazioni. Gli acquirenti utilizzano questi test per convalidare la durabilità durante la manipolazione e il trasporto. In Europa, il Regolamento (UE) 2017/745 (MDR) pone maggiore enfasi sulle informazioni di imballaggio che supportano la manipolazione e lo smaltimento sicuri dei prodotti associati al rischio di infezione, rafforzando la necessità di etichette chiare, istruzioni e indicatori di tracciabilità in linea con i protocolli di separazione dei flussi di rifiuti degli impianti.
Panorama competitivo
Il mercato dei sacchi per rifiuti a rischio biologico è moderatamente consolidato. L'acquisizione di Stericycle da parte di Waste Management per 7.2 miliardi di dollari nel giugno 2024 ha dato vita alla più grande azienda integrata di rifiuti sanitari del Nord America e ha generato 125 milioni di dollari di sinergie annuali, incrementando le opportunità di cross-selling per le linee di sacchi proprietarie affiancate ai servizi di trasporto. La fusione accelera l'integrazione verticale, consentendo contratti a pacchetto che includono la fornitura, il ritiro, il trattamento e la rendicontazione della conformità dei sacchi in un unico contratto di servizio.
Gli specialisti tradizionali di sacchetti competono perfezionando prodotti di nicchia. STERIS ha introdotto i sacchetti per sterilizzazione Verafit con finestre di visualizzazione che confermano l'asciugatura dopo l'esposizione al vapore, mirati specificamente ai requisiti dell'Allegato 1 delle GMP UE per le zone di riempimento e confezionamento della produzione sterile [3] STERIS, “Verafit Sterilization Bags and Covers,” steris.com . I trasformatori più piccoli si differenziano attraverso la stampa a colori a tiratura limitata, additivi biodegradabili e un solido servizio clienti per cliniche rurali o specializzate. Nel frattempo, le ambizioni di sostenibilità spingono i produttori a ricercare resine di origine vegetale o a collaborare con riciclatori chimici con l'obiettivo di chiudere il ciclo dei rifiuti di polietilene.
L'adozione della tecnologia è un altro fattore di differenziazione. I distributori di sacchetti intelligenti dotati di tag RFID consentono ai team dei servizi ambientali di monitorare il consumo giornaliero di sacchetti per reparto. I dati generati aiutano gli ospedali a perfezionare le previsioni di fornitura e a ridurre al minimo le rotture di stock. Gli operatori in grado di integrare opzioni di tracciamento digitale, offrire ricette di film conformi e documentare l'intera catena di custodia continuano ad aggiudicarsi contratti con margini più elevati. È probabile che il consolidamento continui, poiché i fornitori di servizi e i produttori di sacchetti cercano vantaggi di scala, soprattutto nei mercati internazionali dove le reti sanitarie multi-struttura richiedono una fornitura armonizzata.
Leader del settore dei sacchetti per materiali pericolosi
Thermo Fisher Scientific, Inc.
Gruppo Inteplast (Minigrip)
Transcendia Inc.
SP Bel-Art
Merck KGaA (MilliporeSigma)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Gli aggiornamenti consolidati del testo del Regolamento (UE) 2017/745 (MDR) dell'Unione Europea hanno continuato a rafforzare i requisiti relativi alle informazioni sugli imballaggi connesse alla manipolazione e allo smaltimento sicuri delle sostanze contaminate. Ciò mantiene alta la pressione sulle filiere di approvvigionamento e sui fornitori del settore sanitario affinché forniscano etichette e istruzioni di smaltimento chiare e standardizzate, in linea con le pratiche di controllo delle infezioni e di separazione dei rifiuti in tutti gli stabilimenti dell'UE.
- Giugno 2025: il CSIR-NIIST ha reso noto lo sviluppo di una tecnologia per lo smaltimento in situ dei rifiuti biomedici, con unità testate presso ospedali militari (tra cui un sito sul ghiacciaio Siachen) e l'AIIMS di Nuova Delhi. L'iniziativa evidenzia la crescente attenzione al trattamento decentralizzato dei rifiuti, che aumenta la domanda di materiali di consumo per il contenimento che si integrino perfettamente con le fasi di trattamento in loco, come l'autoclavatura e il trasferimento controllato.
- Giugno 2024: Waste Management ha completato l'acquisizione di Stericycle per 7.2 miliardi di dollari, creando una piattaforma integrata più ampia per la gestione dei rifiuti sanitari in Nord America. La fusione rafforza i contratti a pacchetto per la fornitura di sacchi, il ritiro, il trattamento e la documentazione di conformità, influenzando le decisioni di acquisto di sacchi per rifiuti biologici attraverso un approvvigionamento consolidato orientato ai servizi.
Ambito e metodologia
In base all'ambito, i sacchetti per rifiuti pericolosi biologici sono progettati per raccogliere rifiuti biomedici. I rifiuti biomedici sono qualsiasi tipo di rifiuto, come rifiuti animali, microbici, patologici e fluidi corporei umani, che devono essere smaltiti correttamente.
Il mercato dei sacchetti per rischio biologico è segmentato in base al materiale del prodotto, all'applicazione, all'utente finale e alla geografia. In base al materiale del prodotto, il mercato è segmentato in LDPE, HDPE, cellophane e polipropilene. In base all'applicazione, il mercato è segmentato in infezioni, rifiuti sanitari, prodotti chimici e farmaceutici e altre applicazioni. In base all'utente finale, il mercato è segmentato in ospedali, laboratori diagnostici e altri utenti finali. In base alla geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni a livello globale.
Il rapporto offre le dimensioni del mercato e le previsioni in valore (USD) per i segmenti di cui sopra.
| LDPE |
| HDPE |
| polipropilene |
| cellofan |
| Altri materiali del prodotto |
| Rifiuti infettivi |
| Rifiuti sanitari (medici generali) |
| Rifiuti chimici e farmaceutici |
| Altre applicazioni |
| Ospedali |
| Laboratori diagnostici |
| Produzione farmaceutica e biologica |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per materiale del prodotto | LDPE | |
| HDPE | ||
| polipropilene | ||
| cellofan | ||
| Altri materiali del prodotto | ||
| Per Applicazione | Rifiuti infettivi | |
| Rifiuti sanitari (medici generali) | ||
| Rifiuti chimici e farmaceutici | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali | |
| Laboratori diagnostici | ||
| Produzione farmaceutica e biologica | ||
| Altri utenti finali | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei sacchetti per rifiuti biologici?
Nel 472.37 il mercato valeva 2026 milioni di dollari e si prevede che raggiungerà i 701.32 milioni di dollari entro il 2031.
Quale materiale è il più venduto nel mercato dei sacchetti per materiali pericolosi?
Cavi in polietilene a bassa densità, che rappresentano il 42.11% dei ricavi nel 2025.
Perché i laboratori diagnostici rappresentano il gruppo di utenti finali in più rapida crescita?
L'aumento dei volumi dei test molecolari e la diffusione della diagnostica decentralizzata presso il punto di cura aumentano i materiali di consumo contaminati, con un conseguente CAGR dell'10.92% per i laboratori.
Quale regione registra la crescita più rapida del mercato?
L'area Asia-Pacifico registra il CAGR più elevato, pari al 9.34% fino al 2031, grazie a ingenti investimenti nelle infrastrutture sanitarie e a normative più severe sulla gestione dei rifiuti.
Quali iniziative di sostenibilità influenzano il mercato dei sacchetti per rifiuti pericolosi?
Gli ospedali in Nord America e in Europa stanno sperimentando sistemi di contenitori riutilizzabili e stanno esplorando resine di origine vegetale, spingendo i fornitori a investire in linee di prodotti a basse emissioni di carbonio o riciclabili.


