

Dimensioni e quota di mercato del lievito per bioetanolo
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
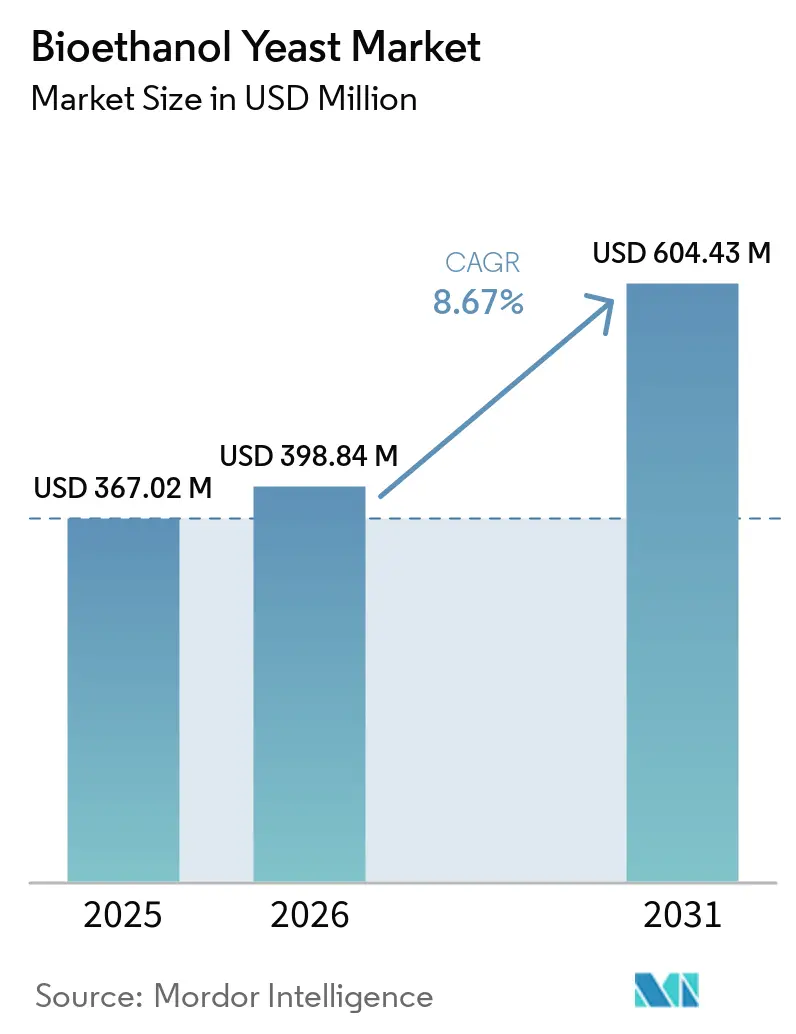
| Dimensione del mercato (2026) | USD 398.84 milioni |
| Dimensione del mercato (2031) | USD 604.43 milioni |
| Tasso di crescita (2026 - 2031) | 8.67% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del lievito per bioetanolo a cura di Mordor Intelligence
Si prevede che il mercato del lievito per bioetanolo aumenterà da 367.02 milioni di dollari nel 2025 a 398.84 milioni di dollari nel 2026, raggiungendo i 604.43 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.67% nel periodo 2026-2031. Gli obblighi di miscelazione dell'etanolo in diversi paesi sono un fattore chiave per la crescita del mercato, in quanto creano una domanda costante di etanolo tra raffinerie e fornitori di carburante e riducono la loro esposizione alle fluttuazioni degli acquisti di carburante. Con l'espansione della produzione di bioetanolo, i produttori necessitano di maggiori volumi di colture di lievito affidabili per supportare le operazioni continue degli impianti e garantire una fermentazione efficiente. I produttori di bioetanolo prediligono sempre più ceppi di lievito ad alte prestazioni in grado di mantenere rese di etanolo elevate in condizioni di fermentazione ad alta densità, tollerare lo stress operativo e ridurre i tempi del ciclo produttivo. Questa preferenza sta spostando la domanda verso prodotti a base di lievito specializzati, supportati da servizi tecnici e soluzioni di fermentazione integrate. Tuttavia, il mercato rimane sensibile alle fluttuazioni dei prezzi delle materie prime, ai cambiamenti nella domanda di carburanti per i trasporti e alle revisioni delle politiche nazionali di miscelazione dell'etanolo, che possono influenzare i volumi di produzione di bioetanolo e il consumo di lievito.
Punti chiave del rapporto
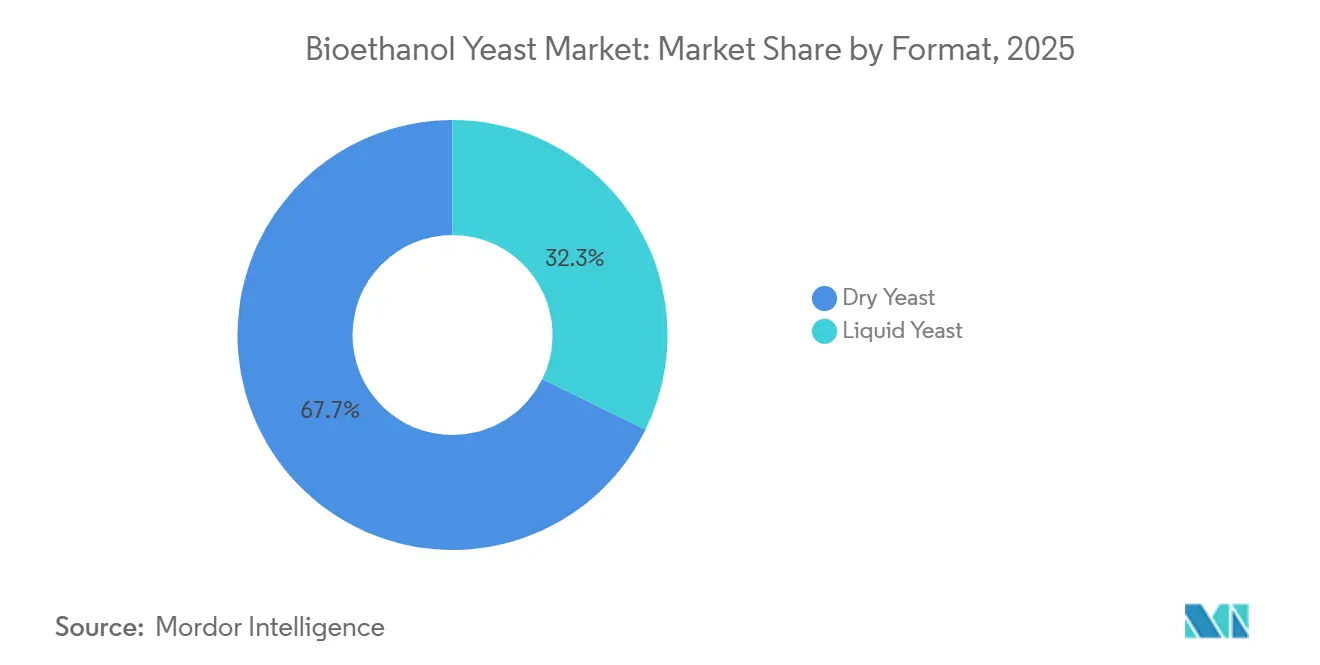
- Per formato, nel 2025 il lievito secco deteneva il 67.73% della quota di mercato globale del lievito per bioetanolo, mentre si prevede che il lievito liquido crescerà a un tasso annuo composto del 9.21% fino al 2031.
- Per tipologia di materia prima, nel 2025 il mais deteneva il 42.14% della quota di mercato globale del lievito per bioetanolo, mentre si prevede che la canna da zucchero crescerà a un tasso annuo composto del 9.56% fino al 2031.
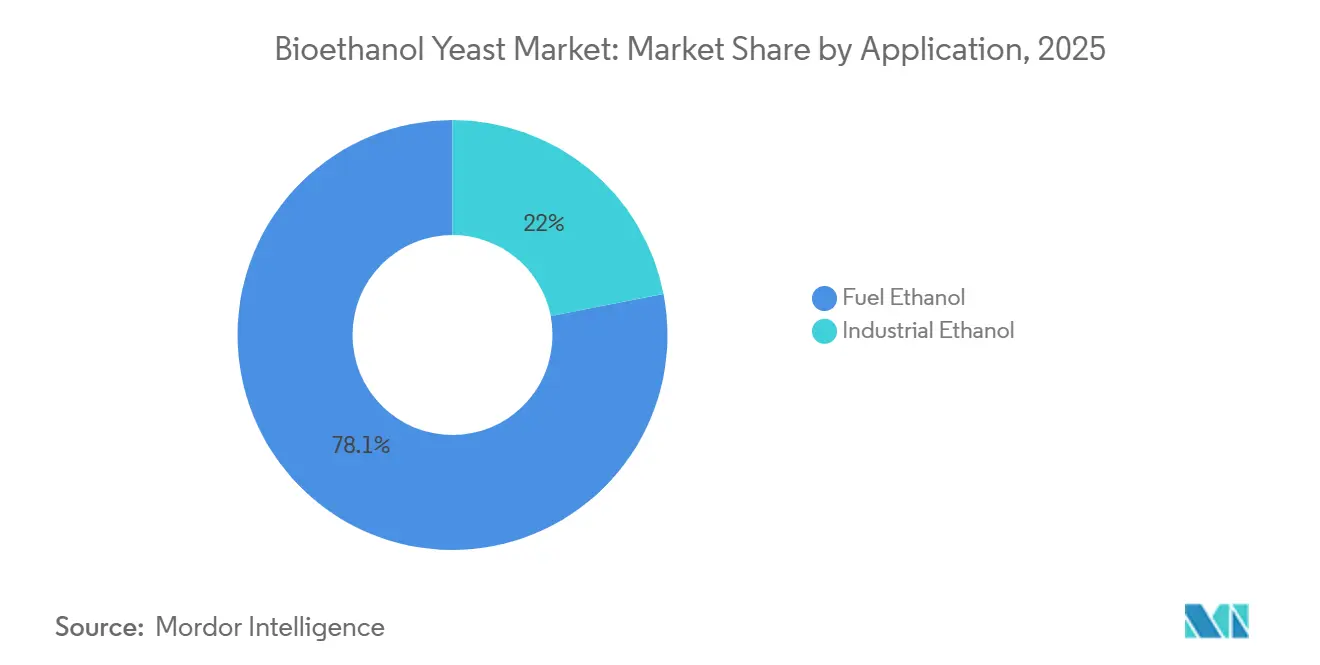
- In termini di applicazioni, l'etanolo combustibile deteneva il 78.07% della quota di mercato globale del lievito per bioetanolo nel 2025, mentre si prevede che l'etanolo industriale crescerà a un tasso annuo composto del 9.03% fino al 2031.
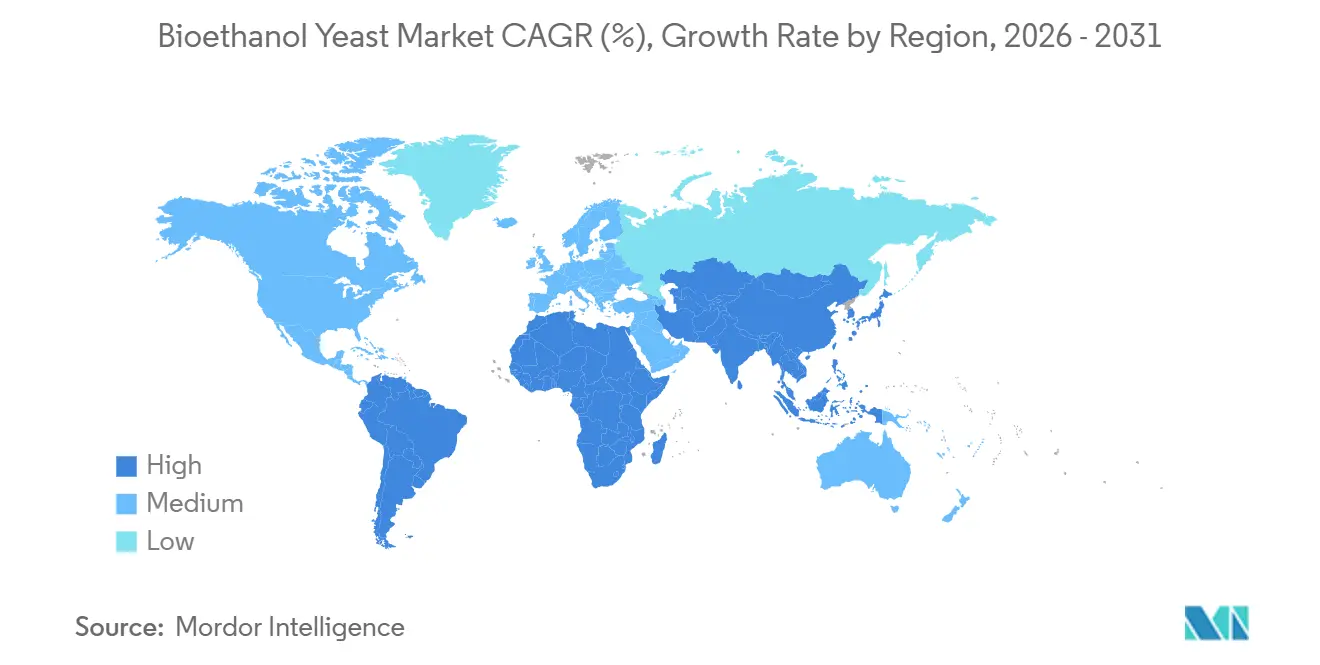
- Dal punto di vista geografico, nel 2026 il Nord America deteneva il 38.67% della quota di mercato globale del lievito per bioetanolo, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.75% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del lievito per la produzione di bioetanolo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della produzione globale di bioetanolo | + 2.1% | A livello globale, con i maggiori incrementi di produzione in Nord America e Sud America. | A breve termine (≤ 2 anni) |
| Ampliamento degli obblighi di miscelazione dell'etanolo | + 2.0% | Asia-Pacifico, Nord America, Europa | A breve termine (≤ 2 anni) |
| Adozione crescente di ceppi di lievito ad alte prestazioni | + 1.3% | Nord America e America Latina (la più grande area di coltivazione) | Medio termine (2–4 anni) |
| Passaggio a processi di fermentazione ad alta efficienza | + 1.0% | Nord America, Europa | Medio termine (2–4 anni) |
| Espansione del bioetanolo di seconda generazione | + 1.1% | Sud America (Brasile), Europa, Asia-Pacifico (India, Australia) | A lungo termine (≥ 4 anni) |
| Progressi nell'ingegneria dei ceppi di lievito | + 0.8% | Globale, con centri di ricerca e sviluppo in Danimarca, Canada, Francia e Australia. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della produzione globale di bioetanolo
La crescente produzione e il commercio di bioetanolo tra i vari paesi stanno aumentando la necessità di lieviti di fermentazione specializzati. Poiché gli impianti di etanolo producono volumi maggiori e operano a capacità più elevate, necessitano di lieviti affidabili in grado di migliorare la velocità di fermentazione, aumentare la resa di etanolo e supportare una qualità di produzione costante. Secondo l'Organizzazione per la cooperazione e lo sviluppo economico (OCSE), si prevede che il commercio globale di etanolo aumenterà da 11.0 miliardi di litri nel 2024 a 11.9 miliardi di litri entro il 2034 [1] Fonte: Organizzazione per la cooperazione e lo sviluppo economico (OCSE), “OECD-FAO Agricultural Outlook 2025-2034”, oecd.org . Tuttavia, si prevede che la quota del commercio sulla produzione totale di etanolo diminuirà dall'8.8% all'8.2% nello stesso periodo, indicando che il consumo e la produzione interni continueranno a crescere nei principali mercati. Si prevede che questa espansione della produzione di etanolo e del commercio transfrontaliero crei una domanda costante di lievito per bioetanolo, in particolare di ceppi ad alta resa ed efficienza che aiutano i produttori a ridurre i tempi di produzione, ottimizzare le operazioni degli impianti e migliorare l'economia complessiva del processo.
Estensione degli obblighi di miscelazione dell'etanolo
Le direttive governative che impongono ai fornitori di carburante di miscelare più etanolo nella benzina stanno creando una domanda costante e a lungo termine di bioetanolo e del lievito specializzato utilizzato per produrlo. Negli Stati Uniti, l'Agenzia per la Protezione Ambientale (EPA) ha finalizzato un requisito di 25.82 miliardi di numeri di identificazione rinnovabile (RIN) per il 2026 e ha mantenuto un obiettivo di biocarburanti convenzionali di 15 miliardi di galloni sia per il 2026 che per il 2027 [2] Fonte: Agenzia per la Protezione Ambientale (EPA), "Standard finali per i carburanti rinnovabili per il 2026 e il 2027", epa.gov . Anche l'introduzione in India della benzina E20, che contiene il 20% di etanolo, nel 2026 sta aumentando il fabbisogno di produzione di etanolo del paese. Analogamente, la Direttiva sulle energie rinnovabili III (RED III) dell'Unione Europea mira a far sì che le energie rinnovabili rappresentino il 29% del consumo energetico dei trasporti entro il 2030. Queste politiche forniscono ai produttori di etanolo previsioni di domanda più chiare e li incoraggiano a investire in ceppi di lievito efficienti e ad alte prestazioni, sia per le materie prime convenzionali, come mais e canna da zucchero, sia per le materie prime avanzate, compresi i residui agricoli.
Espansione del bioetanolo di seconda generazione
La crescita della produzione di bioetanolo di seconda generazione (2G) sta aumentando la domanda di ceppi di lievito specializzati in grado di convertire in modo efficiente materiali lignocellulosici, come la bagassa di canna da zucchero e i residui agricoli, in etanolo. A differenza delle materie prime convenzionali, questi materiali contengono una miscela di zuccheri e composti che possono inibire la fermentazione, rendendo la selezione del lievito fondamentale per l'efficienza produttiva. Il Saccharomyces Genome Database (SGD) evidenzia la ricerca in corso sulle prestazioni del lievito e sulla selezione dei ceppi per le applicazioni del bioetanolo. Uno studio del 2026 pubblicato su Bioprocess and Biosystems Engineering ha rilevato che Kluyveromyces marxianus Y-6860 ha raggiunto una produttività di etanolo di 3.25 g/L/h, rispetto a 2.17 g/L/h per Saccharomyces cerevisiae PE-2, in una sospensione di bagassa di canna da zucchero arricchita con glucosio e xilosio [3] Fonte: Yeast Genome Org, “Bioprocess Biosyst Eng”, yeastgenome.org . Questo risultato dimostra il valore dei ceppi di lievito ad alte prestazioni nel migliorare la produzione di etanolo di seconda generazione. Con l'espansione della capacità produttiva di etanolo cellulosico, si prevede un aumento della domanda di ceppi di lievito con una maggiore capacità di utilizzo di zuccheri multipli, una maggiore tolleranza agli inibitori della fermentazione e una migliore produttività di etanolo.
Adozione crescente di ceppi di lievito ad alte prestazioni
L'uso sempre più diffuso di ceppi di lievito ad alte prestazioni sta trainando la crescita del mercato globale dei lieviti per la produzione di bioetanolo. I produttori di etanolo stanno adottando questi ceppi avanzati per aumentare la produzione di etanolo, ridurre i tempi di fermentazione e mantenere operazioni stabili senza dover effettuare investimenti significativi in nuove attrezzature. Una revisione del 2025 pubblicata su FEMS Yeast Research ha evidenziato che i recenti sviluppi nella tecnologia dei lieviti hanno migliorato le rese di etanolo, ridotto la formazione di glicerolo, aumentato la robustezza dei lieviti e consentito la fermentazione ad altissima densità. Ad esempio, Innova Delta di Novonesis può aumentare la resa di etanolo fino al 3%, ridurre i tempi di fermentazione fino al 25% e funzionare efficacemente in presenza di elevate concentrazioni di solidi e in altre condizioni di fermentazione impegnative. Poiché gli impianti di bioetanolo mirano a migliorare l'efficienza produttiva e a ridurre i costi operativi, si prevede un aumento della domanda di ceppi di lievito che offrono rese più elevate, fermentazione più rapida, maggiore tolleranza allo stress e prestazioni costanti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata sensibilità alle condizioni di fermentazione | -1.2% | Diffusione globale, più acuta nelle zone tropicali (Asia meridionale, Sud-est asiatico, Africa occidentale). | A breve termine (≤ 2 anni) |
| Costo elevato dei ceppi di lievito specializzati | -0.8% | Mercati emergenti in Asia e Africa; produttori di etanolo da mais sensibili ai costi in Nord America. | Medio termine (2–4 anni) |
| Concorrenza da tecnologie di fermentazione alternative | -0.5% | Europa, Nord America (bioraffinerie avanzate) | A lungo termine (≥ 4 anni) |
| Dipendenza dall'economia dell'industria del bioetanolo | -0.9% | Globale, in particolare correlato ai cicli dei prezzi del petrolio greggio | Breve-medio termine |
| Fonte: Intelligenza di Mordor | |||
Elevata sensibilità alle condizioni di fermentazione
L'elevata sensibilità del lievito alle condizioni di fermentazione può limitare il mercato globale del lievito per bioetanolo, influenzando la costanza della fermentazione, la resa di etanolo e la produttività degli impianti. Il lievito industriale è esposto alla tossicità dell'etanolo, alla pressione osmotica, alle fluttuazioni di temperatura, alle variazioni di pH, alle limitazioni nutrizionali e ai contaminanti, tutti fattori che possono ridurre la vitalità del lievito e l'efficienza della fermentazione. Una ricerca pubblicata su Fungal Biology evidenzia come questi stress possano influire negativamente sulla resa di etanolo e sull'efficienza produttiva complessiva, mentre FEMS Yeast Research sottolinea le ulteriori difficoltà create dalla fermentazione ad alta densità e dagli inibitori lignocellulosici. Di conseguenza, i produttori di etanolo potrebbero necessitare di ottimizzazione specifica per ceppo, controllo del processo e supporto tecnico, aumentando la complessità operativa e potenzialmente limitando l'adozione laddove le condizioni di fermentazione sono difficili da gestire.
Costo elevato dei ceppi di lievito specializzati
Il costo più elevato dei ceppi di lievito specializzati per la produzione di bioetanolo può limitarne l'utilizzo, soprattutto per i produttori di etanolo che operano con budget e margini ristretti. Questi ceppi avanzati costano di più perché i produttori investono in ricerca, selezione dei ceppi, evoluzione adattativa, ingegneria genetica e test per garantire che il lievito funzioni efficacemente in condizioni di fermentazione impegnative. In cambio, possono migliorare la resa di etanolo e l'efficienza produttiva. Ad esempio, uno studio del 2025 pubblicato su Applied Microbiology and Biotechnology ha rilevato che un ceppo di Saccharomyces cerevisiae geneticamente modificato ha prodotto il 17% in più di etanolo rispetto a un ceppo selvatico durante la fermentazione ad alta densità. Tuttavia, i produttori devono valutare se i maggiori benefici in termini di resa ed efficienza dell'etanolo possano compensare il costo aggiuntivo del lievito. Questo può rappresentare una sfida per i produttori più piccoli e per le aziende nei mercati emergenti dell'etanolo, dove il lievito convenzionale a basso costo potrebbe rimanere l'opzione preferita. Di conseguenza, il mercato potrebbe rimanere diviso tra acquirenti che privilegiano le prestazioni superiori e coloro che privilegiano il costo.
Analisi del segmento
Per formato: il lievito secco è in testa grazie alla flessibilità di stoccaggio, mentre il lievito liquido guadagna terreno negli impianti di grandi dimensioni.
Nel 2025, il lievito secco rappresentava il 67.73% del mercato del lievito per bioetanolo, mantenendo la sua posizione di leader nel segmento dei formati. La sua lunga durata di conservazione consente ai produttori di immagazzinare il lievito per periodi più lunghi senza compromettere la continuità operativa. La facilità di stoccaggio, trasporto e manipolazione ne favorisce ulteriormente l'ampio utilizzo negli impianti di produzione di etanolo. Questo formato è particolarmente adatto alle operazioni su larga scala che richiedono una fornitura di lievito stabile e prontamente disponibile. La sua consolidata applicazione nei processi di fermentazione commerciali continua a sostenere la domanda nell'intero settore del bioetanolo.
Si prevede che il lievito liquido crescerà a un tasso annuo composto (CAGR) del 9.21% fino al 2031, diventando il segmento di formato in più rapida crescita. Le sue caratteristiche di pronto all'uso riducono i tempi di preparazione e consentono un avvio più rapido della fermentazione. I produttori stanno adottando sempre più il lievito liquido per migliorare l'efficienza della fermentazione, mantenere prestazioni costanti del lievito e ottimizzare le rese di etanolo. Questo formato può anche supportare processi di fermentazione più controllati, in particolare negli impianti focalizzati sull'efficienza operativa. Si prevede che i crescenti investimenti in tecnologie di fermentazione avanzate sosterranno ulteriormente l'espansione del segmento del lievito liquido.
In base al tipo di materia prima: il mais fornisce la scalabilità, mentre la canna da zucchero favorisce una crescita più rapida.
Nel 2025, il mais rappresentava il 42.14% del mercato dei lieviti per bioetanolo, affermandosi come la principale materia prima. La sua ampia disponibilità, l'elevato contenuto di amido e la filiera ben sviluppata ne fanno una materia prima privilegiata per la produzione di etanolo. Gli impianti di produzione di etanolo a base di mais richiedono soluzioni di lievito ad alte prestazioni, in grado di convertire efficacemente gli zuccheri derivati dall'amido in etanolo. La presenza diffusa di impianti di etanolo su larga scala nei principali paesi produttori di mais continua a sostenere una domanda costante di lievito per bioetanolo. Si prevede inoltre che i continui investimenti volti a migliorare le rese di etanolo e l'efficienza della fermentazione rafforzeranno la posizione di mercato di questo segmento.
Si prevede che la canna da zucchero registrerà un tasso di crescita annuo composto (CAGR) del 9.56% fino al 2031, diventando così il segmento di materie prime in più rapida crescita nel mercato globale dei lieviti per il bioetanolo. Il crescente utilizzo della canna da zucchero per la produzione di etanolo, in particolare nei principali paesi produttori, sta alimentando la domanda di ceppi di lievito specializzati. Questi ceppi devono essere efficaci in condizioni di fermentazione ad alta temperatura e tollerare elevate concentrazioni di etanolo. L'espansione degli obblighi di miscelazione dell'etanolo e i crescenti investimenti nella produzione di biocarburanti a base di canna da zucchero stanno ulteriormente supportando la crescita del segmento. Si prevede inoltre che la disponibilità di succo di canna da zucchero e melassa come materie prime facilmente fermentabili contribuirà alla crescente adozione di lieviti per il bioetanolo.
Per applicazione: l'etanolo combustibile mantiene la leadership in termini di volume, mentre l'etanolo industriale registra una domanda di maggior valore.
Nel 2025, l'etanolo combustibile rappresentava il 78.07% del mercato globale dei lieviti per bioetanolo, mantenendo la sua posizione di segmento applicativo dominante. Questo segmento beneficia della forte domanda di carburanti rinnovabili per i trasporti e della continua implementazione di normative sull'obbligo di miscelazione dell'etanolo in diversi paesi. I produttori di bioetanolo utilizzano sempre più ceppi di lievito specializzati per migliorare l'efficienza della fermentazione, aumentare le rese di etanolo e ridurre i costi di produzione. Si prevede che l'espansione degli impianti di produzione di etanolo su larga scala nei mercati chiave sosterrà la domanda di lievito per bioetanolo nelle applicazioni di etanolo combustibile.
Si prevede che l'etanolo industriale crescerà a un tasso annuo composto (CAGR) del 9.03% fino al 2031, diventando il segmento applicativo in più rapida crescita nel mercato globale dei lieviti per bioetanolo. L'etanolo è ampiamente utilizzato come solvente, intermedio chimico e materia prima in applicazioni farmaceutiche, chimiche, per la cura della persona e in altri settori industriali. La crescente attività industriale e la domanda sempre maggiore di prodotti chimici di origine biologica stanno aumentando la necessità di processi efficienti per la produzione di etanolo industriale. Si prevede che questa tendenza creerà ulteriori opportunità per soluzioni di lievito per bioetanolo ad alte prestazioni, in grado di supportare una fermentazione costante e una maggiore produttività.
Analisi geografica
Nel 2026, il Nord America rappresentava il 38.67% del mercato dei lieviti per bioetanolo, grazie alla vasta infrastruttura di produzione di etanolo a base di mais presente nella regione, in particolare negli Stati Uniti. Impianti di fermentazione consolidati, catene di approvvigionamento integrate e politiche di supporto nell'ambito del Renewable Fuel Standard continuano a fornire una solida base per la produzione di etanolo. I produttori statunitensi scelgono sempre più tecnologie di lievito basate sulla loro capacità di migliorare la resa di etanolo, accorciare i cicli di fermentazione e ridurre i sottoprodotti indesiderati. La crescente attenzione all'efficienza produttiva e all'ottimizzazione dei costi operativi favorisce ulteriormente l'adozione di ceppi di lievito avanzati. Anche Canada e Messico contribuiscono alla domanda regionale attraverso l'espansione della produzione di etanolo e iniziative di miscelazione.
Si prevede che la regione Asia-Pacifico sarà il mercato regionale a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 9.75% fino al 2031, trainato dall'aumento degli obblighi di miscelazione dell'etanolo e dagli investimenti nella capacità produttiva nazionale. L'implementazione a livello nazionale dell'E20 in India nel 2026 dovrebbe rafforzare significativamente la domanda di etanolo e aumentare la necessità di soluzioni di fermentazione ad alte prestazioni. Nel novembre 2025, Novonesis ha lanciato Innova Delta in India per supportare la fermentazione nelle condizioni termiche e osmotiche locali. La Cina offre opportunità di crescita più moderate a causa del suo tasso di miscelazione dell'etanolo relativamente basso, sebbene gli sviluppi politici potrebbero migliorare la domanda a lungo termine. Giappone, Australia e paesi del Sud-est asiatico offrono ulteriori opportunità di crescita grazie ai programmi per i carburanti rinnovabili e alla diversificazione delle fonti energetiche.
Europa, Sud America e Medio Oriente e Africa offrono diverse opportunità per l'adozione di lieviti per la produzione di bioetanolo, influenzate dalla disponibilità di materie prime, dalle politiche di decarbonizzazione e dalla maturità delle infrastrutture per la produzione di etanolo. La Direttiva europea sulle energie rinnovabili III (RED III) sta ponendo maggiore enfasi sulle prestazioni in termini di emissioni di gas serra e sulle materie prime avanzate, sostenendo la domanda di soluzioni a base di lievito che migliorino l'efficienza dei processi di produzione di etanolo a basse emissioni di carbonio. Il Sud America rimane un mercato regionale chiave, guidato dalla consolidata industria brasiliana dell'etanolo da canna da zucchero e dalla sua elevata capacità di fermentazione. Il Medio Oriente e l'Africa rappresentano mercati relativamente emergenti, dove la domanda futura dipenderà dallo sviluppo delle infrastrutture, dalla disponibilità di materie prime e da quadri normativi favorevoli. Il crescente interesse per i combustibili rinnovabili e la sicurezza energetica potrebbe ulteriormente supportare le iniziative di produzione di etanolo in queste regioni.
Panorama competitivo
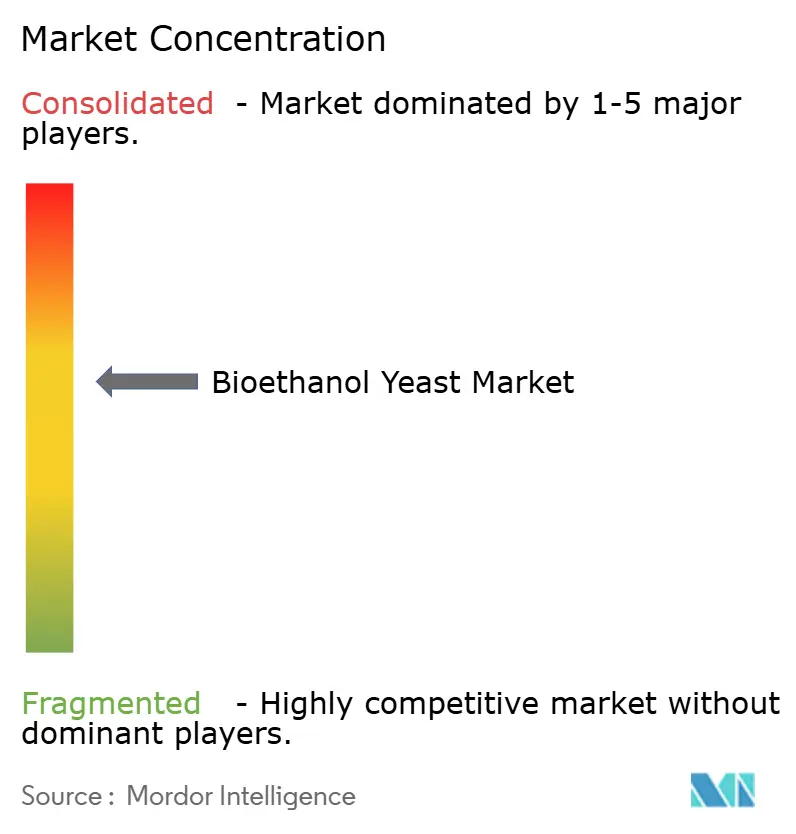
Il mercato del lievito per bioetanolo è moderatamente consolidato, con importanti aziende come Novonesis A/S, Lallemand Inc., Lesaffre, AngelYeast Co., Ltd. e Associated British Foods plc. Queste aziende competono offrendo ceppi di lievito specializzati e tecnologie di fermentazione migliorate. Forniscono inoltre supporto tecnico e soluzioni integrate per aiutare i produttori di etanolo a migliorare i risultati di produzione. Molti fornitori leader ora vendono il lievito insieme a enzimi, nutrienti e servizi di ottimizzazione dei processi. I fornitori regionali rimangono importanti nei mercati sensibili al prezzo e per le applicazioni standard del bioetanolo.
Novonesis e MicroBioGen prevedono di rafforzare la propria posizione di mercato grazie al lancio, previsto per dicembre 2025, di Innova Nitro. Questo prodotto è pensato per la fermentazione ad alta densità, consentendo ai produttori di generare una maggiore quantità di etanolo per lotto. Innova Nitro è progettato per supportare concentrazioni di etanolo fino al 16% in peso in meno di 52 ore. Anche Lesaffre ha ampliato la propria gamma di prodotti con Virtuo Edge, un lievito ibrido secco per la produzione di etanolo. L'azienda commercializza Virtuo Edge in Europa, Asia Pacifico e Cina.
Le aziende competono sempre più migliorando l'efficienza della fermentazione, supportando la produzione ad alta densità e consentendo l'utilizzo di diverse materie prime. I fornitori stanno sviluppando ceppi di lievito avanzati in grado di utilizzare molteplici zuccheri da materie prime lignocellulosiche. Queste capacità possono aiutare i produttori di etanolo a migliorare le rese e ridurre i costi di produzione. I ceppi di lievito non OGM sono importanti anche nei mercati che limitano gli organismi geneticamente modificati. Sebbene il prezzo rimanga importante per le applicazioni di base, prodotti ad alte prestazioni, supporto tecnico e capacità di certificazione stanno diventando fattori competitivi chiave.
Leader del settore del lievito per il bioetanolo
Novonesis A/S
LALLEMAND Inc.
Lesaffre
AngelYeast Co., Ltd.
Associata British Foods plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2025: Novonesis ha presentato Innova Nitro, una tecnologia a base di lievito progettata per migliorare la produttività e l'efficienza della fermentazione degli impianti di produzione di etanolo. Questa tecnologia consente ai produttori di etanolo di raggiungere concentrazioni di etanolo fino al 16% in volume in cicli di fermentazione della durata inferiore a 52 ore.
- Novembre 2025: Novonesis ha lanciato Innova Delta, una soluzione di lievito non OGM di nuova generazione per l'industria indiana dell'etanolo. La soluzione è progettata per offrire rese di etanolo superiori fino al 3% e ridurre i tempi di fermentazione fino a cinque ore.
- Aprile 2025: MicroBioGen e Novonesis hanno annunciato l'espansione della loro partnership di lunga data nel settore dei lieviti, estendendola dal bioetanolo ai prodotti biochimici e ad altre applicazioni. La collaborazione ha unito il portfolio di ceppi di lievito di MicroBioGen con le capacità di ricerca e commercializzazione di Novonesis per sviluppare nuove innovazioni nel campo dei lieviti per il mercato globale del bioetanolo.
- Ottobre 2024: Novonesis ha lanciato Innova Eclipse, una tecnologia avanzata per i lieviti progettata per la produzione di etanolo. Questa tecnologia migliora le prestazioni di fermentazione e aiuta i produttori a ottenere rese più elevate e tempi di fermentazione più brevi.
Ambito del rapporto sul mercato globale del lievito per bioetanolo
Il lievito per bioetanolo comprende ceppi specializzati di lievito che convertono zuccheri e materie prime derivate dall'amido in etanolo attraverso la fermentazione, supportando la produzione di carburante rinnovabile ed etanolo di grado industriale. Queste colture di lievito svolgono un ruolo fondamentale nel migliorare l'efficienza della fermentazione, la resa di etanolo e la stabilità del processo negli impianti di produzione di bioetanolo. In base al formato, il mercato è segmentato in lievito secco e lievito liquido; in base al tipo di materia prima, in canna da zucchero, grano, mais e altri; e in base all'applicazione, in etanolo industriale ed etanolo combustibile. La domanda di lievito per bioetanolo è influenzata dalla crescente attenzione alle fonti di energia rinnovabile, dagli obblighi governativi di miscelazione dei biocarburanti e dalla necessità di ridurre la dipendenza dai combustibili fossili. Geograficamente, il mercato è segmentato in Nord America, Europa, Asia Pacifico, America Latina e Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD).
| Lievito secco |
| Lievito liquido |
| Canna da zucchero |
| Grano |
| Mais |
| Altro |
| Etanolo industriale |
| Combustibile Etanolo |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente e dell'Africa |
| Per formato | Lievito secco | |
| Lievito liquido | ||
| Per tipo di materia prima | Canna da zucchero | |
| Grano | ||
| Mais | ||
| Altro | ||
| Per Applicazione | Etanolo industriale | |
| Combustibile Etanolo | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato globale del lievito per la produzione di bioetanolo nel 2026?
Si stima che il mercato globale del lievito per la produzione di bioetanolo abbia raggiunto un valore di 398.84 milioni di dollari nel 2026 e si prevede che arriverà a 604.43 milioni di dollari entro il 2031.
Quale formato è più efficace nella produzione di bioetanolo?
Nel 2025 il lievito secco deteneva una quota di mercato del 67.73% grazie alla sua durata di conservazione a temperatura ambiente di 24 mesi, che ne facilita l'ampia distribuzione.
Quale materia prima sta crescendo più rapidamente per la produzione di lievito per bioetanolo?
Si prevede che la coltivazione della canna da zucchero crescerà a un tasso annuo composto del 9.56% fino al 2031, grazie alla produzione di etanolo in Brasile e ai progetti di espansione della capacità produttiva di seconda generazione.
Quale applicazione si sta espandendo più velocemente?
Si prevede che il mercato dell'etanolo industriale crescerà a un tasso annuo composto del 9.03% fino al 2031, a causa dell'aumento della domanda di etanolo ad elevata purezza per usi farmaceutici e chimici.


