

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
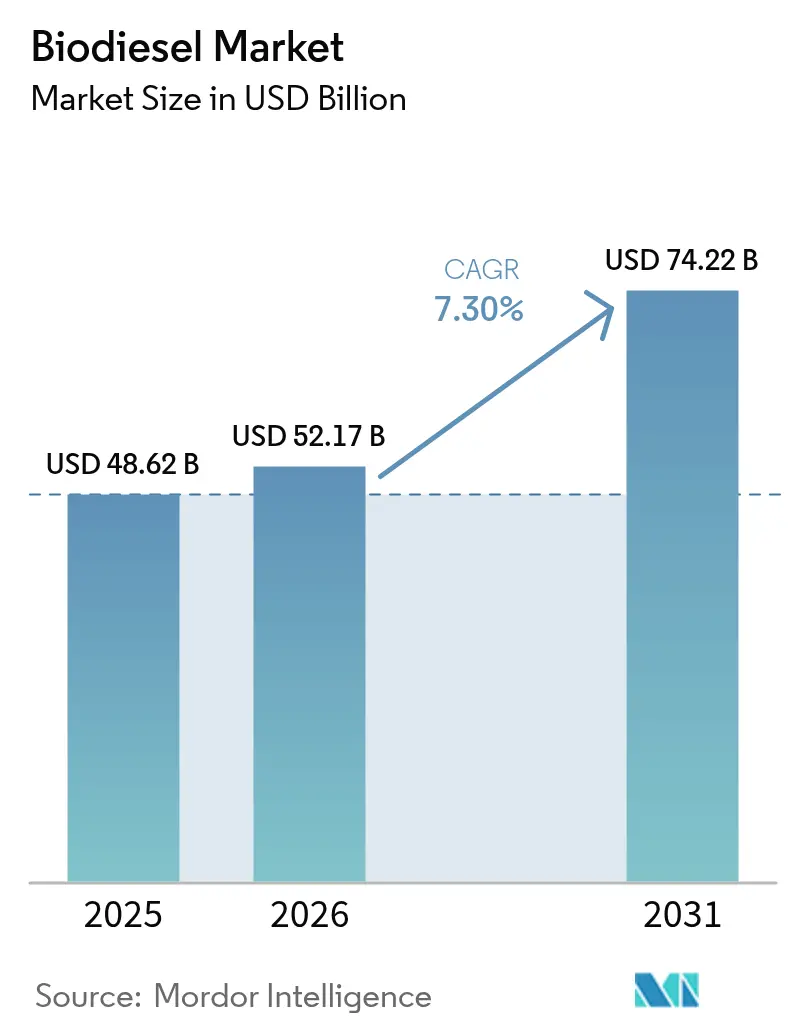
| Dimensione del mercato (2026) | 52.17 miliardo di dollari |
| Dimensione del mercato (2031) | 74.22 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.30% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del biodiesel di Mordor Intelligence
Il mercato del biodiesel aveva un valore di 48.62 miliardi di dollari nel 2025 e si prevede che crescerà da 52.17 miliardi di dollari nel 2026 a 74.22 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.30% durante il periodo di previsione (2026-2031).
La domanda è sostenuta da obblighi sempre più stringenti sulle miscele di combustibili rinnovabili, da investimenti da parte delle principali compagnie petrolifere in capacità avanzate di produzione di olio vegetale idrotrattato (HVO) e da una crescente diffusione nei settori industriali difficili da ridurre. L'Europa consolida i consumi attraverso quadri politici maturi, mentre l'area Asia-Pacifico è in rapida espansione, con Indonesia, India e Cina che aumentano i livelli di miscelazione a livello nazionale. Le aziende stanno perseguendo l'integrazione verticale per assicurarsi le materie prime e ottimizzare la logistica, e il passaggio a input di rifiuti derivanti da un'economia circolare sta rimodellando le strutture dei costi e i profili di intensità di carbonio nel mercato del biodiesel.
Punti chiave del rapporto
- Per quanto riguarda le materie prime, gli oli vegetali hanno dominato il mercato del biodiesel con il 63.45% della quota di mercato nel 2025; si prevede che l'olio da cucina esausto e il sego registreranno il CAGR più rapido, pari al 10.15%, fino al 2031.
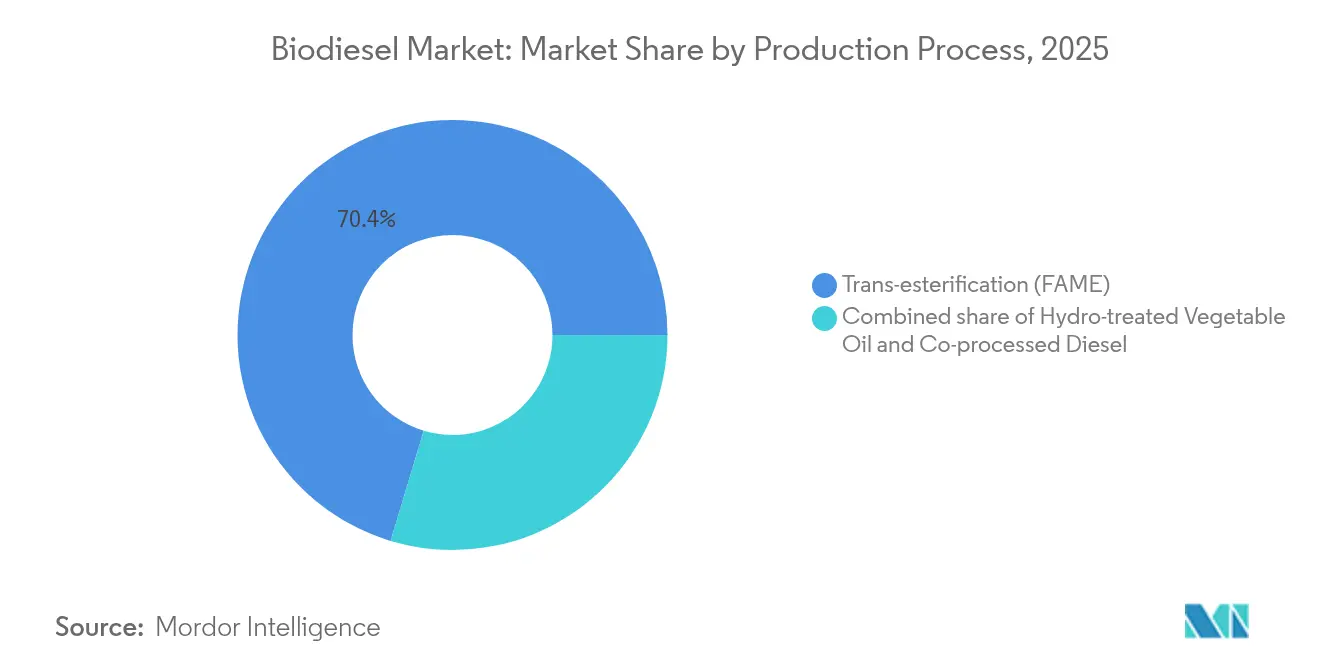
- In base al processo di produzione, la transesterificazione ha rappresentato il 70.35% della quota di mercato del biodiesel nel 2025, mentre l'HVO sta avanzando a un CAGR del 11.74% fino al 2031.
- In base al livello di miscela, il segmento B5 e inferiore ha guidato il mercato del biodiesel con una quota del 47.58% nel 2025; si prevede che il B100 crescerà a un CAGR dell'10.82% fino al 2031.
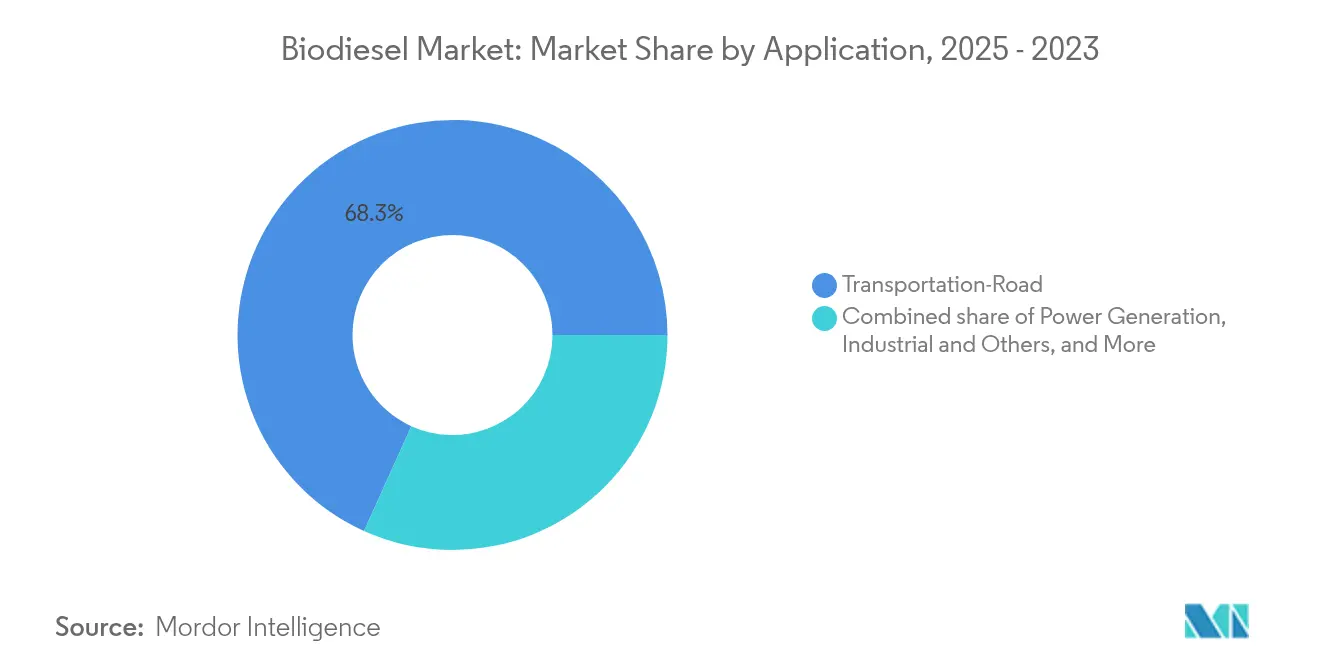
- Per applicazione, il trasporto su strada ha mantenuto una quota del 68.25% del mercato del biodiesel nel 2025 e gli usi industriali si stanno espandendo a un CAGR del 12.58% fino al 2031.
- In termini geografici, l'Europa deteneva una quota del 37.62% del mercato del biodiesel nel 2025; l'area Asia-Pacifico registra il CAGR più alto, pari al 10.02% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del biodiesel
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione degli obblighi relativi alle miscele di combustibili rinnovabili (B5 → B20) negli Stati Uniti, in Brasile, in Indonesia e nell'UE | 2.10% | Nord America, Sud America, APAC, Europa | Medio termine (2-4 anni) |
| Domanda da parte di settori difficili da ridurre (minerario, marittimo, ferroviario) che cercano combustibili a basse emissioni di carbonio | 1.30% | Europa, Nord America con ricadute globali | A lungo termine (≥ 4 anni) |
| Aumento della capacità HVO/SAF da parte delle principali compagnie petrolifere che aumentano l'assorbimento di glicerina | 1.80% | Europa, Nord America, APAC emergente | Medio termine (2-4 anni) |
| Crediti per materie prime basate su rifiuti e residui (UCO, sego) che ampliano il margine biodiesel-diesel | 1.20% | California, UE, Canada e altre regioni con credito premium | A breve termine (≤ 2 anni) |
| Tecnologia di co-elaborazione che riduce il CAPEX tramite le raffinerie esistenti | 0.90% | Regioni ad alta densità di raffinerie in tutto il mondo | Medio termine (2-4 anni) |
| Premi per il punteggio di intensità di carbonio nell'ambito di LCFS e EU ETS | 0.70% | California, UE, Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dei mandati per la miscela di combustibili rinnovabili
I programmi nazionali di miscelazione si stanno espandendo rapidamente, garantendo volumi di prelievo considerevoli e sostenendo il finanziamento a lungo termine in tutto il mercato del biodiesel. La legge brasiliana sul carburante del futuro innalza la miscela obbligatoria da B14 a B17 entro il 2027 e prevede il B25 più avanti nel decennio, portando il consumo interno di biodiesel da 9.3 miliardi di litri nel 2024 a 12.3 miliardi di litri entro il 2027. [1] D. Holt, “Brazil Fuel of the Future Law Boosts Biodiesel Blend,” agweb.com L'Indonesia sta implementando il suo programma B40, mentre tutti gli Stati membri dell'UE devono allinearsi a quote più elevate di biocarburanti avanzati nell'ambito della direttiva RED-III. La Columbia Britannica ora insiste affinché l'8% del contenuto rinnovabile del diesel sia prodotto a livello nazionale a partire da aprile 2025, segnalando come i mandati favoriscano sempre più l'offerta locale. Gli obblighi del Renewable Fuel Standard rimangono in vigore negli Stati Uniti e forniscono una base di riferimento affidabile per la conformità. Queste regole stabiliscono prezzi minimi, consentendo ai produttori di espandere la capacità produttiva e adottare tecnologie che ne migliorino l'efficienza.
Settori difficili da ridurre che cercano una decarbonizzazione immediata
I segmenti degli operatori minerari, marittimi e ferroviari, dove l'elettrificazione è in ritardo, stanno adottando miscele di biodiesel per raggiungere gli obiettivi di riduzione delle emissioni di carbonio a breve termine senza interventi di ristrutturazione delle infrastrutture. Le aziende minerarie globali spendono circa 7 miliardi di dollari all'anno in attrezzature diesel; il passaggio al B20 o al diesel rinnovabile consente una riduzione delle emissioni del 50-85% durante l'intero ciclo di vita, diminuendo drasticamente le emissioni di particolato. [2] Engine Technology Forum, “Biodiesel Reduces Mining Emissions,” engine-technology.org In Europa, Chevron Renewable Energy Group fornisce carburante di grado EN 14214 che riduce il particolato nelle miniere da 300-800 µg m³ a 50-200 µg m³. L'adozione nel settore marittimo è in crescita grazie alle alleanze tra REG e Bunker Holding per l'impiego del B30, e le prove sui treni merci mostrano una perfetta compatibilità con i motori. La disponibilità a pagare premi per la decarbonizzazione in questi settori supporta le vendite a margine più elevato nel mercato del biodiesel.
Aumento della capacità di HVO e SAF
Le principali compagnie petrolifere stanno investendo massicciamente in impianti HVO per sfruttare il valore dei sottoprodotti e creare catene di approvvigionamento SAF, una tendenza che sta rimodellando le dinamiche competitive nel settore del biodiesel. Neste ha aumentato la capacità di carburante per l'aviazione rinnovabile a 1.5 milioni di tonnellate all'anno nell'aprile 2025 e sta ampliando il suo complesso di Rotterdam per trasformarlo nel più grande impianto al mondo di diesel rinnovabile e SAF entro il 2027. [3] Neste, "Rapporto annuale 2025 - Prodotti rinnovabili", neste.com La linea di co-processamento da 200 milioni di euro di OMV a Schwechat converte 160,000 tonnellate di biomassa liquida all'anno, evitando 360,000 tonnellate di CO₂ fossile. [4] Euro-Petrole, "OMV avvia l'unità di co-processamento di Schwechat", euro-petrole.com BP ha preso il pieno controllo di BP Bunge Bioenergia, ma ha accantonato due progetti SAF greenfield per l'ottimizzazione del portafoglio. La glicerina di qualità superiore derivante dai prodotti dell'olio vegetale idrogenato migliora ulteriormente la redditività dell'impianto, rafforzando i flussi di capitale verso questa filiera produttiva.
Crediti per materie prime basate su rifiuti e residui
Olio da cucina esausto, sego e residui simili ottengono crediti di carbonio superiori ai sensi dei Low Carbon Fuel Standards, ampliando il divario tra i margini del biodiesel e del diesel fossile. Le importazioni di UCO in California sono aumentate notevolmente nel 2024, poiché i produttori hanno cercato di ottenere punteggi di intensità di carbonio inferiori, mentre gli input di rifiuti hanno costituito l'88% delle materie prime rinnovabili di Neste nel secondo trimestre del 2024. Le esportazioni di sego di manzo dal Brasile sono balzate a 198,340 tonnellate nei primi 11 mesi del 2023, raddoppiando su base annua, grazie all'aumento della domanda estera di materie prime a basso contenuto di carbonio. Questi incentivi accelerano la svolta del mercato del biodiesel dagli oli commestibili verso flussi di economia circolare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi delle materie prime (olio di soia, sego) riduce i margini | -1.4% | Regioni globali, in particolare ad alta produzione | A breve termine (≤ 2 anni) |
| Controllo del cambiamento dell'uso del suolo e limite massimo per le colture alimentari previsto dalla direttiva RED-II dell'UE | -0.8% | L'Europa con ricadute sugli esportatori | Medio termine (2-4 anni) |
| Eccesso di offerta di crediti a basso CI negli LCFS degli Stati Uniti | -0.6% | California e stati limitrofi | A breve termine (≤ 2 anni) |
| Elettrificazione delle flotte di veicoli leggeri per ridurre il parco diesel | -0.9% | Accelerazione nei mercati maturi di tutto il mondo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime
Le quotazioni dell'olio di soia hanno subito forti oscillazioni nel corso del 2024, poiché le miscele più pregiate del Brasile hanno attirato maggiori volumi, erodendo i margini dei produttori e spingendo all'ottimizzazione della produzione in diversi impianti. I valori UCO si sono avvicinati alla parità con l'olio vergine una volta incorporati i crediti LCFS, diluendo i vantaggi di costo previsti. Neste ha citato gli elevati costi delle materie prime come fattore principale alla base della depressione dei margini nel 2024, nonostante i benchmark del diesel siano rimasti invariati. Le perturbazioni climatiche e le continue tensioni tra cibo e carburante aggravano l'incertezza dei prezzi, costringendo le aziende del mercato del biodiesel a diversificare gli input o ad adottare strategie di copertura ove possibile.
Controllo del cambiamento dell'uso del suolo
La direttiva RED-II dell'UE limita i biocarburanti tradizionali derivati dalle colture al 7% dell'energia impiegata per i trasporti e impone una rigorosa documentazione sui cambiamenti di destinazione d'uso del suolo, restringendo di fatto il bacino di esteri derivati da palma e soia ammissibili per i clienti europei. La conformità richiede la tracciabilità dalla culla al cancello, aggiungendo costi di certificazione e limitando la flessibilità delle materie prime per gli esportatori. I produttori che non sono in grado di verificare lo stato di basso ILUC potrebbero essere esclusi dal mercato, il che sottolinea perché le alternative derivate dai rifiuti stanno guadagnando slancio nel mercato del biodiesel.
Analisi del segmento
Per materia prima: i flussi di rifiuti accelerano
Gli oli vegetali hanno comunque fornito il 63.45% della fornitura del 2025, sostenendo i volumi di base del mercato del biodiesel, ma il loro ritmo di crescita si sta appiattendo, poiché i decisori politici e gli acquirenti puntano a livelli di intensità di carbonio inferiori. L'olio di palma domina il Sud-est asiatico, mentre l'olio di soia prevale nelle Americhe, ma entrambi sono sottoposti a verifica per i rischi legati all'uso del suolo.
Si prevede che l'olio da cucina esausto e il sego cresceranno a un CAGR del 10.15%, ben al di sopra degli oli commestibili, grazie ai crediti LCFS premium e alle quote emergenti per i biocarburanti avanzati. Le esportazioni brasiliane di sego bovino, in aumento del 144% su base annua, segnalano un arbitraggio globale in crescita. Gli oli a base di alghe e i progetti pilota di colza invernale dell'alleanza Neste-Bayer illustrano il vantaggio esplorativo della ricerca e sviluppo sulle materie prime. La concorrenza per i residui si sta ora intensificando, introducendo una nuova volatilità dei prezzi e alzando costantemente l'asticella della sostenibilità nel mercato del biodiesel.
Per processo di produzione: HVO Ascendant
Il noto processo di transesterificazione ha mantenuto una quota del 70.35% del mercato del biodiesel nel 2025, grazie al suo onere di capitale relativamente basso e alla consolidata compatibilità con la filiera. Rimane il pilastro per molti produttori di piccole e medie dimensioni, in particolare nelle economie in via di sviluppo con un'integrazione limitata delle raffinerie.
Tuttavia, si prevede che la capacità di HVO registrerà un CAGR del 11.74%, poiché le principali compagnie petrolifere sfruttano gli impianti di idrotrattamento esistenti per creare flussi fungibili di diesel, SAF e nafta. Il mercato del biodiesel ne trae vantaggio perché l'HVO gode di parità infrastrutturale con il diesel fossile, consentendo equivalenti B100 senza problemi di flusso a freddo. La glicerina di qualità tecnica di maggior valore e le finestre di approvvigionamento flessibili delle materie prime migliorano ulteriormente i rendimenti degli impianti, stimolando una serie di conversioni e nuove aree di produzione in Europa, Nord America e Asia-Pacifico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per livello di miscela: aumento dell'assorbimento ad alta concentrazione
I prodotti di categoria B5 e inferiore hanno rappresentato il 47.58% dei volumi del 2025, servendo la flotta automobilistica tradizionale con modifiche infrastrutturali minime. Queste miscele sostengono la stabilità del mercato di massa all'interno del mercato del biodiesel, poiché quasi tutti i veicoli diesel possono utilizzarle in base alla garanzia del produttore.
L'obbligo di passare al B20 in mercati come l'Indonesia e l'introduzione di B100 di nicchia per clienti minerari e marittimi stanno indirizzando la crescita verso miscele più elevate. Il biodiesel puro è destinato a crescere a un CAGR dell'10.82% fino al 2031. Gli operatori che adottano il B30–B100 segnalano riduzioni di CO₂ nel ciclo di vita superiori all'80% e un sostanziale abbattimento del particolato, parametri importanti per i proprietari di cargo orientati all'ESG e le agenzie di appalti pubblici.
Per applicazione: la diversificazione industriale amplia la domanda
Il trasporto su strada ha continuato a rappresentare il 68.25% dei consumi del 2025, ancorato alle normative sul trasporto merci e sulla conformità delle flotte comunali. I venti contrari all'elettrificazione rimangono moderati nel trasporto merci pesante, lasciando un'ampia disponibilità di diesel disponibile per la sostituzione.
Si prevede che i segmenti industriale, marittimo, ferroviario ed energetico cresceranno a un CAGR del 12.58%, il che indica una significativa diversificazione del mercato del biodiesel. Ad esempio, i fornitori di carburante per navi nei Paesi Bassi stanno ora rifornindo le flotte di navi da crociera fluviale con B30 derivato da oli esausti. Le miniere remote stanno sperimentando il B100 nei gruppi elettrogeni per ridurre le emissioni di Scope 1 senza investire in ammodernamenti della rete. Questa adozione intersettoriale integra il biodiesel come leva flessibile di decarbonizzazione, al di là dell'uso autostradale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
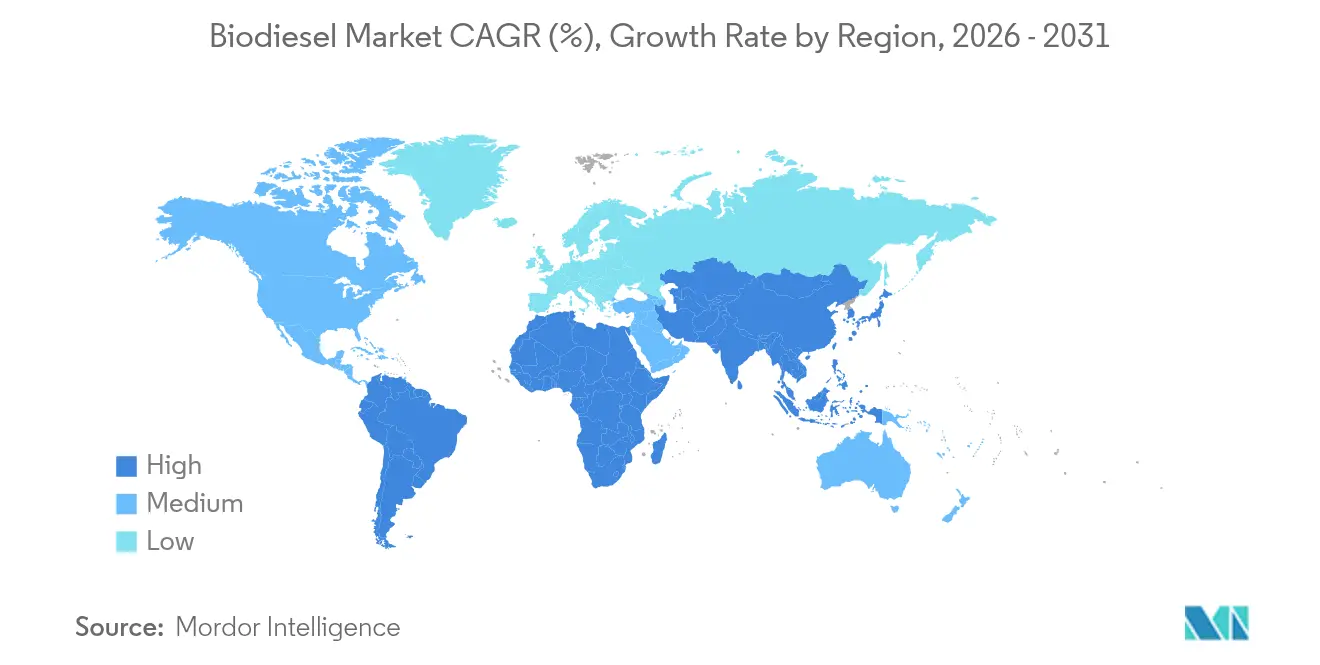
L'Europa ha generato il 37.62% delle vendite globali nel 2025 e continua a premiare il biodiesel a basse emissioni di carbonio attraverso quote RED-III, tasse nazionali sulle emissioni di carbonio e regimi di sussidi per le materie prime derivate dai rifiuti. Germania, Francia e Regno Unito hanno inasprito gli obblighi di miscelazione nel 2025, e i paesi nordici sono all'avanguardia nella riscossione degli UCO comunali per la lavorazione locale, rafforzando gli obiettivi regionali di economia circolare. La certificazione di sostenibilità rimane tuttavia rigorosa, limitando la scelta delle materie prime e aumentando le spese amministrative.
L'area Asia-Pacifico offre il percorso di espansione più rapido, con una proiezione di CAGR del 10.02% fino al 2031, con l'Indonesia che si avvicina al B40, l'India che stanzia sovvenzioni per la capacità produttiva e la Cina che integra il biodiesel nella sua roadmap a doppia emissione di carbonio. L'offerta accessibile di olio di palma, la crescente domanda di diesel urbano e gli incentivi fiscali di supporto rendono la regione un motore di crescita strategico all'interno del mercato del biodiesel. Tuttavia, il potenziale di esportazione verso l'Europa è frenato dalle normative legate alla deforestazione, che costringono i produttori ad aggiornare i protocolli di tracciabilità.
Il Nord America vanta infrastrutture mature e stabilità politica grazie allo standard statunitense sui combustibili rinnovabili e a un mosaico crescente di standard statali sui combustibili a basse emissioni di carbonio. Il trading avanzato di crediti accresce i flussi di entrate, ma l'eccesso di offerta di crediti LCFS ha recentemente compresso i prezzi. Il Sud America, guidato dalla traiettoria del Brasile verso il B25, è allo stesso tempo una potenza di materie prime e un importante mercato interno. I produttori argentini si destreggiano tra i dazi all'esportazione, ma mantengono la competitività a livello regionale grazie alla produzione su larga scala di olio di soia e a una consolidata competenza nell'esterificazione.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La domanda e i prezzi del biodiesel sono influenzati dai regimi di miscelazione e di crediti che definiscono i volumi di conformità e premiano le materie prime a basse emissioni di carbonio. Negli Stati Uniti, l'Agenzia per la Protezione Ambientale (EPA) ha finalizzato gli standard RFS (Renewable Fuel Standard) per il 2026 e il 2027 nell'aprile 2026, includendo i requisiti per il diesel a base di biomassa espressi in RIN (9.07 miliardi di RIN per il 2026). Ciò ha rafforzato l'importanza del valore D4 RIN nell'economia dei produttori e nei contratti di fornitura.
In Europa, l'attuazione della direttiva RED III inasprisce i requisiti di sostenibilità e i limiti basati sulle colture, con l'European Biodiesel Board che punta a un tetto massimo di produzione per il diesel entro il 2026. Tale direzione favorisce un passaggio verso percorsi di utilizzo di rifiuti e residui per preservare l'ammissibilità ed evitare un controllo più rigoroso sull'uso del suolo. Al di fuori degli Stati Uniti e dell'UE, le normative sulla qualità del carburante e sul contenuto locale influenzano l'accesso al mercato e le specifiche del prodotto. L'Australia ha emanato la Fuel Quality Standards (Biodiesel) Determination 2025, creando un punto di riferimento aggiornato per la conformità del biodiesel fornito al mercato interno. A livello provinciale in Canada, la Columbia Britannica ha implementato, a partire da aprile 2025, un requisito che prevede che l'8% del contenuto rinnovabile del diesel sia prodotto a livello nazionale, il che può riorientare i flussi commerciali e favorire la produzione locale e l'approvvigionamento di materie prime.
Panorama competitivo
La concentrazione del mercato è in aumento, poiché le aziende energetiche integrate acquisiscono aziende specializzate nel biodiesel e riadattano gli impianti di idrotrattamento per la produzione di HVO. Neste, Chevron Renewable Energy Group e Archer Daniels Midland sono in testa alla classifica grazie al rigoroso controllo delle materie prime, alla profondità tecnologica e alla distribuzione multiregionale. Partnership come TotalEnergies con Cargill o Shell con Bunge creano pipeline "farm-to-fuel" che coprono le fluttuazioni delle materie prime.
Il vantaggio competitivo si basa sempre più sulle credenziali di emissioni del ciclo di vita e sulla flessibilità di alternare tra SAF, diesel rinnovabile e bio-nafta a seconda dei segnali di margine. Le aziende con presenza di raffinerie accelerano la co-elaborazione per evitare CAPEX greenfield, mentre le aziende indipendenti più piccole si ritagliano nicchie nelle aggregazioni locali di materie prime di scarto all'interno del mercato del biodiesel. Nonostante le azioni di consolidamento, nuovi operatori continuano ad apparire nelle economie emergenti, dove le miscele nazionali si espandono e l'offerta locale di residui rimane sottoutilizzata.
Lo sviluppo della proprietà intellettuale è incentrato sull'ottimizzazione dei catalizzatori, sulla valorizzazione della glicerina e sul pretrattamento di materie prime ad alto contenuto di acidi grassi liberi (FFA). I ricavi derivanti dalle licenze e i contratti di servizi di ingegneria rappresentano oggi flussi di profitto significativi per i proprietari di tecnologie, aggiungendo un ulteriore livello di competitività.
Leader del settore del biodiesel
Archer Daniels Midland Company
Wilmar International Ltd
Neste Oyj
Gruppo di energia rinnovabile Chevron
Cargill
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Cargill ha valutato la fattibilità dell'utilizzo del sego bovino come materia prima per il biodiesel nei suoi impianti brasiliani, in risposta alle mutate condizioni commerciali che influenzano le esportazioni di grassi animali. Questa iniziativa dimostra come i produttori stiano diversificando le fonti di residui e riottimizzando le materie prime per proteggere i margini di profitto quando le tradizionali opportunità di arbitraggio si riducono.
- Aprile 2026: l'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha finalizzato gli standard RFS (Renewable Fuel Standard) per il 2026 e il 2027, definendo volumi di conformità aggiornati e rafforzando la domanda di diesel a base di biomassa trainata dai crediti. La normativa ha influenzato i piani contrattuali e operativi dei produttori che vendono nei mercati D4 RIN e nei relativi mercati dei crediti.
- Febbraio 2025: Cargill ha firmato un accordo per acquisire la restante quota del 50% di SJC Bioenergia in Brasile, assumendo così il pieno controllo del produttore di etanolo e biocarburanti. La piena proprietà rafforza l'integrazione di Cargill lungo tutta la filiera, dall'approvvigionamento delle materie prime alla lavorazione e alla commercializzazione dei carburanti, in un'area geografica chiave per il biodiesel e i biocarburanti.
Ambito del rapporto sul mercato globale del biodiesel
Il biodiesel è un carburante rinnovabile ottenuto da oli vegetali, grassi animali o oli da cucina. Viene prodotto attraverso un processo chimico chiamato transesterificazione, che converte queste materie prime in un carburante che può essere utilizzato nei motori diesel senza alcuna modifica. Il biodiesel è un’alternativa a combustione più pulita rispetto al carburante diesel a base di petrolio, poiché produce minori emissioni di gas serra e inquinanti atmosferici. Può essere utilizzato indipendentemente o miscelato con gasolio in proporzioni variabili, a seconda delle proprietà e delle prestazioni desiderate. Il biodiesel è considerato un’opzione di carburante sostenibile ed ecologica, poiché riduce la dipendenza dai combustibili fossili e aiuta a ridurre le emissioni complessive di carbonio.
Il mercato del biodiesel è segmentato per materia prima, applicazione e geografia. Per segmento di materia prima, il mercato è segmentato in grasso animale, olio vegetale e altre materie prime. Per applicazione, il mercato è segmentato in trasporto, generazione di energia e altre applicazioni. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato del biodiesel nelle principali regioni. Per ogni segmento, le dimensioni del mercato e le previsioni sono state effettuate in base al fatturato (USD).
Per materia prima
| Oli vegetali |
| Olio da cucina e sego di scarto |
| Grasso animale |
| Alghe e nuove materie prime |
Per processo di produzione
| Transesterificazione (FAME) |
| Olio vegetale idrotrattato (HVO) |
| Diesel co-elaborato/co-raffinato |
Per livello di miscelazione
| B5 e inferiori |
| Da B6 a B20 |
| B100 |
Per Applicazione
| Trasporti-Strada |
| Trasporti - Marittimo e Ferroviario |
| Produzione di energia |
| Industriali e altri |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per materia prima | Oli vegetali | |
| Olio da cucina e sego di scarto | ||
| Grasso animale | ||
| Alghe e nuove materie prime | ||
| Per processo di produzione | Transesterificazione (FAME) | |
| Olio vegetale idrotrattato (HVO) | ||
| Diesel co-elaborato/co-raffinato | ||
| Per livello di miscelazione | B5 e inferiori | |
| Da B6 a B20 | ||
| B100 | ||
| Per Applicazione | Trasporti-Strada | |
| Trasporti - Marittimo e Ferroviario | ||
| Produzione di energia | ||
| Industriali e altri | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni previste del mercato del biodiesel entro il 2031?
Si prevede che il mercato del biodiesel raggiungerà i 74.22 miliardi di dollari nel 2031, con un tasso di crescita annuo composto (CAGR) del 7.30% nel periodo 2026-2031.
Quale categoria di materie prime sta crescendo più velocemente?
Si prevede che l'olio da cucina esausto e il sego registreranno un CAGR del 10.15%, poiché gli incentivi per i crediti a basse emissioni di carbonio renderanno più redditizio il combustibile a base di residui.
Perché la produzione di HVO sta prendendo piede?
L'HVO offre una compatibilità immediata con le infrastrutture diesel esistenti, produce sottoprodotti di alto valore ed è sostenuto dai principali raffinatori che investono negli aggiornamenti dell'idrotrattamento.
In che modo i mandati di fusione influenzano la domanda?
I programmi obbligatori B20 e superiori in mercati come Brasile e Indonesia garantiscono volumi di prelievo a lungo termine, sostenendo l'espansione della capacità e la stabilità dei prezzi.
Cosa limita la redditività del biodiesel?
I prezzi volatili dell'olio di soia, i rigorosi criteri UE sull'uso del suolo e l'eccesso di crediti LCFS in California possono comprimere i margini dei produttori.
Quale regione presenta le maggiori opportunità di crescita?
Si prevede che l'area Asia-Pacifico, guidata da Indonesia e India, registrerà un CAGR del 10.02% grazie all'espansione dei mandati di miscelazione e all'abbondanza di materie prime regionali.


