

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
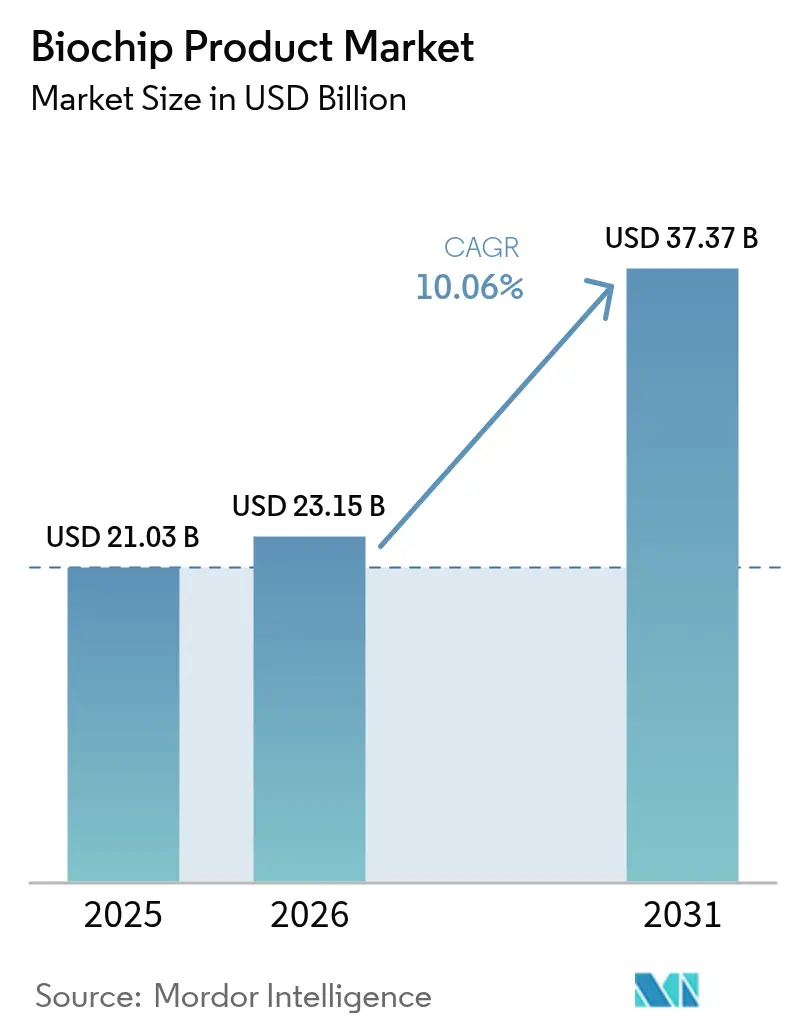
| Dimensione del mercato (2026) | 23.15 miliardo di dollari |
| Dimensione del mercato (2031) | 37.37 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.06% CAGR |
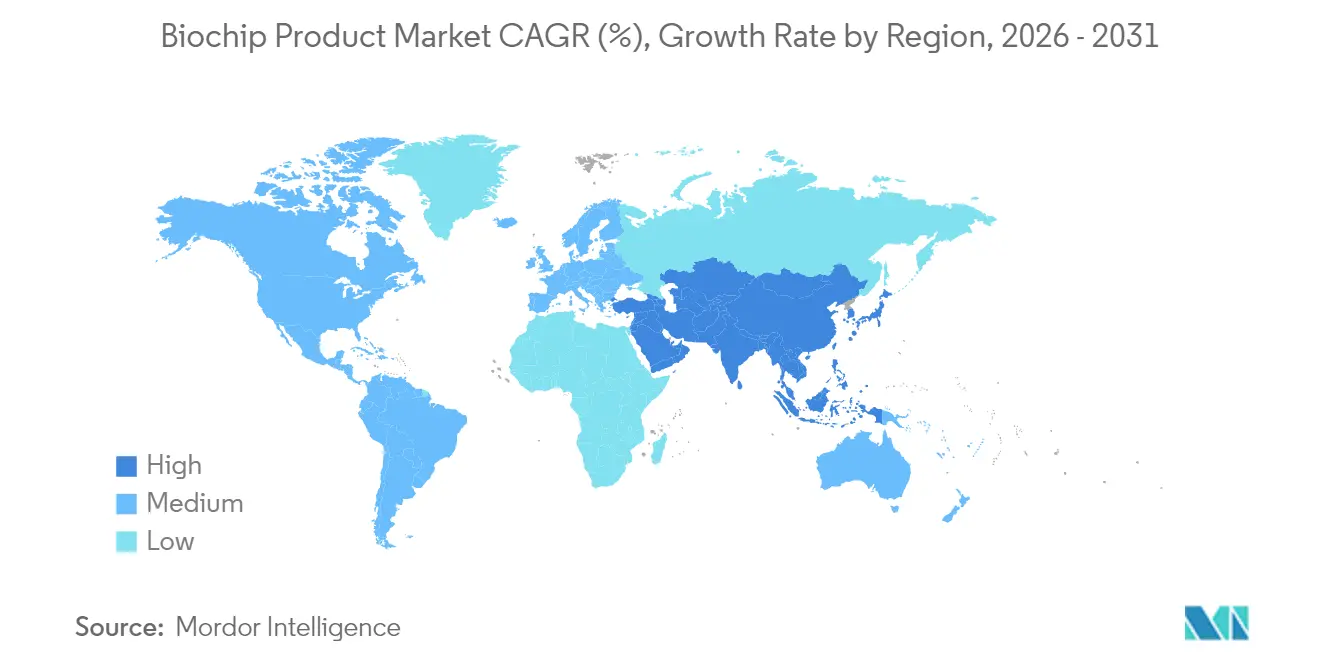
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
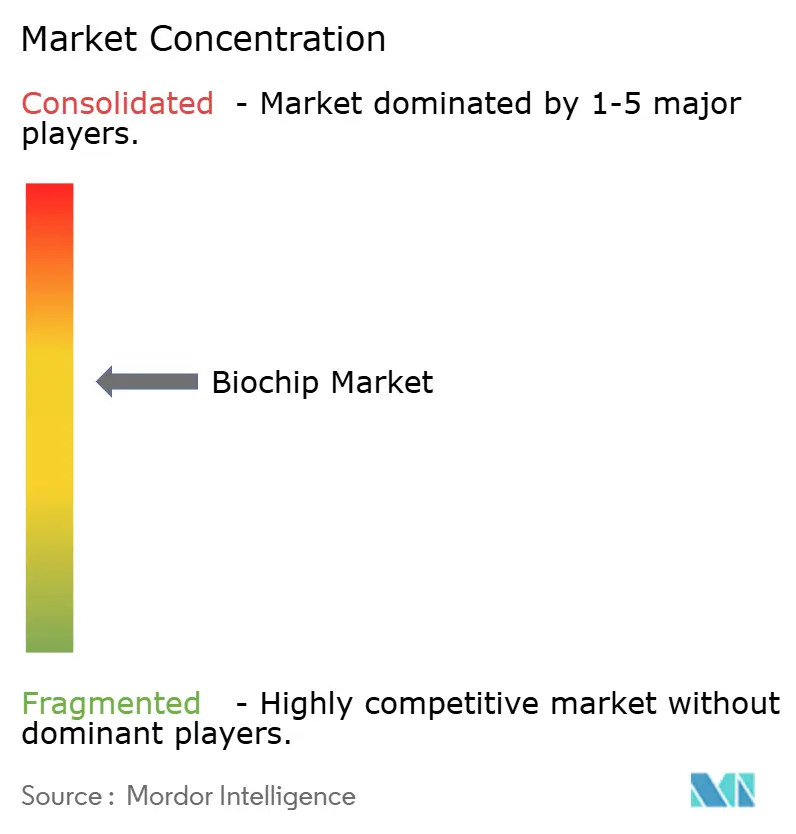
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei prodotti biochip di Mordor Intelligence
Si prevede che il mercato dei prodotti biochip crescerà da 21.03 miliardi di dollari nel 2025 a 23.15 miliardi di dollari nel 2026, per poi raggiungere i 37.37 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.06% nel periodo 2026-2031. Questa espansione riflette la crescente domanda di diagnostica rapida e miniaturizzata, la costante integrazione dell'intelligenza artificiale e la maggiore accettazione della medicina personalizzata nei flussi di lavoro clinici, veterinari e di ricerca. I test point-of-care stanno guadagnando terreno, soprattutto negli ospedali con risorse limitate e privi di infrastrutture di laboratorio centralizzate, poiché le cartucce microfluidiche riducono i tempi di risposta e il costo totale dell'assistenza. I programmi di finanziamento di supporto dell'Asia-Pacifico, in particolare il pacchetto cinese da 2.8 miliardi di dollari per la medicina di precisione e l'armonizzazione normativa in Giappone, favoriscono la capacità produttiva regionale e accelerano le approvazioni delle piattaforme. Nel 2024, i finanziamenti di venture capital per le tecnologie di analisi a singola cellula hanno raggiunto 1.8 miliardi di dollari, a testimonianza della costante convinzione degli investitori che gli strumenti basati su biochip possano sostituire i test tradizionali in oncologia e nel monitoraggio delle malattie croniche. Allo stesso tempo, i pacchetti ibridi software-hardware che offrono analisi su dispositivo e dashboard ospitate nel cloud creano nuovi flussi di entrate da abbonamento e fidelizzano i fornitori.
Punti chiave del rapporto
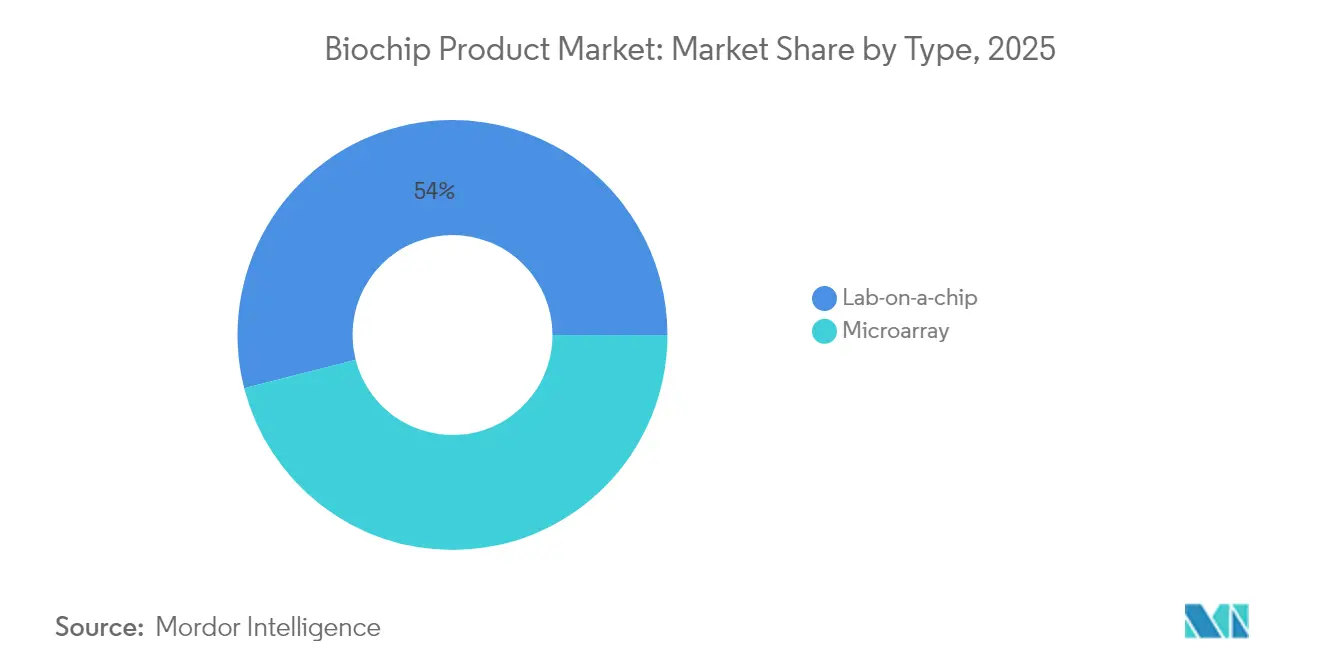
- Nel 2025, i dispositivi Lab-on-a-chip hanno rappresentato il 53.98% della quota di mercato dei prodotti biochip e sono destinati a crescere a un CAGR del 10.63% entro il 2031.
- I reagenti e i materiali di consumo hanno generato il 40.95% del fatturato del 2025; software e servizi rappresentano la fetta in più rapida crescita, con un CAGR dell'11.04%.
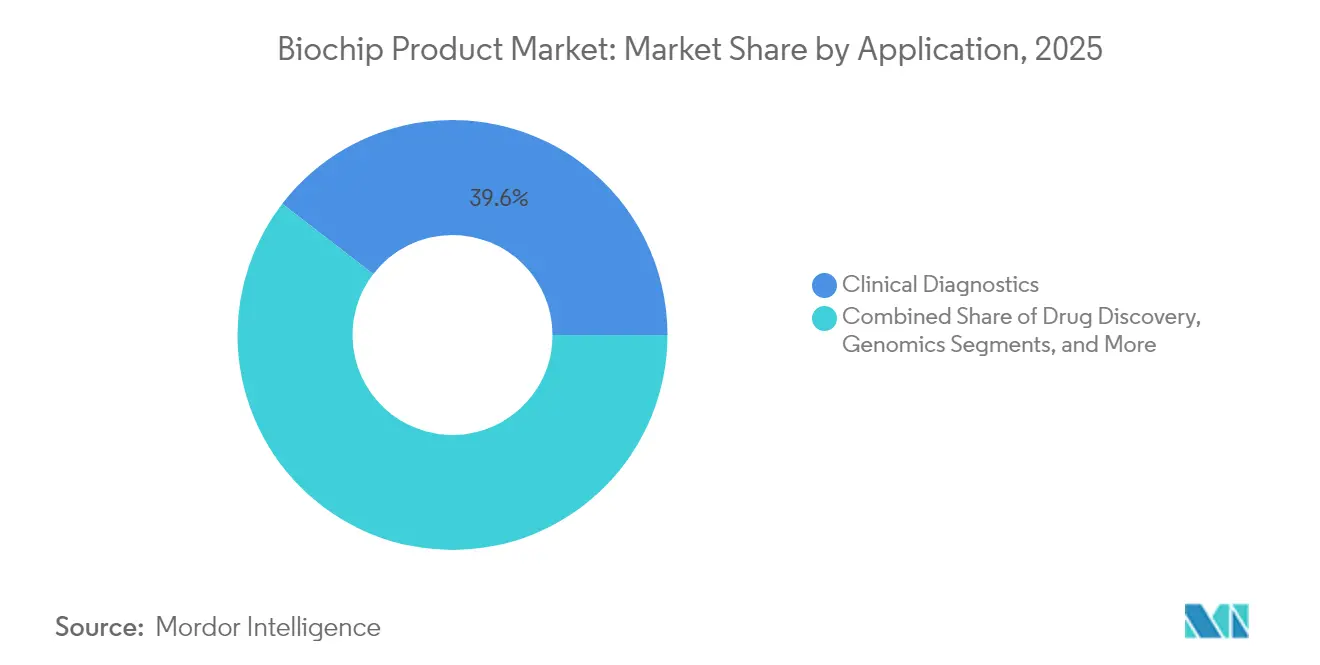
- Nel 2025, la diagnostica clinica ha mantenuto il 39.55% della spesa, mentre i flussi di lavoro di genomica e proteomica stanno accelerando a un CAGR del 10.82%.
- Gli ospedali e i centri diagnostici hanno generato il 43.20% del fatturato del 2025; tuttavia, le aziende biotecnologiche e farmaceutiche sono sulla buona strada per raggiungere un CAGR dell'11.02% entro il 2031.
- Il Nord America ha contribuito al fatturato del 39.00% nel 2025, mentre l'Asia-Pacifico rappresenta la regione in più rapida crescita con un CAGR del 10.79%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prodotti biochip
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di test point-of-care | + 2.8% | Presente a livello globale, con una solida presenza in Asia-Pacifico e Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Aumento della prevalenza di malattie croniche e infettive | + 2.1% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Ampliamento delle applicazioni della proteomica e della genomica in oncologia | + 1.9% | Nord America, UE, APAC | Medio termine (2-4 anni) |
| Rapida diffusione della microfluidica integrata in ambito veterinario. | + 1.6% | Nord America, Europa, America Latina | A breve termine (≤ 2 anni) |
| Impennata degli investimenti di capitale di rischio nelle start-up specializzate nell'analisi di singole cellule. | + 1.4% | Centri di innovazione negli Stati Uniti e in Cina | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di test point-of-care
Le cartucce microfluidiche portatili riducono i tempi di risposta diagnostica da ore a minuti nei pronto soccorso, consentendo un triage più rapido e una migliore gestione dei posti letto. Le cliniche rurali si affidano a lettori di biochip collegati a smartphone per elaborare i pannelli di malattie infettive senza accesso a un laboratorio centrale, ampliando l'equità nell'erogazione delle cure. Le linee guida FDA sui sistemi di qualità del 2024 orientano i laboratori verso kit di biochip commerciali standardizzati piuttosto che su test da banco personalizzati, riducendo gli oneri di conformità e aumentando la diffusione sul mercato. I ministeri della Salute dell'Asia-Pacifico sovvenzionano i dispositivi point-of-care per ridurre i costi di trasporto dei campioni nelle aree insulari e montane, ampliando la presenza sul mercato dei prodotti a base di biochip. I produttori commerciali rispondono con confezioni di cartucce che si conservano a temperatura ambiente per sei mesi, eliminando gli ostacoli della catena del freddo per le strutture remote.
Aumento della prevalenza di malattie croniche e infettive
Oltre 537 milioni di adulti convivono con il diabete, alimentando la domanda di monitoraggio continuo del glucosio che i sensori microfluidici ora soddisfano con cerotti cutanei indolori. IDF.ORG. Gli specialisti cardiovascolari adottano pannelli biochip multiplex per tracciare lipidi, troponina e marcatori infiammatori da un singolo campione prelevato dal polpastrello, riducendo i costi di laboratorio. Gli investimenti dell'era pandemica nei programmi di sorveglianza di aeroporti e scuole consolidano il ruolo delle cartucce portatili di RNA virale che notificano i dashboard di sanità pubblica in tempo reale, salvaguardando le strategie di riapertura. I protocolli oncologici richiedono sempre più un monitoraggio longitudinale dei biomarcatori per regolare il dosaggio dell'immunoterapia, un flusso di lavoro che favorisce i test biochip a basso volume e ad alta frequenza. Insieme, questi modelli rafforzano le vendite ricorrenti di materiali di consumo e guidano una crescita a due cifre dei ricavi dei reagenti all'interno del mercato dei prodotti biochip.
Espansione delle applicazioni della proteomica e della genomica in oncologia
La FDA ha autorizzato 23 nuovi test diagnostici complementari nel 2024, di cui 18 prevedono la valutazione multipla di biomarcatori che i chip microfluidici forniscono in un'unica seduta. Le aziende che si occupano di biopsia liquida utilizzano cartucce a cattura cellulare per isolare le cellule tumorali circolanti e il DNA libero circolante, offrendo agli oncologi un'alternativa non invasiva alle biopsie tissutali. La proteomica spaziale, che mappa l'espressione proteica lungo l'architettura tissutale, si basa su array di chip ad alta densità per l'imaging e la quantificazione simultanei, catalizzando le vendite di piattaforme specializzate. La combinazione del sequenziamento di singole cellule con la mappatura spaziale fornisce informazioni ultra-granulari sul microambiente tumorale che guidano la progettazione dell'immunoterapia, una fonte di entrate in rapida crescita per i fornitori di nicchia. I budget per la ricerca oncologica degli sponsor farmaceutici sostengono quindi la crescente domanda nel mercato dei prodotti biochip.
Rapida adozione della microfluidica integrata nella diagnostica veterinaria
Gli obblighi sanitari degli Stati Uniti (USDA) in materia di salute animale ora prevedono l'esecuzione di screening patogeni in loco, spingendo gli allevatori ad adottare cartucce portatili che rilevano l'afta epizootica in meno di 30 minuti (USDA.GOV). Le cliniche per animali da compagnia utilizzano pannelli microfluidici per identificare disturbi renali ed endocrini durante una singola visita, aumentando la soddisfazione del cliente e l'aderenza alla terapia. I servizi di tele-veterinari mettono in contatto gli operatori agricoli con tecnici di laboratorio che interpretano a distanza i risultati basati su chip, riducendo gli spostamenti degli specialisti. Gli allevatori latinoamericani sfruttano i chip per il monitoraggio ormonale per ottimizzare i cicli di riproduzione, riducendo i costi di produzione e l'uso di antibiotici. Queste dinamiche ampliano la diversità degli utenti finali e ampliano la base di clienti del mercato dei prodotti biochip oltre la salute umana.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità di progettazione e limiti di miniaturizzazione | –1.8% | Globale, acuto nelle economie emergenti | Medio termine (2-4 anni) |
| Disponibilità di piattaforme alternative ad alta produttività | –1.2% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Instabilità della catena di approvvigionamento di polimeri e reagenti speciali | -0.8% | Global | Medio termine (2-4 anni) |
| Le lacune nella standardizzazione dei dati ostacolano l'interoperabilità dei biochip multi-omici. | -0.3% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità di progettazione e limiti di miniaturizzazione delle piattaforme Lab-on-Chip
La fabbricazione di canali submicronici richiede camere bianche di Classe 100 e strumenti laser a femtosecondi, aumentando i costi di capitale per i nuovi entranti e i prezzi unitari delle cartucce monouso. L'integrazione di sensori elettrochimici, rilevatori ottici e microvalvole in ingombri millimetrici aumenta il rischio di interferenze incrociate che possono erodere la sensibilità analitica. I trattamenti chimici di superficie devono bilanciare l'affinità delle biomolecole con la stabilità dei reagenti in ambienti con temperature e umidità variabili durante la spedizione e lo stoccaggio. I cicli di convalida si allungano man mano che gli sviluppatori testano le prestazioni dei chip su omogenati di sangue, saliva e tessuti per soddisfare i parametri di riferimento IVDR e FDA. Questi ostacoli hanno un impatto sproporzionato sulle aziende più piccole, attenuando l'intensità competitiva nel mercato dei prodotti biochip.
Disponibilità di piattaforme alternative ad alta produttività
Gli strumenti di sequenziamento di nuova generazione forniscono dati sull'intero genoma a meno di 200 dollari a campione, sottraendo budget alla ricerca per i chip di espressione genica in stile microarray. I flussi di lavoro della spettrometria di massa continuano a superare i biochip proteici quando è richiesta una scoperta non mirata, preservando lo slancio della base installata per le grandi strutture principali. I robot automatizzati per la manipolazione dei liquidi, combinati con ELISA a 384 pozzetti, offrono un'adeguata capacità multiplex per molti laboratori a un costo di commutazione inferiore rispetto all'hardware microfluidico. I citometri a flusso analizzano 30 parametri per cellula a 10,000 cellule al secondo, una produttività che i sistemi a singola cellula biochip devono ancora eguagliare in modo convincente. La familiarità e il pregiudizio dei costi irrecuperabili, quindi, rallentano la migrazione verso dispositivi microfluidici integrati nelle istituzioni consolidate, moderando il tasso di crescita del mercato dei prodotti biochip.
Analisi del segmento
Per tipo: Accelera il predominio del Lab-on-Chip
I dispositivi lab-on-a-chip hanno dominato il 53.98% della quota di mercato dei prodotti biochip nel 2025 e sono destinati a crescere a un CAGR del 10.63% fino al 2031. Le cartucce miniaturizzate sample-to-answer semplificano i flussi di lavoro clinici integrando le fasi di lisi, amplificazione e rilevamento sotto il controllo del software, limitando la variabilità dell'operatore e l'esposizione ai rischi biologici. I moduli di intelligenza artificiale regolano le portate dei reagenti in tempo reale per compensare le fluttuazioni di viscosità nei campioni di sangue intero, migliorando ulteriormente la precisione. La stampa tridimensionale di stampi in elastomero riduce i tempi di consegna dei prototipi da settimane a giorni, incoraggiando lo sviluppo di test personalizzati per malattie rare.
Le piattaforme di microarray continuano ad attrarre finanziamenti per la ricerca sulla profilazione dell'espressione genica e la genotipizzazione degli SNP, ma i loro cicli di lavaggio manuali e l'ibridazione di diverse ore ne limitano l'idoneità per la diagnostica in cui il fattore tempo è cruciale. Poiché il consumo di reagenti diminuisce fino al 90% sui chip integrati, i team di approvvigionamento ospedaliero privilegiano il costo totale di proprietà inferiore. L'espansione della base installata di lettori connessi alimenta una domanda ricorrente di materiali di consumo, consolidando la leadership dei lab-on-chip nel mercato dei prodotti biochip.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per prodotto: l'integrazione del software stimola la crescita
Reagenti e materiali di consumo hanno generato il 40.95% del fatturato del 2025, poiché ogni installazione di uno strumento innesca un flusso di cartucce a coda lunga che sostiene margini lordi superiori al 65%. Tuttavia, software e servizi rappresentano la fetta in più rapida crescita, con un CAGR dell'11.04%, perché gli abbonamenti agli algoritmi consentono una diagnostica incrementale senza nuove spese in conto capitale. I dashboard basati su cloud sincronizzano i risultati a livello di paziente da più siti di test, consentendo la sorveglianza epidemiologica e l'automazione dei controlli di qualità.
Le vendite di strumenti raggiungono un plateau nei mercati maturi quando la capacità produttiva corrisponde ai volumi di test, spingendo i fornitori a raggruppare pacchetti di analisi che aumentano il fatturato per lettore installato. Le interfacce di programmazione applicativa collegano gli output dei chip direttamente ai sistemi di gestione delle informazioni di laboratorio, riducendo i cicli di immissione dei risultati e migliorando la tracciabilità della conformità. Con l'arrivo degli aggiornamenti di manutenzione predittiva via etere, i tempi di inattività si riducono e i costi dei servizi contrattuali si spostano verso i servizi dati, rimodellando i pool di profitti nel mercato dei prodotti biochip.
Per applicazione: genomica e proteomica avanzano
La diagnostica clinica ha mantenuto il 39.55% della spesa nel 2025, poiché gli ospedali si affidano a immunoassay microfluidici per i pannelli cardiaci e metabolici. Tuttavia, i flussi di lavoro di genomica e proteomica procedono a un CAGR del 10.82%, poiché gli sponsor farmaceutici adottano la diagnostica di accompagnamento multiplex che allinea la selezione della terapia con le firme molecolari. L'omica spaziale combina la mappatura di geni e proteine all'interno di sezioni di tessuto conservate, una tecnica resa possibile unicamente da chip ad alta densità che supportano letture simultanee di fluorescenza e tag di massa.
I team di ricerca sui farmaci sfruttano camere di reazione a basso volume per analizzare migliaia di piccole molecole candidate al giorno, risparmiando reagenti costosi e riducendo i tempi di risposta. Gli ispettori ambientali e della sicurezza alimentare utilizzano cartucce portatili per monitorare i residui di pesticidi e la contaminazione microbica nei siti sul campo, aggirando i colli di bottiglia dei laboratori centrali. Questi diversi casi d'uso rafforzano la versatilità e ampliano i segmenti di mercato dei prodotti biochip.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: le aziende biotecnologiche e farmaceutiche guidano l'adozione
Ospedali e centri diagnostici hanno generato il 43.20% del fatturato del 2025 perché i pronto soccorso privilegiano pannelli rapidi per la troponina e la sepsi che velocizzano il triage. Tuttavia, le aziende biotecnologiche e farmaceutiche sono sulla buona strada per raggiungere un CAGR dell'11.02% entro il 2031, integrando i chip nelle pipeline di sviluppo dei farmaci per la scoperta di biomarcatori e gli studi di stratificazione dei pazienti. Le organizzazioni di ricerca a contratto selezionano cartucce conformi allo standard IVDR per armonizzare i dati negli studi multicentrici, aumentando i volumi di outsourcing.
I laboratori accademici continuano ad attingere a sovvenzioni governative che sovvenzionano strumenti open-platform compatibili con la programmazione di test personalizzati, mantenendo una domanda costante. Nel frattempo, l'integrazione delle cartelle cliniche elettroniche consente l'adattamento dei test in tempo reale in base alla risposta molecolare, comprimendo i cicli di sviluppo e attraendo ulteriori investimenti farmaceutici nell'ecosistema del mercato dei prodotti biochip.
Analisi geografica
Nel 2025, il Nord America ha contribuito per il 39.00% al fatturato grazie al percorso semplificato 510(k) della FDA per la diagnostica in vitro microfluidica e al rimborso CMS che copre i pannelli molecolari multiplex. I cluster biotecnologici del Massachusetts e della California promuovono l'adozione nelle fasi iniziali attraverso collaborazioni tra università e industria che testano i prototipi sul campo. Il modello canadese a pagamento unico negozia contratti di volume che premiano le cartucce che dimostrano economicità e utilità clinica, mentre la crescente base produttiva di dispositivi medici del Messico fornisce materiali di consumo ai mercati regionali e riduce i tempi di esportazione.
L'area Asia-Pacifico rappresenta la regione in più rapida crescita, con un CAGR del 10.79%, trainato dagli investimenti cinesi di 2.8 miliardi di dollari nella medicina di precisione e dalle gare d'appalto provinciali che favoriscono i fornitori nazionali. L'armonizzazione del Giappone con gli standard FDA ed EMA riduce i cicli di approvazione, incoraggiando il lancio multinazionale di lettori connessi. La National Digital Health Mission dell'India promuove il monitoraggio domiciliare delle malattie croniche, stimolando l'adozione di sensori microfluidici abbinati agli smartphone. L'iniziativa "Smart Hospital" della Corea del Sud impone l'integrazione dei dati diagnostici in tempo reale, attraendo fornitori di chip basati sul cloud. Queste politiche, nel complesso, ampliano le basi installate e approfondiscono la localizzazione della produzione di reagenti all'interno del mercato dei biochip.
L'Europa assicura una crescita costante nell'ambito del quadro IVDR, che impone una rigorosa verifica delle prestazioni e garantisce un passaporto per il mercato unico in 27 Stati membri. Il settore tedesco della lavorazione meccanica di precisione produce substrati in silicio e vetro, mentre il consorzio pubblico-privato francese per la genomica acquista pannelli oncologici ad alto multiplex. Il Regno Unito sfrutta la flessibilità post-Brexit per testare sandbox regolatori adattivi per la diagnostica potenziata dall'intelligenza artificiale, riducendo i tempi medi di autorizzazione del 20%. Medio Oriente e Africa emergono come hotspot point-of-care, dove i chip portatili aiutano lo screening delle malattie infettive nei campi profughi e nelle cliniche remote. L'America Latina trae vantaggio dall'espansione del rimborso universale dei test in Brasile e dalle agevolazioni fiscali dell'Argentina per la produzione biotecnologica locale, creando nuove sacche di domanda per il mercato dei prodotti biochip.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione dei prodotti biochip si sta inasprendo per quanto riguarda la diagnostica in vitro e gli output abilitati da software, spingendo i fornitori verso sistemi di qualità standardizzati e la verifica documentata delle prestazioni. Negli Stati Uniti, la FDA ha avviato un processo quadriennale di eliminazione graduale della discrezionalità nell'applicazione delle norme per i test sviluppati in laboratorio (maggio 2024), il che aumenta la richiesta di kit biochip prodotti commercialmente e conformi ai requisiti dei dispositivi medici, come i controlli del sistema di qualità e gli obblighi post-commercializzazione. In Europa, il Regolamento IVDR continua ad alzare l'asticella per le evidenze cliniche e la tracciabilità dei dispositivi diagnostici in vitro microfluidici e della diagnostica di accompagnamento, mentre la PMDA giapponese rimane allineata agli approcci internazionali che supportano i lanci multinazionali quando la documentazione è armonizzata.
L'attività di standardizzazione influenza anche l'interoperabilità e la governance dei dati nei flussi di lavoro multi-omici. La norma ISO 16578:2022 rimane un punto di riferimento per il rilevamento di sequenze di acidi nucleici basato su microarray, supportando la coerenza dei metodi tra laboratori e fornitori. Nel giugno 2026, l'ISO ha pubblicato la norma ISO 23494-1:2026 sui modelli di informazione sulla provenienza per materiali e dati biologici, rafforzando le aspettative in materia di tracciabilità e riproducibilità dei dati che interessano le piattaforme basate su chip utilizzate in ambienti regolamentati. Per i casi d'uso relativi allo sviluppo di farmaci, i programmi della FDA come ISTAND forniscono un percorso per la qualificazione di nuovi strumenti, inclusi i sistemi organo-su-chip, contribuendo a tradurre i risultati dei biochip in evidenze accettate da enti regolatori e sponsor.
Panorama competitivo
Il mercato dei prodotti biochip mostra una moderata frammentazione: i primi cinque fornitori detengono circa il 46% della quota di fatturato combinata, lasciando spazio a nuovi operatori specializzati. Thermo Fisher Scientific ha acquisito Olink Proteomics per 3.1 miliardi di dollari nel luglio 2024 per fondere la proteomica spaziale con le risorse microfluidiche esistenti, segnalando una corsa agli armamenti intorno all'integrazione multi-omica [2] US Securities and Exchange Commission, “Thermo Fisher Scientific Form 8-K July 2024,” sec.gov . Abbott Laboratories ha ampliato la sua portata nel settore point-of-care concedendo in licenza un lettore collegato a smartphone che interpreta i biomarcatori cardiaci da cartucce monouso. Qiagen ha ottenuto la marcatura CE per il suo sistema GeneReader NGS con preparazione del campione integrata, estendendo la sua presenza nella genomica clinica europea.
L'intensità dell'innovazione è evidente nei 2,847 depositi di brevetti relativi ai biochip registrati in tutto il mondo nel 2024, incentrati sulla miniaturizzazione delle valvole, sui sensori elettrochimici a basso rumore e sugli algoritmi di instradamento dei fluidi basati sull'IA [3] United States Patent and Trademark Office, “Biochip Patent Activity Report 2024,” uspto.gov . Le start-up che si concentrano sull'omica a singola cellula e spaziale si differenziano attraverso metriche di prestazione di nicchia, entrando spesso in partnership OEM con aziende diagnostiche più grandi per sfruttare la scala produttiva. I fornitori rafforzano il fidelizzazione dei clienti raggruppando analisi cloud proprietarie e offrendo modelli di finanziamento per il noleggio di reagenti che spostano i costi iniziali su contratti di consumo. I requisiti di capitale per la produzione conforme alla norma ISO 13485 e i dossier normativi multi-giurisdizione mantengono barriere all'ingresso moderate, stabilizzando le dinamiche competitive nel mercato dei prodotti biochip.
Leader del settore dei prodotti biochip
Abbott Laboratories
Bio-Rad Laboratories Inc.
Agilent Technologies Inc.
Thermo Fisher Scientific
Bio Mérieux SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Thermo Fisher Scientific ha inaugurato un nuovo stabilimento di ricerca e produzione in Brasile a supporto della produzione locale e delle attività regionali di ricerca e sviluppo. L'apertura rafforza la resilienza dell'approvvigionamento di strumenti e materiali di consumo e migliora la capacità di risposta alla domanda latinoamericana nei flussi di lavoro clinici e di ricerca relativi ai biochip.
- Aprile 2025: la FDA ha annunciato un piano per eliminare gradualmente i requisiti di sperimentazione animale per gli anticorpi monoclonali e altri farmaci, promuovendo metodi alternativi tra cui organoidi e sistemi organo-su-chip. Questo orientamento politico aumenta la rilevanza delle piattaforme biochip nello sviluppo di farmaci regolamentati e nella validazione dei metodi, ampliandone l'adozione oltre la diagnostica tradizionale.
- Luglio 2024: Thermo Fisher Scientific ha completato l'acquisizione di Olink Proteomics per 3.1 miliardi di dollari, integrando le sue capacità di proteomica con il più ampio portafoglio di strumenti per le scienze della vita. La combinazione supporta flussi di lavoro multi-omici basati su analisi ad alto contenuto informativo su chip e rafforza il consolidamento attorno a piattaforme end-to-end e alla distribuzione dei materiali di consumo.
Ambito del rapporto sul mercato globale dei prodotti biochip
Secondo lo scopo del rapporto, un biochip è una raccolta di siti di test miniaturizzati (microarray) disposti su un substrato solido che consente di eseguire molti test contemporaneamente per ottenere una maggiore produttività e velocità. In genere, la superficie di un biochip non è più grande di un'unghia. Come un chip per computer che può eseguire milioni di operazioni matematiche in un secondo, un biochip può eseguire migliaia di reazioni biologiche, come la decodifica dei geni, in pochi secondi.
Il mercato Lab-on-a-chip e Microarray è segmentato per tipologia (Lab-on-a-chip e Microarray), prodotti (strumenti, reagenti e materiali di consumo, software e servizi), applicazione (diagnostica clinica, scoperta di farmaci, genomica e proteomica e altre applicazioni), utente finale (aziende biotecnologiche e farmaceutiche, ospedali e centri diagnostici, istituti accademici e di ricerca) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto fornisce il valore (in USD) per i segmenti sopra indicati.
Per tipo
| Laboratorio su chip |
| microarray |
Per prodotto
| Strumenti |
| Reagenti e materiali di consumo |
| Software e servizi |
Per Applicazione
| Diagnostica clinica |
| Scoperta di nuovi farmaci |
| Genomica e proteomica |
| Altri (ambientali, test alimentari, medicina legale) |
Per utente finale
| Biotecnologie e aziende farmaceutiche |
| Ospedali e centri diagnostici |
| Istituti accademici e di ricerca |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo | Laboratorio su chip | |
| microarray | ||
| Per prodotto | Strumenti | |
| Reagenti e materiali di consumo | ||
| Software e servizi | ||
| Per Applicazione | Diagnostica clinica | |
| Scoperta di nuovi farmaci | ||
| Genomica e proteomica | ||
| Altri (ambientali, test alimentari, medicina legale) | ||
| Per utente finale | Biotecnologie e aziende farmaceutiche | |
| Ospedali e centri diagnostici | ||
| Istituti accademici e di ricerca | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e il CAGR previsto per il mercato dei prodotti biochip?
La valutazione ammonta a 23.15 miliardi di dollari nel 2026 e si prevede che crescerà a un CAGR del 10.06% fino a raggiungere i 37.37 miliardi di dollari entro il 2031.
Quale categoria di prodotti sta crescendo più rapidamente nelle soluzioni biochip?
Il software e i servizi registrano la maggiore espansione, con un CAGR dell'11.04%, grazie alla crescente popolarità dell'analisi AI e dei dashboard cloud.
Quali sono le aziende leader che plasmano le dinamiche competitive?
Thermo Fisher Scientific, Abbott Laboratories, Qiagen e Agilent Technologies detengono insieme quasi la metà del fatturato globale dopo le recenti acquisizioni e il lancio di prodotti.
Perché la regione Asia-Pacifico sta registrando la crescita più forte?
I finanziamenti governativi per la medicina di precisione, le normative armonizzate e l'espansione della capacità produttiva locale spingono l'area Asia-Pacifico verso un CAGR del 10.79% entro il 2031.
In che modo le piattaforme point-of-care aggiungono valore alle attività ospedaliere?
Le cartucce microfluidiche integrate riducono i tempi di risposta diagnostica da ore a minuti, migliorando la velocità di triage e riducendo i costi complessivi dell'assistenza.
Quale ostacolo tecnico chiave potrebbe limitarne l'adozione futura?
La fabbricazione di canali sub-micrometrici aumenta la complessità e i costi, creando barriere per le aziende più piccole e limitando le implementazioni sensibili al prezzo.


