

Dimensioni e quota di mercato di Biobetters
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
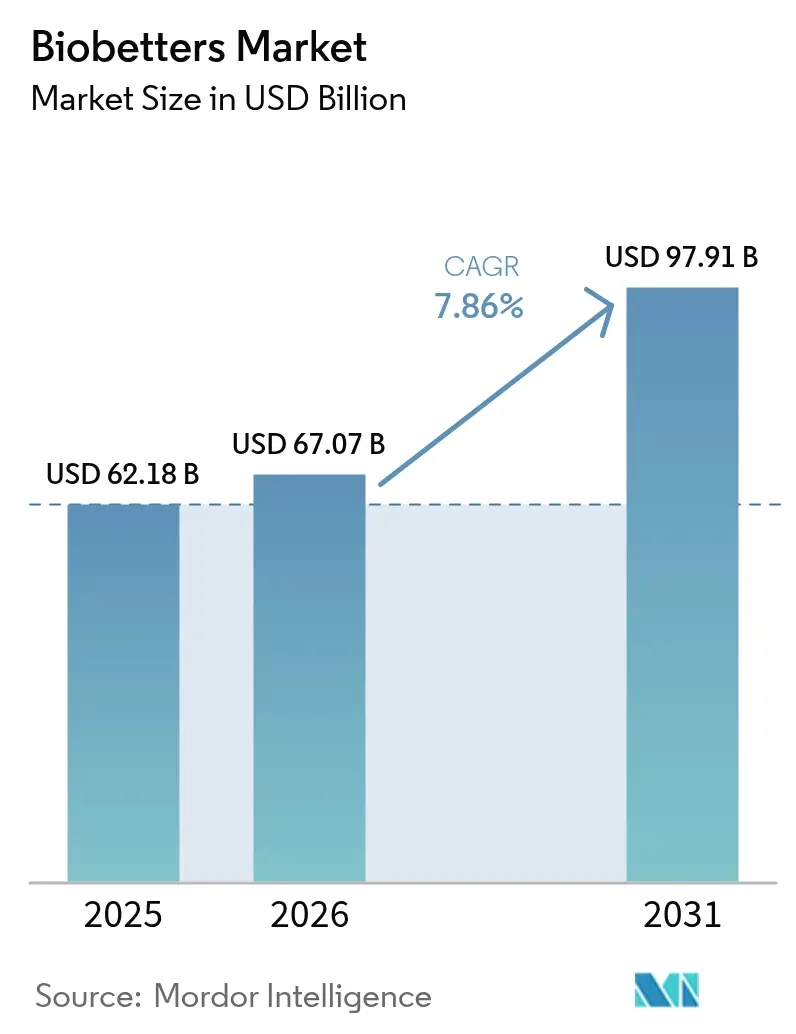
| Dimensione del mercato (2026) | 67.07 miliardo di dollari |
| Dimensione del mercato (2031) | 97.91 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.86% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
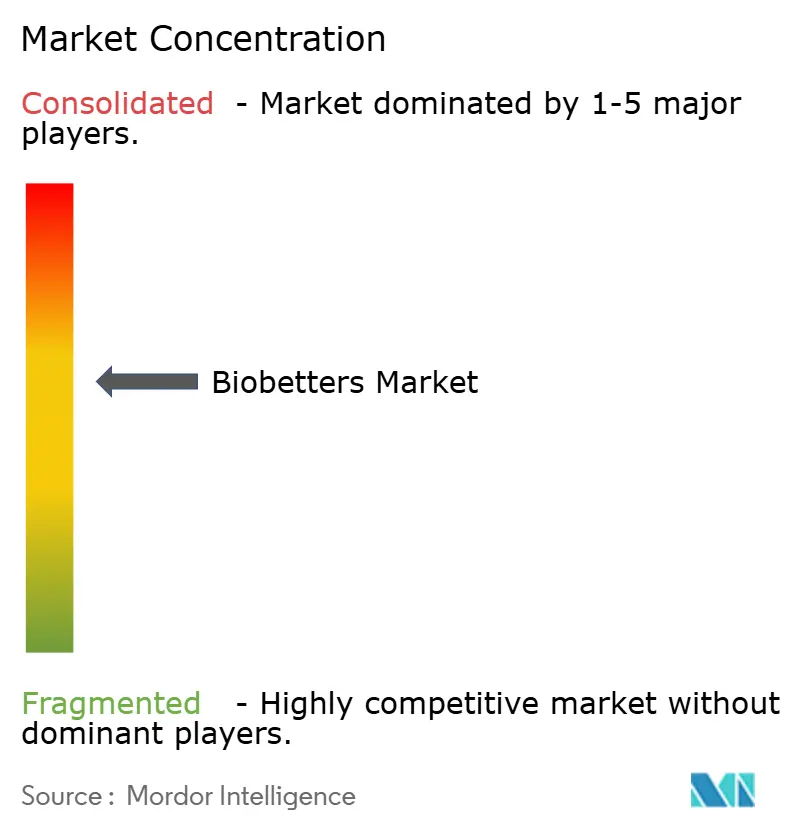
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato di Biobetters di Mordor Intelligence
Si stima che il mercato dei biobetters abbia raggiunto i 62.18 miliardi di dollari nel 2025 e che crescerà dai 67.07 miliardi di dollari del 2026 ai 97.91 miliardi di dollari entro il 2031, con un CAGR del 7.86% nel periodo di previsione (2026-2031). Questa espansione sottolinea come il settore farmaceutico stia spostando le risorse verso prodotti biologici che vanno oltre la semplice parità e offrono invece efficacia, sicurezza o praticità superiori rispetto ai prodotti di riferimento. Tra i principali motori di crescita figurano un'accelerazione della crisi dei brevetti per i blockbuster tradizionali, un costante supporto normativo per i biologici clinicamente differenziati e una forte propensione dei pagatori per terapie in grado di ridurre i costi sanitari a valle. Allo stesso tempo, le innovazioni produttive stanno migliorando la resa e la coerenza, riducendo alcune barriere storiche all'ingresso. Lo slancio competitivo si è intensificato poiché i leader del settore biofarmaceutico abbinano la ricerca e sviluppo interna ad acquisizioni mirate per assicurarsi piattaforme avanzate di ingegneria proteica, ampliando così le opportunità disponibili nel mercato dei biobetters.
Punti chiave del rapporto
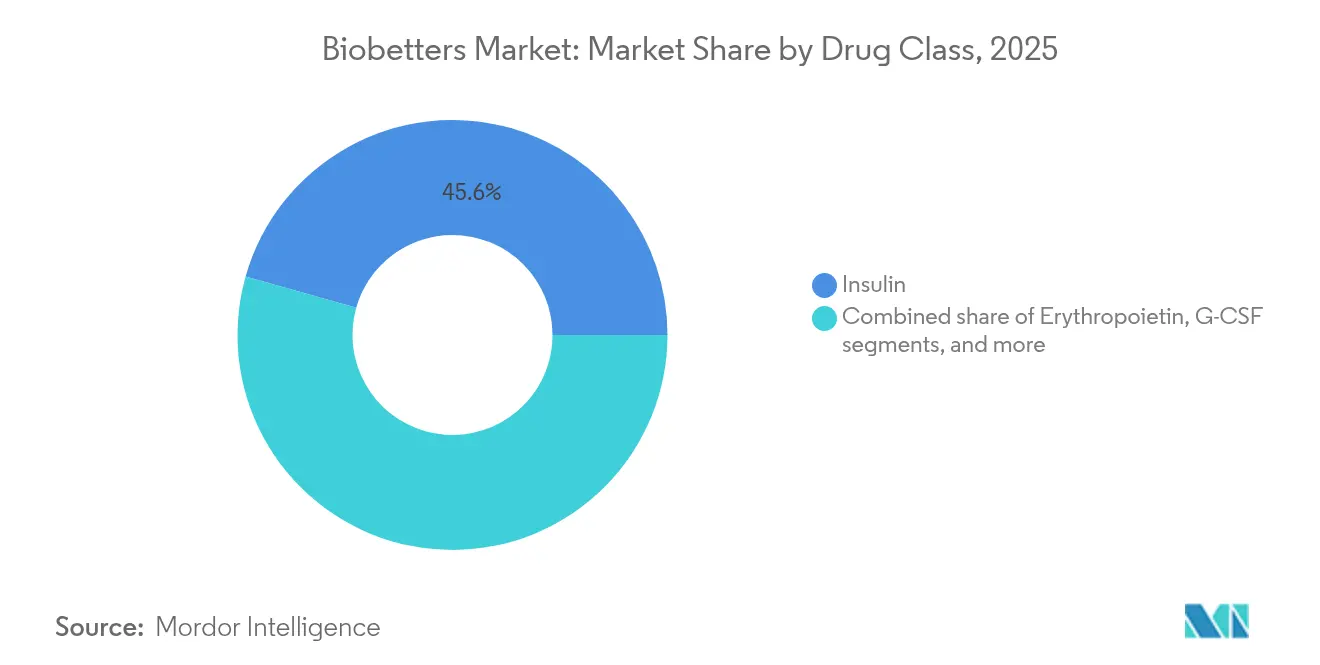
- Per classe di farmaci, l'insulina ha dominato il mercato dei biobetter con il 45.62% nel 2025; si prevede che gli anticorpi monoclonali cresceranno a un CAGR del 9.93% fino al 2031.
- Per quanto riguarda la via di somministrazione, la somministrazione sottocutanea ha rappresentato il 71.62% della quota di mercato dei biobetters nel 2025, mentre si prevede che le formulazioni orali cresceranno a un CAGR del 10.21% entro il 2031.
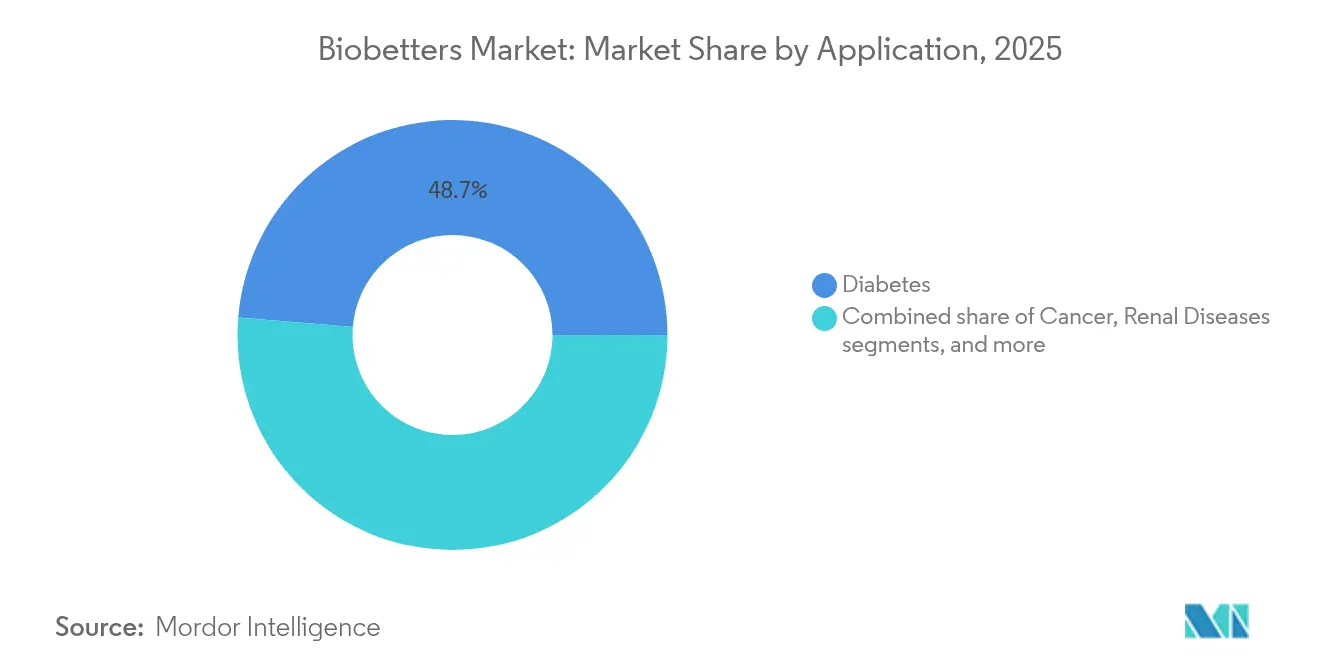
- Per applicazione, nel 48.71 il diabete rappresentava il 2025% del mercato dei biobetters e l'oncologia sta registrando un CAGR dell'11.02% fino al 2031.
- In base al canale di distribuzione, nel 53.41 le farmacie ospedaliere detenevano il 2025% della quota di mercato di Biobetters; si prevede che i canali online registreranno la crescita più rapida, con un CAGR dell'11.35% entro il 2031.
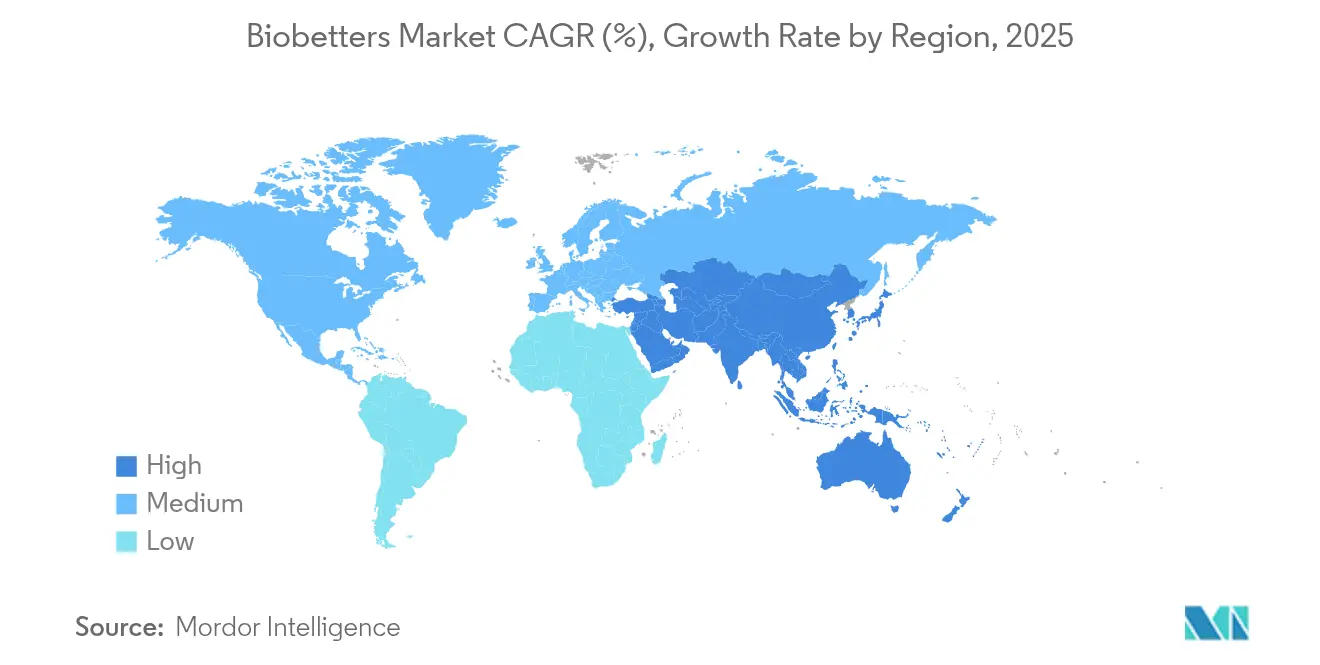
- Per regione, il Nord America ha mantenuto una quota del 47.98% del mercato dei biobetters nel 2025, mentre l'area Asia-Pacifico è sulla buona strada per un CAGR del 9.31% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale Biobetters
Analisi dell'impatto del conducente
| Guidatore | (`) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente peso delle malattie croniche | + 1.8% | Globale; più forte in Nord America e in Europa | A lungo termine (≥ 4 anni) |
| Scadenza del brevetto dei farmaci biologici di successo | + 2.1% | Globale; concentrato nei mercati sviluppati | Medio termine (2-4 anni) |
| Crescente domanda di formulazioni a lunga durata d'azione | + 1.5% | Nord America e UE; diffusione in Asia-Pacifico | Medio termine (2-4 anni) |
| Progressi nell'ingegneria proteica sito-specifica | + 1.2% | Globale; guidato da Stati Uniti e Germania | A lungo termine (≥ 4 anni) |
| Espansione dei modelli di rimborso basati sul valore | + 0.9% | Nord America ed Europa occidentale | A breve termine (≤ 2 anni) |
| Aumento della capacità di sviluppo dei contratti biologici | + 0.7% | Globale; capacità importante nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente peso delle malattie croniche
Le malattie croniche rappresentano ormai la maggior parte della mortalità globale, alimentando la domanda a lungo termine di terapie in grado di modificare il decorso della malattia. L'Organizzazione Mondiale della Sanità prevede che le patologie croniche contribuiranno al 73% di tutti i decessi entro il 2030 [1] Organizzazione Mondiale della Sanità, “Global Status Report on Noncommunicable Diseases,” who.int . Il diabete e l'oncologia sono in prima linea, dove i biofarmaci prometteranno un controllo glicemico più preciso e una distruzione più mirata delle cellule tumorali. L'insulina NNC2215 di Novo Nordisk, sensibile al glucosio, esemplifica questo cambiamento modulando la propria attività in risposta alle fluttuazioni glicemiche in tempo reale, riducendo così il rischio di ipoglicemia. Gli enti pagatori privilegiano sempre più i prodotti in grado di prevenire ricoveri ospedalieri e complicazioni a lungo termine, rafforzando la convenienza economica dei biofarmaci, sebbene costosi ma economicamente vantaggiosi. Anche le autorità regolatorie stanno dando priorità alle procedure di revisione accelerate per i farmaci che rispondono a chiare esigenze insoddisfatte nei percorsi di cura delle malattie croniche.
Scadenza del brevetto di Blockbuster Biologics
La progressiva scadenza dei brevetti sta creando un divario di fatturato di 180 miliardi di dollari, poiché farmaci di lunga data come Humira perdono l'esclusività [2] Health Affairs, “The Patent Cliff and Innovation,” healthaffairs.org . Sebbene i biosimilari abbiano conquistato una parte di questo spazio, gli ostacoli imposti dai prontuari e le strutture di rimborso hanno lasciato una domanda significativa inesplorata. Gli sviluppatori stanno cogliendo l'opportunità di lanciare varianti biobetter che estendono la durata del brevetto migliorando i regimi di dosaggio, l'efficacia o la sicurezza. Le linee guida della FDA sull'intercambiabilità hanno inavvertitamente spostato gli incentivi verso gli studi di superiorità, dove la dimostrazione di chiari vantaggi clinici può aggirare le complessità degli studi di switch [3] Federal Register, “Guidance for Industry: Interchangeability of Biological Products,” federalregister.gov . I grandi accordi di licenza del 2024 hanno rispecchiato questo cambiamento, con diversi accordi che hanno superato 1 miliardo di dollari, mentre le aziende si affrettavano a compensare le entrate perse a causa dell'erosione dei generici.
Crescente domanda di formulazioni a lunga durata d'azione
La non aderenza ai farmaci biologici comporta un costo annuo di 100 miliardi di dollari a livello globale. Le tecnologie a lunga durata d'azione mirano a risolvere questo problema riducendo la frequenza delle iniezioni. La partnership di Eli Lilly con Camurus sottolinea il crescente interesse delle aziende per le piattaforme di somministrazione che estendono l'attività del GLP-1 da settimanale a mensile. La pegilazione e la coniugazione del pro-farmaco consentono un rilascio costante del farmaco, migliorandone l'efficacia nella pratica clinica e riducendo le visite cliniche. Le autorità regolatorie stanno supportando percorsi di somministrazione semplificati quando la superiorità farmacocinetica rispetto ai vecchi iniettabili è dimostrata in modo convincente.
Progressi nell'ingegneria proteica sito-specifica
Metodi di ingegneria di precisione come la legatura mediata da sortasi stanno producendo coniugati anticorpo-farmaco omogenei con rapporti farmaco-anticorpo prevedibili. L'approvazione da parte della FDA di ADC sito-specifici nel 2024 ha segnalato l'accettazione generalizzata di queste tecniche. La glico-ottimizzazione migliora ulteriormente la funzione effettrice e la sintesi acellulare accelera lo screening delle varianti, riducendo i cicli di sviluppo. Poiché queste tecnologie sono difficili da replicare, forniscono anche barriere durevoli alla proprietà intellettuale contro l'erosione dei biosimilari.
Analisi dell'impatto delle restrizioni
| Analisi dell'impatto delle restrizioni | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di sviluppo e produzione | -1.4% | Globale; più acuto nelle aziende biotecnologiche più piccole | A lungo termine (≥ 4 anni) |
| Intensificazione della concorrenza sui prezzi dei biosimilari | -1.1% | Mercati sviluppati; effetto attenuato nei mercati emergenti | Medio termine (2-4 anni) |
| Incertezza normativa per le nuove tecnologie di modifica | -0.9% | Globale; più pronunciato negli Stati Uniti e nell'Unione Europea | A breve termine (≤ 2 anni) |
| Accesso limitato alle piattaforme di glicoanalisi ad alto rendimento | -0.6% | Globale; lacuna critica nei centri biotecnologici emergenti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di sviluppo e produzione
La spesa media per un programma completo di biobetter raggiunge i 2.3 miliardi di dollari, superando ampiamente i budget tipici per i biosimilari. Dimostrare la superiorità richiede studi ampi e lunghi e analisi specializzate che possono comportare un aumento dei costi di caratterizzazione di 50-100 milioni di dollari. La produzione è altrettanto ad alta intensità di capitale, spesso richiedendo fasi di purificazione o formulazione personalizzate che non possono essere integrate nelle linee di biosimilari esistenti. Queste realtà finanziarie hanno favorito il consolidamento, con le aziende farmaceutiche ricche di liquidità che hanno assorbito innovatori più piccoli per assicurarsi una pipeline più completa.
Intensificazione della concorrenza sui prezzi dei biosimilari
La penetrazione dei biosimilari ha superato l'80% entro cinque anni dal lancio nelle categorie oncologiche, costringendo i prodotti originatori a sconti medi di oltre il 50%. La conseguente erosione dei prezzi mette a repentaglio il posizionamento premium, essenziale per una migliore diffusione dei biosimilari. I gestori dei benefit farmaceutici sfruttano le dimensioni di mercato per negoziare sconti consistenti, in particolare per le classi di inibitori del TNF e anti-VEGF. Gli sviluppatori si concentrano quindi su aree in cui la replicazione dei biosimilari è tecnicamente difficoltosa, come i coniugati anticorpo-farmaco e le insuline a lunga durata d'azione, per sostenere la differenziazione.
Analisi del segmento
Per classe di farmaci: l'innovazione nell'insulina guida la leadership di mercato
L'insulina ha mantenuto il 45.62% della quota di mercato dei biobetters nel 2025, consolidando il suo status di principale contributore tra le classi di farmaci al mercato dei biobetters. La sua posizione dominante riflette sia il crescente impatto globale del diabete sia la complessità del raggiungimento di un controllo glicemico preciso, che orienta la concorrenza verso versioni clinicamente migliorate piuttosto che semplici copie. Gli anticorpi monoclonali, sebbene inferiori in termini di fatturato assoluto, hanno registrato la crescita più rapida, con un CAGR del 9.93% grazie alle innovazioni nei coniugati anticorpo-farmaco che ampliano gli indici terapeutici.
L'impulso del segmento è dimostrato da candidati sensibili al glucosio come NNC2215 di Novo Nordisk, che modula automaticamente la potenza per mitigare l'ipoglicemia, un rischio segnalato fino al 70% dei pazienti trattati con insulina. Queste innovazioni prolungano la durata dei brevetti, creano forti barriere al passaggio da un farmaco all'altro e contribuiscono a sostenere i prezzi premium nel mercato dei farmaci biosimilari. La crescita dei fattori stimolanti le colonie di granulociti e dei fattori antiemofilici continua, sebbene l'adozione sia frenata dall'invasione dei biosimilari e, nel caso dell'eritropoietina, dai persistenti dibattiti sulla sicurezza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per via di somministrazione: dominanza sottocutanea sfidata
L'iniezione sottocutanea ha rappresentato il 71.62% del mercato dei biobetters nel 2025, grazie alla familiarità dei pazienti e al vantaggio di risparmiare la funzionalità renale bypassando il metabolismo di primo passaggio. La somministrazione orale, sebbene ancora agli albori, sta registrando un rapido CAGR del 10.21%, grazie alle nuove tecnologie basate su nanoparticelle e sostanze enteriche che proteggono le proteine attraverso il tratto gastrointestinale. Se i prossimi programmi di insulina orale dovessero dimostrare la bioequivalenza, le dimensioni del mercato dei biobetters legate alla terapia del diabete potrebbero aumentare notevolmente.
Le vie endovenose rimangono indispensabili per il dosaggio in terapia intensiva e per i regimi ad alto titolo, mentre la somministrazione inalatoria è mirata alle patologie respiratorie e alla distribuzione sistemica di proteine di dimensioni minori. I consorzi tra università e industria stanno superando la degradazione gastrica attraverso l'incapsulamento liposomiale e polimeri mucoadesivi, alimentando la speranza che le forme orali monogiornaliere possano raggiungere la fase avanzata di sperimentazione entro i prossimi cinque anni. Il successo in questo caso eroderebbe la barriera iniettiva che attualmente scoraggia alcuni pazienti dall'iniziare la terapia biologica.
Per applicazione: il diabete è in testa mentre l'oncologia accelera
Le terapie per il diabete hanno generato il 48.71% del mercato dei biobetter nel 2025, grazie a sistemi di rimborso consolidati e alla natura cronica del trattamento. I dati sull'aderenza nel mondo reale illustrano il valore economico di un migliore controllo glicemico, incentivando gli enti pagatori a finanziare terapie premium che riducono le complicanze a lungo termine. L'oncologia, tuttavia, sta crescendo a un CAGR dell'11.02% e potrebbe ridurre il divario di fatturato entro il 2030.
Recenti studi su coniugati anticorpo-farmaco come il pivekimab sunirina, che ha ottenuto una risposta complessiva dell'85% in un raro sottotipo di leucemia, sottolineano l'impatto clinico dei costrutti di nuova generazione. La crescita dell'oncologia beneficia degli incentivi per i farmaci orfani e dei percorsi accelerati che riducono i tempi di commercializzazione, rendendola un punto focale per il capitale di rischio e le alleanze strategiche con le aziende farmaceutiche che mirano ad ampliare il mercato dei biobetter.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il dominio degli ospedali sotto la pressione digitale
Le farmacie ospedaliere hanno contribuito al 53.41% del fatturato del 2025 nel mercato dei biobetters, riflettendo i requisiti della catena del freddo e la preferenza dei medici per ambienti di somministrazione controllati. Tuttavia, i canali online si stanno espandendo rapidamente con un CAGR dell'11.35%, supportati da solide piattaforme logistiche che proteggono i prodotti termosensibili. I punti vendita al dettaglio rimangono un punto di riferimento per i pazienti cronici stabili, mentre le farmacie specializzate gestiscono regimi terapeutici complessi per le malattie rare.
Il COVID-19 ha catalizzato la domanda di assistenza domiciliare, spingendo le grandi catene farmaceutiche a investire in sistemi di conservazione a freddo, app di monitoraggio remoto e servizi di rifornimento automatico. I quadri normativi si stanno evolvendo per garantire la convalida delle prescrizioni elettroniche e la parità di rimborso, il che suggerisce che la distribuzione digitale minerà progressivamente il predominio degli ospedali nel mercato dei prodotti biologici.
Analisi geografica
Il Nord America ha generato il 47.98% del fatturato globale del mercato dei biobetter nel 2025. Gli Stati Uniti consolidano questa leadership attraverso un quadro normativo della FDA che premia la superiorità clinica e un sistema di pagamento disposto a rimborsare terapie differenziate a tariffe maggiorate. L'elevata densità di capitale di rischio e un ecosistema integrato tra mondo accademico e biotecnologico accelerano la traduzione delle innovazioni di laboratorio in attività di fase avanzata. Il Canada, pur essendo più piccolo, rispecchia queste dinamiche in un contesto a pagatore unico che esamina attentamente il rapporto costo-efficacia ma approva comunque le innovazioni che offrono benefici quantificabili per i pazienti.
L'Europa mantiene una dimensione significativa grazie alla revisione centralizzata dell'Agenzia Europea per i Medicinali (EMA), sebbene le negoziazioni nazionali sui rimborsi introducano complessità nella definizione dei prezzi. La Germania si distingue per la sua base produttiva farmaceutica e per le politiche di rimborso che riconoscono un valore terapeutico aggiunto. L'indipendenza normativa del Regno Unito dopo la Brexit potrebbe accelerare le approvazioni locali, rendendolo un trampolino di lancio interessante per l'espansione europea. Le valutazioni delle tecnologie sanitarie attribuiscono importanza ai dati sugli esiti reali, indirizzando gli investimenti verso biobetter che forniscono benefici clinici misurabili.
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 9.31% che supera qualsiasi altra area geografica. La Cina ha avviato riforme politiche che condensano le tempistiche di revisione per i biologici innovativi, consentendo a campioni nazionali come Hansoh Pharmaceutical di attrarre partner globali; la licenza da 2 miliardi di dollari di Regeneron per l'agonista duale GLP-1/GIP HS-20094 ne è un ottimo esempio. L'invecchiamento demografico del Giappone alimenta la domanda di biologici per le malattie croniche, mentre la Corea del Sud sfrutta gli incentivi governativi e la capacità produttiva avanzata per diventare un polo regionale per lo sviluppo di contratti. L'ampio bacino di pazienti dell'India e il miglioramento della copertura assicurativa promettono un futuro rialzo, ma i controlli sui prezzi attualmente frenano l'adesione ai premi.
Panorama normativo
In genere, i biobetter non dispongono di un percorso regolatorio dedicato nei principali mercati e vengono valutati come nuove entità biologiche nell'ambito di domande di autorizzazione complete per farmaci biologici, mentre i biosimilari utilizzano quadri di comparabilità abbreviati ai sensi del BPCI Act negli Stati Uniti e delle normative sui biosimilari dell'EMA in Europa. Questa distinzione influisce sulle aspettative in termini di evidenze, poiché gli sponsor che perseguono versioni clinicamente differenziate in genere necessitano di dati comparativi diretti che dimostrino la superiorità in termini di praticità di somministrazione, profilo di sicurezza o efficacia, piuttosto che basarsi esclusivamente sulla similarità analitica.
Gli aggiornamenti normativi nel periodo 2025-2026 hanno continuato a porre l'accento sullo sviluppo di biosimilari guidato dall'analisi dei dati, influenzando il modo in cui le aziende farmaceutiche pianificano le strategie del ciclo di vita dei prodotti di riferimento. Nel marzo 2026, la FDA ha pubblicato una bozza di linee guida rivista in formato domande e risposte per facilitare l'autorizzazione all'immissione in commercio di biosimilari e prodotti intercambiabili, e nell'ottobre 2025 la bozza di linee guida della FDA ha raccomandato di ridurre gli studi di efficacia comparativa e, in generale, ha sconsigliato di sostituire gli studi per l'intercambiabilità. In Europa, l'EMA ha pubblicato un documento di riflessione sugli approcci clinici personalizzati nello sviluppo di biosimilari, ribadendo la necessità di ridurre caso per caso i requisiti clinici quando le evidenze analitiche e farmacocinetiche sono solide. Anche il lavoro a livello UE su una proposta di legge europea sulle biotecnologie (2025) indica un impulso politico volto a semplificare e accelerare le procedure relative alle biotecnologie.
Panorama competitivo
La concorrenza sul mercato di Biobetters è moderata, con i principali attori che bilanciano le ingenti riserve di capitale con l'agilità degli innovatori più piccoli. I leader farmaceutici globali dispongono di ampie reti cliniche, competenza normativa e scala produttiva, che consente loro di ridurre i rischi dei programmi in fase avanzata. Le aziende biotecnologiche specializzate si differenziano grazie a tecnologie ingegneristiche proprietarie che creano molecole difficili da copiare. Le licenze strategiche sono quindi diventate la via di commercializzazione prevalente, come dimostrano l'alleanza da 9.1 miliardi di dollari tra BioNTech e Bristol Myers Squibb per gli anticorpi bispecifici e l'acquisizione da parte di AbbVie per 1.7 miliardi di dollari del portafoglio di anticorpi TL1A di FutureGen.
I fossati tecnologici si concentrano su coniugazione sito-specifica, pegilazione avanzata e sistemi di somministrazione che consentono di allungare gli intervalli di dosaggio. Queste piattaforme non solo migliorano i profili clinici, ma stabiliscono anche un solido patrimonio brevettuale, proteggendo i ricavi dall'invasione dei biosimilari. Le dinamiche di accesso al mercato si stanno evolvendo con l'adozione da parte degli enti pagatori di contratti basati sul valore, spingendo i fornitori a collegare il rimborso ai risultati a livello di paziente. Le aziende investono quindi massicciamente in programmi di real-world evidence che quantificano la riduzione dei ricoveri ospedalieri, il miglioramento dell'aderenza terapeutica e il miglioramento della qualità della vita.
Le opportunità di mercato persistono nelle malattie rare e nelle condizioni croniche complesse, dove la concorrenza biologica rimane limitata. Con la crescente distribuzione delle capacità produttive, in particolare attraverso le CDMO dell'area Asia-Pacifico, le aziende di medie dimensioni possono ora scalare la produzione senza dover costruire strutture multimiliardarie. Ciononostante, l'incertezza normativa relativa alla dimostrazione della superiorità clinica e la pressione costante derivante dall'erosione dei prezzi dei biosimilari mantengono una tensione competitiva che incoraggia fusioni, acquisizioni incentrate sulla tecnologia e accordi di sviluppo con condivisione del rischio con produttori a contratto e spin-out accademici.
Leader del settore Biobetters
Amgen Inc.
Novo Nordisk A/s
F. Hoffmann-La Roche
Biogen
Merck & Co., Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Teva Pharmaceutical Industries Ltd. e Polpharma Biologics hanno annunciato un accordo di licenza esclusiva per la commercializzazione del biosimilare di ocrelizumab PB018 in diverse regioni, tra cui Stati Uniti, Europa e Brasile. L'accordo amplia l'accesso a un'importante classe di terapie anti-CD20, aumentando al contempo la pressione competitiva sui prodotti di riferimento con la scadenza dei periodi di esclusività. Inoltre, rafforza il ruolo delle licenze come principale strategia per scalare i portafogli di farmaci biologici in fase avanzata di sviluppo, senza internalizzare completamente i rischi di sviluppo e produzione.
- Marzo 2026: Samsung Bioepis ed Epis NexLab hanno stipulato un accordo di collaborazione e licenza con G2GBIO per lo sviluppo di un candidato farmaco a base di semaglutide a lunga durata d'azione, utilizzando la piattaforma di somministrazione di farmaci basata su microsfere di G2GBIO. La collaborazione testimonia il continuo investimento nell'ingegneria di formulazione e somministrazione per estendere gli intervalli di dosaggio delle terapie metaboliche ad alta richiesta. Partnership basate su piattaforme come questa possono accelerare l'ingresso in programmi di sviluppo di farmaci biologici differenziati, mettendo in contatto sviluppatori di farmaci biologici affermati con tecnologie specializzate a lunga durata d'azione.
- Giugno 2024: Simcere Zaiming (Simcere Pharmaceutical Group) ha ricevuto l'autorizzazione all'immissione in commercio da parte dell'NMPA cinese per Enlituo (cetuximab beta), un anticorpo monoclonale di nuova generazione mirato all'EGFR. L'approvazione evidenzia la rapidità con cui le innovazioni nel campo degli anticorpi vengono elaborate in Cina e conferma il ruolo del mercato locale come piattaforma di lancio e scalabilità per i farmaci biologici modificati. Inoltre, innalza il livello di competitività nella terapia mirata all'EGFR, aggiungendo un'ulteriore opzione terapeutica a base di anticorpi oltre ai prodotti di riferimento di prima generazione.
Ambito e metodologia
Secondo quanto riportato nel documento, i biobetter, noti anche come biosuperiori, sono farmaci a base di proteine ricombinanti appartenenti alla stessa classe di un biofarmaco esistente, ma non identici e superiori all'originale. Non si tratta di un farmaco completamente nuovo, né di una versione generica di un farmaco già esistente. Sono prodotti biologici sviluppati con l'obiettivo di migliorare l'efficacia clinica, aumentare la tollerabilità e ridurre la frequenza di somministrazione. I biobetter rappresentano versioni migliorate dei farmaci biologici già in uso. Il mercato dei biofarmaci è segmentato per classe di farmaco (biofarmaci a base di eritropoietina, biofarmaci a base di insulina, biofarmaci a base di G-CSF, biofarmaci a base di anticorpi monoclonali, biofarmaci anti-fattore emofilico e altri biofarmaci biologici), applicazione (cancro, diabete, malattie renali, malattie neurodegenerative, disturbi genetici e altri), via di somministrazione (sottocutanea, orale, inalatoria, endovenosa e altre), canale di distribuzione (farmacie ospedaliere, farmacie al dettaglio e farmacie online) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze di mercato stimate per 17 diversi paesi nelle principali regioni del mondo. Il rapporto offre il valore (in milioni di dollari USA) per i segmenti sopra menzionati.
| L'eritropoietina |
| Insulina |
| G-CSF |
| Anticorpi monoclonali |
| Fattore antiemofilico |
| Altre classi di farmaci |
| Sottocutaneo |
| endovenoso |
| per via inalatoria |
| Orale |
| Altre vie di somministrazione |
| Cancro |
| Diabete |
| Malattie renali |
| Malattie neurodegenerative |
| Disturbi genetici |
| Malattie infettive |
| Altre applicazioni |
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| Farmacie online |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Di Drug Class | L'eritropoietina | |
| Insulina | ||
| G-CSF | ||
| Anticorpi monoclonali | ||
| Fattore antiemofilico | ||
| Altre classi di farmaci | ||
| Per via di amministrazione | Sottocutaneo | |
| endovenoso | ||
| per via inalatoria | ||
| Orale | ||
| Altre vie di somministrazione | ||
| Per Applicazione | Cancro | |
| Diabete | ||
| Malattie renali | ||
| Malattie neurodegenerative | ||
| Disturbi genetici | ||
| Malattie infettive | ||
| Altre applicazioni | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio | ||
| Farmacie online | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale e la crescita prevista del mercato dei biobetter?
Il mercato dei biobetters ammonta a 67.07 miliardi di dollari nel 2026 e si prevede che raggiungerà i 97.91 miliardi di dollari entro il 2031, con un CAGR dell'7.86%.
Quale classe di farmaci detiene la quota maggiore del mercato dei prodotti biobetter?
L'insulina è leader nel panorama delle classi di farmaci con una quota del 45.62%, grazie al suo ruolo fondamentale nella cura del diabete e alla complessità tecnica che favorisce prodotti differenziati.
Perché gli anticorpi monoclonali sono il segmento in più rapida crescita?
Le tecnologie innovative di coniugazione anticorpo-farmaco e l'ingegneria proteica sito-specifica stanno incrementando il tasso di crescita annuo composto (CAGR) degli anticorpi monoclonali del 9.93%, migliorando il targeting tumorale e i profili di sicurezza.
Quale regione si sta espandendo più rapidamente e cosa ne determina lo slancio?
L'area Asia-Pacifico sta crescendo a un CAGR del 9.31%, trainata dalla modernizzazione della regolamentazione, dalla nuova capacità di bioproduzione e dall'aumento della spesa sanitaria in Cina, Giappone e Corea del Sud.
Qual è il principale ostacolo commerciale per gli sviluppatori di biobetter nei mercati maturi?
L'intensificarsi della concorrenza sui prezzi dei farmaci biosimilari costringe gli sponsor di Biobetter a dimostrare chiari vantaggi clinici che giustifichino prezzi più elevati nelle negoziazioni con i pagatori.


