

Dimensioni e quota di mercato dei peptidi bioattivi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.71 miliardo di dollari |
| Dimensione del mercato (2031) | 5.28 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.31% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei peptidi bioattivi a cura di Mordor Intelligence
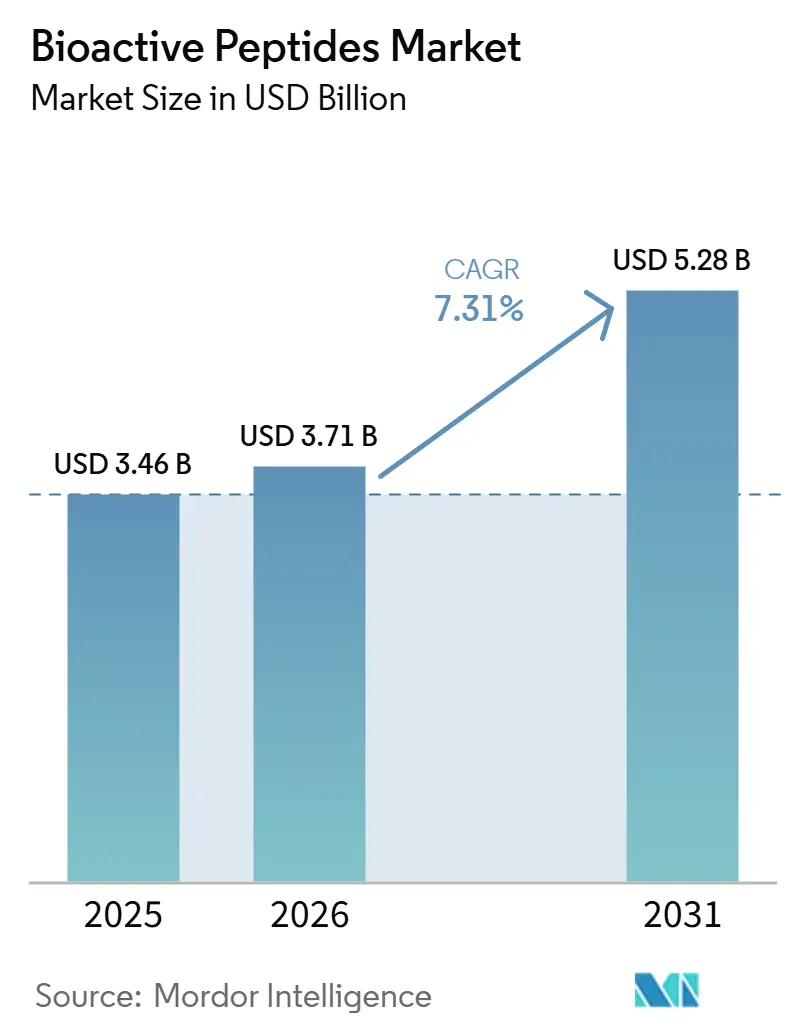
Si prevede che il mercato dei peptidi bioattivi raggiungerà un valore di 3.46 miliardi di dollari nel 2025, 3.71 miliardi di dollari nel 2026 e 5.28 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.31% dal 2026 al 2031.
Il mercato dei peptidi bioattivi è sostenuto dalla domanda di ingredienti funzionali nei settori alimentare, nutraceutico e farmaceutico. Gli studi clinici sugli esiti cardiometabolici e metabolici offrono ai produttori una base più solida per il posizionamento dei prodotti. L'invecchiamento della popolazione, inoltre, mantiene vivo l'interesse per la nutrizione preventiva piuttosto che per il trattamento reattivo. Investire nella produzione di peptidi terapeutici può ridurre i costi di produzione per i prodotti alimentari che utilizzano le relative capacità di sintesi e purificazione. Il mercato dei peptidi bioattivi si trova tuttavia ad affrontare un difficile equilibrio tra la dimostrazione della bioattività, la sua conservazione durante la digestione e il rispetto dei diversi requisiti normativi regionali, poiché ciascuno di questi requisiti può influenzare le scelte di formulazione, il tipo di evidenza richiesta da un fornitore, il costo di produzione e i tempi di lancio a livello regionale.
Punti chiave del rapporto
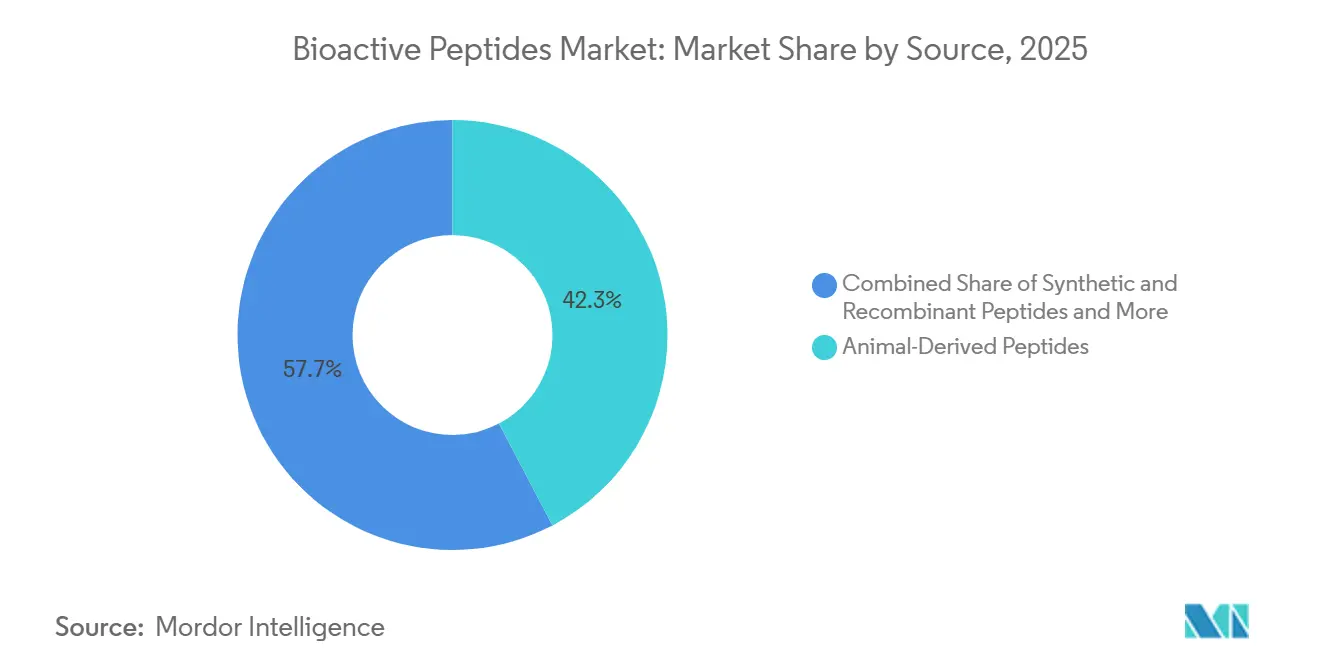
- In base alla fonte, i peptidi di origine animale detenevano una quota del 42.31% del fatturato globale nel 2025, mentre si prevede che i peptidi sintetici e ricombinanti cresceranno a un tasso annuo composto (CAGR) dell'11.58% fino al 2031.
- In termini di bioattività e funzione, i peptidi antipertensivi detenevano il 34.24% della quota di mercato dei peptidi bioattivi nel 2025, mentre si prevede che i peptidi antidiabetici e inibitori della DPP-IV cresceranno a un CAGR del 9.22% fino al 2031.
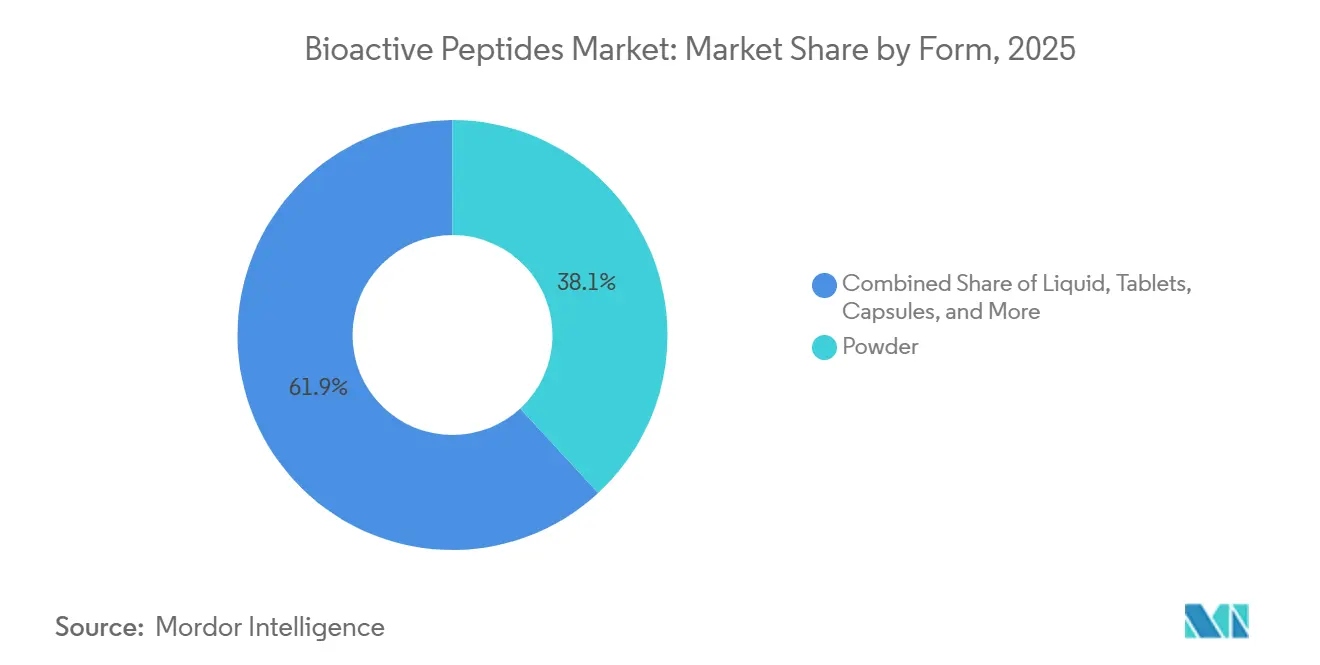
- Per tipologia di prodotto, nel 2025 le polveri rappresentavano il 38.14% del fatturato globale, mentre si prevede che le formulazioni liquide cresceranno a un tasso annuo composto (CAGR) dell'8.82% fino al 2031.
- Per quanto riguarda gli utenti finali, i produttori di alimenti e bevande detenevano una quota del 35.65% del fatturato degli utenti finali nel 2025, mentre si prevede che le CDMO (Contract Development and Manufacturing Organizations) cresceranno a un tasso annuo composto del 10.95% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 37.61% del fatturato globale, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.25% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei peptidi bioattivi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione degli alimenti funzionali e dei nutraceutici | + 2.3% | Presente a livello globale, con una forte presenza in Nord America, Unione Europea e nelle aree urbane dell'area Asia-Pacifico. | Medio termine (2-4 anni) |
| Crescente domanda di soluzioni per la sanità preventiva e l'invecchiamento sano | + 1.7% | Nord America, UE, Giappone, Corea del Sud | A lungo termine (≥ 4 anni) |
| Crescita nel settore della nutrizione sportiva e della nutrizione medica. | + 1.1% | Nord America, centri urbani dell'area Asia-Pacifico, Europa | Medio termine (2-4 anni) |
| Progressi nell'idrolisi enzimatica, nella purificazione e nella sintesi dei peptidi | + 0.9% | UE, Nord America, regione Asia-Pacifico, inclusi India e Cina. | A breve termine (≤ 2 anni) |
| Scoperta di peptidi e previsione della bioattività mediante intelligenza artificiale | + 0.7% | Nord America, UE, APAC | Medio termine (2-4 anni) |
| Valorizzazione e riciclo dei sottoprodotti proteici derivanti da prodotti lattiero-caseari, ittici e agroindustriali. | + 0.6% | UE, APAC, Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione degli alimenti funzionali e dei nutraceutici
Il mercato dei peptidi bioattivi trae vantaggio dalla ricerca da parte delle aziende alimentari di ingredienti con sequenza specifica e supporto clinico. La domanda dei consumatori si sta spostando dai generici integratori proteici verso prodotti associati alla salute cardiometabolica, immunitaria e intestinale. Una revisione del 2025 ha riportato che i peptidi derivati dagli alimenti possono influenzare il controllo glicemico attraverso l'attivazione di IRS-1/PI3K/Akt e la traslocazione di GLUT4 mediata da AMPK [1] Y. Gao et al., “Bioactive Peptides and Metabolic Health: A Mechanistic Review,” Bioactive Chemistry, sciencedirect.com . La revisione ha anche descritto effetti che coinvolgono adipochine, HMG-CoA reduttasi e segnalazione NF-κB/MAPK. Questi molteplici meccanismi consentono a latticini, bevande e barrette fortificati di supportare posizioni salutistiche più specifiche. I fornitori che documentano sia il meccanismo che il risultato possono supportare contratti di maggior valore e rapporti di fornitura più duraturi, in particolare quando le aziende alimentari di marca necessitano di prove che possano essere utilizzate in modo coerente nello sviluppo del prodotto, nelle discussioni tecniche e nelle posizioni salutistiche rivolte ai consumatori.
Crescente domanda di soluzioni per la sanità preventiva e l'invecchiamento sano
L'invecchiamento della popolazione in Nord America, Giappone ed Europa occidentale sostiene la domanda di peptidi utilizzati nell'alimentazione per la sarcopenia, l'ipertensione e il declino metabolico. Uno studio randomizzato, in doppio cieco e controllato con placebo del 2025, condotto su 114 partecipanti pre-ipertesi e ipertesi, ha rilevato che l'HCP-C7C12 ha ridotto la pressione sanguigna sistolica del 9.41% e la pressione sanguigna diastolica del 9.53% in 8 settimane. Lo studio ha anche riportato effetti sul microbiota simili a quelli dei prebiotici e l'attivazione di vie metaboliche associate alla produzione di butirrato. Queste evidenze collegano gli ingredienti antipertensivi a benefici metabolici che vanno oltre la gestione della pressione sanguigna. Il mercato dei peptidi bioattivi, pertanto, vanta una solida base di domanda focalizzata sulla salute nelle regioni con popolazioni anziane. L'inibizione dell'ACE, gli effetti sul microbiota e la funzione endoteliale conferiscono a questa categoria rilevanza per diverse esigenze di salute dei consumatori, consentendo di considerare un singolo ingrediente ben supportato in prodotti mirati alla pressione sanguigna, alla salute digestiva, all'invecchiamento sano e a un più ampio supporto metabolico.
Progressi nell'idrolisi enzimatica, nella purificazione e nella sintesi dei peptidi
I progressi nella produzione stanno migliorando la precisione e riducendo i costi ricorrenti nel mercato dei peptidi bioattivi. Uno studio del 2025 ha riportato un'Alcalase immobilizzata che ha mantenuto il 50% dell'attività catalitica dopo 7 cicli di riutilizzo e ha operato a temperature fino a 70 °C e pH fino a 12. Un articolo del 2026 ha descritto Aqualigase, una proteasi ingegnerizzata che ha permesso la condensazione del legame peptidico in un unico passaggio in fase acquosa senza solventi organici ed è stata applicata alla sintesi del teriparatide. Questi metodi affrontano i costi di sostituzione degli enzimi e di smaltimento dei solventi. Chi adotta per primo queste tecnologie può utilizzare un costo per grammo inferiore sia per proteggere i margini sia per offrire prezzi degli ingredienti più competitivi. Un migliore controllo della produzione supporta anche le specifiche costanti richieste dai clienti del settore alimentare e della nutrizione clinica, dove le variazioni del profilo peptidico, del gusto, della solubilità o della stabilità possono determinare se un ingrediente può passare dai test di laboratorio a una formulazione commerciale ripetibile.
Scoperta di peptidi e previsione della bioattività mediante intelligenza artificiale
La scoperta assistita dall'intelligenza artificiale può abbreviare il percorso da un database di sequenze proteiche a un candidato preclinico. Una revisione del 2024 ha spiegato che i modelli di apprendimento automatico addestrati su dati di bioattività possono prevedere la potenza, la selettività e la tossicità dei peptidi prima della sintesi in laboratorio. Questo aiuta i team di ricerca a dare priorità ai candidati e a utilizzare la capacità di laboratorio in modo più selettivo. Il mercato dei peptidi bioattivi può trarre vantaggio quando i programmi di scoperta identificano composti con una differenziazione funzionale più chiara. L'approccio è rilevante per la ricerca sui peptidi in ambito alimentare e farmaceutico perché ogni programma inizia con un ampio insieme di possibili sequenze. Non elimina la necessità di validazione clinica, procedure regolatorie o scalabilità della produzione. Può invece consentire di concentrare questi investimenti successivi sui candidati più promettenti, aiutando i team di ricerca a decidere quali sequenze meritano di essere sintetizzate, sottoposte a screening, formulate e di affrontare i programmi clinici e regolatori più impegnativi richiesti prima dell'uso commerciale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di produzione, purificazione e validazione clinica. | -1.5% | Global | A breve termine (≤ 2 anni) |
| Rigorosi requisiti di approvazione per le indicazioni salutistiche, gli alimenti innovativi e gli ingredienti. | -1.1% | UE, Nord America e regione Asia-Pacifico | Medio termine (2-4 anni) |
| Perdita di bioattività durante le fasi di lavorazione, digestione e conservazione. | -0.8% | Global | A lungo termine (≥ 4 anni) |
| Standard di evidenza frammentati nei settori alimentare, degli integratori e farmaceutico. | -0.6% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di produzione, purificazione e validazione clinica.
La produzione di peptidi ad elevata purezza rimane costosa in tutte le fasi di separazione, purificazione e validazione. Una revisione del 2025 ha rilevato che la cromatografia liquida ad alte prestazioni (HPLC) può raggiungere la separazione richiesta per la purezza di grado farmaceutico, ma presenta limitazioni in termini di capitale e produttività per grandi volumi di grado alimentare. La revisione ha anche evidenziato che l'intasamento delle membrane nell'ultrafiltrazione riduce l'efficienza del processo e genera costi di sostituzione. La validazione clinica rappresenta un ulteriore investimento necessario per un fornitore che desidera ottenere un'indicazione sulla salute supportata da prove scientifiche. Questi costi favoriscono le aziende di ingredienti consolidate che possono finanziare programmi clinici e mantenere rapporti con gli enti regolatori. Il mercato dei peptidi bioattivi può quindi concentrare il valore nelle mani di aziende con portafogli ampi, in grado di supportare la ricerca lungo tutto il ciclo di vita del prodotto, assorbire i costi dei programmi non riusciti e utilizzare le consolidate relazioni commerciali per immettere sul mercato ingredienti di successo in molteplici canali alimentari, integratori e clinici.
Rigorosi requisiti di approvazione per le indicazioni salutistiche, gli alimenti innovativi e gli ingredienti.
I percorsi normativi creano una notevole pressione sui tempi di immissione sul mercato dei nuovi ingredienti peptidici. Il regolamento di esecuzione (UE) 2026/1427 della Commissione ha autorizzato l'idrolizzato di membrana d'uovo prodotto enzimaticamente come nuovo alimento nel luglio 2026. Il parere scientifico dell'EFSA del 2025 ha esaminato i peptidi di collagene della membrana d'uovo ai sensi del regolamento (UE) 2015/2283. Il processo illustra il periodo di investimento che può intercorrere tra la fase di scoperta e quella di approvazione della formulazione della dichiarazione. I requisiti variano a seconda del canale alimentare, degli integratori e dei prodotti farmaceutici. Una dichiarazione supportata in un quadro normativo non è necessariamente trasferibile a un altro. Il mercato dei peptidi bioattivi deve quindi gestire la pianificazione dell'approvazione con la stessa attenzione riservata alla pianificazione della formulazione e della produzione, poiché un ingrediente tecnicamente valido può comunque subire ritardi nella commercializzazione se la documentazione a supporto, il livello di utilizzo previsto, il gruppo di consumatori target o la formulazione della dichiarazione non corrispondono ai requisiti dell'autorità competente.
Analisi del segmento
Fonte: I peptidi di origine animale sono in testa, ma le vie sintetiche accelerano
Nel 2025, i peptidi di origine animale detenevano una quota del 42.31% del fatturato globale, supportati da consolidate catene di approvvigionamento di siero di latte, caseina, collagene e gelatina. Le sequenze IPP e VPP derivate dal latte fermentato sono supportate da evidenze cliniche relative agli effetti sulla pressione sanguigna. Le meta-analisi cliniche hanno descritto riduzioni della pressione sistolica di 5.0 mm Hg e della pressione diastolica di 2.3 mm Hg. I peptidi di origine vegetale stanno attirando l'attenzione grazie a legumi, cereali e semi. Le proteine di ceci, colza e canapa sono state analizzate per individuare sequenze candidate con attività inibitoria dell'ACE, della DPP-IV e antiossidante. Le catene di approvvigionamento di origine animale rimangono importanti perché offrono una disponibilità consolidata di materie prime e processi di idrolisi ben definiti. Allo stesso tempo, i produttori di latticini e collagene possono avvalersi di sistemi di approvvigionamento familiari, frazioni proteiche note e relazioni consolidate con i produttori di alimenti e integratori.
I peptidi di origine marina utilizzano pelle, ossa, visceri e gusci di crostacei che altrimenti avrebbero usi di minor valore. Gli idrolizzati proteici di pesce possono contenere dal 60 al 90% di proteine e aminoacidi essenziali associati a rilevanza cardiovascolare. I peptidi derivati da microbi e fermentazione offrono una via alternativa utilizzando substrati di grado alimentare. La fermentazione di precisione con Lactobacillus e Pediococcus può produrre peptidi antiossidanti, antinfiammatori e antidiabetici. I peptidi sintetici e ricombinanti rappresentano la categoria di fonti in più rapida crescita, con una dimensione del mercato dei peptidi bioattivi per questo segmento che si prevede si espanderà a un CAGR dell'11.58% fino al 2031. La capacità CDMO farmaceutica per la sintesi di peptidi in fase solida supporta questa crescita perché gli investimenti in attrezzature, personale qualificato, capacità di purificazione e sistemi di qualità possono aumentare la disponibilità di risorse produttive rilevanti per la produzione di peptidi specializzati. Una revisione del 2026 ha descritto la fotocatalisi e l'elettrochimica come vie emergenti che affrontano i precedenti limiti di costo e sostenibilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per bioattività e funzione: l'ipertensione domina, le sequenze antidiabetiche accelerano
Nel 2025, i peptidi antipertensivi hanno dominato questo segmento con una quota del 34.24%. Le sequenze derivate da latticini, pesce e piante sono supportate da evidenze relative all'inibizione dell'ACE e ai risultati sulla pressione sanguigna. Il mercato dei peptidi bioattivi mantiene la domanda per questi prodotti poiché l'ipertensione ha un ampio pubblico interessato alla nutrizione preventiva. Le frazioni al di sotto di 3 kDa e le frazioni ricche di fenilalanina, triptofano e tirosina hanno mostrato una maggiore attività di scavenging dei radicali liberi. Anche i peptidi antimicrobici stanno attirando l'interesse dell'industria farmaceutica, poiché la ricerca di nuove sequenze antimicrobiche si estende oltre le fonti batteriche convenzionali e supporta l'indagine di candidati con proprietà biologiche differenziate.
Uno studio del 2025 ha identificato più di 12,000 presunti peptidi antimicrobici archeali attraverso la previsione del deep learning [2] R. Laso-Pérez et al., “Deep-Mining the Archaeal Proteome for Antibiotics,” Nature Microbiology, digital.csic.es . I peptidi antidiabetici e inibitori della DPP-IV sono la categoria di bioattività in più rapida crescita, con una dimensione del mercato dei peptidi bioattivi per questo segmento che si prevede aumenterà a un CAGR del 9.22% fino al 2031. Questi peptidi possono supportare il controllo della glicemia attraverso la secrezione di GLP-1 dipendente da CaSR, l'inibizione della DPP-4 e l'inibizione dell'α-amilasi e dell'α-glucosidasi. Una revisione del 2025 ha discusso l'idrolisi enzimatica, la fermentazione e i metodi di incapsulamento per inserire peptidi inibitori della DPP-IV negli alimenti funzionali senza compromettere la bioattività. I peptidi immunomodulatori e antinfiammatori rispondono alla domanda di nutrizione mirata al rafforzamento del sistema immunitario. Allo stesso tempo, le sequenze antitumorali e neuroprotettive rappresentano opportunità commerciali in fase iniziale, che potrebbero acquisire maggiore rilevanza con l'ulteriore sviluppo di evidenze cliniche, sistemi di somministrazione e percorsi normativi.
Per formato: la polvere è leader in termini di costi e scalabilità, il liquido guadagna terreno grazie alla praticità per il consumatore.
Nel 2025, le polveri rappresentavano il 38.14% del fatturato globale. Sono il formato sfuso preferito da molti produttori di alimenti e integratori. La compatibilità con l'essiccazione a spruzzo e la microincapsulazione ne favorisce l'uso commerciale. La lunga stabilità a scaffale e l'elevata concentrazione proteica sono inoltre adatte al commercio di ingredienti. Compresse e capsule sono utilizzate in applicazioni in cui la precisione del dosaggio e le porzioni definite sono importanti. Gel, film orali e semisolidi rivestono un ruolo di primo piano nelle applicazioni cosmetiche e bioattive, inclusi i prodotti a base di collagene per la barriera cutanea e la cicatrizzazione delle ferite.
Si prevede che le formulazioni liquide cresceranno a un tasso annuo composto (CAGR) dell'8.82% fino al 2031, il più alto tra tutte le forme. Gli integratori per la nutrizione sportiva e clinica pronti da bere richiedono formati che combinino gusto e aderenza. Arla Foods Ingredients ha lanciato Lacprodan DI-3092 nel dicembre 2024, un idrolizzato di proteine del siero di latte con ridotta amarezza, 10 g di proteine per 100 ml e bassa viscosità. Il prodotto ha risolto un ostacolo di formulazione che aveva limitato l'uso dei peptidi nella nutrizione medica. Sistemi migliorati di mascheramento del gusto e di stabilizzazione stanno ampliando la gamma di applicazioni per i prodotti liquidi. Il mercato dei peptidi bioattivi sta quindi trovando spazio nei formati premium per il consumatore e per la nutrizione clinica, dove la polvere non è la forma di somministrazione preferita, soprattutto quando un prodotto pronto da bere necessita di una consistenza liscia, una viscosità accettabile, un aspetto stabile e un profilo aromatico che ne favorisca l'uso regolare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i produttori alimentari guidano, le CDMO accelerano grazie al vento favorevole del settore farmaceutico
Nel 2025, i produttori di alimenti e bevande detenevano una quota del 35.65% del fatturato derivante dagli utenti finali. Questa posizione riflette il ruolo dell'arricchimento degli alimenti funzionali e dell'innovazione degli ingredienti lattiero-caseari nella creazione della domanda. Le aziende produttrici di integratori alimentari rappresentano il secondo gruppo di clienti per importanza. La loro domanda è associata a prodotti di marca supportati da validazione clinica. Le aziende farmaceutiche e biotecnologiche ricercano sempre più sequenze personalizzate e brevettabili, piuttosto che idrolizzati standard. I produttori di cosmetici e prodotti per la cura della persona costituiscono un ulteriore canale per i peptidi funzionali derivati dal collagene.
Si prevede che le CDMO (Contract Development and Manufacturing Organizations) cresceranno a un tasso annuo composto (CAGR) del 10.95% fino al 2031, diventando così il gruppo di utenti finali in più rapida crescita. La loro domanda è legata alla produzione in outsourcing di principi attivi farmaceutici a base di peptidi terapeutici. PolyPeptide Group ha indicato una crescita del fatturato del 20-25% per il 2026 a valuta costante nel suo rapporto annuale del 2025. L'azienda ha riportato spese in conto capitale per 110 milioni di euro (126.9 milioni di dollari) nel 2025 per lo sviluppo della capacità produttiva. Le infrastrutture condivise per la purificazione, la liofilizzazione e le GMP (Good Manufacturing Practice) possono potenzialmente essere utilizzate dai produttori di prodotti nutraceutici a un costo aggiuntivo. Questo collegamento conferisce al mercato dei peptidi bioattivi un beneficio indiretto dal lato dell'offerta derivante dagli investimenti nei peptidi terapeutici. Tuttavia, i produttori di prodotti alimentari devono comunque rispettare le proprie specifiche, i requisiti di volume, gli obiettivi di costo e gli obblighi normativi per le applicazioni previste.
Analisi geografica
Nel 2025, il Nord America deteneva il 37.61% del fatturato globale del mercato dei peptidi bioattivi. Questa posizione è supportata dall'elevata disponibilità a pagare per ingredienti clinicamente testati, dalla consolidata rete di vendita al dettaglio di integratori e da percorsi normativi ben definiti. Nel 2024, la FDA ha autorizzato l'utilizzo degli idrolizzati di proteine del siero di latte di Arla Foods Ingredients nelle formule per lattanti per la gestione delle allergie. Tale provvedimento riflette un attivo impegno normativo a favore dell'innovazione degli ingredienti. Canada e Messico rappresentano importanti corridoi di distribuzione per i produttori con catene di approvvigionamento incentrate sugli Stati Uniti, poiché la produzione, lo stoccaggio, il coordinamento normativo e le consolidate relazioni con i clienti a livello regionale possono influenzare la rapidità con cui i fornitori di ingredienti possono servire i mercati nordamericani limitrofi.
L'Europa è una regione importante in cui la regolamentazione influenza la strategia degli ingredienti tanto quanto la domanda dei consumatori. Il percorso UE per i nuovi alimenti (Novel Food) previsto dal Regolamento (UE) 2015/2283 funge da filtro di qualità e barriera all'ingresso. L'autorizzazione dell'idrolizzato di membrana d'uovo del luglio 2026 ha conferito a Eggnovo SL un'esclusiva di 5 anni ai sensi del regolamento della Commissione [3] Commissione europea, “Regolamento di esecuzione (UE) 2026/1427 della Commissione del 2 luglio 2026”, Gazzetta ufficiale dell'Unione europea, eur-lex.europa.eu . I peptidi di collagene sono importanti nel canale europeo degli integratori, dove GELITA, Weishardt e Rousselot sono i principali fornitori. Italia e Spagna offrono opportunità di crescita per i peptidi di origine marina grazie alla vicinanza ai flussi di sottoprodotti della pesca e agli incentivi europei per la bioeconomia circolare, che possono incoraggiare i trasformatori a spostare il materiale da percorsi di smaltimento a basso valore verso il recupero delle proteine, l'idrolisi e usi specializzati come ingredienti funzionali.
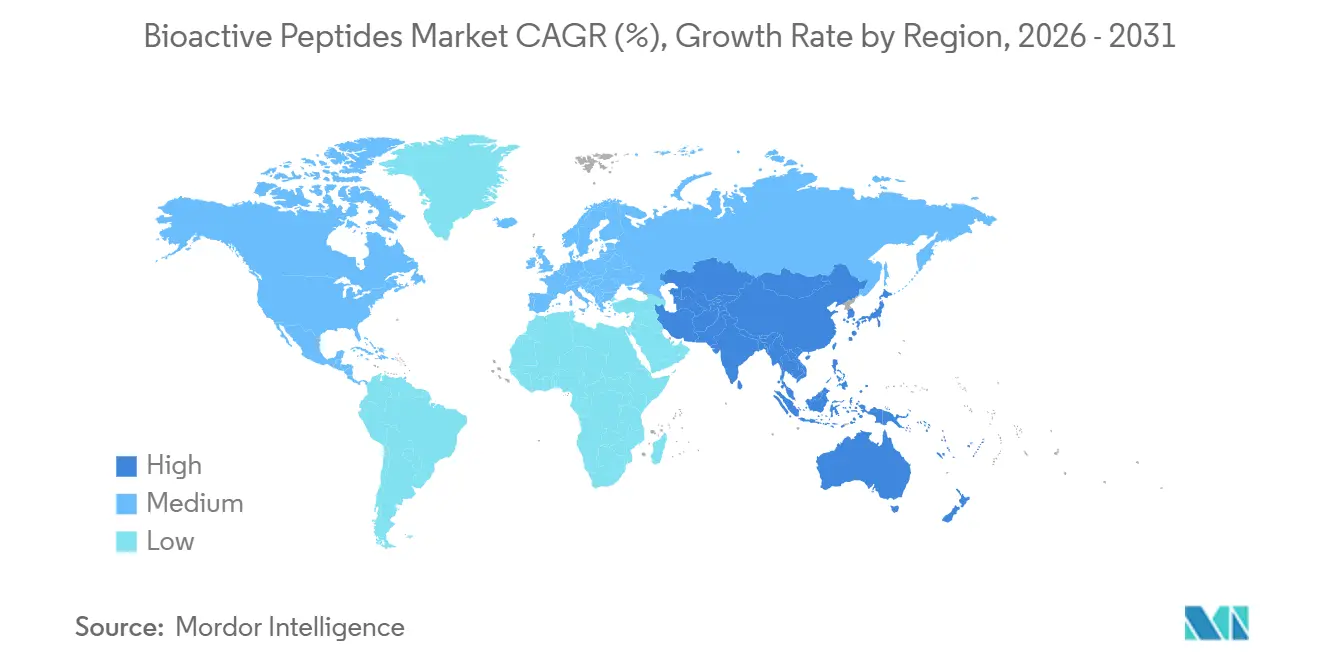
La regione Asia-Pacifico presenta le previsioni di crescita più rapide, con un mercato dei peptidi bioattivi che dovrebbe crescere a un tasso annuo composto (CAGR) dell'8.25% fino al 2031. Il settore degli alimenti funzionali in Cina, la domanda di nutrizione sportiva e clinica in India e la domanda di collagene in Giappone nell'ambito del programma FOSHU supportano la crescita regionale. L'India è specializzata nella sintesi di peptidi in fase solida a basso costo, mentre la Cina sta espandendo la sintesi personalizzata e la fermentazione di precisione. La domanda di ingredienti certificati halal nei Paesi del Consiglio di Cooperazione del Golfo (GCC) sostiene il Medio Oriente e l'Africa, mentre Brasile e Argentina forniscono proteine di soia, marine e bovine al Sud America. Una revisione del 2026 ha descritto i processi di fermentazione ed estrazione ecocompatibile che convertono i sottoprodotti agroindustriali sudamericani in ingredienti funzionali, indicando che i residui agricoli e di lavorazione possono supportare lo sviluppo di ingredienti quando i produttori combinano un accesso affidabile alle materie prime con sistemi adeguati di estrazione, controllo qualità e commercializzazione.
Panorama competitivo
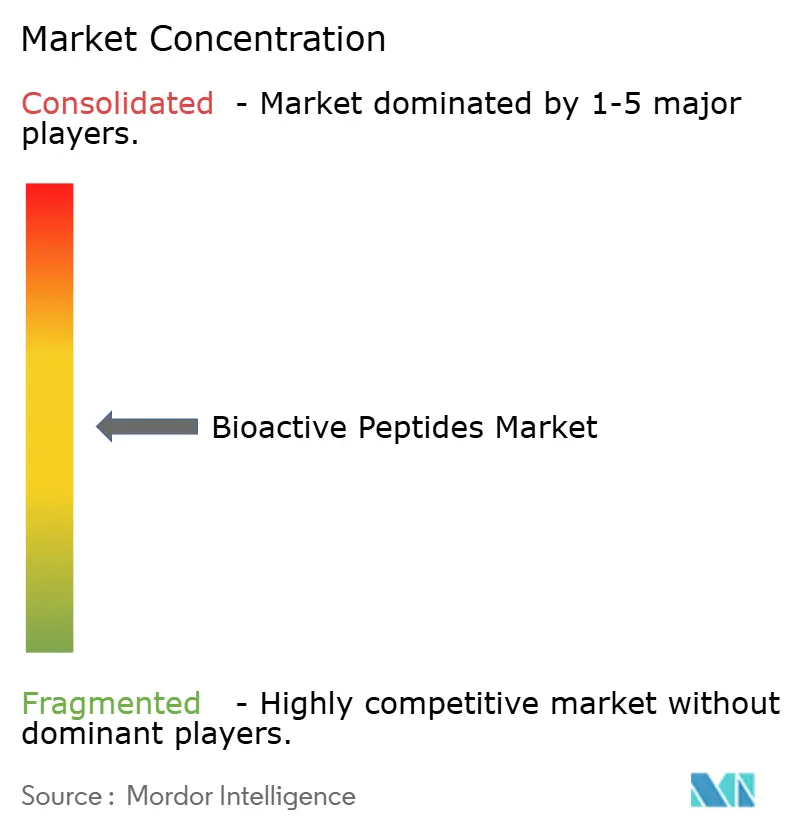
Il mercato dei peptidi bioattivi è moderatamente frammentato tra cooperative lattiero-casearie, specialisti del collagene, aziende di trasformazione agroalimentare, CDMO farmaceutiche e aziende di scoperta di peptidi. Fonterra, Arla Foods Ingredients e FrieslandCampina operano nel settore degli ingredienti a base di latte. GELITA, Rousselot, Nitta Gelatin e Weishardt sono specializzate in ingredienti a base di collagene. DSM-Firmenich, Kerry Group, ADM e Roquette hanno capacità più ampie nel settore degli ingredienti alimentari. PolyPeptide Group e CordenPharma operano nella produzione di peptidi farmaceutici. Nuritas ha annunciato un round di finanziamento di Serie C da 42 milioni di dollari a dicembre 2024 per espandere la sua piattaforma AI Magnifier e le sue partnership.
Nel maggio 2025, Darling Ingredients e Tessenderlo Group hanno raggiunto un accordo per la fusione di Rousselot e PB Leiner in Nextida. La nuova società avrebbe dovuto generare un fatturato annuo di 1.5 miliardi di dollari e una capacità produttiva di 200,000 tonnellate distribuite in 23 stabilimenti. La transazione dovrebbe concludersi nel 2026, previa approvazione delle autorità di regolamentazione. Le sue dimensioni potrebbero influenzare le condizioni di fornitura di peptidi di collagene per applicazioni alimentari e farmaceutiche. Questo consolidamento è più rilevante nel settore del collagene che nell'intero mercato dei peptidi bioattivi, a causa della presenza di un'ampia gamma di operatori nei settori lattiero-caseario, ittico, vegetale, della fermentazione, farmaceutico e della ricerca, con diverse basi tecnologiche e rapporti con i clienti finali. I grandi fornitori possono utilizzare le proprie capacità di approvvigionamento globale, di formulazione e le risorse normative per difendere le posizioni consolidate.
I peptidi derivati da fonti marine e da fermentazione microbica rimangono settori in cui lo sviluppo della catena di approvvigionamento è in ritardo rispetto all'interesse scientifico e commerciale disponibile. I modelli di bioraffineria integrata per i sottoprodotti della lavorazione del pesce possono raggiungere un recupero delle risorse superiore al 70% e ridurre le emissioni del 50-75% rispetto allo smaltimento convenzionale. Questi modelli possono supportare le nuove imprese che sviluppano capacità di approvvigionamento e lavorazione prima che le aziende più grandi standardizzino la categoria. PolyPeptide ha annunciato espansioni a Malmö, Strasburgo e Braine-l'Alleud, fornendo capacità di produzione di peptidi di precisione per clienti CDMO. Seagarden AS e Ingredia SA competono attraverso l'approvvigionamento specializzato di prodotti marini e lattiero-caseari. La loro focalizzazione può essere difendibile nel settore della nutrizione specialistica. Tuttavia, potrebbe essere messa in discussione se i produttori CDMO di maggiori dimensioni si espandessero ulteriormente nel settore degli ingredienti alimentari, dove le economie di scala, la produzione integrata, l'ampio accesso alla clientela e la capacità di finanziare le attività di validazione potrebbero rimodellare i prezzi e la gamma di formati di prodotto disponibili.
Leader del settore dei peptidi bioattivi
Kerry Group plc
Gruppo ingredienti Arla Foods P/S
dsm-firmenich AG
Fonterra Cooperative Group Limited
FrieslandCampina Ingredienti
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: La Commissione europea ha emanato il Regolamento di esecuzione (UE) 2026/1427, approvando l'idrolizzato di membrana d'uovo prodotto enzimaticamente come nuovo alimento per integratori alimentari fino a 500 mg/giorno per gli adulti. Eggnovo SL ha ottenuto i diritti esclusivi di commercializzazione nell'UE fino a luglio 2031.
- Maggio 2026: GELITA AG ha lanciato CURADERM, un peptide di collagene bioattivo per la funzione barriera della pelle, la cicatrizzazione delle ferite, la pelle a tendenza atopica e la salute delle gengive, in occasione di Vitafoods Europe 2026 a Barcellona. Il lancio amplia il portfolio BCP di GELITA con indicazioni per la cura delle ferite e integratori alimentari per applicazioni dermatologiche.
Ambito del rapporto sul mercato globale dei peptidi bioattivi
Secondo quanto riportato nello studio, i peptidi bioattivi sono specifici frammenti proteici che, una volta rilasciati durante la digestione o la lavorazione degli alimenti, esercitano effetti benefici sulle funzioni corporee e sulla salute. Possono influenzare diversi processi fisiologici, come l'abbassamento della pressione sanguigna, il potenziamento della funzione immunitaria o l'azione antiossidante.
Il mercato dei peptidi bioattivi è segmentato per fonte in peptidi di origine animale, peptidi di origine vegetale, peptidi di origine marina, peptidi di origine microbica e da fermentazione e peptidi sintetici e ricombinanti; per bioattività e funzione in peptidi antipertensivi, peptidi antiossidanti, peptidi antimicrobici, peptidi antinfiammatori, peptidi antidiabetici e inibitori della DPP-IV, peptidi immunomodulatori e altri; per forma in polvere, liquido, compresse, capsule, gel, film orali e semisolidi e altre forme; per utente finale in produttori di alimenti e bevande, aziende di integratori alimentari, aziende farmaceutiche e biotecnologiche, produttori di cosmetici e prodotti per la cura della persona, organizzazioni di sviluppo e produzione a contratto e altri utenti finali; e per area geografica in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, vengono fornite le dimensioni del mercato e le previsioni in termini di valore (USD).
| Peptidi di origine animale |
| Peptidi derivati dalle piante |
| Peptidi di origine marina |
| Peptidi derivati da processi microbici e di fermentazione |
| Peptidi sintetici e ricombinanti |
| Peptidi antipertensivi |
| Peptidi antiossidanti |
| Peptidi antimicrobici |
| Peptidi antinfiammatori |
| Peptidi antidiabetici e inibitori della DPP-IV |
| Peptidi immunomodulatori |
| Altro |
| Pastello |
| Liquido |
| Compresse |
| Capsule |
| Gel, film orali e semisolidi |
| Altre forme |
| Produttori di alimenti e bevande |
| Aziende di integratori alimentari |
| Aziende farmaceutiche e biotecnologiche |
| Produttori di cosmetici e prodotti per la cura della persona |
| Organizzazioni di sviluppo e produzione a contratto |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per fonte | Peptidi di origine animale | |
| Peptidi derivati dalle piante | ||
| Peptidi di origine marina | ||
| Peptidi derivati da processi microbici e di fermentazione | ||
| Peptidi sintetici e ricombinanti | ||
| Per bioattività e funzione | Peptidi antipertensivi | |
| Peptidi antiossidanti | ||
| Peptidi antimicrobici | ||
| Peptidi antinfiammatori | ||
| Peptidi antidiabetici e inibitori della DPP-IV | ||
| Peptidi immunomodulatori | ||
| Altro | ||
| Per modulo | Pastello | |
| Liquido | ||
| Compresse | ||
| Capsule | ||
| Gel, film orali e semisolidi | ||
| Altre forme | ||
| Per utente finale | Produttori di alimenti e bevande | |
| Aziende di integratori alimentari | ||
| Aziende farmaceutiche e biotecnologiche | ||
| Produttori di cosmetici e prodotti per la cura della persona | ||
| Organizzazioni di sviluppo e produzione a contratto | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni previste del mercato dei peptidi bioattivi entro il 2031?
Si prevede che il mercato dei peptidi bioattivi raggiungerà i 5.28 miliardi di dollari entro il 2031, rispetto ai 3.71 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 7.31%. La domanda è sostenuta dalle applicazioni nel settore degli alimenti funzionali, nutraceutici e farmaceutici, che richiedono ingredienti peptidici clinicamente validati.
Quale categoria di fonti genera la maggiore domanda di peptidi bioattivi?
Nel 2025, i peptidi di origine animale hanno rappresentato la quota maggiore del mercato, pari al 42.31%, grazie al supporto di consolidate catene di approvvigionamento di siero di latte, caseina, collagene e gelatina. Queste fonti dispongono di sistemi di idrolisi maturi e di una disponibilità di materie prime consolidata per i produttori di alimenti e integratori.
Quale applicazione dei peptidi bioattivi sta crescendo più rapidamente?
Si prevede che il mercato dei peptidi antidiabetici e inibitori della DPP-IV crescerà a un tasso annuo composto del 9.22% fino al 2031. Il loro interesse è legato a meccanismi dietetici che coinvolgono la secrezione di GLP-1, l'inibizione della DPP-4 e gli enzimi che digeriscono i carboidrati.
Perché le formulazioni liquide di peptidi stanno riscuotendo sempre più successo?
Si prevede che le formulazioni liquide cresceranno a un tasso annuo composto (CAGR) dell'8.82% fino al 2031, poiché i prodotti per la nutrizione sportiva e clinica pronti da bere richiedono un gusto accettabile e prestazioni stabili. Migliori sistemi di mascheramento del sapore, bassa viscosità e stabilità ne stanno ampliando l'utilizzo oltre i tradizionali formati in polvere.
Quale regione si prevede registrerà la crescita più rapida nel settore dei peptidi bioattivi?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.25% fino al 2031, sostenuta dalla domanda in Cina, India e Giappone. La Cina sta espandendo la sintesi personalizzata e la fermentazione di precisione, l'India dispone di una sintesi peptidica in fase solida economicamente vantaggiosa e il Giappone ha una consolidata domanda di collagene.


