

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 54.11 miliardo di dollari |
| Dimensione del mercato (2031) | 77.53 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.46% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato globale degli ingredienti bioattivi di Mordor Intelligence
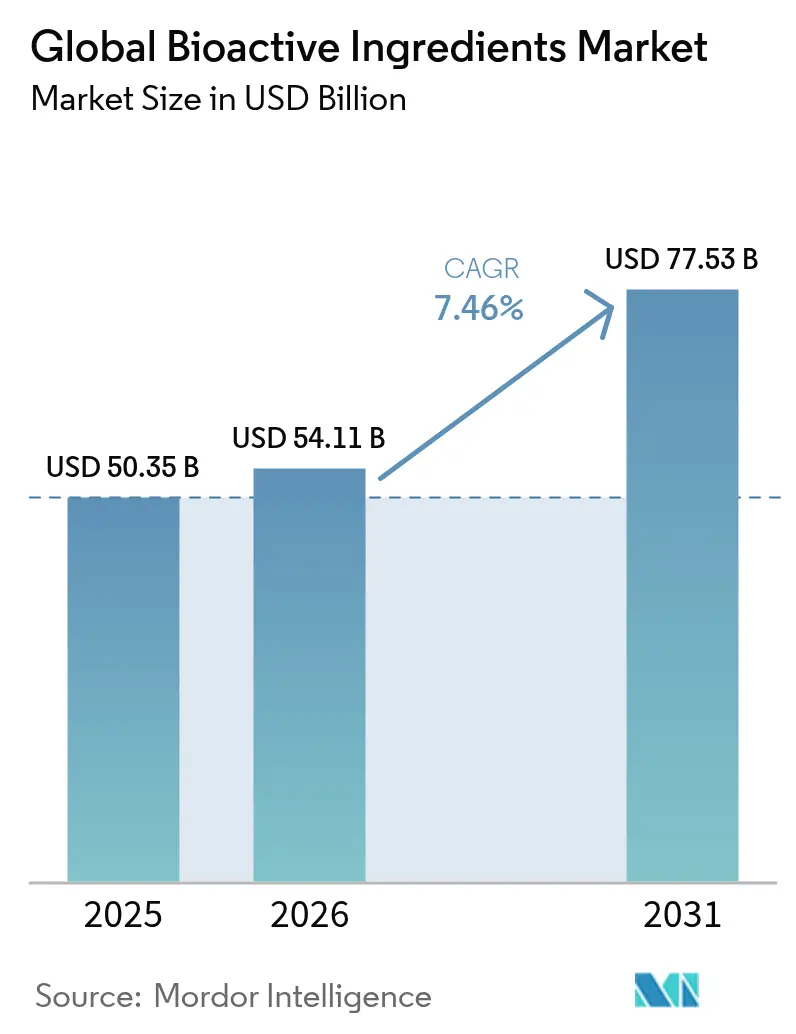
Si prevede che il mercato degli ingredienti bioattivi crescerà da 50.35 miliardi di dollari nel 2025 a 54.11 miliardi di dollari nel 2026, per poi raggiungere i 77.53 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.46% nel periodo 2026-2031. Questa crescita è in linea con la crescente domanda dei consumatori di alimenti e integratori funzionali che favoriscono la prevenzione delle malattie e il benessere. Diversi fattori guidano lo sviluppo del mercato, tra cui normative più rigorose in materia di sicurezza alimentare e processi di approvazione degli ingredienti che migliorano la qualità dei prodotti e l'accesso al mercato. I progressi tecnologici nei sistemi di rilascio degli ingredienti hanno migliorato la biodisponibilità e l'efficacia. La maggiore consapevolezza dei consumatori in merito alla prevenzione e alle pratiche di cura di sé ha portato a un aumento del consumo di alimenti e integratori funzionali. L'invecchiamento della popolazione e le sue esigenze nutrizionali hanno incrementato la domanda di soluzioni bioattive mirate. Inoltre, i progressi nella nutrigenomica e nella ricerca sulla nutrizione personalizzata hanno creato nuove opportunità per ingredienti bioattivi specializzati.
Punti chiave del rapporto
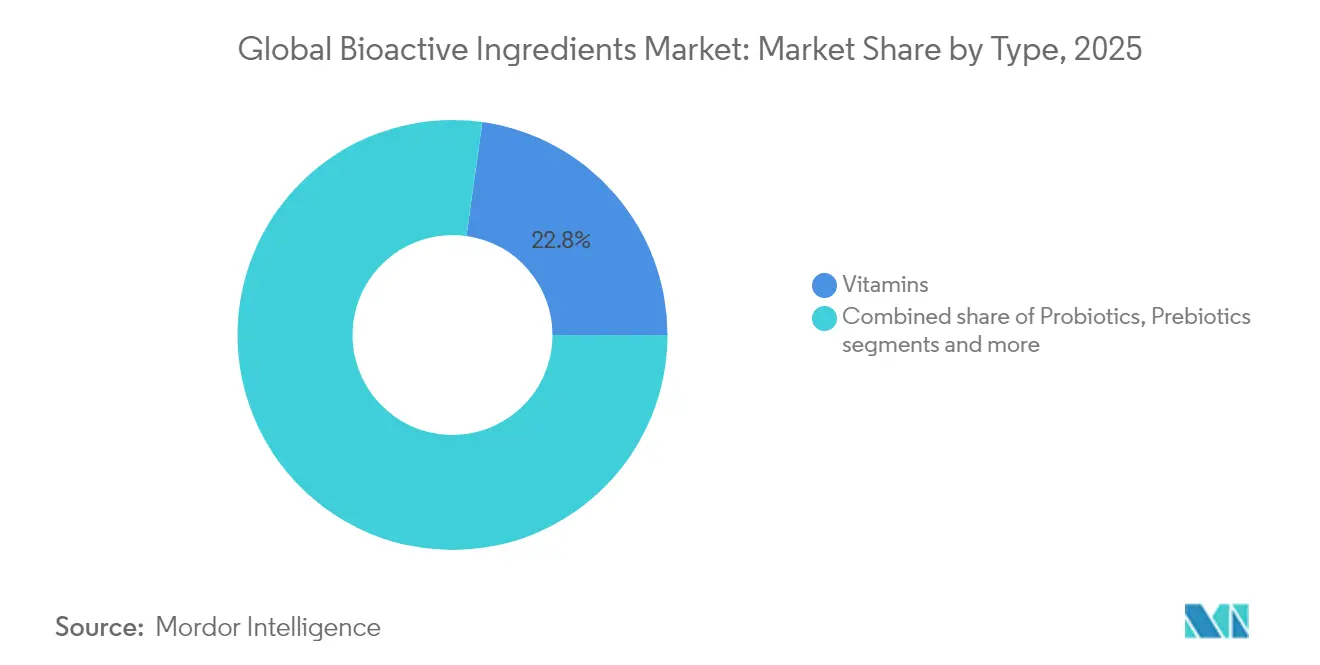
- Per tipologia, le vitamine hanno dominato il mercato degli ingredienti bioattivi con una quota del 22.78% nel 2025, mentre si prevede che i probiotici cresceranno a un CAGR del 9.04% dal 2026 al 2031.
- In base alla fonte, gli ingredienti di origine vegetale hanno conquistato una quota del 62.48% del mercato degli ingredienti bioattivi nel 2025, mentre le fonti microbiche sono destinate a crescere a un CAGR del 10.31% fino al 2031.
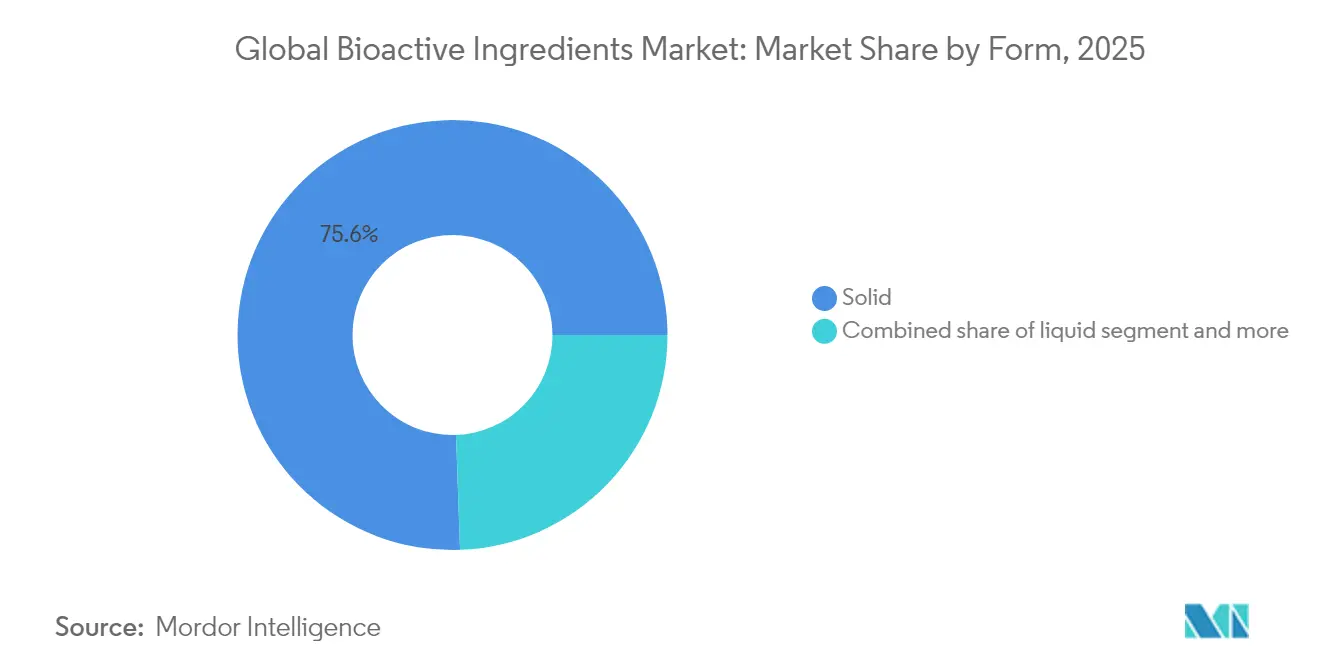
- In base alla forma, i formati solidi hanno rappresentato il 75.56% del fatturato nel 2025; si prevede che i formati liquidi cresceranno a un CAGR dell'11.08% entro il 2031.
- Per applicazione, nel 2025 gli integratori alimentari rappresentavano il 35.68% del mercato degli ingredienti bioattivi, ma alimenti e bevande cresceranno a un CAGR del 10.76% tra il 2026 e il 2031.
- In termini geografici, nel 34.12 l'Europa ha dominato il 2025% del mercato degli ingredienti bioattivi, mentre la regione Asia-Pacifico è destinata a registrare il CAGR più rapido, pari al 10.61%, nello stesso periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli ingredienti bioattivi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda dei consumatori di prodotti per la salute e il benessere | + 1.8% | Globale, con l'impatto più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Crescente prevalenza di patologie croniche e legate all’età | + 1.5% | Mercati globali, in particolare quelli sviluppati | A lungo termine (≥ 4 anni) |
| Crescente domanda di ingredienti vegetali e sostenibili | + 1.2% | L’Europa e il Nord America sono leader, espandendosi verso l’area Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione delle applicazioni farmaceutiche | + 1.0% | Nord America ed Europa, emergenti nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| La crescente popolarità della nutrizione personalizzata | + 0.8% | Nord America ed Europa, programmi pilota nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Progressi tecnologici nella consegna degli ingredienti | + 0.7% | Globale, con centri di innovazione in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda dei consumatori di prodotti per la salute e il benessere
La crescente attenzione dei consumatori alla salute preventiva stimola l'adozione di ingredienti bioattivi in alimenti funzionali, integratori alimentari e prodotti nutrizionali personalizzati. La consapevolezza della salute e la comprensione del ruolo della nutrizione nella prevenzione delle malattie sono i principali motori di mercato, mentre l'invecchiamento della popolazione globale ricerca soluzioni naturali per la salute. La preferenza dei consumatori per i prodotti a etichetta pulita e l'approvvigionamento sostenibile ha aumentato la domanda di ingredienti vegetali. L'aumento del reddito disponibile nelle economie in via di sviluppo ha ampliato l'accesso dei consumatori a prodotti nutrizionali di alta qualità, come dimostra il latte artificiale NAN Sinergity di Nestlé con sei oligosaccaridi del latte umano e Bifidobacterium infantis. Il miglioramento delle tecnologie di estrazione e lavorazione degli ingredienti ha migliorato l'efficienza e la qualità degli ingredienti bioattivi, mentre i maggiori investimenti in ricerca e sviluppo delle principali aziende ne rafforzano la validazione scientifica. La crescita dei canali di distribuzione, in particolare l'e-commerce, ha migliorato l'accessibilità dei prodotti e la portata del mercato, supportando l'espansione del settore.
Crescente prevalenza di patologie croniche e legate all’età
Il crescente invecchiamento della popolazione e la prevalenza di malattie croniche determinano una crescente domanda di ingredienti bioattivi che offrano benefici terapeutici, in particolare per la salute cardiovascolare, le funzioni cognitive e i disturbi metabolici. Lo studio COGNIKET-MCI di Nestlé Health Science, che studia i prodotti chetogenici BrainXpert per il deterioramento cognitivo lieve, dimostra le applicazioni farmaceutiche di questi ingredienti. Questa condizione colpisce circa il 20% delle persone di età superiore ai 65 anni. [1]Nestle Health Science, "In corso uno studio sul deterioramento cognitivo lieve in sette paesi", nestlehealthscience.comLo studio coinvolge 380 partecipanti in sette paesi e valuta la prevenzione del declino cognitivo, il miglioramento della qualità della vita e il miglioramento della qualità del sonno attraverso trigliceridi a catena media e vitamine del gruppo B. I composti bioattivi di origine vegetale dimostrano efficacia in applicazioni neuroprotettive, metaboliche ed epatoprotettive. Composti come l'acido ellagico e l'acido gallico forniscono benefici antiossidanti e antinfiammatori essenziali per affrontare le malattie non trasmissibili. L'impatto sul mercato è significativo, poiché gli interventi di nutrizione di precisione basati sull'intelligenza artificiale riducono i costi sanitari migliorando gli esiti sanitari, contribuendo alla sostenibilità del mercato, poiché i sistemi sanitari privilegiano la prevenzione rispetto al trattamento.
Crescente domanda di ingredienti vegetali e sostenibili
I requisiti di sostenibilità stanno trasformando le pratiche di approvvigionamento degli ingredienti, poiché le aziende mirano a ridurre il loro impatto ambientale rispetto ai metodi convenzionali. Secondo il BMEL Food Report 2024, oltre il 77% dei consumatori tedeschi preferisce le fonti alimentari regionali, creando opportunità per i marchi biologici di rafforzare il loro posizionamento in termini di sostenibilità. [2]BMEL, "Il rapporto alimentare BMEL 2024", bmel.deLa crescente attenzione alla salute e al benessere, l'invecchiamento della popolazione e l'aumento dei costi sanitari determinano una crescente domanda di ingredienti bioattivi negli alimenti funzionali e negli integratori alimentari. La consapevolezza dei consumatori in merito alla prevenzione sanitaria e ai benefici degli ingredienti naturali accelera ulteriormente la crescita del mercato. Il mercato dei prodotti a base vegetale continua a espandersi con un aumento degli acquisti di alternative vegetariane e vegane, mentre i progressi tecnologici nei metodi di estrazione e lavorazione migliorano l'efficacia dei composti bioattivi. Inoltre, le alghe si sono affermate come una risorsa sostenibile per la produzione farmaceutica, offrendo una fonte rinnovabile e abbondante che non richiede acqua dolce o terreni coltivabili. Le crescenti attività di ricerca e sviluppo volte all'identificazione di nuovi composti bioattivi e alle loro applicazioni nei settori alimentare, farmaceutico e cosmetico contribuiscono all'espansione del mercato.
Espansione delle applicazioni farmaceutiche
Gli ingredienti bioattivi sono utilizzati sia in applicazioni nutraceutiche che farmaceutiche, con quadri normativi a supporto dello sviluppo di composti terapeutici per specifiche condizioni di salute. Il mercato è in espansione grazie alla crescente attenzione dei consumatori per la prevenzione sanitaria, alla maggiore domanda di alimenti funzionali e all'espansione della ricerca sui composti terapeutici naturali. I composti di origine vegetale sono efficaci contro i microrganismi multifarmaco-resistenti, con fenoli, terpenoidi, alcaloidi e glicosidi che mostrano efficacia contro i ceppi batterici resistenti attraverso vari meccanismi. La combinazione di invecchiamento della popolazione e aumento dei costi sanitari determina una crescente domanda di composti bioattivi naturali negli integratori alimentari e negli alimenti funzionali. I progressi nelle tecnologie di estrazione e lavorazione hanno migliorato la redditività commerciale degli ingredienti bioattivi. I moderni sistemi di somministrazione che utilizzano la nanotecnologia, come liposomi e nanoparticelle, migliorano la biodisponibilità e la somministrazione mirata di composti bioattivi come curcumina e resveratrolo. Lo sviluppo di piattaforme vegetali per la produzione di anticorpi monoclonali e nanoparticelle virali vegetali offre alternative economiche ai metodi di somministrazione convenzionali dei farmaci, in particolare nelle regioni con accesso limitato all'assistenza sanitaria.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi e sfide di sostenibilità nell'approvvigionamento delle materie prime | -1.4% | Globale, con un impatto particolare sulle catene di approvvigionamento dipendenti dalla Cina | A breve termine (≤ 2 anni) |
| Biodisponibilità limitata di alcuni ingredienti | -0.9% | Globale, con un impatto maggiore nei mercati in via di sviluppo | Medio termine (2-4 anni) |
| Quadro normativo complesso e rigoroso | -0.7% | Principalmente Nord America ed Europa, con espansione in Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Concorrenza di alternative sintetiche convenienti | -0.6% | Globale, con diverse preferenze regionali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi e sfide di sostenibilità nell'approvvigionamento delle materie prime
La concentrazione delle catene di approvvigionamento crea vulnerabilità nel mercato delle vitamine, evidenziando rischi nell'approvvigionamento di materie prime per gli ingredienti bioattivi. Le perturbazioni del mercato nel 2024 hanno incluso un'esplosione di produttori europei che ha interessato le forniture di vitamina E e A, evidenziando i rischi di impianti di produzione concentrati. I prezzi della vitamina D3 sono rimasti elevati a causa delle limitazioni di fornitura, mentre i prezzi della vitamina C sono diminuiti a causa dell'eccesso di capacità produttiva. [3]All About Feed, "Mercati delle vitamine: prezzi elevati della vitamina D a causa della carenza di materiali", allaboutfeed.net Nuove tariffe, tra cui il 25% sui prodotti canadesi e messicani e il 10% sulle importazioni cinesi, hanno creato ulteriori pressioni sui costi. [4]Casa Bianca, "Scheda informativa: il presidente Donald J. Trump impone dazi sulle importazioni da Canada, Messico e Cina", whitehouse.govQuesti dazi hanno avuto un impatto significativo sugli ingredienti vegetali, dove l'approvvigionamento alternativo era limitato. L'aumento dei costi ha influito sui margini di profitto dei produttori e sulla loro capacità di determinazione dei prezzi. Le vulnerabilità della catena di approvvigionamento e le barriere commerciali rappresentano delle sfide per gli operatori di mercato, limitando potenzialmente l'espansione del mercato e lo sviluppo di nuovi prodotti. La concentrazione geografica delle materie prime crea rischi per l'approvvigionamento e il controllo qualità. Le sfide ambientali, politiche o economiche nelle regioni di produzione primaria causano interruzioni lungo tutta la catena di approvvigionamento. Questi fattori limitano la crescita del mercato e richiedono strategie di catena di approvvigionamento più resilienti.
Quadro normativo complesso e rigoroso
La complessità normativa nelle diverse giurisdizioni crea significative barriere all'ingresso nel mercato e costi di conformità che colpiscono in particolare i produttori più piccoli e gli sviluppatori di ingredienti innovativi nel mercato degli ingredienti bioattivi. Le linee guida aggiornate dell'Autorità Europea per la Sicurezza Alimentare (EFSA) sui nuovi alimenti, in vigore da febbraio 2025, richiedono una documentazione più completa, inclusi processi di produzione dettagliati, analisi della composizione, dati di stabilità e valutazioni nutrizionali, aumentando la complessità delle domande e le tempistiche di revisione. L'eliminazione da parte della FDA dei percorsi GRAS autodichiarati impone alle aziende di presentare dati di sicurezza completi per la revisione normativa, fornendo divulgazione al pubblico e garanzia normativa, aumentando al contempo i costi di conformità per i produttori che in precedenza si affidavano a determinazioni di sicurezza interne. Questi requisiti normativi comportano spesso cicli di sviluppo del prodotto più lunghi e un aumento dei costi di ricerca e sviluppo. Inoltre, i produttori devono affrontare difficoltà nella standardizzazione degli ingredienti bioattivi a causa delle variazioni naturali nei materiali di origine, che possono influire sulla coerenza del prodotto e sulle misure di controllo qualità. I complessi processi di estrazione e purificazione, uniti alla necessità di attrezzature e competenze specializzate, aumentano ulteriormente i costi di produzione e limitano la partecipazione al mercato, soprattutto per le aziende emergenti.
Analisi del segmento
Tipo: Probiotici, ondata di innovazione leader
Le vitamine detengono la quota di mercato maggiore, pari al 22.78% nel 2025, grazie alla loro consolidata accettazione da parte dei consumatori e all'ampio utilizzo negli integratori alimentari e nell'arricchimento degli alimenti. Il predominio del segmento vitaminico deriva dalla crescente attenzione dei consumatori alla prevenzione sanitaria, dai crescenti obblighi di arricchimento in tutti i paesi e dalla crescente domanda nei mercati in via di sviluppo. Il segmento degli acidi grassi omega-3 si trova ad affrontare difficoltà nella catena di approvvigionamento, poiché l'aumento dei casi di contaminazione richiede procedure di analisi e misure di garanzia della qualità più rigorose. Queste sfide riguardano principalmente le fonti di omega-3 a base di olio di pesce, spingendo i produttori a esplorare fonti alternative come alghe e olio di krill, implementando al contempo tecnologie di purificazione avanzate.
Si prevede che il segmento dei probiotici crescerà a un CAGR del 9.04% fino al 2031, trainato dalla crescente conoscenza della salute intestinale e dagli sviluppi della ricerca sul microbioma. La traiettoria di crescita è particolarmente evidente negli alimenti funzionali, dove i produttori stanno incorporando diversi ceppi probiotici per soddisfare la domanda dei consumatori. Nel settore delle bevande, le bevande arricchite con probiotici continuano a guadagnare quote di mercato, soprattutto nelle alternative a base di latte e vegetali. La categoria degli integratori alimentari mostra una crescita robusta, con i consumatori sempre più alla ricerca di formulazioni probiotiche specializzate per specifici benefici per la salute. Il segmento dei prebiotici mostra una crescita costante, principalmente grazie a ingredienti come inulina e fruttooligosaccaridi che integrano i prodotti probiotici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Fonte: L'innovazione microbica interrompe il dominio delle piante
Le fonti vegetali detengono una quota di mercato del 62.48% nel 2025, trainata dalla domanda dei consumatori di opzioni sostenibili e dall'approvazione normativa degli ingredienti botanici. Queste fonti beneficiano di filiere di approvvigionamento consolidate, di un'ampia validazione scientifica e di metodi di produzione economicamente vantaggiosi. Le recenti innovazioni agricole e i processi di estrazione migliorati hanno migliorato sia la resa che la qualità degli ingredienti botanici, rafforzandone la posizione sul mercato. La diffusa accettazione dei coloranti vegetali è ulteriormente supportata dalla loro comprovata sicurezza e dalla compatibilità con diverse applicazioni alimentari. Il predominio sul mercato è rafforzato dai continui sforzi di ricerca e sviluppo, focalizzati sul miglioramento della stabilità del colore e sull'ampliamento della gamma di tonalità naturali disponibili.
Le alternative microbiche stanno crescendo a un CAGR del 10.31%, principalmente grazie alle innovazioni nella fermentazione di precisione che consentono la produzione di molecole coloranti complesse. Questa crescita è trainata da nuovi investimenti in impianti di fermentazione, ceppi di produzione migliorati e metodi di bioprocessing avanzati. La tecnologia consente una produzione costante durante tutto l'anno, riducendo al contempo l'impatto ambientale e mantenendo gli standard di qualità del prodotto. Le fonti microbiche offrono vantaggi in termini di scalabilità ed efficienza delle risorse rispetto ai metodi di estrazione tradizionali. La crescita del segmento è ulteriormente accelerata dalla crescente adozione da parte del settore e dai continui progressi tecnologici nei processi di fermentazione.
Forma: Applicazioni liquide guidano l'innovazione tecnologica
Le forme solide mantengono una quota di mercato dominante del 75.56% nel 2025, trainate da processi di produzione consolidati e dall'ampia accettazione da parte dei consumatori. La prevalenza di compresse, capsule e formulazioni in polvere riflette la loro comprovata esperienza nel garantire dosaggio e stabilità costanti. Queste forme beneficiano di consolidate misure di controllo qualità e metodi di produzione standardizzati, che le rendono economicamente vantaggiose per i produttori. La familiarità dei consumatori con le forme solide, unita alla loro praticità di conservazione e trasporto, contribuisce alla loro leadership di mercato. Inoltre, le forme solide offrono una maggiore durata di conservazione e un controllo preciso del dosaggio, rendendole particolarmente adatte a un'ampia gamma di applicazioni nutrizionali e farmaceutiche.
Le forme liquide stanno registrando il tasso di crescita più elevato, con un CAGR dell'11.08%, grazie alla loro superiore biodisponibilità, al rapido assorbimento e alla facilità di consumo. La tecnologia liposomiale consente alle formulazioni liquide di incapsulare composti bioattivi sia idrofili che idrofobi, migliorando la stabilità e l'efficacia terapeutica e riducendo al contempo gli effetti collaterali. La tecnologia di nanoincapsulamento migliora le applicazioni liquide aumentando la solubilità e la biodisponibilità delle molecole idrofobiche. L'utilizzo della tecnologia FAST (Facilitated Self-Assembling Technology) elimina la necessità di tensioattivi o stabilizzanti aggiuntivi. Si prevede che la quota di mercato delle forme liquide aumenterà con il continuo progresso degli sviluppi nella stabilità e nella tecnologia di formulazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Applicazione: Alimenti e bevande accelerano l'integrazione funzionale
Gli integratori alimentari dominano il mercato con una quota del 35.68% nel 2025, trainati da un comportamento consolidato dei consumatori e da quadri normativi per le applicazioni nutraceutiche. Questa leadership di mercato deriva da una maggiore consapevolezza della salute, dall'invecchiamento della popolazione che ricerca cure preventive e da ampie reti di distribuzione attraverso farmacie e negozi di prodotti biologici. I produttori si stanno espandendo oltre gli integratori tradizionali per sviluppare prodotti per uno stile di vita integrato che offrono benefici per la salute attraverso molteplici formati di consumo. La gamma di prodotti include ora formulazioni specializzate per la nutrizione sportiva, la gestione del peso, il supporto immunitario e la salute cognitiva, rivolgendosi a specifici segmenti di consumatori e a specifiche esigenze di salute.
Il segmento alimentare e delle bevande registra un CAGR del 10.76%, trainato dallo sviluppo degli alimenti funzionali e dall'interesse dei consumatori per un'alimentazione integrata nelle diete quotidiane. Questa espansione riflette la preferenza dei consumatori per i prodotti arricchiti e le soluzioni "clean-label". I produttori incorporano ingredienti bioattivi in prodotti da forno, alternative al latte, bevande e dolciumi. L'offerta attuale del mercato include bevande vegetali arricchite con omega-3, snack arricchiti con probiotici e cereali per la colazione arricchiti con antiossidanti, che soddisfano sia i requisiti nutrizionali che le preferenze dei consumatori.
Analisi geografica
Mercato europeo degli ingredienti bioattivi
L'Europa detiene una quota di mercato del 34.12% nel 2025, trainata da una solida regolamentazione e da un'elevata consapevolezza sanitaria dei consumatori. Le linee guida aggiornate dell'Autorità europea per la sicurezza alimentare (EFSA), in vigore da febbraio 2025, migliorano i processi di richiesta attraverso una documentazione standardizzata e piattaforme digitali. La Germania è leader nei consumi grazie a solide reti di distribuzione al dettaglio, mentre il Regno Unito si concentra sulle innovazioni a base vegetale. La Francia enfatizza le applicazioni per ingredienti naturali e i Paesi Bassi si sono affermati come centro per la fermentazione di precisione e l'innovazione degli ingredienti sostenibili.
Mercato degli ingredienti bioattivi nella regione Asia-Pacifico
L'Asia-Pacifico registra il tasso di crescita più elevato, con un CAGR del 10.61% fino al 2031, sostenuto dall'aumento del reddito disponibile e dalla consapevolezza sanitaria. La Cina è leader nei consumi regionali, nonostante le difficoltà della catena di approvvigionamento, con una significativa espansione nella produzione nazionale di ingredienti. L'India offre notevoli opportunità di crescita grazie alle nuove autorizzazioni normative e al sostegno governativo per gli ingredienti della medicina tradizionale. L'Australia mantiene elevati standard normativi attraverso rigorose misure di controllo qualità, mentre i paesi ASEAN sviluppano linee guida armonizzate. Indonesia, Thailandia e Vietnam migliorano le infrastrutture di test per soddisfare la crescente domanda di prodotti sanitari.
Mercato degli ingredienti bioattivi in Nord America
Il Nord America presenta caratteristiche di mercato consolidate, con strutture normative complete e un consumo costante di integratori. Le modifiche alla normativa GRAS della FDA migliorano la trasparenza degli ingredienti attraverso notifiche elettroniche obbligatorie e documentazione di sicurezza. I produttori devono affrontare nuovi requisiti di conformità, tra cui ulteriori studi sulla sicurezza e valutazioni di esperti. Canada e Messico subiscono un aumento dell'impatto tariffario su ingredienti speciali ed estratti botanici. Gli Stati Uniti promuovono la nutrizione di precisione attraverso applicazioni di intelligenza artificiale e ampi programmi di ricerca clinica.
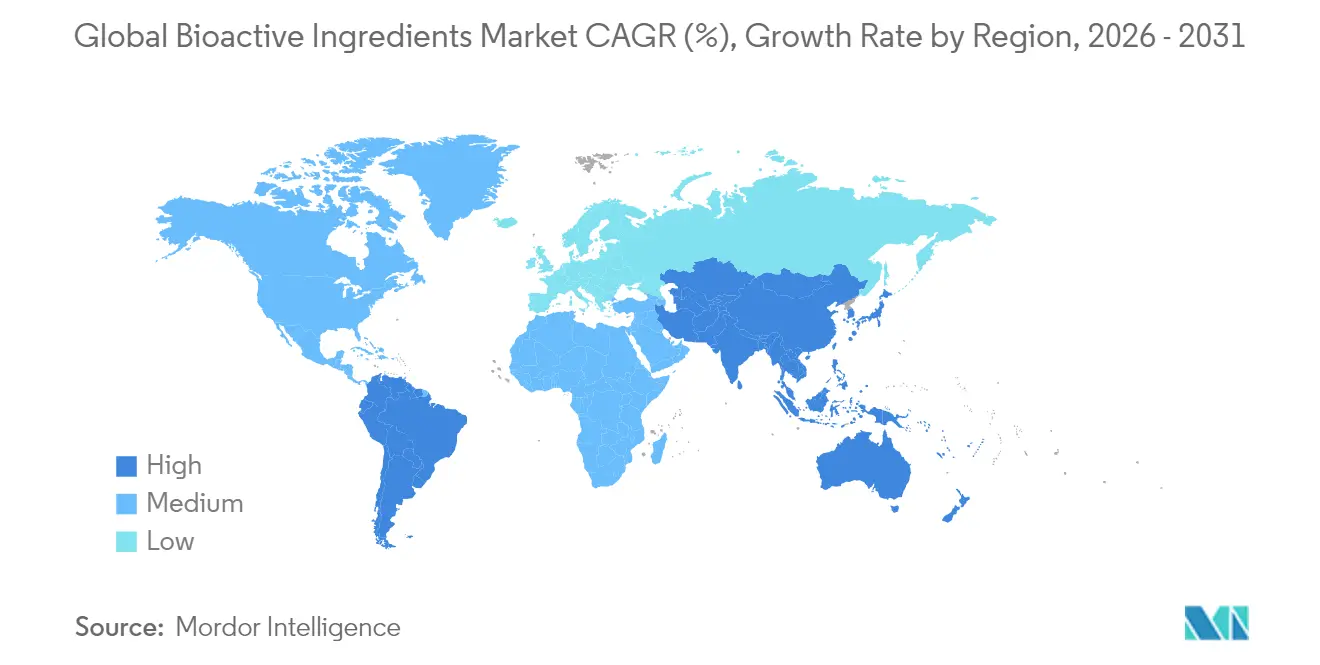
Nota: le quote di segmento di tutte le singole regioni saranno disponibili al momento dell'acquisto del report
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Gli ingredienti bioattivi utilizzati negli alimenti e negli integratori sono regolamentati da normative sulla sicurezza pre-commercializzazione e sugli usi consentiti, che variano a seconda della giurisdizione, influenzando i tempi di immissione sul mercato e il tipo di prove richieste. Nell'Unione Europea, le approvazioni degli additivi alimentari seguono il modello di elenco positivo e specifiche previsto dal Regolamento (CE) n. 1333/2008, mentre l'EFSA ha aggiornato le proprie linee guida amministrative per le domande relative a nuove fonti di nutrienti da presentare alla Commissione Europea a partire dal 1° febbraio 2025. L'aggiornamento richiede una documentazione più dettagliata e aumenta le aspettative in termini di trasparenza. Anche nel Regno Unito gli elenchi autorizzati continuano ad evolversi, come dimostra il Regolamento sugli additivi alimentari e i nuovi alimenti (autorizzazioni e modifiche varie) del giugno 2024, che ha rimosso 22 sostanze aromatizzanti dall'elenco autorizzato in Inghilterra.
Negli Stati Uniti, le azioni della FDA in materia di coloranti e relative categorie di ingredienti dimostrano il continuo processo di regolamentazione per le materie prime di origine naturale e biotecnologica, unitamente a un controllo più rigoroso di alcuni ingredienti sintetici di vecchia generazione. Le comunicazioni della FDA relative alle decisioni sugli additivi coloranti, tra cui il blu di genipina della gardenia, e le modifiche al Federal Register per la regolamentazione degli additivi coloranti sottolineano la necessità di pratiche di produzione conformi e di dossier ben preparati. In India, a partire dal 1° giugno 2026, la FSSAI ha trasferito le domande di approvazione preventiva e autorizzazione esclusivamente sul portale ePAAS, segnalando un più ampio cambiamento verso presentazioni digitali e tracciabili che modifica il modo in cui i fornitori globali strutturano, standardizzano e gestiscono le pratiche regolamentari nei diversi mercati.
Analisi della catena del valore
La catena del valore degli ingredienti bioattivi inizia con le materie prime e i ceppi microbici a monte, tra cui colture botaniche, alghe, colture microbiche e materiali di origine animale, prima di passare all'estrazione, alla fermentazione o ad altri processi biologici, alla purificazione e all'essiccazione o stabilizzazione. Segue la standardizzazione per soddisfare le specifiche di potenza e purezza. I produttori a contratto e i fornitori di tecnologia supportano quindi le fasi intermedie, come l'incapsulamento e i sistemi di rilascio come i liposomi e la nanoincapsulazione, che mirano a migliorare la stabilità e la biodisponibilità. I formulisti incorporano i bioattivi negli integratori alimentari e nei prodotti alimentari e bevande funzionali, con requisiti di conformità che si applicano a ciascuna fase. Nell'UE, il sistema della lista positiva degli additivi previsto dal Regolamento (CE) n. 1333/2008 e, negli Stati Uniti, gli standard di sicurezza FDA per gli additivi alimentari e la classificazione GRAS (Generally Recognized As Safe) definiscono i sistemi di test, documentazione e qualità.
I canali a valle includono i proprietari dei marchi, i produttori di private label e i distributori che riforniscono farmacie, negozi di prodotti naturali e la grande distribuzione moderna, con l'e-commerce che assume un ruolo sempre più rilevante nel settore degli integratori. I colli di bottiglia tendono a concentrarsi sulla volatilità dei prezzi delle materie prime e sulla concentrazione delle catene di approvvigionamento, in particolare per le vitamine, nonché sulla variabilità degli ingredienti naturali che rende più difficile la standardizzazione delle specifiche e l'ampliamento della produzione. Gli operatori di mercato si stanno inoltre adattando ricercando fonti di approvvigionamento più resilienti, tra cui opzioni non ittiche come le microalghe e l'olio di krill per gli omega-3, e rafforzando la tracciabilità attraverso una più rigorosa qualificazione dei fornitori, la creazione di buffer di inventario e verifiche di fattibilità della catena di approvvigionamento in fase di ricerca e sviluppo, al fine di ridurre il rischio di ritardi nella riformulazione dei prodotti in caso di aumento della domanda.
Panorama competitivo
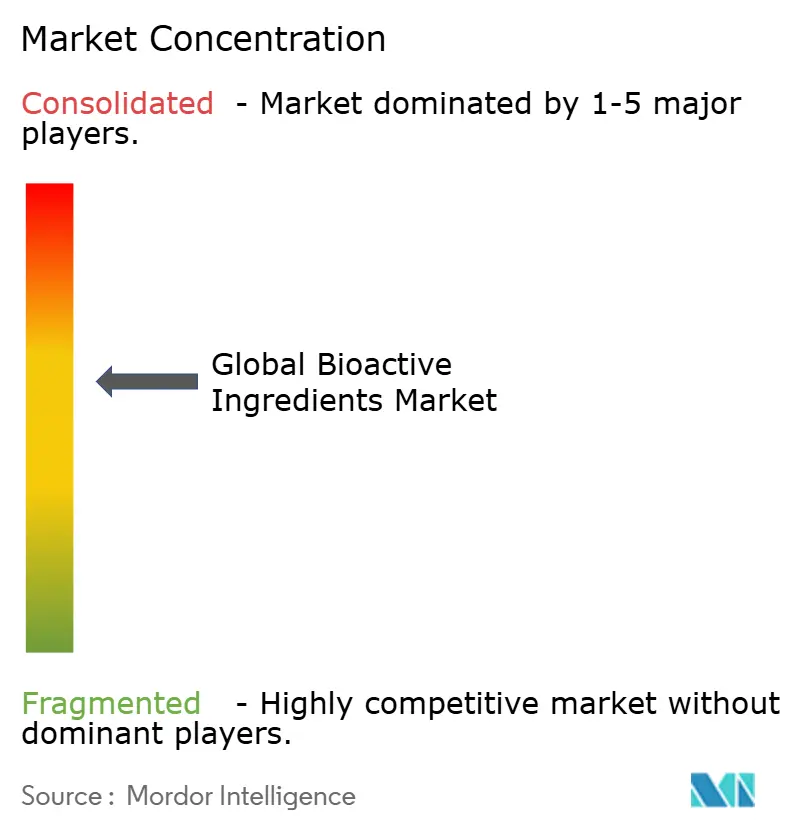
Il mercato degli ingredienti bioattivi mostra una moderata concentrazione, con un consolidamento in accelerazione attraverso acquisizioni strategiche mirate a competenze specializzate e all'espansione geografica. Tra i leader di mercato figurano Archer-Daniels-Midland Company, International Flavors & Fragrances Inc., Kerry Group plc, BASF SE e Cargill, Incorporated.
La concentrazione del mercato resta distribuita tra gli operatori consolidati, sebbene recenti fusioni e acquisizioni indichino una maturazione del settore verso piattaforme integrate che combinano produzione di ingredienti, tecnologia di distribuzione e competenza applicativa.
La differenziazione tecnologica emerge come un fattore competitivo chiave, con le aziende che sfruttano la fermentazione di precisione, i sistemi di somministrazione nanotecnologici e la personalizzazione basata sull'intelligenza artificiale per conquistare quote di mercato. Tra i disruptor emergenti figurano aziende di fermentazione di precisione come Better Dairy, che sviluppa proteine complesse attraverso ceppi di lievito, mentre gli operatori affermati si trovano ad affrontare la pressione di alternative sintetiche economicamente vantaggiose e delle vulnerabilità della catena di approvvigionamento che richiedono una diversificazione strategica al di fuori delle tradizionali regioni di approvvigionamento.
Leader mondiali del settore degli ingredienti bioattivi
-
Azienda Archer-Daniels-Midland
-
International Flavours & Fragrances Inc.
-
Kerry Group plc
-
BASF SE
-
Cargill, incorporata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: IFF ha lanciato PureStrong, un ceppo probiotico (Limosilactobacillus reuteri) sviluppato specificamente per la salute digestiva dei cani nell'ambito del suo portfolio HOWARU Pet. Il lancio estende l'innovazione degli ingredienti bioattivi all'alimentazione degli animali da compagnia, dove la stabilità della formulazione e la funzionalità mirata supportano il posizionamento premium dei prodotti finiti.
- Giugno 2025: Better Dairy ha annunciato lo sviluppo di osteopontina umana tramite fermentazione di precisione utilizzando ceppi di lievito, con l'obiettivo di applicazioni nel latte artificiale per neonati. Questo rappresenta un passo avanti nella commercializzazione di bioattivi rari e di alto valore, svincolando l'approvvigionamento dalle tradizionali fonti di origine animale e migliorando la scalabilità per le categorie di nutrizione regolamentate.
- Aprile 2024: La Commissione europea ha autorizzato cinque nuovi alimenti, tra cui il sale monosodico di L-5-metiltetraidrofolato e il beta-glucano derivato da Euglena gracilis, ampliando così le opzioni bioattive consentite con condizioni d'uso definite. La decisione ha esteso la gamma di ingredienti autorizzati disponibili per la formulazione in categorie di alimenti in cui la conformità dipende da livelli massimi specifici e requisiti di etichettatura.
Ambito del rapporto sul mercato globale degli ingredienti bioattivi
Gli ingredienti bioattivi sono i costituenti di alimenti o integratori alimentari che vengono consumati diversi dai bisogni nutrizionali di base. Gli ingredienti bioattivi forniscono nutrimento e salute extra dopo il consumo'.
Il mercato degli ingredienti bioattivi è segmentato per tipo di ingrediente, applicazione e area geografica. Per ingrediente, il mercato è segmentato in probiotici e prebiotici, acidi grassi omega-3, vitamine, carotenoidi, estratti vegetali, minerali, aminoacidi, proteine e peptidi. Le vitamine sono ulteriormente segmentate in vitamine A, B, C e altre. In base all'applicazione, il mercato studiato è segmentato in alimenti e bevande, integratori alimentari, nutrizione animale, cura della persona e della bellezza e prodotti farmaceutici. In base alla geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa.
Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base al valore (in milioni di USD).
Per tipo
| Vitamine |
| Probiotici |
| Prebiotici |
| Omega-3 Acidi grassi |
| I carotenoidi |
| Estratti vegetali |
| Minerali |
| Altro |
Per fonte
| a base vegetale |
| A base microbica |
| A base animale |
| Altro |
Per modulo
| Tinte Unite |
| Liquido |
| Altro |
Per Applicazione
| Integratori alimentari |
| Cibo e bevande |
| Nutrizione animale |
| Altro |
Presenza sul territorio
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Vitamine | |
| Probiotici | ||
| Prebiotici | ||
| Omega-3 Acidi grassi | ||
| I carotenoidi | ||
| Estratti vegetali | ||
| Minerali | ||
| Altro | ||
| Per fonte | a base vegetale | |
| A base microbica | ||
| A base animale | ||
| Altro | ||
| Per modulo | Tinte Unite | |
| Liquido | ||
| Altro | ||
| Per Applicazione | Integratori alimentari | |
| Cibo e bevande | ||
| Nutrizione animale | ||
| Altro | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali del mercato degli ingredienti bioattivi e con quale rapidità sta crescendo?
Il mercato degli ingredienti bioattivi ha raggiunto i 54.11 miliardi di dollari nel 2026 e si prevede che salirà a 77.53 miliardi di dollari entro il 2031, con un CAGR del 7.46%.
Quale segmento del mercato degli ingredienti bioattivi si sta espandendo più rapidamente?
I probiotici si distinguono, con un CAGR del 9.04% fino al 2031, grazie alla scienza del microbioma e alla forte domanda nella regione Asia-Pacifico.
Perché le fonti microbiche stanno guadagnando terreno rispetto ai tradizionali input vegetali?
La fermentazione di precisione consente una produzione conveniente e senza l'impiego di animali di molecole complesse come gli HMO e gli analoghi del collagene, determinando un CAGR del 10.31% per gli ingredienti microbici.
Quali sono i principali rischi a cui è esposto il settore degli ingredienti bioattivi?
La concentrazione della catena di fornitura in Cina, la volatilità dei prezzi delle materie prime e le diverse normative internazionali rappresentano fattori contrari che ostacolano la crescita del mercato nel breve termine.


