

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Volume di mercato (2026) | 124.07 miliardi di litri |
| Volume di mercato (2031) | 158.93 miliardi di litri |
| Tasso di crescita (2026 - 2031) | 5.08% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
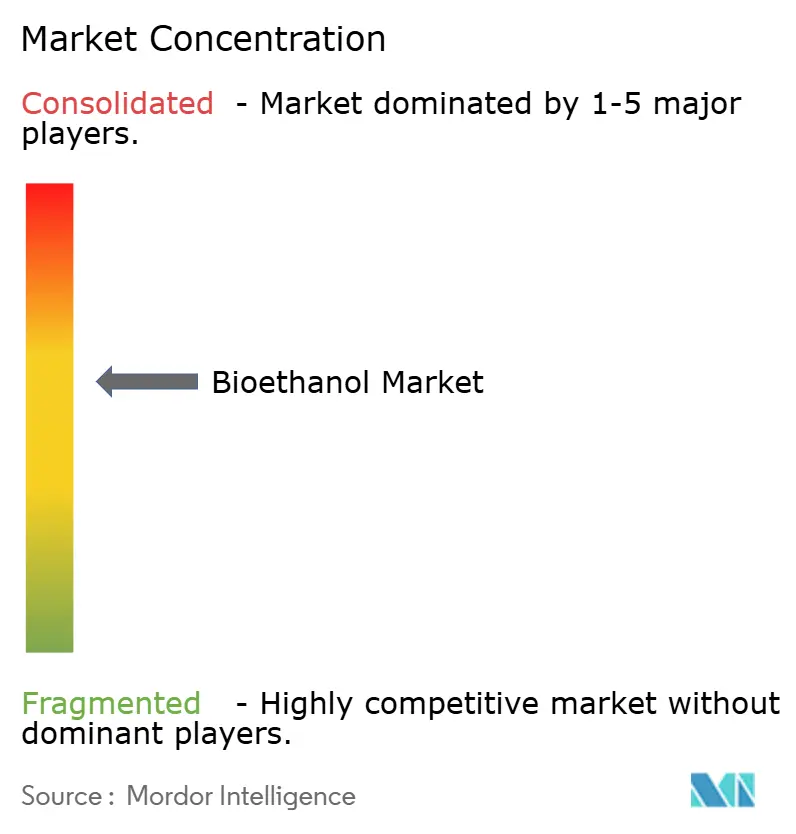
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del bioetanolo di Mordor Intelligence
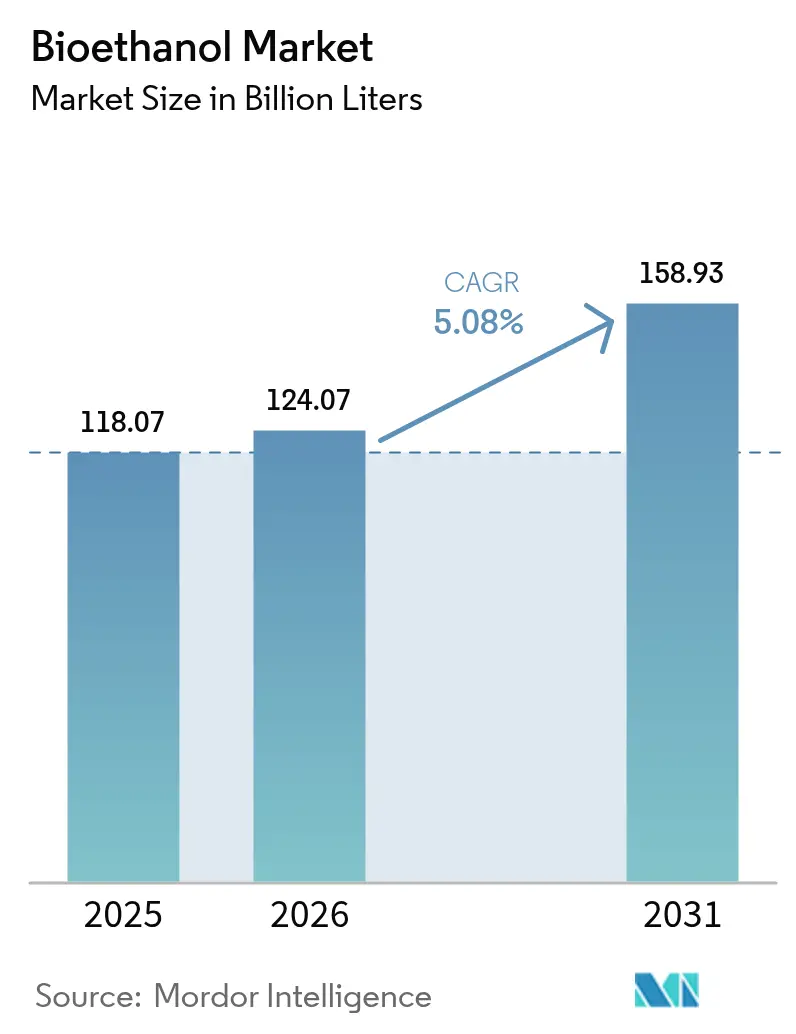
Nel 2025, il mercato del bioetanolo aveva un valore di 118.07 miliardi di litri e si prevede che crescerà da 124.07 miliardi di litri nel 2026 a 158.93 miliardi di litri entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.08% durante il periodo di previsione (2026-2031). Il continuo sostegno politico alle miscele E10-E20, il crescente interesse per la conversione dell'etanolo in carburante per aerei e la disponibilità di materie prime a basso costo sostengono questa traiettoria, anche in un contesto di progressiva elettrificazione dei veicoli leggeri. La capacità produttiva nordamericana basata sul mais, la flessibilità della canna da zucchero brasiliana e i nuovi afflussi di capitali da investitori mediorientali rafforzano la sicurezza dell'approvvigionamento. Nel frattempo, i governi dell'Asia-Pacifico stanno accelerando l'adozione di ambiziosi obiettivi di miscelazione che ampliano la domanda regionale, e le raffinerie puntano all'etanolo a basse emissioni di carbonio per soddisfare i più stringenti parametri ESG. Insieme, questi fattori sostengono la resilienza del mercato del bioetanolo rispetto alle diverse strategie di decarbonizzazione dei trasporti.
Punti chiave del rapporto
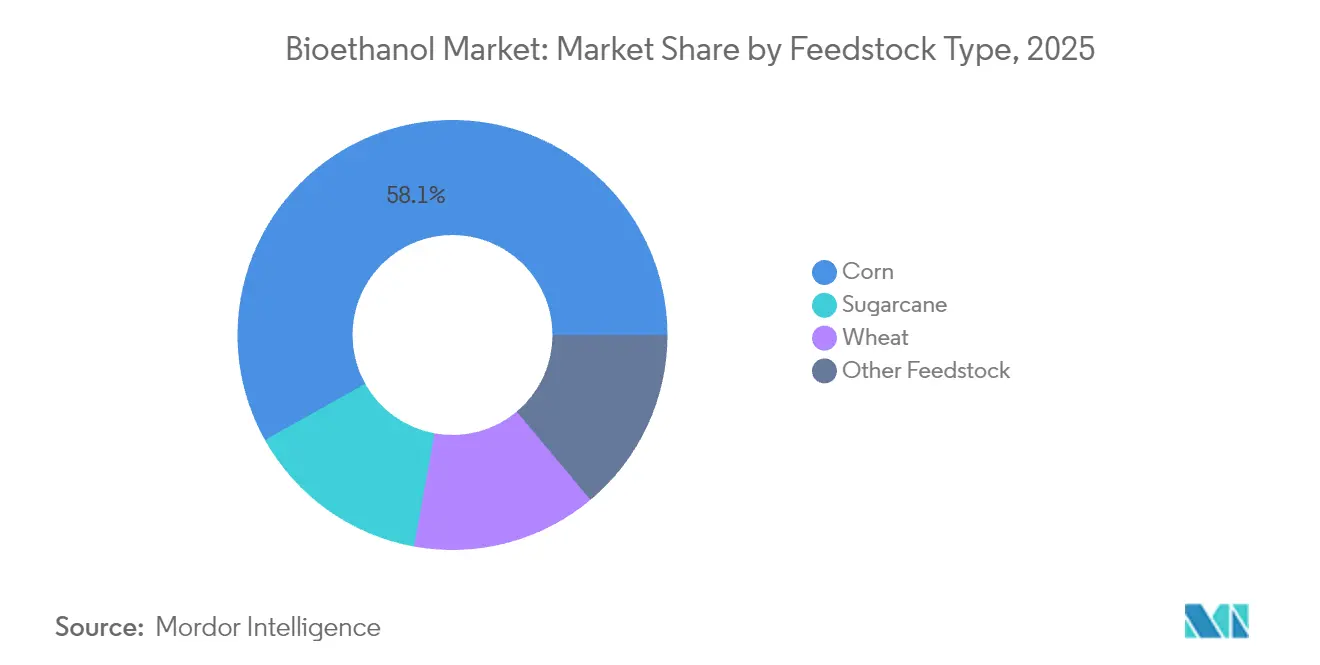
- Per tipo di materia prima, nel 2025 il mais deteneva il 58.12% della quota di mercato del bioetanolo, mentre si prevede che la produzione a base di grano aumenterà a un CAGR del 5.45% entro il 2031.
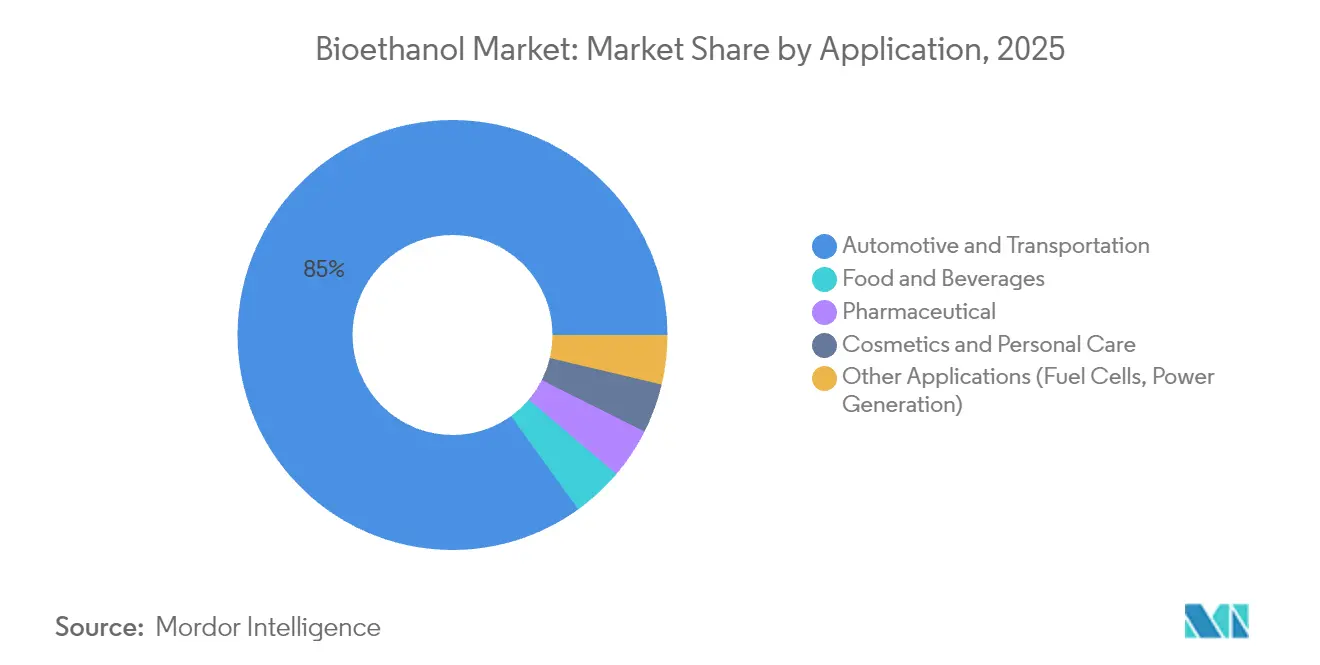
- Per applicazione, nel 2025 i settori automobilistico e dei trasporti hanno dominato con l'84.95% delle dimensioni del mercato del bioetanolo, mentre si prevede che alimenti e bevande cresceranno a un CAGR del 5.44% fino al 2031.
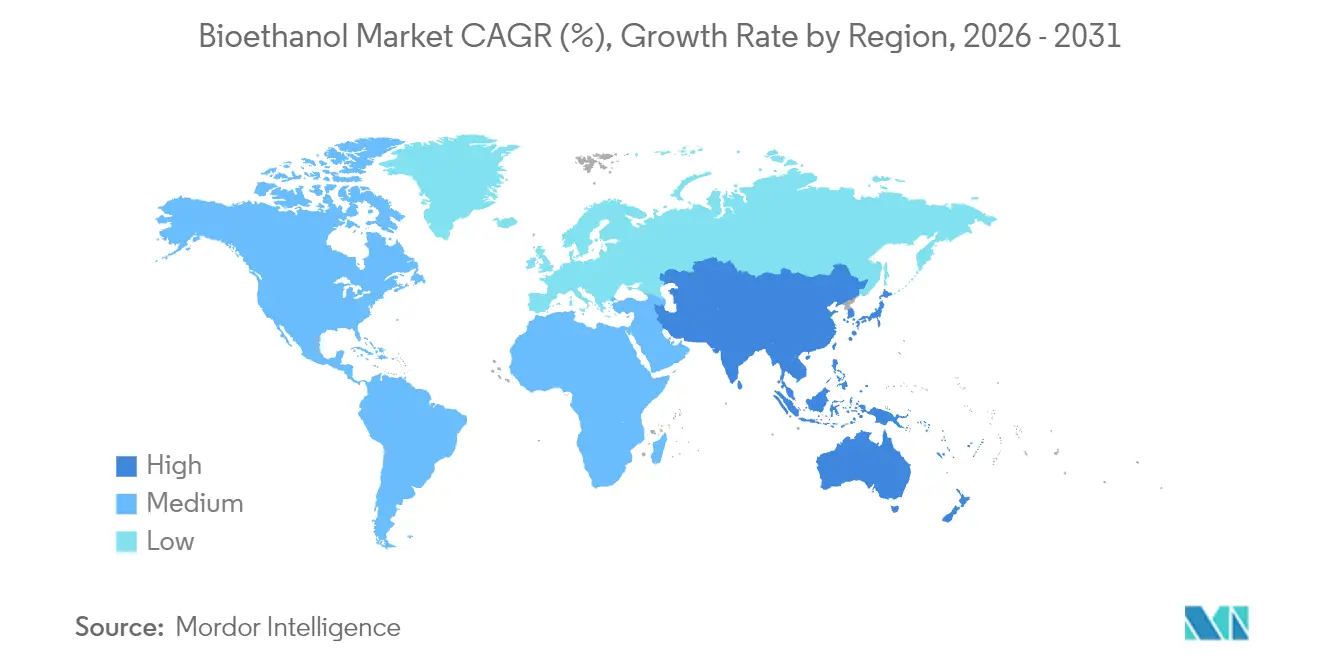
- In termini geografici, nel 2025 il Nord America ha conquistato una quota di fatturato del 55.10% del mercato del bioetanolo, mentre la regione Asia-Pacifico registra il CAGR più elevato previsto, pari al 5.74% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del bioetanolo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati globali favorevoli per la miscelazione E10–E20 | + 1.8% | Globale; primi guadagni in Brasile, India, Giappone | Medio termine (2-4 anni) |
| Riduzione del carbonio e pressione ESG sulle raffinerie | + 1.2% | Nord America e UE; ricadute sull'APAC | A lungo termine (≥ 4 anni) |
| Vantaggio sui costi delle materie prime nel mais statunitense e nella canna da zucchero brasiliana | + 0.9% | Nucleo del Nord America e del Sud America | A breve termine (≤ 2 anni) |
| La domanda di ottano stimola l'etanolo come sostituto aromatico | + 0.7% | Globale; concentrato nei mercati sviluppati | Medio termine (2-4 anni) |
| Domanda delle compagnie aeree per i percorsi SAF dall'etanolo al jet | + 0.4% | Nord America e UE; emergente nell'APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Mandati di miscelazione E10–E20 globali favorevoli
Requisiti di miscelazione più stringenti stanno creando una domanda di base prevedibile che isola il mercato del bioetanolo dalle fluttuazioni del prezzo del greggio, garantendo al contempo l'espansione della capacità. L'introduzione a livello nazionale dell'E10 in Giappone e le zone pilota per l'E20, la flessibilità del tetto massimo del 27% in Brasile e l'obiettivo accelerato del 30% in India, insieme, aumentano i volumi di prelievo annuali e incoraggiano gli investimenti in nuovi impianti [1] Agenzia Internazionale dell'Energia, "Ordinanza n. 75/2015 sul mandato di miscelazione dell'etanolo", iea.org . Gli enti regolatori supportano la conformità attraverso standard di qualità del carburante, norme sul contenuto nazionale e controlli sulle importazioni, garantendo che gli obiettivi di miscelazione si traducano in consegne fisiche piuttosto che in crediti cartacei. Queste politiche trasformano il mercato del bioetanolo in un elemento strutturale delle strategie nazionali di sicurezza energetica, anche se l'elettrificazione sta prendendo slancio.
Riduzione del carbonio e pressione ESG sulle raffinerie
Le raffinerie sottoposte al controllo degli investitori e a rigorosi standard di emissioni di carbonio ora considerano il bioetanolo a bassa intensità un elemento di differenziazione strategica anziché una mera componente di conformità. L'aggiornamento del Low Carbon Fuel Standard della California del 2024 ha inasprito i parametri di riferimento per le emissioni di carbonio, premiando le forniture certificate secondo schemi come l'ISCC. Anche la Direttiva UE sulle energie rinnovabili riveduta privilegia l'etanolo tracciabile e proveniente da fonti sostenibili. In risposta, aziende come BP si sono integrate verticalmente a monte attraverso l'acquisizione di Bunge Bioenergia per 1.4 miliardi di dollari, assicurandosi le materie prime e il controllo delle emissioni durante il ciclo di vita in un'unica fase. La domanda premium emerge nei mercati in cui l'assorbimento di contenuto rinnovabile supera i limiti minimi imposti, sostenendo differenziali di prezzo favorevoli ai produttori a basse emissioni di carbonio.
Vantaggio dei costi delle materie prime nel mais statunitense e nella canna da zucchero brasiliana
Le rese record di mais negli Stati Uniti, gli efficienti impianti di macinazione a secco e l'ottimizzazione dei coprodotti garantiscono ai produttori americani un cuscinetto di costo che protegge i margini quando i prezzi del mais aumentano. Paralleli vantaggi in Brasile derivano dalla raccolta della canna da zucchero durante tutto l'anno, dalla cogenerazione di energia dalla bagassa e dalla crescente capacità di produzione di etanolo da mais che compensa i gap stagionali nell'offerta. L'USDA prevede un aumento del 5% delle superfici coltivate a mais entro il 2025, rafforzando la disponibilità di materie prime. Queste dinamiche posizionano entrambe le regioni come fornitori chiave del mercato del bioetanolo, in grado di espandere le esportazioni quando altre regioni registrano carenze di materie prime.
La domanda di ottano stimola l'etanolo come sostituto aromatico
Norme più severe sulla qualità dell'aria riducono gradualmente il contenuto di benzene, toluene e xilene nella benzina, spingendo le raffinerie a cercare sostituti puliti con un numero di ottano più elevato. Il numero di ottano di ricerca di 113 dell'etanolo colma questa lacuna riducendo al contempo le emissioni tossiche, stimolando una domanda incrementale non correlata alle quote di combustibili rinnovabili. I veicoli ad alte prestazioni nei centri urbani attraggono miscele di etanolo premium e i motori ottimizzati per un contenuto di etanolo più elevato rafforzano questa attrattiva. Di conseguenza, l'acquisto basato sul numero di ottano offre al mercato del bioetanolo un'ulteriore protezione contro il calo dei volumi di benzina nelle economie mature.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida elettrificazione dei veicoli leggeri | -1.4% | Nord America e UE; espansione verso l'APAC | Medio termine (2-4 anni) |
| Cibo contro carburante e controversia sull'uso del suolo | -0.8% | Globale; acuto nelle regioni importatrici di cibo | A breve termine (≤ 2 anni) |
| Punteggio più rigoroso dell'intensità di carbonio basato sull'ILUC | -0.6% | UE e California; diffusione altrove | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida elettrificazione dei veicoli leggeri
L'aumento vertiginoso dell'adozione di veicoli elettrici riduce i limiti della domanda di benzina nei mercati principali. La Norvegia ha raggiunto il 94% di penetrazione dei veicoli elettrici per le vendite di auto nuove nel 2024, la Cina ha superato il 35% e l'IEA prevede una quota globale di veicoli leggeri del 30% entro il 2030. Di conseguenza, le raffinerie si trovano ad affrontare una riduzione del pool di miscele, costringendo i produttori di bioetanolo a orientarsi verso l'aviazione, i trasporti pesanti e strategie orientate all'esportazione. La divergenza della domanda regionale persiste perché le economie emergenti sono in ritardo nell'elettrificazione dei veicoli, creando opportunità di diversificazione geografica all'interno del mercato del bioetanolo.
Controversia tra cibo e carburante e uso del suolo
La spinta dell'India verso una miscelazione al 30% l'ha trasformata da esportatore di mais a importatore nel 2024, gonfiando i costi dei mangimi per gli allevatori di pollame e intensificando il controllo sui biocarburanti di prima generazione. L'IFPRI avverte che dirottare le colture alimentari verso la produzione di carburante durante i cicli di approvvigionamento di cereali ristretti può esacerbare l'insicurezza, spingendo i responsabili politici a ricalibrare i mandati. Questa narrazione spinge i governi a favorire la diversificazione delle materie prime verso residui e colture non alimentari, complicando le decisioni di investimento per i produttori convenzionali e frenando la crescita del mercato del bioetanolo nelle regioni politicamente sensibili.
Analisi del segmento
Per tipo di materia prima: il predominio del mais si scontra con l'innovazione del grano
La produzione di mais ha contribuito per il 58.12% alle dimensioni del mercato del bioetanolo nel 2025, grazie al Midwest degli Stati Uniti, all'espansione del Mato Grosso in Brasile e a una logistica consolidata su rotaia e chiatta. I produttori sfruttano i progressi negli enzimi e la valorizzazione dei coprodotti, in particolare i cereali di distillazione per l'alimentazione del bestiame e la CO2 catturata per le bevande, per comprimere i costi unitari e migliorare i punteggi di carbonio. I continui investimenti in cluster di cattura e stoccaggio sotterraneo del carbonio in tutto il Midcontinent migliorano ulteriormente le credenziali di performance del ciclo di vita.
Si prevede che l'etanolo da grano registrerà un CAGR del 5.45% fino al 2031, la crescita più rapida tra le principali materie prime. Gli operatori europei sfruttano gli incentivi politici per la diversificazione dei cereali nazionali, mentre i cicli produttivi del grano australiano offrono opportunità di esportazione. L'aumento dei premi proteici rende i cereali dei distillatori di grano attraenti per gli allevatori, compensando i maggiori costi dell'amido. Le innovazioni tecnologiche che consentono la fermentazione ad alta gravità e la distillazione frazionata migliorano i tassi di utilizzo degli impianti, rafforzando la competitività del grano nel mercato del bioetanolo.
Altre materie prime, come la canna da zucchero, la manioca e le fonti lignocellulosiche emergenti, forniscono volumi di nicchia ma strategici che proteggono dalle oscillazioni delle colture dovute alle condizioni meteorologiche. La canna da zucchero brasiliana mantiene un vantaggio strutturale in termini di costi grazie alla cogenerazione alimentata a bagassa, mentre la palma nipa indonesiana e i progetti pilota di agave in Messico mirano a sbloccare la produzione su terreni marginali. Tale diversificazione attenua la volatilità dei prezzi e si allinea alla pressione dei decisori politici per ridurre al minimo la sostituzione delle colture alimentari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: predominio dell'automotive con crescita del settore alimentare
Gli usi finali nel settore automobilistico e dei trasporti hanno assorbito l'84.95% del volume totale nel 2025, consolidando il loro status di colonna portante del mercato del bioetanolo. Le barriere obbligatorie per le miscele negli Stati Uniti, in Brasile e nell'UE garantiscono la domanda di base anche in caso di calo dei prezzi del petrolio. Le raffinerie apprezzano il contributo in termini di ottani dell'etanolo, consentendo loro di rispettare i limiti aromatici senza costosi ammodernamenti delle raffinerie.
Alimenti e bevande rappresentano l'applicazione in più rapida espansione, con un CAGR previsto del 5.44% entro il 2031. La crescita dipende dalla crescente domanda di alcolici premium, estratti di aromi naturali e substrati di fermentazione che richiedono etanolo ad elevata purezza. I distillatori beneficiano di prezzi flessibili legati ai premi di qualità per le bevande, che li isolano dai cicli di prezzo dell'etanolo-carburante. Gli usi farmaceutici, cosmetici e disinfettanti aumentano la domanda costante, supportata da rigorosi standard ISO e farmacopeici che garantiscono margini stabili all'interno del più ampio mercato del bioetanolo.
Il nascente percorso dall'etanolo al carburante per aerei apre un ulteriore sbocco premium. Le compagnie aeree che preferiscono soluzioni drop-in rispetto a radicali riprogettazioni degli aeromobili sostengono accordi di prelievo che finanziano nuovi impianti di conversione. Pur essendo ancora limitato in termini di litri assoluti, il potenziale del SAF rimodella l'economia dei produttori offrendo multipli dei prezzi del carburante per autotrazione per materie prime qualificate, sottolineando la diversificazione applicativa in corso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato del bioetanolo in Nord America
Il Nord America ha mantenuto il 55.10% del volume globale nel 2025 grazie a infrastrutture consolidate per il mais, obiettivi stabili per i combustibili rinnovabili e iniziative statali a sostegno dei combustibili a basse emissioni di carbonio. I produttori integrano la cattura del carbonio, la cattura diretta dall'aria e reti di condotte che comprimono l'intensità di carbonio dell'etanolo da mais, qualificandolo per i mercati del credito ad alto valore. Il Canada sfrutta i cluster di grano e mais, mentre l'aumento della domanda del Messico assorbe le esportazioni statunitensi, rafforzando i flussi commerciali continentali che stabilizzano l'equilibrio regionale.
Mercato del bioetanolo nella regione Asia-Pacifico
L'area Asia-Pacifico registra il CAGR più elevato previsto, pari al 5.74% fino al 2031, poiché l'obiettivo di miscelazione del 30% dell'India e la propensione alle importazioni della Cina amplificano i consumi. I governi regionali inquadrano l'espansione del bioetanolo come un sostegno al reddito rurale e un risparmio in valuta estera, incoraggiando gli investimenti locali in bioraffinerie multi-feedstock. Thailandia, Filippine e Vietnam promuovono l'obbligo di miscelazione in linea con i piani di modernizzazione agricola, mentre l'Indonesia sperimenta percorsi pilota per la conversione del nipa in etanolo per aggirare i vincoli imposti alle colture alimentari.
Mercato del bioetanolo in EMEA e Sud America
L'Europa enfatizza la certificazione di sostenibilità e favorisce l'etanolo a base di residui che soddisfa rigorose soglie di riduzione delle emissioni di gas serra. I sistemi di quote in Germania e Francia consolidano la domanda, e l'obbligo del Regno Unito di fornire carburanti rinnovabili per i trasporti dà priorità al SAF, promuovendo indirettamente i percorsi dall'etanolo all'autotrazione. Il Sud America, dominato dal Brasile, attrae capitali stranieri, in particolare l'impegno di 13.5 miliardi di dollari degli Emirati Arabi Uniti, per espandere asset integrati che combinano canna da zucchero, mais e cogenerazione. Medio Oriente e Africa rimangono di nicchia, ma in crescita, catalizzati dai programmi della FAO per soluzioni di cottura pulite che posizionano l'etanolo come alternativa energetica per le famiglie.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Analisi della catena del valore
La catena del valore del bioetanolo inizia con l'approvvigionamento e l'aggregazione delle materie prime (mais, canna da zucchero, grano e altre biomasse), seguite dalla macinazione e dalla conversione presso le bioraffinerie (fermentazione, distillazione, disidratazione). Comprende poi la gestione dei sottoprodotti (DDGS, olio di mais e CO2 recuperata) e la logistica di distribuzione verso miscelatori, rivenditori di carburante e utenti industriali. Il Nord America rappresenta il fulcro della scala e della densità di lavorazione a monte, grazie a circa 200 bioraffinerie e 31.9 miliardi di galloni di produzione di etanolo per carburante previsti per il 2025, mentre il Brasile combina la macinazione della canna da zucchero con una base crescente di etanolo da mais che contribuisce a stabilizzare l'offerta stagionale e a sostenere le esportazioni.
Le fasi intermedie e a valle della filiera sono sempre più influenzate dai requisiti di qualificazione per le basse emissioni di carbonio e dalle infrastrutture di miscelazione. Nell'aprile 2026, l'EPA statunitense ha definito i volumi del Renewable Fuel Standard per il biennio 2026-2027, rafforzando la spinta, dettata dagli obblighi di conformità, verso i fornitori di etanolo certificati. Nuovi modelli di collaborazione affrontano anche i colli di bottiglia nei sistemi emergenti di importazione e distribuzione: nel marzo 2026, l'US Grains and BioProducts Council e Pertamina New and Renewable Energy hanno firmato un protocollo d'intesa incentrato sullo sviluppo tecnico e commerciale della catena di approvvigionamento a supporto della transizione dell'Indonesia all'E10 e della futura preparazione all'E20. Nel luglio 2026, VIVESCIA, Roquette e Siplec E.Leclerc hanno stretto una partnership triennale in Francia che copre l'agricoltura rigenerativa, la produzione di etanolo a basse emissioni di carbonio e la distribuzione di carburanti, riflettendo il passaggio alla tracciabilità e ai canali di vendita integrati, in quanto programmi come l'US 45Z Clean Fuel Production Credit (in vigore dal 2025) influenzano le decisioni di investimento.
Panorama competitivo
Il settore del bioetanolo è moderatamente frammentato. L'acquisizione di Red Trail Energy da parte di Gevo ha ampliato la sua presenza nel Nord Dakota e ha aggiunto competenze in materia di sequestro del carbonio in loco, a dimostrazione del crescente valore della CCS integrata. La differenziazione tecnologica si concentra su cocktail di enzimi che aumentano la resa di fermentazione, sistemi di controllo avanzati che utilizzano l'intelligenza artificiale per l'ottimizzazione energetica in tempo reale e piattaforme interne di contabilizzazione del carbonio certificate ISO 14067. I produttori che si lanciano verso l'implementazione dell'etanolo nei jet ottengono lettere di accettazione dalle compagnie aeree a sostegno dei finanziamenti, con l'impianto di LanzaJet in Georgia e il Net-Zero 1 di Gevo nel Sud Dakota che fungono da primi modelli.
Leader del settore del bioetanolo
POETA LLC
ADM
Valero
Raizen
Green Plains Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: POET ha avviato i lavori di ampliamento del suo impianto di bioprocessamento di Shelbyville, Indiana, per aumentare la capacità produttiva di bioetanolo da 98 milioni a 193 milioni di galloni all'anno. Il progetto incrementa significativamente la produzione in un corridoio produttivo chiave degli Stati Uniti e migliora la capacità di POET di soddisfare la crescente domanda di bioetanolo a basse emissioni di carbonio e con miscele più complesse.
- Novembre 2025: ADM e Tallgrass hanno avviato le operazioni presso un progetto di cattura e stoccaggio del carbonio nel complesso di lavorazione del mais di ADM a Columbus, nel Nebraska, descritto dalle aziende come il più grande impianto di CCS per bioetanolo al mondo. Collegandosi alla rete di gasdotti Trailblazer di Tallgrass, il progetto supporta la fornitura di etanolo a basse emissioni di carbonio e migliora l'accesso ai mercati dei carburanti sensibili al credito.
- Giugno 2024: Raizen ha inaugurato il suo impianto di etanolo di seconda generazione a Piracicaba, convertendo la bagassa in circa 42 milioni di litri di etanolo cellulosico all'anno. La start-up amplia la capacità di produzione di etanolo di seconda generazione su scala commerciale in Brasile e supporta la diversificazione delle materie prime, riducendo la dipendenza dalle colture alimentari e sfruttando la logistica esistente per la lavorazione della canna da zucchero.
Ambito del rapporto sul mercato globale del bioetanolo
Il bioetanolo è un liquido trasparente, incolore, biodegradabile e considerato un combustibile verde. È prodotto dalla fermentazione di zuccheri e raccolti di piante portatrici di amido come mais, canna da zucchero e biomassa lignocellulosica. Il bioetanolo viene utilizzato principalmente nell'industria automobilistica come potenziatore di ottano per ridurre il battito in testa del motore.
Il mercato del bioetanolo è segmentato per tipo di materia prima (canna da zucchero, mais, grano e altri tipi di materie prime), applicazione (automobilistico e trasporti, alimenti e bevande, farmaceutico, cosmetici e cura personale e altre applicazioni) e geografia (Asia-Pacifico, Nord America, Europa, Sud America, Medio Oriente e Africa). Il rapporto offre le dimensioni del mercato e le previsioni in volume (litri) per tutti i segmenti di cui sopra.
Per tipo di materia prima
| Canna da zucchero |
| Mais |
| Grano |
| Altre materie prime |
Per Applicazione
| Automotive e trasporti |
| Cibo e bevande |
| Pharmaceutical |
| Cosmetici e cura della persona |
| Altre applicazioni (celle a combustibile, generazione di energia) |
Per geografia
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di materia prima | Canna da zucchero | |
| Mais | ||
| Grano | ||
| Altre materie prime | ||
| Per Applicazione | Automotive e trasporti | |
| Cibo e bevande | ||
| Pharmaceutical | ||
| Cosmetici e cura della persona | ||
| Altre applicazioni (celle a combustibile, generazione di energia) | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la crescita volumetrica prevista per il bioetanolo globale entro il 2031?
Si prevede che il volume globale aumenterà da 124.07 miliardi di litri nel 2026 a 158.93 miliardi di litri entro il 2031, riflettendo un CAGR del 5.08%.
Quale regione aggiungerà il maggior numero di litri incrementali di domanda?
L'area Asia-Pacifico, trainata dall'obiettivo di miscelazione del 30% dell'India e dalla sostenuta domanda di importazioni cinesi, registra il CAGR più elevato, pari al 5.74% fino al 2031.
Quanto è dominante il mais nell'attuale produzione di bioetanolo?
Il mais rappresenta il 58.12% dell'offerta del 2025, il che lo rende la materia prima più importante nel mix globale.
Quale segmento, oltre al carburante, offre la crescita più rapida dei ricavi?
Alimenti e bevande sono le principali applicazioni non legate ai carburanti, con un CAGR del 5.44% in crescita grazie alla crescente domanda di etanolo per bevande e per la lavorazione alimentare.
In che modo i produttori affrontano le pressioni legate all'intensità di carbonio?
Gli investimenti nella cattura del carbonio, nella certificazione delle materie prime sostenibili e nei percorsi dall'etanolo al jet consentono ai produttori di ridurre le emissioni del ciclo di vita e di accedere a mercati premium.
Quali forze potrebbero frenare la futura crescita della domanda?
L'accelerazione dell'adozione dei veicoli elettrici nei mercati sviluppati e le crescenti preoccupazioni relative al rapporto tra cibo e carburante potrebbero frenare la domanda di miscele di benzina e il relativo sostegno politico.


