

Dimensioni e quota del mercato del noleggio di biciclette e scooter
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
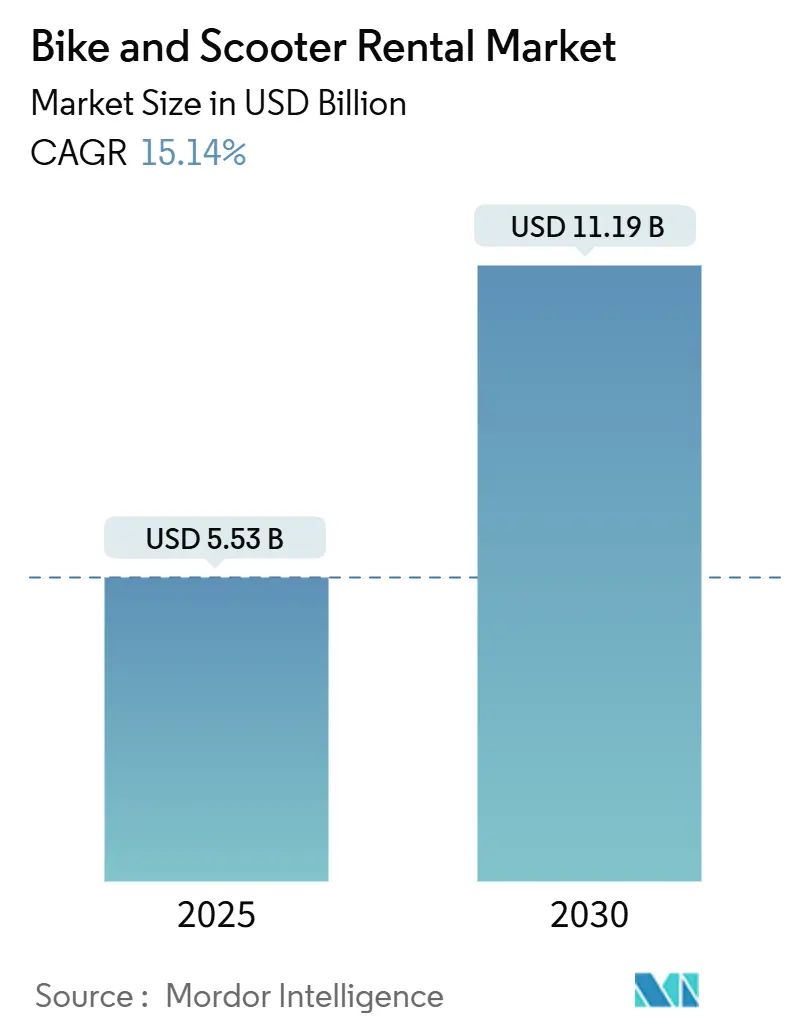
| Dimensione del mercato (2025) | 5.53 miliardo di dollari |
| Dimensione del mercato (2030) | 11.19 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 15.14% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
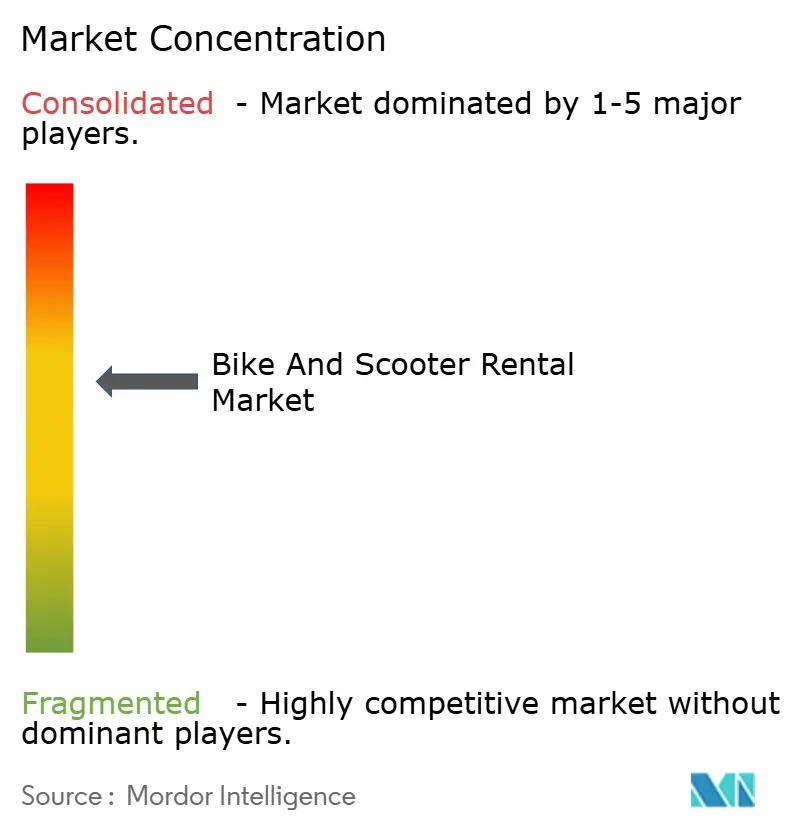
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del noleggio di biciclette e scooter di Mordor Intelligence
Il mercato del noleggio di biciclette e scooter è stimato in 5.53 miliardi di dollari nel 2025 e dovrebbe raggiungere gli 11.19 miliardi di dollari entro il 2030, con un CAGR del 15.14% durante il periodo di previsione. Lo slancio deriva da forze convergenti: mitigazione della congestione urbana, spesa pubblica per le infrastrutture, ottimizzazione delle flotte basata sull'intelligenza artificiale e programmi di mobilità aziendale che creano una domanda stabile e ad alta frequenza. Gli scooter dominano le flotte grazie ai costi unitari inferiori, ma le bici elettriche stanno guadagnando quote grazie alla maggiore autonomia e alla capacità di carico, preferite dai fattorini. Gli operatori si stanno rapidamente orientando verso modelli di abbonamento e noleggio a lungo termine per garantire flussi di cassa prevedibili, mentre gli investitori premiano coloro che mostrano una redditività strutturale. Le sfide persistenti consentono che limiti, costi di vandalismo e cambiamenti nella fornitura di batterie moderino la crescita assoluta, rafforzando al contempo il consolidamento, premiando le aziende con operazioni di scala e basate sui dati.
Punti chiave del rapporto
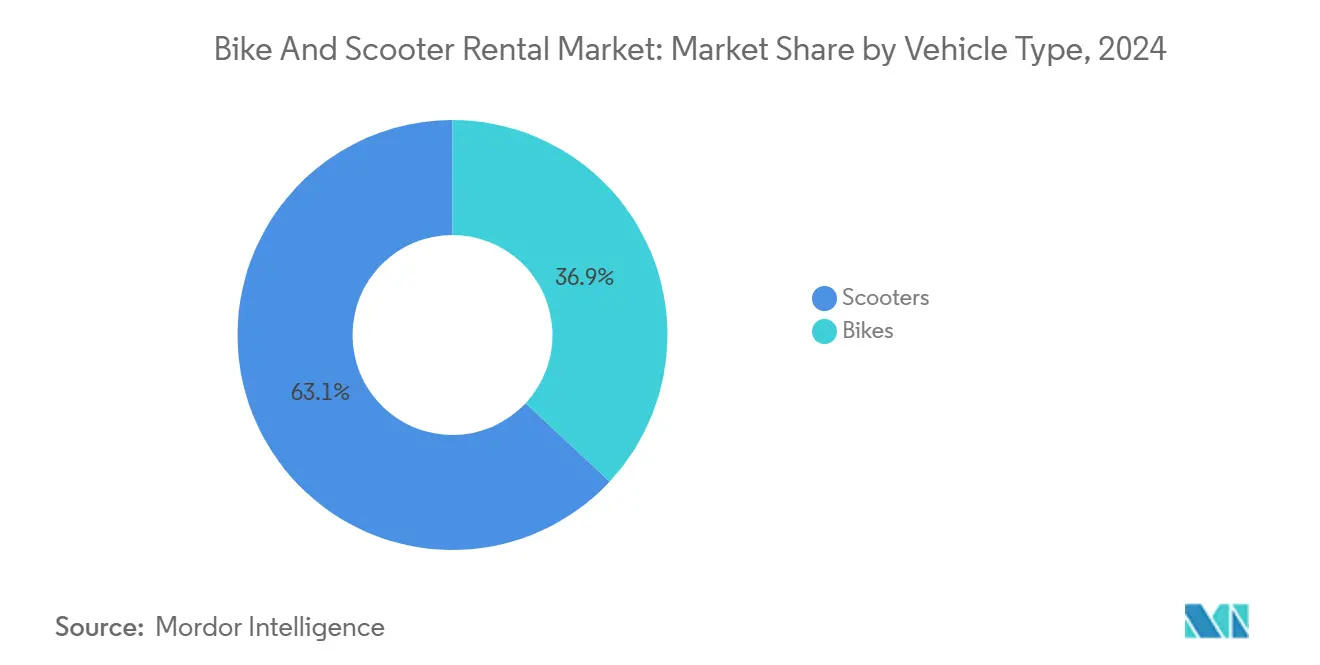
- Per tipologia di veicolo, nel 2024 gli scooter detenevano il 63.07% della quota di mercato del noleggio di biciclette e scooter e si prevede che registreranno il CAGR più rapido, pari al 19.82%, entro il 2030.
- Per tipologia di servizio, nel 2024 il modello pay-as-you-go ha rappresentato il 71.12% del mercato del noleggio di biciclette e scooter; si prevede che i modelli di abbonamento cresceranno a un CAGR del 22.38% entro il 2030.
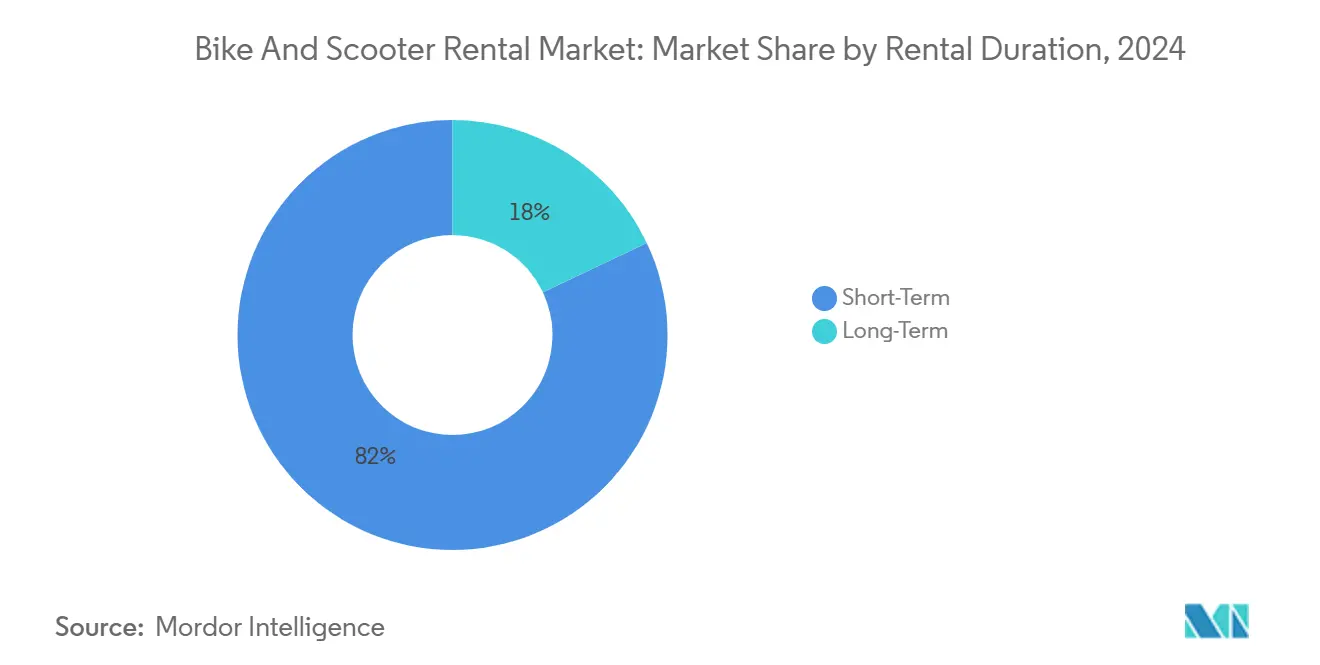
- In base alla durata del noleggio, le opzioni a breve termine rappresentavano l'82.04% della quota di mercato del noleggio di biciclette e scooter nel 2024, mentre i noleggi a lungo termine dovrebbero registrare un CAGR del 18.27% entro il 2030.
- Per quanto riguarda l'utente finale, i pendolari giornalieri erano in testa con una quota del 45.96% del mercato del noleggio di biciclette e scooter nel 2024; il personale addetto alle consegne rappresenta il bacino di utenti in più rapida crescita, con un CAGR del 23.62% fino al 2030.
- In termini geografici, l'area Asia-Pacifico ha conquistato il 37.98% del mercato del noleggio di biciclette e scooter nel 2024 e si prevede che crescerà a un CAGR del 18.91% entro il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del noleggio di biciclette e scooter
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida necessità di mitigazione della congestione urbana | + 3.2% | Globale, concentrato nelle megalopoli dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Incentivi governativi per la micromobilità e realizzazione di piste ciclabili | + 2.8% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Cambiamento delle preferenze dei consumatori guidato dalla sostenibilità | + 2.1% | Globale, guidato da Europa e Nord America | A lungo termine (≥ 4 anni) |
| Previsione della domanda basata sull'intelligenza artificiale per migliorare il ROI della flotta | + 1.9% | Adozione globale e precoce nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Integrazione dell'app per il trasporto pubblico: ampliamento del numero di utenti indirizzabili | + 1.6% | Europa e Nord America, programmi pilota nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Borse di studio per la mobilità aziendale dei dipendenti | + 1.4% | Nord America ed Europa, emergenti nei centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida necessità di mitigazione della congestione urbana
La congestione del traffico costa miliardi all'economia globale ogni anno, con le megalopoli asiatiche che subiscono gli impatti più gravi, poiché il possesso di veicoli supera lo sviluppo delle infrastrutture. La micromobilità condivisa offre alle città una soluzione scalabile che richiede investimenti infrastrutturali minimi rispetto ai progetti di espansione della metropolitana o di ampliamento stradale. L'integrazione della micromobilità con le reti di trasporto pubblico esistenti crea un effetto moltiplicatore, in cui ogni veicolo condiviso può sostituire fino a 9 viaggi in auto privata al giorno nelle ore di punta. Questo alleggerimento della congestione diventa particolarmente prezioso man mano che le città implementano zone a basse emissioni e sistemi di tariffazione della congestione che rendono il possesso di un'auto sempre più costoso. Questa tendenza accelera man mano che gli urbanisti riconoscono che dedicare spazio stradale alle piste ciclabili genera un maggiore flusso di passeggeri per metro quadrato rispetto alle tradizionali corsie per veicoli.
Incentivi governativi per la micromobilità e realizzazione di piste ciclabili
Gli investimenti governativi nelle infrastrutture hanno raggiunto livelli senza precedenti nel 2024, con la California che ha stanziato 930 milioni di dollari[1]Edward Barrera, "La California investirà quasi 1 miliardo di dollari in infrastrutture ciclabili e pedonali nei prossimi quattro anni", Caltrans, dot.ca.gov per le infrastrutture ciclabili e pedonali, mentre la Columbia Britannica ha impegnato 24 milioni di dollari canadesi (18 milioni di dollari) in sovvenzioni per il trasporto attivo. Il programma ATIIP del Dipartimento dei Trasporti degli Stati Uniti ha distribuito 44.5 milioni di dollari specificamente per le infrastrutture di micromobilità, a dimostrazione del riconoscimento federale del ruolo della mobilità condivisa nella decarbonizzazione dei trasporti.[2]"INVESTIRE IN AMERICA: l'amministrazione Biden-Harris annuncia quasi 45 milioni di dollari in sovvenzioni per progetti infrastrutturali di trasporto connessi e attivi", Federal Highway Administration, highways.dot.govL'introduzione in Finlandia di una legislazione completa sulle licenze per la micromobilità nel 2024 dimostra come i quadri normativi si evolvano da restrittivi a facilitatori, creando ambienti operativi standardizzati che riducono i costi di conformità per gli operatori. Questi investimenti generano effetti di rete in cui la densità delle piste ciclabili è direttamente correlata ai tassi di adozione del servizio. Le città con oltre 200 chilometri di infrastrutture ciclabili protette registrano in genere un utilizzo pro capite della micromobilità 3 volte superiore rispetto a quelle con reti frammentate. L'influenza normativa si estende oltre le infrastrutture, poiché gli standard di sicurezza per le biciclette ISO 4210 e i requisiti emergenti per la certificazione dei monopattini elettrici creano barriere all'ingresso che favoriscono gli operatori affermati con capacità di conformità.
Cambiamento delle preferenze dei consumatori guidato dalla sostenibilità
Gli obblighi di sostenibilità aziendale includono sempre più le emissioni derivanti dagli spostamenti casa-lavoro dei dipendenti nella contabilizzazione del carbonio di Scope 3, stimolando la domanda di micromobilità come strumento misurabile di decarbonizzazione. L'impegno di Lime per il 100% di energia rinnovabile per le attività nel Regno Unito riflette una più ampia consapevolezza del settore che la sostenibilità operativa crea differenziazione competitiva.[3]"Alimentare Lime UK con energia verde al 100%", octopus.energyI dati sulle preferenze dei consumatori indicano che la maggior parte dei millennial urbani considera l'impatto ambientale nella scelta delle opzioni di trasporto, con la micromobilità condivisa che offre la più bassa impronta di carbonio per miglio tra le alternative motorizzate. La narrativa sulla sostenibilità guadagna credibilità man mano che gli operatori estendono i cicli di vita dei veicoli attraverso programmi di ristrutturazione, con Voi che segnala una maggiore durata dei beni che migliora sia i parametri ambientali che quelli finanziari. Questa tendenza si interseca con i programmi di mobilità aziendale, dove aziende come quelle che collaborano con HumanForest e Donkey Republic offrono abbonamenti a biciclette per i dipendenti come benefit sia per il benessere che per la sostenibilità. L'approccio all'economia circolare diventa particolarmente rilevante con la maturazione delle infrastrutture di riciclo delle batterie, affrontando le problematiche relative al fine vita che in precedenza limitavano le affermazioni sulla sostenibilità.
Previsione della domanda basata sull'intelligenza artificiale per migliorare il ROI della flotta
L'analisi predittiva ha trasformato l'economia della micromobilità ottimizzando la distribuzione dei veicoli e riducendo le inefficienze operative che in precedenza rendevano il modello di business insostenibile. I sistemi avanzati di gestione della flotta ora integrano dati meteorologici, calendari di eventi e modelli di utilizzo storici per posizionare i veicoli dove emergerà la domanda, riducendo il costoso ribilanciamento manuale che affliggeva i primi operatori. L'integrazione dell'IoT consente una manutenzione predittiva che previene costosi guasti e prolunga il ciclo di vita degli asset, mentre la tecnologia CAN bus fornisce un monitoraggio dello stato di salute dei veicoli in tempo reale che ottimizza la pianificazione delle riparazioni. Lo stack tecnologico crea un fossato competitivo, poiché gli operatori con algoritmi superiori possono raggiungere tassi di utilizzo più elevati e costi operativi inferiori rispetto ai concorrenti che si affidano alla gestione reattiva.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limiti rigorosi per le città e per i permessi | -2.4% | Europa e Nord America, mercati selezionati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Elevati costi di vandalismo, furto e manutenzione | -1.8% | Globale, acuto nelle aree urbane ad alta densità | A breve termine (≤ 2 anni) |
| Volatilità dell'alimentazione delle celle della batteria | -1.3% | Impatto globale e concentrato sugli operatori di monopattini elettrici | Medio termine (2-4 anni) |
| Aumento delle controversie sulla responsabilità civile legata agli incidenti | -1.1% | Nord America ed Europa, emergenti nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Limiti rigorosi per le città e per i permessi
Le restrizioni sui permessi comunali sono emerse come il principale vincolo all'espansione del mercato, con le città che implementano limiti di flotta che limitano il potenziale di crescita degli operatori e creano una scarsità artificiale. La decisione di Parigi di vietare i monopattini elettrici a circolazione libera nel 2024 esemplifica come la repressione normativa possa eliminare interi segmenti di mercato da un giorno all'altro. Il rilascio selettivo di licenze a Madrid a soli tre operatori (Dott, Lime, TIER) dimostra come i sistemi di permessi favoriscano gli operatori consolidati rispetto ai nuovi entranti. L'influenza normativa varia significativamente a seconda della giurisdizione, con alcune città che richiedono agli operatori di soddisfare specifici parametri di prestazione (tassi di utilizzo, standard di sicurezza, conformità ai parcheggi) per mantenere i permessi. Al contrario, altre impongono limiti arbitrari senza collegamento alle prestazioni. Queste restrizioni hanno un impatto particolare sugli operatori più piccoli che non riescono a realizzare economie di scala all'interno di flotte di dimensioni limitate, accelerando il consolidamento del mercato, poiché solo gli operatori ben capitalizzati possono sostenere le operazioni in regimi di permessi restrittivi.
Elevati costi di vandalismo, furto e manutenzione
I tassi di vandalismo e furti sono aumentati di anno in anno con la crescente diffusione dei veicoli di micromobilità condivisi negli ambienti urbani, con costi di sostituzione medi di 400-600 dollari per monopattino elettrico e 800-1,200 dollari per bicicletta elettrica. Le compagnie assicurative come Laka hanno ampliato la copertura per le flotte di micromobilità, a dimostrazione del riconoscimento da parte del settore di questi rischi come spese operative significative. I costi di manutenzione aggravano la sfida, poiché i veicoli condivisi subiscono tassi di usura 10 volte superiori rispetto ai veicoli di proprietà privata a causa dell'utilizzo continuo e dell'esposizione alle condizioni meteorologiche. La concentrazione geografica di questi problemi nelle aree urbane ad alta densità crea complessità operativa, poiché gli operatori devono bilanciare la disponibilità dei veicoli in luoghi ad alta domanda con elevati tassi di perdita. L'hardware appositamente progettato con funzionalità antifurto integrate e maggiore durata rappresenta una risposta strategica. Tuttavia, richiede un investimento iniziale significativo che molti operatori non possono permettersi durante l'attuale transizione di redditività.
Analisi del segmento
Per tipo di veicolo: le bici elettriche guidano la crescita del segmento premium
Gli scooter detengono una quota del 63.07% del mercato del noleggio di biciclette e scooter nel 2024, registrando il più alto tasso di crescita annuo composto (CAGR) del 19.82% fino al 2030. Questo differenziale di crescita riflette la maggiore utilità delle e-bike per i viaggi più lunghi e la maggiore capacità di carico, rendendole particolarmente interessanti per le consegne e il pendolarismo suburbano. Gli scooter beneficiano di costi unitari inferiori e tassi di turnover più elevati, il che spiega il loro continuo predominio nei mercati urbani a breve distanza, dove la praticità prevale sulle considerazioni di autonomia. La segmentazione per tipologia di veicolo riflette sempre più la specializzazione dei casi d'uso piuttosto che una semplice preferenza, con gli operatori che utilizzano flotte miste per intercettare diversi modelli di domanda.
I quadri normativi influenzano significativamente l'adozione del tipo di veicolo, poiché le normative sulle e-bike si allineano tipicamente alle infrastrutture ciclabili, mentre la legalizzazione degli e-scooter rimane disomogenea nelle diverse giurisdizioni. I miglioramenti nella tecnologia delle batterie favoriscono le e-bike, poiché il loro fattore di forma più ampio consente l'utilizzo di celle di maggiore capacità che offrono un'autonomia di 40-60 chilometri rispetto ai tipici 25-30 chilometri degli e-scooter. Questo vantaggio in termini di autonomia diventa decisivo per gli operatori che si rivolgono ai mercati suburbani e alle applicazioni di pendolarismo a lunga distanza, dove gli e-scooter non possono competere efficacemente.
Per tipo di servizio: i modelli di abbonamento sono rivolti ai clienti aziendali
I servizi pay-as-you-go hanno detenuto una quota del 71.12% del mercato del noleggio di biciclette e scooter nel 2024, mentre i modelli basati su abbonamento si sono sviluppati più rapidamente, con un CAGR del 22.38% fino al 2030, a sottolineare la tendenza degli operatori verso ricavi prevedibili e un valore del ciclo di vita del cliente più consistente. I programmi di mobilità aziendale promuovono l'adozione degli abbonamenti, con aziende come quelle che collaborano con JobRad e RidePanda, che offrono benefit per i dipendenti in bicicletta che ne garantiscono l'utilizzo e riducono i costi di acquisizione clienti.
L'evoluzione del modello di servizio rispecchia le tendenze più ampie del settore del software verso ricavi ricorrenti, poiché gli operatori riconoscono che i clienti in abbonamento generano un valore di vita maggiore rispetto agli utenti occasionali del servizio pay-per-ride. Il modello di abbonamento di Unagi dimostra come il posizionamento premium possa generare canoni mensili più elevati, raggruppando assicurazione, manutenzione e accesso a veicoli premium. Il servizio pay-as-you-go rimane dominante a causa dei segmenti di utenti turistici e occasionali che resistono agli impegni mensili. Tuttavia, gli algoritmi di tariffazione dinamica ottimizzano sempre di più le tariffe per corsa per massimizzare i ricavi derivanti da utenti occasionali. La segmentazione crea percorsi naturali di progressione della clientela, in cui gli utenti soddisfatti del servizio pay-per-ride si convertono agli abbonamenti con l'aumentare della frequenza di utilizzo.
Per durata del noleggio: gli affitti a lungo termine catturano la domanda di consegna
Nel 2024, il noleggio a breve termine detiene una quota dell'82.04% del mercato del noleggio di biciclette e scooter, mentre le opzioni a lungo termine si espandono a un CAGR del 18.27% fino al 2030, sostenute dalla crescente domanda da parte del personale addetto alle consegne che cerca un accesso affidabile ai veicoli per generare un reddito costante. I noleggi settimanali e mensili prevedono in genere sconti del 40-60% rispetto alle tariffe giornaliere equivalenti, rendendoli interessanti per i fattorini i cui guadagni dipendono dalla disponibilità dei veicoli.
La segmentazione della durata riflette differenze fondamentali nelle economie degli utenti e nei modelli di viaggio. I noleggi a breve termine soddisfano esigenze di mobilità spontanee e applicazioni turistiche, dove la flessibilità giustifica una tariffazione oraria maggiorata. Le opzioni a lungo termine si rivolgono a utenti con esigenze di trasporto prevedibili che possono impegnarsi per periodi prolungati in cambio di risparmi sui costi. Gli operatori offrono sempre più modelli ibridi che combinano l'accesso tramite abbonamento con la fatturazione basata sull'utilizzo, consentendo agli utenti abituali di garantire la disponibilità del veicolo pagando solo per il tempo di viaggio effettivo. Questo approccio affronta la sfida della variazione stagionale della domanda, dove l'utilizzo a breve termine raggiunge il picco durante i mesi estivi, mentre i noleggi a lungo termine garantiscono la stabilità dei ricavi durante i periodi di bassa stagione.
Per utente finale: il personale addetto alle consegne è il motore della crescita più rapida
Nel 2024, i pendolari giornalieri detenevano una quota del 45.96% del mercato del noleggio di biciclette e scooter, a dimostrazione della maturità del segmento e della sua diffusa adozione in ambito urbano. Il personale addetto alle consegne ha registrato un'impennata con un CAGR del 23.62% fino al 2030, evolvendosi da una nicchia di utenti a un motore di fatturato centrale, alimentato dalla crescita della gig economy. Studenti e turisti costituiscono segmenti più piccoli ma stabili, che garantiscono diversità geografica ed equilibrio stagionale ai flussi di fatturato degli operatori. La segmentazione dell'utente finale influenza sempre di più le specifiche dei veicoli e la progettazione del servizio, poiché le applicazioni di consegna richiedono caratteristiche diverse da quelle dei casi d'uso ricreativi o pendolari.
L'utilizzo professionale per le consegne genera tassi di utilizzo significativamente più elevati, con il personale addetto alle consegne che in genere impiega dalle 6 alle 8 ore al giorno, rispetto ai 30-60 minuti medi di percorrenza dei pendolari. Questo modello di utilizzo intensivo crea opportunità e sfide: maggiori ricavi per veicolo, ma tassi di usura e requisiti di manutenzione più rapidi. L'impennata del settore delle consegne in India, dove le vendite di scooter sono aumentate drasticamente per supportare l'espansione della consegna di cibo, dimostra come le applicazioni professionali possano guidare interi segmenti di mercato. I segmenti turistici offrono opportunità di espansione geografica, poiché le destinazioni turistiche spesso presentano barriere normative inferiori e modelli di domanda stagionali che completano i mercati dei pendolari urbani. La segmentazione guida la differenziazione del prodotto, con le e-bike equipaggiate per il trasporto merci destinate agli utenti delle consegne, mentre gli scooter leggeri sono destinati ai segmenti di turisti e studenti.
Analisi geografica
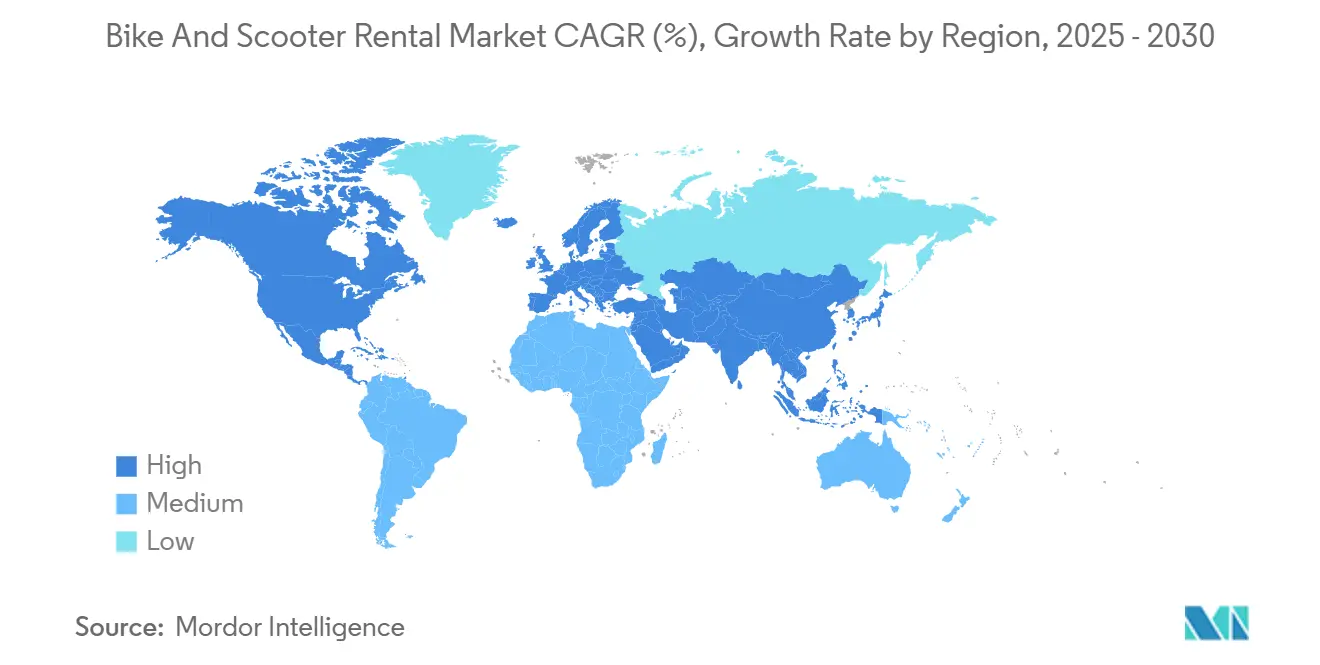
Mercato del noleggio di biciclette e monopattini nella regione Asia-Pacifico
L'area Asia-Pacifico domina con una quota di mercato del 37.98% nel noleggio di biciclette e scooter nel 2024. È in testa alla crescita con un CAGR del 18.91% fino al 2030, trainata dalla stabilizzazione dell'ecosistema cinese del bike sharing e dall'aumento della domanda di consegne in India. La maturazione del mercato cinese, con Hellobike, Meituan e Didi che stanno avviando operazioni sostenibili, fornisce un modello per altri mercati asiatici che cercano di evitare i cicli di espansione e contrazione che hanno caratterizzato le precedenti fasi di espansione. L'India rappresenta il più alto potenziale di crescita della regione, poiché la densità urbana, la limitata infrastruttura di parcheggio e l'espansione della gig economy creano le condizioni ideali per l'adozione della micromobilità condivisa. Il contesto normativo varia significativamente in Asia, con Singapore e Giappone che implementano quadri normativi di supporto, mentre altri mercati mantengono approcci restrittivi che limitano l'espansione degli operatori.
Mercato del noleggio di biciclette e scooter in Europa e Nord America
L'Europa mostra un forte slancio di crescita nonostante la frammentazione normativa, con la fusione TIER-Dott che ha creato un campione regionale in grado di gestire complessi requisiti di conformità multigiurisdizionali. Il mercato europeo beneficia di un'ampia infrastruttura ciclabile e di politiche governative di supporto, sebbene le normative specifiche per ogni città creino una complessità operativa che favorisce gli operatori più grandi con capacità di conformità. Il Nord America mostra una costante espansione guidata dalle principali aree metropolitane, sebbene l'incertezza normativa sulla legalizzazione dei monopattini elettrici ne limiti la crescita rispetto alle giurisdizioni più permissive. La segmentazione geografica riflette la preparazione delle infrastrutture, il contesto normativo e l'accettazione culturale dei concetti di mobilità condivisa.
Mercato del noleggio di biciclette e scooter in Medio Oriente e America Latina
Il Medio Oriente e l'Africa rappresentano opportunità emergenti con una penetrazione attuale limitata, ma un potenziale di crescita significativo, grazie all'accelerazione dell'urbanizzazione e alla ricerca da parte dei governi di soluzioni di trasporto sostenibili. Le normative progressiste di Dubai sulla micromobilità dimostrano come quadri politici lungimiranti possano attrarre investimenti da parte degli operatori e accelerare lo sviluppo del mercato. L'America Latina mostra uno sviluppo eterogeneo, con Brasile e Argentina in testa all'adozione, mentre altri mercati rimangono limitati dall'incertezza normativa e dalla volatilità economica. Il modello di espansione geografica segue tipicamente la densità urbana e i livelli di reddito disponibile, con gli operatori che danno priorità ai mercati in grado di supportare economie di scala sostenibili fin dal lancio, piuttosto che perseguire strategie di crescita a qualsiasi costo che hanno caratterizzato le precedenti fasi di sviluppo del mercato.
Panorama competitivo
Il mercato del noleggio di biciclette e scooter si è notevolmente consolidato, trasformandosi da un panorama frammentato con decine di operatori a una struttura concentrata dominata da operatori ben capitalizzati in grado di raggiungere economie di scala sostenibili.
La differenziazione tecnologica determina sempre più il successo competitivo, poiché gli operatori sfruttano la previsione della domanda basata sull'intelligenza artificiale, la gestione della flotta IoT e la manutenzione predittiva per ottimizzare i tassi di utilizzo e ridurre i costi operativi. Esistono opportunità di business in settori come i servizi di mobilità aziendale, i modelli di noleggio a lungo termine e le applicazioni incentrate sulla consegna, in cui gli operatori tradizionali hanno una penetrazione limitata.
I disruptor emergenti si concentrano su strategie di integrazione verticale, esemplificate dalla partnership di Yulu con Bajaj per veicoli appositamente progettati e infrastrutture di sostituzione delle batterie che creano vantaggi operativi rispetto alle implementazioni hardware generiche. Le dinamiche competitive favoriscono gli operatori con bilanci solidi e comprovata economicità unitaria, poiché gli enti regolatori richiedono sempre più stabilità finanziaria e parametri di performance operativa per il rinnovo delle autorizzazioni. I leader di mercato devono destreggiarsi tra complessi requisiti di conformità multigiurisdizionali, mantenendo al contempo la qualità del servizio e la disponibilità della flotta, creando barriere all'ingresso che proteggono le posizioni consolidate ma limitano l'innovazione da parte degli operatori più piccoli.
Leader del settore del noleggio di biciclette e scooter
-
Dott
-
Calce (Neutron Holdings, Inc.)
-
Bird Rides, Inc
-
Lyft, Inc.
-
Tecnologia Voi AB
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: Laka ha acquisito la divisione assicurativa per monopattini elettrici di Luko da Allianz Direct in Francia, aggiungendo circa 20,000 clienti ed espandendo la sua presenza assicurativa per la micromobilità in Europa. Questa acquisizione rafforza la posizione di Laka come fornitore assicurativo specializzato per gli operatori di mobilità condivisa e riflette il crescente riconoscimento dell'assicurazione come componente operativa fondamentale per modelli di business di micromobilità sostenibile.
- Marzo 2024: TIER Mobility completa la fusione con Dott, dando vita al più grande operatore di micromobilità in Europa, che serve 427 città con un fatturato complessivo di 250 milioni di euro. Henri Moissinac assume la guida dell'entità risultante dalla fusione, che ora gestisce oltre 110,000 veicoli in 12 paesi. Ciò dimostra come il consolidamento crei campioni regionali in grado di realizzare economie di scala.
Ambito del rapporto sul mercato globale del noleggio di biciclette e scooter
| Biciclette |
| scooter |
| Paga come vai |
| Basato su abbonamento |
| A breve termine (orario, giornaliero) |
| A lungo termine (settimanale, mensile) |
| Turisti |
| Pendolari giornalieri |
| Gli studenti |
| Personale di consegna |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Spagna | |
| Italia | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di veicolo | Biciclette | |
| scooter | ||
| Per tipo di servizio | Paga come vai | |
| Basato su abbonamento | ||
| Per durata del noleggio | A breve termine (orario, giornaliero) | |
| A lungo termine (settimanale, mensile) | ||
| Per utente finale | Turisti | |
| Pendolari giornalieri | ||
| Gli studenti | ||
| Personale di consegna | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Spagna | ||
| Italia | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del noleggio di biciclette e scooter nel 2025?
Nel 2025 il mercato del noleggio di biciclette e scooter varrà 5.53 miliardi di dollari e si prevede che raddoppierà entro il 2030.
Qual è il CAGR previsto per la micromobilità condivisa fino al 2030?
Si prevede che il mercato crescerà a un CAGR del 15.14% fino al 2030.
Quale regione è leader nel fatturato attuale?
L'area Asia-Pacifico rappresenta il 37.98% del fatturato globale e registra il CAGR più rapido, pari al 18.91%.
Quale segmento di veicoli sta crescendo più rapidamente?
Le bici elettriche stanno crescendo a un CAGR del 19.82%, trainate dall'autonomia maggiore e dall'utilizzo per le consegne.
Quale tendenza del modello di business sta rimodellando i ricavi degli operatori?
I piani di abbonamento stanno aumentando del 22.38% CAGR, garantendo agli operatori un flusso di cassa ricorrente e un valore del ciclo di vita del cliente più elevato.
Qual è il principale ostacolo all'espansione nelle città mature?
I limiti imposti dai comuni per i permessi e le dimensioni della flotta possono limitare la crescita e favorire i grandi operatori storici ben finanziati.


