

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
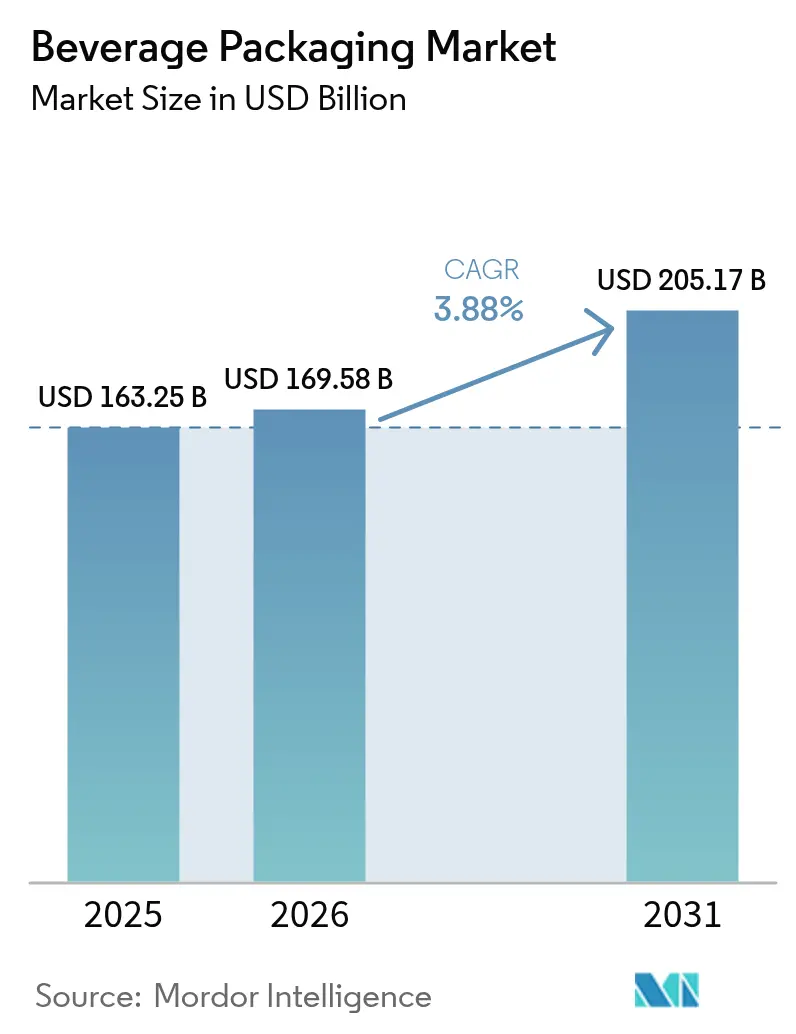
| Dimensione del mercato (2026) | 169.58 miliardo di dollari |
| Dimensione del mercato (2031) | 205.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.88% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi per bevande di Mordor Intelligence
Si prevede che il mercato degli imballaggi per bevande crescerà da 163.25 miliardi di dollari nel 2025 a 169.58 miliardi di dollari nel 2026, per poi raggiungere i 205.17 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.88% nel periodo 2026-2031. La crescita è trainata dalla convergenza delle normative globali che standardizzano le soglie di contenuto riciclato, mentre il lancio di bevande premium pronte da bere e l'aumento della capacità produttiva di lattine in alluminio forniscono ulteriori motori di domanda. I fornitori di imballaggi in grado di gestire gli obblighi relativi al materiale riciclato, l'inflazione dei costi della resina vergine e il cambiamento delle preferenze dei consumatori verso formati a basso impatto ambientale stanno conquistando quote di mercato. Investimenti strategici nel riciclo a ciclo chiuso, nella filigrana digitale e nei multipack pronti per l'e-commerce stanno distinguendo i leader dai ritardatari. Il consolidamento, esemplificato dalla fusione in corso tra Amcor e Berry Global, continua a rimodellare il panorama competitivo, creando vantaggi di scala per le aziende con portafogli multiformato.
Punti chiave del rapporto
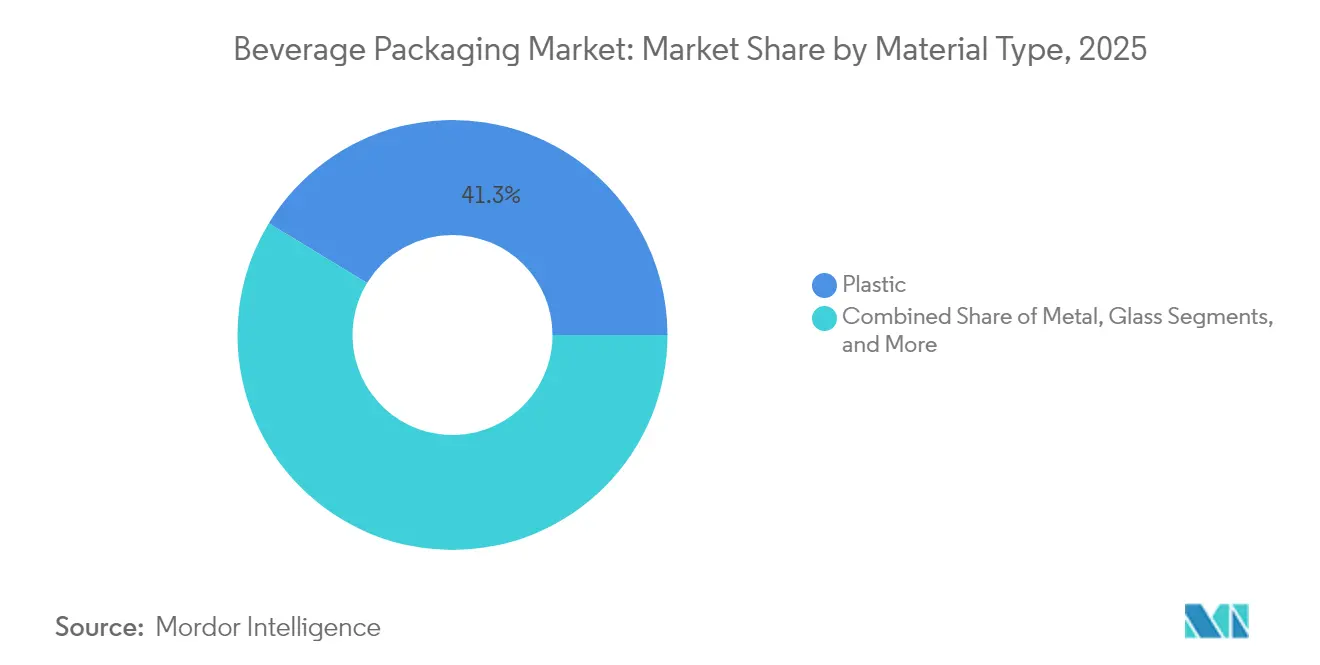
- In base al tipo di materiale, la plastica ha mantenuto una quota di fatturato del 41.30% nel 2025, mentre si prevede che il cartone registrerà un CAGR del 6.29% fino al 2031.
- Per tipologia di prodotto, le bottiglie hanno dominato con una quota del 37.35% nel 2025; si prevede che le buste cresceranno a un CAGR del 6.82% entro il 2031.
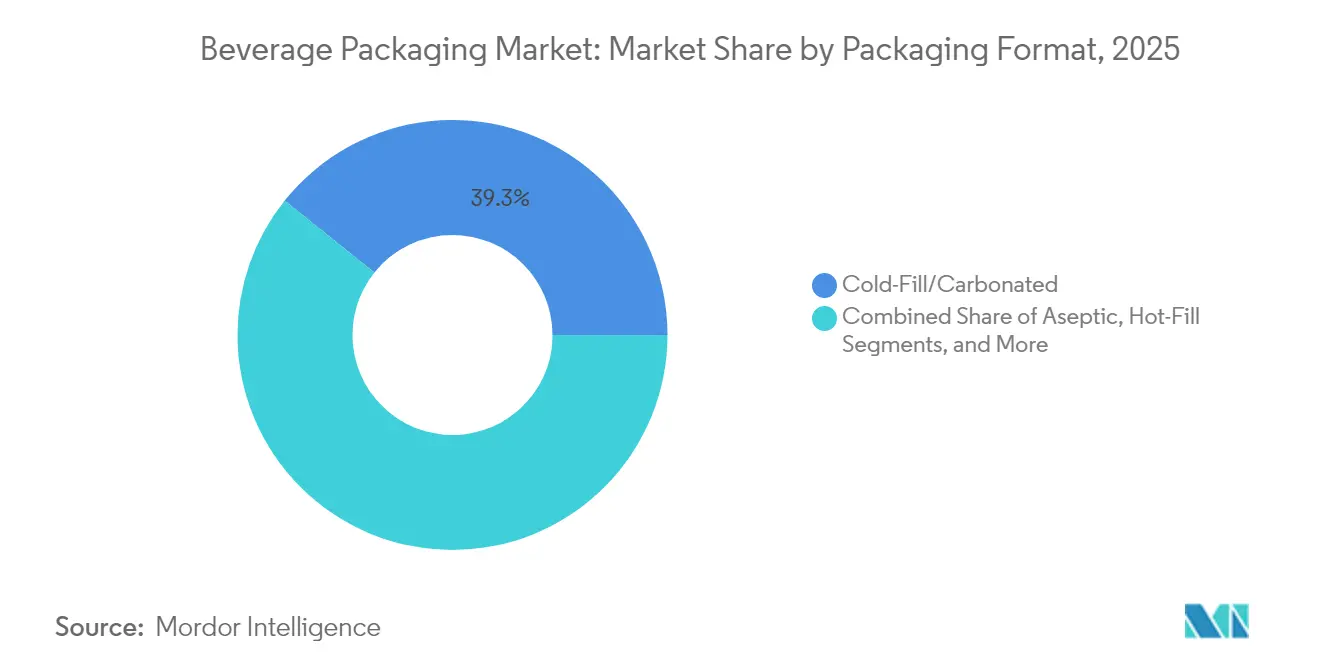
- In base al formato di confezionamento, le soluzioni a riempimento a freddo/gassate hanno contribuito per il 39.25% al fatturato del 2025; si prevede che i formati asettici cresceranno a un CAGR del 6.95% fino al 2031.
- Per tipologia di bevanda, le bevande gassate hanno rappresentato il 30.35% del fatturato del 2025, mentre le bevande vegetali sono sulla buona strada per un CAGR dell'7.55% entro il 2031.
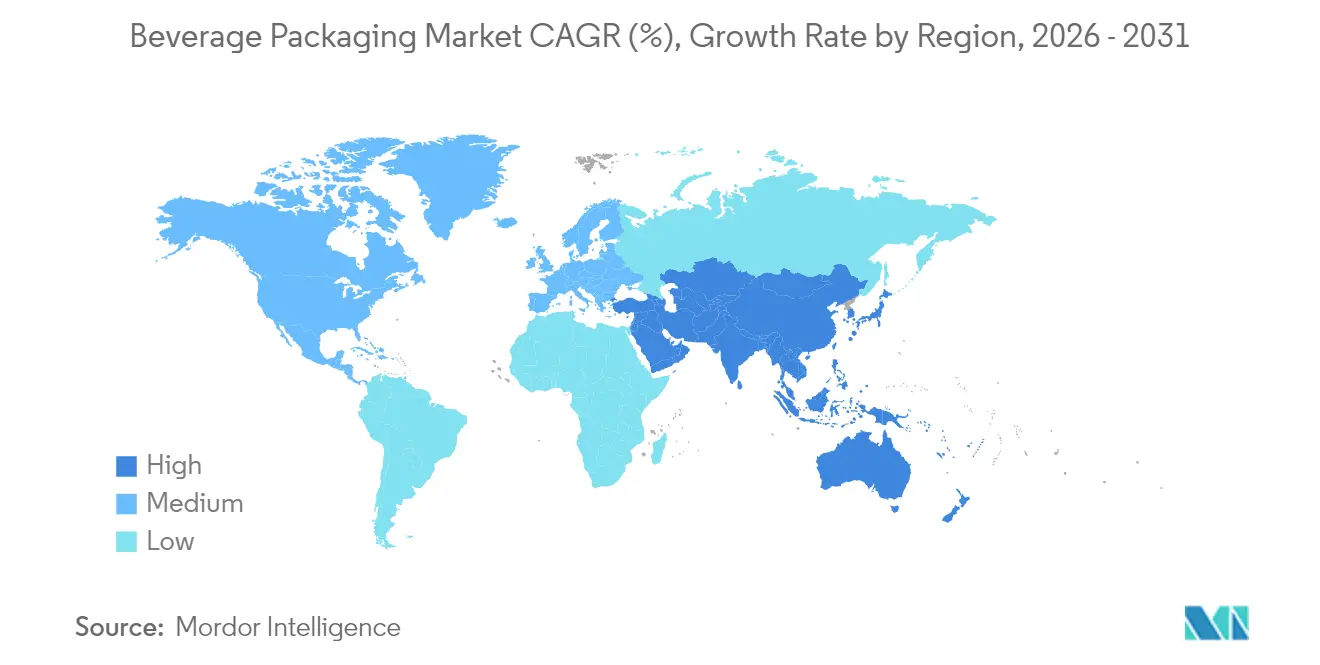
- In termini geografici, il Nord America ha rappresentato il 26.60% del fatturato del 2025; si prevede che l'area Asia-Pacifico crescerà a un CAGR del 5.32% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi per bevande
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Premiumizzazione delle bevande pronte da bere (RTD) | + 0.8% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Impennata nell'espansione della capacità produttiva delle lattine in alluminio | + 0.6% | Globale, guidato da Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Normative sull'alleggerimento del PET e sui tappi a vite | + 0.4% | Primaria in Europa, con ripercussioni anche sul Nord America e sull'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescita dei multipack per l'e-commerce (principalmente alcolici) | + 0.3% | Nord America ed Europa, con espansione in Asia-Pacifico | A lungo termine (≥ 4 anni) |
| L'ascesa delle filigrane digitali per la circolarità | + 0.2% | L'Europa è in testa, seguita dal Nord America | A lungo termine (≥ 4 anni) |
| Concentrati di bevande ed ecosistemi "soda-at-home" | + 0.1% | Nord America primario, adozione globale selettiva | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Premiumizzazione nelle bevande pronte da bere
I lanci di bevande RTD premium stanno spingendo i marchi a passare dalle plastiche standardizzate al vetro e all'elegante alluminio, consentendo prezzi di vendita più elevati pur rispettando i requisiti di contenuto riciclato. Nel Regno Unito, un settore degli alcolici del valore di 16.8 miliardi di sterline (21.2 miliardi di dollari) nel 2024 ha registrato più di 50 nuove distillerie nel corso del 2023 e si prevede che gli alcolici RTD cresceranno del 16.2% all'anno fino al 2030. [1] Formes de Luxe, “What to Expect from the UK Spirits Market?” formesdeluxe.com I fornitori di vetro stanno capitalizzando sugli indizi premium, con il 92% dei consumatori statunitensi che associa il vetro alla qualità e all'infinita riciclabilità. [2] Beverage Industry, “Sustainability Drives Demand for Aluminum Packaging,” bevindustry.com I proprietari dei marchi stanno abbinando contenitori ad alta trasparenza a chiusure intelligenti ed etichette con codice QR che sbloccano dati sulla provenienza, premi fedeltà e istruzioni di riciclo autenticate. Il mercato degli imballaggi per bevande ne trae vantaggio poiché i prodotti di fascia alta presentano una spesa per imballaggio per litro più elevata, compensando il calo dei volumi delle bevande gassate più diffuse.
Impennata nell'espansione della capacità produttiva delle lattine in alluminio
La riciclabilità infinita dell'alluminio e i tassi di recupero a ciclo chiuso superiori al 70% hanno alimentato una corsa globale alla capacità produttiva. Ball Corporation ha aggiunto una linea in Florida e ha avviato i lavori per un impianto in Oregon nel 2024. [3] Ball Corporation, “Investor Newsroom,” ball.com Novelis sta costruendo un laminatoio da 600,000 tonnellate in Alabama nell'ambito di accordi di fornitura a lungo termine con Ardagh per soddisfare la crescita prevista del 4% annuo della domanda di fogli per lattine fino al 2031. Il mercato degli imballaggi per bevande vede quindi i fornitori di metalli integrati ottenere vantaggi in termini di leva sui costi e messaggi di sostenibilità, esercitando pressione sulla plastica nella birra e nell'acqua frizzante.
Normative per l'alleggerimento del PET e il tappo con ancoraggio
Le normative UE in vigore da luglio 2024 impongono l'uso di tappi a ghiera sulle bottiglie in PET monouso; la conversione al formato con collo GME 30.40 elimina 1.5 g di resina per bottiglia e consente un risparmio di 39,000 tonnellate di plastica all'anno. I proprietari di marchi che si affrettano a conformarsi ottengono anche risparmi logistici e riducono le emissioni di Scope 3. Gli obiettivi UE per il PPWR del 25% di rPET entro il 2025 e del 30% entro il 2030 accelerano ulteriormente l'adozione di start-up di riciclo chimico e depolimerizzazione. Origin Materials prevede l'implementazione commerciale di tappi a ghiera in PET nel quarto trimestre del 4, aprendo un nuovo mercato post-vendita per sistemi di chiusura ottimizzati per la ritenzione della carbonatazione.
Crescita dei multipack dell'e-commerce
I canali direct-to-consumer amplificano la domanda di imballaggi secondari robusti ma leggeri che proteggano lattine e vetro durante la consegna dell'ultimo miglio. I converter stanno sostituendo il film termoretraibile con supporti in cellulosa stampata e design in cartone ondulato contenenti il 30% di fibre post-consumo. Le macchine da stampa digitali consentono modifiche grafiche a livello di SKU, supportando lanci in edizione limitata che promuovono l'engagement sui social media. Questi cambiamenti premiano le cartiere e gli stampatori di imballaggi speciali nel mercato del packaging per bevande, penalizzando al contempo i fornitori di film flessibili legati ai costi volatili della resina.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili della resina vergine | -0.7% | Globale, con un impatto acuto nell'Asia-Pacifico e in Europa | A breve termine (≤ 2 anni) |
| Colli di bottiglia nella fornitura di scaglie di PET riciclato | -0.5% | Europa e Nord America primarie, in espansione a livello globale | Medio termine (2-4 anni) |
| Accelerare la politica anti-plastica monouso | -0.3% | Australia ed Europa leader, prevista espansione globale | A lungo termine (≥ 4 anni) |
| Controllo ESG degli investitori per limitare gli investimenti in conto capitale nel settore del vetro | -0.2% | Globale, con concentrazione nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili della resina vergine
Le oscillazioni del greggio e le interruzioni delle raffinerie hanno spinto i costi di PTA e MEG al rialzo all'inizio del 2025, costringendo i produttori di scaglie di poliestere per bottiglie in Cina ed Europa a sospendere la capacità produttiva per riequilibrare le scorte. I trasformatori di imballaggi con contratti spot per resine hanno registrato una compressione dei margini, incoraggiando i contratti a termine o l'integrazione nel riciclo meccanico. Il mercato degli imballaggi per bevande si sta quindi orientando verso fornitori che detengono partecipazioni azionarie in materie prime pronte per il riciclo, proteggendo i clienti dalla volatilità.
Colli di bottiglia nella fornitura di scaglie di PET riciclato
L'Europa ha generato 1.9 milioni di tonnellate di rPET nel 2022, sufficienti solo per il 60% della raccolta mirata, e i premi per le scaglie di qualità alimentare hanno raggiunto il 30% rispetto al PET vergine. L'obbligo imposto dall'India nell'aprile 2025 di utilizzare il 30% di rPET nelle bottiglie per bevande ha intensificato la carenza globale; solo cinque impianti approvati soddisfano il 15% della domanda locale. I produttori con progetti pilota di riciclo chimico e accordi di prelievo si assicurano prezzi vantaggiosi, mentre i trasformatori tradizionali rischiano di accumulare arretrati di ordini.
Analisi del segmento
Per tipo di materiale: transizione dalla plastica ai substrati rinnovabili
La plastica ha mantenuto il 41.30% del fatturato del 2025, a dimostrazione della solidità delle catene di approvvigionamento e dei vantaggi in termini di costi. Tuttavia, le direttive sul contenuto riciclato e l'espansione del sistema di restituzione a cauzione stanno mettendo a dura prova il predominio del PET. Si prevede che il mercato degli imballaggi per bevande in plastica aumenterà solo a un CAGR complessivo del 3.88%, moderando la sua quota nonostante i progetti di alleggerimento e riciclo chimico in corso. Il CAGR del 6.29% del cartone – il più alto tra i materiali – e il ritorno del metallo attraverso le lattine di alluminio dimostrano l'influenza delle normative e la spinta dei consumatori verso substrati rinnovabili o riciclabili all'infinito. Il lancio da parte di Graphic Packaging International dei contenitori in cartone Boardio e dei contenitori EnviroClip si rivolge alle confezioni multiple di bevande gassate, un tempo controllate dal film termoretraibile. Gli stabilimenti integrati sfruttano la fornitura nazionale di fibre e tassi di riciclo del 75%, proteggendoli dalla volatilità della resina vergine.
Anche l'industria del packaging per bevande sta assistendo al riposizionamento del vetro come materiale di prestigio, nonostante le maggiori emissioni logistiche. OI Glass ha impegnato 150 milioni di dollari per modernizzare il suo stabilimento di Alloa, nel Regno Unito, con forni ibridi e bottiglie leggere, puntando a una riduzione del 25% di CO₂ entro il 2030. L'alluminio gode di un tasso di ciclo chiuso superiore al 70% e il futuro stabilimento di Novelis segnala fiducia nella domanda a lungo termine. Nel complesso, questi cambiamenti suggeriscono un mix di materiali diversificato entro il 2030, con la plastica che perderà punti nella quota di mercato del packaging per bevande, nonostante l'aumento del tonnellaggio assoluto in linea con la crescita demografica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: le bottiglie reggono il confronto con le buste in rapida crescita
Le bottiglie hanno rappresentato il 37.35% del fatturato del 2025 grazie alla versatilità tra carbonati, acqua, alternative al latte e alcolici. Si prevede che il mercato del packaging per bevande attribuito alle bottiglie crescerà moderatamente del 3.52% entro il 2031, grazie alla diversificazione dei formati. La conformità con i tappi a vite e i rivestimenti barriera avanzati (ad esempio, al plasma o all'ossido di silicio) stanno consentendo un risparmio di peso incrementale. Tuttavia, le buste sono destinate a registrare guadagni significativi con un CAGR del 6.82%, che riflette una riduzione del peso del materiale per litro del 60-80% e la sua idoneità per l'e-commerce.
Le buste multipack per vino e cocktail resistono ai test di caduta, riducono i costi di spedizione e utilizzano laminati monomateriale, sempre più accettati nei programmi di ritiro a domicilio. I cartoni continuano a servire latticini, succhi e ora anche latte a base vegetale in asettico, grazie alle linee di riempimento UHT di Tetra Pak con un risparmio energetico del 25%. Le lattine mantengono la loro rilevanza grazie alla birra artigianale, alle bevande energetiche e all'acqua frizzante, e le loro caratteristiche di raffreddamento rapido rafforzano la fedeltà al marchio. I fusti di birra rimangono una nicchia con una percentuale di volume inferiore al 3%, ma i cicli di riutilizzo dell'acciaio inossidabile di oltre 25 anni sono in linea con la filosofia "rifiuti zero".
Per formato di confezionamento: il dominio del riempimento a freddo incontra l'innovazione asettica
I processi di riempimento a freddo e di anidride carbonica hanno generato il 39.25% del fatturato del 2025, beneficiando di linee di imbottigliamento in PET consolidate e di un basso stress termico che preserva i composti aromatici. Ciononostante, la spinta dei rivenditori verso le offerte a temperatura ambiente sta indirizzando gli investimenti verso la tecnologia asettica, che dovrebbe crescere del 6.95% annuo. Il mercato del packaging per bevande associato a cartoni asettici e bottiglie in PET raggiungerà i 51.3 miliardi di dollari entro il 2031, poiché le economie in via di sviluppo daranno priorità a soluzioni nutrizionali a lunga conservazione in aree con catene del freddo limitate.
Il PET a riempimento a caldo resiste a succhi e tè acidi, ma presenta svantaggi energetici rispetto alla soluzione asettica. Le buste sterilizzabili vincono nei brodi funzionali e nei gel sportivi, sebbene il loro mercato rimanga inferiore al 5% delle unità di bevande. Le decisioni sulla distribuzione a temperatura ambiente o refrigerata dipendono sempre più dai parametri ESG dei rivenditori e dai costi dell'elettricità. Nel medio termine, è probabile un modello ibrido, con sensori intelligenti che monitorano le escursioni termiche e attivano un routing dinamico dell'inventario.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di bevanda: dai carbonati alla diversificazione a base vegetale
Le bevande analcoliche gassate hanno generato il 30.35% del fatturato del 2025 e sostengono la domanda di PET e lattine ad alto volume, tuttavia le tasse sullo zucchero e le tendenze legate al benessere limitano la crescita al di sotto della media del mercato del packaging per bevande. La riformulazione in SKU a zero zuccheri e additivi funzionali compensa in parte la stagnazione dei volumi nelle economie mature.
Le bevande a base vegetale registreranno un CAGR dell'7.55%, quadruplicando la quota di fatturato entro il 2031. Le bevande a base di avena, mandorle e piselli richiedono barriere all'ossigeno e protezione dalla luce, favorendo l'adozione di cartoni multistrato e vetro ambrato. L'industria del packaging per bevande si sta adattando standardizzando i rivestimenti dei tappi per formulazioni asettiche vegetali e adesivi ingegneristici compatibili con i beccucci in fibra. L'acqua in bottiglia rimane stabile nonostante l'analisi delle microplastiche, aprendo nuove opportunità per rPET e alluminio. I cocktail alcolici pronti da bere adottano lattine sottili e vetro goffrato per conquistare un posizionamento premium. Gli energy drink sfruttano lattine alte ed eleganti con finiture opache e linguette richiudibili stacca e sigilla, favorendo un prezzo unitario incrementale.
Analisi geografica
Mercato degli imballaggi per bevande in Nord America
Il Nord America ha registrato il 26.60% del fatturato del 2025 grazie all'elevato consumo pro capite di bevande e al margine di crescita della premiumizzazione. Crown Holdings ha registrato una crescita dei volumi del 5% in Nord America nel 2024, trainata dalle nuove linee di lattine in Virginia e Nevada. Tuttavia, la legislazione statale sui tappi a vite e le tariffe estese per la responsabilità del produttore creano complessità di conformità che favoriscono le multinazionali diversificate. Gli obiettivi armonizzati del Canada per l'rPET entro il 2030 incentivano le infrastrutture di recupero regionali, rafforzando ulteriormente i fornitori pronti per la circolare nel mercato del packaging per bevande. Le pressioni competitive derivano dalle importazioni di bottiglie leggere dall'Asia-Pacifico, che mettono a dura prova i trasformatori nazionali in termini di costi.
Mercato degli imballaggi per bevande nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 5.32% fino al 2031, sostenuto dall'urbanizzazione e dall'aumento del reddito disponibile. La Cina ha registrato una crescita della produzione di bevande del 2.7% nei primi dieci mesi del 2023, mentre la produzione di birra è aumentata del 22%. L'obbligo indiano di utilizzare il rPET al 30% a partire da aprile 2025 introduce sia la domanda di materie prime riciclate sia tasse punitive per i non conformi. Le multinazionali con riciclo interno (ad esempio, l'impianto PETValue di Coca-Cola nelle Filippine) prendono piede, mentre i piccoli trasformatori si trovano ad affrontare la scarsità di input. I trasformatori giapponesi si concentrano su bevande "pronte al consumo" e salutari, incoraggiando l'utilizzo di buste asettiche per l'alimentazione portatile.
Mercato europeo degli imballaggi per bevande
L'Europa detiene una leadership normativa rigorosa, con il PPWR in vigore da febbraio 2025, che impone che tutti gli imballaggi siano riciclabili entro il 2028 e che il 30% di rPET nelle bottiglie in PET sia imposto entro il 2030. Il mercato degli imballaggi per bevande nell'Unione Europea si sta quindi orientando verso protocolli di progettazione per il riciclo, come sleeve monomateriale e inchiostri a base d'acqua. Gli squilibri tra domanda e offerta di rPET per uso alimentare mantengono elevati i prezzi, incoraggiando le partnership tra riempitori e riciclatori. La razionalizzazione della capacità produttiva del vetro, in un contesto di vincoli ESG, riduce l'offerta di vini regionali e liquori premium, favorendo la fidelizzazione del valore. Le soluzioni flessibili a base cartacea stanno guadagnando terreno, poiché i rivenditori si impegnano a raggiungere roadmap per la riduzione della plastica in tutti gli Stati membri.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione continua a spingere gli imballaggi per bevande verso contenuti riciclati, dichiarazioni di circolarità più difendibili e formati pronti per il riutilizzo nelle principali regioni di consumo. Nell'Unione europea, il Regolamento sugli imballaggi e i rifiuti di imballaggio, Regolamento (UE) 2025/40, è entrato in vigore l'11 febbraio 2025 e si applica dal 12 agosto 2026, stabilendo requisiti di sostenibilità ed etichettatura per gli imballaggi immessi sul mercato UE e rafforzando la progettazione per il riciclo come principio fondamentale per i contenitori per bevande.
Anche a monte, la conformità dei materiali si sta inasprendo, attraverso normative sul contatto con gli alimenti e un maggiore controllo sugli additivi. Negli Stati Uniti, la FDA gestisce un programma di notifica pre-commercializzazione del contatto con gli alimenti (FCN) per le sostanze a contatto con gli alimenti e, nel gennaio 2025, ha stabilito che 35 FCN relative ai PFAS non sono più valide, il che indica un livello più elevato di requisiti per dimostrare la sicurezza e mantenere la validità dell'autorizzazione per rivestimenti, trattamenti del cartone e sostanze chimiche correlate utilizzate nei sistemi di confezionamento delle bevande.
Analisi della catena del valore
La catena del valore degli imballaggi per bevande si estende dalle materie prime (polimeri vergini e riciclati, fogli di alluminio per lattine, vetro riciclato e fibre di cartone) alla trasformazione e alla fornitura dei componenti (bottiglie, lattine, cartoni, tappi, etichette e imballaggi secondari). Prosegue poi con il riempimento e il co-confezionamento, la distribuzione attraverso i canali di vendita al dettaglio e di vendita diretta al consumatore, e infine con la raccolta, la selezione e il riciclo per chiudere il ciclo. La crescente scarsità di rPET per uso alimentare e il passaggio operativo verso la riduzione del peso e la progettazione indipendente dal materiale stanno rimodellando le scelte di approvvigionamento e trasformazione, mentre i requisiti di cauzione e di contenuto riciclato aumentano l'importanza di flussi di raccolta di alta qualità e di materie prime riciclate tracciabili.
I cambiamenti nei modelli operativi dettati dalla regolamentazione stanno influenzando anche i flussi transfrontalieri verso l'Europa. Ai sensi del Regolamento (UE) 2025/40, le responsabilità degli operatori economici e la documentazione di conformità rafforzano il ruolo degli importatori stabiliti nell'UE e dei fascicoli tecnici a partire dal 12 agosto 2026, spingendo i proprietari dei marchi e i fornitori di imballaggi a chiarire le entità responsabili, la proprietà dei dati e i percorsi di verifica lungo tutta la catena. Nel 2026, forum di settore come Interpack 2026 a Düsseldorf hanno rispecchiato questo cambiamento, ponendo l'accento su materiali conformi, produzione intelligente e connettività a supporto della tracciabilità, dalle materie prime (resina o fibra) fino al fine vita del prodotto.
Panorama competitivo
Il mercato del packaging per bevande mostra un moderato consolidamento, con i primi dieci operatori che controllano circa il 55% del fatturato globale. Operatori multi-materiale come Amcor, Ball, Crown e Tetra Pak sfruttano la scalabilità, l'ampiezza tecnologica e i rapporti consolidati con i proprietari dei marchi. Specialisti dei materiali come OI Glass e Novelis difendono le proprie nicchie attraverso la leadership tecnica di processo e modelli di servizio a ciclo chiuso.
Le mosse strategiche si concentrano sull'acquisizione di competenze che accelerano la circolarità e la copertura geografica. La fusione azionaria di Amcor con Berry Global, autorizzata nell'aprile 2025, unisce 400 stabilimenti in 140 paesi e promette 650 milioni di dollari di sinergie annuali, derivanti principalmente dall'approvvigionamento di resina e dall'ottimizzazione dell'impatto ambientale. L'acquisizione di Eviosys da parte di Sonoco per 3.9 miliardi di dollari posiziona l'azienda come il più grande fornitore globale di lattine metalliche per alimenti e aerosol, creando opportunità di cross-selling nel settore delle bevande. L'acquisizione da parte di Ball, nel 2024, del produttore europeo di lattine Alucan espande la sua presenza continentale, in un contesto di crescente domanda di formati in alluminio sostenibili.
I canali di innovazione differenziano i leader. Il brevetto di PepsiCo per le lattine con camera per gli ingredienti apre le porte a sistemi di bevande personalizzabili che potrebbero sostituire i distributori di bevande post-mix nelle arene degli eSport. La piattaforma di coinvolgimento digitale di Tetra Pak collega i cartoni con codice QR alle guide al riciclo dei consumatori e alle app di fidelizzazione. I progetti pilota di filigrana digitale in collaborazione con Digimarc consentono ai proprietari di marchi di tracciare la destinazione di fine vita delle singole confezioni, una credenziale sempre più apprezzata dagli investitori. Nel complesso, queste iniziative riducono i costi di passaggio per le aziende del settore bevande e innalzano la barriera all'ingresso per i nuovi arrivati privi di capacità integrate di gestione di materiali e dati.
Leader del settore dell'imballaggio delle bevande
OI Glass Inc.
TetraLaval International SA
Corporazione Palla
Ardagh Group SA
Amcor plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Tetra Pak ha lanciato il Tetra Pak Bioreactor RF, una piattaforma di bioreattori industriali destinata alla fermentazione e alla produzione di nuovi alimenti. Il lancio amplia l'offerta tecnologica di Tetra Pak oltre i tradizionali imballaggi per bevande e rafforza il suo posizionamento presso i clienti che stanno costruendo ecosistemi complementari di bevande e nutrizione, i quali richiedono capacità di lavorazione e confezionamento end-to-end.
- Aprile 2026: Crown Holdings ha annunciato l'intenzione di realizzare un impianto all'avanguardia per la produzione di lattine per bevande nel Nord dell'India, espandendo la propria presenza in una delle principali aree geografiche in crescita per le bevande confezionate. Il progetto consentirà di ridurre i tempi di consegna e di garantire una fornitura localizzata ai clienti del settore, esercitando al contempo una maggiore pressione competitiva sui produttori regionali di imballaggi metallici.
- Aprile 2024: Ball Corporation ha aumentato la capacità produttiva negli Stati Uniti avviando una nuova linea di produzione di lattine in Florida e dando il via ai lavori per un nuovo stabilimento in Oregon. Queste iniziative hanno incrementato la disponibilità di lattine più vicine ai principali centri di consumo di bevande e hanno rafforzato la tendenza del settore verso l'alluminio come materiale ampiamente riciclabile.
Ambito del rapporto sul mercato globale degli imballaggi per bevande
I produttori di bevande si stanno concentrando sull’offerta di un prodotto migliore con un imballaggio facile da maneggiare ed ecologico che mantenga il prodotto fresco a lungo. L'innovazione del packaging sta diventando una norma per le aziende produttrici di bevande con confezioni di dimensioni più piccole, tipologie di confezioni situazionali e confezioni multiple. Diversi tipi di prodotti vengono confezionati utilizzando materiali diversi a seconda delle bevande.
Il mercato dell’imballaggio per bevande è segmentato per tipo di materiale (plastica, metallo, vetro e cartone), tipo di prodotto (bottiglie, lattine, buste, cartoni e fusti di birra), applicazione (bevande gassate, bevande alcoliche, acqua in bottiglia, latte, frutta e succhi di verdura, bevande energetiche, bevande a base vegetale e altre applicazioni) e geografia. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per tipo di materiale
| Plastica |
| Metallo |
| Vetro |
| Di cartone |
Per tipo di prodotto
| Bottiglie |
| Latte e lattine |
| Pochette |
| cartoni |
| Fusti di birra |
Per formato di imballaggio
| Asettico |
| Riempimento a caldo |
| Riempimento a freddo/gassato |
| Retortabile |
| Conservazione a temperatura ambiente stabile |
| Distribuzione refrigerata |
Per tipo di bevanda
| Bevande gassate |
| Bevande alcoliche |
| Acqua in bottiglia |
| Latte |
| Succhi di frutta e verdura |
| Bevande Energetiche - Energy Drinks |
| Bevande a base vegetale |
| Altri tipi di bevande |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Austria | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Resto d'Africa |
| Per tipo di materiale | Plastica | |
| Metallo | ||
| Vetro | ||
| Di cartone | ||
| Per tipo di prodotto | Bottiglie | |
| Latte e lattine | ||
| Pochette | ||
| cartoni | ||
| Fusti di birra | ||
| Per formato di imballaggio | Asettico | |
| Riempimento a caldo | ||
| Riempimento a freddo/gassato | ||
| Retortabile | ||
| Conservazione a temperatura ambiente stabile | ||
| Distribuzione refrigerata | ||
| Per tipo di bevanda | Bevande gassate | |
| Bevande alcoliche | ||
| Acqua in bottiglia | ||
| Latte | ||
| Succhi di frutta e verdura | ||
| Bevande Energetiche - Energy Drinks | ||
| Bevande a base vegetale | ||
| Altri tipi di bevande | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Austria | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli imballaggi per bevande?
Nel 169.58, il mercato degli imballaggi per bevande aveva un valore di 2026 miliardi di dollari e si prevede che raggiungerà i 205.17 miliardi di dollari entro il 2031.
Quale segmento di materiali sta crescendo più velocemente?
Il cartone è il settore trainante della crescita, con un CAGR previsto del 6.29% fino al 2031, in quanto i marchi si stanno orientando verso substrati rinnovabili e facilmente riciclabili.
Perché le lattine di alluminio stanno guadagnando quote di mercato?
L'alluminio offre tassi di riciclabilità a ciclo chiuso superiori al 70% e trae vantaggio dalle grandi capacità aggiunte da Ball e Novelis, il che lo rende un'alternativa privilegiata alle plastiche monouso.
In che modo le normative UE influenzeranno le scelte globali in materia di imballaggi?
Il PPWR dell'UE impone che tutti gli imballaggi siano riciclabili entro il 2028 e stabilisce soglie per il contenuto di rPET, influenzando le specifiche dei marchi globali e accelerando l'adozione della progettazione per il riciclaggio.
In quale regione si prevede la crescita maggiore?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 5.32% entro il 2031, sostenuta dall'urbanizzazione, dall'aumento dei redditi e da rigidi obblighi di sostenibilità, come il requisito del 30% di rPET in India.
Quali mosse strategiche dominano il panorama competitivo?
Fusioni come Amcor-Berry e Sonoco-Eviosys, insieme agli investimenti in capacità di decarbonizzazione dell'alluminio e del vetro, illustrano una svolta verso scala, circolarità e premiumizzazione.


