

Dimensioni e quota del mercato dei contenitori per bevande
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
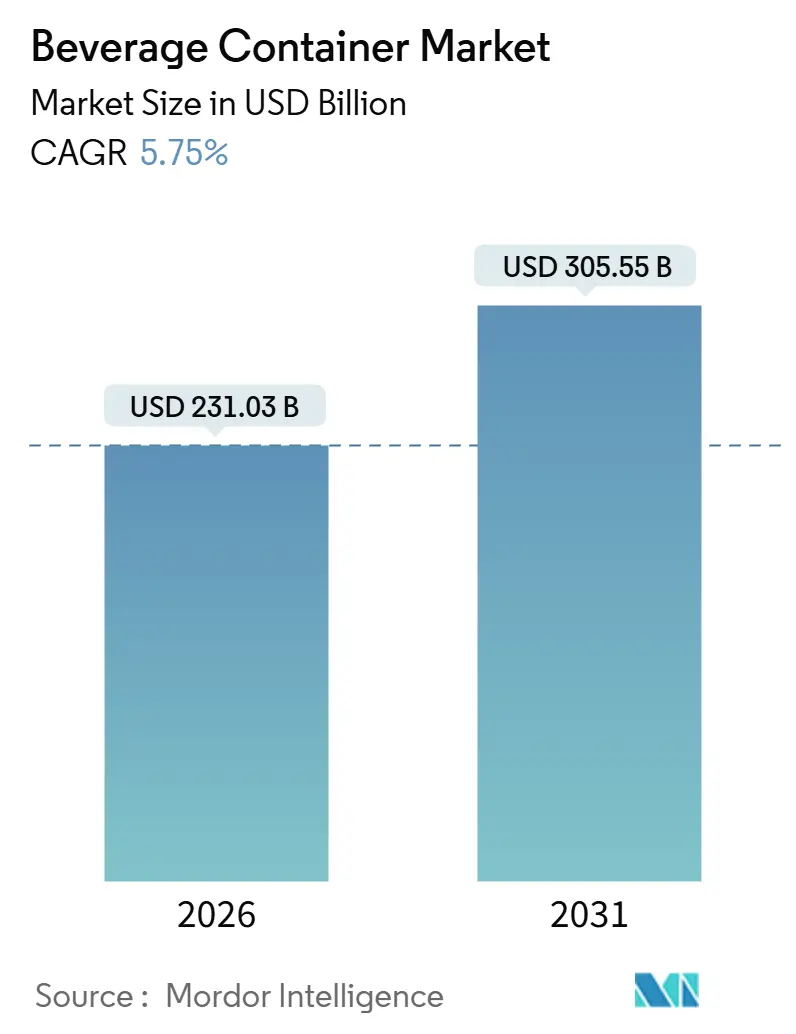
| Dimensione del mercato (2026) | 231.03 miliardo di dollari |
| Dimensione del mercato (2031) | 305.55 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.75% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
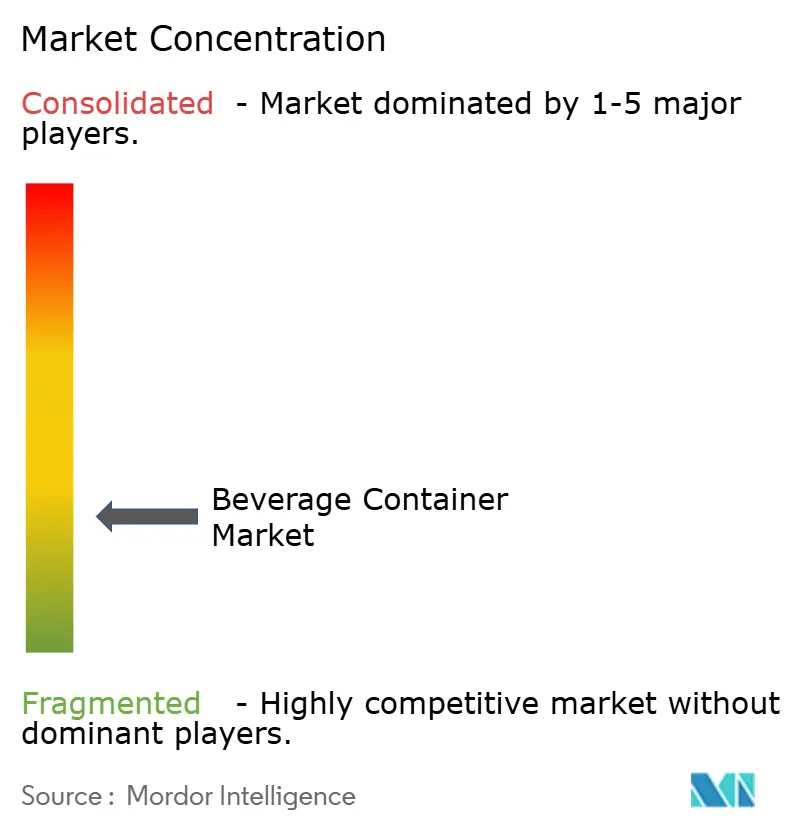
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei contenitori per bevande di Mordor Intelligence
Il mercato dei contenitori per bevande ha raggiunto i 231.03 miliardi di dollari nel 2026 e si prevede che raggiungerà i 305.55 miliardi di dollari entro il 2031, registrando un CAGR del 5.75% nello stesso periodo. L'espansione dei portafogli di prodotti pronti da bere, l'aumento dei requisiti di sostenibilità e la rapida innovazione dei materiali stanno rimodellando il mercato dei contenitori per bevande. La distribuzione diretta al consumatore assorbe già oltre la metà del fatturato globale, poiché i proprietari dei marchi danno priorità al controllo dei margini e ai dati di prima parte. I design leggeri in polietilene tereftalato (PET), la capacità delle lattine in alluminio a circuito chiuso e i polimeri compostabili stanno emergendo come temi competitivi centrali. Nel frattempo, la volatilità dei costi dal lato dell'offerta di materie prime per la resina vergine e l'alluminio primario crea un panorama biforcato in cui i leader di scala finanziano le infrastrutture di riciclo e i nuovi operatori di nicchia perseguono nicchie biodegradabili. Anche lo slancio regionale sta cambiando, con l'Asia-Pacifico che ancora il fatturato globale, mentre Medio Oriente e Africa registrano la crescita più rapida fino al 2031.
Punti chiave del rapporto
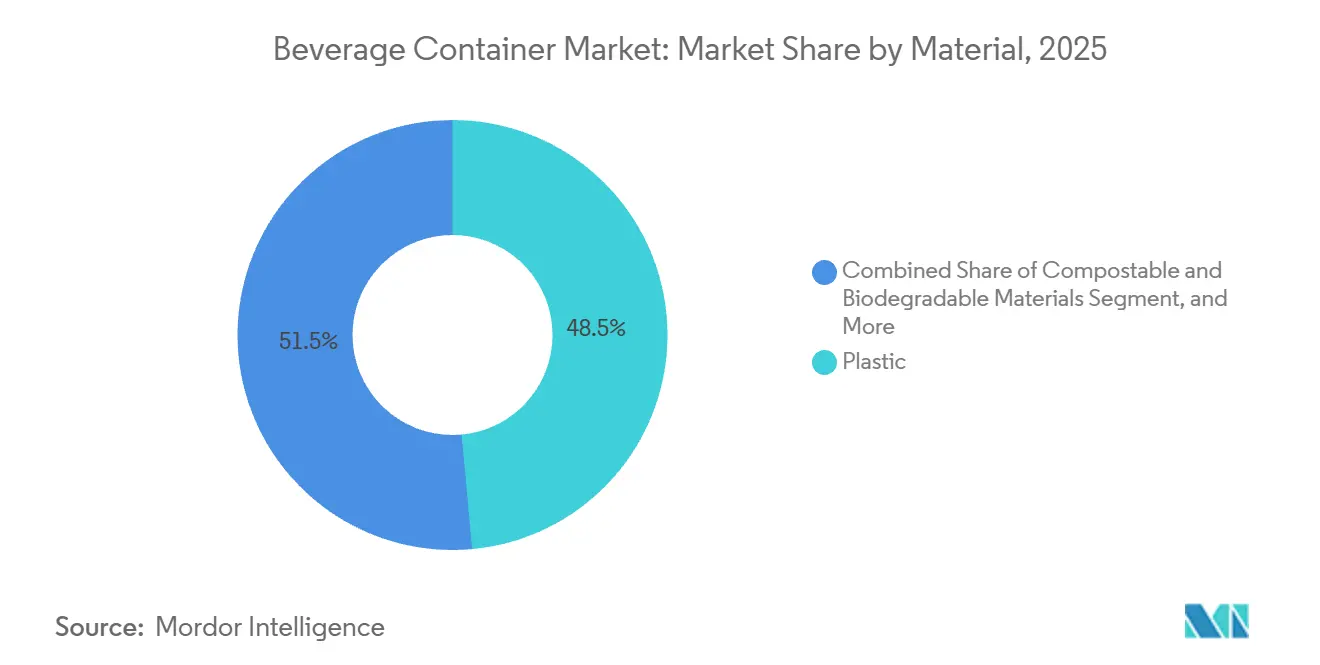
- In base al materiale, nel 2025 la plastica ha dominato il mercato dei contenitori per bevande con una quota del 48.54%; si prevede che i polimeri compostabili e biodegradabili cresceranno a un CAGR del 7.32% entro il 2031.
- Per tipologia di bevanda, le bevande analcoliche rappresentavano il 63.32% della quota di mercato dei contenitori per bevande nel 2025 e continuano a registrare un CAGR del 6.64% fino al 2031.
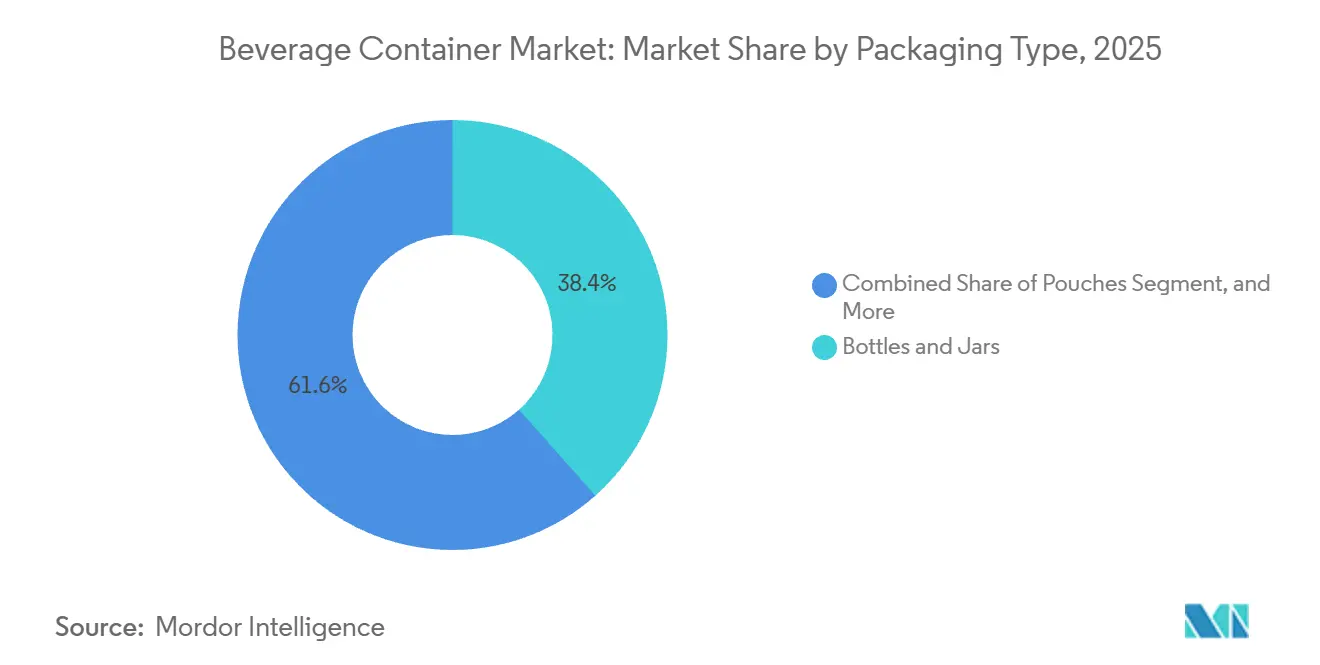
- Per tipologia di imballaggio, bottiglie e barattoli hanno detenuto una quota del 38.43% nel 2025, mentre le buste sono sulla buona strada per crescere a un CAGR del 6.75% entro il 2031.
- Per canale di distribuzione, la distribuzione diretta ha conquistato il 56.34% della quota di mercato dei contenitori per bevande nel 2025; si prevede che i canali indiretti registreranno un CAGR del 6.87% fino al 2031.
- In termini geografici, l'Asia-Pacifico deteneva una quota del 40.23% nel 2025, mentre Medio Oriente e Africa sono destinati a crescere a un CAGR del 7.84%, superando tutte le altre regioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei contenitori per bevande
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Consumo crescente di bevande analcoliche pronte da bere | + 1.2% | Globale, il più alto in Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Crescente domanda di bottiglie in PET comode e leggere | + 0.9% | Europa e Nord America | A breve termine (≤2 anni) |
| Espansione del reddito disponibile della classe media nelle economie emergenti | + 1.1% | Asia-Pacifico centrale, con ricadute su Medio Oriente e Africa | A lungo termine (≥4 anni) |
| Crescita degli obblighi di imballaggio sostenibili e riciclabili | + 0.8% | Europa e Nord America, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Adozione della filigrana digitale per l'ordinamento automatico | + 0.4% | Europa e Nord America | A lungo termine (≥4 anni) |
| Il passaggio dei marchi di bevande verso formati di e-commerce diretti al consumatore | + 0.6% | Globale, guidato da Nord America ed Europa | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Consumo crescente di bevande analcoliche pronte da bere
Motivi salutistici e di praticità stanno orientando i consumatori verso caffè, tè e acque funzionali pronti all'uso. I proprietari di marchi segnalano aumenti di volume a due cifre nelle linee pronte da bere e i lanci di prodotti contenenti elettroliti o adattogeni superano ora un quinto di tutte le introduzioni di bevande analcoliche. Questo cambiamento richiede riempimento asettico, rivestimenti barriera avanzati e capacità di lavaggio con azoto che salvaguardino i nutrienti senza refrigerazione. Il PET a parete sottile abbinato a chiusure anti-manomissione domina le nuove specifiche. Gli investimenti dei trasformatori si stanno concentrando su sistemi di soffiaggio servoassistiti e sistemi di visione in linea che rilevano variazioni di parete inferiori a 50 micron, garantendo l'integrità e la leggerezza su larga scala.
Crescente domanda di bottiglie in PET comode e leggere
La riduzione del peso è passata da una tattica di costo a un elemento di differenziazione del marchio. La bottiglia sagomata da 13.2 grammi di Coca-Cola ha ridotto l'utilizzo di resina vergine dell'8% mantenendo le prestazioni di caricamento dall'alto, evitando un consumo annuo di 6,000 tonnellate metriche di materiale. [1] The Coca-Cola Company, “Lancio della bottiglia sagomata da 13.2 grammi”, coca-colacompany.com I fornitori di attrezzature ora offrono piattaforme di soffiaggio-stiro in grado di realizzare bottiglie da mezzo litro da 9 grammi che resistono a carichi di pallet superiori a 12 chilogrammi-forza. Gli incentivi normativi accelerano la tendenza; l'Unione Europea impone il 25% di contenuto riciclato nel PET entro il 2025, amplificando la convenienza economica di pareti più leggere che compensano i costi più elevati del rPET. Le valutazioni del ciclo di vita confermano che la riduzione di un solo grammo su una flotta di miliardi di unità riduce di migliaia di tonnellate metriche le emissioni equivalenti di CO₂, in linea con i parametri di riferimento dell'iniziativa Science Based Targets.
Espansione del reddito disponibile della classe media nelle economie emergenti
L'aumento dei redditi delle famiglie in India, Indonesia e Arabia Saudita raddoppia la spesa per le bevande una volta superata la soglia dei 15 dollari al giorno. La modernizzazione del commercio al dettaglio e gli investimenti nella catena del freddo aumentano l'accessibilità a succhi di frutta, bevande a base di latte ed energy drink refrigerati. Nuove linee in PET con una capacità da 72,000 a 150,000 bottiglie all'ora stanno entrando in funzione in Nigeria e India per servire confezioni più piccole da 250 millilitri, adatte a consumatori attenti al budget ma ambiziosi. Anche il vetro e l'alluminio trovano terreno fertile nei segmenti premium, poiché gli acquirenti associano i formati più pesanti alla qualità, favorendo l'incremento dei margini nonostante i costi unitari più elevati.
Crescita degli obblighi di imballaggio sostenibili e riciclabili
I programmi di responsabilità estesa del produttore in Germania, California e Francia costringono i marchi a internalizzare i costi di fine vita. I sistemi di restituzione con cauzione spingono già la raccolta differenziata delle bottiglie di plastica oltre il 90% in diversi mercati europei. La conformità stimola gli investimenti nel riciclo chimico e nella filigrana digitale, che migliorano la precisione della selezione. Anche le multinazionali stanno orientandosi verso strutture monomateriale per soddisfare gli standard di convalida ISO 14021, eliminando i laminati multistrato che ostacolano i flussi di riciclo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normative globali severe contro la plastica monouso | -0.7% | Europa, Nord America, regioni costiere dell'Asia-Pacifico | A breve termine (≤2 anni) |
| Volatilità dei prezzi delle materie prime per le resine di alluminio e PET | -0.6% | Global | A breve termine (≤2 anni) |
| Disponibilità limitata di materie prime rPET per uso alimentare | -0.4% | Europa e Nord America | Medio termine (2-4 anni) |
| Sistemi emergenti di riutilizzo e ricaricabilità che cannibalizzano i volumi monouso | -0.3% | Europa, piloti in Nord America e Asia-Pacifico | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Normative globali severe contro la plastica monouso
La divergenza delle politiche costringe i portafogli multinazionali a destreggiarsi tra chiusure vincolate in Europa, contenitori ricaricabili nella Columbia Britannica e un contenuto di rPET del 30% in India. [2] Ministero dell'ambiente, delle foreste e dei cambiamenti climatici (India), "Regolamento di modifica sulla gestione dei rifiuti di plastica 2024", moef.gov.in Il disallineamento aumenta i costi generali di conformità, accelera la sostituzione dei formati verso alluminio e vetro e complica l'armonizzazione globale degli SKU. I marchi economici sono quelli che ne risentono maggiormente, poiché una lattina di alluminio da 330 millilitri può costare quasi il doppio della sua controparte in PET nei mercati sensibili al prezzo, limitando l'adozione nonostante una migliore riciclabilità.
Volatilità dei prezzi delle materie prime per le resine di alluminio e PET
Nel corso del 2024, l'alluminio LME ha oscillato tra 2,350 e 2,780 dollari USA per tonnellata metrica. [3] London Metal Exchange, “Aluminum Futures Data 2024-2025,” lme.com Il PET spot asiatico ha oscillato di 200 dollari USA per tonnellata nello stesso periodo, comprimendo i margini dei trasformatori e mettendo da parte i contratti di fornitura a lungo termine. Le clausole di pass-through ritardano le riprese fino a 90 giorni, mettendo a dura prova il capitale circolante. Il restringimento dello spread di prezzo tra PET vergine e riciclato attenua anche l'incentivo economico a specificare rPET, anche se gli obblighi aumentano.
Analisi del segmento
Per materiale: i polimeri compostabili sfidano il predominio della plastica
Nel 2025, la plastica ha mantenuto il 48.54% della quota di mercato dei contenitori per bevande, trainata principalmente dalla trasparenza del PET, dalla versatilità di barriera e dall'infrastruttura globale di riciclo. Lo slancio del segmento, tuttavia, si scontra con normative più severe sul contenuto riciclato, che aumentano i costi e spostano i budget per l'innovazione verso la riduzione del peso e il riciclo chimico. Il metallo detiene circa il 28% della quota, mentre le lattine di alluminio guadagnano terreno nelle bevande energetiche e nella birra artigianale grazie alla riciclabilità infinita e all'attrattiva premium sugli scaffali. Il vetro si attesta a circa il 16%, difendendo nicchie di mercato come vino, liquori e succhi di frutta premium, dove l'inerzia e la trasparenza giustificano costi logistici più elevati.
Le resine compostabili e biodegradabili stanno passando dalla scala pilota alla commercializzazione, con un CAGR del 7.32% fino al 2031. Capsule a base di alghe per bevande sportive, bottiglie di poliidrossialcanoato approvate dalla FDA e pellicole in amido di mais per il tè a temperatura ambiente sono tutti esempi di marchi che cercano una differenziazione a fine vita. Tuttavia, le lacune nel compostaggio industriale al di fuori dell'Europa occidentale e della California ne frenano l'adozione su larga scala. Astucci di carta e laminati ibridi completano il resto, ma sono soggetti a sanzioni per la responsabilità estesa del produttore quando i formati multistrato impediscono il recupero a circuito chiuso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di bevanda: i formati analcolici guidano la crescita del volume
Le linee analcoliche rappresentavano il 63.32% della quota di mercato nel 2025 e sono sulla buona strada per un CAGR del 6.64% fino al 2031, sostenendo la crescita complessiva del mercato dei contenitori per bevande. Le bevande analcoliche gassate continuano a essere le principali unità, ma ora si affidano al PET resistente all'aspartame per supportare varianti dietetiche che aggirano le nuove tasse sullo zucchero. Succhi spremuti a freddo, latti vegetali e frullati proteici preferiscono il vetro o l'HDPE opaco per segnalare freschezza e integrità nutrizionale. Kombucha e acque funzionali, sebbene più piccole in litri assoluti, registrano incrementi elevati a una sola cifra e in genere scelgono il vetro ambrato o l'alluminio sottile per proteggere i probiotici dalla degradazione UV.
Le bevande alcoliche costituiscono la quota restante con il 36.68%. L'adozione delle lattine di alluminio è in aumento per la birra artigianale e i cocktail pronti da bere perché le lattine si raffreddano più velocemente, pesano meno ed evitano il divieto di vetro negli eventi. Il vino in bag-in-box ora cattura volumi a due cifre in Scandinavia e Australia, offrendo un controllo delle porzioni e una maggiore freschezza post-apertura. I superalcolici sperimentano bottiglie di alluminio da 200 millilitri adatte ai festival e alla spedizione di pacchi tramite e-commerce, sebbene il vetro continui a dominare i formati più diffusi.
Per tipo di imballaggio: le buste guadagnano quote di mercato grazie alla compatibilità con l'e-commerce
Bottiglie e barattoli hanno rappresentato il 38.43% del fatturato del 2025, beneficiando di linee di riempimento consolidate e della familiarità dei consumatori. Tuttavia, le buste sono quelle in più rapida crescita, con un CAGR del 6.75%, perché riducono il peso dell'imballaggio fino al 70% e danno diritto agli incentivi dei rivenditori online che premiano i formati resistenti ai danni e a basso contenuto di cubetti. Le lattine detengono una quota di mercato di circa il 32%, con l'alluminio che supera l'acciaio, mentre i marchi perseguono obiettivi di circolarità.
I cartoni rappresentano circa il 18% del volume di latticini e succhi a lunga conservazione. I nuovi lanci con tappi a base biologica e strati barriera derivati dalla canna da zucchero riducono le emissioni dalla culla al cancello di un terzo rispetto agli equivalenti derivati dal petrolio. I sistemi bag-in-box servono sciroppo e vino alla spina e ora si orientano verso rivestimenti monomateriale che eludono le sanzioni per il riciclaggio. Per le bevande gassate, sono emerse le buste rinforzate, ma rimangono limitate a livello regionale a causa dei maggiori costi del film e delle esclusioni dalla cauzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: i canali indiretti accelerano con la vendita al dettaglio moderna e l'e-commerce
La distribuzione diretta ha mantenuto una quota del 56.34% nel 2025, basata su reti di imbottigliamento e di distribuzione di proprietà aziendale che forniscono precisione nel merchandising e dati granulari sulle vendite. Tuttavia, i canali indiretti registreranno un CAGR più elevato del 6.87%, favorito dall'espansione delle piattaforme omnicanale per la distribuzione alimentare e la consegna rapida. L'e-commerce influenza ora la progettazione dei contenitori, dando priorità alla resistenza agli urti e alle confezioni multiple compatte. Gli sconti sulle commissioni di evasione di Amazon per i design certificati "frustion-free" e le aspettative di consegna in giornata di Instacart hanno già spinto molti marchi emergenti di bevande ad adottare l'alluminio o il PET infrangibile al posto del vetro.
I grossisti tradizionali rimangono cruciali per penetrare il commercio indipendente nelle economie in via di sviluppo, dove l'istituzione di flotte dirette richiede un elevato impiego di capitale. I rivenditori moderni in Arabia Saudita e Indonesia stanno ampliando i depositi refrigerati, liberando spazio sugli scaffali per bevande funzionali e acque premium che garantiscono margini lordi più elevati. Servizi on-demand come DoorDash stanno alimentando le occasioni di acquisto d'impulso di birra e sidro, precedentemente monopolizzate dai minimarket, supportando un'ulteriore diversificazione nel packaging secondario, come buste postali isolate e divisori in cellulosa stampata.
Analisi geografica
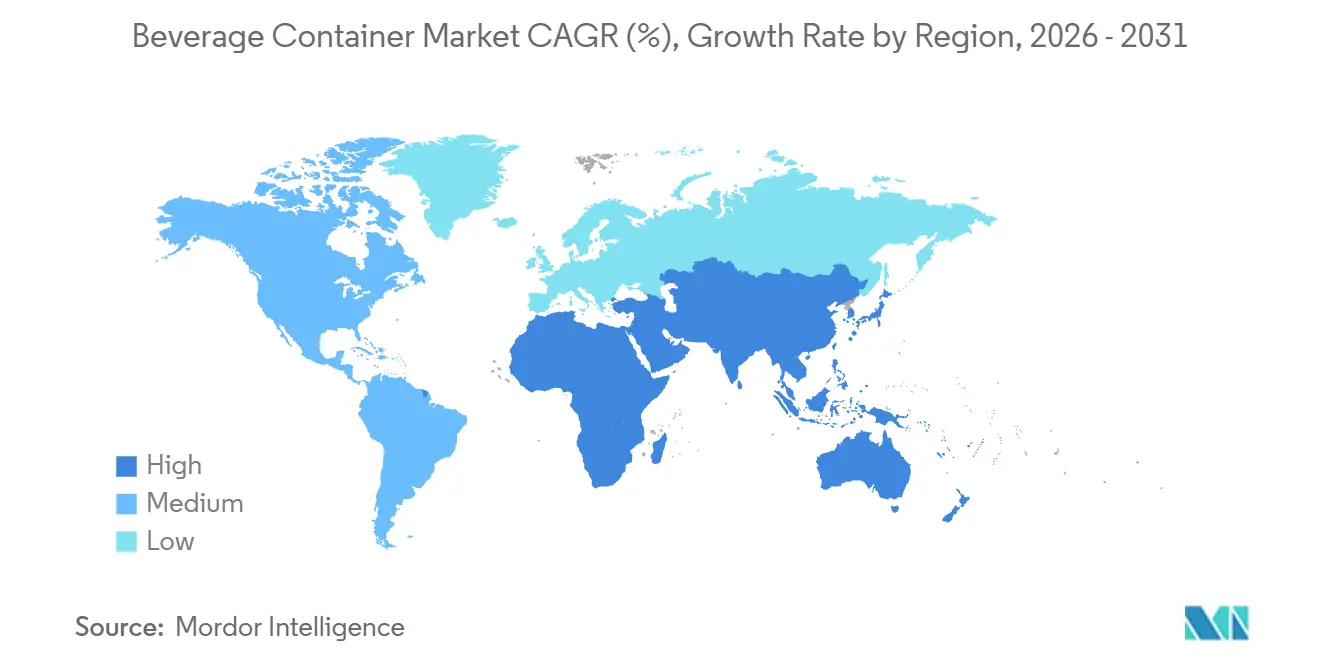
L'area Asia-Pacifico ha generato il 40.23% della quota di mercato nel 2025, trainata dal boom del tè pronto da bere in Cina e dall'accelerazione della catena del freddo in India. I produttori di lattine giapponesi innovano con tappi richiudibili e inchiostri termocromici, mentre il sistema australiano di deposito-rimborso ha spinto il recupero del PET oltre l'85%. Gli imbottigliatori locali in tutto il Sud-est asiatico stanno installando linee ad alta velocità per confezioni di dimensioni ridotte, in linea con il crescente stile di vita dei pendolari urbani.
Medio Oriente e Africa offrono il percorso di espansione più rapido, con un CAGR del 7.84% fino al 2031. I finanziamenti Vision 2030 in Arabia Saudita finanziano i centri di produzione di bevande, e il mercato dell'acqua premium degli Emirati Arabi Uniti si sta spostando dal PET al vetro leggero. Egitto e Nigeria vedono un duplice motore di crescita demografica e sostituzione delle importazioni, sebbene le lacune infrastrutturali al di fuori delle città di primo livello frenino l'immediato aumento dei volumi. I progetti pilota di cauzione e le tasse sullo zucchero stanno inoltre spingendo l'innovazione di formato verso PET di dimensioni ridotte e lattine leggere.
L'Europa detiene una quota di circa il 22%, caratterizzata da rigorose tariffe di Responsabilità Estesa del Produttore (Extended Producer Responsibility) e obblighi di deposito-restituzione che promuovono l'uso di alluminio a circuito chiuso e di un elevato utilizzo di rPET. La Germania recupera ora più di 9 bottiglie di plastica monouso su 10, costituendo un bacino di materie prime essenziale per i riciclatori nazionali. Francia e Regno Unito impongono sanzioni crescenti per la plastica vergine, promuovendo ricariche e buste monomateriale con riciclabilità certificata. Il Nord America contribuisce a quasi il 18% della quota, con la legge californiana sul contenuto riciclato che sta plasmando le strategie di approvvigionamento a livello nazionale, con i produttori che puntano a raggiungere il 65% di plastica riciclata entro il 2032. Il Sud America completa la mappa globale, dove l'elevata penetrazione del vetro a rendere in Brasile mantiene bassi i costi di imballaggio e aumenta la fedeltà dei consumatori ai sistemi di ricarica.
Panorama normativo
La regolamentazione si sta inasprendo in materia di riciclabilità, contenuto riciclato e sicurezza chimica, con l'Europa che definisce il quadro normativo più prescrittivo per gli imballaggi per bevande immessi sul mercato. Il Regolamento (UE) 2025/40 sugli imballaggi e i rifiuti di imballaggio (PPWR) è entrato in vigore l'11 febbraio 2025 e si applica dal 12 agosto 2026, spingendo i contenitori per bevande verso un'etichettatura armonizzata, migliori prestazioni di raccolta e una concreta predisposizione al riutilizzo e ai modelli di cauzione e restituzione. Ai sensi del PPWR, gli Stati membri devono garantire l'istituzione di sistemi di cauzione e restituzione per i contenitori per bevande monouso in plastica o metallo entro il 2029. La Commissione europea ha inoltre il mandato di adottare atti di attuazione per le specifiche di etichettatura armonizzate entro il 12 agosto 2026, aumentando il carico di lavoro a breve termine per marchi, trasformatori e rivenditori che operano con portafogli paneuropei in termini di conformità.
Negli Stati Uniti, la conformità alle normative sul contatto con gli alimenti continua a influenzare la selezione dei materiali e le formulazioni degli additivi utilizzati in cartoni, bottiglie, lattine e chiusure. La FDA statunitense ha stabilito che 35 notifiche relative al contatto con gli alimenti riguardanti i PFAS negli agenti antigrasso per imballaggi alimentari in carta e cartone non sono più valide, con una scadenza di conformità fissata al 30 giugno 2025 per le scorte esistenti. Ciò accelera la sostituzione dei componenti e dei rivestimenti degli imballaggi per bevande a base di carta, laddove pertinente. Parallelamente, la FDA continua a elaborare le notifiche relative al contatto con gli alimenti per resine, additivi e rivestimenti utilizzati nei materiali di imballaggio, rafforzando un percorso di autorizzazione pre-commercializzazione che interessa i fornitori globali che riforniscono le linee di imbottigliamento di bevande negli Stati Uniti.
Analisi della catena del valore
La catena del valore dei contenitori per bevande inizia con le materie prime a monte, tra cui alluminio primario, alluminio riciclato, PET e altri polimeri, materie prime per la lavorazione del vetro, cartone e additivi o rivestimenti speciali. Si estende poi attraverso la produzione di contenitori, come la formatura di lamiere e fondi per lattine, lo stampaggio a soffiaggio e a iniezione-soffiaggio, la formatura del vetro, la trasformazione del cartone e l'estrusione e la laminazione di film per buste. I trasformatori di grandi dimensioni e i gruppi di imballaggio integrati come Ball, Crown, Amcor, Tetra Pak e SIG Group sono al centro di questa catena, traducendo le specifiche dei contenitori in requisiti per i produttori di bevande a valle e i partner di imbottigliamento, tra cui grandi imbottigliatori come Coca-Cola Europacific Partners. Questi clienti a valle danno priorità alla velocità della linea, alla leggerezza, alla durata di conservazione e alla resistenza per l'e-commerce.
Le dinamiche della filiera intermedia sono sempre più influenzate dalla circolarità e dalle infrastrutture di conformità, con sistemi di raccolta, selezione e capacità di riciclo per il settore alimentare (in particolare rPET e alluminio riciclato) che fungono da input strategici insieme alle materie prime vergini. L'Europa è un punto focale per la preparazione della documentazione e dell'etichettatura, poiché il regolamento PPWR è in vigore dal 12 agosto 2026; le linee guida e le FAQ della Commissione europea pubblicate a marzo 2026 e adottate a giugno 2026 hanno formalizzato le interpretazioni che riguardano le dichiarazioni di conformità e la documentazione tecnica per gli imballaggi immessi sul mercato UE. Sul fronte dell'offerta, i grandi produttori stanno localizzando ed espandendo la propria presenza regionale attraverso acquisizioni e cluster di capacità, come dimostra l'acquisizione da parte di Ball Corporation di una partecipazione dell'80% in Benepack (gennaio 2025) e di uno stabilimento per lattine di alluminio a Winter Haven, in Florida (2025). Queste azioni contribuiscono a ridurre i tempi di consegna e l'esposizione alla volatilità dei costi di trasporto e delle materie prime, supportando al contempo i clienti del settore delle bevande con elevati volumi di produzione.
Panorama competitivo
La struttura del settore è frammentata. I leader perseguono l'integrazione verticale per assicurarsi materie prime riciclate e tutelarsi dalle passività derivanti dalla Responsabilità Estesa del Produttore (RPE). Lo stabilimento serbo di Ball Corporation ricava l'80% della sua elettricità da fonti rinnovabili, a dimostrazione della svolta verso operazioni a basse emissioni di carbonio. L'investimento di Amcor nel riciclo in Germania punta al polietilene ad alta densità per uso alimentare, diversificando oltre il PET.
La tecnologia è un campo di battaglia primario. Le sperimentazioni di filigrana digitale nell'ambito del consorzio HolyGrail 2.0 hanno raggiunto una precisione di smistamento automatizzata del 95%, un balzo in avanti rispetto ai sistemi tradizionali a infrarossi vicini e un potenziale fattore di licenza operativa, poiché i legislatori legano le tariffe ai risultati di riciclabilità. I depositi di brevetti nel 2024 e nel 2025 sottolineano l'importanza di chiusure leggere, rivestimenti barriera e stampa digitale diretta su lattina che personalizza la grafica senza compromettere la velocità di linea.
I marchi concorrenti e i trasformatori specializzati stanno sfruttando la premiumizzazione e l'e-commerce. L'innovativa proposta di acqua in lattina di Liquid Death si è tradotta in 263 milioni di dollari di vendite al dettaglio, dimostrando che la sostenibilità dell'alluminio trova riscontro nei consumatori della Generazione Z e, allo stesso tempo, genera prezzi maggiorati a due cifre. I produttori di lattine più piccoli come Can-Pack ottengono vittorie in termini di rapidità di commercializzazione con bassi quantitativi minimi d'ordine, conquistando quote di mercato in formati di nicchia come gli energy shot da 150 millilitri. Anche l'espansione geografica intensifica la concorrenza: Crown Holdings ha acquisito una quota di maggioranza in un produttore di lattine vietnamita per catturare il robusto CAGR delle bevande nel Sud-est asiatico, mentre Ardagh ha commissionato una linea da un miliardo di unità in Brasile per difendere la propria quota di mercato in un contesto di crescente adozione del vetro a rendere.
Leader del settore dei contenitori per bevande
Tetra Pak International SA
Corona Holdings Incorporated
Amcor plc
Piramal Glass Private Limited
Gruppo Mondi
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Avantium ha avviato una collaborazione con Gepack e Frubaça per un progetto pilota sull'utilizzo di PEF 100% di origine biologica in flaconi di piccole dimensioni per bevande funzionali. Il progetto pilota offre un'alternativa alle plastiche convenzionali, dove elevate prestazioni di barriera e contenuto di origine biologica sono requisiti fondamentali per porzioni premium e di alto valore, creando un nuovo percorso di validazione per le filiere emergenti dei polimeri.
- Aprile 2026: Crown Holdings ha annunciato l'intenzione di realizzare un impianto all'avanguardia a due linee per la produzione di lattine per bevande nel nord dell'India. Il progetto amplia l'offerta locale di lattine in un mercato in forte crescita e supporta i marchi di bevande che stanno spostando i volumi verso formati in alluminio per allinearsi agli obiettivi di riciclabilità e circolarità.
- Maggio 2025: Crown Holdings ha annunciato l'aggiunta di una terza linea di produzione ad alta velocità presso il suo stabilimento di lattine per bevande a Ponta Grossa, in Brasile, con l'avvio della produzione commerciale previsto per il terzo trimestre del 2026. L'ampliamento aumenta la produzione regionale e aiuta i proprietari dei marchi a garantire la continuità dell'approvvigionamento a fronte della crescente domanda di lattine e della continua volatilità dei costi delle materie prime.
Ambito del rapporto sul mercato globale dei contenitori per bevande
Il mercato dei contenitori per bevande si riferisce al settore focalizzato sullo sviluppo, la produzione e la distribuzione di contenitori specificamente progettati per il confezionamento delle bevande. Questi contenitori garantiscono la qualità, la sicurezza e il gusto delle bevande, soddisfacendo al contempo le esigenze dei consumatori e i requisiti normativi.
Il rapporto sul mercato dei contenitori per bevande è segmentato in base al materiale (plastica, metallo, vetro, carta e materiali compostabili e biodegradabili), al tipo di bevanda (alcolica e analcolica), al tipo di imballaggio (bottiglie e barattoli, lattine, buste, bag-in-box e cartoni), al canale di distribuzione (diretto e indiretto) e all'area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Plastica |
| Metallo |
| Vetro |
| Carta |
| Materiali compostabili e biodegradabili (amido di mais, canna da zucchero o alghe) |
| Alcolico | Birra |
| Vinaccio - Wine | |
| Spirits | |
| Altre bevande alcoliche | |
| Non alcolico | Succhi di frutta |
| Bevande analcoliche gassate (CSD) | |
| Bevande a base di latticini | |
| Altre bevande analcoliche |
| Bottiglie e vasetti |
| Latte e lattine |
| Pochette |
| Borsa in scatola |
| cartoni |
| Direct |
| indiretto |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
| Per materiale | Plastica | ||
| Metallo | |||
| Vetro | |||
| Carta | |||
| Materiali compostabili e biodegradabili (amido di mais, canna da zucchero o alghe) | |||
| Per tipo di bevanda | Alcolico | Birra | |
| Vinaccio - Wine | |||
| Spirits | |||
| Altre bevande alcoliche | |||
| Non alcolico | Succhi di frutta | ||
| Bevande analcoliche gassate (CSD) | |||
| Bevande a base di latticini | |||
| Altre bevande analcoliche | |||
| Per tipo di imballo | Bottiglie e vasetti | ||
| Latte e lattine | |||
| Pochette | |||
| Borsa in scatola | |||
| cartoni | |||
| Per canale di distribuzione | Direct | ||
| indiretto | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale valore globale del mercato dei contenitori per bevande?
Nel 2026 il mercato dei contenitori per bevande varrà 231.03 miliardi di dollari.
Quanto velocemente si prevede che il settore crescerà nei prossimi cinque anni?
Si prevede che il mercato registrerà un CAGR del 5.75%, raggiungendo i 305.55 miliardi di USD entro il 2031.
Quale segmento di materiali si sta espandendo più rapidamente?
I polimeri compostabili e biodegradabili guideranno la crescita con un CAGR del 7.32% fino al 2031.
Quale regione registrerà il tasso di crescita più elevato?
Si prevede che il Medio Oriente e l'Africa cresceranno a un CAGR del 7.84% entro il 2031.
Quale quota occupano le bevande analcoliche nella domanda globale di contenitori?
Le bevande analcoliche rappresentano il 63.32% del volume e continuano a crescere più rapidamente delle linee alcoliche.
Chi sono i principali fornitori?
Amcor, Ball Corporation, Crown Holdings, Ardagh Group e Owens-Illinois insieme detengono il 42% del fatturato mondiale.


