

Dimensioni e quota del mercato dei data center in Belgio
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.78 miliardo di dollari |
| Dimensione del mercato (2031) | 1.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.98% CAGR |
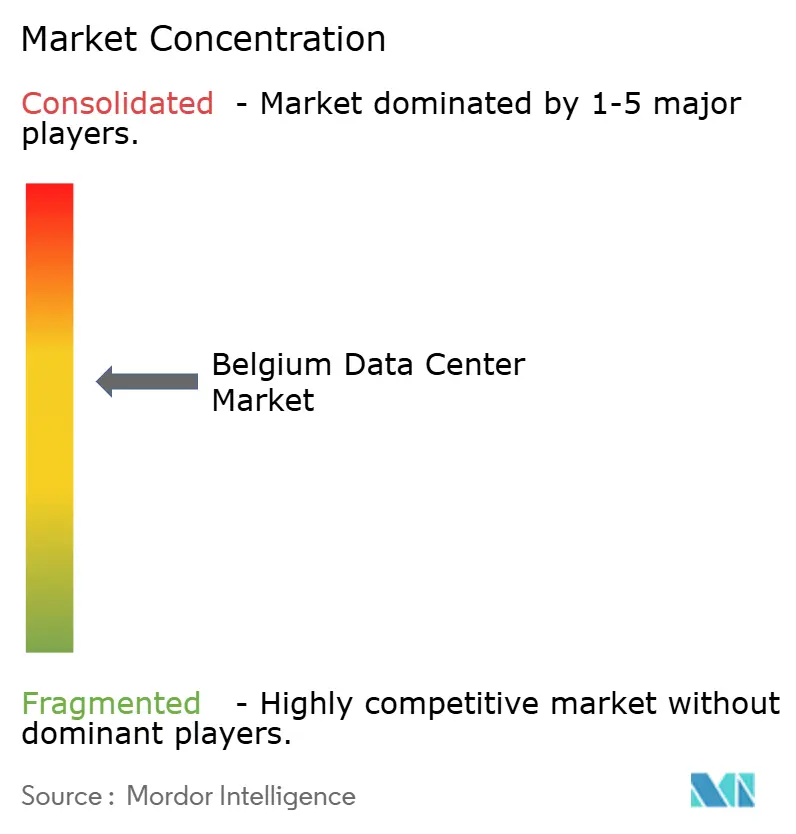
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei data center in Belgio di Mordor Intelligence
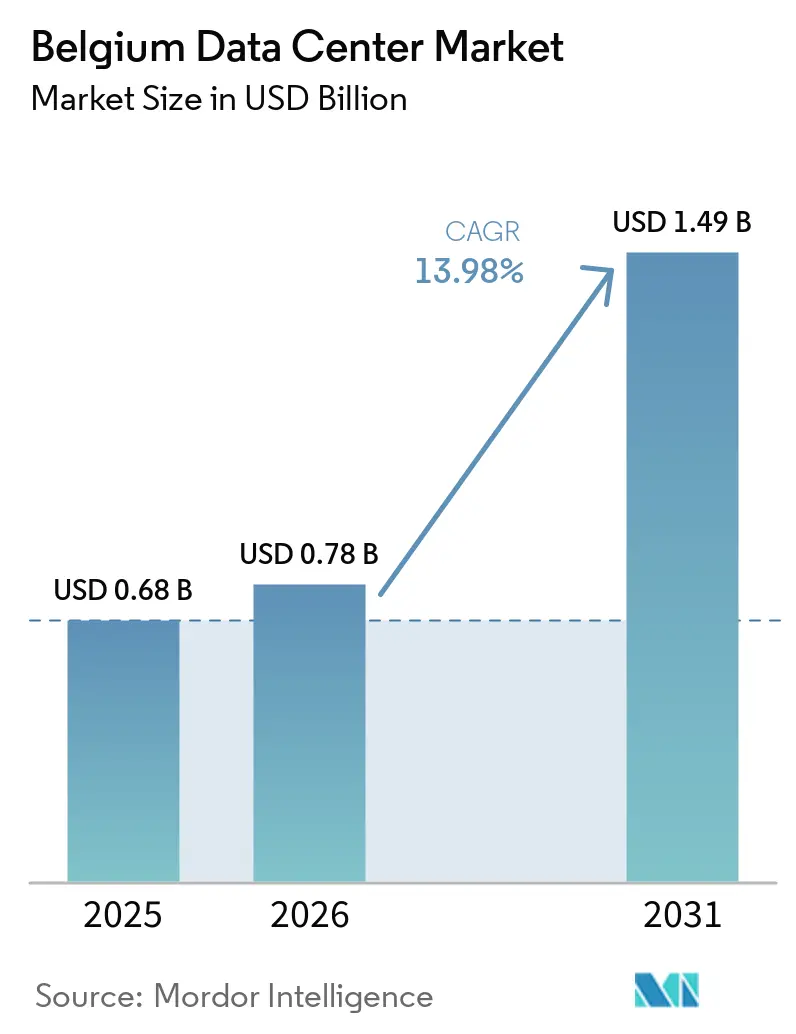
Si stima che il mercato dei data center in Belgio raggiungerà nel 2026 un valore di 0.78 miliardi di dollari, in crescita rispetto al valore del 2025 di 0.68 miliardi di dollari, con proiezioni per il 2031 che indicano 1.49 miliardi di dollari, con un CAGR del 13.98% nel periodo 2026-2031. In termini di base installata, si prevede che il mercato crescerà da 420.10 mila megawatt nel 2025 a 644.40 mila megawatt entro il 2030, con un CAGR dell'8.93% nel periodo di previsione (2025-2030). Le quote di mercato e le stime sono calcolate e riportate in termini di MW. Le Fiandre offrono tariffe elettriche industriali inferiori alla media, Bruxelles fornisce connettività sottomarina ad alta densità di carrier e una rete in fibra ottica a livello nazionale supporta applicazioni ad alta larghezza di banda. Insieme, questi fattori posizionano il mercato dei data center belga come un hub alternativo europeo in ascesa. La rapida adozione dell'intelligenza artificiale sta aumentando i requisiti di densità di potenza, il che a sua volta accelera gli aggiornamenti dai progetti Tier 3 a quelli Tier 4. Nel frattempo, gli operatori hyperscale preferiscono il Belgio alla satura Amsterdam, e gli incentivi fiscali comunali per i progetti di riutilizzo del calore contribuiscono a compensare l'aumento dei costi della rete. Il consolidamento rimane moderato, poiché i fornitori di cloud globali competono con gli specialisti regionali per il crescente bacino di carichi di lavoro aziendali rimpatriati.
Punti chiave del rapporto
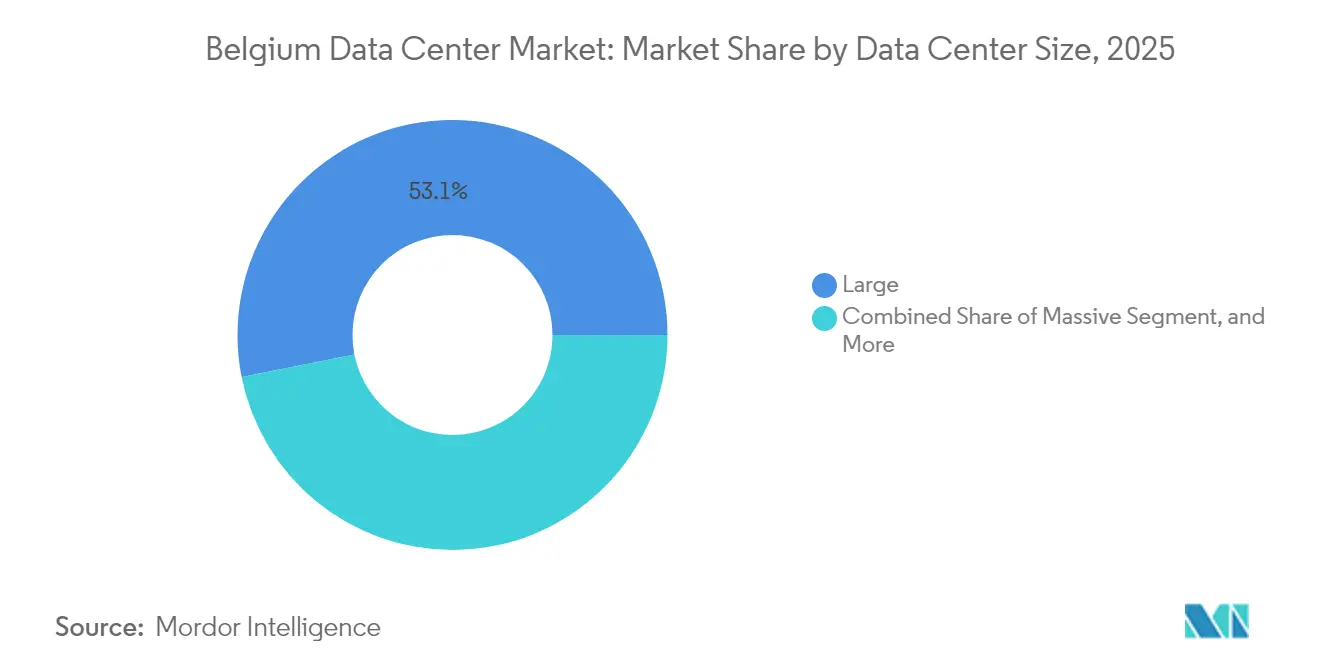
- In base alle dimensioni dei data center, nel 2025 le strutture di grandi dimensioni rappresentavano il 53.12% della quota di mercato dei data center in Belgio, mentre si prevede che i siti di medie dimensioni cresceranno a un CAGR del 14.64% entro il 2031.
- In base al tipo di livello, il livello 3 ha catturato l'82.05% delle dimensioni del mercato dei data center in Belgio nel 2025, mentre il livello 4 è destinato a crescere a un CAGR dell'15.12% fino al 2031.
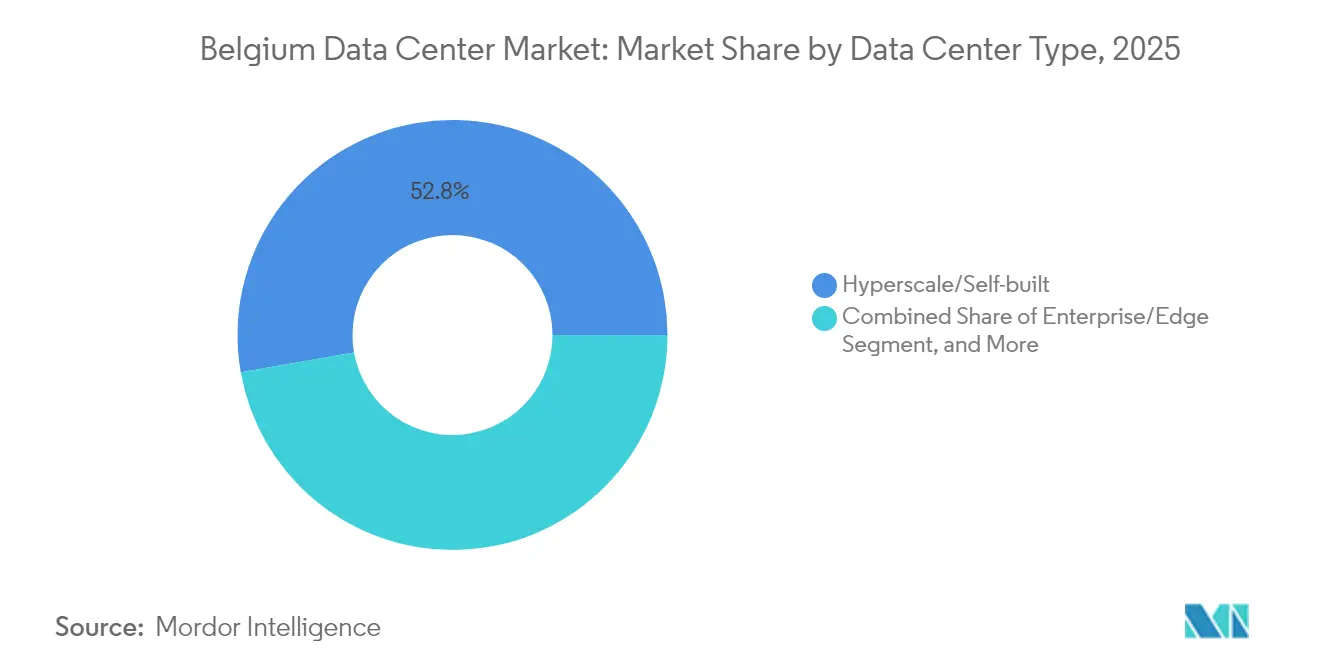
- Per tipologia di data center, i siti hyperscale e autocostruiti hanno detenuto una quota del 52.78% delle dimensioni del mercato belga dei data center nel 2025 e si prevede che cresceranno a un CAGR del 9.12% entro il 2031.
- Per utente finale, IT e telecomunicazioni hanno guidato il mercato belga dei data center con una quota di fatturato del 65.10% nel 2025; si prevede che banche, servizi finanziari e assicurazioni cresceranno a un CAGR del 8.97% fino al 2031.
- In termini di hotspot, Bruxelles ha dominato l'implementazione della capacità nel mercato belga dei data center nel 2025, mentre si prevede che il resto del Belgio registrerà un CAGR del 9.02% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei data center in Belgio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Densificazione del backhaul in fibra forte | + 2.1% | Nazionale, concentrato a Bruxelles e Anversa | Medio termine (2-4 anni) |
| Tariffe elettriche inferiori alla media UE per gli acquirenti industriali | + 1.8% | Regione delle Fiandre con esenzioni competitive | A breve termine (≤ 2 anni) |
| Crescente rimpatrio del cloud aziendale verso strutture di colocation | + 2.3% | Nazionale, con guadagni iniziali a Bruxelles, Gand, Anversa | Medio termine (2-4 anni) |
| Accelerare l'adozione dei carichi di lavoro AI/ML tra le aziende belghe | + 2.9% | Nazionale, con ricadute sui mercati limitrofi | A lungo termine (≥ 4 anni) |
| Ridondanza del cavo sottomarino Bruxelles-Francoforte-Amsterdam | + 1.6% | Metropolitana di Bruxelles, estensione al corridoio fiammingo | A lungo termine (≥ 4 anni) |
| Incentivi fiscali nascosti per progetti di riutilizzo del calore | + 1.4% | Livello comunale, con estensione ai programmi regionali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Densificazione del backhaul in fibra forte
Proximus prevede di investire 10-15 miliardi di euro (10.8-16.2 miliardi di dollari) in fibra ottica per raggiungere il 95% delle abitazioni entro il 2030 e ha già collegato 2.3 milioni di case entro l'inizio del 2025. [1] Proximus, “Proximus Fiber Ambition,” proximus.com Le enormi unità point-of-presence del peso di oltre 25 tonnellate richiedono una logistica dedicata, quindi la domanda si sta spostando dall'aggregazione a livello di armadio ai data center metropolitani di periferia. Le strutture di medie dimensioni, pertanto, superano il mercato complessivo dei data center in Belgio. Il finanziamento congiunto del Fondo belga per le infrastrutture garantisce che le implementazioni rurali procedano di pari passo con le costruzioni urbane, rendendo le posizioni periferiche economicamente sostenibili. Una maggiore copertura in fibra aumenta anche la densità di interconnessione, un criterio chiave per i carichi di lavoro di inferenza AI che richiedono una latenza inferiore a 5 millisecondi.
Tariffe elettriche inferiori alla media UE per gli acquirenti industriali
Nel febbraio 2025, gli acquirenti industriali hanno pagato 13.1 centesimi di euro per kWh, un prezzo inferiore rispetto ai benchmark di Amsterdam e Francoforte. [2] Commissione europea, “Statistiche sull’energia - Prezzi dell’elettricità”, ec.europa.eu Le Fiandre amplificano il vantaggio attraverso esenzioni per gli utenti ad alta intensità di energia elettrica, riducendo i costi totali di fornitura che spesso superano il 60% delle spese operative dei data center. Google ha citato la prevedibilità dei prezzi dell’energia come fattore chiave quando ha investito 1 miliardo di euro (1.08 miliardi di dollari) nel suo secondo campus belga. Sebbene i sovrapprezzi di rete siano aumentati nel 2025, le tariffe basate sulla capacità rimangono negoziabili per gli hyperscaler qualificati. Il margine di prezzo supporta ulteriori rack ad alta densità necessari per l’addestramento dell’IA, aiutando il Belgio a mantenere il suo vantaggio in termini di costi mentre le reti vicine si restringono.
Crescente rimpatrio del cloud aziendale verso strutture di colocation
Barclays rileva che l'86% dei CIO globali intende migrare alcuni carichi di lavoro fuori dal cloud pubblico. [3] Barclays, “Enterprise Cloud Repatriation Survey,” barclays.co.uk Le aziende belghe condividono questo sentimento, citando la sovranità dei dati e l'aumento dei costi dell'IA. I fornitori di servizi di colocation segnalano tassi di adozione crescenti per spazi di mezzo rack e gabbie abbinati a rampe di accesso dirette al cloud, consentendo alle aziende di ottimizzare architetture ibride senza possedere hardware. Gli istituti BFSI, recentemente inclusi nel NIS2, danno priorità ai moduli di crittografia on-premise e alla zonizzazione del disaster recovery. Questo picco di domanda fa crescere il segmento delle strutture di medie dimensioni del mercato belga dei data center e sostiene i contratti all'ingrosso con blocchi minimi di 5 MW.
Accelerare l'adozione dei carichi di lavoro AI-ML tra le aziende belghe
L'indagine di EY del 2024 mostra che il 70.9% delle aziende belghe implementa almeno un'applicazione di intelligenza artificiale. I modelli di trasformatori utilizzati nei servizi legali e fintech richiedono una densità di potenza da 5 a 10 volte superiore a quella degli stack web legacy, rendendo obsolete le sale server convenzionali. I progetti di livello 4 guadagnano terreno perché la formazione sull'intelligenza artificiale non può tollerare le finestre di manutenzione di 1 ora consentite dal livello 3. Gli operatori integrano quindi percorsi elettrici 2N+1 e raffreddamento diretto al chip. Gli hyperscaler costruiscono anche pod di intelligenza artificiale più piccoli vicino ai campus industriali, raggiungendo gli obiettivi di latenza per i casi d'uso di visione artificiale nel settore manifatturiero.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tempi di rilascio dei permessi più lenti dopo il decreto sulla sostenibilità del 2025 | -1.9% | Nazionale, con applicazione più rigorosa a Bruxelles | A breve termine (≤ 2 anni) |
| Scarsa capacità della rete elettrica nella regione fiamminga | -2.4% | Le Fiandre, impatto sull'espansione del corridoio industriale | Medio termine (2-4 anni) |
| Maggiore concorrenza da parte degli hub iperscalabili di Parigi e Amsterdam | -1.7% | Pressione competitiva nazionale dai mercati vicini | A lungo termine (≥ 4 anni) |
| Crescenti restrizioni sull'uso dell'acqua nella metropolitana di Bruxelles | -1.3% | Regione di Bruxelles-Capitale, che si estende ai comuni circostanti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tempi di rilascio dei permessi più lenti dopo il decreto sulla sostenibilità del 2025
Le Fiandre hanno introdotto gli attestati di prestazione energetica per le nuove sale server a gennaio 2025, estendendo i cicli di approvazione da sei a dodici mesi. Bruxelles applica limiti più severi sui combustibili fossili nell'ambito del suo piano climatico PACE, richiedendo studi sul carbonio nel ciclo di vita prima di qualsiasi scavo. I siti iperscalabili di grandi dimensioni risentono maggiormente del problema, sebbene rappresentino oltre la metà del mercato belga dei data center. Gli obblighi comunali per il riutilizzo del calore, come quelli previsti dall'Energy Broker di Mechelen, impongono ai richiedenti di negoziare contratti tripartiti con le aziende di servizi pubblici e gli urbanisti. I primi a muoversi traggono vantaggio dal fatto che i campus esistenti possono aggiungere gradualmente moduli di alimentazione senza dover riavviare l'intera sequenza di autorizzazioni, un ostacolo che scoraggia l'ingresso di nuovi progetti greenfield.
Capacità limitata della rete elettrica nella regione fiamminga
Il Piano di Sviluppo Federale 2024-2034 di Elia segnala una congestione persistente nelle cinture industriali di Anversa e Gand. Fluvius, il DSO locale, pianifica il potenziamento della rete in tranche pluriennali, eppure i data center da 50 MW attendono ancora fino a 36 mesi. Gli operatori suddividono sempre più spesso le implementazioni in blocchi da 10 MW per scaglionare le date di energizzazione. Alcuni spostano le nuove costruzioni a sud, in Vallonia, accettando distanze di backhaul più lunghe ma code di interconnessione più brevi. I colli di bottiglia della rete, se irrisolti, potrebbero ostacolare la crescita del mercato belga dei data center, eliminando aree dismesse di primaria importanza altrimenti pronte per una rapida conversione.
Analisi del segmento
Per dimensione del data center: le strutture di medie dimensioni guidano la crescita distribuita
Nel 2025, le grandi infrastrutture detenevano ancora una quota del 53.12% del mercato belga dei data center, retaggio delle prime implementazioni hyperscale. L'espansione modulare di Google a St. Ghislain, del valore di 1 miliardo di euro (1.08 miliardi di dollari), dimostra la continua concentrazione di capitali. Tuttavia, le infrastrutture di medie dimensioni – quelle con un carico IT compreso tra 2 MW e 10 MW – sono destinate a crescere a un tasso annuo composto (CAGR) del 14.64%, il doppio rispetto al ritmo complessivo. Si prevede che il mercato belga dei data center di medie dimensioni raggiungerà i 460 milioni di dollari entro il 2031, a testimonianza della preferenza delle aziende per nodi di prossimità che rimangono entro i confini giurisdizionali di NIS2. Le infrastrutture distribuite offrono anche una protezione contro i limiti di potenza della rete nelle Fiandre, consentendo allocazioni di energia a fasi. Gli operatori propongono contratti di locazione a breve termine e pacchetti "cloud-on-ramp", un profilo che trova riscontro tra i CFO diffidenti nei confronti dei contratti hyperscale pluriennali e delle crescenti esigenze di storage dei data center .
La tendenza verso infrastrutture di medie dimensioni è rafforzata dal piano di Proximus per la fibra ottica, che prevede la costruzione di rifugi di aggregazione periferica ogni pochi chilometri, supportando la domanda di costruzione di data center in Belgio . Poiché ogni rifugio pesa circa 25 tonnellate, gli sviluppatori integrano sale per micro-data center anziché armadi stradali. Queste sale vengono spesso affittate in parchi industriali leggeri esistenti, accelerando così il time-to-market. Nel frattempo, i mega campus che superano i 50 MW rimangono rari perché l'acquisizione di terreni in prossimità di sottostazioni a 150 kV incontra la resistenza delle comunità locali a causa di problemi legati all'utilizzo dell'acqua e al traffico. Pertanto, i nodi di medie dimensioni integrano il mercato belga dei data center in una rete nazionale, pur mantenendo l'ancoraggio a Bruxelles per l'instradamento finanziario a bassa latenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di livello: l'accelerazione di livello 4 riflette le richieste di intelligenza artificiale
Il Tier 3 rappresentava l'82.05% della capacità del 2025, offrendo una resilienza sufficiente per la maggior parte dei carichi di lavoro SaaS e CDN. Tuttavia, le pipeline di inferenza dell'IA richiedono una disponibilità costante della GPU; qualsiasi interruzione pianificata può compromettere i checkpoint di training, il cui valore è stimato in milioni di cicli di elaborazione. Di conseguenza, il CAGR del Tier 4 dell'15.12% supera tutti gli altri Tier e si prevede che la quota di mercato dei data center belgi per il Tier 4 supererà il 10.00% entro il 2031. La struttura di Bruxelles-Nord da 30 milioni di euro (32.4 milioni di dollari) di LCL è dotata di doppi anelli UPS 2N e di accumulo di energia a batteria in loco per soddisfare i requisiti dei trading desk BFSI. Le dimensioni dei Tier 1 e Tier 2 diminuiscono con la migrazione delle sandbox di sviluppo e test al cloud, eliminando l'ultimo rifugio in cui era tollerato un uptime inferiore al 99.95%.
Gli operatori sfruttano anche le credenziali Tier 4 per aggiudicarsi contratti di intelligenza artificiale sovrani da ministeri che devono rispettare le normative europee sul cloud affidabile. Sebbene il premio di spesa in conto capitale possa raggiungere il 25%, i clienti compensano l'aumento attivando programmi di risposta alla domanda che monetizzano i generatori inattivi. L'influenza normativa è forte: il NIS2 dichiara i data center parte delle infrastrutture critiche, il che significa che le violazioni della disponibilità comportano sanzioni amministrative. Pertanto, il mercato belga dei data center considera sempre più il Tier 4 non come una nicchia, ma come l'architettura predefinita per qualsiasi cosa che implichi inferenza di intelligenza artificiale o pagamenti in tempo reale.
Per tipo di data center: il dominio iperscalabile persiste
I siti hyperscale e autocostruiti hanno rappresentato il 52.78% del fatturato del 2025 e si prevede che continueranno a guidare il mercato con un CAGR del 9.12%. Consolidano i roll-out delle regioni cloud e riservano spazio ai laboratori interni di intelligenza artificiale. L'aggiunta di una zona di disponibilità Azure da parte di Microsoft in Belgio sottolinea un più ampio passaggio alla ridondanza multizona all'interno di un singolo Paese, una strategia resa possibile da anelli di fibra ottica ad alta densità. I grossisti di colocation traggono vantaggio dal rimpatrio dei carichi di lavoro di intelligenza artificiale da parte delle aziende; spesso pre-vendono il 70% di una nuova sala prima che venga gettata la prima soletta. L'edge aziendale e il micro-edge formano una coda lunga che si espande di pari passo con l'adozione della rete privata 5G, ma il loro contributo assoluto alle dimensioni del mercato belga dei data center rimane modesto.
Esistono ancora spazi di colocation inutilizzati, residuo di costruzioni speculative pre-COVID. Gli operatori, tuttavia, li mantengono online per catturare picchi inaspettati derivanti da contratti di model training. Da parte loro, gli hyperscaler stipulano PPA per le energie rinnovabili prima della domanda, bloccando i tetti di costo dell'energia. Il PPA eolico da 118 MW di Google, finalizzato a luglio 2024, ridefinisce il benchmark del settore per l'energia a zero emissioni di carbonio in Belgio. Tali accordi influenzano anche le discussioni sui contratti di locazione, poiché le aziende vogliono prove che il loro contratto di locazione sia in linea con i percorsi di obiettivi basati sulla scienza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: l'accelerazione BFSI supera la leadership IT
IT e telecomunicazioni hanno generato il 65.10% della fatturazione del 2025, con BNIX che ha gestito un picco di traffico di 13.2 Tbps. Tuttavia, BFSI, sebbene più piccola, crescerà più rapidamente con un CAGR del 8.97%. Le piattaforme di trading algoritmico richiedono simmetria di latenza con Londra e Francoforte, rendendo Bruxelles un punto di triangolazione interessante. Mentre il mercato belga dei data center aggiunge motori antifrode basati sull'intelligenza artificiale e sandbox reg-tech, le banche cercano soluzioni con cross-connect a basso jitter. Il settore manifatturiero guadagna terreno con i fornitori del settore automobilistico che implementano il rilevamento dei difetti basato sulla visione, mentre i carichi di lavoro del settore pubblico aumentano dopo che le direttive federali sul cloud impongono l'elaborazione locale dei dati per le carte d'identità dei cittadini.
Aziende di telecomunicazioni come Proximus preferiscono hub neutrali rispetto alle sale proprietarie, un'inversione di tendenza rispetto al passato. L'operatore ha venduto il suo portafoglio di data center per 130 milioni di euro (140.4 milioni di dollari) per concentrarsi su fibra e 5G, aprendo la quota a fornitori indipendenti di colocation. I picchi di streaming multimediale durante i grandi eventi sportivi aumentano ancora il traffico di 3-4 volte rispetto al valore di base, ma i nodi di caching assorbono gran parte di tale carico, mitigando la domanda di spazio incrementale nelle aree metropolitane principali.
Analisi geografica
Bruxelles ospita la maggior parte delle stazioni di atterraggio dei cavi sottomarini e delle istituzioni dell'UE, quindi ha naturalmente concentrato i carichi di lavoro nel 2024. Tuttavia, la scarsa disponibilità di terreni e le norme sul riutilizzo delle acque spingono i nuovi progetti verso il corridoio industriale fiammingo. Il resto del sottomercato belga registrerà un CAGR del 9.02%, con Anversa e Gand che emergono come anelli secondari, sempre entro 25 millisecondi da Amsterdam. Gli sviluppatori prendono di mira le aree industriali dismesse bonificate, dove le commissioni di zonizzazione privilegiano le infrastrutture digitali rispetto alla produzione pesante. La Vallonia rimane una frontiera, sebbene la spinta di Proximus verso la fibra ottica rurale potrebbe sbloccare edifici micro-edge co-localizzati con array di sensori agro-tecnologici.
L'espansione dei data center nelle zone periurbane riduce inoltre il rischio di interruzioni a livello di singola città, soddisfacendo le clausole di ridondanza NIS2. Bruxelles manterrà i nodi di comando e controllo e i sistemi core bancari, ma i livelli di analisi batch e di archiviazione migreranno verso l'esterno. Questa distribuzione geografica segna l'evoluzione del mercato belga dei data center da un modello hub-and-spoke a un modello mesh, rispecchiando le best practice dell'architettura di rete.
Bruxelles rimane il fulcro del mercato belga dei data center, grazie al suo duplice ruolo di capitale politica e di hub per lo scambio di traffico transfrontaliero. Circa il 75% delle famiglie ha accesso alla fibra ottica e la città è situata su collegamenti sottomarini ridondanti che allineano i percorsi di latenza sia con il Nord America che con i paesi nordici. I terreni destinati a uso industriale all'interno della tangenziale sono scarsi e costosi, e le normative climatiche PACE limitano l'uso di sistemi di backup alimentati a combustibili fossili. Gli operatori, pertanto, riqualificano i parchi uffici chiusi, barattando costi di ristrutturazione più elevati con periodi di autorizzazione più brevi. I limiti al consumo idrico introdotti nel 2024 impongono l'uso di sistemi di raffreddamento a circuito chiuso o di riutilizzo del calore municipale, spingendo i costruttori verso tecnologie di scambiatori di calore a immersione o con porte posteriori.
Le Fiandre guidano il resto della crescita del Belgio. Le esenzioni competitive sull'elettricità e la vicinanza ai principali clienti industriali attraggono gli sviluppatori, nonostante Elia metta in guardia dalla congestione delle sottostazioni. I fondi mirati per l'ammodernamento della rete nel piano 2024-2034 danno priorità alla chiusura dei circuiti a 150 kV intorno ad Anversa. Città come Mechelen commercializzano le loro reti di teleriscaldamento, utilizzando i ricavi derivanti dal calore di scarto per compensare i bilanci climatici comunali. I nodi edge in prossimità di nuovi cluster eolici onshore abbinano un carico IT da 6-8 MW con sistemi di accumulo "behind-the-meter", offrendo agli inquilini l'accesso a energia proveniente direttamente da fonti rinnovabili. Queste caratteristiche stanno spingendo il mercato belga dei data center verso un modello a due core: Bruxelles per la sua elevata densità di interconnessione e le Fiandre per le sue risorse scalabili di territorio ed energia.
La Vallonia contribuisce con una quota minore, ma in crescita. Gli aggiornamenti della linea in fibra lungo il corridoio E42 riducono la latenza di andata e ritorno verso Parigi a meno di 4 millisecondi, rendendo Charleroi attraente per i posti DR collegati alla sede centrale francese. Gli incentivi previsti dal programma Digital Wallonia rimborsano fino al 25% dei costi di preparazione del sito per le strutture che soddisfano i requisiti di ammissibilità fiscale dell'UE. Sebbene la regione sia inferiore alle Fiandre in termini di capacità multi-tenant, i suoi prezzi immobiliari più bassi attraggono gli operatori all'ingrosso che cercano di preposizionarsi per la futura domanda di IA. A livello nazionale, il mercato dei data center belga beneficia della posizione centrale del Paese, offrendo una copertura inferiore a 30 millisecondi a 200 milioni di consumatori europei.
Panorama competitivo
Il campo competitivo è moderatamente concentrato. Google, Microsoft e Amazon gestiscono campus autocostruiti e dispongono di opzioni di terreno a lungo termine per futuri megawatt. LCL Belgium, Datacenter United e Interxion (Digital Realty) offrono servizi di colocation multi-tenant focalizzati su clienti attenti alla conformità. L'ultimo round di investimenti in conto capitale da 1 miliardo di euro (1.08 miliardi di dollari) di Google indica che gli hyperscaler considerano ancora il Belgio un nodo a bassa latenza efficiente in termini di costi. LCL sfrutta la progettazione Tier 4 e un mix di fonti rinnovabili al 100% per aggiudicarsi contratti governativi per l'intelligenza artificiale. Datacenter United si rivolge alle medie imprese con sale riunioni carrier-neutral in otto città belghe.
La differenziazione strategica si basa sull'approvvigionamento energetico e sui parametri di sostenibilità. Google si è assicurata un PPA eolico da 118 MW nel 2024, mentre Microsoft sta esplorando le celle a combustibile a idrogeno in loco come backup. Gli specialisti regionali rispondono con progetti di riutilizzo del calore integrati nelle reti comunali. Gli operatori edge raggruppano cluster 5G privati e GPU locali per i clienti del settore manifatturiero, una nicchia ancora inesplorata dagli hyperscaler. Le fusioni rimangono sul tavolo, poiché la vendita degli asset di Proximus dimostra la volontà degli operatori di telecomunicazioni di disinvestire nel settore immobiliare. I concorrenti stranieri, soprattutto quelli francesi, vedono il Belgio come un mezzo per liberarsi dai limiti di rete imposti da Parigi, aumentando la pressione competitiva e convalidando al contempo le prospettive a lungo termine del mercato.
La roadmap tecnologica si sta spostando verso il raffreddamento a liquido, le interconnessioni sicure per i sistemi quantistici e i collegamenti ottici on-chip. Le aziende regionali collaborano con i laboratori accademici di Lovanio e Gand per prototipare reti di nuova generazione. L'aggiudicazione dei contratti richiede sempre più spesso l'allineamento alla ISO 14001 e, a breve, alla tassonomia del Green Deal dell'UE. Chi non ha un chiaro piano di decarbonizzazione rischia l'esclusione dalle gare d'appalto per le aziende blue-chip, accelerando la fuga verso la qualità nel mercato belga dei data center.
Leader del settore dei data center in Belgio
Google LLC
Datacenter United NV
SAP SE
EdgeConneX Inc.
Digital Realty Trust Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2025: i prezzi dell'elettricità industriale belga si sono stabilizzati a 13.1 centesimi di euro per kWh in seguito ai forti aumenti dei costi di rete all'inizio dell'anno, creando pressioni sui costi operativi per gli operatori dei data center, pur mantenendo la posizione competitiva del Belgio rispetto ai mercati di Amsterdam e Francoforte.
- Settembre 2025: Elia Group pubblica valutazioni aggiornate dell'adeguatezza della rete, evidenziando i continui vincoli di trasmissione nei corridoi industriali fiamminghi, spingendo gli operatori dei data center a valutare ubicazioni alternative e strategie di capacità distribuita; la valutazione influenza la pianificazione a lungo termine delle strutture e le decisioni di investimento in tutto il mercato belga.
- Agosto 2025: il settore dei data center in Belgio ha registrato tassi di utilizzo della capacità nel primo trimestre del 2025 superiori all'85%, riflettendo la forte domanda derivante dall'adozione dei carichi di lavoro dell'intelligenza artificiale e dal rimpatrio del cloud aziendale; l'utilizzo sostenuto supporta nuovi investimenti in strutture aggiuntive nonostante i vincoli normativi.
- Luglio 2025: i requisiti di rendicontazione sulla sostenibilità CSRD sono entrati pienamente in vigore per gli operatori di data center belgi, imponendo informative complete sull'impatto ambientale che modellano la progettazione delle strutture e le strategie operative, creando vantaggi competitivi per le aziende con programmi ESG consolidati e sistemi di riutilizzo del calore.
Ambito del rapporto sul mercato dei data center in Belgio
Bruxelles è coperta come segmento per Hotspot. Grande, Massivo, Medio, Mega, Piccolo sono coperti come segmento per Dimensione del Data Center. Tier 1 e 2, Tier 3, Tier 4 sono coperti come segmento per Tipo di Tier. Non Utilizzato, Utilizzato sono coperti come segmento per Assorbimento.| Grande |
| Imponente |
| Medio |
| Mega |
| Piccolo |
| Livello 1 e 2 |
| Tier 3 |
| Tier 4 |
| Iperscalabile/Autocostruito | ||
| Azienda/Edge | ||
| Collocazione | Non utilizzato | |
| Utilizzato | Collocazione al dettaglio | |
| Collocazione all'ingrosso | ||
| BFSI |
| IT e ITES |
| E-Commerce |
| Enti Pubblici |
| Produzione |
| Media and Entertainment |
| Telecomunicazione |
| Altri utenti finali |
| Bruxelles |
| Resto del Belgio |
| Per dimensione del data center | Grande | ||
| Imponente | |||
| Medio | |||
| Mega | |||
| Piccolo | |||
| Per tipo di livello | Livello 1 e 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Per tipo di data center | Iperscalabile/Autocostruito | ||
| Azienda/Edge | |||
| Collocazione | Non utilizzato | ||
| Utilizzato | Collocazione al dettaglio | ||
| Collocazione all'ingrosso | |||
| Per utente finale | BFSI | ||
| IT e ITES | |||
| E-Commerce | |||
| Enti Pubblici | |||
| Produzione | |||
| Media and Entertainment | |||
| Telecomunicazione | |||
| Altri utenti finali | |||
| Per Hotspot | Bruxelles | ||
| Resto del Belgio | |||
Definizione del mercato
- CAPACITÀ DI CARICO - La capacità di carico IT o capacità installata, si riferisce alla quantità di energia consumata dai server e dalle apparecchiature di rete collocate in un rack installato. Si misura in megawatt (MW).
- TASSO DI ASSORBIMENTO - Denota la misura in cui la capacità del data center è stata affittata. Ad esempio, un CC da 100 MW ha affittato 75 MW, quindi il tasso di assorbimento sarebbe del 75%. Viene anche indicato come tasso di utilizzo e capacità affittata.
- PIANO RIALZATO - È uno spazio sopraelevato costruito sopra il pavimento. Questo spazio tra il pavimento originale e il pavimento rialzato viene utilizzato per ospitare il cablaggio, il raffreddamento e altre apparecchiature del data center. Questa disposizione aiuta ad avere un cablaggio adeguato e un'infrastruttura di raffreddamento. Si misura in piedi quadrati (ft^2).
- DIMENSIONE DEL CENTRO DATI - La dimensione del data center è segmentata in base allo spazio del pavimento rialzato assegnato alle strutture del data center. Mega DC - Il numero di rack deve essere superiore a 9000 o RFS (superficie rialzata) deve essere superiore a 225001 mq. piedi; Massive DC - Il numero di rack deve essere compreso tra 9000 e 3001 o RFS deve essere compreso tra 225000 Sq. ft e 75001 mq. piedi; Grande DC - Il numero di rack deve essere compreso tra 3000 e 801 o RFS deve essere compreso tra 75000 Sq. ft e 20001 mq. piedi; Il numero DC medio di rack deve essere compreso tra 800 e 201 oppure l'RFS deve essere compreso tra 20000 Sq. ft e 5001 mq. piedi; CC piccola: il numero di rack deve essere inferiore a 200 o RFS deve essere inferiore a 5000 Sq. ft.
- TIPO DI LIVELLO - Secondo l'Uptime Institute, i data center sono classificati in quattro livelli in base alle competenze delle apparecchiature ridondanti dell'infrastruttura del data center. In questo segmento, i data center sono suddivisi in Tier 1, Tier 2, Tier 3 e Tier 4.
- TIPO DI COLOCAZIONE - Il segmento è segregato in 3 categorie, vale a dire il servizio di colocation al dettaglio, all'ingrosso e iperscalabile. La categorizzazione viene effettuata in base alla quantità di carico IT affittato ai potenziali clienti. Il servizio di colocation al dettaglio ha una capacità in affitto inferiore a 250 kW; I servizi di colocation all'ingrosso hanno affittato una capacità compresa tra 251 kW e 4 MW e i servizi di colocation Hyperscale hanno affittato una capacità superiore a 4 MW.
- CONSUMATORI FINALI - Il mercato dei data center opera su base B2B. BFSI, governo, operatori cloud, media e intrattenimento, e-commerce, telecomunicazioni e produzione sono i principali consumatori finali nel mercato studiato. L'ambito include solo gli operatori di servizi di colocation che si occupano della crescente digitalizzazione delle industrie degli utenti finali.
| Parola chiave | Definizione |
|---|---|
| Unità rack | Generalmente denominata U o RU, è l'unità di misura dell'unità server alloggiata nei rack del data center. 1U equivale a 1.75 pollici. |
| Densità del rack | Definisce la quantità di energia consumata dalle apparecchiature e dal server alloggiati in un rack. Si misura in kilowatt (kW). Questo fattore gioca un ruolo fondamentale nella progettazione del data center e nella pianificazione del raffreddamento e dell'alimentazione. |
| Capacità di carico IT | La capacità di carico IT o capacità installata si riferisce alla quantità di energia consumata dai server e dalle apparecchiature di rete collocati in un rack installato. Si misura in megawatt (MW). |
| Tasso di assorbimento | Indica quanta capacità del data center è stata affittata. Ad esempio, se un DC da 100 MW avesse affittato 75 MW, il tasso di assorbimento sarebbe del 75%. Viene anche definito tasso di utilizzo e capacità affittata. |
| Spazio sul pavimento rialzato | È uno spazio sopraelevato costruito sul pavimento. Questo spazio tra il pavimento originale e il pavimento sopraelevato viene utilizzato per ospitare cavi, sistemi di raffreddamento e altre apparecchiature del data center. Questa disposizione aiuta ad avere un cablaggio adeguato e un'infrastruttura di raffreddamento. Si misura in piedi quadrati/metro. |
| Condizionatore d'aria per sala computer (CRAC) | È un dispositivo utilizzato per monitorare e mantenere la temperatura, la circolazione dell'aria e l'umidità all'interno della sala server del data center. |
| Corridoio | È lo spazio aperto tra le file di scaffali. Questo spazio aperto è fondamentale per mantenere la temperatura ottimale (20-25 °C) nella sala server. All'interno della sala server sono presenti principalmente due corridoi: un corridoio caldo e uno freddo. |
| Corridoio freddo | È il corridoio in cui la parte anteriore dello scaffale è rivolta verso il corridoio. Qui, l'aria refrigerata viene diretta nel corridoio in modo che possa entrare nella parte anteriore delle scaffalature e mantenere la temperatura. |
| Corridoio caldo | È il corridoio in cui la parte posteriore degli scaffali è rivolta verso il corridoio. Qui, il calore dissipato dalle apparecchiature nel rack viene diretto alla ventola di uscita del CRAC. |
| Carico critico | Comprende i server e altre apparecchiature informatiche il cui tempo di attività è fondamentale per il funzionamento del data center. |
| Efficacia nell'uso dell'energia (PUE) | È una metrica che definisce l'efficienza di un data center. Si calcola come segue: (𝑇𝑜𝑡𝑎𝑙 𝐷𝑎𝑡𝑎 𝐶𝑒𝑛𝑡𝑒𝑟 𝐸𝑛𝑒𝑟𝑔𝑦 𝐶𝑜𝑛𝑠𝑢𝑚𝑝 ??? 𝑢𝑚𝑝𝑡𝑖𝑜𝑛). Inoltre, un data center con un PUE pari a 1.2-1.5 è considerato altamente efficiente, mentre un data center con un PUE >2 è considerato altamente inefficiente. |
| Ridondanza | È definito come una progettazione di sistema in cui vengono aggiunti componenti aggiuntivi (UPS, generatori, CRAC) in modo che in caso di interruzione di corrente, guasto dell'apparecchiatura, l'apparecchiatura IT non venga compromessa. |
| Gruppo di continuità (UPS) | Si tratta di un dispositivo collegato in serie all'alimentazione di rete, che immagazzina energia nelle batterie in modo tale che l'alimentazione dall'UPS alle apparecchiature IT sia continua anche in caso di interruzione dell'alimentazione di rete. L'UPS supporta principalmente solo l'apparecchiatura IT. |
| Generatori | Proprio come gli UPS, i generatori sono posizionati nel data center per garantire un'alimentazione elettrica ininterrotta, evitando tempi di inattività. Le strutture del data center sono dotate di generatori diesel e, in genere, il diesel per 48 ore viene immagazzinato nella struttura per evitare interruzioni. |
| N | Indica gli strumenti e le apparecchiature necessari affinché un data center funzioni a pieno carico. Solo "N" indica che non è disponibile alcun backup per l'apparecchiatura in caso di guasto. |
| N + 1 | Denominato "Need plus one", indica la configurazione di apparecchiature aggiuntive disponibili per evitare tempi di inattività in caso di guasto. Un data center è considerato N+1 quando è presente un'unità aggiuntiva ogni 4 componenti. Ad esempio, se un data center dispone di 4 sistemi UPS, per ottenere N+1 sarebbe necessario un sistema UPS aggiuntivo. |
| 2N | Si riferisce a un design completamente ridondante in cui vengono implementati due sistemi di distribuzione dell'alimentazione indipendenti. Pertanto, in caso di guasto completo di un sistema di distribuzione, l'altro sistema continuerà a fornire energia al data center. |
| Raffreddamento in fila | Si tratta del sistema di raffreddamento installato tra i rack in fila dove aspira l'aria calda dal corridoio caldo e fornisce aria fresca al corridoio freddo, mantenendo così la temperatura. |
| Tier 1 | La classificazione per livelli determina la preparazione di una struttura del data center a sostenere il funzionamento del data center. Un data center è classificato come data center Tier 1 quando dispone di componenti di alimentazione non ridondanti (N) (UPS, generatori), componenti di raffreddamento e sistema di distribuzione dell'energia (dalle reti elettriche dei servizi pubblici). Il data center Tier 1 ha un tempo di attività del 99.67% e un tempo di inattività annuale di <28.8 ore. |
| Tier 2 | Un data center è classificato come data center Tier 2 quando dispone di componenti di alimentazione e raffreddamento ridondanti (N+1) e di un unico sistema di distribuzione non ridondante. I componenti ridondanti includono generatori aggiuntivi, UPS, refrigeratori, apparecchiature di smaltimento del calore e serbatoi di carburante. Il data center Tier 2 ha un tempo di attività del 99.74% e un tempo di inattività annuale inferiore a 22 ore. |
| Tier 3 | Un data center con componenti di alimentazione e raffreddamento ridondanti e più sistemi di distribuzione dell'alimentazione viene definito data center di livello 3. La struttura è resistente alle interruzioni pianificate (manutenzione della struttura) e non pianificate (interruzione di corrente, guasto del raffreddamento). Il data center Tier 3 ha un tempo di attività del 99.98% e un tempo di inattività annuale di <1.6 ore. |
| Tier 4 | È il tipo di data center più tollerante. Un data center Tier 4 dispone di più componenti di alimentazione e raffreddamento ridondanti e indipendenti e di più percorsi di distribuzione dell'alimentazione. Tutte le apparecchiature IT sono dotate di doppia alimentazione, il che le rende tolleranti ai guasti in caso di interruzioni, garantendo così il funzionamento interrotto. Il data center Tier 4 ha un tempo di attività del 99.74% e un tempo di inattività annuale di <26.3 minuti. |
| Piccolo centro dati | Data center con superficie ≤ 5,000 mq. ft o il numero di rack che è possibile installare è ≤ 200 è classificato come un piccolo data center. |
| Centro dati medio | Data center con una superficie compresa tra 5,001 e 20,000 mq. ft, ovvero il numero di rack che è possibile installare è compreso tra 201 e 800, è classificato come data center di medie dimensioni. |
| Grande centro dati | Data center con una superficie compresa tra 20,001 e 75,000 mq. ft, ovvero il numero di rack che è possibile installare è compreso tra 801 e 3,000, è classificato come un data center di grandi dimensioni. |
| Enorme centro dati | Data center con una superficie compresa tra 75,001 e 225,000 mq. ft, ovvero il numero di rack che possono essere installati è compreso tra 3001 e 9,000, è classificato come un enorme data center. |
| Megacentro dati | Data center con una superficie ≥ 225,001 mq. ft o il numero di rack che è possibile installare è ≥ 9001 è classificato come mega data center. |
| Collocazione al dettaglio | Si riferisce a quei clienti che hanno un fabbisogno di capacità pari o inferiore a 250 kW. Questi servizi sono scelti principalmente dalle piccole e medie imprese (PMI). |
| Collocazione all'ingrosso | Si riferisce a quei clienti che hanno un fabbisogno di capacità compreso tra 250 kW e 4 MW. Questi servizi sono scelti principalmente dalle imprese medio-grandi. |
| Coubicazione su vasta scala | Si riferisce a quei clienti che hanno un fabbisogno di capacità superiore a 4 MW. La domanda su larga scala proviene principalmente da operatori cloud su larga scala, società IT, BFSI e operatori OTT (come Netflix, Hulu e HBO+). |
| Velocità dei dati mobili | È la velocità di Internet mobile che un utente sperimenta tramite il proprio smartphone. Questa velocità dipende principalmente dalla tecnologia dell'operatore utilizzata nello smartphone. Le tecnologie di trasporto disponibili sul mercato sono 2G, 3G, 4G e 5G, dove 2G offre la velocità più lenta mentre 5G è la più veloce. |
| Rete di connettività in fibra | Si tratta di una rete di cavi in fibra ottica distribuita in tutto il paese, che collega le regioni rurali e urbane con una connessione Internet ad alta velocità. Si misura in chilometri (km). |
| Traffico dati per smartphone | È una misura del consumo medio di dati da parte di un utente di smartphone in un mese. Si misura in gigabyte (GB). |
| Velocità dati a banda larga | È la velocità Internet fornita tramite la connessione via cavo fissa. Comunemente, il cavo in rame e il cavo in fibra ottica vengono utilizzati sia per uso residenziale che commerciale. In questo caso, la fibra del cavo ottico offre una velocità Internet maggiore rispetto al cavo in rame. |
| Cavo sottomarino | Un cavo sottomarino è un cavo in fibra ottica posato in due o più punti di approdo. Attraverso questo cavo viene stabilita la comunicazione e la connettività Internet tra i paesi di tutto il mondo. Questi cavi possono trasmettere 100-200 terabit al secondo (Tbps) da un punto all'altro. |
| Impronta del carbonio | È la misura dell'anidride carbonica generata durante il normale funzionamento di un data center. Poiché carbone, petrolio e gas sono la fonte primaria di produzione di energia, il consumo di questa energia contribuisce alle emissioni di carbonio. Gli operatori dei data center stanno incorporando fonti di energia rinnovabile per ridurre l’impronta di carbonio emergente nelle loro strutture. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




