

Dimensioni e quota del mercato della cera d'api
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
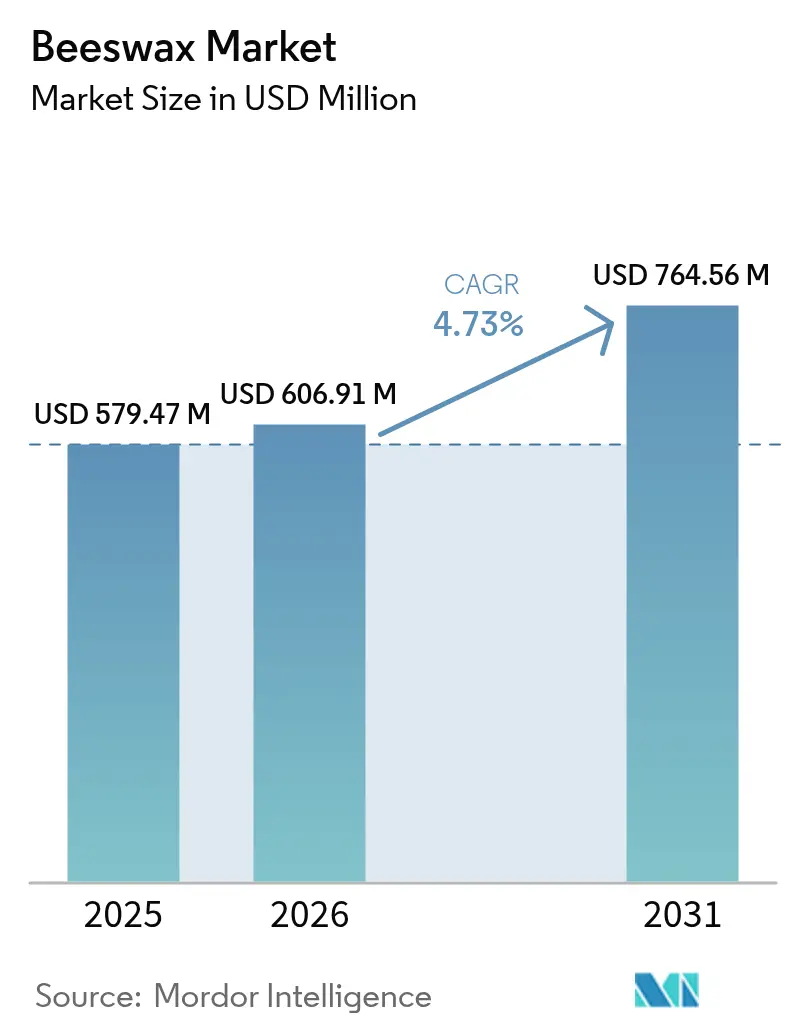
| Dimensione del mercato (2026) | USD 606.91 milioni |
| Dimensione del mercato (2031) | USD 764.56 milioni |
| Tasso di crescita (2026 - 2031) | 4.73% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia-Pacifico |
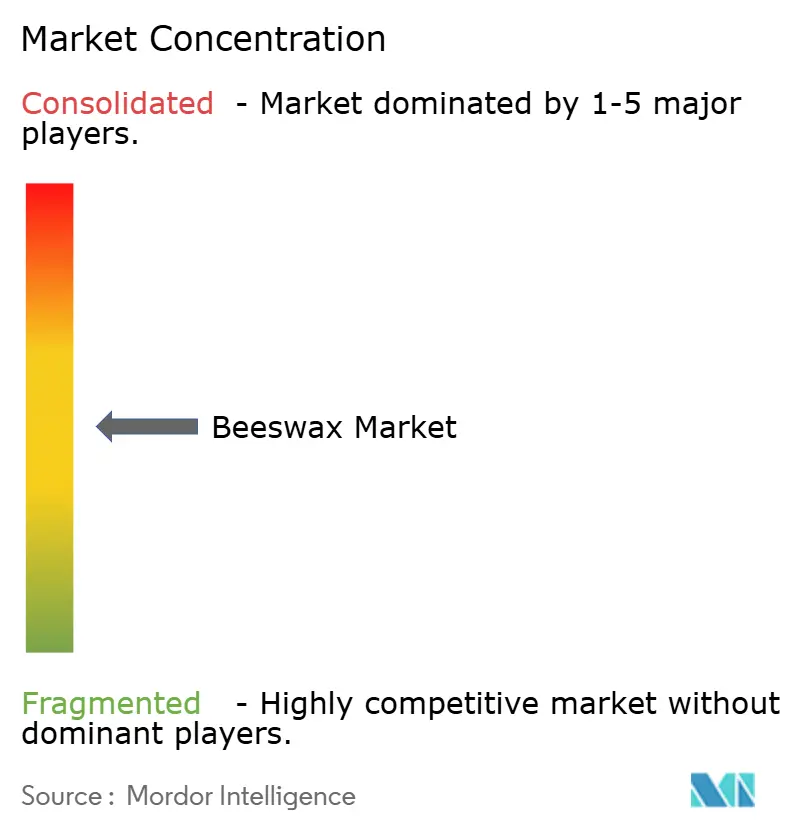
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della cera d'api di Mordor Intelligence
Il mercato globale della cera d'api aveva un valore di 579.47 milioni di dollari nel 2025 e si prevede che crescerà da 606.91 milioni di dollari nel 2026 a 764.56 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.73% durante il periodo di previsione (2026-2031). Il mercato globale della cera d'api è trainato da diversi fattori interconnessi, principalmente dalla crescente preferenza dei consumatori per ingredienti naturali, biologici e sostenibili, in quanto le persone si stanno allontanando dalle sostanze chimiche sintetiche. Questa tendenza ha in particolare incrementato l'uso della cera d'api in cosmetici, prodotti per la cura della persona, prodotti farmaceutici e alimentari grazie alle sue proprietà idratanti, emulsionanti e non tossiche. Inoltre, l'aumento del reddito disponibile e l'urbanizzazione hanno ulteriormente alimentato la domanda di prodotti di bellezza e benessere contenenti cera d'api. La natura ecocompatibile della cera d'api e la sua crescente applicazione come alternativa biodegradabile negli imballaggi e in altri usi industriali hanno ulteriormente contribuito al suo appeal.
Punti chiave del rapporto
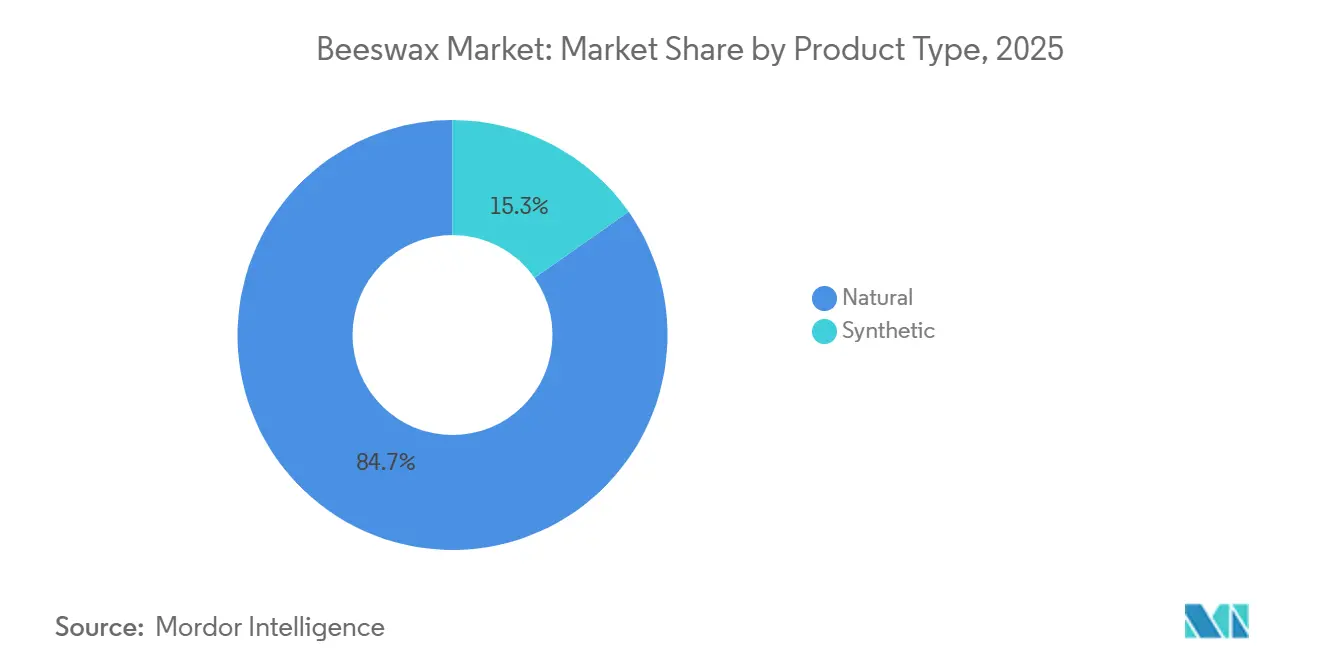
- Per tipologia di prodotto, la cera d'api naturale ha detenuto l'84.71% della quota di mercato della cera d'api nel 2025, mentre si prevede che i gradi sintetici registreranno un CAGR del 5.91% fino al 2031.
- In base alla forma, i blocchi hanno rappresentato il 42.85% dei ricavi del 2025, mentre si prevede che i fogli/perle cresceranno a un CAGR del 6.05% tra il 2026 e il 2031.
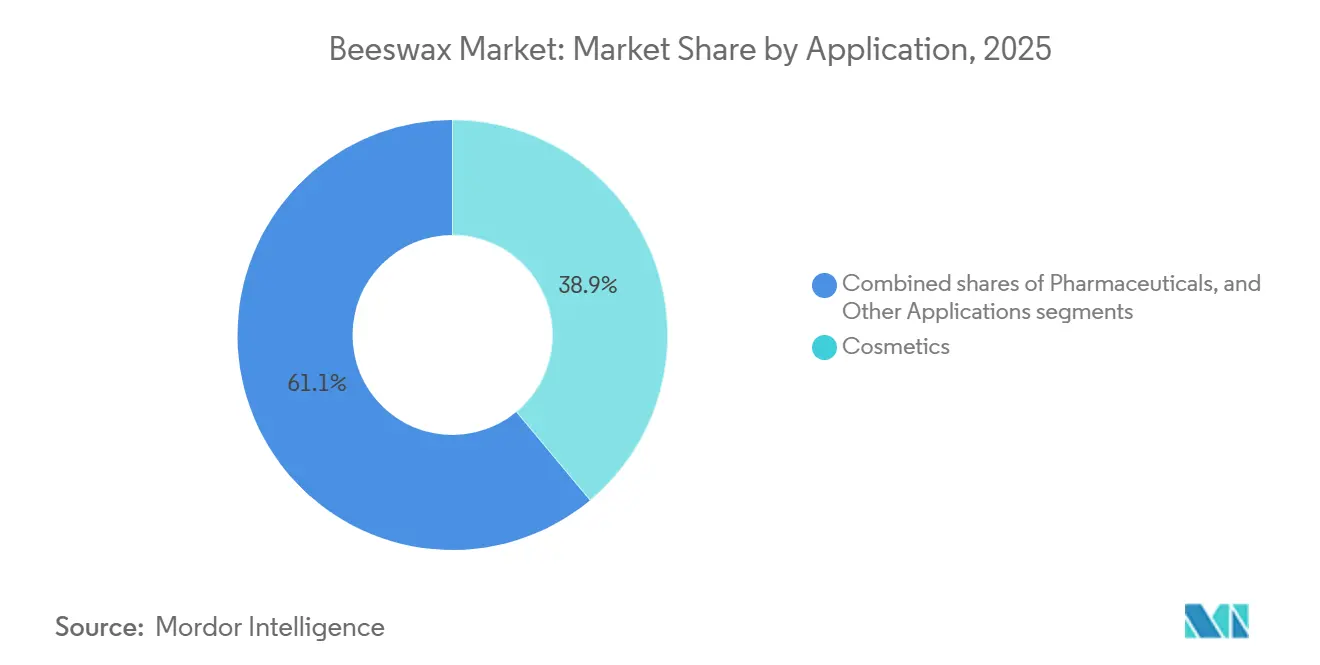
- Per applicazione, i cosmetici hanno contribuito per il 38.94% al valore del 2025 e sono destinati a raggiungere un CAGR del 6.23% nel periodo di previsione.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 37.69% del fatturato globale nel 2025 e si prevede che aumenterà a un CAGR del 6.32% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della cera d'api
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza per ingredienti naturali e biologici nella cura della persona | + 1.2% | Globale, con concentrazione in Nord America ed Europa occidentale | Medio termine (2-4 anni) |
| Movimento per la bellezza pulita e la trasparenza degli ingredienti | + 0.9% | Nord America e nucleo dell'Unione Europea, con ripercussioni sui centri urbani dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Espansione delle applicazioni farmaceutiche | + 0.7% | Globale, guidato da Nord America ed Europa per le approvazioni normative | A lungo termine (≥ 4 anni) |
| Crescente domanda di additivi e rivestimenti alimentari non tossici e privi di allergeni | + 0.6% | Globale, con i primi guadagni nei segmenti organici dell'Unione Europea e del Nord America | Medio termine (2-4 anni) |
| Crescente popolarità dell'artigianato fatto a mano e tradizionale | + 0.5% | Mercati artigianali del Nord America, Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Progressi nelle tecnologie di purificazione e lavorazione | + 0.4% | Globale, con hub tecnologici in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza per ingredienti naturali e biologici nella cura della persona
La crescente preferenza dei consumatori per ingredienti naturali e biologici nei prodotti per la cura della persona è un fattore chiave per la crescita del mercato globale della cera d'api. Con l'aumento della consapevolezza della sensibilità alle sostanze chimiche sintetiche e delle preoccupazioni per la salute della pelle a lungo termine, i produttori stanno riformulando prodotti per la cura della pelle, delle labbra, dei capelli e cosmetici con ingredienti di origine vegetale e derivata dall'alveare, percepiti come più sicuri e sostenibili. La cera d'api è particolarmente apprezzata per le sue proprietà emollienti, protettive e stabilizzanti, che la rendono un ingrediente multifunzionale preferito nelle formulazioni "clean-label". Gli standard normativi supportano ulteriormente questa tendenza; ad esempio, lo standard COSMOS dell'UE impone che almeno il 95% degli ingredienti agricoli trasformati fisicamente debba essere biologico, posizionando la cera d'api certificata come componente essenziale per la conformità dei marchi che si rivolgono a consumatori attenti all'ambiente.[1]Fonte: Certificazione COSMOS, "COSMOS-standard Cosmetics Organic and Natural Standard", media.cosmos-standard.org Questo allineamento tra requisiti normativi e preferenze dei consumatori continua a favorire l'adozione della cera d'api nei segmenti della cura della persona, sia di fascia alta che di massa.
Movimento per la bellezza pulita e la trasparenza degli ingredienti
La crescente enfasi sulla bellezza pulita e sulla trasparenza degli ingredienti è un fattore trainante significativo per il mercato globale della cera d'api. I consumatori esaminano sempre più attentamente le etichette dei prodotti e preferiscono formulazioni con ingredienti riconoscibili, minimamente lavorati e di origine naturale rispetto alle alternative sintetiche. La cera d'api beneficia di questa tendenza grazie alla sua origine naturale, alle sue proprietà versatili e alla consolidata storia di utilizzo sicuro nei prodotti per la cura della pelle e nei cosmetici. Inoltre, le modifiche normative stanno rafforzando gli standard di trasparenza in tutto il settore. Il Modernization of Cosmetics Regulation Act statunitense del 2022 impone ai produttori di cosmetici di registrare i propri stabilimenti presso la FDA, divulgare gli ingredienti dei prodotti in un database pubblico e segnalare gli eventi avversi, aumentando così i requisiti di conformità per tutte le materie prime cosmetiche, inclusa la cera d'api.[2]Fonte: Food and Drug Administration degli Stati Uniti, "Modernization of Cosmetics Regulation Act of 2022 (MoCRA)", fda.gov Mentre i marchi si adeguano a normative più severe e alle crescenti aspettative dei consumatori, la cera d'api emerge come un ingrediente conforme e attraente per linee di prodotti trasparenti e con etichette pulite.
Espansione delle applicazioni farmaceutiche
Le applicazioni farmaceutiche stanno trainando una crescita significativa del mercato globale della cera d'api. La cera d'api è ampiamente utilizzata in unguenti, creme, supposte e formulazioni a rilascio controllato grazie alla sua biocompatibilità, stabilità e alle naturali proprietà addensanti e leganti. Le sue caratteristiche protettive e di ritenzione idrica la rendono ideale per trattamenti topici, prodotti per la cura delle ferite e preparati dermatologici. Con la crescente domanda di forme farmaceutiche semisolide ed eccipienti di origine vegetale, le aziende farmaceutiche stanno incorporando la cera d'api come ingrediente funzionale di origine naturale. Inoltre, l'aumento della spesa sanitaria, l'invecchiamento della popolazione e la crescente attenzione alle terapie dermatologiche stanno ulteriormente incrementando l'utilizzo della cera d'api nella produzione farmaceutica, consolidandone l'importanza come prezioso eccipiente nelle moderne formulazioni farmaceutiche.
Crescente domanda di additivi e rivestimenti alimentari non tossici e privi di allergeni
La crescente domanda di additivi e rivestimenti alimentari non tossici e privi di allergeni sta trainando la crescita del mercato globale della cera d'api. Poiché i consumatori si concentrano sempre di più su alimenti "clean-label" e minimamente trasformati, i produttori stanno adottando ingredienti di origine naturale per sostituire agenti di rivestimento e conservanti sintetici. La cera d'api è ampiamente utilizzata come rivestimento alimentare per frutta, dolciumi e prodotti da forno grazie alle sue proprietà di barriera all'umidità, alla capacità di prolungare la durata di conservazione e al riconosciuto profilo di sicurezza. La sua applicazione in pellicole commestibili e rivestimenti protettivi supporta gli sforzi per ridurre gli additivi chimici preservando al contempo la qualità e la freschezza del prodotto. Con un maggiore controllo normativo sugli ingredienti artificiali e una crescente consapevolezza delle sensibilità alimentari, la cera d'api sta acquisendo importanza come alternativa affidabile e di origine naturale nella lavorazione degli alimenti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Variabilità dell'approvvigionamento di materie prime dovuta a fattori climatici e ambientali | -0.8% | Globale, acuto nelle regioni del Nord America, Europa e Asia-Pacifico con agricoltura intensiva | Medio termine (2-4 anni) |
| Rigorosi requisiti normativi nei settori alimentare e farmaceutico | -0.5% | Nord America e Unione Europea, con ricadute sui produttori orientati all'esportazione dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Rischio di residui di pesticidi e contaminazione | -0.4% | Globale, concentrato nelle regioni con elevato utilizzo di prodotti agrochimici | A breve termine (≤ 2 anni) |
| Natura laboriosa dell'apicoltura | -0.3% | Economie ad alto salario in Nord America ed Europa, cresce la pressione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La variabilità nell'approvvigionamento di materie prime, determinata da fattori quali cambiamenti climatici, epidemie e fattori di stress ambientale, limita significativamente il mercato globale della cera d'api. La produzione di cera d'api è strettamente legata alla salute e ai tassi di sopravvivenza delle colonie di api mellifere. I dati di un'indagine condotta negli Stati Uniti per il 2023-2024 illustrano la gravità di questo problema, con gli apicoltori che segnalano un tasso di perdita annuale stimato delle colonie del 55.1%, significativamente superiore alla media a lungo termine del 40.3%. Le perdite estive sono state registrate al 30.4%, mentre le perdite invernali hanno raggiunto il 37.3%.[3]Fonte: Apiary Inspectors of America, "Risultati preliminari del sondaggio sull'apicoltura negli Stati Uniti 2023-2024: perdita e gestione delle colonie", apiaryinspectors.orgGli operatori commerciali, che gestiscono la maggior parte delle colonie, hanno dovuto affrontare perdite ancora maggiori, con un tasso di mortalità annuale del 55.7%, ben al di sopra delle medie storiche.[4]Fonte: Apiary Inspectors of America, "Risultati preliminari del sondaggio sull'apicoltura negli Stati Uniti 2023-2024: perdita e gestione delle colonie", apiaryinspectors.orgI dati a livello statale hanno rivelato una variazione sostanziale, con perdite annuali che vanno dal 17.7% al 76.2%, evidenziando gli effetti irregolari e imprevedibili dei fattori ambientali.[5]Fonte: Apiary Inspectors of America, "Risultati preliminari del sondaggio sull'apicoltura negli Stati Uniti 2023-2024: perdita e gestione delle colonie", apiaryinspectors.orgQuesti tassi elevati e fluttuanti di mortalità delle colonie interrompono la produzione di cera d'api, causando instabilità nell'approvvigionamento e maggiori costi di approvvigionamento per settori quali quello cosmetico, farmaceutico e della trasformazione alimentare, limitando così una crescita costante del mercato.
Rigorosi requisiti normativi nei settori alimentare e farmaceutico
I severi requisiti normativi nei settori alimentare e farmaceutico limitano il mercato globale della cera d'api, aumentando la complessità di conformità e i costi operativi per i produttori. La cera d'api utilizzata in applicazioni come rivestimenti commestibili, agenti di glassatura per alimenti, unguenti medicinali e formulazioni farmaceutiche deve rispettare rigorosi standard di purezza, contaminazione e tracciabilità per garantire la sicurezza dei consumatori. Le autorità di regolamentazione impongono specifiche dettagliate su fattori quali residui di pesticidi, metalli pesanti, limiti microbiologici e metodi di lavorazione, rendendo necessari test e certificazioni approfonditi prima dell'autorizzazione all'immissione in commercio. Inoltre, le differenze nei quadri normativi tra le regioni complicano il commercio internazionale, poiché i fornitori devono rispettare requisiti diversi in materia di etichettatura, qualità e documentazione. Questi rigorosi standard, pur essendo fondamentali per la sicurezza e la garanzia della qualità, possono prolungare i tempi di approvazione, aumentare i costi di produzione e limitare l'ingresso sul mercato per i produttori più piccoli, frenando così la crescita complessiva del mercato.
Analisi del segmento
Per tipo di prodotto: Ancore di dominanza naturale Catena del valore
Nel 2025, la cera d'api naturale rappresentava l'84.71% della quota di mercato, a sottolineare il suo ruolo essenziale nei cosmetici certificati biologici, negli eccipienti farmaceutici e nei rivestimenti alimentari. La domanda di cera d'api naturale è trainata principalmente dalla crescente preferenza per ingredienti di origine vegetale e derivata dall'alveare in cosmetici, prodotti per la cura della persona, prodotti farmaceutici e applicazioni alimentari "clean-label". I consumatori stanno mostrando una crescente propensione verso materiali minimamente lavorati, biodegradabili e provenienti da fonti sostenibili, posizionando la cera d'api naturale come un'alternativa affidabile alle cere di origine petrolchimica. La crescente popolarità di prodotti di bellezza biologici, candele ecologiche e rivestimenti alimentari naturali aumenta ulteriormente la domanda. Inoltre, le tendenze alla premiumizzazione nei prodotti per la cura della pelle e il benessere stanno guidando applicazioni di valore più elevato per la cera d'api naturale certificata e tracciabile.
Nel frattempo, si prevede che la cera d'api sintetica crescerà a un tasso di crescita annuo composto (CAGR) del 5.91% fino al 2031, trainata dai formulisti industriali attenti ai costi che cercano alternative senza paraffina con punti di fusione prevedibili. Il mercato della cera d'api sintetica beneficia della necessità di alternative alla cera economiche, uniformi e scalabili per applicazioni industriali su larga scala. I produttori preferiscono le varianti sintetiche per la loro qualità uniforme, i punti di fusione controllati e la fornitura stabile, non influenzata da fluttuazioni climatiche o legate all'apicoltura. L'uso crescente della cera d'api sintetica in cosmetici, lucidanti, rivestimenti, adesivi e formulazioni farmaceutiche, dove la costanza delle prestazioni è fondamentale, supporta ulteriormente la crescita del mercato. Inoltre, la cera d'api sintetica attrae i segmenti di prodotti vegani e cruelty-free, consentendo ai marchi di allinearsi al posizionamento etico mantenendo al contempo l'efficienza della formulazione.
Per forma: i blocchi guidano mentre i fogli/perline guadagnano trazione
Nel 2025, i blocchi rappresentavano una quota del 42.85%. La domanda di cera d'api in blocchi è trainata principalmente dagli acquirenti industriali all'ingrosso e dai settori artigianali tradizionali che richiedono cera grezza e non lavorata per un'ulteriore personalizzazione. I produttori di cosmetici e farmaceutici spesso preferiscono i formati in blocchi per i processi di fusione, miscelazione e formulazione in grandi lotti, poiché i blocchi sono più facili da trasportare e immagazzinare in grandi volumi. Anche l'industria della produzione di candele, compresi i produttori artigianali e religiosi, predilige i blocchi per la loro flessibilità di modellatura e rimodellamento. Inoltre, la cera d'api in blocchi è in genere associata a costi di lavorazione inferiori, il che la rende una scelta economica per gli acquirenti in applicazioni su larga scala.
Al contrario, si prevede che fogli e perle cresceranno a un tasso di crescita annuo composto (CAGR) del 6.05%. La crescita di questi formati è supportata dalla loro praticità, dal dosaggio preciso e dalla facilità di gestione nella produzione su piccola e media scala. Le perle di cera d'api sono particolarmente apprezzate dai formulatori di cosmetici e dai marchi di prodotti per la cura della pelle fai da te perché si sciolgono rapidamente e consentono una misurazione accurata, riducendo gli sprechi e migliorando l'efficienza produttiva. I fogli di cera d'api sono ampiamente utilizzati per la produzione di candele e per applicazioni artigianali, soprattutto nei settori educativo, hobbistico e decorativo. La crescente popolarità della produzione cosmetica casalinga, delle candele fatte a mano e delle attività artigianali creative continua a stimolare la domanda di questi formati di cera d'api facili da usare e a valore aggiunto.
Per applicazione: la leadership nel settore dei cosmetici guida la crescita del mercato
Nel 2025, i cosmetici hanno rappresentato il 38.94% del fatturato basato sulle applicazioni e si prevede che cresceranno a un CAGR del 6.23%. La domanda di cera d'api nei cosmetici è trainata dalle sue proprietà multifunzionali come addensante naturale, emulsionante e agente barriera protettivo. È ampiamente utilizzata in prodotti come balsami per labbra, creme, mascara e lozioni. La crescente preferenza dei consumatori per ingredienti clean-label, derivati da piante e alveari, ha spinto i marchi a sostituire gli stabilizzanti sintetici con alternative di origine naturale. La cera d'api migliora la consistenza, migliora la stabilità del prodotto e offre benefici di ritenzione idrica, rendendola preziosa sia per le formulazioni premium che per quelle di massa. Inoltre, la crescente domanda di prodotti per la cura della persona biologici, sostenibili e biodegradabili ne sostiene ulteriormente l'adozione nella cura della pelle e nei cosmetici colorati.
Nelle applicazioni farmaceutiche, la domanda di cera d'api è trainata dal suo ruolo di eccipiente sicuro e biocompatibile in unguenti, creme topiche, supposte e formulazioni a rilascio controllato. La sua capacità di fornire consistenza strutturale, stabilizzare i principi attivi e creare barriere protettive la rende adatta a preparazioni dermatologiche e per la cura delle ferite. La crescente attenzione alle forme farmaceutiche semisolide, la crescente popolazione geriatrica che necessita di trattamenti topici e il crescente interesse per gli eccipienti di origine naturale ne stanno ulteriormente incoraggiando l'uso. Inoltre, le aziende farmaceutiche apprezzano la cera d'api per la sua stabilità e compatibilità con un'ampia gamma di composti terapeutici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
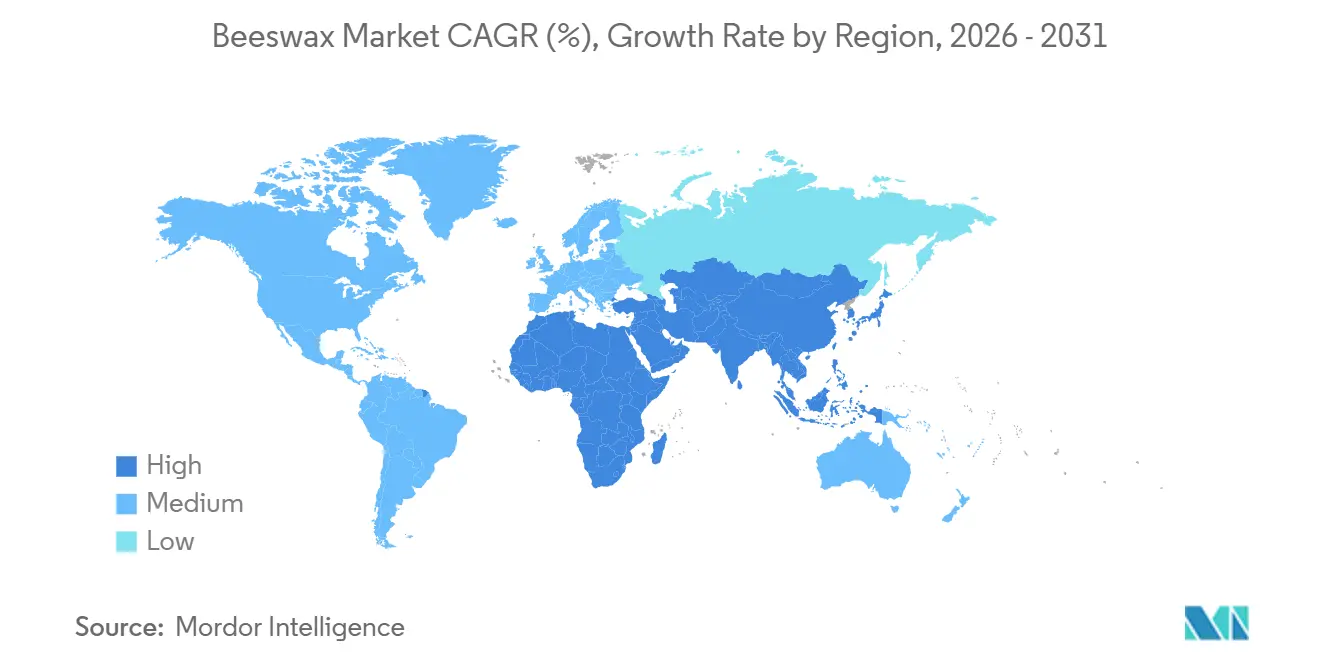
Nel 2025, l'area Asia-Pacifico rappresentava il 37.69% del valore del mercato globale e si prevede che crescerà a un CAGR del 6.32% fino al 2031. La crescita del mercato della cera d'api nell'area Asia-Pacifico è trainata dall'espansione della produzione di cosmetici e prodotti per la cura della persona, dall'aumento del reddito disponibile e dalla crescente preferenza dei consumatori per i prodotti naturali ed erboristici. Paesi come Cina, India, Giappone e Corea del Sud stanno registrando una forte domanda di prodotti per la cura della pelle, delle labbra e della medicina tradizionale che utilizzano ingredienti di origine naturale. Inoltre, la crescita nella produzione di candele, nella trasformazione alimentare e nella produzione farmaceutica sostiene il consumo regionale. La disponibilità di materie prime, supportata da ampie basi apistiche in alcune parti dell'Asia, e la rapida crescita delle piattaforme di e-commerce migliorano ulteriormente la distribuzione di prodotti a base di cera d'api nella regione.
In Nord America e in Europa, la domanda di cera d'api è trainata da mercati affermati nel settore della bellezza pulita, da rigorosi standard normativi che promuovono ingredienti più sicuri e da una forte preferenza dei consumatori per prodotti biologici e sostenibili. Il crescente interesse per candele ecologiche, rivestimenti alimentari naturali ed eccipienti farmaceutici di origine vegetale ne sta ampliando il campo di applicazione. La tendenza alla premiumizzazione nei prodotti per la cura della pelle e nei cosmetici, unita a una maggiore consapevolezza della trasparenza degli ingredienti, sostiene ulteriormente l'adozione della cera d'api sia tra i marchi affermati che tra i produttori artigianali di nicchia. Inoltre, la supervisione normativa e le certificazioni di qualità in queste regioni rafforzano la fiducia nelle forniture di cera d'api provenienti da fonti responsabili e tracciabili.
L'America Latina e il Medio Oriente rappresentano opportunità emergenti, con Brasile e Argentina che stanno espandendo l'apicoltura per servire i mercati nazionali di rivestimento alimentare e di esportazione, mentre Arabia Saudita ed Emirati Arabi Uniti importano cera d'api di qualità farmaceutica per supportare i crescenti centri di produzione di cosmetici. Il clima tropicale del Brasile consente la produzione di miele e cera d'api tutto l'anno, sebbene le infrastrutture di controllo qualità siano in ritardo rispetto agli standard nordamericani ed europei, limitando l'accesso ai segmenti farmaceutici premium e certificati biologici. Il settore cosmetico del Medio Oriente sta adottando quadri di certificazione halal in linea con la provenienza naturale della cera d'api, creando flussi di domanda di nicchia che integrano le applicazioni convenzionali. Il potenziale apistico dell'Africa rimane sottosfruttato a causa della limitata capacità di raffinazione e della logistica di esportazione, tuttavia le iniziative delle agenzie di sviluppo per promuovere l'apicoltura come strategia di sostentamento rurale potrebbero sbloccare l'offerta nel medio termine.
Panorama normativo
La cera d'api utilizzata nelle applicazioni alimentari è regolamentata come additivo approvato nei principali mercati, il che innalza gli standard per specifiche, etichettatura e documentazione. Negli Stati Uniti, la cera d'api è riconosciuta come GRAS (Generally Recognized As Safe) ai sensi delle normative FDA sugli additivi alimentari (21 CFR 184.1973) per usi quali agente di finitura superficiale, lubrificante e distaccante. Nel Regno Unito, la cera d'api è autorizzata come additivo alimentare E 901 sotto la gestione da parte della Food Standards Agency delle norme UE sugli additivi alimentari, supportando il suo continuo utilizzo in applicazioni di smaltatura e rivestimento.
Anche i requisiti di conformità per i flussi commerciali verso l'Europa si stanno inasprendo. Dal 29 novembre 2024, l'Unione europea ha attuato il Regolamento (UE) 2023/2652 che impone che i prodotti apistici, compresa la cera d'api destinata al consumo umano, provengano da stabilimenti approvati e registrati nel sistema TRACES, con la relativa documentazione per il controllo alle frontiere. Per gli usi non alimentari, le procedure di importazione possono variare. Le norme di importazione della Gran Bretagna per la cera d'api destinata a scopi tecnici e cosmetici fanno riferimento ai sottoprodotti animali di categoria 3 e ai metodi di trasformazione prescritti (Regolamento (CE) 1069/2009 e norme di attuazione), mentre l'Australia applica i requisiti di biosicurezza e conformità alimentare tramite l'Imported Food Control Act 1992 e l'Australia New Zealand Food Standards Code per le spedizioni destinate al consumo alimentare.
Analisi della catena del valore
La filiera della cera d'api inizia con piccoli apicoltori e apicoltori commerciali che producono cera dai coperchi dei favi e dai vecchi favi durante l'estrazione del miele, per poi passare alla raccolta da parte di raccoglitori locali, cooperative e commercianti. La lavorazione primaria prevede in genere la fusione, la filtrazione e l'essiccazione, seguite dalla vendita a impianti di raffinazione e frazionamento, dove aziende specializzate producono blocchi, pastiglie/pellet e fogli/perle standardizzati per soddisfare le specifiche dei clienti nei settori cosmetico, farmaceutico e dei rivestimenti alimentari. Raffinerie affermate come Koster Keunen, Strahl & Pitsch e British Wax Refining operano con capacità di approvvigionamento e purificazione multi-origine, che consentono un controllo più rigoroso su colore, odore, intervallo di fusione e limiti di contaminanti richiesti per gli usi finali regolamentati.
La garanzia della qualità e la tracciabilità rappresentano i principali colli di bottiglia, soprattutto quando i lotti di origine sono mischiati e possono aumentare il rischio di residui e di composizione non uniforme. I programmi di approvvigionamento che professionalizzano la catena di fornitura e digitalizzano i registri (ad esempio, le iniziative di tracciabilità basate su sistemi informativi gestionali implementate in alcune zone dell'Africa occidentale) contribuiscono a collegare la cera a gruppi organizzati di apicoltori e a migliorare l'integrità dei lotti. Le filiere orientate all'esportazione si affidano sempre più a partnership dirette tra i trasformatori di origine e i centri di distribuzione europei per ridurre le fasi intermedie; un esempio è la Tanzania International Bee Company Limited (Jambo Asali) che stipula contratti per la fornitura annuale di cera d'api con un acquirente lituano che funge da canale di distribuzione nell'UE, combinando la conformità alla raffinazione con l'accesso logistico ai mercati di fascia alta.
Panorama competitivo
Il mercato della cera d'api è moderatamente frammentato, con raffinatori affermati come Koster Keunen, Strahl & Pitsch e British Wax Refining che utilizzano l'integrazione verticale, derivati proprietari e approvvigionamenti multi-paese per raggiungere segmenti di mercato premium. Queste aziende sfruttano il loro controllo sulla catena di fornitura e tecniche di lavorazione avanzate per produrre prodotti di alta qualità che soddisfano i severi requisiti degli acquirenti premium. Al contrario, i trasformatori regionali e i commercianti di materie prime si rivolgono agli acquirenti industriali sensibili al prezzo concentrandosi su una produzione conveniente e su forniture all'ingrosso.
Le opportunità rimangono inesplorate nelle applicazioni farmaceutiche, tra cui formulazioni antimanomissione, film buccali e cerotti transdermici, dove le proprietà idrofobiche della matrice di cera d'api offrono potenziali vantaggi come la resistenza all'umidità e il rilascio controllato, che non sono pienamente sfruttati rispetto ai polimeri sintetici. Inoltre, negli imballaggi alimentari biodegradabili, i compositi di cera d'api e gommalacca e gli ibridi di buccia di mais dimostrano prestazioni paragonabili ai film plastici a costi competitivi, offrendo un'alternativa ecologica in linea con la crescente domanda dei consumatori di soluzioni di imballaggio sostenibili.
I player emergenti, come i produttori di cera stearata in PLA, si rivolgono a formulatori attenti ai costi con opzioni di materie prime rinnovabili. Tuttavia, l'impossibilità di ottenere la certificazione biologica USDA o COSMOS limita il loro accesso ai mercati premium della cosmetica e dell'industria alimentare, dove le certificazioni sono fondamentali per la fiducia dei consumatori e la conformità normativa. L'adozione di tecnologie, tra cui la tracciabilità blockchain, il monitoraggio degli alveari basato sull'IoT e la previsione della qualità basata sull'intelligenza artificiale, è ancora in fase iniziale. Questi progressi sono utilizzati principalmente dalle raffinerie di alto livello che possono distribuire i costi di investimento digitale su grandi volumi, consentendo loro di migliorare la trasparenza della supply chain, ottimizzare la produttività degli alveari e garantire una qualità costante del prodotto. Nel frattempo, i player di medio livello si affidano a processi manuali e test di terze parti, con conseguenti tempi di consegna più lunghi e una maggiore variabilità della qualità, che possono ostacolare la loro competitività sul mercato.
Leader del settore della cera d'api
-
Koster Keunen Inc.
-
Strahl&Pitsch Inc.
-
British Wax Refining Co. Ltd.
-
New Zealand Beeswax Ltd.
-
Paramold Manufacturing LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Koster Keunen ha annunciato una modifica al packaging dei prodotti pastigliati e granulati, passando da cartoni da 25 kg a cartoni da 20 kg a partire dal 3 agosto 2026, in linea con le linee guida OSHA sull'ergonomia nel sollevamento manuale dei carichi. Il cambiamento standardizza i requisiti di movimentazione per i clienti e può avere un impatto sulla pianificazione del magazzinaggio e della logistica in uscita per gli utilizzatori di cera sfusa.
- Gennaio 2025: OQEMA Group e Koster Keunen hanno stretto una partnership strategica per la distribuzione di soluzioni a base di cera nei Paesi baltici, nell'Europa centro-orientale e nell'Europa sud-orientale. La collaborazione amplia la copertura commerciale per i portafogli di cere speciali e rafforza la disponibilità locale per i formulisti che si riforniscono di materie prime a base di cera naturale.
- Novembre 2024: Koster Keunen ha lanciato Kester Wax K-70P, un plastificante destinato a balsami per la cura della pelle e cosmetici colorati. Il prodotto amplia la gamma di formulazioni dell'azienda per i produttori di prodotti per la cura della persona che cercano additivi performanti in linea con il posizionamento basato su ingredienti naturali.
Ambito del rapporto sul mercato globale della cera d'api
Generata e secreta naturalmente dalle api, la cera d'api è una sostanza derivata direttamente dal favo ed emana l'aroma del miele. Grazie alle sue proprietà e composizione, la cera d'api è ampiamente utilizzata in aromaterapia, cosmetici, prodotti farmaceutici e produzione alimentare.
Il rapporto sulla cera d’api fornisce un’analisi del mercato segmentale in base al tipo di prodotto, all’applicazione e all’area geografica. Il mercato è segmentato in prodotti farmaceutici, cosmetici e altre applicazioni in base all'applicazione. Per tipologia di prodotto, il mercato è segmentato in biologico e convenzionale. Per geografia, lo studio analizza il mercato in mercati emergenti e consolidati in tutto il mondo, tra cui Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
Il dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
| Venatura |
| Sintetico |
| Blocchi |
| Pellet/Pastiglie |
| Fogli/Perline |
| Cosmetics |
| Eccipienti farmaceutici |
| Altre applicazioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Marocco | |
| Egitto | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Venatura | |
| Sintetico | ||
| Per modulo | Blocchi | |
| Pellet/Pastiglie | ||
| Fogli/Perline | ||
| Per Applicazione | Cosmetics | |
| Eccipienti farmaceutici | ||
| Altre applicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Marocco | ||
| Egitto | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore globale stimato del mercato della cera d'api nel 2026?
Nel 2026 il mercato della cera d'api ha raggiunto i 606.91 milioni di dollari.
Quale segmento applicativo consuma più cera d'api?
Il settore dei cosmetici è in testa, rappresentando il 38.94% del fatturato del 2025 e con un CAGR del 6.23% fino al 2031.
Perché le cere sintetiche stanno guadagnando terreno?
Offrono qualità costante e profili privi di residui, supportando un CAGR del 5.91%, in particolare negli usi farmaceutici e a contatto con gli alimenti.
Quale regione domina la produzione di cera d'api?
L'area Asia-Pacifico fornisce il 37.69% del fatturato globale, trainata principalmente dalla produzione su larga scala dell'India.


