

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 0.85 trilioni di dollari |
| Dimensione del mercato (2031) | 1.09 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 5.16% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
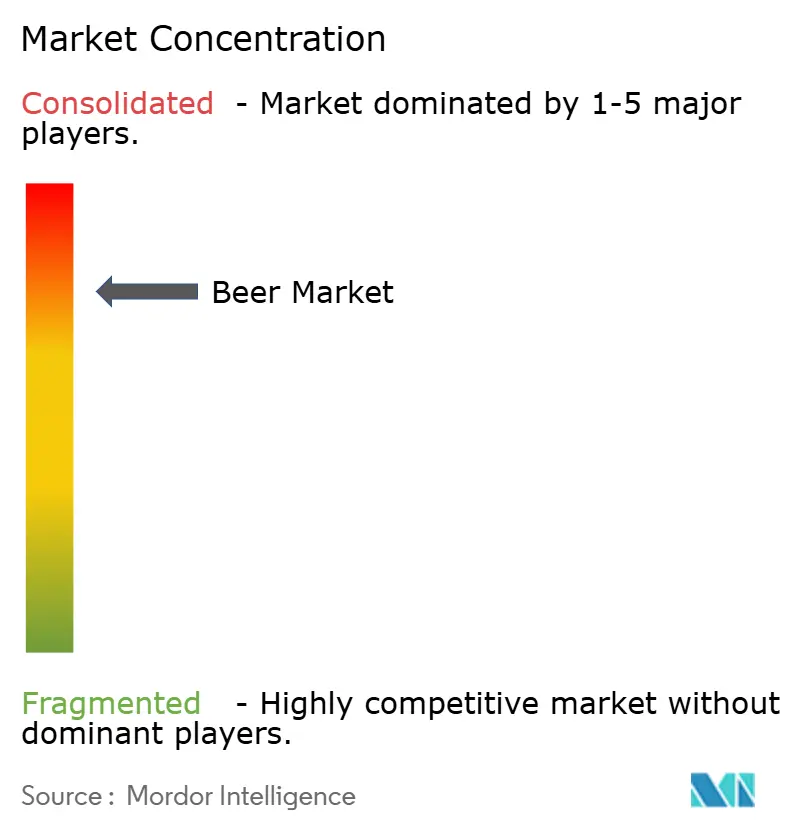
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della birra di Mordor Intelligence
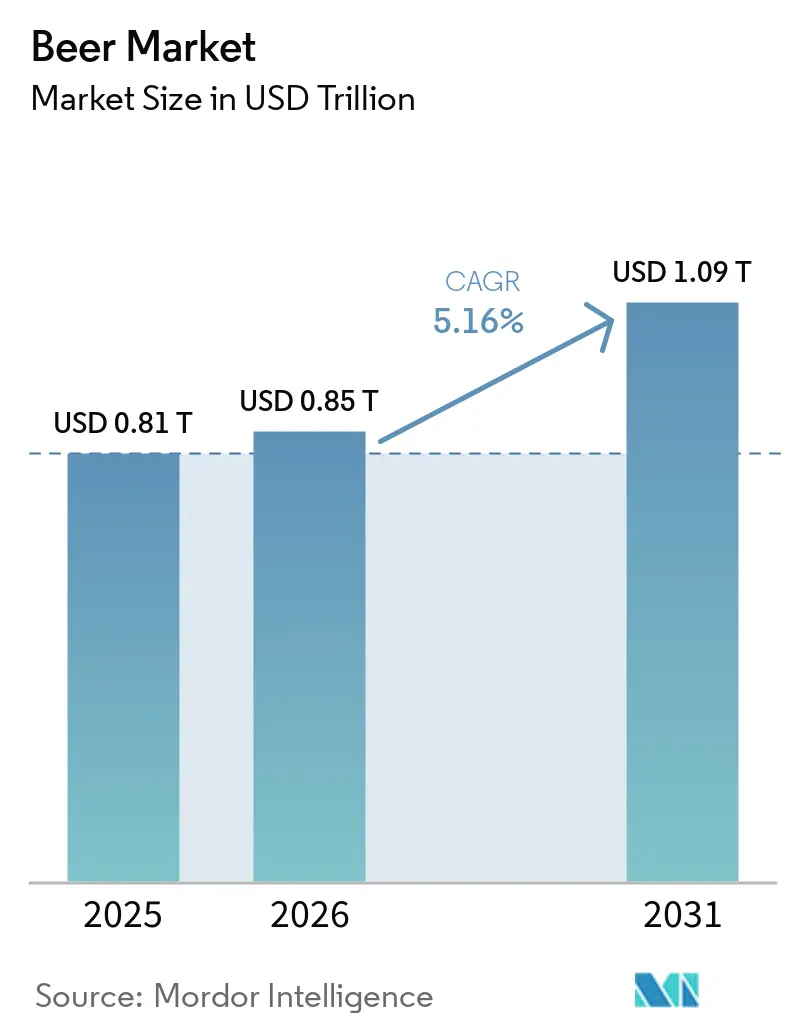
Il mercato della birra è stato valutato a 0.81 trilioni di dollari nel 2025 e si stima che crescerà da 0.85 trilioni di dollari nel 2026 a 1.09 trilioni di dollari entro il 2031, riflettendo un CAGR del 5.16% durante il periodo di previsione. La crescita del mercato è supportata dalla premiumizzazione, dalla diversificazione del portafoglio in varianti analcoliche e a basso contenuto alcolico e dall'espansione geografica in Asia-Pacifico e in alcuni mercati africani. I grandi birrifici multinazionali rafforzano i margini attraverso canali di vendita diretta al dettaglio, automazione avanzata e iniziative di agricoltura rigenerativa, nonostante le pressioni sui costi delle materie prime. Le birre analcoliche, gli stili artigianali e le lager premium continuano ad attrarre consumatori più giovani che stanno moderando il consumo di alcol ma rimangono disposti a pagare per la qualità percepita. Gli investimenti incentrati sulla sostenibilità, tra cui l'adozione di energie rinnovabili, il vetro a rendere e le lattine di alluminio con un contenuto di materiale riciclato più elevato, migliorano il posizionamento del marchio tra i consumatori attenti all'ambiente e gli investitori istituzionali, rafforzando ulteriormente l'industria globale della birra.
Punti chiave del rapporto
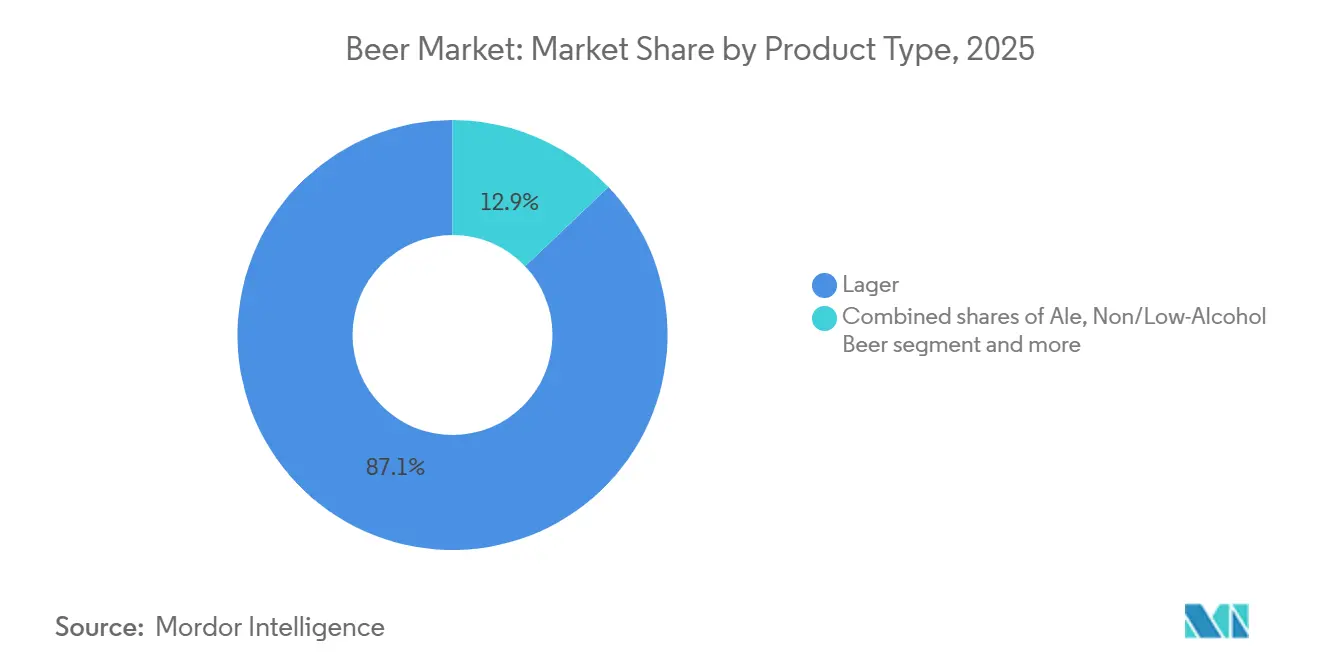
- Per tipologia di prodotto, la lager ha dominato il mercato della birra con l'87.09% della quota di mercato nel 2025; si prevede che le birre analcoliche/a basso contenuto alcolico cresceranno a un CAGR del 5.30% entro il 2031 nel mercato della birra.
- Per categoria, nel 2025 il segmento standard deteneva il 79.32% del mercato della birra, mentre il volume della birra premium è destinato a un CAGR del 5.45% entro il 2031.
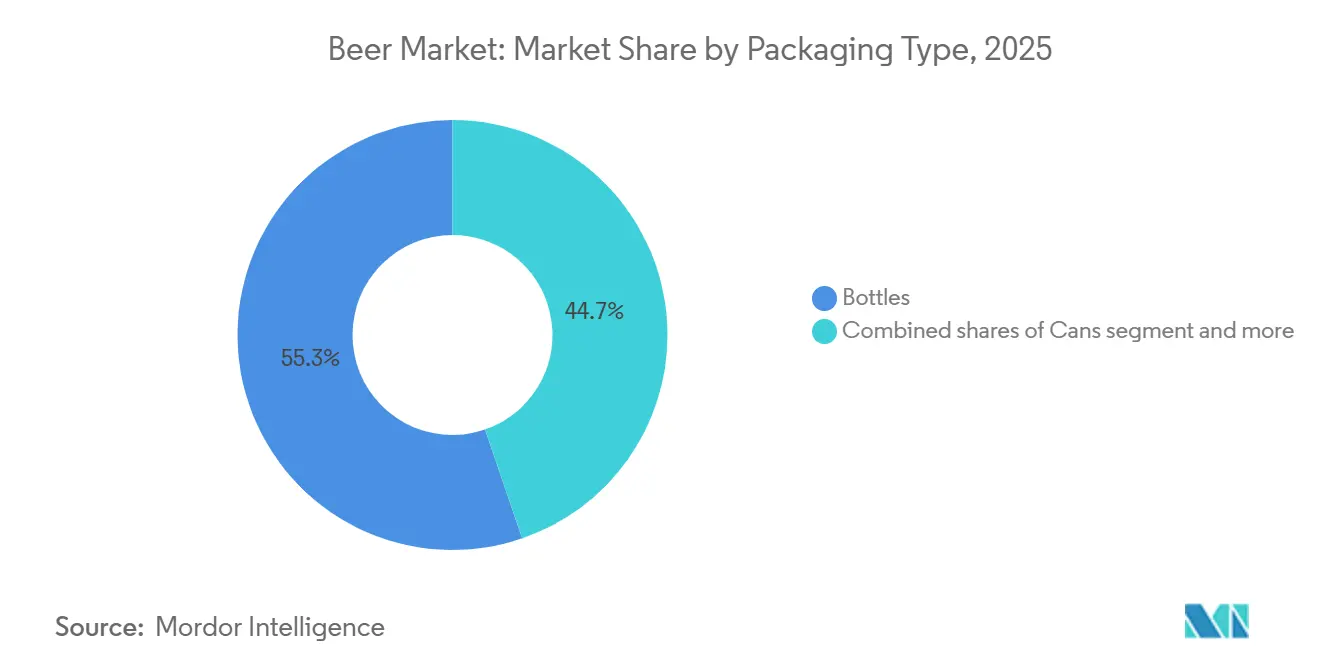
- Per tipologia di imballaggio, le bottiglie rappresentavano il 55.26% del mercato nel 2025; le lattine registrano il CAGR più rapido, pari al 5.60%, in termini di sostenibilità e praticità.
- Per canale di distribuzione, i locali on-trade hanno registrato il 57.45% dei ricavi nel 2025; l'off-trade sta crescendo a un CAGR del 5.71% con l'aumento delle occasioni in casa.
- In termini geografici, l'area Asia-Pacifico rappresenterà il 30.12% del fatturato globale nel 2025 e rimarrà la regione in più rapida crescita, con un CAGR del 5.40%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della birra
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il crescente numero di birrifici porta a un'elevata prevalenza di birra artigianale | + 0.8% | Nord America, Europa, Australia | Medio termine (2-4 anni) |
| La crescita del turismo e dell'ospitalità ha un impatto positivo sulla crescita | + 0.60% | Centri turistici di Europa, Medio Oriente e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Innovazione di prodotto in termini di ingredienti e contenuto alcolico | + 0.90% | Globale, con adozione anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| I consumatori attenti alla salute stanno aumentando la domanda di birra senza glutine | + 0.40% | Nord America, Europa, Australia | A lungo termine (≥ 4 anni) |
| Crescente attenzione alla produzione di birra sostenibile ed etica | + 0.70% | Globale, con leadership da Europa e Nord America | A lungo termine (≥ 4 anni) |
| L'evoluzione tecnologica dell'industria della birra | + 1.0% | Globale, con adozione precoce nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Il crescente numero di birrifici porta a un'elevata prevalenza di birra artigianale
La rapida crescita dei birrifici artigianali continua a rimodellare le dinamiche di mercato, intensificando la concorrenza per lo spazio sugli scaffali e spingendo gli operatori consolidati a perseguire il consolidamento. Negli Stati Uniti, nel 2025 erano operativi oltre 9,922 birrifici artigianali [1] Fonte: Brewers Association, “National Beer Sales & Production Data,” BrewersAssociation.org . I grandi operatori acquisiscono sempre più marchi artigianali regionali di successo e investono in pipeline di innovazione che replicano l'autenticità locale beneficiando al contempo delle economie di scala. Ad esempio, l'acquisizione di Britvic da parte di Carlsberg per 3.3 miliardi di sterline nel gennaio 2025 ha rafforzato la sua presenza nei mixer premium e nelle categorie di bevande allineate al settore artigianale. Nella regione Asia-Pacifico, in particolare in India, l'ecosistema della birra artigianale continua a beneficiare dell'urbanizzazione e dell'evoluzione degli stili di vita dei consumatori. Le catene di taproom supportate da B9 Beverages hanno guadagnato terreno tra i giovani professionisti nelle aree metropolitane, guidando una crescita a doppia cifra dei ricavi nell'anno fiscale 2025. Questa espansione riflette una domanda sostenuta di consumo di birra localizzato ed esperienziale. Ciò rafforza il ruolo dei formati artigianali e premium nella diversificazione del mercato della birra artigianale , che tradizionalmente ha gareggiato con le lager prodotte su larga scala.
La crescita del turismo e dell'ospitalità ha un impatto positivo sulla crescita
La ripresa dei settori del turismo e dell'ospitalità sta incrementando la crescita del mercato della birra, principalmente nel segmento on-trade. In Asia, mercati come Hong Kong, Singapore, Thailandia e Vietnam mostrano un forte consumo di alcolici nel settore on-trade, trainato dalla vivace vita notturna, dalle culture culinarie e dai flussi turistici internazionali. Eventi su larga scala, tra cui festival della birra, spettacoli dal vivo e celebrazioni culturali, amplificano ulteriormente il consumo di birra aumentando il traffico pedonale e ampliando i punti di contatto con la distribuzione. Questi contesti esperienziali supportano prezzi premium e la scoperta del marchio, rafforzando il posizionamento della birra nelle occasioni di consumo orientate al tempo libero. Parallelamente, il turismo della birra si è affermato come una leva di crescita significativa per i mercati regionali, poiché i consumatori cercano sempre più esperienze immersive attraverso visite a birrifici artigianali, tour degli stabilimenti di produzione ed eventi organizzati dal settore. Ad esempio, i birrifici in Belgio attraggono volumi considerevoli di visitatori attraverso visite guidate ed eventi di punta come il Belgian Beer Weekend, sottolineando il ruolo del turismo della birra nell'aumentare il valore di mercato e nel sostenere la crescita del settore a lungo termine.
Innovazione di prodotto in termini di ingredienti e contenuto alcolico
I produttori di birra continuano ad espandere il mercato attraverso tecnologie di birrificazione avanzate e innovazioni negli ingredienti che rispondono alle mutevoli preferenze dei consumatori in termini di moderazione, varietà di sapori e sostenibilità. L'adozione di ceppi di lievito a basso contenuto alcolico, botaniche funzionali e composti di luppolo fermentati con precisione consente ai birrifici di ampliare la gamma di sapori riducendo al contempo la dipendenza dalle materie prime tradizionali. Uno studio del 2025 pubblicato su Nature Communications ha identificato nuovi ceppi di lievito in grado di produrre birre con un contenuto alcolico del 2-3% mantenendo una sensazione corposa al palato, consentendo ai birrifici di rispondere alle esigenze di consumo moderato senza sacrificare la qualità sensoriale [2] Fonte: Nature Communications, “Yeast Engineering for Low-Alcohol Beer Production,” Nature.com . Queste innovazioni permettono ai produttori di offrire profili sensoriali complessi con un contenuto alcolico inferiore, supportando la domanda dei consumatori di un consumo equilibrato senza compromettere il gusto. Nel 2024, Carlsberg ha condotto una produzione pilota utilizzando tecniche di fermentazione di precisione che hanno ridotto il consumo di acqua di circa il 30% e il fabbisogno di terreno del 50% rispetto alla coltivazione convenzionale del luppolo. Tali innovazioni di processo coniugano efficienza ambientale e costanza del sapore, rafforzando l'importanza strategica di un utilizzo sostenibile delle materie prime nella produzione della birra. Nel complesso, questi progressi rafforzano la differenziazione del prodotto, l'allineamento con la sostenibilità e la crescita a lungo termine nel mercato globale della birra.
I consumatori attenti alla salute stanno aumentando la domanda di birra senza glutine
I prodotti a base di birra senza glutine stanno vivendo una crescita costante, supportata dalla crescente consapevolezza dei consumatori in materia di salute, dalla crescente aderenza a diete specifiche e dalla crescente prevalenza e diagnosi della celiachia. L'intensificazione degli screening medici e delle campagne di sensibilizzazione pubblica ha contribuito a un aumento dei tassi di incidenza segnalati, rafforzando la domanda di alternative alla birra certificate senza glutine e con ridotto contenuto di glutine. In risposta, sia i birrifici multinazionali che quelli artigianali stanno ampliando il portfolio prodotti per soddisfare esigenze dietetiche specifiche, tra cui formulazioni di birra senza glutine, ipocaloriche e a basso contenuto di carboidrati. Queste offerte si rivolgono ai consumatori che seguono diete chetogeniche, paleo e altre diete restrittive, estendendo le occasioni di consumo di birra oltre i segmenti tradizionali. Il coinvolgimento dei consumatori e la visibilità della categoria sono ulteriormente rafforzati attraverso festival della birra ed eventi di marketing esperienziale che promuovono le opzioni senza glutine. Tali piattaforme svolgono un duplice ruolo: aumentano la consapevolezza sulla sensibilità al glutine e sulla celiachia e, al contempo, educano i consumatori sugli standard di formulazione e certificazione dei prodotti. L'interazione diretta con i consumatori in questi eventi consente ai birrifici di creare fiducia, raccogliere feedback e accelerare la sperimentazione tra i nuovi acquirenti. Ad esempio, nel maggio 2025, Lakefront ha ospitato una festa primaverile all'aperto con le sue birre New Grist certificate senza glutine e le sue birre speciali in botte senza glutine, il tutto accompagnato da una selezione accurata di food truck e venditori esclusivamente senza glutine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Regolamenti governativi rigorosi | -0.60% | Globale, con un impatto significativo in Europa e Nord America | Medio termine (2-4 anni) |
| Le tendenze di consumo attente alla salute limitano la domanda di birra | -0.30% | Globale, in particolare Europa e Nord America, dove le tendenze del benessere sono più forti | A lungo termine (≥ 4 anni) |
| L'aumento dei costi delle materie prime e le sfide della catena di approvvigionamento incidono sulla produzione di birra | -0.90% | Globale, con intensità variabile nelle diverse regioni | Medio termine (2-4 anni) |
| Vincoli religiosi e culturali che influenzano la crescita del mercato della birra | -0.40% | Medio Oriente, Nord Africa, parti dell'Asia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Regolamenti governativi rigorosi
Le normative governative continuano a esercitare un'influenza significativa sul mercato della birra attraverso riforme fiscali, restrizioni di marketing e obblighi di etichettatura ampliati, aumentando la complessità della conformità per i birrifici e limitando la crescita dei volumi nelle regioni altamente regolamentate. Le modifiche alle strutture delle accise incidono direttamente sui prezzi, sui modelli di consumo e sulla redditività del canale Horeca. Ad esempio, il Regno Unito è passato a un sistema di accise legato al volume di alcol (ABV) nell'agosto 2023, il che ha contribuito a un calo del 4% dei volumi di birra nel canale Horeca nel 2024 [3] Fonte: Governo del Regno Unito, "Alcohol Duty Review", Gov.uk. Gli sforzi di armonizzazione normativa a livello regionale aumentano ulteriormente i costi operativi per i produttori di birra. In base a una direttiva dell'Unione Europea emanata nel dicembre 2023, le bevande alcoliche vendute all'interno del blocco devono riportare gli elenchi degli ingredienti e le informazioni sulle calorie entro il 2026 [4] Fonte: Commissione Europea, "Food Labelling and Nutrition", Ec.europa.eu . Si prevede che il rispetto di questi requisiti genererà costi cumulativi compresi tra 50 e 100 milioni di euro, relativi alla riprogettazione delle etichette, alle svalutazioni delle scorte e agli adeguamenti della catena di approvvigionamento per i produttori operanti in diversi mercati dell'UE. Di conseguenza, l'evoluzione dei quadri normativi nelle varie regioni influenza le decisioni strategiche dei birrifici, incidendo su prezzi, distribuzione e priorità di investimento, e moderando al contempo l'espansione complessiva del mercato della birra.
Inflazione dei costi delle materie prime e sfide della catena di approvvigionamento
I vincoli di approvvigionamento legati al clima e la volatilità dei costi di produzione continuano a esercitare pressioni sulla redditività e sulla pianificazione operativa dei birrifici. Nel 2024, la siccità nelle principali regioni produttrici di orzo in Francia e Germania ha compromesso le rese del raccolto, determinando un aumento dei prezzi spot e costringendo i birrifici a ridurre le scorte esistenti per mantenere la continuità produttiva. L'inflazione del packaging ha ulteriormente aggravato le sfide in termini di costi. L'aumento dei prezzi dell'alluminio ha accelerato la riprogettazione degli imballaggi orientata all'efficienza, spingendo i birrifici a collaborare con fornitori come Ball Corporation per programmi di alleggerimento delle lattine. La scarsità d'acqua è emersa come un ulteriore rischio strutturale, in particolare nei mercati con carenza idrica. In Sudafrica, i birrifici hanno implementato sistemi di riciclo dell'acqua a circuito chiuso per ridurre il consumo a circa 2.5 ettolitri di acqua per ettolitro di birra prodotta, allineando le operazioni agli standard di benchmarking di livello mondiale. Pertanto, queste pressioni ambientali e sui costi di produzione evidenziano la crescente interdipendenza tra resilienza climatica, efficienza operativa e mantenimento dei margini nel mercato globale della birra.
Analisi del segmento
Per tipo di prodotto: la birra chiara predomina, la birra analcolica/a basso contenuto alcolico accelera
La birra chiara continua a dominare il mercato globale della birra, rappresentando l'87.09% del fatturato totale nel 2025, a conferma della sua consolidata posizione nel mercato di massa, in particolare in Asia-Pacifico e America Latina. La performance del segmento rimane supportata da ampie reti di distribuzione, forte riconoscibilità del marchio e rilevanza culturale in occasioni sociali, eventi dal vivo e sport televisivi. La premiumizzazione e la diversificazione artigianale continuano a rimodellare i modelli di spesa dei consumatori. Mentre le lager tradizionali mantengono un significato culturale, le lager artigianali premium e le ale con un tocco di luppolo stanno catturando la spesa discrezionale tra i millennial urbani e i consumatori della Generazione Z.
Al contrario, il segmento delle birre analcoliche e a basso contenuto alcolico rappresenta la categoria di prodotto in più rapida crescita e si prevede che si espanderà a un CAGR del 5.30%. La crescita è trainata da fasce di consumatori più giovani, che bilanciano sempre più l'impegno sociale con considerazioni di salute e benessere. Il contributo in termini di valore della birra analcolica è particolarmente pronunciato nei mercati sviluppati, con il segmento delle birre analcoliche dell'Europa occidentale supportato da iniziative di salute pubblica e dal sostegno istituzionale alle campagne di promozione del consumo moderato di alcol.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria: la crescita dei premi supera il volume standard
La birra standard continua a rappresentare la maggior parte del consumo globale di birra, rappresentando il 79.32% del fatturato totale nel 2025. Il predominio del segmento è sostenuto dall'accessibilità economica, dall'ampia disponibilità e dalle preferenze radicate dei consumatori, in particolare nei mercati densamente popolati di Asia e Africa, dove la sensibilità al prezzo rimane un fattore chiave d'acquisto. Le lager standard, quindi, continuano a garantire la stabilità dei volumi nel mercato globale della birra, nonostante la crescente segmentazione.
Al contrario, il segmento delle birre premium sta registrando una crescita accelerata del valore e si prevede che si espanderà a un CAGR del 5.45%, superando la birra standard di quasi un punto percentuale. Questa performance riflette il continuo atteggiamento di "trade-up" dei consumatori, che cercano una qualità migliore, credibilità del marchio ed esperienze di consumo differenziate. L'espansione del segmento premium è ulteriormente supportata da una narrazione del marchio incentrata su tradizione, artigianalità e autenticità, nonché da confezioni in edizione limitata e dall'allineamento con la gastronomia e le occasioni di abbinamento cibo-vino.
Per tipo di imballaggio: la sostenibilità stimola la crescita delle lattine
Le bottiglie di vetro continuano a rappresentare il formato di confezionamento della birra dominante, rappresentando il 55.26% del volume globale nel 2025. Il loro appeal duraturo è strettamente legato a forti segnali visivi di qualità e autenticità, in particolare nei mercati europei e in alcune parti dell'Asia, dove le bottiglie rimangono parte integrante sia del branding premium che della presentazione on-trade. Ad esempio, Thai Beverage ha ampliato il suo programma di bottiglie di vetro a rendere per ridurre l'intensità di carbonio e rispettare gli obiettivi di sostenibilità in continua evoluzione. Parallelamente a queste iniziative, i birrifici continuano a diversificare le soluzioni di confezionamento attraverso fusti per il servizio alla spina e alternative in cartone che sostituiscono gli anelli di plastica, allineandosi ai sempre più severi requisiti normativi e agli standard ambientali.
Tuttavia, le lattine di alluminio si stanno affermando come il formato di imballaggio in più rapida crescita e si prevede che cresceranno a un CAGR del 5.60% fino al 2031. La crescita è trainata dai vantaggi dell'economia circolare offerti dalle lattine, tra cui elevati tassi di riciclabilità, peso ridotto per il trasporto e maggiore trasportabilità. Le lattine offrono anche vantaggi in termini di prestazioni funzionali, poiché la loro capacità di bloccare la luce e limitare l'ingresso di ossigeno migliora la durata di conservazione delle birre luppolate e sensibili al sapore. Di conseguenza, si prevede che il mercato delle lager premium in lattina aumenterà significativamente, con grandi marchi come Budweiser che adotteranno imballaggi secondari ed etichette che evidenziano i parametri di contenuto riciclato per attrarre i consumatori attenti alla sostenibilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la crescita dell'off-trade accelera
I locali on-trade continuano a detenere una posizione di leadership nel mercato globale della birra, con una quota del 57.45% del valore totale del mercato nel 2025. Questa posizione dominante è rafforzata dalle strategie di prezzo esperienziali in bar, festival e locali di intrattenimento, dove i consumatori dimostrano una maggiore disponibilità a pagare per birre premium, edizioni limitate ed esperienze sociali immersive. I locali on-trade si differenziano sempre di più attraverso menù di birre curati e posizionamenti di marchi premium, sostenendo la crescita del valore anche in presenza di volumi di consumo complessivi in stabilizzazione.
Al contrario, il canale off-trade è destinato a superare l'on-trade in termini di tasso di crescita e si prevede che si espanderà a un CAGR del 5.71% fino al 2031. Questo slancio è trainato da una maggiore penetrazione delle piattaforme di e-grocery, dai formati di vendita al dettaglio basati sulla convenienza e dalle piattaforme digitali B2B gestite dai birrifici, che migliorano l'efficienza degli ordini all'ingrosso e il rifornimento delle scorte. Nell'ambito della distribuzione off-trade, i negozi di liquori specializzati stanno espandendo la loro quota, poiché i rivenditori assegnano ulteriore spazio sugli scaffali a formati multi-pack, importazioni premium e opzioni di birra analcolica. L'abilitazione digitale in tutta la rete di distribuzione, comprese le piattaforme direct-to-retailer e l'ottimizzazione dell'assortimento basata sui dati, continua a rimodellare le dinamiche di canale e supporta la crescita a lungo termine sia nei segmenti on-trade che off-trade del mercato globale della birra.
Analisi geografica
Mercato della birra APAC
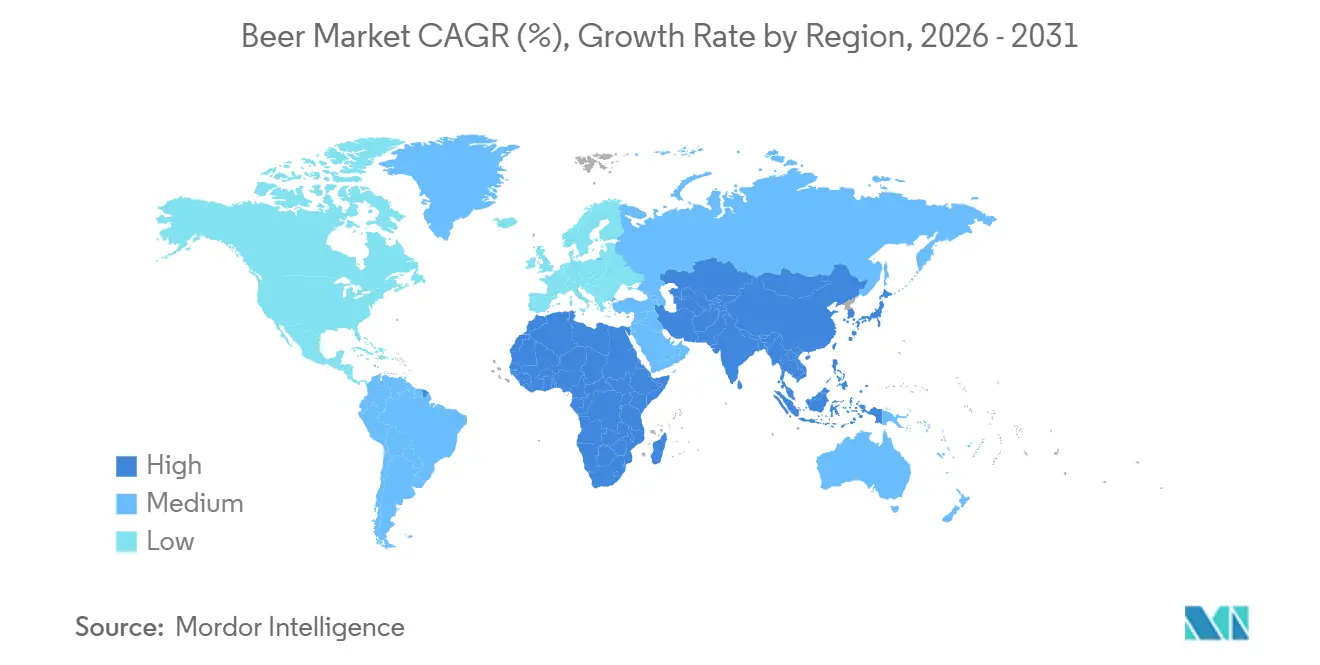
L'area Asia-Pacifico ha rafforzato la sua posizione di mercato regionale della birra più grande e in più rapida crescita, generando il 30.12% del fatturato globale nel 2025 e prevedendo un CAGR del 5.40% fino al 2031. La crescita è sostenuta dalla rapida urbanizzazione, dall'aumento del reddito disponibile e dalla continua espansione della classe media urbana nelle economie emergenti. L'India rimane un motore di crescita chiave, con volumi di birra in aumento nel 2024, sostenuti da una demografia favorevole, un migliore accesso al dettaglio e la continua modernizzazione delle infrastrutture dei birrifici nazionali. I mercati del Sud-Est asiatico come Vietnam e Indonesia continuano a registrare una crescita a una cifra media, favorita dagli investimenti governativi nelle infrastrutture turistiche e dall'espansione dei consumi on-trade nelle destinazioni urbane e turistiche.
Mercato della birra in Europa e Nord America
L'Europa e il Nord America rimangono mercati della birra maturi che affrontano cali strutturali di volume, tuttavia entrambe le regioni mantengono la crescita dei ricavi attraverso la premiumizzazione, l'innovazione e la diversificazione del portafoglio con offerte analcoliche. In Europa, l'invecchiamento demografico e le iniziative di salute pubblica hanno pesato sui modelli di consumo tradizionali. Il consumo di birra pro capite in Germania è sceso a 84.3 litri nel 2023, riflettendo queste tendenze a lungo termine [5] Fonte: German Brewers Association, “Beer Statistics Germany 2023,” Brauer-Bund.de . Le estensioni premium, artigianali e analcoliche continuano a perfezionare la scelta dei consumatori e a stabilizzare la crescita del valore in tutta la regione.
Mercato della birra in Medio Oriente e Sud America
Le regioni in via di sviluppo, tra cui Sud America, Medio Oriente e Africa, presentano traiettorie di crescita diverse, determinate dalle condizioni economiche, dalla regolamentazione e dalla demografia. In Medio Oriente, i rigidi contesti normativi limitano il potenziale di mercato in paesi come l'Arabia Saudita, mentre gli Emirati Arabi Uniti beneficiano di una ripresa trainata dal turismo che sostiene le vendite sul posto di birre lager premium importate. L'Africa subsahariana offre un potenziale di crescita a lungo termine, trainato da una popolazione giovane e da un reddito disponibile in aumento; tuttavia, l'espansione del mercato rimane subordinata al miglioramento delle infrastrutture logistiche, alle capacità di approvvigionamento locale e a quadri fiscali prevedibili in materia di accise.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La produzione di birra è soggetta a una complessa normativa in materia di alcol, sicurezza alimentare e commercio, che influenza i prezzi, l'etichettatura e le strategie di distribuzione a livello regionale. Negli Stati Uniti, la conformità in materia di produzione e commercio è di competenza dell'Alcohol and Tobacco Tax and Trade Bureau (TTB) per quanto riguarda le accise e i requisiti operativi previsti dal 27 CFR Parte 25, mentre la FDA sovrintende all'etichettatura nutrizionale e degli ingredienti, creando un modello di conformità a doppia autorità per birrifici e importatori. A metà del 2026, i parametri di riferimento per le accise federali rimangono in vigore (ad esempio, 3.50 dollari al barile per i primi 60,000 barili per i piccoli birrifici nazionali ammissibili), rafforzando il vantaggio strutturale derivante dalle economie di scala e dalla capacità amministrativa nei mercati altamente regolamentati.
Al di fuori degli Stati Uniti, i governi continuano a inasprire gli standard per la definizione e l'etichettatura dei prodotti. I cambiamenti normativi si concentrano sempre più sui dettagli di conformità piuttosto che sull'accesso diretto al mercato. Il Regolamento sulla birra della NAFDAC (2025) in Nigeria definisce la birra come derivata dal malto e collega i requisiti di etichettatura al Regolamento sugli alimenti preconfezionati (etichettatura) del 2022, comprese le avvertenze sul consumo di alcol, il che aumenta la complessità di attuazione per i portafogli multi-SKU. Anche le regole commerciali influenzano i costi di sbarco e le scelte di approvvigionamento, incluso l'utilizzo dei Profili tariffari mondiali dell'OMC (giugno 2026) da parte di esportatori e importatori per orientarsi tra le strutture tariffarie applicate e la pianificazione tariffaria per le spedizioni transfrontaliere di birra.
Analisi della catena del valore
La catena del valore globale della birra si estende dagli input agricoli (orzo, luppolo, coadiuvanti, acqua) alla maltazione, alla birrificazione e al confezionamento, per poi arrivare alla distribuzione tramite grossisti, punti vendita del settore Horeca e vendita al dettaglio (compresi i sistemi di e-commerce alimentare e di ordinazione diretta ai rivenditori utilizzati dai grandi birrifici). Il confezionamento e le utenze sono diventati fattori decisivi per i costi e i livelli di servizio, con la disponibilità e il prezzo delle lattine di alluminio, la fornitura di bottiglie di vetro (incluse quelle a rendere) e l'accesso a fonti di calore ed energia a basse emissioni di carbonio che determinano sempre più quali referenze e formati di confezionamento possono essere prodotti e distribuiti in modo affidabile attraverso i vari canali.
Le recenti iniziative operative mostrano un cambiamento verso la resilienza attraverso partnership strategiche e infrastrutture localizzate. In Sudafrica, Soufflet Malt e Heineken Beverages hanno stretto una partnership nel marzo 2025 per un nuovo impianto di maltazione da 100 milioni di euro vicino al birrificio Heineken di Sedibeng (con un'entrata in funzione prevista a metà del 2027), rafforzando l'integrazione a monte e la sicurezza dell'approvvigionamento di malto. In India, i nuovi requisiti di certificazione BIS per le lattine di alluminio (aprile 2025) hanno contribuito a creare colli di bottiglia nell'approvvigionamento e United Breweries ha rivelato nel luglio 2025 che le carenze hanno comportato una perdita di crescita dell'1-2% in un periodo di sei mesi, sottolineando come gli imballaggi rappresentino un vincolo piuttosto che un fattore produttivo. Parallelamente, la decarbonizzazione e gli aggiornamenti logistici, tra cui l'espansione delle operazioni di trasporto elettrico di Carlsberg Svezia con Einride e l'accordo di Heineken per le batterie termiche per il suo birrificio in Portogallo, indicano una catena del valore in cui emissioni, energia e prestazioni di trasporto sono sempre più integrate nell'economia della produzione e negli impegni con i clienti.
Panorama competitivo
Il mercato della birra presenta una struttura competitiva altamente concentrata, con un predominio di operatori affermati, principalmente AB InBev, Heineken e Carlsberg, che esercitano un'influenza significativa attraverso ampie reti di distribuzione globali, portafogli di marchi multilivello che spaziano dal value al super-premium, ed ecosistemi digitali sempre più integrati che integrano rivenditori e grossisti in piattaforme proprietarie di ordinazione e dati. Questi vantaggi strutturali consentono agli operatori leader di gestire i prezzi, ottimizzare il mix di assortimento e difendere la quota di mercato in un contesto di rallentamento della crescita dei volumi.
Nonostante le loro dimensioni, i leader di mercato continuano a subire pressioni competitive da parte dei birrifici artigianali e delle offerte a marchio privato. AB InBev ha registrato un fatturato di 59.8 miliardi di dollari nel 2024, sebbene i volumi consolidati siano diminuiti dell'1.4%, riflettendo la crescente concorrenza in Nord America da parte dei produttori artigianali e in Europa da parte delle private label gestite dai rivenditori. I principali birrifici stanno inoltre sfruttando l'innovazione nei sistemi di confezionamento e spillatura per differenziare la propria offerta e rafforzare le credenziali di sostenibilità. Tra gli esempi figurano il progetto pilota di bicchieri in alluminio di Ball Corporation con Molson Coors per il riciclo a circuito chiuso negli impianti sportivi e l'implementazione di fusti intelligenti dotati di sensori di freschezza da parte di Heineken nei pub europei.
I birrifici di fascia media e regionale stanno rispondendo all'intensità competitiva attraverso strategie mirate incentrate su concentrazione geografica, collaborazioni e flessibilità operativa. Birrifici asiatici come Kirin e Asahi stanno mitigando la stagnazione nei mercati nazionali maturi attraverso partecipazioni incrociate e joint venture nel Sud-Est asiatico. Nel frattempo, le performance ambientali, sociali e di governance (ESG) influenzano sempre di più l'allocazione del capitale degli investitori, favorendo i birrifici con obiettivi di emissione basati sulla scienza e investimenti in energie rinnovabili. Questa tendenza rafforza i vantaggi strutturali per i player a grande capitalizzazione in grado di finanziare le transizioni verso la sostenibilità, consolidando ulteriormente la leadership competitiva nel mercato globale della birra.
Leader del settore della birra
Heineken NV
Anheuser-Busch Inbev SA/NV
Gruppo Carlsberg
Azienda di bevande Molson Coors
Asahi Group Holdings Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Carlsberg Group ha annunciato un accordo di collaborazione commerciale e finanziaria con Sapporo Breweries per la creazione di una joint venture a Singapore, con Sapporo che acquisirà una quota del 25%. L'annuncio rafforza l'accesso alla distribuzione nel Sud-est asiatico e fornisce una piattaforma per lo sviluppo coordinato del marchio in mercati come Hong Kong, Vietnam, Cambogia e Laos.
- Giugno 2026: Heineken ha ufficializzato una collaborazione con Heinz, commercializzando una confezione che univa le birre Heineken al ketchup Heinz. L'iniziativa dimostra come i grandi birrifici stiano utilizzando partnership intersettoriali per generare visibilità nei punti vendita e incrementare la domanda in canali saturi, senza modificare le proprie strategie di produzione.
- Gennaio 2026: United Breweries (Heineken) ha lanciato Kingfisher Smooth in India, aggiungendo una nuova birra forte caratterizzata da un gusto più morbido. Il lancio supporta la segmentazione del portafoglio in un mercato ad alto volume in cui le famiglie di marchi si stanno espandendo con varianti differenziate per conquistare i consumatori più giovani maggiorenni.
Ambito e metodologia
La birra è una bevanda alcolica a base di malto fermentato con lievito e aromatizzata con luppolo. Il mercato della birra è segmentato per tipologia, categoria, canale di distribuzione e area geografica.
La quota di mercato globale della birra è segmentata in base al tipo in lager, ale e altri tipi di prodotto. Il mercato è segmentato in birra standard e premium in base alle categorie e viene fornita anche la quota di mercato della birra per marca. Il segmento dei canali di distribuzione del mercato della birra comprende canali horeca e off-trade. Il mercato è segmentato per area geografica in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
Per ciascun segmento, le dimensioni e le previsioni del mercato della birra sono state effettuate in base al valore in USD.
Per tipo di prodotto
| Ale |
| birra chiara |
| Birra analcolica/a basso contenuto alcolico |
| Altri tipi di birra |
Per Categoria
| Standard |
| Premium |
Per tipo di imballo
| Bottiglie |
| Latte e lattine |
| Altro |
Per canale di distribuzione
| In commercio | |
| Fuori commercio | Negozi di specialità/liquori |
| Altri canali off-trade |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Olanda | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Ale | |
| birra chiara | ||
| Birra analcolica/a basso contenuto alcolico | ||
| Altri tipi di birra | ||
| Per Categoria | Standard | |
| Premium | ||
| Per tipo di imballo | Bottiglie | |
| Latte e lattine | ||
| Altro | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Negozi di specialità/liquori | |
| Altri canali off-trade | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Olanda | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali del mercato della birra e con quale rapidità sta crescendo?
Il mercato della birra è valutato a 0.85 trilioni di dollari nel 2026 e si prevede che raggiungerà 1.09 trilioni di dollari entro il 2031, con un CAGR del 5.16%.
Quale regione è leader nel mercato della birra in termini di fatturato?
L'area Asia-Pacifico rappresenterà il 30.12% del fatturato globale nel 2025 ed è anche la regione in più rapida crescita, con un CAGR del 5.40%.
Perché le lattine stanno guadagnando quote di mercato negli imballaggi della birra?
Le lattine registrano un CAGR del 5.60% perché supportano tassi di riciclaggio più elevati, riducono le emissioni logistiche e soddisfano le esigenze di praticità dei consumatori.
In che modo la premiumizzazione influenza l'industria della birra?
Le linee premium si stanno espandendo a un CAGR del 5.45% poiché i consumatori privilegiano la qualità, gli ingredienti distintivi e la narrazione del marchio, compensando il calo dei volumi nelle categorie standard.


