

Dimensioni e quota di mercato del pane d'api
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
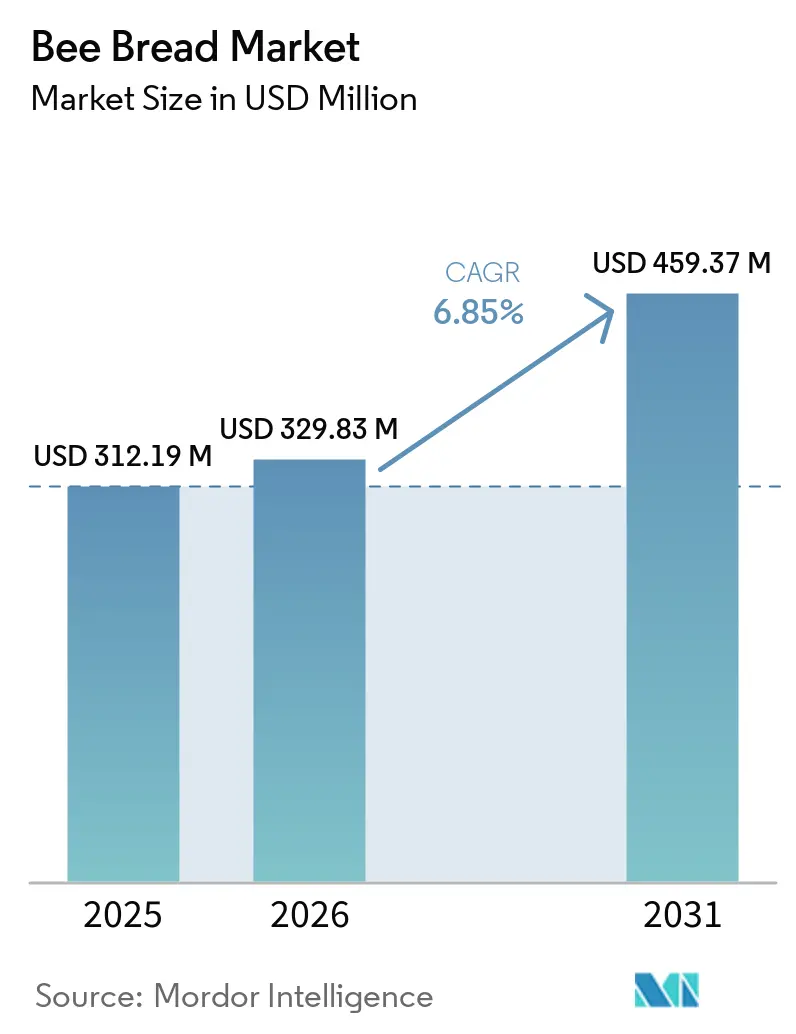
| Dimensione del mercato (2026) | USD 329.83 milioni |
| Dimensione del mercato (2031) | USD 459.37 milioni |
| Tasso di crescita (2026 - 2031) | 6.85% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
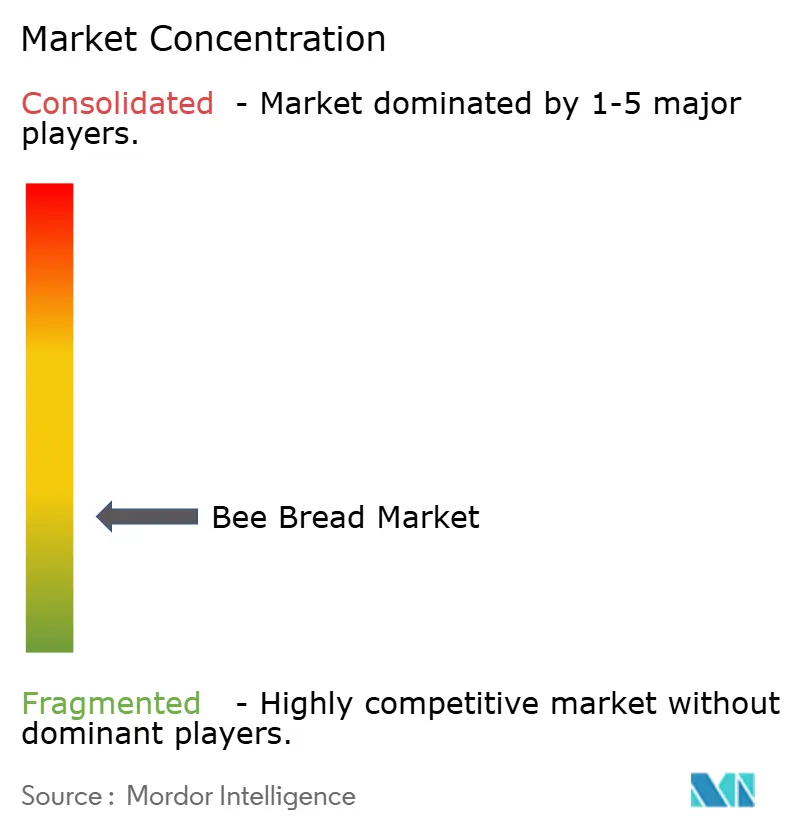
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato del pane d'api a cura di Mordor Intelligence
Il mercato del pane d'api, il cui valore è passato da 312.19 milioni di dollari nel 2025 a 329.83 milioni di dollari nel 2026, dovrebbe raggiungere i 459.37 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.85% nel periodo 2026-2031. La categoria si sta evolvendo da prodotto di nicchia per l'apiterapia a ingrediente più ampio per integratori alimentari e alimenti funzionali. La fermentazione supporta questa transizione migliorando l'accesso ai nutrienti contenuti nella parete del polline. La familiarità dei consumatori con gli integratori offre ai produttori un pubblico consolidato per prodotti che forniscono informazioni chiare sulla qualità e sulla provenienza. Il mercato del pane d'api dipende da una fornitura limitata a livello di alveare, il che rende la raccolta, i test e la tracciabilità costanti priorità competitive fondamentali. I produttori che documentano i processi di fermentazione e la composizione bioattiva sono in una posizione migliore per servire i rivenditori di fascia alta e gli acquirenti di ingredienti. La crescente domanda di ingredienti multifunzionali di origine naturale sta inoltre incoraggiando i produttori a incorporare il pane d'api in polveri standardizzate, capsule e formulazioni di alimenti funzionali. Questo cambiamento sta aumentando l'importanza delle tecnologie di lavorazione scalabili che preservano le caratteristiche nutrizionali e bioattive del prodotto, migliorando al contempo la uniformità tra i lotti commerciali.
Punti chiave del rapporto
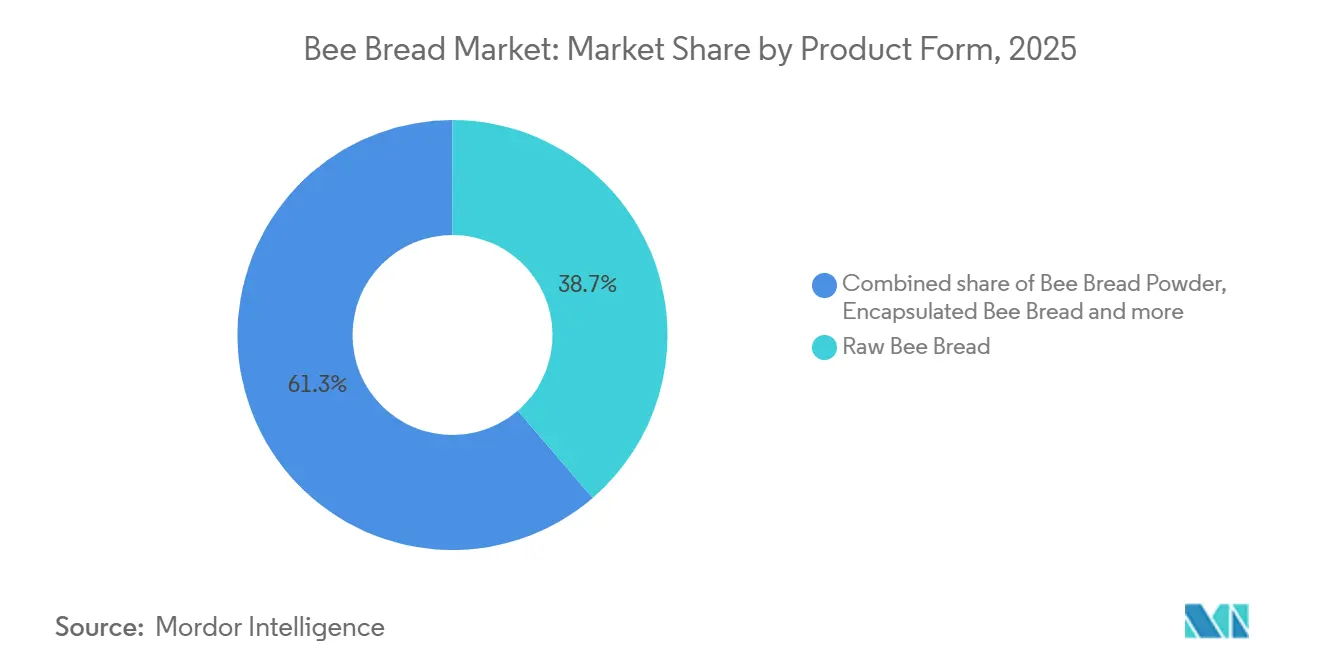
- Per tipologia di prodotto, il pane d'api crudo ha dominato il mercato con una quota del 38.70% nel 2025, mentre si prevede che il pane d'api incapsulato registrerà il CAGR (tasso di crescita annuale composto) più elevato, pari al 7.85%, nel periodo 2026-2031.
- Per sua natura, l'agricoltura convenzionale ha mantenuto una quota del 72.10% nel 2025, mentre si prevede che l'agricoltura biologica crescerà a un tasso annuo composto dell'8.15% fino al 2031.
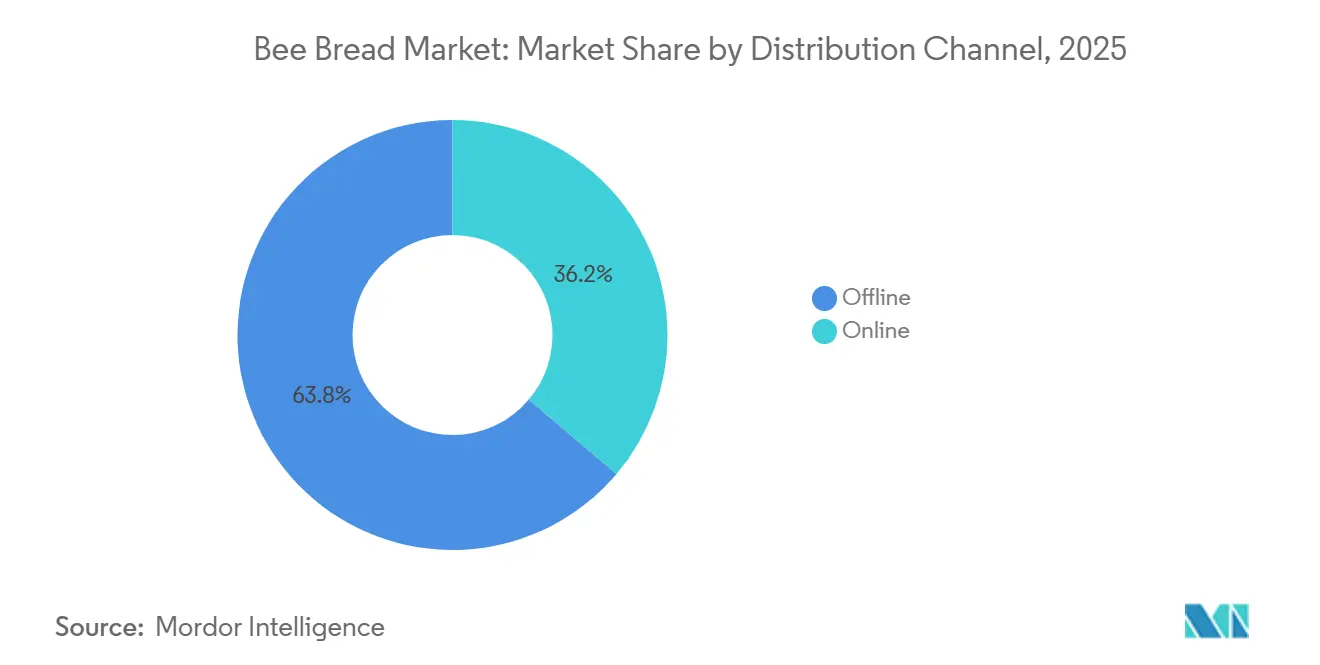
- Per canale di distribuzione, quello offline ha dominato il mercato con una quota del 63.82% nel 2025, mentre si prevede che quello online registrerà il CAGR più rapido, pari al 7.92%, nel periodo 2026-2031.
- Dal punto di vista geografico, nel 2025 il Nord America ha dominato il mercato del pane d'api con una quota del 38.78%, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.71% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del pane d'api
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di alimenti naturali e funzionali | + 2.1% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Aumento della domanda di ingredienti ricchi di antiossidanti | + 1.2% | A livello globale, con particolare attenzione al Nord America e all'Asia-Pacifico. | Medio termine (2-4 anni) |
| Benefici nutrizionali del polline d'api fermentato | + 1.0% | Diffusione globale, più forte nelle aree con un elevato livello di conoscenza scientifica degli integratori. | A lungo termine (≥ 4 anni) |
| Espansione delle applicazioni nutraceutiche e di prevenzione e benessere. | + 0.9% | Globale, con la più rapida adozione in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Interesse commerciale per i prodotti delle api senza pungiglione e per la meliponicoltura. | + 0.5% | Asia-Pacifico, con ripercussioni in Sud America, Medio Oriente e Africa. | A lungo termine (≥ 4 anni) |
| Valorizzazione dei prodotti apistici di specialità | + 0.4% | Nord America ed Europa occidentale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di alimenti naturali e funzionali
I consumatori sono sempre più alla ricerca di alimenti e integratori che offrano benefici per la salute che vadano oltre la nutrizione di base. Il pane d'api risponde a questa preferenza perché la fermentazione in alveare modifica la matrice del polline e può migliorarne la disponibilità di nutrienti. Una revisione del 2025 pubblicata su Animal Biology ha riportato una maggiore disponibilità di aminoacidi liberi, vitamine del gruppo B e altri composti bioattivi dopo che la fermentazione ha indebolito l'esina del polline.[1]Fonte: Animal Biology, " Fermentazione microbica del pane d'api", aminbiol.com.uaQuesta differenziazione consente al mercato del pane d'api di competere con i prodotti a base di polline grezzo all'interno dei portafogli di alimenti funzionali. Il Council for Responsible Nutrition ha riferito che il 77% degli adulti statunitensi ha utilizzato integratori alimentari nel 2025, supportando un'ampia potenziale base di consumatori. I produttori possono rafforzare la fiducia degli acquirenti divulgando l'ubicazione degli alveari, le fonti floreali, le condizioni di fermentazione e i risultati dei test sui lotti.
Aumento della domanda di ingredienti ricchi di antiossidanti
L'interesse per gli ingredienti antiossidanti sostiene la domanda di pane d'api con contenuto fenolico e profili antiossidanti verificati. Lo studio ha riportato un'attività antiossidante FRAP compresa tra 17.778 e 49.752 μmol FeSO4·7H2O / g, evidenziando gli effetti della provenienza floreale e delle condizioni di raccolta. Uno studio sui topi del 2025 ha rilevato che l'integrazione con pane d'api a 500 mg/kg di peso corporeo ha ridotto i livelli di disolfuro e migliorato l'equilibrio tiolo/disolfuro nei topi obesi. Il mercato del pane d'api può trarre vantaggio dall'utilizzo da parte dei fornitori di metodi come il 2,2-difenil-1-picrilidrazile (DPPH), il potere antiossidante riducente del ferro (FRAP) e la cromatografia liquida ad alta prestazione (HPLC) per fornire una documentazione misurabile del prodotto. Tali test possono supportare l'approvvigionamento degli ingredienti da parte dei produttori di alimenti funzionali che richiedono certificati di analisi.
Vantaggi nutrizionali del polline d'api fermentato
La distinzione tra pane d'api fermentato e polline d'api crudo sta diventando sempre più importante per il posizionamento del prodotto. Uno studio di co-fermentazione del 2026 pubblicato da MDPI, utilizzando Lactobacillus plantarum, ha riportato un tasso di rottura della parete cellulare del 67.57% in condizioni intestinali simulate.[2]Fonte: MDPI, "Miglioramento del valore nutrizionale e della bioattività del polline d'api", mdpi.comLo studio ha inoltre registrato un'attività di scavenging dei radicali DPPH pari al 77.46% e un'inibizione dell'ialuronidasi pari al 37.38%. La ricerca sui lieviti isolati dal pane d'api ha identificato caratteristiche probiotiche e un'attività antiossidante superiore del 70% rispetto allo standard commerciale del Codex tra i ceppi testati. Questi risultati forniscono al mercato del pane d'api una base scientifica per posizionare la fermentazione come caratteristica del prodotto, anziché affidarsi esclusivamente alle affermazioni di naturalità del prodotto. Supportano inoltre il potenziale utilizzo futuro del pane d'api in formati di integratori probiotici e postbiotici.
Espansione delle applicazioni nutraceutiche e di prevenzione e benessere.
Il pane d'api può essere incorporato in formulazioni che favoriscono la salute intestinale e offrono benefici antiossidanti. Queste applicazioni si allineano con i formati di integratori multifunzionali che rispondono a molteplici esigenze di benessere in un unico prodotto. Le abitudini di spesa dei consumatori nel mercato statunitense degli integratori alimentari biologici indicano un segmento premium a cui i prodotti a base di pane d'api certificato possono rivolgersi. Il mercato del pane d'api può anche soddisfare la domanda dei consumatori interessati alla nutrizione sportiva e all'invecchiamento sano attraverso polveri, formati microincapsulati, spray e prodotti combinati. L'uso regolare di integratori per il supporto immunitario e la salute intestinale supporta ulteriormente queste applicazioni. La crescente preferenza dei consumatori per gli integratori multifunzionali crea inoltre opportunità per posizionare il pane d'api come ingrediente naturale premium dai molteplici benefici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Raccolta e offerta commerciale limitate | -1.1% | Globale, più acuto in Nord America e in Europa occidentale | A breve termine (≤ 2 anni) |
| Elevata variabilità nella composizione nutrizionale e bioattiva | -0.6% | Global | Medio termine (2-4 anni) |
| Mancanza di standard di qualità internazionali ampiamente accettati | -0.7% | A livello globale, con una gravità particolarmente elevata nei corridoi commerciali dei mercati emergenti. | A lungo termine (≥ 4 anni) |
| Preoccupazioni relative alla sicurezza alimentare e alle allergie | -0.4% | Nord America ed Europa, dove il controllo normativo è più elevato | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Raccolta limitata e scarsa offerta commerciale.
L'offerta commerciale rimane limitata, poiché ogni colonia di api produce solo 0.5-2 kg di pane d'api all'anno. Uno studio del 2025 del Multidisciplinary Digital Publishing Institute (MDPI) sulla produzione di pane d'api ha rilevato che questo volume è significativamente inferiore ai 13-27 kg di miele prodotti dallo stesso alveare. La raccolta del pane d'api richiede ai produttori di rimuoverlo dal favo e separarlo dalla cera d'api, aumentando il fabbisogno di manodopera e attrezzature. Queste limitazioni dell'offerta giustificano prezzi al dettaglio elevati, soprattutto in Europa occidentale e Nord America. Limitano inoltre la capacità del mercato del pane d'api di aumentare i volumi di produzione semplicemente aggiungendo alveari. I produttori necessitano quindi di sistemi di raccolta che preservino la qualità del prodotto migliorando al contempo il recupero dei granuli vendibili. Di conseguenza, il miglioramento dell'efficienza di estrazione e delle pratiche di raccolta a livello di alveare sarà fondamentale per espandere l'offerta commerciale senza compromettere la salute delle colonie o la qualità del prodotto.
Elevata variabilità nella composizione nutrizionale e bioattiva
La composizione del pane d'api varia in base alla flora locale, alla stagione, alla geografia e alle condizioni meteorologiche. Uno studio del 2025 sugli apiari polacchi ha rilevato significative variazioni annuali nella composizione fenolica, sebbene tutti i campioni analizzati abbiano mostrato un'attività antiossidante superiore al 90%. Questa variabilità complica l'utilizzo di dichiarazioni fisse in etichetta e specifiche degli ingredienti pluriennali da parte dei grandi produttori di integratori. I fornitori sprovvisti di analisi di laboratorio potrebbero riscontrare lacune nella documentazione quando si rivolgono ad acquirenti istituzionali. Pertanto, il mercato del pane d'api necessita di protocolli analitici standardizzati e ripetibili e di registrazioni a livello di lotto per ridurre i rischi percepiti di approvvigionamento. Gli standard di qualità possono anche affrontare le problematiche relative alla sicurezza alimentare e agli allergeni nei mercati soggetti a un rigoroso controllo normativo. Una maggiore standardizzazione consentirebbe ai produttori di mantenere specifiche di prodotto coerenti tra le diverse regioni di approvvigionamento e i cicli di produzione, favorendo una più ampia adozione da parte delle grandi aziende alimentari e di integratori.
Analisi del segmento
Per tipologia di prodotto: i prodotti grezzi sono in testa, mentre l'incapsulamento favorisce una crescita più rapida.
Nel 2025, il pane d'api crudo rappresentava il 38.70% della quota di mercato del pane d'api, risultando la forma di prodotto leader. Gli acquirenti apprezzano spesso il suo legame visibile con le pratiche tradizionali dell'alveare. I consumatori di alimenti biologici e naturali associano comunemente la lavorazione limitata all'integrità del prodotto, alla provenienza familiare e alla possibilità di valutare i prodotti in base alle informazioni sull'origine. La polvere di pane d'api è ideale per i formulisti che necessitano di dosaggi flessibili, facile miscelazione e compatibilità con frullati, bevande e prodotti proteici. Si prevede che il pane d'api incapsulato crescerà a un CAGR del 7.85% durante il periodo di previsione, trainato dalla domanda di porzioni standardizzate, maggiore praticità d'uso e prodotti adatti ai canali farmaceutici e di vendita al dettaglio di integratori alimentari.
Le tecnologie di microincapsulazione supportano il mercato dei formati di pane d'api incapsulato, proteggendo i componenti bioattivi sensibili durante la manipolazione e l'utilizzo. Uno studio del 2024 ha rilevato che l'incapsulamento con nanoparticelle di chitosano ha preservato le proprietà antimicrobiche e antiossidanti del pane d'api nelle condizioni testate.[3]Fonte: Tandem Online, "Rapporto sui prodotti grezzi", tandfonline.comQuesta capacità rende i prodotti incapsulati più adatti agli integratori, dove un rilascio affidabile è importante sia per i marchi che per i consumatori. Gli estratti liquidi e le forme topiche rimangono formati di prodotto più piccoli, utilizzati principalmente in ambito cosmetico e dermatologico. Rispetto alle materie prime, le polveri e i formati incapsulati offrono alle aziende percorsi più chiari per il dosaggio standardizzato, i test sui prodotti, l'inserimento nelle farmacie e la progettazione degli studi clinici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per sua natura: i prodotti convenzionali dominano, mentre i prodotti biologici si affermano più rapidamente.
Nel 2025, il pane d'api convenzionale rappresentava il 72.10% della quota di mercato, a testimonianza della sua maggiore disponibilità geografica e dei prezzi più bassi rispetto ai prodotti biologici certificati. Si prevede che il pane d'api biologico crescerà a un tasso annuo composto (CAGR) dell'8.15% dal 2026 al 2031. Le diciture "biologico" attraggono gli acquirenti che apprezzano il controllo dei residui di pesticidi, la verifica della provenienza e le pratiche di produzione documentabili dall'apiario al prodotto finito.
La produzione biologica si scontra con diversi vincoli pratici, tra cui le restrizioni relative all'ubicazione degli apiari, all'utilizzo dei terreni circostanti e al rispetto dei requisiti di certificazione. Gli apiari devono operare in aree che soddisfino gli standard biologici, il che può limitare la disponibilità di siti idonei e la capacità produttiva. Questi requisiti possono limitare l'offerta locale in tutto il Nord America, spingendo produttori e trasformatori a fare maggiore affidamento su materie prime certificate importate per soddisfare la domanda. Nell'Unione Europea, i piani strategici nazionali della Politica Agricola Comune (PAC) sostengono interventi a favore dell'apicoltura volti a rafforzare il settore e a facilitare la transizione nelle regioni produttrici. L'Unione Europea destina annualmente all'apicoltura un bilancio di 60 milioni di euro a sostegno di queste iniziative.
Per canale di distribuzione: il commercio al dettaglio offline è in testa, mentre le vendite online crescono più rapidamente.
Nel 2025, i canali offline rappresentavano il 63.82% della quota di mercato del pane d'api, con negozi di alimenti biologici, farmacie, rivenditori specializzati in apicoltura e ipermercati come punti di accesso consolidati per i consumatori. Questi punti vendita rimangono importanti per i consumatori che preferiscono ispezionare prodotti sconosciuti prima dell'acquisto e consultare il personale del negozio in merito all'uso, alla forma e alla provenienza del prodotto. Si prevede che i canali online cresceranno a un tasso annuo composto (CAGR) del 7.92% fino al 2031. Le vetrine digitali offrono ai marchi più spazio rispetto alle etichette sugli scaffali per comunicare informazioni su fermentazione, tracciabilità, applicazioni del prodotto e documentazione a supporto a livello di lotto. Attraverso siti web di vendita diretta al consumatore, i partecipanti al mercato del pane d'api possono collegare ogni prodotto al suo alveare, alla fonte floreale e ai registri di analisi.
I canali online possono anche fornire certificati di analisi con link a codici QR che coprono l'attività antiossidante, la carica microbiologica e il contenuto di metalli pesanti. I modelli di abbonamento offrono ai marchi l'opportunità di fidelizzare i consumatori dopo gli acquisti di prova iniziali. Le piattaforme B2B possono mettere in contatto i formulisti nutraceutici direttamente con i produttori certificati, riducendo potenzialmente la dipendenza dagli intermediari di distribuzione tradizionali. Sebbene queste piattaforme possano migliorare la trasparenza dei prezzi, richiedono ai fornitori di mantenere una documentazione coerente. I contenuti digitali possono anche supportare prezzi premium fornendo dettagli chiari sul prodotto, difficili da comunicare nei punti vendita fisici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
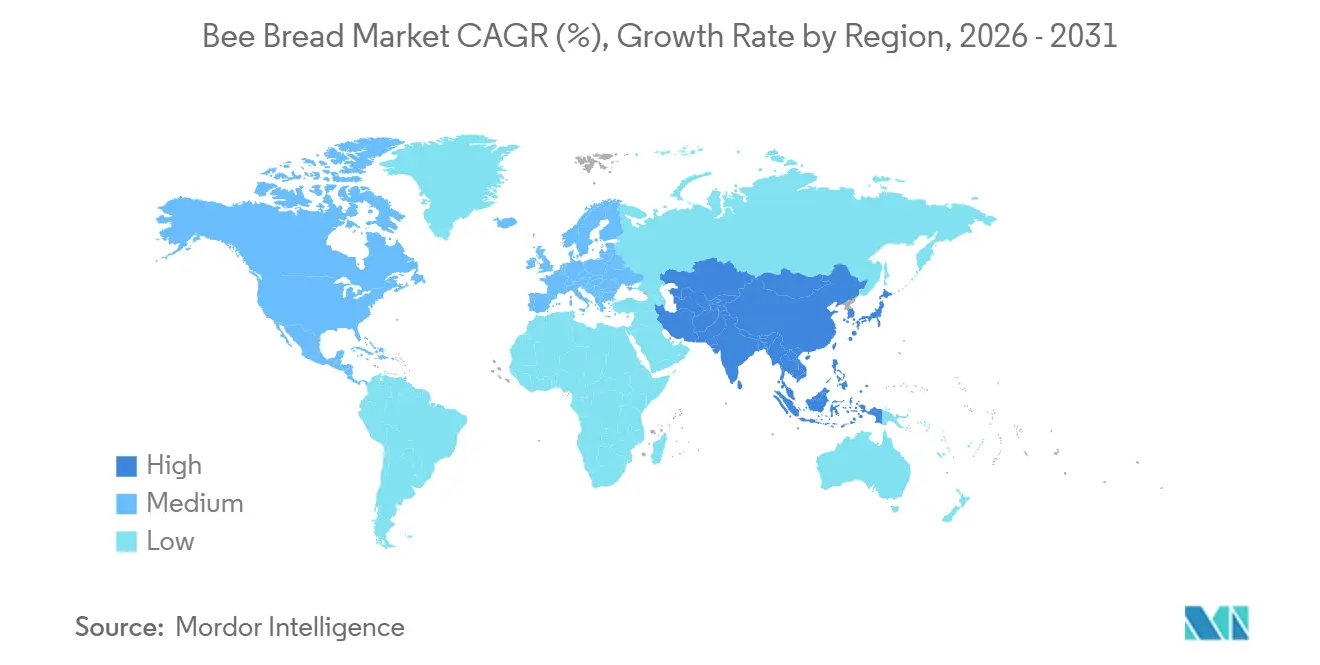
Nel 2025, il Nord America rappresentava il 38.78% della quota di mercato del pane d'api, grazie a un ecosistema consolidato di integratori alimentari presente in farmacie, catene di negozi di alimenti biologici, negozi specializzati e piattaforme di e-commerce. Gli Stati Uniti detenevano la quota maggiore della domanda regionale, in particolare per i formati in capsule e polvere utilizzati in prodotti per il supporto immunitario e la salute intestinale. Il Canada si sta affermando come contributore secondario alla crescita, in quanto i marchi di prodotti naturali per la salute che vendono direttamente al consumatore integrano il pane d'api nelle loro linee di prodotti benessere di alta gamma.
L'Europa detiene una posizione produttiva significativa, in particolare Lituania, Lettonia, Polonia e Romania, che forniscono materie prime ai canali specializzati nel settore della salute in diversi mercati. Belgio, Germania, Francia e Regno Unito rappresentano mercati di consumo chiave per i prodotti biologici e di alta qualità. Le linee guida dell'Unione Europea richiedono informazioni dettagliate sulla sicurezza per le innovazioni nel settore dei prodotti dell'apicoltura che entrano nella regione. Il mercato del pane d'api trae vantaggio quando i fornitori affermati soddisfano questi requisiti di qualità con una documentazione completa a livello di lotto e sulla sicurezza.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 7.71% fino al 2031, diventando così la regione a più rapida crescita. Cina, India e Giappone rappresentano i principali motori della domanda, mentre il Sud-est asiatico si sta affermando sia come regione di approvvigionamento che come mercato di consumo. L'aumento dei redditi e la maggiore consapevolezza dei benefici dell'apiterapia stanno sostenendo la domanda di prodotti di benessere di alta qualità derivati dalle api in tutta la regione. Il Sud America e il Medio Oriente e l'Africa rimangono settori più piccoli in termini di fatturato; tuttavia, Brasile, Egitto, Turchia, Arabia Saudita ed Emirati Arabi Uniti offrono opportunità di approvvigionamento e distribuzione.
Panorama competitivo
Il mercato del pane d'api rimane frammentato tra apiari regionali e marchi specializzati in integratori alimentari. Bee Baltic, Medaus Namai, Bryła Miodu, API produktai e Makoshen Bee Bread competono basandosi sull'origine del prodotto, sulla qualità e sui rapporti diretti con i consumatori. La loro limitata portata globale riduce la capacità di una singola azienda di influenzare i prezzi nell'intero settore. La certificazione e la documentazione analitica sono diventate elementi di differenziazione fondamentali rispetto ai fornitori che non sono in grado di verificare la composizione o la tracciabilità del prodotto. Questa struttura favorisce le aziende che riescono a dimostrare una qualità costante, mantenendo al contempo le caratteristiche di approvvigionamento locale apprezzate da molti acquirenti.
BEE&YOU è tra gli operatori più verticalmente integrati nel più ampio settore dei prodotti delle api. Il suo portafoglio comprende propoli, pappa reale, miele e pane d'api, e l'azienda registra vendite in oltre 37 paesi. A giugno 2026, l'azienda ha presentato uno spray nasale a base di propoli, registrato presso la FDA e disponibile senza prescrizione medica, dimostrando una possibile strada per l'integrazione delle tecnologie dei prodotti delle api in formati di prodotto più regolamentati. I fornitori possono inoltre differenziare la propria offerta combinando il pane d'api con probiotici o adattogeni. Le partnership di distribuzione con le farmacie e la validazione da parte di laboratori terzi possono aiutare i marchi a raggiungere consumatori e acquirenti di ingredienti che richiedono garanzie formali di qualità.
La conformità normativa può offrire un vantaggio alle aziende in grado di finanziare la documentazione relativa a sicurezza, fermentazione e tracciabilità. Le linee guida dell'Autorità europea per la sicurezza alimentare (EFSA) sui nuovi alimenti (Novel Food) aumentano il valore dei dossier di prodotto dettagliati per le innovazioni rilevanti. Le aziende che soddisfano i requisiti di produzione europei e nordamericani possono soddisfare sia la domanda dei consumatori che quella del mercato business-to-business. La concorrenza si concentrerà probabilmente sulla qualità verificata, sull'affidabilità della fornitura e sui formati di prodotto adatti ai canali di distribuzione regolamentati.
Leader del settore del pane d'api
-
Bee Baltic
-
Primal Eats
-
Bienenherz GmbH
-
Industrie del miele di Aravali
-
Ape e tu
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Un produttore bulgaro di pane d'api, polline, pappa reale e propoli ha aperto un'opportunità nell'ambito dell'Enterprise Europe Network per accordi commerciali con distributori, grossisti, rivenditori e partner industriali. L'azienda offre produzione a marchio privato e soluzioni di confezionamento personalizzate.
- Luglio 2025: Un produttore turco di perga (pane d'api), propoli, pappa reale e apilarnil ha cercato accordi commerciali e di fornitura internazionali e ha ampliato la propria rete di distribuzione. L'azienda gestiva uno stabilimento certificato ISO 22000:2018 e si riforniva di prodotti apistici da regioni di alta quota in tutta la Turchia.
- Luglio 2021: Rosita ha lanciato Rosita Bee Bread, un prodotto a base di polline d'api selvatico, crudo e fermentato con metodo lattofermentativo, prodotto dalle api Apis dorsata in India. Il lancio ha posizionato il pane d'api come un superfood funzionale di alta qualità, differenziandolo per il suo processo di fermentazione naturale nell'alveare.
Ambito del rapporto sul mercato globale del pane d'api
Il pane d'api è un prodotto apiario fermentato naturalmente, ottenuto quando le api raccolgono il polline, lo mescolano con nettare, miele ed enzimi e lo conservano nelle celle del favo per la fermentazione.
Il mercato del pane d'api è segmentato per forma del prodotto, natura, canale di distribuzione e area geografica. Per forma del prodotto, il mercato è segmentato in pane d'api crudo, pane d'api in polvere, pane d'api incapsulato e altri. Per natura, il mercato è segmentato in biologico e convenzionale. Per canale di distribuzione, il mercato è segmentato in online e offline. In base all'area geografica, il mercato è classificato in Nord America, Europa, Sud America, Asia-Pacifico e Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD).
| Pane crudo alle api |
| Polvere di pane d'api |
| Pane d'api incapsulato |
| Altro |
| Organic |
| Convenzionale |
| Online |
| disconnesso |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Egitto | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per modulo prodotto | Pane crudo alle api | |
| Polvere di pane d'api | ||
| Pane d'api incapsulato | ||
| Altro | ||
| Dalla natura | Organic | |
| Convenzionale | ||
| Per canale di distribuzione | Online | |
| disconnesso | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Egitto | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e previste del mercato del pane d'api e qual è il suo tasso di crescita?
Il mercato del pane d'api aveva un valore di 312.19 milioni di dollari nel 2025 e si prevede che crescerà da 329.83 milioni di dollari nel 2026 a 459.37 milioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 6.85% nel periodo 2026-2031.
Quale forma di prodotto deteneva la quota maggiore del mercato del pane d'api nel 2025?
Il pane crudo d'api è stato il segmento di prodotto leader, rappresentando il 38.70% della quota di mercato nel 2025.
Quale segmento del settore naturalistico ha dominato il mercato del pane d'api nel 2025?
Nel 2025, il segmento convenzionale ha dominato il mercato con una quota del 72.10%.
Quale canale di distribuzione ha detenuto la maggiore quota di mercato nel 2025?
Nel 2025, il canale di distribuzione offline deteneva la quota maggiore, rappresentando il 63.82% del mercato del pane d'api.
Quale regione ha dominato il mercato del pane d'api nel 2025?
Il Nord America rappresentava il mercato regionale più grande, con una quota di mercato del 38.78% nel 2025.


