

Dimensioni e quota del mercato della biancheria da letto
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 153.12 miliardo di dollari |
| Dimensione del mercato (2031) | 205.05 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.01% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della biancheria da letto di Mordor Intelligence
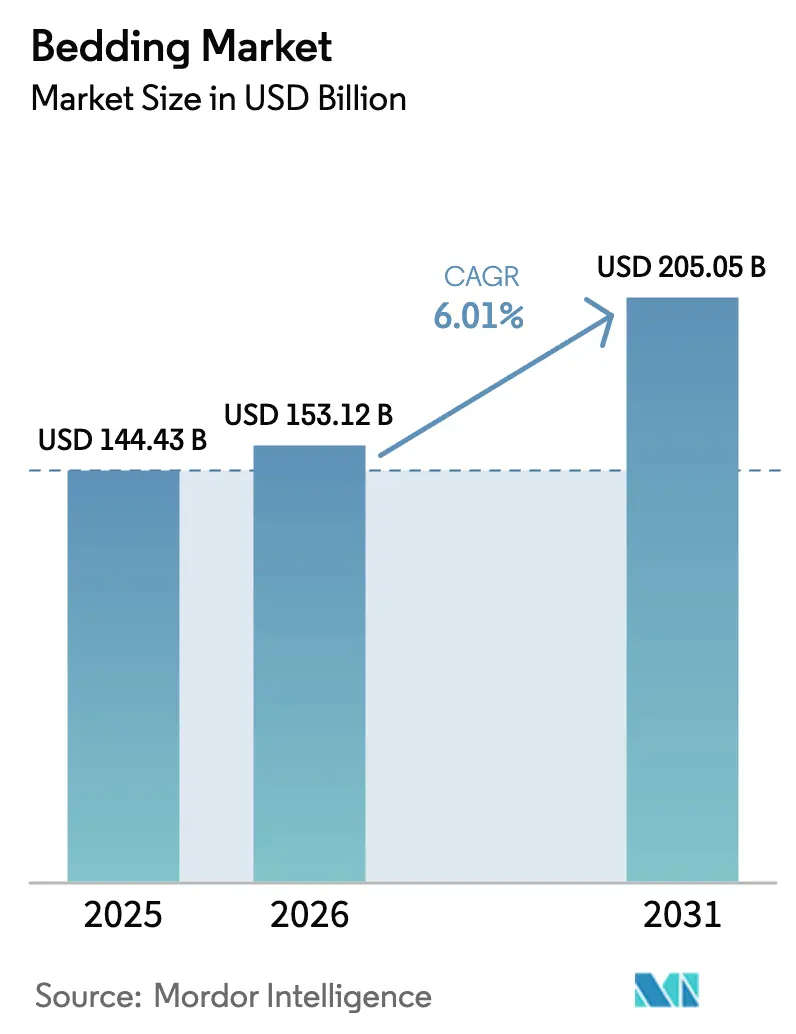
Si prevede che le dimensioni del mercato della biancheria da letto cresceranno da 144.43 miliardi di dollari nel 2025 a 153.12 miliardi di dollari nel 2026 e si prevede che raggiungeranno i 205.05 miliardi di dollari entro il 2031 con un CAGR del 6.01% nel periodo 2026-2031. Un calo del 12.86% su base annua dei prezzi del cotone a 0.6182 dollari per libbra entro novembre 2025 ha ridotto la pressione sui costi degli input e ha sottolineato la resilienza del mercato della biancheria da letto alla volatilità delle materie prime che spesso erode i margini nelle categorie tessili [1] Cotton Ginners Association, “Volatile Cotton Prices and Trade Policy Impacts,” cottongins.org, cottongins.org . La crescita nel settore della biancheria da letto riflette un cambiamento della domanda verso un comfort di alta qualità, la trasparenza sull'origine dei materiali e le certificazioni di sostenibilità, man mano che le abitudini di acquisto e di consumo maturano nel 2026. Le norme sulla responsabilità estesa del produttore e le restrizioni sui PFAS stanno accelerando i cicli di rinnovamento dei prodotti e le modifiche di design, che supportano la crescita del valore anche nelle sottocategorie sensibili al prezzo. Le dinamiche competitive si sono intensificate dopo che Tempur Sealy ha completato l'acquisizione di Mattress Firm nel febbraio 2025, creando un'entità con un maggiore controllo omnicanale e una base di vendita diretta al consumatore più ampia, che sta plasmando le aspettative in termini di prezzi, assortimento e servizio nell'intero mercato della biancheria da letto. Queste condizioni pongono il mercato in una posizione favorevole per una costante espansione del valore, poiché i marchi affermati e i fornitori su larga scala adattano i portafogli, i sistemi di conformità e la distribuzione alle nuove normative e ai percorsi del cliente in continua evoluzione.
Punti chiave del rapporto
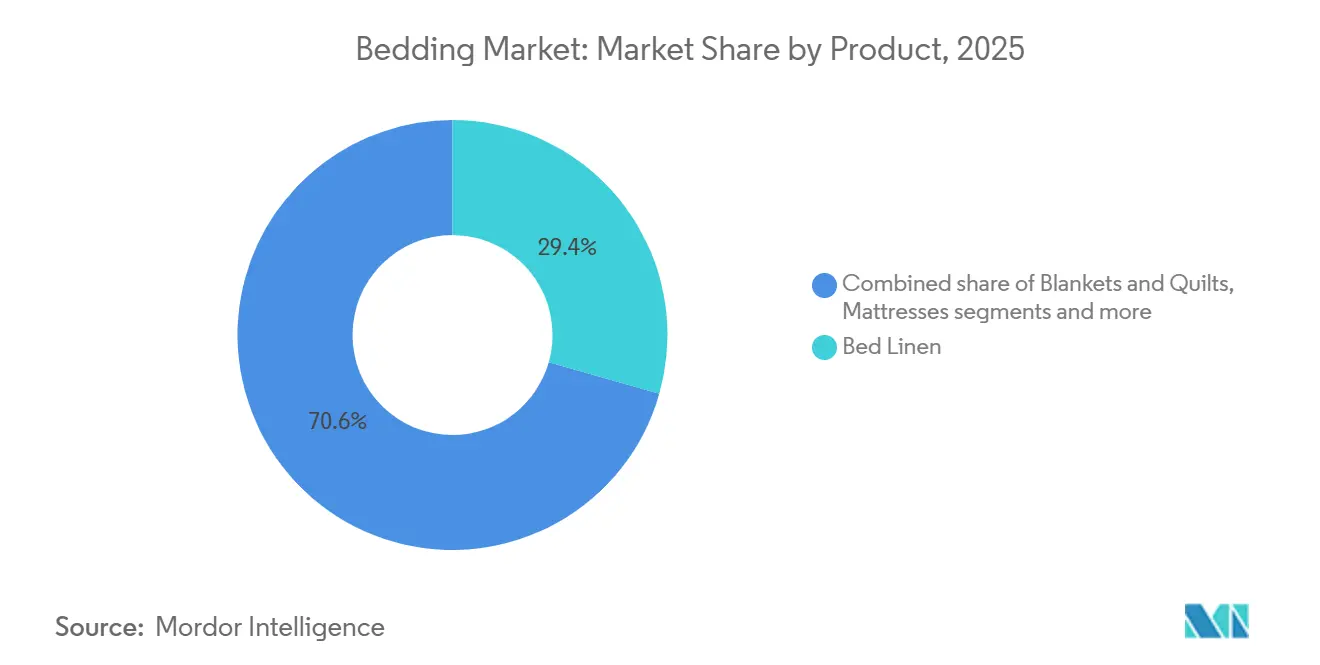
- Per categoria di prodotto, la biancheria da letto ha dominato il mercato con il 29.35% della quota di mercato nel 2025, mentre si prevede che i coprimaterassi e i coprimaterassi cresceranno a un CAGR del 7.14% entro il 2031.
- Per quanto riguarda gli utenti finali, nel 2025 il settore residenziale deteneva il 73.65% della quota di mercato dei materassi, mentre si prevede che gli utenti finali commerciali cresceranno a un tasso annuo composto del 6.88% fino al 2031.
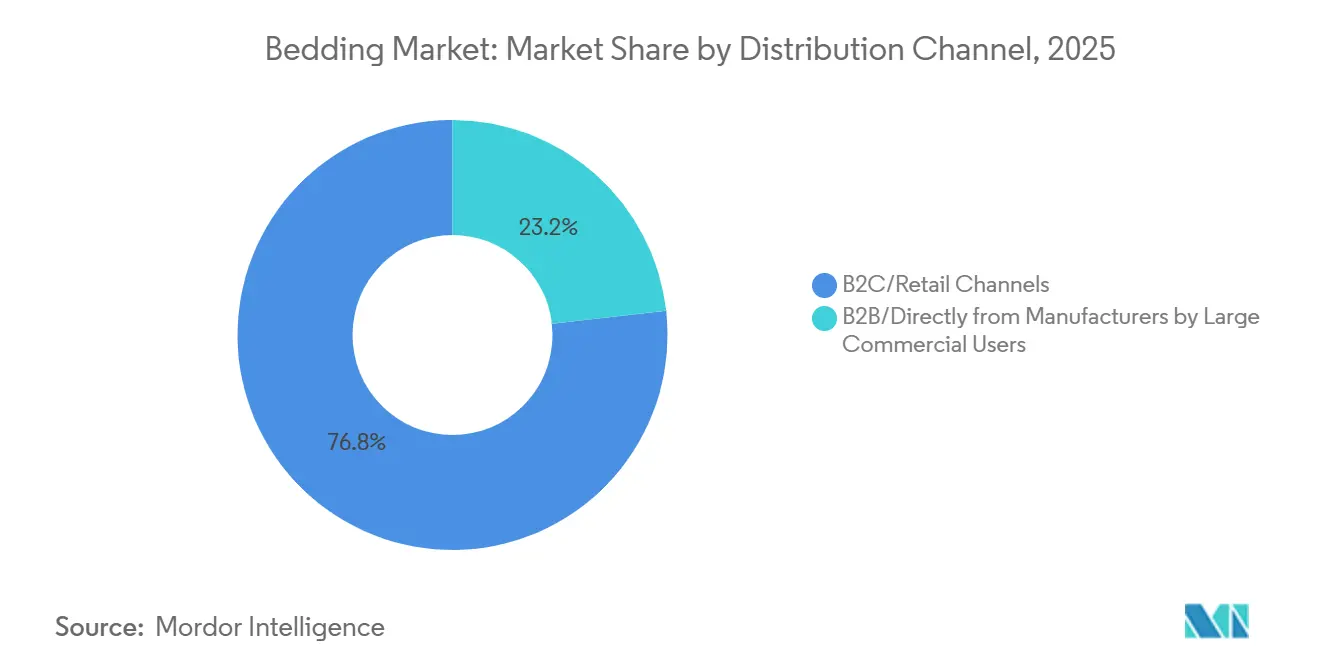
- Per canale di distribuzione, nel 2025 la vendita al dettaglio B2C deteneva il 76.80% della quota di mercato della biancheria da letto, mentre si prevede che il B2C online crescerà a un tasso annuo composto del 7.92% fino al 2031.
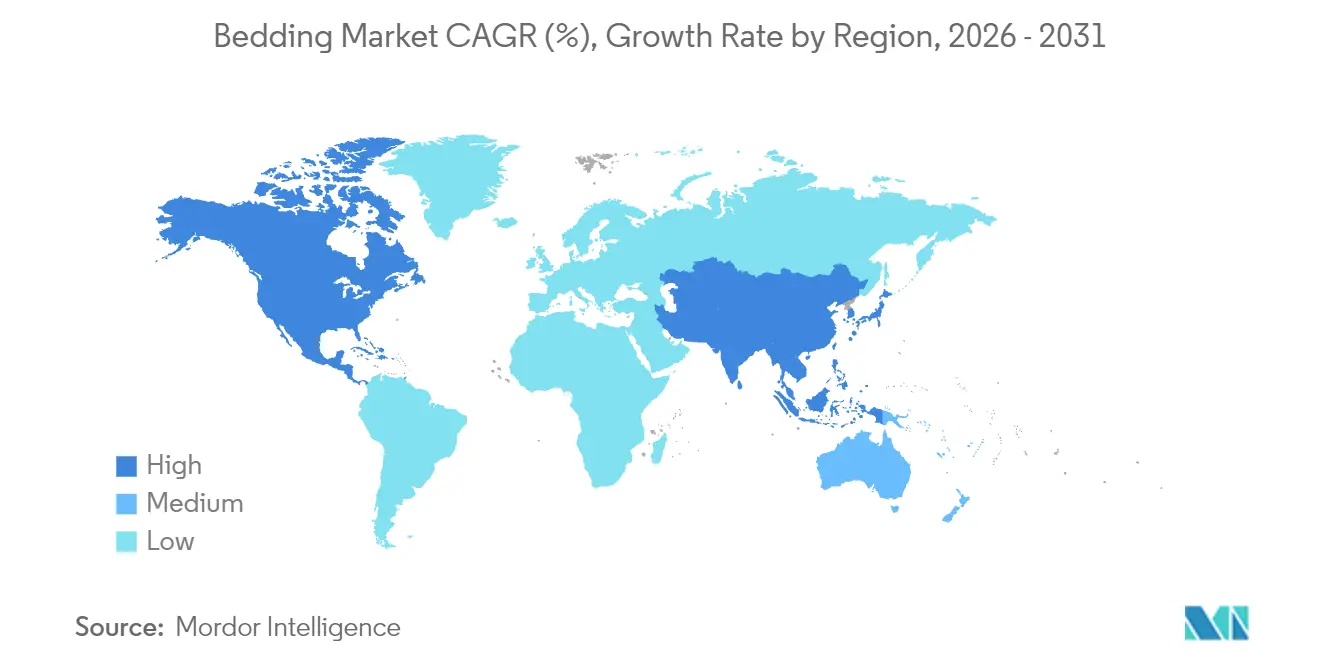
- Dal punto di vista geografico, il Nord America deteneva la quota di mercato maggiore nel settore della biancheria da letto nel 2025, con il 32.60%, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.05% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della biancheria da letto
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'e-commerce e la penetrazione DTC stanno aumentando l'accesso, l'assortimento e la trasparenza dei prezzi | + 1.2% | Diffusione globale, con Nord America e Asia-Pacifico in testa all'adozione. | A breve termine (≤ 2 anni) |
| Cicli di ristrutturazione nel settore alberghiero e sanitario che sostengono la sostituzione della biancheria da letto B2B | + 0.9% | Nord America e UE, Medio Oriente, in accelerazione | Medio termine (2-4 anni) |
| Premiumizzazione e aggiornamenti per la salute del sonno (raffreddamento, ergonomia, funzioni intelligenti) | + 1.4% | Nord America, Europa occidentale e mercati sviluppati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Aumento della domanda di tessuti sostenibili certificati (biologici, riciclati, tracciabili) | + 0.8% | L'UE è all'avanguardia con GOTS/OEKO-TEX, mentre Nord America e Asia-Pacifico la stanno raggiungendo. | A lungo termine (≥ 4 anni) |
| Riformulazione senza PFAS che accelera il rinnovamento del prodotto e alternative certificate | + 0.7% | California, New York, l'UE, inclusi Danimarca e Francia, e l'espansione in Canada e nel Regno Unito. | A breve termine (≤ 2 anni) |
| L'implementazione dei sistemi EPR per i materassi sta accelerando le partnership per la sostituzione e il ritiro dei prodotti. | + 0.6% | California, Connecticut, Rhode Island e Oregon negli Stati Uniti, e in tutta l'UE entro il 2028 | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
E-commerce e penetrazione DTC: aumento dell'accesso, dell'assortimento e della trasparenza dei prezzi
Il mercato della biancheria da letto si sta spostando verso modelli di vendita diretta al consumatore e di e-commerce che semplificano la ricerca e riducono i margini di profitto tradizionali, un tempo legati alla negoziazione in negozio. I canali di vendita diretta al consumatore e di e-commerce generano ora oltre 15 miliardi di dollari all'anno nel mercato globale della biancheria da letto, rappresentando circa il 25% delle vendite totali di materassi. I player online-first hanno normalizzato prezzi trasparenti, informazioni sui materiali e politiche di reso, spingendo i player storici ad adottare specifiche più chiare e assortimenti coerenti [2] CSIL, “E-commerce in the Mattress Industry 2020-2025 | CSIL Report,” CSIL, worldfurnitureonline.com . I consumatori ora confrontano più marchi con meno clic, un comportamento che riduce gli attriti e incoraggia l'acquisto di funzionalità premium quando le storie di valore sono ben presentate. Le mosse omnicanale dei marchi di grandi dimensioni supportano questi cambiamenti, comprese le reti di negozi che fungono anche da hub dell'ultimo miglio e centri esperienziali per i prodotti ad alto coinvolgimento nel mercato della biancheria da letto. La piattaforma Somnigroup, creata nel 2025, ha conferito a Tempur Sealy un maggiore controllo sui punti di contatto digitali e fisici, innalzando il livello di disponibilità, opzioni di consegna e servizio post-vendita sul mercato.
Cicli di ristrutturazione per il settore alberghiero e sanitario, mantenimento della fornitura di biancheria da letto B2B.
La biancheria da letto, i cuscini e gli asciugamani degli hotel si usurano più velocemente rispetto alla biancheria da letto tradizionale, il che comporta una sostituzione sistematica ogni 6-7 anni nell'ambito dei piani di miglioramento della proprietà (PIP) dei marchi in franchising, con Marriott che impone il rinnovo della moquette ogni sei anni e le strutture di lusso che accelerano i cicli della biancheria da letto a 2-4 anni nei mercati costieri umidi dove muffa, sbiadimento dovuto ai raggi UV e stress da occupazione ne riducono la durata [3] Arcedior, “Hotel Soft Goods Replacement Cycle with Timelines & Checklist,” Arcedior, arcedior.com . Gli hotel di lusso in località umide o ad alta occupazione spesso riducono questi cicli, il che determina una cadenza di ordini costante per materiali certificati e costruzioni ad alta durabilità. Gli acquisti pongono sempre più l'accento sulla prova di sicurezza e sulle prestazioni ambientali, il che rende le certificazioni e gli input tracciabili un requisito in molte gare d'appalto. Questi cicli riducono il rischio di volatilità per i fornitori e ammortizzano i volumi durante i periodi di minore domanda residenziale nel mercato della biancheria da letto.
Miglioramenti premium e ottimizzazioni per la salute del sonno (raffreddamento, ergonomia, funzionalità intelligenti)
Le caratteristiche premium legate al comfort, al raffreddamento, all'ergonomia e alla regolazione intelligente continuano a guadagnare terreno con la crescente consapevolezza della salute del sonno nel 2026. I marchi di grandi dimensioni stanno aggiornando le linee principali ed espandendo le fasce di prezzo per conquistare i consumatori disposti a investire in prodotti di fascia superiore per ottenere vantaggi tangibili in termini di prestazioni. Tempur Sealy ha lanciato una linea Sealy Posturepedic rinnovata all'inizio del 2025, con diversi livelli di prestazioni e basi avanzate che integrano partnership di consulenza, segnalando un continuo investimento nella differenziazione del prodotto che sostiene la crescita del valore nel mercato della biancheria da letto [4] Tempur Sealy Newsroom, “Newsroom,” tempursealy.com, tempursealy.com . Queste offerte rispondono a un caso d'uso chiaro per una migliore regolazione della temperatura, sollievo dalla pressione e isolamento dal movimento senza richiedere una completa ristrutturazione della camera da letto. In combinazione con esperienze in negozio curate e formazione digitale, queste soluzioni aiutano i consumatori a giustificare acquisti di fascia alta nel mercato della biancheria da letto.
Crescente domanda di tessuti certificati sostenibili (biologici, riciclati, tracciabili)
I team di acquisto e approvvigionamento si stanno orientando verso certificazioni che attestano la sicurezza dei materiali e la tutela ambientale, ridefinendo così le decisioni di approvvigionamento nel mercato della biancheria da letto. Gli aggiornamenti OEKO-TEX 2024 hanno abbassato i limiti totali di fluoro e inasprito i criteri di input, con implicazioni pratiche per i produttori e i finissatori di lenzuola, copripiumini e trapunte. Il quadro normativo UE in materia di prodotti tessili sta spingendo il settore verso la durabilità, il contenuto riciclato e i passaporti digitali di prodotto, il che incoraggerà i tessuti per la casa verso design più tracciabili nella seconda metà del decennio. Questi segnali incoraggiano pratiche di progettazione per il riutilizzo e costruzioni più modulari, più compatibili con i futuri regimi EPR (Responsabilità Estesa del Produttore). Di conseguenza, la sostenibilità ora funge sia da requisito di conformità che da fattore di valore nel mercato della biancheria da letto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi del cotone, del poliestere e dei prodotti chimici per la schiuma sta comprimendo i margini | -0.6% | A livello globale, i produttori di cotone, insieme a India, Stati Uniti e Brasile, sono i più esposti. | A breve termine (≤ 2 anni) |
| L'intensa concorrenza sui prezzi tra marchi privati e DTC sta comprimendo i prezzi medi di vendita. | -0.8% | Nord America, mercati online dell'UE, ricadute nella regione Asia-Pacifico | Medio termine (2-4 anni) |
| Costi di conformità alle norme di infiammabilità e di etichettatura dei materassi (CPSC/altri) | -0.3% | Stati Uniti sotto CPSC, allineamento degli standard UE | Medio termine (2-4 anni) |
| Le norme sui PFAS e sui tessili circolari stanno aumentando i costi di test, tracciabilità e riprogettazione | -0.5% | California e altri Stati, e nell'UE Danimarca e Francia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi dei prodotti chimici per cotone, poliestere e schiuma: compressione dei margini
A fine novembre 2025, i prezzi spot del cotone sono scesi a 0.6182 dollari per libbra, registrando un calo del 12.86% su base annua. Questo ha ridotto i costi di produzione, ma ha anche segnalato possibili reazioni dell'offerta future che potrebbero generare forti oscillazioni negli approvvigionamenti del mercato dei materassi. I produttori statunitensi hanno ridotto la superficie coltivata e la produzione nel corso del 2025, creando condizioni più restrittive qualora la domanda dovesse riprendersi più rapidamente del previsto. Le materie prime per poliestere e schiuma rimangono legate ai cicli dei prezzi dell'energia, che possono variare indipendentemente dalle tendenze delle fibre naturali e complicare le strategie di copertura. I dati sui prezzi alla produzione hanno mostrato una persistente pressione al rialzo per i materassi sin dalla pandemia, a causa di una combinazione di costi relativi a materiali, logistica e conformità che non si sono ancora completamente riassorbiti. All'inizio del 2025, i segnali sul fronte della domanda sono stati contrastanti, con un indebolimento della fiducia dei consumatori, ma il mercato del lavoro e la crescita salariale hanno continuato a sostenere gli acquisti di beni essenziali. Questo contesto richiede un'attenta gestione delle scorte e una rigorosa disciplina dei prezzi nel mercato dei materassi.
L'intensa concorrenza sui prezzi dei marchi privati e DTC comprime gli ASP
I rivenditori su larga scala e i produttori verticalmente integrati hanno utilizzato strategie di private label per stabilire prezzi di ingresso e di fascia media interessanti, il che esercita pressione sui fornitori di servizi di assistenza clienti (ASP) di marca nel mercato della biancheria da letto. I report dell'Associazione hanno documentato preoccupazioni normative in merito a pratiche di sconti elevati e continui che possono erodere la fiducia dei consumatori, spingendo alcuni rivenditori verso promozioni più chiare e messaggi di valore. Test indipendenti commissionati da un gruppo di settore hanno rilevato che diversi modelli di materassi importati a basso costo non hanno soddisfatto lo standard statunitense sulle fiamme libere e le stime suggeriscono che centinaia di migliaia di tali unità sono state vendute online nel periodo 2024-2025, evidenziando le lacune di conformità con cui i marchi legittimi devono competere. Le autorità di regolamentazione degli Stati Uniti hanno inoltre avvertito i consumatori a marzo 2025 in merito ai materassi importati non conformi venduti tramite un grande marketplace, il che aggiunge complessità all'applicazione delle normative e aumenta i costi di mantenimento di rigorosi protocolli di test per i produttori conformi. Queste condizioni intensificano la concorrenza sui prezzi, nonostante l'aumento dei costi di sicurezza e documentazione, il che può comprimere i margini in assenza di una scala sufficiente o di un'offerta chiaramente differenziata nel mercato della biancheria da letto.
Analisi del segmento
Per prodotto: i coprimaterassi adattano i letti esistenti più velocemente dei cicli di sostituzione
La biancheria da letto ha rappresentato il 29.35% dei ricavi di categoria nel 2025, mentre si prevede che i coprimaterassi e le imbottiture per materassi registreranno la crescita più rapida, con un CAGR del 7.14% fino al 2031, poiché le famiglie e gli hotel attenti ai costi prolungano la durata dei materassi con aggiornamenti mirati nel mercato della biancheria da letto. Questo modello di "rinvia e aggiorna" indirizza la spesa verso strati di raffreddamento, sollievo dalla pressione e protezione che offrono notevoli miglioramenti nel comfort senza un ciclo di sostituzione completo. Le tecnologie ibride e in schiuma continuano a plasmare il design dei materassi con una suddivisione in zone mirata e il controllo del movimento, e determinano anche nuovi requisiti per una costruzione modulare che consenta uno smontaggio più semplice in futuro. La verifica della sicurezza e delle prestazioni dei materiali tramite OEKO-TEX e standard correlati è ora integrata nello sviluppo del prodotto e nella qualificazione dei fornitori per lenzuola, coprimaterassi e trapunte. Il mercato della biancheria da letto sta quindi allocando una quota maggiore di innovazione a componenti che risolvono problemi di calore, igiene e pressione, mantenendo sotto controllo il costo totale di proprietà.
Il mercato della biancheria da letto beneficia inoltre di una più ampia gamma di input certificati che soddisfano i requisiti di sostenibilità nelle RFP degli hotel e nelle gare d'appalto istituzionali. I tessuti per lenzuola e coprimaterassi vengono riformulati con finiture e strutture che mantengono la repellenza e la durata, rispettando al contempo limiti più rigorosi per il contenuto di fluoro e criteri di gestione chimica. La regolazione intelligente rimane una nicchia premium che aiuta a segmentare l'offerta e a supportare gli effetti alone in tutto il portafoglio. Si prevede che il mercato della biancheria da letto per coprimaterassi e imbottiture per materassi si espanderà a un CAGR del 7.14% fino al 2031, poiché consumatori e operatori utilizzano queste SKU per colmare le lacune in termini di comfort e ridurre l'urgenza di acquistare un materasso completo. Questo profilo consente a marchi e rivenditori di posizionare assortimenti "buono-migliore-ottimo" che soddisfano diverse soglie di budget senza sacrificare dichiarazioni di prestazioni verificabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i segmenti commerciali accelerano la sostituzione poiché i PIP impongono gli aggiornamenti
Nel 2025, gli utenti residenziali rappresentavano il 73.65% dei ricavi, ma si prevede che gli acquirenti commerciali aumenteranno gli acquisti con un CAGR del 6.88% fino al 2031, a causa dell'inasprimento dei cicli di ristrutturazione e delle scadenze di conformità nei settori dell'ospitalità e della sanità. I marchi alberghieri rinnovano la biancheria e i tessuti d'arredo con scadenze fisse, creando un flusso di ordini affidabile che può compensare le fasi di rallentamento della spesa per la biancheria da letto nelle abitazioni. Le strutture sanitarie e per anziani pongono l'accento sulle proprietà antimicrobiche e sulla documentazione di qualità coerente, il che aumenta il valore dei materiali certificati e tracciabili e riduce i costi di cambio fornitore. Queste esigenze accrescono anche l'importanza di partnership di test in grado di fornire risultati tempestivi su infiammabilità e sostanze soggette a restrizioni per i prodotti ad alta rotazione.
Nel settore commerciale, il mercato della biancheria da letto si sta orientando verso design che limitano lo smaltimento in discarica e supportano i programmi di ritiro nei paesi con normative EPR (Responsabilità Estesa del Produttore). La politica dell'UE continua a evolversi verso obblighi di raccolta, selezione e riciclo dei tessuti, e questo quadro normativo sta influenzando i criteri di acquisto delle catene alberghiere globali, che si preparano all'armonizzazione dei requisiti. Si prevede che il mercato della biancheria da letto per utenti finali commerciali crescerà a un tasso annuo composto del 6.88% fino al 2031, poiché gli operatori privilegiano prodotti che combinano durata e conformità normativa. Insieme, questi fattori rendono il canale commerciale un motore di crescita strutturale, meno sensibile alle fluttuazioni a breve termine del sentiment dei consumatori.
Per canale di distribuzione: il B2C online erode i negozi fisici con un aumento del CAGR del 7.92%
Nel 2025, il retail B2C rappresentava il 76.80% della distribuzione di biancheria da letto, e si prevede che il B2C online crescerà a un tasso annuo composto del 7.92% fino al 2031, grazie all'adozione da parte dei consumatori di strumenti digitali per la ricerca, il confronto e la consegna nel mercato della biancheria da letto. I marchi che integrano l'e-commerce con showroom, pop-up store o shop-in-shop stanno riducendo i tassi di reso e migliorando l'attaccamento agli accessori ad alto margine. La fusione di Somnigroup, annunciata nel 2025, evidenzia come un controllo su larga scala delle risorse retail e digitali di proprietà possa migliorare i livelli di servizio e sfruttare i dati nel merchandising e nelle promozioni. Parallelamente, associazioni indipendenti hanno segnalato azioni di controllo della sicurezza legate a materassi importati che non rispettavano le normative statunitensi sull'infiammabilità, il che sottolinea il ruolo dei canali affidabili nelle categorie sensibili alla conformità. È probabile che il mercato della biancheria da letto veda un aumento delle esperienze digitali curate, tempi di consegna più rapidi e una narrazione del prodotto ricca di contenuti come parte integrante del percorso di acquisto.
Sul fronte B2B, le grandi catene alberghiere e sanitarie pongono l'accento su affidabilità, supporto alla conformità e opzioni di fine vita nella scelta dei fornitori. I quadri normativi EPR allineati all'UE incentiveranno ulteriormente le partnership per il ritiro e il ricondizionamento, incoraggiando gli operatori del mercato della biancheria da letto a riprogettare i prodotti per facilitarne lo smontaggio. Ciò creerà probabilmente nuovi flussi di ricavi da servizi per le aziende che gestiscono la logistica di riciclo o ricondizionamento e che possono documentare i risparmi in termini di emissioni di carbonio e riduzione dei rifiuti. Il mercato della biancheria da letto rimane competitivo su tutti i canali, ma il vantaggio si sta spostando verso gli operatori che allineano assortimento, conformità ed esecuzione omnicanale.
Analisi geografica
Mercato nordamericano della biancheria da letto
Nel 2025, il Nord America deteneva il 32.60% della quota di mercato della biancheria da letto, grazie a un'ampia base installata di camere d'albergo, a programmi di ristrutturazione attivi e a un solido segmento premium che ha continuato a investire in comfort ed ergonomia. Le materie prime legate al consumo energetico hanno influenzato i costi del poliestere e della schiuma nel corso del 2025, e la volatilità dei prezzi del cotone ha aggiunto complessità alla pianificazione per le aziende e i marchi che forniscono biancheria da letto e protezioni per il letto. Nel 2025 sono entrate in vigore restrizioni sui PFAS in diversi stati degli Stati Uniti, spingendo i produttori a introdurre linee prive di PFAS o a riformulare i repellenti, pur mantenendo gli obiettivi di durabilità. I programmi di responsabilità estesa del produttore per i materassi sono ora operativi in diversi stati degli Stati Uniti e New York ha stabilito traguardi per l'accesso alla raccolta e i tassi di riciclaggio che amplieranno la copertura del ritiro per il prossimo decennio. La fiducia dei consumatori si è indebolita all'inizio del 2025, sebbene la crescita salariale e i trend occupazionali siano rimasti favorevoli, incoraggiando in molte famiglie del mercato a optare per aggiornamenti orientati al rapporto qualità-prezzo piuttosto che a rimandare gli acquisti.
Mercato della biancheria da letto nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico sarà quella a più rapida crescita, con un CAGR del 7.05% fino al 2031, grazie alla diffusione di modelli digitali nei mercati chiave e all'aumento della domanda di funzionalità premium da parte delle famiglie a reddito medio rispetto al comfort di base. I produttori in India e nel Sud-est asiatico continuano a migliorare la competitività delle esportazioni attraverso una maggiore integrazione verticale, certificazioni e investimenti mirati nei mercati limitrofi a supporto dei marchi globali nel settore della biancheria da letto. Con la proliferazione delle restrizioni sui PFAS in Occidente, i fornitori dell'Asia-Pacifico si stanno allineando agli standard internazionali e ai protocolli di test di terze parti per mantenere la continuità con gli acquirenti statunitensi ed europei. Giappone e Corea del Sud rimangono focalizzati sulla qualità, con una tendenza verso soluzioni compatte e ben progettate che includono raffreddamento e gestione dell'umidità per piccoli spazi. Australia, Singapore e altri hub si distinguono per gli elevati standard di ospitalità e i criteri di sostenibilità che influenzano gli acquisti regionali per il mercato della biancheria da letto.
Mercato europeo della biancheria da letto
L'Europa si trova a dover bilanciare una rigorosa leadership in materia di politiche ambientali con un contesto macroeconomico disomogeneo, e questa combinazione influenza le decisioni di acquisto sia nel segmento consumer che in quello commerciale del mercato della biancheria da letto. Le norme riviste dell'UE in materia di rifiuti tessili e responsabilità estesa del produttore hanno gettato le basi per l'entrata in vigore, entro il 2028, di sistemi nazionali con tariffe eco-modulate che incentivano la durabilità e la riciclabilità dei tessuti per la casa. La Francia ha introdotto un divieto nazionale sull'uso di PFAS nei tessuti a partire dal 2026, con estensioni graduali fino al 2030, mentre la Danimarca ha adottato una soglia di fluoro totale per i PFAS nell'abbigliamento e in alcuni prodotti di consumo a partire dalla metà del 2026, creando un quadro normativo che i fornitori di biancheria da letto che operano nella regione devono rispettare. La Commissione europea ha sottolineato i costi a lungo termine dell'inquinamento da PFAS, il che rafforza lo slancio politico per una proposta di restrizione più ampia nell'ambito del regolamento REACH e supporta una rapida transizione del mercato verso finiture alternative.
Panorama competitivo
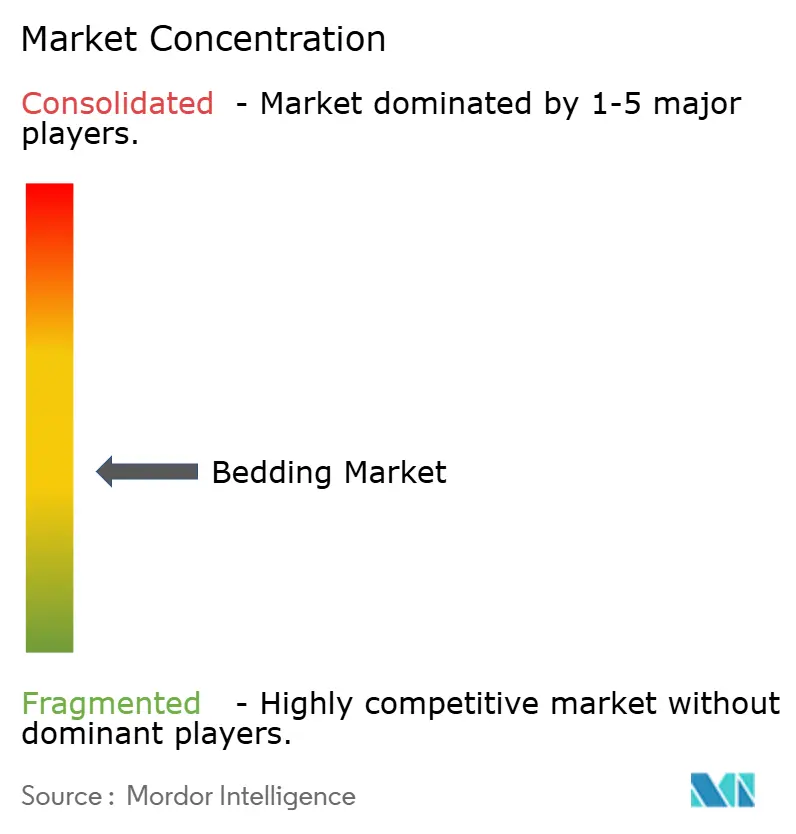
Il mercato della biancheria da letto rimane moderatamente frammentato, nonostante la presenza di diversi attori di grandi dimensioni che controllano la produzione, i marchi e le reti di vendita al dettaglio. La lunga coda di produttori regionali e programmi di private label mantiene i prezzi competitivi e aumenta l'importanza di dichiarazioni di performance chiare e di una distribuzione affidabile. La creazione di Somnigroup nel 2025, attraverso l'acquisizione di Mattress Firm da parte di Tempur Sealy, ha consolidato un'ampia presenza omnicanale e ha conferito all'azienda combinata un controllo più diretto sull'esperienza del consumatore e sull'evasione degli ordini dell'ultimo miglio nel mercato della biancheria da letto. Questa mossa ha segnalato ai concorrenti che scalabilità e integrazione sarebbero state necessarie per proteggere la quota di mercato con la maturazione dei modelli DTC. È probabile che l'intensità competitiva persista, poiché i marchi competono su esperienza, praticità e prestazioni verificate.
L'efficienza operativa è un fattore chiave di differenziazione, poiché le aziende devono bilanciare l'innovazione di prodotto con la disciplina dei costi e la strategia di canale nel mercato della biancheria da letto. Sleep Number ha puntato sulla visibilità del marchio e sul riassetto del portafoglio nel 2026, includendo una partnership di alto profilo e nuovi prodotti in linea con i valori aziendali per contrastare una difficile situazione finanziaria nel 2025. Purple Innovation ha evidenziato i risultati di test di laboratorio indipendenti per le sue ultime collezioni di materassi alla fine del 2025, utilizzando la validazione di terze parti per distinguersi in un mercato affollato di affermazioni simili. Queste mosse strategiche riflettono un modello di settore più ampio che favorisce i produttori in grado di supportare le affermazioni con dati, supportare percorsi omnicanale e fornire un servizio post-vendita affidabile nel mercato della biancheria da letto. Le aziende di grandi dimensioni mantengono vantaggi in termini di approvvigionamento e test che possono essere difficili da replicare per le aziende più piccole.
Conformità e sostenibilità stanno creando barriere all'ingresso che favoriscono gli operatori meglio capitalizzati nel mercato della biancheria da letto. Le normative statunitensi sull'infiammabilità richiedono test e etichettatura documentati dei prototipi, il che comporta costi aggiuntivi per ogni modifica costruttiva e si applica sia ai prodotti importati che a quelli nazionali. Le restrizioni e i limiti volontari relativi ai PFAS richiedono test analitici a basse soglie di rilevamento, spesso su più componenti, il che aumenta significativamente i costi e i tempi di ciclo per l'introduzione di nuovi prodotti. I programmi EPR per i materassi si stanno espandendo negli Stati Uniti e si stanno orientando verso una copertura nazionale nell'UE, il che spinge i produttori a pianificare tariffe di ritiro, smistamento e riciclaggio legate alla durabilità e alla riciclabilità. Le aziende che investono tempestivamente in design modulari e materiali a circuito chiuso saranno meglio posizionate con l'inasprimento di queste normative nel mercato della biancheria da letto.
Leader del settore della biancheria da letto
Tempur Sealy International, Inc.
Serta Simmons Biancheria da letto LLC
Società per il numero del sonno
Hilding Anders
Welspun Living Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Sleep Number Corporation ha accolto Travis Kelce come partner strategico e investitore, amplificando la visibilità del marchio e segnalando un'inversione di tendenza con le celebrità per contrastare la pressione competitiva derivante dall'acquisizione di Mattress Firm da parte di Tempur Sealy. L'azienda ha inoltre introdotto il materasso ComfortMode, che offre un comfort premium a un prezzo accessibile, e ha lanciato una nuova campagna incentrata sul comfort personalizzato.
- Dicembre 2025: Purple Innovation ha annunciato studi di validazione indipendenti condotti da SleepScore Labs che dimostrano come le sue collezioni di materassi Essential e Restore (dotate di tecnologia GelFlex Grid) riducano il dolore auto-riferito rispettivamente del 68% e del 63%, con gli utilizzatori di Restore che trascorrono 3.5 ore in più al mese nella fase di sonno profondo e riportano un aumento del 204% nella capacità di dormire tutta la notte senza rigirarsi. Queste affermazioni clinicamente validate distinguono Purple in un mercato standardizzato in cui la maggior parte dei marchi si affida a testimonianze aneddotiche piuttosto che a dati di laboratori del sonno di terze parti.
- Agosto 2025: Eight Sleep, l'azienda di materassi intelligenti sostenuta da Mark Zuckerberg e Elon Musk, ha raccolto 100 milioni di dollari in un round di finanziamento di Serie D da investitori strategici, a dimostrazione del continuo interesse del capitale di rischio per le tecnologie legate al sonno, nonostante il rallentamento generale del settore tecnologico.
- Febbraio 2025: Tempur Sealy International ha completato l'acquisizione di Mattress Firm Group Inc. per circa 5 miliardi di dollari (2.7 miliardi di dollari in contanti, 34.2 milioni di azioni), dando vita a Somnigroup International Inc. (NYSE: SGI) con un fatturato pro-forma di 8 miliardi di dollari nei dodici mesi conclusi il 31 dicembre 2024, al netto delle vendite interaziendali (85% Nord America, 15% internazionale, 65% vendita diretta al consumatore, 35% rivenditori terzi). La società prevede di cedere 73 punti vendita Mattress Firm e la sua controllata Sleep Outfitters (103 negozi specializzati in materassi, sette centri di distribuzione) a Mattress Warehouse nel secondo trimestre del 2025.
Ambito del rapporto sul mercato globale della biancheria da letto
Il mercato della biancheria da letto è un settore ampio e diversificato che comprende una vasta gamma di prodotti come lenzuola, cuscini, coperte, piumini e materassi. Il rapporto fornisce un’analisi completa del mercato globale della biancheria da letto, compreso uno sguardo al mercato nel suo insieme, le nuove tendenze per segmento e mercato regionale e i principali cambiamenti nelle dinamiche di mercato.
Il mercato della biancheria da letto è segmentato per tipologia, canale di distribuzione e area geografica. Per tipologia, il mercato è suddiviso in biancheria da letto per la casa e biancheria da letto per hotel. Per canale di distribuzione, il mercato è suddiviso in supermercati/ipermercati, negozi specializzati, online e altri canali di distribuzione. Per area geografica, il mercato è suddiviso in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Il rapporto fornisce le dimensioni del mercato e le previsioni in valore (USD) per tutti i segmenti sopra indicati.
| Biancheria da Letto |
| Cuscini e federe |
| Coperte e trapunte |
| Materassi |
| Coprimaterassi e imbottiture per materassi |
| Altri prodotti |
| Residenziale | |
| Commerciale | Ospitalità (Hotel e Resort) |
| Strutture sanitarie e di assistenza agli anziani | |
| Istituzionali (dormitori, militari, ecc.) | |
| Altri utenti finali commerciali |
| Canali B2C / Vendita al dettaglio | Negozi multimarca |
| Negozi specializzati in biancheria da letto (compresi outlet di marchi esclusivi) | |
| Online | |
| Altri canali di distribuzione | |
| B2B / Direttamente dai produttori da parte di grandi utenti commerciali |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per prodotto | Biancheria da Letto | |
| Cuscini e federe | ||
| Coperte e trapunte | ||
| Materassi | ||
| Coprimaterassi e imbottiture per materassi | ||
| Altri prodotti | ||
| Per utente finale | Residenziale | |
| Commerciale | Ospitalità (Hotel e Resort) | |
| Strutture sanitarie e di assistenza agli anziani | ||
| Istituzionali (dormitori, militari, ecc.) | ||
| Altri utenti finali commerciali | ||
| Per canale di distribuzione | Canali B2C / Vendita al dettaglio | Negozi multimarca |
| Negozi specializzati in biancheria da letto (compresi outlet di marchi esclusivi) | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B / Direttamente dai produttori da parte di grandi utenti commerciali | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e le prospettive di crescita del mercato della biancheria da letto fino al 2031?
Si prevede che il mercato della biancheria da letto crescerà da 144.43 miliardi di dollari nel 2025 a 153.12 miliardi di dollari nel 2026, raggiungendo i 205.05 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.01% nel periodo 2026-2031.
Quali categorie di prodotti determineranno una crescita del valore del mercato della biancheria da letto entro il 2031?
Si prevede che i coprimaterassi e i coprimaterassi saranno la categoria a più rapida crescita, con un CAGR del 7.14% fino al 2031, poiché gli acquirenti prolungano la durata del materasso con miglioramenti mirati in termini di comfort e protezione.
In che modo le normative influenzano la progettazione e l'approvvigionamento dei prodotti nel mercato della biancheria da letto?
Le restrizioni sui PFAS, i limiti OEKO-TEX più severi e l'espansione delle norme EPR stanno promuovendo finiture prive di PFAS, input tracciabili e costruzioni modulari che consentono la raccolta, la selezione e il riciclaggio.
Quali regioni sono destinate a crescere più rapidamente e perché?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.05% fino al 2031, grazie a modelli incentrati sul digitale, all'aumento delle famiglie a reddito medio e all'allineamento dei fornitori agli standard internazionali.
Quali canali stanno guadagnando quote di mercato nel settore della biancheria da letto?
Si prevede che il B2C online crescerà a un tasso annuo composto del 7.92% fino al 2031, grazie all'integrazione tra la scoperta digitale, gli showroom e le consegne più rapide, che consentono ai marchi di migliorare l'esperienza del cliente e ridurre i resi.
Quali sono i principali rischi per i margini di profitto dei fornitori di biancheria da letto nel 2026?
La volatilità dei costi delle materie prime, tra cui cotone, poliestere e prodotti chimici per la schiuma, unitamente alle spese di conformità legate ai test di infiammabilità e ai PFAS, crea pressioni sui costi che richiedono economie di scala e una solida capacità operativa.


