

Dimensioni e quota di mercato degli integratori di bellezza
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 8.65 miliardo di dollari |
| Dimensione del mercato (2031) | 14.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.20% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli integratori di bellezza a cura di Mordor Intelligence
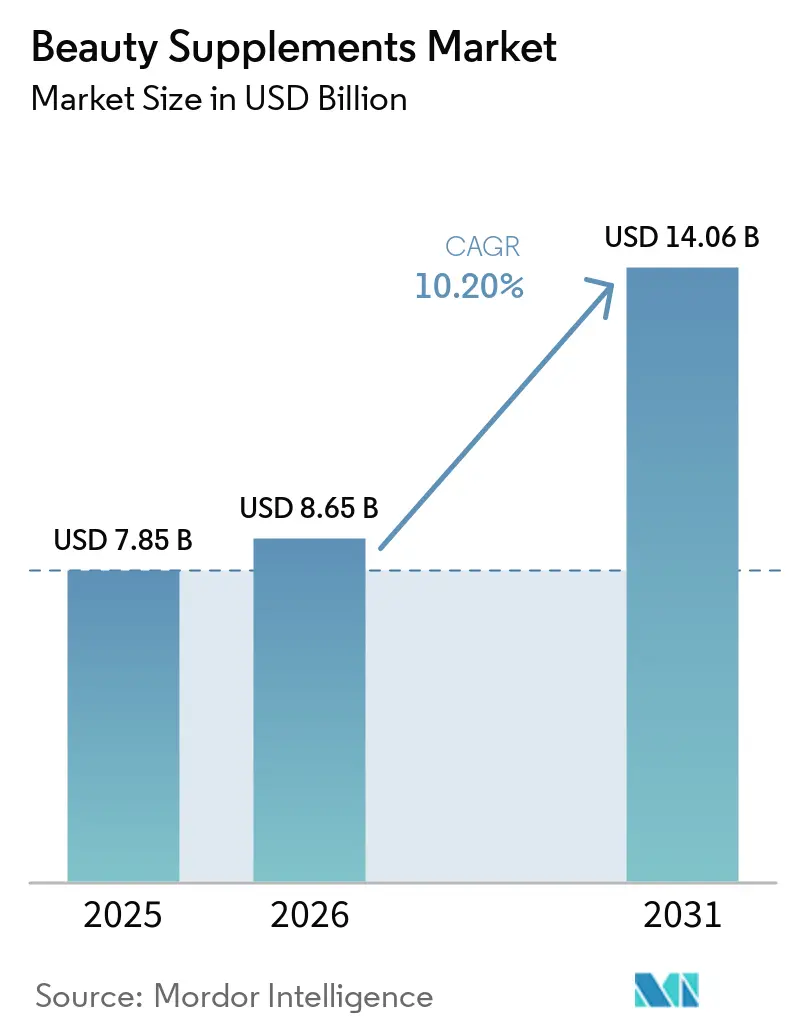
Il mercato degli integratori di bellezza valeva 7.85 miliardi di dollari nel 2025 e si prevede che crescerà da 8.65 miliardi di dollari nel 2026 a 14.06 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.20% durante il periodo di previsione (2026-2031). Il mercato sta beneficiando del fatto che i consumatori ora considerano i prodotti per via orale insieme alle routine topiche per la cura di pelle, capelli e unghie. Anche la cura preventiva di sé favorisce gli acquisti ripetuti, soprattutto quando i prodotti affrontano problematiche visibili come l'idratazione, il diradamento dei capelli e l'invecchiamento sano. La ricerca clinica ha assunto maggiore importanza per la categoria, poiché i consumatori si aspettano sempre più una chiara giustificazione per le affermazioni sui prodotti. Ciò favorisce i marchi in grado di supportare le scelte di formulazione con prove derivanti da studi clinici, informazioni trasparenti sugli ingredienti e formati adatti alla routine quotidiana. Il mercato offre anche spazio ai marchi specializzati, poiché le grandi aziende del settore della salute del consumatore e le aziende che vendono direttamente al consumatore soddisfano esigenze diverse in termini di ingredienti, forme di prodotto e canali di vendita al dettaglio.
Punti chiave del rapporto
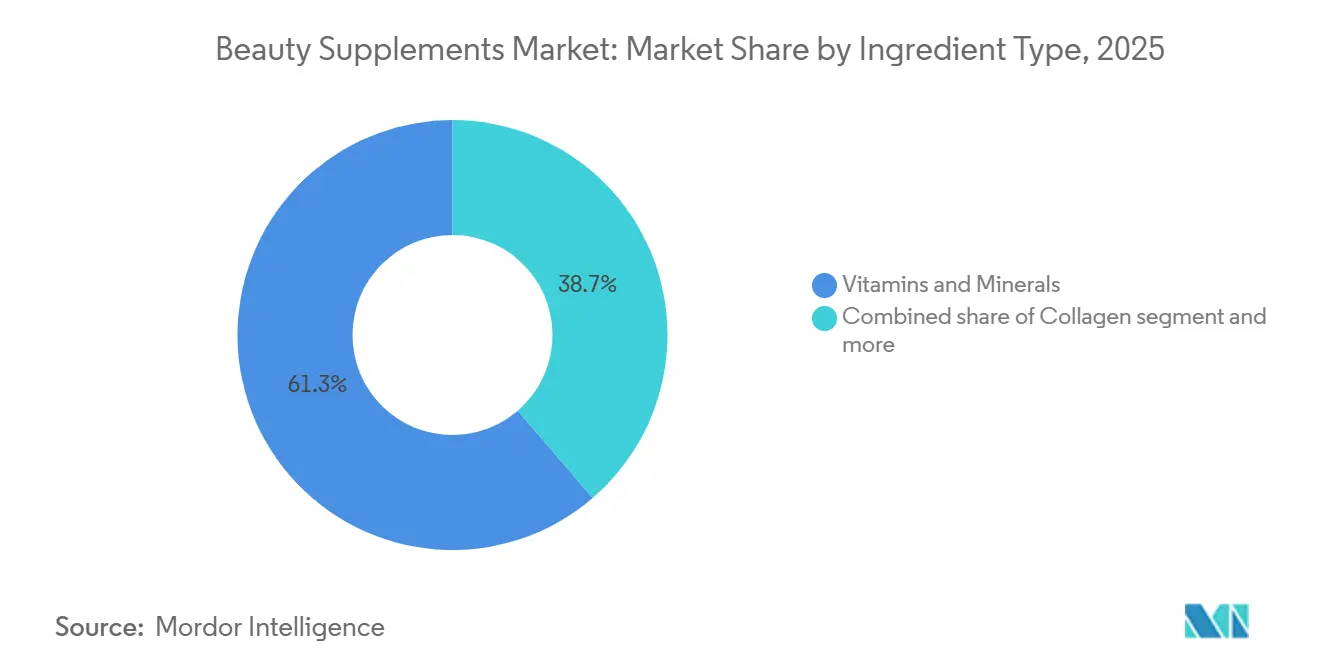
- Per tipologia di ingrediente, vitamine e minerali detenevano il 61.31% della quota di mercato degli integratori di bellezza nel 2025, mentre si prevede che il collagene registrerà il CAGR più elevato, pari al 12.56%, fino al 2031.
- Per tipologia di prodotto, nel 2025 le compresse detenevano il 58.81% della quota di mercato degli integratori di bellezza, mentre si prevede che le caramelle gommose registreranno il CAGR più elevato, pari all'11.83%, fino al 2031.
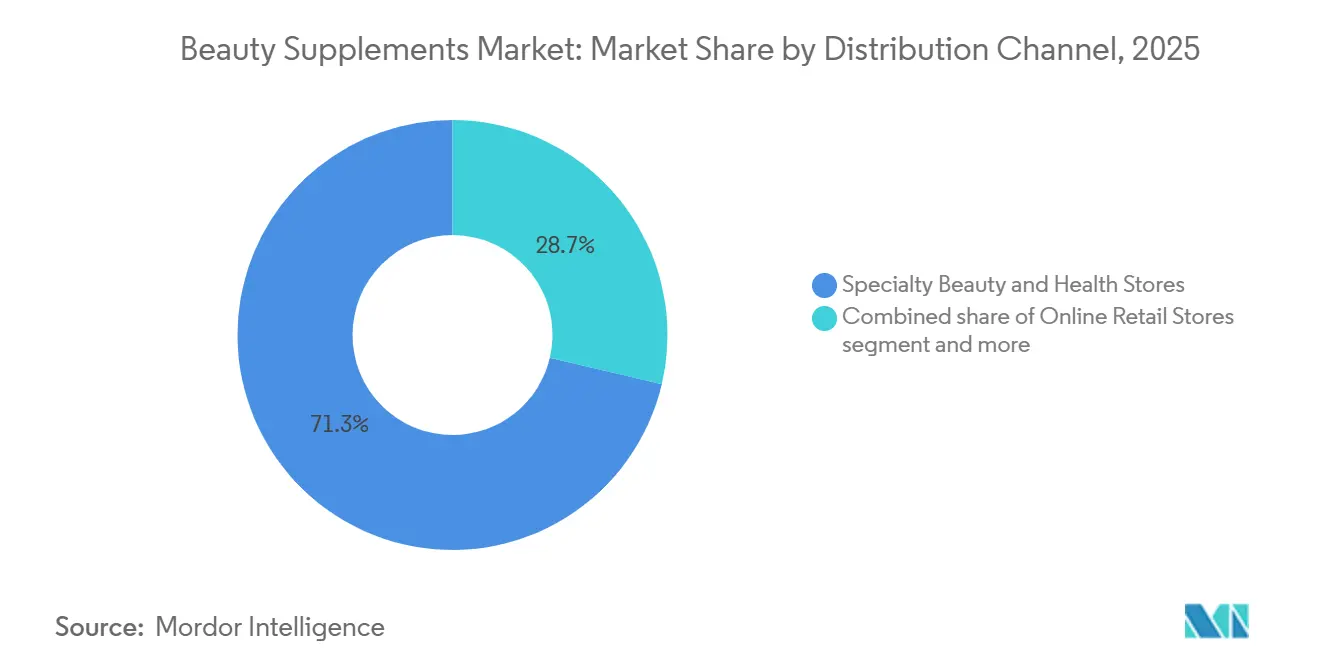
- Per canale di distribuzione, i negozi specializzati in prodotti di bellezza e per la salute detenevano il 71.33% della quota di mercato degli integratori di bellezza nel 2025, mentre si prevede che i negozi al dettaglio online registreranno il CAGR più elevato, pari al 13.71%, fino al 2031.
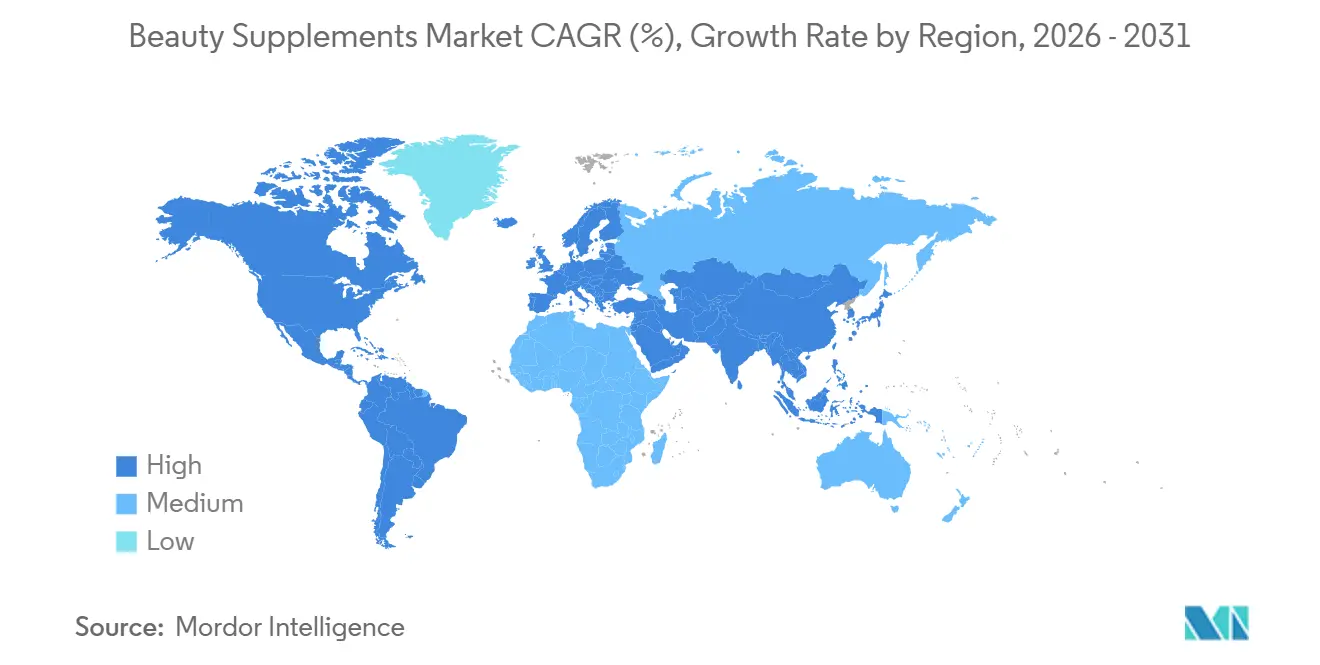
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 21.68% della quota di mercato globale degli integratori di bellezza, mentre si prevede che l'Europa registrerà il CAGR regionale più elevato, pari al 12.08%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli integratori di bellezza
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Bellezza interiore e adozione di pratiche di auto-cura preventiva | + 2.3% | Diffusione globale; più marcata in Nord America, Europa e Asia orientale. | A breve termine (≤ 2 anni) |
| Aumento della domanda di soluzioni anti-invecchiamento | + 2.1% | A livello globale, la crescita principale si concentra in Nord America, Europa e Cina. | Medio termine (2–4 anni) |
| Crescente attenzione dei consumatori alla salute e all'aspetto della pelle. | + 1.6% | A livello globale, con una forte crescita nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Influenza dei social media e degli influencer della bellezza | + 1.2% | Nord America, Europa, Sud-est asiatico | A breve termine (≤ 2 anni) |
| Posizionamento di intestino-pelle, stress, capelli e longevità | + 0.9% | Nord America, Europa, Giappone, Corea del Sud | Medio termine (2–4 anni) |
| Formulazioni a base di collagene e composti bioattivi clinicamente validate | + 1.4% | Globale; maggiore attrattiva in Europa e Asia orientale. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Bellezza interiore e adozione di pratiche di auto-cura preventiva
La crescente attenzione verso la bellezza interiore e la cura di sé preventiva sta incoraggiando i consumatori a investire in prodotti nutrizionali che supportino sia l'aspetto esteriore che il benessere generale. Questa tendenza è particolarmente evidente tra i consumatori benestanti, che dimostrano una spesa per la bellezza significativamente più elevata. I risultati di World Data Lab indicano che i consumatori benestanti hanno speso 647 dollari pro capite in prodotti di bellezza nel 2026, rispetto ai 115 dollari dei consumatori di ceto medio, circa sei volte di più.[1]Fonte: World Data Lab, "La bellezza agli occhi di chi spende: decodificare lo spazio tra mercato di massa e lusso", worlddatalab.comQuesto divario di spesa riflette una tendenza più ampia in cui i consumatori con redditi più elevati sono più propensi ad adottare routine di benessere olistiche che vanno oltre la cura topica della pelle, includendo soluzioni da ingerire. Con la crescente consapevolezza del legame tra nutrizione e salute della pelle, i consumatori sono sempre più alla ricerca di prodotti che affrontino i problemi di bellezza dall'interno. Questa maggiore disponibilità a spendere per soluzioni di bellezza e benessere di alta gamma sta creando opportunità per integratori di bellezza come collagene, vitamine, minerali, antiossidanti e formulazioni botaniche, poiché i consumatori integrano sempre più i prodotti da ingerire nelle loro routine quotidiane di bellezza e cura preventiva di sé.
Aumento della domanda di soluzioni anti-invecchiamento
Aumento della domanda di soluzioni anti-età: l'invecchiamento della popolazione sta trainando la domanda di soluzioni anti-età e per un invecchiamento sano, poiché i consumatori cercano sempre più prodotti che aiutino a mantenere la salute, la vitalità e l'aspetto giovanile della pelle. Questa tendenza è particolarmente pronunciata nei mercati con profili demografici più anziani. I dati delle Nazioni Unite mostrano che circa il 30.0% della popolazione giapponese aveva 65 anni o più nel 2025, mentre si prevede che la quota di Hong Kong aumenterà dal 23.7% al 46.4%, evidenziando il crescente numero di consumatori potenzialmente alla ricerca di soluzioni di bellezza e benessere legate all'età. [2]Fonte: Fondo delle Nazioni Unite per la Popolazione, "Popolazione del Giappone 2025 - Fondo delle Nazioni Unite per la Popolazione", unfpa.orgCon l'aumento dell'aspettativa di vita, cresce l'interesse per i prodotti di bellezza e benessere orientati alla prevenzione e al mantenimento, con consumatori di tutte le età che cercano soluzioni a problematiche quali l'elasticità della pelle, l'idratazione e la vitalità generale. Questo cambiamento demografico sta creando opportunità per gli integratori di bellezza contenenti collagene, antiossidanti, vitamine, minerali e ingredienti botanici, pensati per un invecchiamento sano, la salute della pelle e le problematiche estetiche legate all'età. I produttori stanno rispondendo sviluppando formulazioni mirate che affrontano specifiche problematiche legate all'invecchiamento, mentre i rivenditori e i marchi stanno ampliando le loro gamme di prodotti anti-età per soddisfare questa crescente base di consumatori.
Influenza dei social media e degli influencer della bellezza
Influenza dei social media e degli influencer di bellezza sull'adozione da parte dei consumatori: la crescente influenza delle piattaforme social e degli influencer di bellezza sta accelerando la consapevolezza, la scoperta di nuovi prodotti e l'adozione di integratori di bellezza da parte dei consumatori. I consumatori si affidano sempre più a contenuti digitali, recensioni, raccomandazioni e routine guidate dagli influencer quando esplorano nuovi prodotti di bellezza e benessere. Gli influencer su piattaforme come Instagram, YouTube e TikTok presentano regolarmente integratori di bellezza come parte delle loro routine di cura personale, aumentando la visibilità e normalizzando il concetto di bellezza interiore tra i loro follower. Questa influenza è particolarmente significativa nei mercati della bellezza fortemente digitalizzati come la Corea del Sud, dove circa il 45.8% degli intervistati in un sondaggio del 2024 ha indicato Instagram come la piattaforma social più utilizzata.[3]Fonte: "Korea Information Society Development Institute", stat.kisdi.re.krIl forte coinvolgimento con piattaforme visive come Instagram offre ai marchi di integratori di bellezza un canale efficace per mostrare i benefici dei prodotti, dimostrare routine di bellezza che promuovono la bellezza dall'interno e sfruttare la credibilità degli influencer per incentivare la prova e l'acquisto da parte dei consumatori. Con la continua crescita dell'influencer marketing, i marchi collaborano sempre più spesso con micro e macro influencer per raggiungere segmenti di consumatori specifici, costruire fiducia e convertire l'engagement digitale in vendite di prodotti.
Posizionamento di intestino-pelle, stress-capelli e longevità
La relazione tra salute intestinale e salute della pelle ha suscitato un interesse scientifico sempre maggiore. Una revisione sistematica del 2025, che ha analizzato 60 studi clinici randomizzati e controllati, ha rilevato che interventi a base di probiotici, prebiotici e simbiotici hanno migliorato la gravità di patologie quali dermatite atopica, psoriasi, acne volgare e melasma. Queste evidenze supportano lo sviluppo di prodotti più mirati nel mercato degli integratori di bellezza, soprattutto perché i consumatori cercano prodotti che rispondano a molteplici esigenze di benessere. I risultati incoraggiano inoltre i produttori a superare le generiche affermazioni sul benessere, orientandosi verso combinazioni di ingredienti con evidenze specifiche per determinate condizioni. OLLY ha lanciato Precise Probiotics nell'aprile 2026, includendo una variante Skin Support formulata per favorire l'idratazione e l'equilibrio del pH cutaneo. Il lancio riflette un cambiamento più ampio tra i marchi di integratori, che si stanno orientando verso prodotti in grado di collegare i meccanismi di salute interni con risultati visibili sulla pelle. Anche la caduta dei capelli legata allo stress alimenta la domanda di formule specifiche per determinate condizioni, con i consumatori sempre più alla ricerca di prodotti supportati da evidenze cliniche o dermatologiche, piuttosto che da un generico supporto nutrizionale.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischio di prodotti contraffatti e adulterati | -0.8% | A livello globale, il problema è più acuto nel commercio elettronico transfrontaliero e nel Sud-est asiatico. | A breve termine (≤ 2 anni) |
| Volatilità delle materie prime e vincoli di sostenibilità degli input | -0.6% | A livello globale; in particolare per il collagene marino e gli ingredienti di origine vegetale. | Medio termine (2–4 anni) |
| Stabilità gommosa, zucchero e compromesso tra prezzo e qualità | -0.4% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Scetticismo dei consumatori e mancanza di prove scientifiche a sostegno delle affermazioni | -0.7% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischio di prodotti contraffatti e adulterati
La presenza di prodotti contraffatti e adulterati sta frenando la crescita del mercato degli integratori di bellezza, minando la fiducia dei consumatori e sollevando preoccupazioni in merito alla sicurezza, all'autenticità, alla qualità degli ingredienti e all'efficacia dei prodotti. Gli integratori di bellezza spesso contengono ingredienti di alta qualità come collagene, vitamine, minerali, estratti botanici e composti speciali, il che li rende vulnerabili a sostituzioni, diluizioni o etichette errate. I prodotti con informazioni inaccurate sugli ingredienti o sulle proprietà benefiche rendono i consumatori restii ad acquistare marchi sconosciuti, mentre i produttori legittimi sono spinti a investire in tecnologie di autenticazione, test, certificazioni e tracciabilità della catena di approvvigionamento. Questi fattori aumentano i costi di conformità e di garanzia della qualità e limitano l'adozione degli integratori di bellezza, soprattutto nei mercati in cui la supervisione normativa e i meccanismi di controllo della contraffazione sono meno sviluppati.
Volatilità delle materie prime e vincoli di sostenibilità degli input
Le fluttuazioni nella disponibilità e nella qualità degli ingredienti chiave possono frenare il mercato degli integratori di bellezza, creando difficoltà nel mantenere una qualità, una formulazione e una fornitura costanti del prodotto. Gli integratori di bellezza si basano sempre più su materie prime specializzate come collagene, ingredienti di origine marina, estratti botanici, vitamine, minerali e composti vegetali. Alcune di queste materie prime sono vulnerabili alle variazioni dei raccolti agricoli, delle risorse marine, delle condizioni di approvvigionamento e dei requisiti di sostenibilità. La crescente preferenza dei consumatori per ingredienti biologici, provenienti da fonti sostenibili, tracciabili e prodotti eticamente può ulteriormente restringere il bacino di fornitori idonei e aumentare i requisiti di approvvigionamento e certificazione. Questi vincoli possono incrementare i costi di approvvigionamento e controllo qualità per i produttori, complicare la pianificazione della produzione e rendere più difficile per i marchi mantenere prezzi competitivi e una disponibilità costante del prodotto.
Analisi del segmento
Per tipo di ingrediente: vitamine e minerali sono in testa mentre il collagene si espande
Nel 2025, vitamine e minerali rappresentavano il 61.31% del mercato degli integratori di bellezza per tipologia di ingrediente. Biotina, vitamina C e zinco consolidano questa posizione, poiché molti consumatori riconoscono già questi micronutrienti nei prodotti per capelli, pelle e unghie. Questa familiarità offre ai marchi un punto di partenza accessibile per formulazioni più ampie incentrate sulla bellezza, riducendo la necessità di un'approfondita informazione al consumatore nel punto vendita. Gli acidi grassi omega-3 e omega-6 rimangono rilevanti grazie al loro posizionamento come supporto alla barriera cutanea e alle proprietà antinfiammatorie, con un crescente interesse per il loro ruolo nella gestione di problematiche come secchezza e sensibilità.
Si prevede che il collagene sarà l'ingrediente a più rapida crescita, con un CAGR del 12.56% fino al 2031. Il mercato cinese del collagene per via orale ha raggiunto i 255.7 miliardi di CNY (35.6 miliardi di dollari) nel 2025, con il collagene che deteneva una quota del 42%. Ciò riflette la forte domanda dei consumatori di formati ingeribili che mirano all'elasticità e all'idratazione della pelle dall'interno. Polveri, bevande e caramelle gommose offrono ai marchi di collagene molteplici canali per raggiungere i consumatori con diverse abitudini, consentendo una distribuzione più ampia al dettaglio e diretta al consumatore. Probiotici, postbiotici e ingredienti per la longevità costituiscono la categoria "altri", supportando offerte multi-ingrediente più complesse che i marchi con un singolo ingrediente potrebbero trovare difficili da replicare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di prodotto: le compresse mantengono la loro posizione mentre le caramelle gommose crescono
Nel 2025, le compresse detenevano il 58.81% del mercato degli integratori di bellezza in base alla forma del prodotto. Questa posizione riflette un costo per dose inferiore, un'ampia flessibilità di formulazione e una presenza consolidata nelle farmacie e nei canali di vendita al dettaglio specializzati. Le compresse offrono inoltre una maggiore durata di conservazione e una più facile standardizzazione del dosaggio rispetto ad altri formati, il che le rende una scelta pratica sia per i produttori che per i consumatori. Capsule e softgel attraggono i consumatori alla ricerca di formule a base di olio o focalizzate sulla biodisponibilità, inclusi i prodotti a base di omega-3. Le polveri continuano a servire i consumatori di prodotti per il benessere legati allo sport che utilizzano collagene o proteine come parte della routine quotidiana, spesso mescolandoli a bevande o pasti per una maggiore praticità.
Si prevede che le caramelle gommose cresceranno a un tasso annuo composto (CAGR) dell'11.83% fino al 2031, il ritmo più rapido tra le diverse tipologie di prodotto. Il loro successo è dovuto al gusto, alla praticità e alla possibilità di incoraggiare un uso regolare, soprattutto tra i consumatori che trovano meno attraenti le tradizionali compresse o capsule. Swisse, del gruppo H&H, ha lanciato Glam Bites nel dicembre 2025, un prodotto senza zuccheri aggiunti, dolcificanti artificiali, polioli o glutine. Questo lancio dimostra come le caramelle gommose si stiano evolvendo da semplici dolciumi a formati di somministrazione tecnologicamente più avanzati, con i produttori sempre più concentrati su profili di ingredienti più puri e concentrazioni di principi attivi. Zucchero, stabilità e prezzo rimangono tuttavia dei vincoli pratici per questo formato, limitando la gamma di principi attivi che possono essere efficacemente veicolati attraverso le caramelle gommose.
Per canale di distribuzione: i negozi specializzati guidano la classifica, mentre cresce il commercio online.
Nel 2025, i negozi specializzati in prodotti di bellezza e per la salute rappresentavano il 71.33% della quota di mercato degli integratori alimentari. Questi negozi offrono una consulenza utile ai consumatori che confrontano prodotti con diverse caratteristiche cliniche, ingredienti e fasce di prezzo. Il lancio di Nutrafol in 500 punti vendita Ulta Beauty nel 2025 ha dimostrato come la vendita al dettaglio specializzata possa supportare prodotti specifici per determinate esigenze. Supermercati e ipermercati ampliano la portata e l'accesso alla categoria, sebbene la pressione dei marchi privati possa limitare il posizionamento premium. Gli abbonamenti diretti al consumatore offrono un ulteriore canale per i marchi che utilizzano raccomandazioni personalizzate e consulenze cliniche per fidelizzare gli acquisti.
Si prevede che il commercio al dettaglio online crescerà a un tasso annuo composto (CAGR) del 13.71% fino al 2031, il tasso più elevato tra i canali di distribuzione. Il mercato degli integratori di bellezza beneficia della scoperta online, poiché i consumatori possono confrontare formati di prodotto, ingredienti, recensioni e contenuti informativi prima dell'acquisto. I siti web direct-to-consumer consentono inoltre ai marchi di raccogliere dati di prima parte e consigliare prodotti in base alle esigenze dei consumatori. Il social commerce può accorciare il percorso dalla scoperta all'acquisto, ma aumenta anche l'esposizione a dichiarazioni fuorvianti e prodotti contraffatti. I programmi di abbonamento possono migliorare la fidelizzazione laddove i clienti identificano una routine chiara e un valore accettabile. Il commercio al dettaglio specializzato fisico probabilmente rimarrà importante, poiché la consulenza di esperti aiuta i marchi premium a consolidare la propria credibilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Nord America rappresentava il 21.68% della quota di mercato degli integratori di bellezza, la posizione regionale più ampia. La presenza di una consolidata rete di vendita al dettaglio specializzata, di aziende direct-to-consumer basate su abbonamenti e di una forte consapevolezza del settore beauty sostengono la domanda nella regione. Gli Stati Uniti rappresentano la maggior parte del fatturato regionale, poiché i consumatori associano sempre più gli integratori per la salute generale a esigenze specifiche legate alla bellezza. Le esigenze dei consumatori relative al diradamento dei capelli, alla perdita di volume della pelle e al reintegro di micronutrienti creano ulteriori opportunità di prodotto. Canada e Messico rimangono mercati di crescita secondari, con il Messico che mostra un crescente interesse per i prodotti di benessere di alta gamma, grazie all'aumento dei redditi della classe media che sostiene la spesa per la cura della persona e l'alimentazione.
Si prevede che l'Europa crescerà a un tasso annuo composto (CAGR) del 12.08% fino al 2031, il più rapido tra i segmenti geografici. La regione combina una domanda di prodotti di alta gamma nel Regno Unito, in Germania, Francia e Italia con un contesto normativo che premia lo sviluppo rigoroso dei prodotti. La Direttiva 2002/46/CE e i relativi requisiti in materia di fonti nutrizionali e dichiarazioni possono aumentare i costi di conformità per i nuovi operatori, ma possono anche rafforzare la fiducia dei consumatori nei marchi che li rispettano. I consumatori europei sono propensi a rispondere in modo più positivo ai prodotti basati su dati scientifici che illustrano i benefici nel rispetto delle norme sulle dichiarazioni consentite. La domanda di formulazioni con etichetta pulita e la trasparenza nell'approvvigionamento degli ingredienti influenzano ulteriormente le decisioni di acquisto in tutta la regione.
La regione Asia-Pacifico comprende mercati diversificati, con Cina e Giappone come principali centri di volume e l'India che offre un potenziale a lungo termine, trainato da una classe media urbana in crescita e da una maggiore consapevolezza della salute preventiva. Il Sud America beneficia della consolidata tradizione brasiliana nel settore del collagene e di un'ampia base di consumatori che ha familiarità con i prodotti di bellezza da assumere per via orale, mentre il Medio Oriente e l'Africa traggono vantaggio da una popolazione più giovane e da un reddito disponibile in aumento negli Emirati Arabi Uniti e in Arabia Saudita. Tuttavia, la dipendenza dalle importazioni e la sensibilità ai prezzi continuano a limitare l'adozione a breve termine in alcuni di questi mercati.
Panorama competitivo
Il mercato degli integratori di bellezza rimane moderatamente frammentato, con la leadership distribuita tra regioni, ingredienti, formati e canali di vendita, piuttosto che concentrata in un'unica azienda. Nestlé, tramite Vital Proteins, Unilever, tramite OLLY, e Haleon, tramite Centrum, vantano ampie capacità distributive e piattaforme consolidate nel settore della salute dei consumatori. Marchi specializzati come Nutrafol e HUM Nutrition competono attraverso architetture di prodotto più mirate e relazioni dirette con i consumatori. Questa combinazione crea spazio sia per le grandi aziende di beni di consumo che per le aziende premium a forte orientamento scientifico, che possono competere sulla base di evidenze scientifiche, design del formato, accesso alla rete di vendita e fiducia dei consumatori.
Oltre all'innovazione di prodotto, l'ampiezza del portafoglio e il posizionamento strategico stanno diventando sempre più importanti nel panorama competitivo. Le grandi aziende del settore salute e bellezza possono sfruttare reti di distribuzione consolidate, relazioni con i rivenditori e portafogli intersettoriali per espandere la produzione di integratori di bellezza, mentre i marchi specializzati possono differenziarsi attraverso formulazioni mirate, ingredienti di alta qualità, posizionamento clinico e un maggiore coinvolgimento digitale. Le partnership con rivenditori, piattaforme di bellezza, professionisti sanitari e canali di e-commerce possono ulteriormente migliorare la portata e la credibilità presso i consumatori.
Anche la tecnologia e le evidenze scientifiche stanno plasmando la concorrenza. La piattaforma di microincapsulazione di Folli, l'approccio gommoso a base di fibre di TopGum e la somministrazione liposomiale di Cymbiotika illustrano i tentativi di migliorare la differenziazione del prodotto. Il rapporto 2026 di Haleon sull'analisi COSMOS fornisce a Centrum Silver un punto di riferimento clinico che potrebbe rafforzare la fiducia nel marchio. Il vantaggio competitivo delle singole aziende dipenderà dalla loro capacità di combinare scienza credibile, formati pratici, controllo qualità e una chiara strategia di distribuzione. I marchi che si affidano esclusivamente a generiche affermazioni di bellezza potrebbero avere maggiori difficoltà a distinguersi con l'aumentare dell'attenzione dei consumatori.
Leader del settore degli integratori di bellezza
-
Amway Corp
-
Herbalife Nutrizione Ltd.
-
Società Shiseido, Limited
-
PLC Unilever
-
Otsuka Holding Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Lemme ha lanciato Lemme NAD+, un integratore di bellezza da assumere quotidianamente a base di NMN, che combina Lutemax SkinGlo, resveratrolo e spermidina per favorire la salute cellulare, un invecchiamento sano e la luminosità della pelle. Il lancio evidenzia la crescente convergenza tra integratori per la longevità e integratori per la bellezza dall'interno, con Lemme che posiziona il prodotto incentrato sia sull'invecchiamento sano che sull'aspetto della pelle.
- Aprile 2026: UKHAIR by UKLASH ha lanciato i suoi integratori per capelli avanzati, introducendo capsule vegane e senza zucchero contenenti AnaGain™ NU, biotina, vitamina C ed estratto di radice di ginseng per favorire capelli dall'aspetto più sano dall'interno.
- Luglio 2025: Nutrafol ha lanciato i suoi integratori per la crescita dei capelli presso Ulta Beauty, ampliando l'accesso a prodotti come Nutrafol Women, Women's Balance, Postpartum e Skin, oltre ai prodotti topici per la cura dei capelli. Il lancio rafforza l'integrazione degli integratori alimentari nella vendita al dettaglio di prodotti di bellezza tradizionali e riflette il crescente approccio olistico al benessere di capelli e bellezza.
Ambito del rapporto sul mercato globale degli integratori di bellezza
| Collagene |
| Vitamine e Minerali |
| Acidi Grassi Omega-3 e Omega-6 |
| Acido Ialuronico |
| Antiossidanti |
| Altro |
| Compresse |
| Capsule |
| Polveri |
| Gummies |
| softgels |
| Altro |
| Supermercati e ipermercati |
| Negozi specializzati in bellezza e salute |
| Negozi al dettaglio online |
| Vendita diretta al consumatore e in abbonamento |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di ingrediente | Collagene | |
| Vitamine e Minerali | ||
| Acidi Grassi Omega-3 e Omega-6 | ||
| Acido Ialuronico | ||
| Antiossidanti | ||
| Altro | ||
| Per modulo prodotto | Compresse | |
| Capsule | ||
| Polveri | ||
| Gummies | ||
| softgels | ||
| Altro | ||
| Per canale di distribuzione | Supermercati e ipermercati | |
| Negozi specializzati in bellezza e salute | ||
| Negozi al dettaglio online | ||
| Vendita diretta al consumatore e in abbonamento | ||
| Altro | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per gli integratori di bellezza?
Si prevede che il mercato crescerà a un tasso annuo composto del 10.20% dal 2026 al 2031, raggiungendo i 14.06 miliardi di dollari entro il 2031.
Qual è l'ingrediente che sta crescendo più rapidamente nel settore degli integratori di bellezza?
Il collagene è l'ingrediente in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 12.56% fino al 2031.
Perché gli integratori di collagene sono così popolari per la cura della pelle?
Gli studi clinici citati in questo rapporto hanno riscontrato miglioramenti in parametri quali idratazione, umidità, elasticità e riduzione delle rughe della pelle per alcune formulazioni di collagene.
Quale canale di vendita si sta espandendo più rapidamente?
Si prevede che il commercio al dettaglio online crescerà a un tasso annuo composto del 13.71% fino al 2031, mentre i negozi specializzati in prodotti di bellezza e salute deterranno la quota di mercato maggiore nel 2025.


