

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
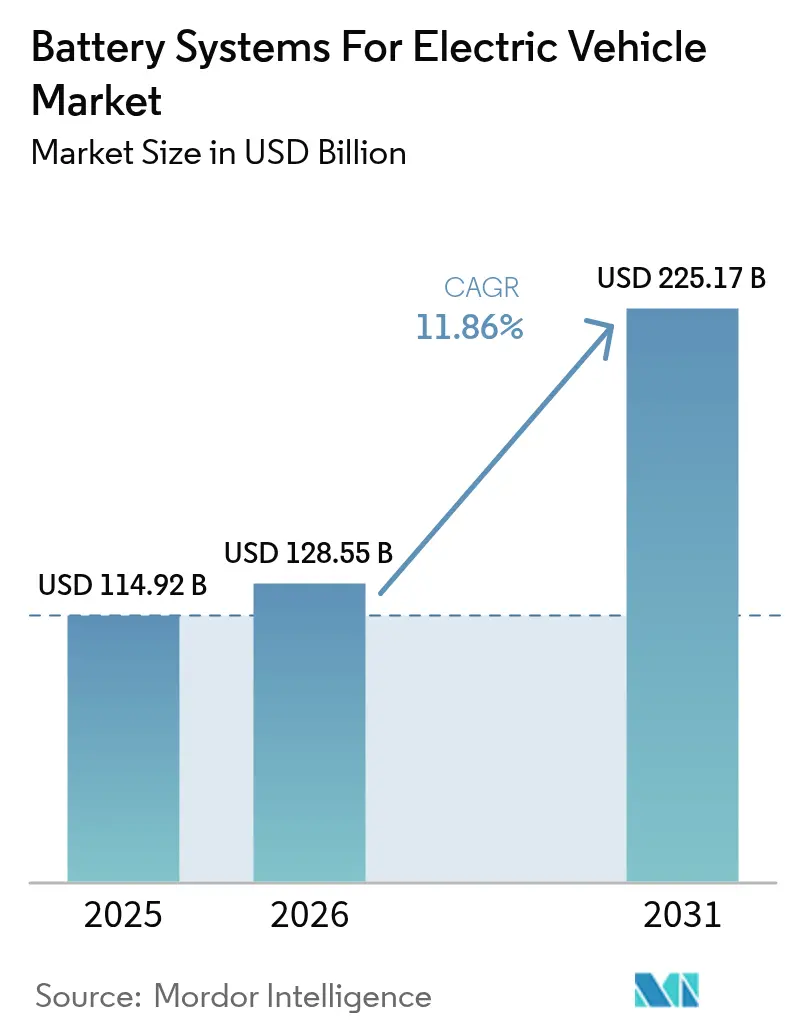
| Dimensione del mercato (2026) | 128.55 miliardo di dollari |
| Dimensione del mercato (2031) | 225.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.86% CAGR |
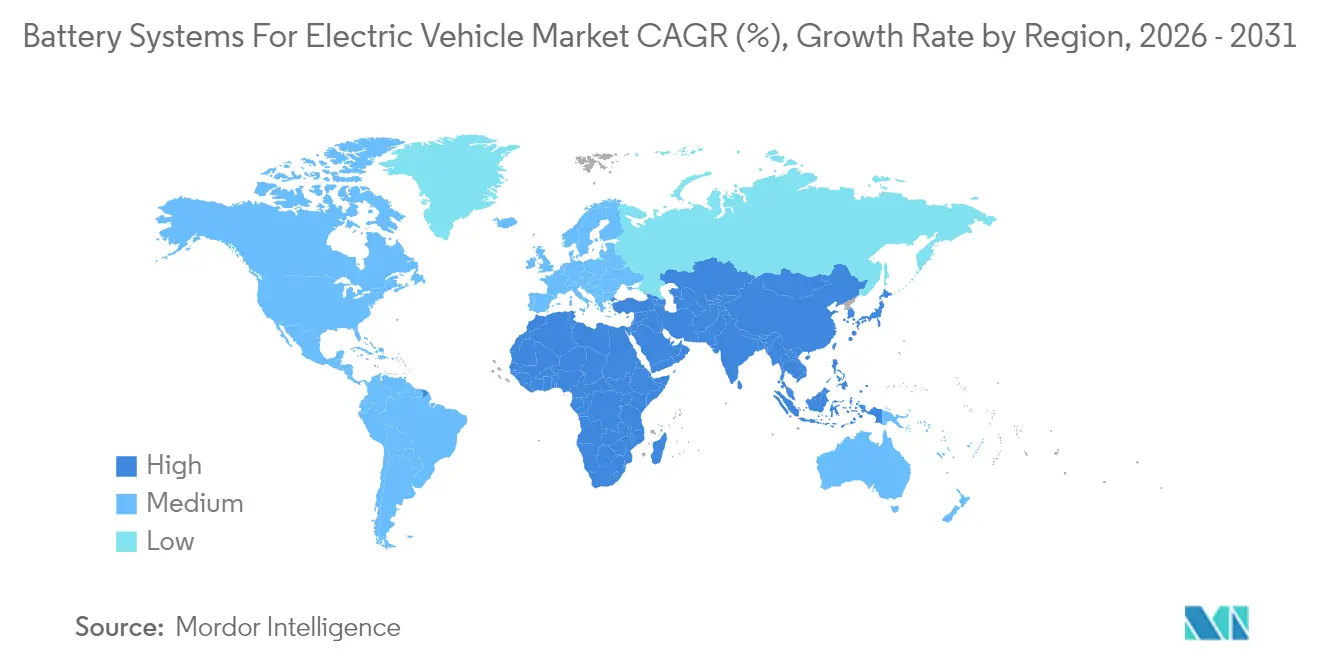
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
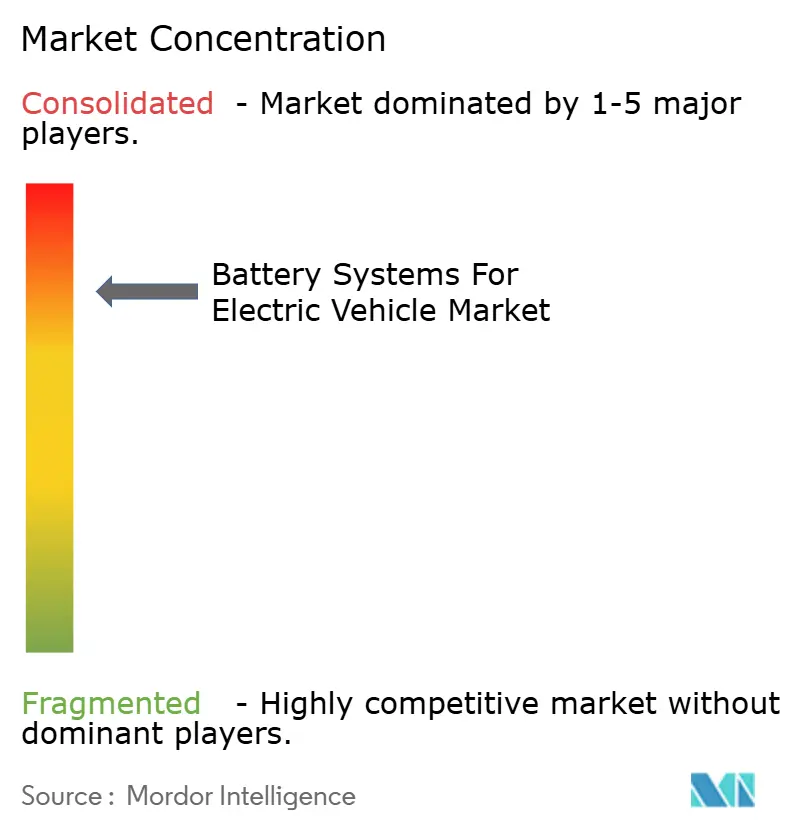
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di batterie per veicoli elettrici di Mordor Intelligence
Si stima che il mercato dei sistemi di batterie per veicoli elettrici nel 2026 raggiungerà i 128.55 miliardi di dollari, in crescita rispetto ai 114.92 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 225.17 miliardi di dollari, con un CAGR dell'11.86% nel periodo 2026-2031. Gli obiettivi di adozione basati sugli incentivi in Nord America ed Europa, il rapido calo dei costi nella chimica degli ioni di litio e l'implementazione di gigafactory verticalmente integrate in Asia, Nord America ed Europa sostengono questa espansione. Il mercato beneficia inoltre di innovazioni nello stato solido che promettono una maggiore densità energetica e sicurezza, mentre i pacchetti multi-chimica che combinano ioni di litio con ioni di sodio o ultracondensatori ampliano la flessibilità di progettazione. L'intensità competitiva rimane elevata, poiché i produttori cinesi sfruttano i vantaggi di costo del litio ferro fosfato per conquistare quote di mercato, nonostante i quadri normativi negli Stati Uniti e nell'Unione Europea inaspriscano la domanda di contenuto locale. La biforcazione della catena di approvvigionamento, i richiami dovuti alle temperature incontrollabili e la volatilità dei minerali critici attenuano le prospettive, ma non ostacolano la traiettoria di crescita secolare.
Punti chiave del rapporto
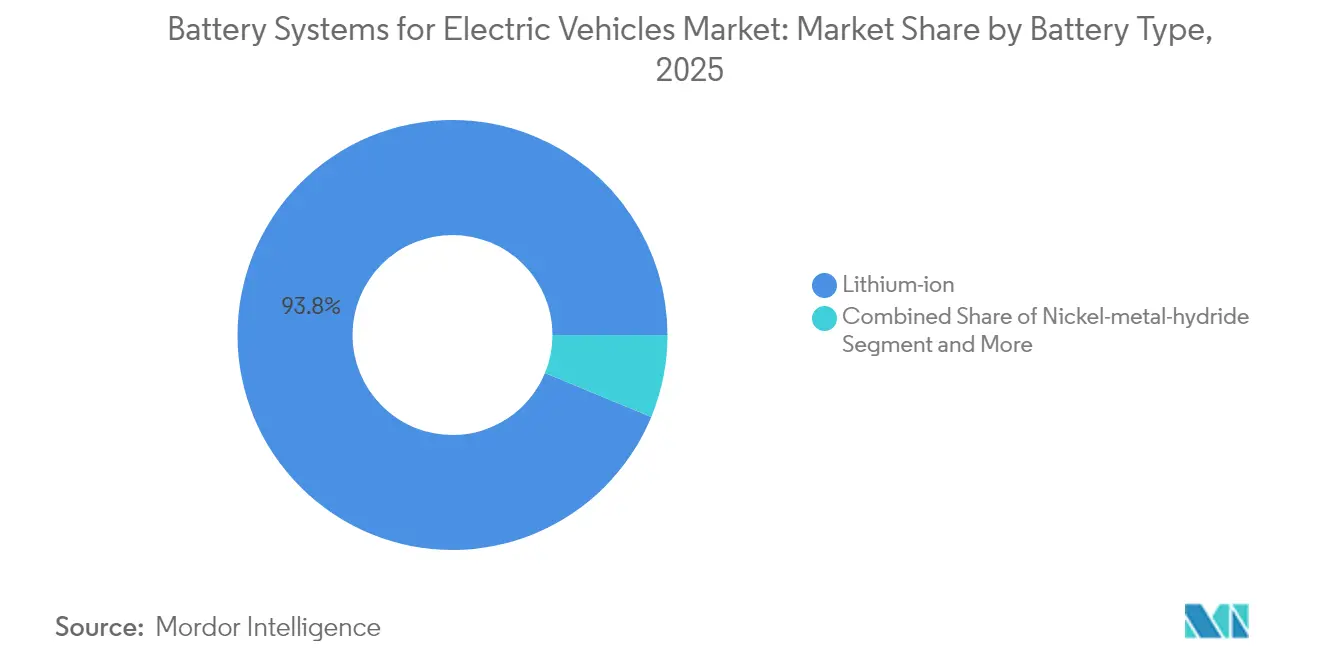
- In base al tipo di batteria, nel 93.78 le batterie agli ioni di litio hanno detenuto il 2025% della quota di mercato dei sistemi di batterie per veicoli elettrici, mentre si prevede che le batterie allo stato solido cresceranno a un CAGR del 37.85% fino al 2031.
- In base alla composizione chimica delle batterie, il nichel manganese cobalto ha rivendicato una quota di fatturato del 60.85% nel 2025; si prevede che gli ioni di sodio cresceranno a un CAGR del 41.90% entro il 2031.
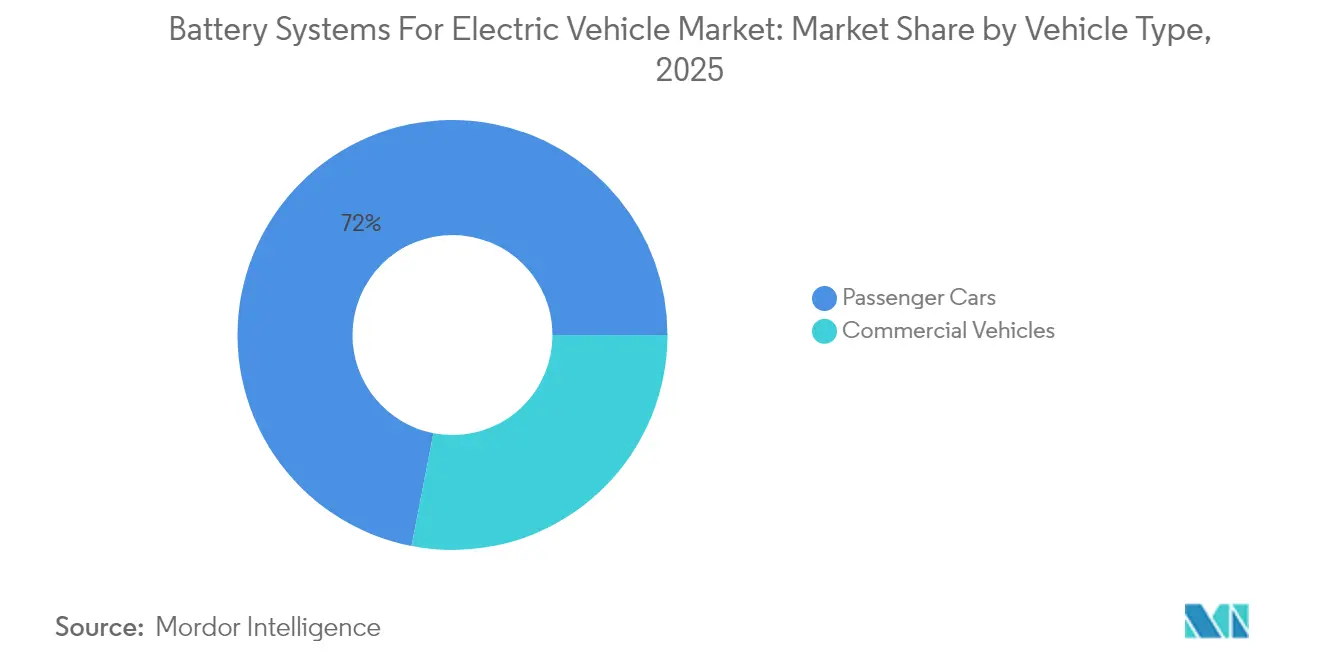
- In base alla tipologia di veicolo, nel 71.95 le autovetture detenevano il 2025% dei sistemi di batterie per il mercato dei veicoli elettrici, mentre i veicoli commerciali hanno registrato il CAGR più rapido, pari al 18.95%.
- In base alla tecnologia di propulsione, i veicoli elettrici a batteria hanno dominato con una quota del 70.92% nel 2025; si prevede che gli ibridi plug-in cresceranno a un CAGR del 13.72% entro il 2031.
- In termini geografici, nel 63.74 la regione Asia-Pacifico ha conquistato il 2025% del mercato dei sistemi di batterie per veicoli elettrici, mentre la regione Medio Oriente e Africa ha registrato il CAGR più elevato, pari al 15.21%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Sistemi di batterie globali per veicoli elettrici: tendenze e approfondimenti sul mercato
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incentivi governativi e mandati a zero emissioni | + 3.2% | Globale, con l'impatto più forte in Nord America e nell'UE | Medio termine (2-4 anni) |
| Riduzione dei costi delle batterie agli ioni di litio e aumento della densità energetica | + 2.8% | Global | A lungo termine (≥ 4 anni) |
| Sviluppo di Giga-Factory OEM e patti di fornitura | + 2.1% | Nord America, Europa, APAC core | Medio termine (2-4 anni) |
| Espansione della rete di ricarica rapida | + 1.9% | Globale, con i primi guadagni in Cina, California ed Europa | A breve termine (≤ 2 anni) |
| Programmi Vehicle-to-Grid che monetizzano le batterie | + 1.1% | Nord America e UE, programmi pilota nell'APAC | A lungo termine (≥ 4 anni) |
| Sconti assicurativi legati alla salute della batteria | + 0.7% | Nord America e UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Incentivi governativi e mandati a zero emissioni
I quadri normativi accelerano la domanda fissando volumi minimi di vendita per le motorizzazioni elettriche. Gli Stati Uniti offrono crediti d'imposta fino a 7,500 dollari per veicolo idoneo e aumentano ogni anno le soglie di contenuto nazionale. La normativa californiana Advanced Clean Cars II obbliga le case automobilistiche a raggiungere il 22% di vendite a zero emissioni entro il 2025 e il 100% entro il 2035 [1] “Advanced Clean Cars II Regulation,” California Air Resources Board, arb.ca.gov . Il Regno Unito impone l'80% di vendite elettriche entro il 2030, mentre il Canada punta al 100% entro il 2035. Poiché la mancata conformità comporta sanzioni considerevoli, la maggior parte dei produttori di veicoli stipula contratti pluriennali per l'acquisto di batterie, garantendo ai produttori di celle sicurezza dei volumi e visibilità del flusso di cassa.
Riduzione dei costi degli ioni di litio e aumento della densità energetica
Gli effetti della curva di apprendimento e la sostituzione dei materiali continuano a spingere verso il basso i costi. Diversi produttori di celle di alto livello mirano a ridurre i costi dei pacchi batteria al di sotto dei 60 dollari per kWh entro il 2026, rispetto ai 118 dollari per kWh del 2024. La densità energetica aumenta grazie agli anodi ricchi di silicio che aumentano la capacità specifica del 25-50%, mentre il litio-ferro-fosfato migliora la densità volumetrica con rivestimenti catodici raffinati. Il rapido calo dei costi amplia il mercato totale indirizzabile alle autovetture di fascia bassa, ai veicoli a due ruote e alle flotte commerciali attente ai costi.
Realizzazioni di Giga-factory OEM e patti di fornitura
Le case automobilistiche investono miliardi di dollari in gigafactory regionali per ridurre i rischi logistici, soddisfare le normative locali e acquisire margini a monte. I nuovi impianti nordamericani aggiungeranno complessivamente oltre 500 GWh entro il 2030, una capacità sufficiente per dieci milioni di veicoli di medie dimensioni all'anno. Seguono le joint venture europee, con stabilimenti spagnoli, tedeschi e nordici che complessivamente supereranno i 400 GWh. La localizzazione riduce i tempi di transito, le tariffe e consente la personalizzazione delle celle specifiche per ogni piattaforma.
Espansione della rete di ricarica rapida
I programmi di finanziamento pubblico-privato accelerano la densità dei punti di ricarica, puntando alla copertura universale lungo le autostrade e i corridoi urbani densi. Gli Stati Uniti puntano a 500,000 punti di ricarica entro il 2030, mentre l'Unione Europea collega gli obiettivi nazionali alla base di veicoli elettrici immatricolati [2] “Global EV Outlook 2024,” iea.org . La Cina ha già 2.6 milioni di punti di ricarica pubblici. Con la riduzione dei tempi di sosta a 10 minuti per un aumento di autonomia di 400 km, i progetti delle celle integrano piastre termiche avanzate ed elettroliti ad alto tasso di C per preservare la durata del ciclo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Offerta di minerali e volatilità dei prezzi | -2.3% | Globale, con il maggiore impatto nelle regioni dipendenti dalla Cina | A lungo termine (≥ 4 anni) |
| Richiami per instabilità termica e percezione della sicurezza | -1.8% | Globale, con maggiore sensibilità nei mercati sviluppati | Medio termine (2-4 anni) |
| Barriere commerciali e regole sui contenuti locali | -1.4% | Nord America e UE principalmente, con ricadute sulle nazioni alleate | Medio termine (2-4 anni) |
| Economia del riciclaggio incerta per LFP / Na-Ion | -0.9% | Globale, con un impatto precoce nei mercati con elevati obblighi di riciclaggio | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Offerta di minerali critici e volatilità dei prezzi
La concentrazione nella raffinazione upstream espone i produttori al rischio geopolitico. La Cina raffina l'80% del materiale catodico di litio ferro fosfato globale, mentre un solo paese produce la maggior parte del cobalto. Si prevede che la domanda di litio crescerà di cinque volte entro il 2030, ma le autorizzazioni minerarie sono in ritardo, determinando oscillazioni di prezzo che comprimono i margini dei produttori di celle. Gli sforzi di diversificazione richiedono diversi anni per concretizzarsi, estendendo la dipendenza dai fornitori dominanti e compromettendo la visibilità dei prezzi.
Richiami per instabilità termica e percezione della sicurezza
Incendi di batterie di alto profilo provocano controlli normativi e costosi richiami. I produttori potenziano i pacchi batteria con separatori ceramici, firewall cella-pacco e gestione termica avanzata, ma la percezione dei consumatori si riprende lentamente. Standard di conservazione più severi impongono che i pacchi batteria mantengano il 70% della capacità per otto anni, aumentando i costi di convalida e prolungando i cicli di sviluppo.
Analisi del segmento
Per tipo di batteria: il predominio degli ioni di litio affronta nuove sfide
La tecnologia agli ioni di litio ha detenuto il 93.78% della quota di mercato dei sistemi di batterie per veicoli elettrici nel 2025 e si conferma leader in termini di volume fino al 2031. La rapida innovazione a livello di pacco batterie porta le densità gravimetriche verso i 300 Wh/kg, riducendo al contempo i costi al di sotto dei 60 USD per kWh. L'ecosistema produttivo consolidato del segmento abbraccia materiali, formati di celle e flussi di riciclo, rafforzando i vantaggi di scala e riducendo le barriere all'ingresso per i nuovi OEM di veicoli.
Le celle allo stato solido registrano il CAGR più elevato, pari al 37.85%, alimentate da separatori ceramici che frenano la crescita dei dendriti e riducono la perdita di capacità al 5% dopo 1,000 cicli. Il loro accumulo di energia superiore consente di progettare pacchi batteria compatti che liberano spazio in cabina e riducono il peso a vuoto, fattori chiave nei modelli ad alte prestazioni o ad autonomia estesa. La prontezza commerciale dipende da linee di sinterizzazione automatizzate e di laminazione ad alta pressione che ridurranno i costi di produzione a quelli delle batterie agli ioni di litio convenzionali entro la fine del decennio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per la chimica delle batterie: la leadership NMC sfidata dai vantaggi in termini di costi LFP
La chimica del nichel, manganese e cobalto ha rappresentato il 60.85% del mercato dei sistemi di batterie per veicoli elettrici nel 2025, consolidando la sua posizione nelle autovetture premium e nei camion leggeri che richiedono la massima autonomia. La continua riduzione del contenuto di cobalto e le formulazioni ricche di manganese riducono l'esposizione ai picchi di prezzo e alle problematiche di approvvigionamento etico.
Il litio ferro fosfato è in forte crescita grazie alla solida sicurezza, all'abbondante disponibilità di materie prime e al costo inferiore, attraendo segmenti economici e veicoli commerciali pesanti. Le celle agli ioni di sodio, con un CAGR del 41.90%, consentono il funzionamento a basse temperature fino a -40 °C e tollerano frequenti cicli di ricarica rapida. Il loro contenuto di litio prossimo allo zero attenua il rischio di prezzo e consente l'utilizzo delle risorse nazionali nelle regioni prive di riserve di litio. I pacchi ibridi che combinano ioni di sodio e ioni di litio ottimizzano i costi mantenendo le prestazioni, creando un ponte architettonico verso la completa transizione agli ioni di sodio una volta che la densità raggiunge i 200 Wh/kg.
Per tipo di veicolo: i veicoli commerciali sono quelli che registrano la crescita più rapida
Le autovetture dominano il fatturato con una quota del 71.95% nel 2025. I sussidi, l'ampliamento della gamma di modelli e il calo dei prezzi delle batterie rendono le berline e i crossover elettrici accessibili ai consumatori del mercato di massa. La densità delle infrastrutture di ricarica nelle città e lungo i corridoi elimina l'ansia da autonomia, consolidando le traiettorie di adozione.
I veicoli commerciali registrano il CAGR più rapido, pari al 18.95%, grazie ai gestori di flotte che sfruttano cicli di lavoro prevedibili e vantaggi in termini di costo totale. L'elevato utilizzo giornaliero amplifica il risparmio di carburante e la ricarica dedicata in deposito semplifica le sfide infrastrutturali. I furgoni elettrici per l'ultimo miglio, i trattori di classe 8 con ricarica a megawatt e i taxi con sostituzione delle batterie trovano slancio nei mercati in cui le zone a emissioni zero e le tariffe di congestione penalizzano le flotte di veicoli a combustione interna. I pacchi batteria commerciali appositamente progettati favoriscono una lunga durata e una robusta tolleranza termica nell'intervallo di riferimento, stimolando la diversificazione chimica in batterie al litio-fosfato (LFP) e agli ioni di sodio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia di propulsione: predominio dei veicoli elettrici a batteria con la rinascita dei veicoli ibridi plug-in
I veicoli elettrici a batteria rappresentavano il 70.92% dei sistemi di batterie per il mercato dei veicoli elettrici nel 2025 e mantengono il loro ruolo di leader, con la progressiva eliminazione dei motori a combustione interna da parte delle normative. Le piattaforme BEV dedicate ottimizzano l'architettura degli skateboard, abbassando il baricentro e consentendo l'integrazione di sistemi avanzati di assistenza alla guida.
I veicoli ibridi plug-in, con un CAGR del 13.72%, colmano le lacune infrastrutturali e le preoccupazioni psicologiche relative all'autonomia nelle aree suburbane e rurali. Una nuova generazione di pacchi batteria ad alta energia offre fino a 400 km di autonomia in modalità esclusivamente elettrica, riducendo la dipendenza dalla benzina pur mantenendo la flessibilità sulle lunghe distanze. Gli operatori di flotte in Europa sfruttano i vantaggi fiscali legati alla quota di chilometraggio a zero emissioni, accelerando la diffusione dei veicoli ibridi plug-in da parte delle aziende. I veicoli ibridi elettrici senza capacità plug-in raggiungono gradualmente un punto di stallo, con la transizione dei consumatori verso modelli abilitati alla ricarica che massimizzano l'idoneità agli incentivi.
Analisi geografica
Mercato dei sistemi di batterie per veicoli elettrici nella regione Asia-Pacifico
Nel 63.74, l'area Asia-Pacifico ha mantenuto una quota del 2025% nel mercato dei sistemi di batterie per veicoli elettrici, grazie a una filiera integrata che si estende dalla lavorazione dei minerali all'assemblaggio delle celle fino alla produzione dei veicoli. La Cina da sola sostiene una crescita significativa fino al 2030, grazie alla forte domanda interna e all'aumento delle esportazioni, in particolare verso il Sud-est asiatico e l'America Latina. Il Giappone promuove la ricerca sullo stato solido, mentre la Corea si orienta verso prodotti chimici ad alto contenuto di manganese per recuperare competitività. L'allineamento degli incentivi governativi e la spesa coordinata per le infrastrutture continuano a rafforzare l'ecosistema regionale.
Mercato dei sistemi di batterie per veicoli elettrici in Nord America ed Europa
Il Nord America registra il secondo mercato più grande, l'Inflation Reduction Act stanzia 369 miliardi di dollari in finanziamenti per l'energia pulita e stabilisce soglie crescenti per i minerali critici, creando una solida pipeline di nuove gigafactory e progetti di raffinazione mid-stream. Analogamente, l'Europa avanza a un CAGR del 9.18% grazie alle politiche del Green Deal e all'European Battery Alliance. L'autonomia strategica guida la produzione localizzata di catodi e l'assemblaggio di celle, finanziati da joint venture pubblico-private. La Germania guida i partenariati di ricerca che promuovono anodi ricchi di silicio, mentre Spagna e Francia si concentrano sul litio-ferro-fosfato per il mercato di massa.
Sistemi di batterie per veicoli elettrici in Medio Oriente e Africa
La regione del Medio Oriente e dell'Africa registra la crescita regionale più elevata, con un tasso di crescita annuo composto (CAGR) del 15.21%. L'Arabia Saudita investe 6 miliardi di dollari in un complesso integrato di batterie per diversificare la propria economia e garantire la produzione automobilistica a valle. Gli Emirati Arabi Uniti puntano a una penetrazione dei veicoli elettrici del 25% entro il 2035, ancorando la realizzazione di corridoi di ricarica lungo le autostrade interemiratine. I progetti in fase iniziale in Ghana, Marocco e Ruanda beneficiano di finanziamenti agevolati e dell'assistenza tecnica delle agenzie di sviluppo, posizionando il continente per l'elettrificazione localizzata dei veicoli a due ruote e dei veicoli commerciali leggeri.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Nei principali mercati, la regolamentazione in materia di tracciabilità, sostenibilità e durata delle batterie per veicoli elettrici si sta inasprendo. Nell'Unione Europea, il Regolamento (UE) 2023/1542 introduce requisiti relativi al ciclo di vita, come le dichiarazioni sull'impronta di carbonio (per le batterie per veicoli elettrici con potenza superiore a 2 kWh a partire da febbraio 2025) e impone l'adozione di un Passaporto Digitale della Batteria per i veicoli elettrici a partire dal 18 febbraio 2027, spingendo i produttori di pacchi batteria e gli OEM a sviluppare sistemi di dati che coprano la provenienza dei materiali, le prestazioni e gli obblighi relativi al fine vita.
Negli Stati Uniti, l'ammissibilità agli incentivi e la conformità tecnica influenzano sempre più l'approvvigionamento e la progettazione dei prodotti. Le norme del Tesoro/IRS che regolano il Clean Vehicle Credit ai sensi della Sezione 30D dell'Internal Revenue Code inaspriscono nel tempo i requisiti di approvvigionamento di minerali critici e componenti delle batterie, mentre una norma transitoria consente ai produttori di applicare le precedenti norme di approvvigionamento di minerali critici fino al 31 dicembre 2026. Separatamente, i requisiti dell'EPA nella Parte 86 del Titolo 40 del CFR stabiliscono obblighi di durata delle batterie a partire dall'anno modello 2027 per i veicoli con peso pari o inferiore a 6,000 libbre, elevando la convalida, la gestione del rischio di garanzia e la calibrazione del sistema di gestione della batteria (BMS) ad attività critiche per la conformità.
Analisi della catena del valore
La catena del valore dei sistemi di batterie comprende l'estrazione e la raffinazione a monte dei minerali critici, la produzione di precursori e materiali attivi (materiali attivi per il catodo, materiali per l'anodo, elettroliti, separatori), la produzione di celle, l'assemblaggio di moduli e pacchi (inclusi sistemi termici e BMS), l'integrazione nei veicoli e, a valle, il riutilizzo e il riciclo. Le fasi intermedie chiave rimangono geograficamente concentrate, con la Cina che detiene un'ampia quota della capacità produttiva di anodi e catodi, il che rende i prezzi e la disponibilità dei materiali lavorati elementi centrali per i costi e i tempi di consegna dei programmi globali per i veicoli elettrici.
La localizzazione e gli accordi di fornitura a lungo termine stanno anche cambiando il modo in cui il valore viene ricavato dalle celle fino ai pacchi batteria, in particolare nell'ambito di quadri normativi che prevedono contenuti locali e incentivi. Questo cambiamento si manifesta nelle iniziative di espansione in Nord America, come la joint venture tra Hyundai Motor Group e SK On che avvia la produzione iniziale presso Hyundai-SK Battery Manufacturing America in Georgia (luglio 2026), insieme all'allineamento a monte e a metà della filiera per soddisfare le soglie di approvvigionamento incentivanti (ad esempio, LG Chem che fornisce materiali catodici a Toyota Motor Engineering and Manufacturing North America). Per molti OEM e fornitori di primo livello, l'assemblaggio dei pacchi batteria si sta spostando più vicino agli stabilimenti di produzione dei veicoli, poiché le architetture "cella-pacco" e "cella-carrozzeria" riducono il numero di componenti e contribuiscono a contenere i costi, mentre il riciclo e l'economia del "secondo ciclo di vita" rimangono un'incognita fondamentale per le tecnologie LFP e per le emergenti tecnologie agli ioni di sodio.
Panorama competitivo
Persiste un'elevata concentrazione del mercato, con CATL in testa. Il suo vantaggio di scala deriva dall'integrazione verticale che comprende partnership minerarie, produzione di celle e reti di scambio di batterie. BYD sfrutta la produzione interna di veicoli per ottimizzare i formati delle batterie a lamelle, mentre gli operatori coreani puntano su prodotti chimici ad alto contenuto di nichel e processi di qualità di livello automobilistico per difendere nicchie premium. I produttori giapponesi si concentrano sui brevetti allo stato solido e sulla competenza nei separatori ceramici, stringendo joint venture con OEM globali per accelerare la commercializzazione.
La differenziazione tecnologica plasma il posizionamento strategico. I fornitori cinesi ampliano la capacità produttiva di litio ferro fosfato per abbassare i prezzi nei segmenti di ingresso, mentre le imprese occidentali danno priorità ai catodi ad alto contenuto di manganese e privi di cobalto per soddisfare le soglie di approvvigionamento normative. La proprietà intellettuale relativa agli elettroliti allo stato solido rimane concentrata in una manciata di operatori, limitando i follower rapidi. Nel frattempo, i modelli di business basati su batterie come servizio (BMS) che disaccoppiano la proprietà delle celle dai veicoli attraggono investimenti in piattaforme di mobilità, creando le premesse per ecosistemi a reddito ricorrente.
Le difficoltà geopolitiche influenzano ora la strategia di approvvigionamento. Le normative statunitensi sulle entità straniere di interesse limitano l'ammissibilità agli incentivi per le celle contenenti materiali cinesi. Potrebbero seguire dazi doganali europei e adeguamenti alle normative sul carbonio. Di conseguenza, joint venture, partecipazioni azionarie di minoranza e contratti di fornitura a lungo termine diversificano l'approvvigionamento e coprono il rischio di non conformità.
Sistemi di batterie per i leader del settore dei veicoli elettrici
Panasonic Corporation
Samsung SDI Co Ltd
Contemporary Amperex Technology Co., Limited. (CATL)
BYD Co.Ltd.
LG Energia Solution Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Panasonic ha annunciato un piano di investimenti da 2.18 miliardi di dollari per espandere la capacità produttiva di batterie e riconvertire le linee di produzione in Giappone, negli Stati Uniti (incluso il Kansas) e in Messico, puntando alla crescente domanda di sistemi di accumulo stazionari legati ai data center per l'intelligenza artificiale. L'annuncio evidenzia l'utilizzo intersettoriale di risorse produttive e catene di approvvigionamento impiegate per i sistemi di batterie dei veicoli elettrici, il che può influenzare l'allocazione delle apparecchiature e le priorità dei fornitori.
- Aprile 2026: Samsung SDI ha firmato un accordo pluriennale per la fornitura di batterie NCM ad alto contenuto di nichel per i veicoli elettrici di nuova generazione di Mercedes-Benz. Il contratto rafforza la posizione di Samsung SDI nel settore automobilistico premium, dove la qualità, la validazione della durata e la disponibilità di forniture locali influenzano sempre più le decisioni di acquisto.
- Aprile 2025: CATL ha lanciato la sua batteria agli ioni di sodio Naxtra, evidenziando una densità energetica di 175 Wh/kg e prestazioni a basse temperature con una ritenzione di potenza del 90% a -40 °C, posizionandola in modo da essere pronta per la produzione di massa. Il lancio ha rafforzato il ruolo degli ioni di sodio come tecnologia complementare in termini di costi e resistenza alle basse temperature, supportando architetture di pacchi batteria multi-tecnologia insieme agli ioni di litio.
Ambito del rapporto sul mercato globale dei sistemi di batterie per veicoli elettrici
Per sistema batteria si intende un sistema completo di accumulo dell'energia, comprendente la cella della batteria, il modulo batteria, il sistema di gestione della batteria, il circuito di bilanciamento delle celle, il monitoraggio e il rilevamento, il sistema di gestione termica, il sistema di gestione della sicurezza e l'integrazione fisica e gli algoritmi e il codice sorgente ad essi correlati.
Il mercato dei sistemi di batterie per veicoli elettrici è segmentato per tipo, tipo di veicolo e area geografica. Per tipologia, il mercato è segmentato in batterie agli ioni di litio, al nichel-metallo idruro, batterie al piombo, ultracondensatori e altri. Per tipologia di veicolo, il mercato è segmentato in autovetture e veicoli commerciali. Per geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
Il rapporto offre dimensioni del mercato e previsioni per tutti i segmenti di cui sopra in valore (USD).
Per tipo di batteria
| Agli ioni di litio |
| Nichel-metallo-idruro |
| Al piombo |
| Ultracondensatori |
| Stato solido e altri |
Dalla chimica delle batterie
| NMC |
| NCA |
| LFP |
| LMO |
| Ione sodio ed emergenti |
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali |
Di Propulsion Technology
| Batteria veicolo elettrico (BEV) |
| Veicolo ibrido elettrico plug-in (PHEV) |
| Veicolo elettrico ibrido (HEV) |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Australia | |
| Tailandia | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di batteria | Agli ioni di litio | |
| Nichel-metallo-idruro | ||
| Al piombo | ||
| Ultracondensatori | ||
| Stato solido e altri | ||
| Dalla chimica delle batterie | NMC | |
| NCA | ||
| LFP | ||
| LMO | ||
| Ione sodio ed emergenti | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali | ||
| Di Propulsion Technology | Batteria veicolo elettrico (BEV) | |
| Veicolo ibrido elettrico plug-in (PHEV) | ||
| Veicolo elettrico ibrido (HEV) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia | ||
| Tailandia | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Perché la regione Asia-Pacifico è la più grande regione contributore al mercato dei sistemi di batterie per veicoli elettrici?
Una filiera integrata che va dalla lavorazione dei minerali all'assemblaggio dei veicoli, abbinata a consistenti sussidi agli acquisti e spese infrastrutturali, consente alla regione di gestire il 63.74% del fatturato globale.
Quale chimica sta guadagnando più rapidamente slancio dopo quella agli ioni di litio?
Gli ioni di sodio presentano il CAGR più elevato, pari al 41.90%, grazie alle materie prime a basso costo e alle ottime prestazioni alle basse temperature.
In che modo le batterie allo stato solido influenzeranno la crescita del mercato entro il 2031?
Le celle allo stato solido crescono a un CAGR del 37.85%, aumentando la densità energetica e la sicurezza; si prevede che acquisiranno quote di mercato quando i costi di produzione si avvicineranno a quelli dei pacchi agli ioni di litio.
Cosa frena l'industria dei sistemi di batterie per veicoli elettrici nonostante la forte domanda?
La concentrazione di minerali critici, i richiami dovuti a fattori termici incontrollati e l'evoluzione delle barriere commerciali influenzano collettivamente il CAGR previsto.
Quale segmento di veicoli offre le opportunità di crescita più interessanti?
I veicoli commerciali sono in testa con un CAGR del 18.95% perché i gestori delle flotte ottengono rapidi vantaggi in termini di costo totale di proprietà e rispettano gli obblighi in materia di zone a zero emissioni.


