

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 30.05 miliardo di dollari |
| Dimensione del mercato (2031) | 50.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.88% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del riciclaggio delle batterie di Mordor Intelligence
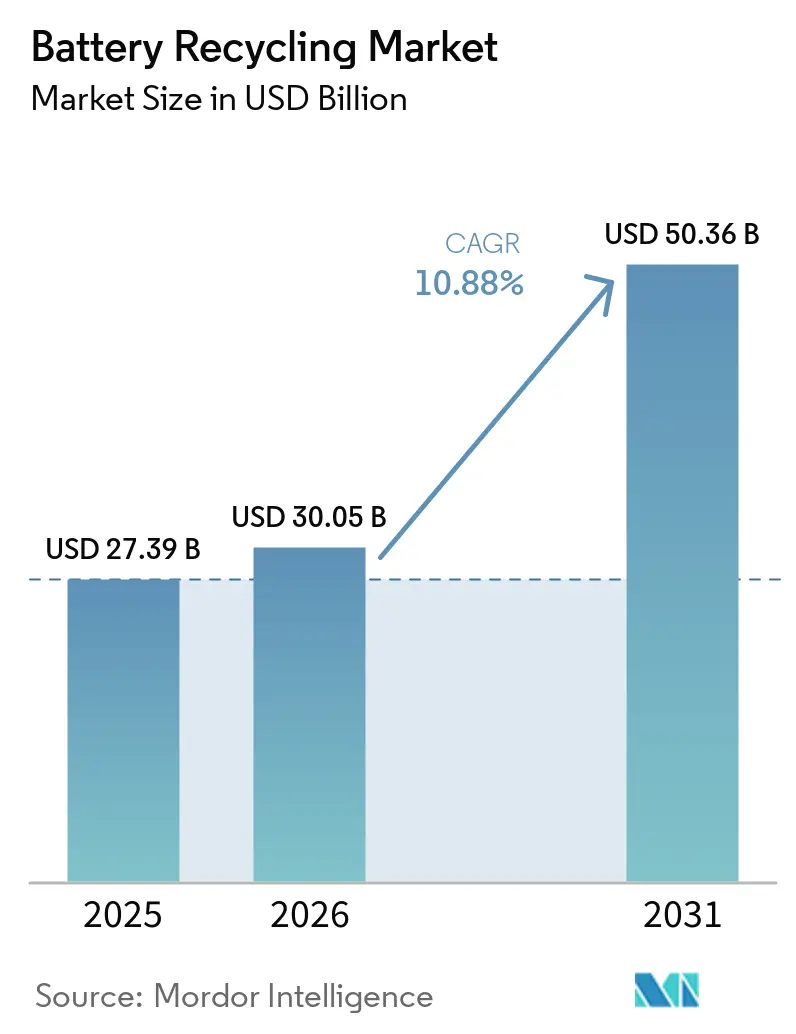
Si prevede che il mercato del riciclaggio delle batterie crescerà da 27.39 miliardi di dollari nel 2025 a 30.05 miliardi di dollari nel 2026 e si prevede che raggiungerà i 50.36 miliardi di dollari entro il 2031 con un CAGR del 10.88% nel periodo 2026-2031.
L'espansione è sostenuta da mandati di responsabilità estesa del produttore, dalla crescente scarsità di metalli critici e dagli impegni delle case automobilistiche verso catene di approvvigionamento di catodi a ciclo chiuso che trattano le celle a fine vita come materia prima strategica anziché come rifiuti. Le batterie al piombo-acido hanno mantenuto volumi dominanti grazie a reti di raccolta mature, tuttavia le chimiche agli ioni di litio stanno guadagnando terreno con l'accelerazione della penetrazione dei veicoli elettrici (EV) e il plateau della domanda di batterie al piombo-acido tradizionali per autoveicoli. [1] Agenzia internazionale dell'energia, "Global EV Outlook 2025", iea.org I percorsi idrometallurgici si stanno espandendo rapidamente perché forniscono solfati di nichel e cobalto ad alta purezza richiesti dai produttori di catodi, mentre i progetti pilota di riciclaggio diretto mostrano risparmi energetici che potrebbero ridurre i costi dei pacchi di 1,000 dollari per veicolo una volta commercializzati. A livello regionale, l'Asia-Pacifico rappresenta più della metà delle entrate grazie ai cluster integrati di gigafabbriche e impianti di riciclaggio della Cina, mentre il Nord America registra la crescita più rapida poiché gli incentivi dell'Inflation Reduction Act sovvenzionano la raffinazione interna della massa nera. [2] Commissione europea, “Regolamento (UE) 2023/1542 sulle batterie”, eur-lex.europa.eu
Punti chiave del rapporto
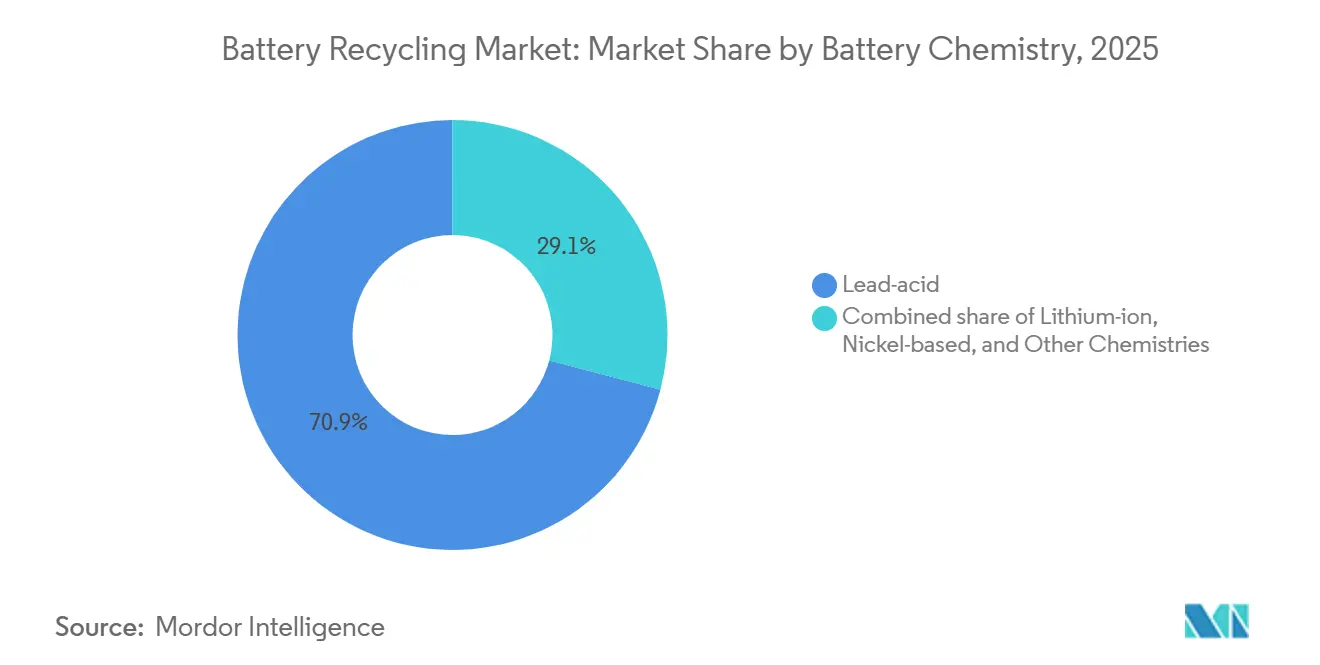
- In base alla composizione chimica delle batterie, nel 2025 il piombo-acido deteneva il 70.9% della quota di mercato del riciclo delle batterie; si prevede che gli ioni di litio cresceranno a un CAGR del 23.9% fino al 2031.
- In base alla fonte di rottami, le batterie per autoveicoli hanno dominato il mercato del riciclo delle batterie con il 58.5% nel 2025, mentre si prevede che le batterie per l'elettronica di consumo cresceranno a un CAGR del 20.5% entro il 2031.
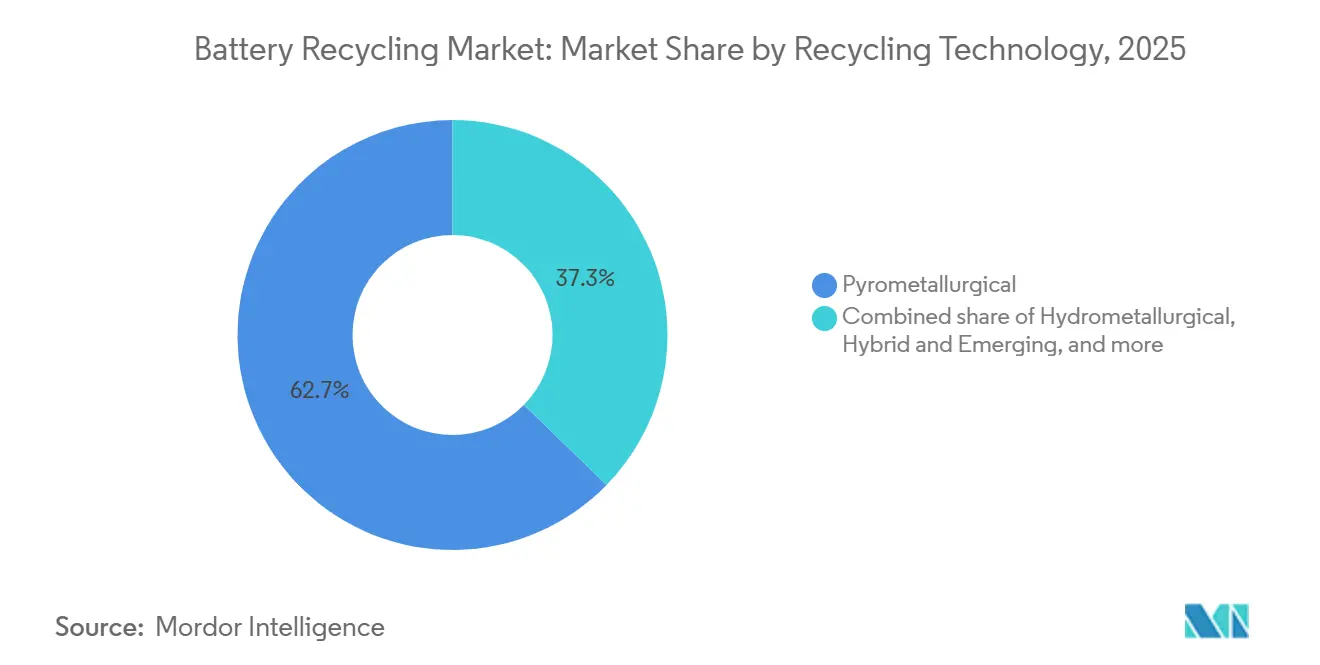
- Per quanto riguarda la tecnologia di riciclaggio, la pirometallurgia ha dominato con una quota del 62.7% nel 2025, mentre l'idrometallurgia sta avanzando con un CAGR del 22.7% fino al 2031.
- Per fase del processo, la raffinazione e il recupero dei materiali hanno rappresentato il 28.6% delle dimensioni del mercato del riciclaggio delle batterie nel 2025, mentre si prevede che la produzione di massa nera aumenterà a un CAGR del 25.1% entro il 2031.
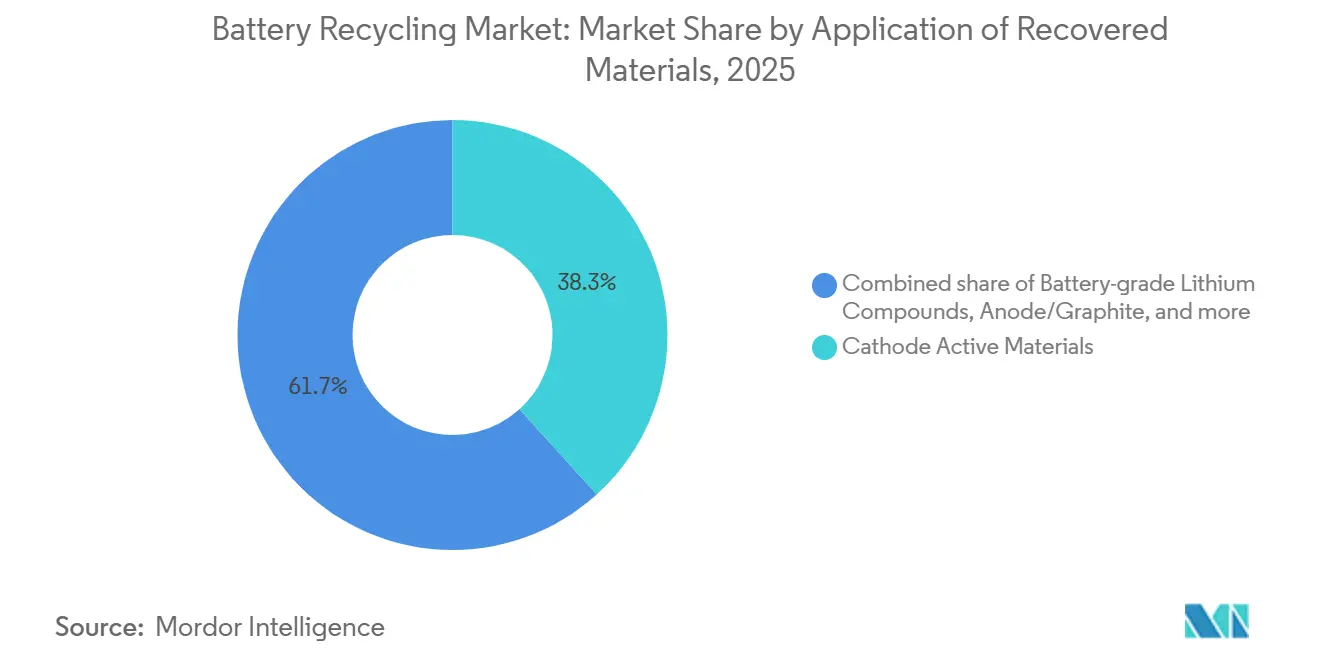
- Grazie all'applicazione di materiali recuperati, il segmento dei materiali attivi catodici ha registrato il 38.3% dei ricavi nel 2025, mentre si prevede che i composti di litio per batterie registreranno la crescita più elevata, con un CAGR del 27.6% nel periodo 2026-2031.
- Per settore di utilizzo finale, il settore automobilistico ha conquistato il 43.1% del mercato del riciclaggio delle batterie nel 2025, mentre l'accumulo di energia e potenza sta crescendo a un CAGR del 19.8% entro il 2031.
- In termini geografici, l'area Asia-Pacifico ha registrato un fatturato del 52.4% nel 2025; si prevede che il Nord America crescerà a un CAGR del 21.3% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del riciclaggio delle batterie
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata della penetrazione dei veicoli elettrici | + 3.2% | Globale, più forte in Cina, UE, Nord America | Medio termine (2-4 anni) |
| Inasprimento delle norme globali sulle batterie a fine vita | + 2.1% | UE, Cina, Nord America; India emergente e ASEAN | A lungo termine (≥ 4 anni) |
| Inflazione dei prezzi dei metalli critici | + 1.8% | Globale, acuto dove dominano le importazioni di catodi | A breve termine (≤ 2 anni) |
| Mandati OEM ESG e di economia circolare | + 1.5% | Nord America, UE; piloti in Giappone, Corea del Sud | Medio termine (2-4 anni) |
| Emergono mercati spot liquidi di massa nera | + 1.1% | Cina, UE; nascente Nord America | A breve termine (≤ 2 anni) |
| Economia rivoluzionaria del riciclaggio diretto | + 0.9% | Nord America, UE; R&S in Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Impennata della penetrazione dei veicoli elettrici
Nel 2024, le vendite globali di veicoli elettrici a batteria e ibridi plug-in hanno superato i 14 milioni di unità, incorporando circa 1.1 TWh di capacità agli ioni di litio che raggiungeranno la fine del ciclo di vita dopo il 2032, creando un'ondata prevedibile di materie prime. [3] Agenzia Internazionale dell'Energia, "Global EV Outlook 2025", iea.org Tesla ha recuperato il 92% dei minerali critici dai pacchi dismessi nel suo stabilimento del Nevada, dimostrando la fattibilità tecnica su larga scala. La Cina prevede 12 milioni di tonnellate di celle agli ioni di litio dismesse entro il 2030, il triplo dell'attuale capacità di riciclaggio globale. I limiti sempre più stringenti di CO₂ per la flotta europea accelerano l'adozione dei veicoli elettrici e portano i pacchi di prima generazione nelle reti di smantellamento prima. [4] Commissione europea, "Regolamento (UE) 2023/1542 sulle batterie", eur-lex.europa.eu Il ritardo tra vendite e dismissioni comprime la finestra temporale per i riciclatori per costruire capacità e assicurarsi accordi di fornitura con i produttori di catodi.
Le normative globali sulle batterie a fine vita si inaspriscono
Il Regolamento UE sulle Batterie richiede il 16% di cobalto riciclato, il 6% di litio riciclato e il 6% di nichel riciclato nelle nuove batterie per veicoli elettrici entro il 2031, con soglie più elevate entro il 2036. Le norme cinesi sulla responsabilità estesa del produttore del 2024 obbligano le case automobilistiche a finanziare le reti di raccolta e a raggiungere l'85% di recupero degli ioni di litio, oltre a sanzioni fino a 500,000 CNY per violazione. L'Agenzia per la Protezione Ambientale degli Stati Uniti ha proposto un quadro di gestione nel 2025 che imporrebbe tasse ai produttori sulle celle prive di percorsi di riciclo certificati. La bozza di norme sulla responsabilità estesa del produttore (EPR) dell'India mira al 70% di raccolta entro il 2028, ma manca di chiarezza applicativa. Queste politiche riducono la volatilità dei ricavi per i riciclatori, ma frammentano le catene di approvvigionamento tra le diverse giurisdizioni.
Inflazione dei prezzi dei metalli critici
Il carbonato di litio ha raggiunto in media 95,000 t di CNY (13,400 USD) nel quarto trimestre del 2024, ancora del 180% in più rispetto ai livelli del 2020. Il solfato di cobalto è stato scambiato a circa 12,800 t di USD a dicembre 2024, poiché le problematiche di governance dell'estrazione artigianale nella Repubblica Democratica del Congo hanno aggiunto premi di rischio. Il solfato di nichel adatto alle batterie ha raggiunto 16,200 t di USD all'inizio del 2025, a fronte delle restrizioni all'esportazione di minerali indonesiani. I precursori catodici riciclati ora si vendono solo il 5-8% in meno rispetto agli equivalenti vergini, migliorando i margini dei riciclatori con l'aumento dei volumi.
Mandati OEM ESG ed economia circolare
Volkswagen punta a ottenere il 50% di nichel e cobalto catodici da materiale riciclato entro il 2030 e sta co-localizzando la raffinazione idrometallurgica presso la sua gigafactory di Salzgitter. General Motors ha firmato un accordo di prelievo di massa nera da 50,000 tonnellate con Cirba Solutions entro il 2030. BMW ha raggiunto il 30% di contenuto riciclato nelle celle della Nuova Classe tramite progetti pilota di riciclo diretto che riducono l'energia di processo del 40% rispetto ai percorsi idroelettrici. Tali obblighi vincolano i riciclatori a contratti di fornitura a lungo termine, riducendo il rischio di spese in conto capitale ma concentrando il potere d'acquisto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati capex/opex degli impianti di riciclaggio | -1.4% | Globale, acuto dove i sussidi sono assenti | Medio termine (2-4 anni) |
| Logistica di raccolta disomogenea nei mercati emergenti | -0.9% | India, ASEAN, Africa subsahariana, America Latina | A lungo termine (≥ 4 anni) |
| Ostacoli alla sicurezza e al trasporto di merci pericolose | -0.7% | Globale, più rigoroso nell'UE e nel Nord America | A breve termine (≤ 2 anni) |
| Passare a prodotti chimici LFP a basso valore | -1.2% | Cina, India; diffusione nei segmenti entry-level dei veicoli elettrici altrove | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati Capex/Opex degli impianti di riciclaggio
Un impianto idrometallurgico da 20,000 tonnellate richiede dai 180 ai 250 milioni di dollari, con reattori e impianti di estrazione con solventi che rappresentano il 60% del costo di installazione. Le spese operative variano tra i 1,800 e i 2,400 milioni di dollari di input, a causa del consumo di acido e del trattamento delle acque reflue. Il budget di Li-Cycle per il Rochester Hub è aumentato vertiginosamente da 485 a 960 milioni di dollari entro la metà del 2024, esponendo al rischio di sforamento dei costi. Le aziende più piccole nei mercati emergenti devono affrontare costi di indebitamento del 18-22%, ampliando il divario infrastrutturale.
Logistica di raccolta frammentaria nei mercati emergenti
Il tasso di raccolta formale delle batterie agli ioni di litio in India era del 28% nel 2024, mentre il resto veniva convogliato verso smantellatori informali privi di protocolli di smaltimento, con uno spreco del 30-40% del materiale recuperabile. L'Indonesia gestisce punti di raccolta solo in 12 delle 34 province e la logistica inversa dalle isole esterne può superare le 150 tonnellate di dollari. L'Africa subsahariana recupera meno del 5% delle batterie dei veicoli elettrici e il Brasile registra ritardi nella raccolta nei comuni con meno di 100,000 abitanti, mantenendo i volumi al di sotto delle 15,000 tonnellate necessarie per la redditività di una centrale idroelettrica.
Analisi del segmento
Per chimica delle batterie: il piombo-acido domina i ricavi, gli ioni di litio guidano la crescita
Le batterie al piombo-acido hanno mantenuto il 70.9% del fatturato del 2025, poiché quasi il 99% delle unità esaurite viene raccolto nei mercati sviluppati e riciclato attraverso fonderie consolidate. [5] Battery Council International, “US Lead-Acid Recycling Statistics 2025,” batterycouncil.org Il CAGR del 23.9% delle batterie agli ioni di litio segnala la direzione in cui si sta spostando il mercato del riciclo delle batterie; i dati dell'Agenzia Internazionale dell'Energia mostrano 1.8 milioni di tonnellate di rottami di batterie agli ioni di litio all'anno entro il 2030, creando un'impennata delle dimensioni del mercato del riciclo delle batterie agli ioni di litio . I riciclatori di batterie al piombo-acido esistenti stanno modernizzando le linee di pirolisi, mentre i nuovi entranti finanziano hub idrometallurgici per catturare i futuri flussi ricchi di litio. Redwood Materials ha lavorato 18,000 tonnellate di rottami di batterie agli ioni di litio nel 2024, confermando lo slancio commerciale.
Il mercato del riciclo delle batterie è quindi diviso: il piombo-acido offre flussi di cassa stabili e a bassa crescita; gli ioni di litio offrono un potenziale di crescita elevato e ad alta intensità tecnologica. Il vantaggio competitivo dipenderà dall'approvvigionamento di materie prime derivate dai veicoli elettrici prima della fase di flessione post-2028 e dal raggiungimento di tassi di recupero dei metalli superiori al 90% per soddisfare le specifiche delle case automobilistiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fonte di rottami: domina l'industria automobilistica, accelera l'elettronica di consumo
Le batterie per autoveicoli hanno fornito il 58.5% della produzione nel 2025, riflettendo gli ingenti volumi di sostituzione delle batterie al piombo-acido e il ritiro anticipato dei veicoli elettrici, come i pacchi batteria della Nissan Leaf del 2013-16. I rottami di elettronica di consumo stanno aumentando del 20.5% con la riduzione del ciclo di vita dei dispositivi; tuttavia, tassi di raccolta inferiori al 40% rivelano un potenziale di crescita per i programmi di raccolta basati su politiche. Gli scarti di produzione forniscono materie prime ad alta purezza e trasformano l'inventario entro 45 giorni presso il campus di CATL a Ningde, migliorando il capitale circolante rispetto ai flussi post-consumo.
La rapida crescita dell'elettronica di consumo garantisce che il mercato del riciclaggio delle batterie continui a diversificare le materie prime, riducendo la dipendenza dai volumi del settore automobilistico e migliorando i margini misti, poiché gli scarti di produzione puliti compensano le batterie domestiche di qualità inferiore.
Grazie alla tecnologia del riciclaggio: la pirometallurgia mantiene la scala, l'idrometallurgia guadagna precisione
La pirometallurgia ha fornito il 62.7% della capacità del 2025, poiché le fonderie di rame e nichel esistenti possono accettare prodotti chimici misti senza pre-smistamento. Tuttavia, l'idrometallurgia sta crescendo del 22.7% CAGR, poiché i produttori di catodi richiedono solfato di nichel di grado per batterie con impurità ≤50 ppm, una purezza che le scorie pirotecniche non possono ottenere in modo economicamente vantaggioso. I progetti pilota di riciclo diretto rappresentano oggi l'8.4%, ma potrebbero ritagliarsi nicchie ad alto margine una volta che saranno disponibili flussi omogenei di rottami di veicoli elettrici.
L'ascesa dell'idrometallurgia aumenterà la quota di mercato del riciclaggio delle batterie di sali convertiti di alto valore, mentre le linee pirotecniche potrebbero spostarsi verso rottami LFP di valore inferiore, poveri di cobalto e di stoccaggio stazionario, dove la purezza assoluta è meno critica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fase del processo: la raffinazione aumenta il valore, la messa nera aumenta
La raffinazione e il recupero dei materiali hanno contribuito per il 28.6% al fatturato del 2025, generando un margine lordo di 1,200-1,800 tonnellate di dollari, a causa delle barriere tecniche e della complessità dei permessi. La produzione di black mass è quella in più rapida crescita, con un CAGR del 25.1%, poiché i produttori di celle verticalmente integrati bypassano le fonderie di terze parti. La controllata Brunp di CATL gestisce già 180,000 tonnellate/anno di linee di black mass che alimentano impianti catodici captive.
Pertanto, le dimensioni del mercato del riciclaggio delle batterie per il pedaggio in massa nera si espanderanno rapidamente, ma la cattura del valore finale spetta alle raffinerie in grado di fornire sali di qualità per batterie nell'ambito di contratti di qualità con le case automobilistiche.
Con l'applicazione di materiali recuperati: composti attivi del catodo, piombo e litio accelerano
I materiali catodici attivi hanno garantito il 38.3% del valore del 2025, con LG Energy Solution, SK On e Samsung SDI che hanno consumato 42,000 tonnellate di precursori riciclati. Si prevede che i composti di litio riciclati raggiungeranno un CAGR del 27.6%, sostenuto da rese di riciclo diretto del 95-98% di recupero del litio. Le iniziative relative ad anodi e grafite rimangono in fase di ricerca e sviluppo, e il recupero del manganese raggiunge un decimo del prezzo del cobalto, mantenendolo una fonte di entrate marginale.
Accelerare il recupero del litio garantisce che il mercato del riciclaggio delle batterie mantenga la competitività rispetto ai nuovi progetti in salamoia e roccia dura, in particolare nelle giurisdizioni con forti ostacoli in termini di autorizzazioni ambientali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: domanda di ancoraggi per l'automotive, aumento dell'accumulo di energia
Nel 2025, il settore automobilistico ha consumato il 43.1% della produzione di batterie riciclate, poiché i produttori di apparecchiature originali (OEM) si tutelano dai rischi legati al cobalto e al nichel attraverso programmi di riciclo a ciclo chiuso delle masse nere . I sistemi di alimentazione e di accumulo di energia rappresentano la domanda in più rapida crescita, con un CAGR del 19.8%, trainata dalla dismissione della prima ondata di batterie agli ioni di litio su larga scala e dai vantaggi economici del riutilizzo a fine vita che estendono la durata dei pacchi batteria fino a 10 anni.
La crescita del settore dei servizi di pubblica utilità diversifica la base di clienti del settore del riciclaggio delle batterie, riducendo la correlazione con i cicli automobilistici e garantendo un prelievo stabile di massa nera ricca di litio.
Analisi geografica
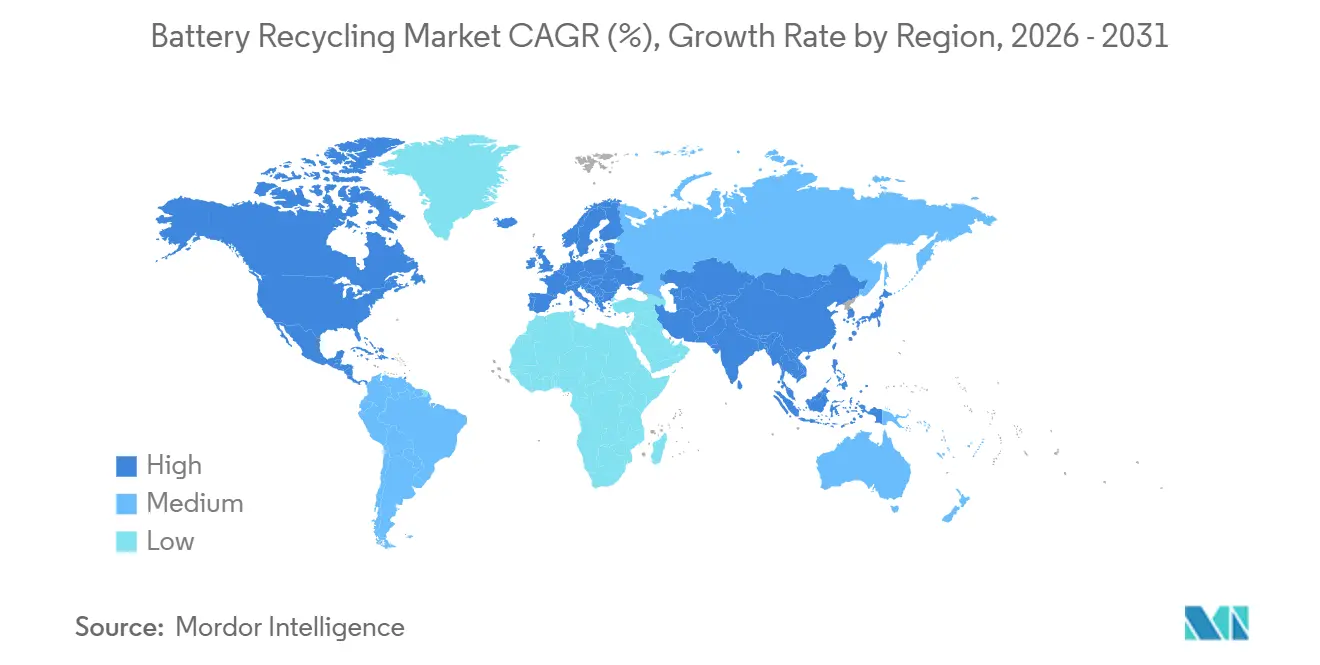
L'area Asia-Pacifico ha registrato il 52.4% del fatturato del 2025, trainata dall'ecosistema verticalmente integrato della Cina, dove i cluster di riciclo-gigafactory raggiungono l'88-92% di recupero dei metalli tramite rotte idroelettriche. Il passaporto nazionale per le batterie, lanciato nel 2024, etichetta ogni cella per la tracciabilità, riducendo la contaminazione del 15-18%. Il Giappone ha trattato 68,000 tonnellate di rottami di NiMH e ioni di litio, recuperando elementi di terre rare presso la fonderia Onahama di Toyota-Sumitomo. Il programma EPR (Electronic Reduction and Reduction) della Corea del Sud, finanziato da commissioni, ha portato il recupero di ioni di litio al 72% entro la fine del 2025. L'India ha una capacità di 42,000 tonnellate, ma gli smantellatori informali continuano a sottrarre il 60% dei volumi.
Il Nord America è la regione in più rapida crescita, con un CAGR del 21.3%. La Sezione 45X prevede un credito di produzione di 10 kWh di dollari per materiale riciclato, mentre la Sezione 30D richiede il 50% del valore delle batterie provenienti dal Nord America o da partner FTA entro il 2026. Redwood Materials sta investendo 3.5 miliardi di dollari in un campus catodo-anodo da 100 GWh, con il 30% di materie prime riciclate. Il Rochester Hub di Li-Cycle ha ottenuto una garanzia di prestito del Dipartimento dell'Energia di 475 milioni di dollari, con l'obiettivo di entrare in servizio entro la fine del 2026. Il Canada ha stanziato 1.5 miliardi di dollari canadesi per le infrastrutture di riciclaggio, con Glencore ed Electra che stanno espandendo l'idrometallurgia in Quebec e Ontario.
Anche la quota dell'Europa sta aumentando a un ritmo sostenuto, trainata dai mandati rigorosi di Northvolt. L'impianto Revolt di Northvolt ha raggiunto il 95% di recupero di litio, nichel e cobalto con una capacità produttiva di 8,000 tonnellate e punta a 125,000 tonnellate/anno entro il 2030. La Germania ha concesso 200 milioni di euro a Duesenfeld e Accurec per 50,000 tonnellate/anno di capacità idroelettrica della Francia. La joint venture francese Veolia-Solvay costruirà un impianto da 15,000 tonnellate ad ACC, co-localizzato con la gigafactory di ACC. Sud America e Medio Oriente si uniscono per la quota, limitata alla rete brasiliana e alla fonderia Eco-Bat in Sudafrica; i progetti su larga scala per gli ioni di litio attendono una maggiore penetrazione dei veicoli elettrici.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione si sta inasprendo in materia di tracciabilità, verifica delle prestazioni di riciclo e responsabilità del produttore. Nell'UE, il Regolamento (UE) 2023/1542 stabilisce obblighi relativi al contenuto riciclato e al recupero dei materiali, che influiscono sulla qualificazione dei riciclatori presso i produttori di celle e gli OEM. A partire dall'anno solare 2026, entrerà in vigore la rendicontazione annuale sull'efficienza del riciclo e sul recupero dei materiali, supportata da norme armonizzate di calcolo e verifica previste dal Regolamento delegato (UE) 2025/606 della Commissione e da formati di rendicontazione standardizzati ai sensi del Regolamento di esecuzione (UE) 2025/2289 della Commissione. Ciò accresce l'importanza di sistemi di bilancio di massa verificabili e di controlli di qualità più rigorosi.
Negli Stati Uniti, il sostegno politico è legato all'autorizzazione del Dipartimento dell'Energia, ai sensi dell'Infrastructure Investment and Jobs Act, per gli impianti di lavorazione, produzione e riciclaggio dei materiali delle batterie. Ciò si integra con la transizione del mercato verso la raffinazione nazionale e la fornitura a ciclo chiuso. L'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha inoltre promosso linee guida volontarie attraverso il suo programma di lavoro sul quadro di responsabilità estesa del produttore (EPR) per le batterie, tra cui un rapporto sulle migliori pratiche di raccolta delle batterie, previsto per maggio 2026 e destinato al Congresso, che sta definendo la progettazione dei sistemi di raccolta e le pratiche di documentazione utilizzate da produttori e riciclatori per dimostrare percorsi di fine vita responsabili.
Panorama competitivo
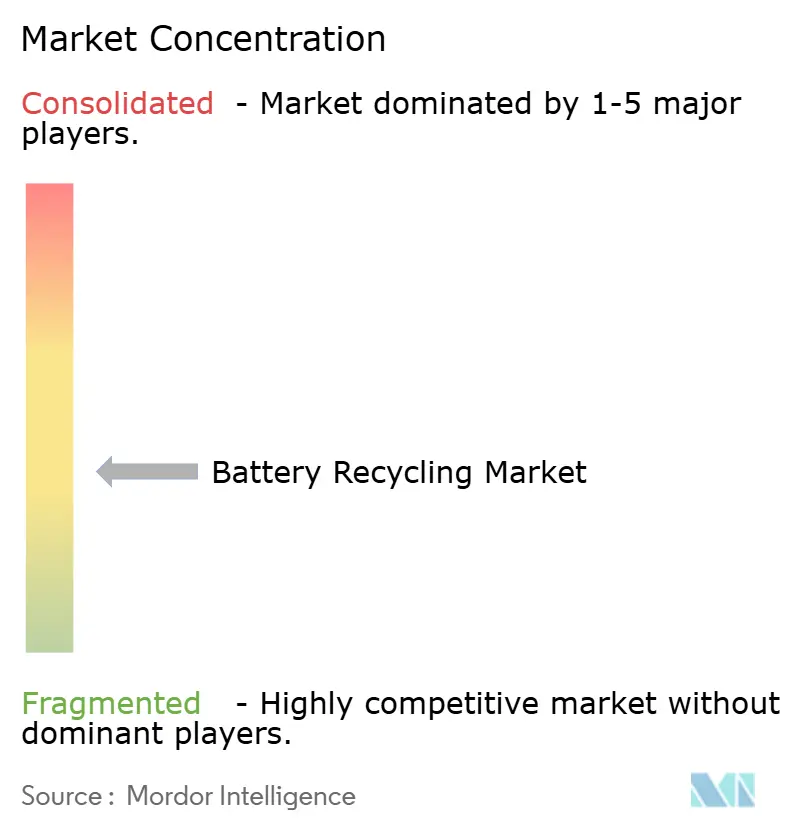
Nel 2025, i primi 10 riciclatori controllavano circa il 50% della produzione globale; nessuna singola azienda ha superato la quota del 12%, il che ha generato una struttura moderatamente frammentata. Aziende leader nel settore del piombo-acido come Eco-Bat e Glencore sfruttano le fonderie esistenti, mentre specialisti del litio come Redwood Materials, Li-Cycle e Ascend Elements competono sulla purezza idrometallurgica e sull'innovazione del riciclo diretto. Gli operatori cinesi storici CATL, GEM e Brunp sfruttano gli scarti delle gigafactory captive e i prezzi di trasferimento interni che ribassano i prezzi dei riciclatori commerciali fino al 15%.
Cirba Solutions ha consolidato Retriev e Heritage Battery Recycling e si è assicurata 200 milioni di dollari da Koch Strategic Platforms per portare la capacità a 120,000 tonnellate entro il 2027. Il processo di Neometals a idrossido misto-precipitato recupera il 96% di litio, consentendo solo uno sconto del 3% rispetto al carbonato vergine. Le domande di brevetto per il riciclo diretto sono aumentate del 140% dal 2022 al 2024, a dimostrazione di un'intensificarsi della concorrenza nella proprietà intellettuale. Scala, integrazione verticale e proprietà intellettuale di processo determineranno i futuri spostamenti delle quote di mercato con l'evoluzione del mercato del riciclo delle batterie.
Leader del settore del riciclaggio delle batterie
Tecnologia di riciclaggio Brunp
Li-Cycle Holdings Corp.
Umicore SA
GEM Co. Ltd.
Glencore plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Umicore SA ha ribadito l'importanza delle soluzioni di riciclo delle batterie come parte integrante della sua strategia CORE per il 2026 e ha continuato a gestire il suo impianto pilota di riciclo delle batterie a Hoboken, in Belgio, evidenziando tassi di recupero del nichel superiori al 95%. L'aggiornamento sottolinea il ruolo delle prestazioni di recupero ad alta purezza per qualificare i metalli riciclati per le catene di approvvigionamento dei catodi, in conformità con i requisiti europei più stringenti.
- Agosto 2025: Glencore plc ha completato l'acquisizione degli asset di Li-Cycle, tra cui diversi impianti Spoke (Germania, Arizona, Alabama, New York e Ontario) e il progetto Rochester Hub. L'operazione accelera il consolidamento e collega la capacità di riciclaggio in modo più diretto a un grande produttore e distributore di materie prime, rafforzando le possibilità di accesso su larga scala alle materie prime e di acquisto di metalli raffinati.
- Dicembre 2024: Li-Cycle ha fornito un aggiornamento sul suo lavoro di pre-fattibilità relativo all'hub europeo per il riciclaggio e sul quadro di collaborazione con Glencore. La comunicazione si è concentrata sulla definizione di canali commerciali per i prodotti dell'hub e sull'integrazione transfrontaliera, a dimostrazione di come la fattibilità del progetto dipenda sempre più da termini di acquisto garantiti e dall'allineamento dei finanziamenti, piuttosto che da semplici annunci di capacità produttiva.
Ambito e metodologia
Il riciclaggio delle batterie è la pratica di riutilizzo e ritrattamento delle batterie per ridurre la quantità smaltita come rifiuto materiale. Le batterie contengono diverse sostanze chimiche velenose e metalli pesanti e il loro smaltimento ha suscitato preoccupazioni ambientali a causa della contaminazione dell’acqua e del suolo. Pertanto, le batterie devono essere riciclate per rispettare i benefici ambientali e sanitari.
Il rapporto sul mercato globale del riciclaggio delle batterie è segmentato in base alla composizione chimica delle batterie (piombo-acido, ioni di litio, a base di nichel, altre composizioni chimiche), alla fonte degli scarti (settore automobilistico, elettronica di consumo, industriale e ESS, scarti di produzione), alla tecnologia di riciclaggio (idrometallurgica, pirometallurgica, diretta/meccanica, ibrida ed emergente), alla fase del processo (raccolta e logistica, smantellamento e scarico, triturazione/smistamento meccanico, produzione in serie, raffinazione e recupero dei materiali), all'applicazione dei materiali recuperati (materiali attivi del catodo, anodi/grafite, composti di litio per batterie, sali di cobalto e nichel, manganese, altri), al settore di utilizzo finale (settore automobilistico, navale, energia e accumulo di energia, elettronica di consumo, altri) e all'area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
Dalla chimica delle batterie
| Al piombo |
| Ioni di litio (NMC, LFP, NCA, LMO) |
| a base di nichel- |
| Altre sostanze chimiche (Zn-aria, sodio-ione ecc.) |
Per fonte di rottami
| Batterie per autoveicoli |
| Batterie per l'elettronica di consumo |
| Batterie industriali e ESS |
| rottami di fabbricazione |
Con la tecnologia del riciclaggio
| idrometallurgico |
| Pirometallurgico |
| Diretto/Meccanico |
| Ibrido ed emergente (bio/elettrochimico) |
Per fase del processo
| Raccolta e logistica |
| Smantellamento e scarico |
| Triturazione/smistamento meccanico |
| Produzione di massa nera |
| Raffinazione e recupero dei materiali |
Con l'applicazione di materiali recuperati
| Materiali attivi del catodo |
| Anodo/Grafite |
| Composti di litio per batterie |
| Sali di cobalto e nichel |
| Manganese |
| Altri (Cu, Al) |
Per settore degli utenti finali
| Automotive |
| Marino |
| Energia e accumulo di energia |
| Elettronica di consumo |
| Altro |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Dalla chimica delle batterie | Al piombo | |
| Ioni di litio (NMC, LFP, NCA, LMO) | ||
| a base di nichel- | ||
| Altre sostanze chimiche (Zn-aria, sodio-ione ecc.) | ||
| Per fonte di rottami | Batterie per autoveicoli | |
| Batterie per l'elettronica di consumo | ||
| Batterie industriali e ESS | ||
| rottami di fabbricazione | ||
| Con la tecnologia del riciclaggio | idrometallurgico | |
| Pirometallurgico | ||
| Diretto/Meccanico | ||
| Ibrido ed emergente (bio/elettrochimico) | ||
| Per fase del processo | Raccolta e logistica | |
| Smantellamento e scarico | ||
| Triturazione/smistamento meccanico | ||
| Produzione di massa nera | ||
| Raffinazione e recupero dei materiali | ||
| Con l'applicazione di materiali recuperati | Materiali attivi del catodo | |
| Anodo/Grafite | ||
| Composti di litio per batterie | ||
| Sali di cobalto e nichel | ||
| Manganese | ||
| Altri (Cu, Al) | ||
| Per settore degli utenti finali | Automotive | |
| Marino | ||
| Energia e accumulo di energia | ||
| Elettronica di consumo | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato del riciclaggio delle batterie e dove si dirigerà entro il 2031?
Il mercato del riciclaggio delle batterie ha raggiunto i 30.05 miliardi di dollari nel 2026 e si prevede che salirà a 50.36 miliardi di dollari entro il 2031, con un CAGR del 10.88%.
Quale tipologia di batteria offre le maggiori opportunità di crescita per le aziende di riciclaggio?
Si prevede che i rottami di batterie agli ioni di litio cresceranno a un CAGR del 23.9% entro il 2031, con l'accelerazione del ritiro dei veicoli elettrici, superando i volumi di batterie al piombo mature.
Perché l'idrometallurgia sta guadagnando terreno rispetto alla pirometallurgia?
I processi idrometallurgici producono solfati di nichel e cobalto di qualità per batterie con livelli di impurità inferiori a 50 ppm, soddisfacendo le specifiche dei produttori di catodi che le scorie pirometallurgiche non possono soddisfare economicamente.
In che modo gli incentivi governativi in Nord America supportano gli investimenti nel riciclaggio?
La sezione 45X dell'Inflation Reduction Act assegna 10 kWh di dollari per i materiali riciclati delle batterie, mentre i programmi di prestito del DOE hanno finanziato grandi progetti come il Li-Cycles Rochester Hub e l'impianto Ascend Elements Apex.
Cosa limita l'espansione del riciclaggio nei mercati emergenti?
La logistica di raccolta disomogenea, le reti informali di smantellamento e gli elevati costi di finanziamento mantengono i tassi di recupero formali al di sotto del 40% in India, ASEAN e in alcune parti dell'Africa.
Le sostanze chimiche LFP di basso valore danneggeranno i margini di profitto dei riciclatori?
Il contenuto inferiore di cobalto e nichel dell'LFP riduce il valore della massa nera fino al 65%, con conseguente pressione sui profitti, a meno che i riciclatori non adottino percorsi di riciclaggio diretto che recuperino il litio in modo efficiente.


