

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
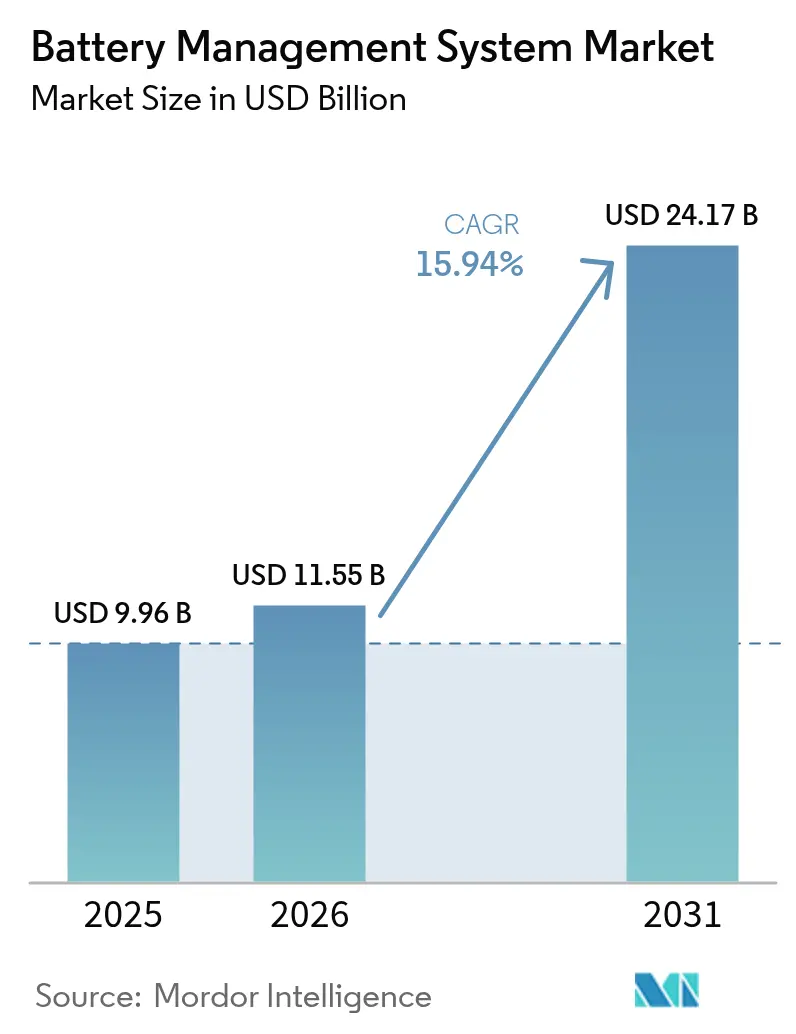
| Dimensione del mercato (2026) | 11.55 miliardo di dollari |
| Dimensione del mercato (2031) | 24.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.94% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
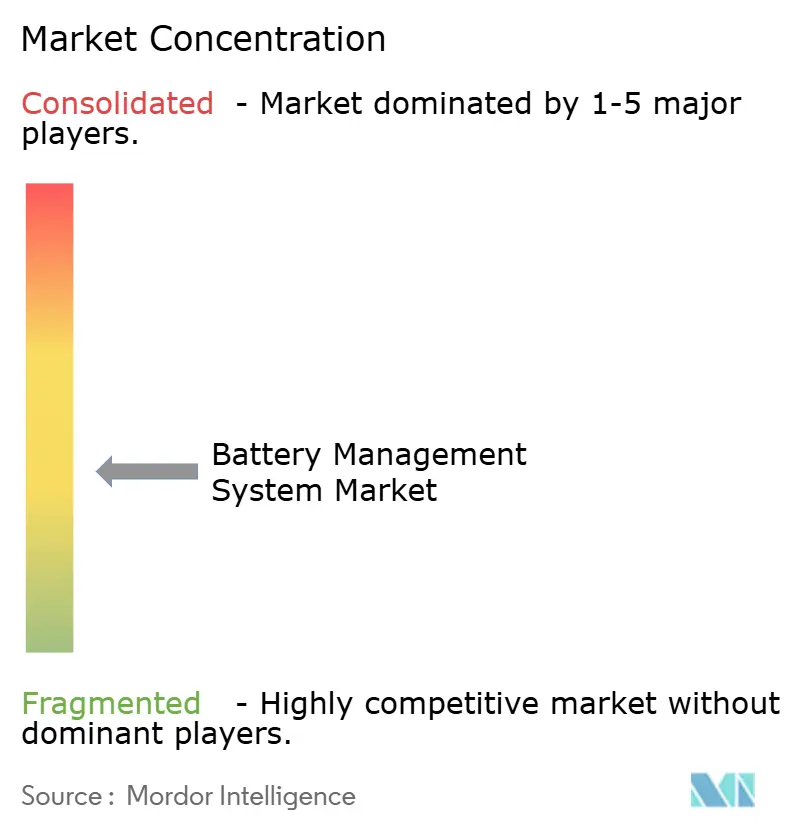
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di gestione delle batterie di Mordor Intelligence
Si stima che il mercato dei sistemi di gestione delle batterie nel 2026 raggiungerà gli 11.55 miliardi di dollari, in crescita rispetto al valore del 2025 di 9.96 miliardi di dollari, mentre le proiezioni per il 2031 indicano 24.17 miliardi di dollari, con un CAGR del 15.94% nel periodo 2026-2031.
La crescente domanda di veicoli elettrici, il boom delle batterie su scala di rete e i costanti progressi nei semiconduttori front-end analogici rafforzano questa espansione. All'interno dei veicoli, una soluzione di mercato per il sistema di gestione delle batterie (BMS) funge ora da centro nevralgico dei dati, bilanciando le celle, proteggendo dagli eventi termici e fornendo analisi sullo stato di salute in tempo reale ai controlli di propulsione. Gli operatori di rete stanno installando sistemi multi-megawatt che estendono le aspettative di vita utile a 20 anni, ampliando ulteriormente il bacino di indirizzabilità. La regione Asia-Pacifico domina le installazioni, grazie alla catena del valore delle batterie verticalmente integrata della Cina, mentre Nord America ed Europa aumentano la capacità interna grazie a generose politiche industriali. I fornitori stanno affilando la loro differenziazione in termini di comunicazione wireless, diagnostica AI edge e dashboard cloud che promettono un costo totale di proprietà inferiore. Le acquisizioni strategiche, più recenti, hanno visto grandi produttori di chip acquisire asset Ethernet e di sicurezza informatica, continuando a ridefinire i confini competitivi.
Punti chiave del rapporto
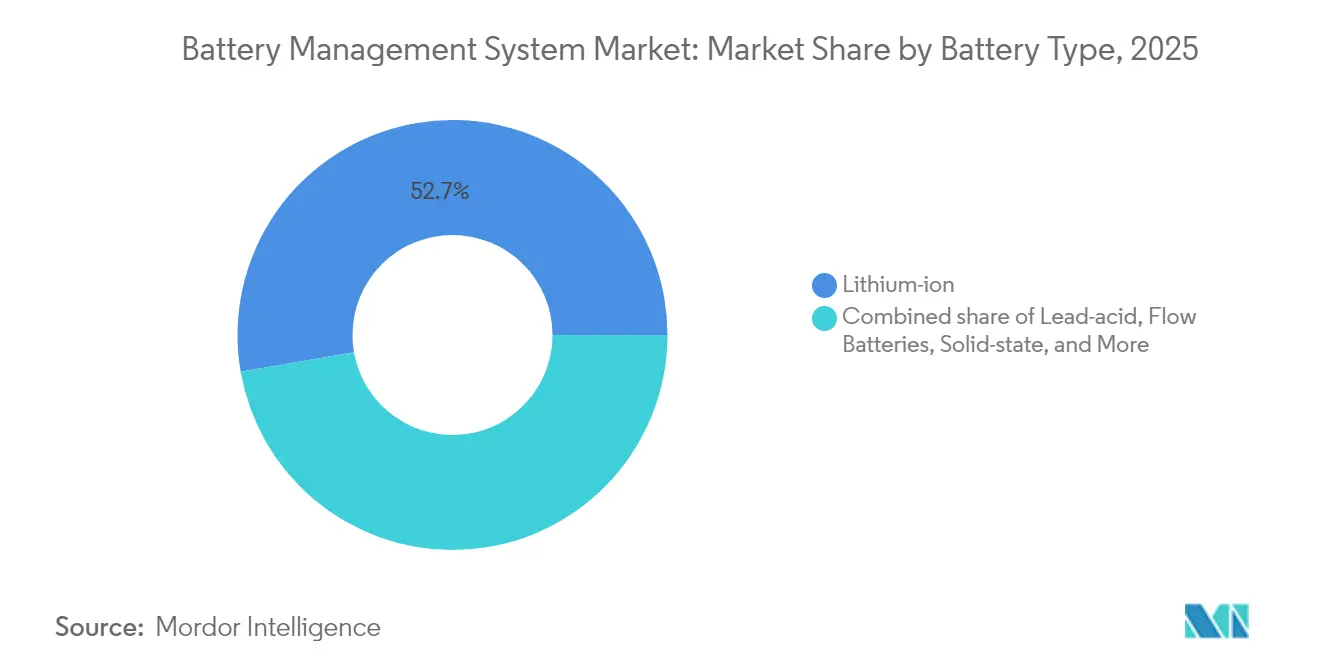
- Per tipologia di batteria, i pacchi agli ioni di litio hanno conquistato il 52.74% del mercato dei sistemi di gestione delle batterie nel 2025, mentre si prevede che le varianti allo stato solido accelereranno a un CAGR del 41.38% entro il 2031.
- In base alla topologia, i progetti distribuiti hanno rappresentato il 42.45% dei ricavi nel 2025; si prevede che gli approcci wireless ibridi si espanderanno a un CAGR del 22.96%.
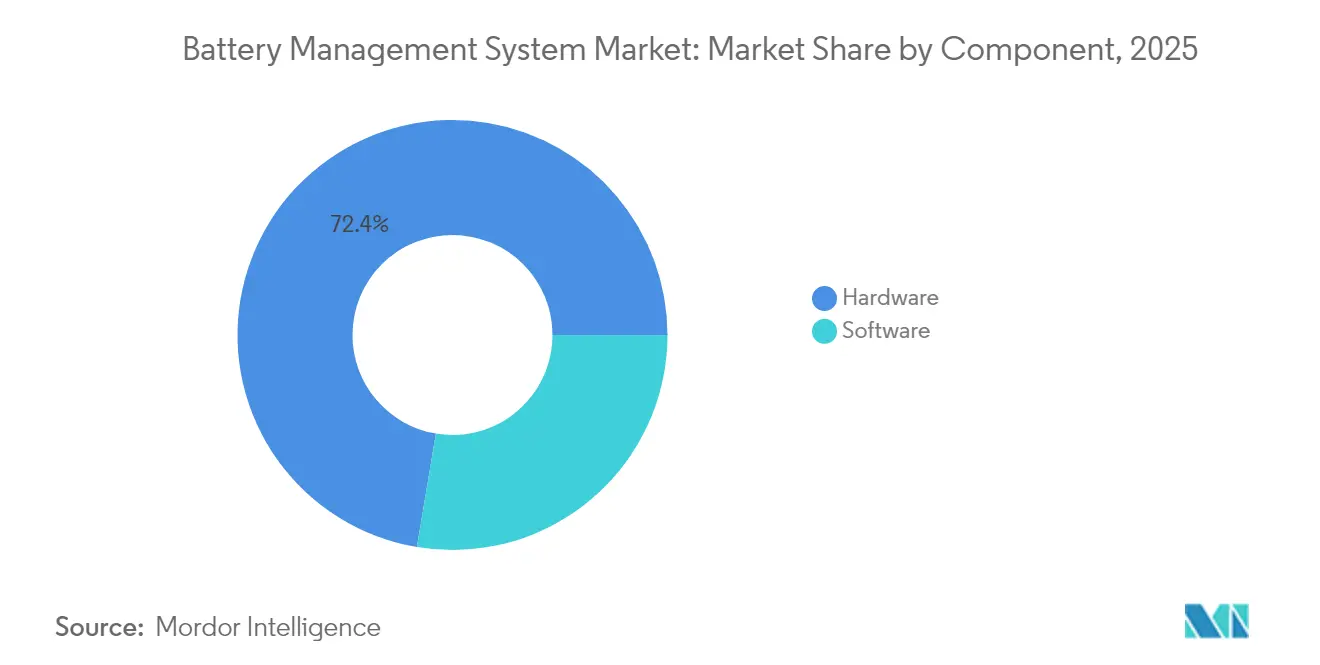
- Per componente, l'hardware ha contribuito al 72.35% del fatturato del 2025, mentre il software ha registrato un CAGR del 24.47%.
- In base alla tensione, i pacchi ad alta tensione con una tensione superiore a 60 V hanno detenuto una quota del 65.88% del mercato dei sistemi di gestione delle batterie nel 2025 e hanno registrato un CAGR del 17.62%.
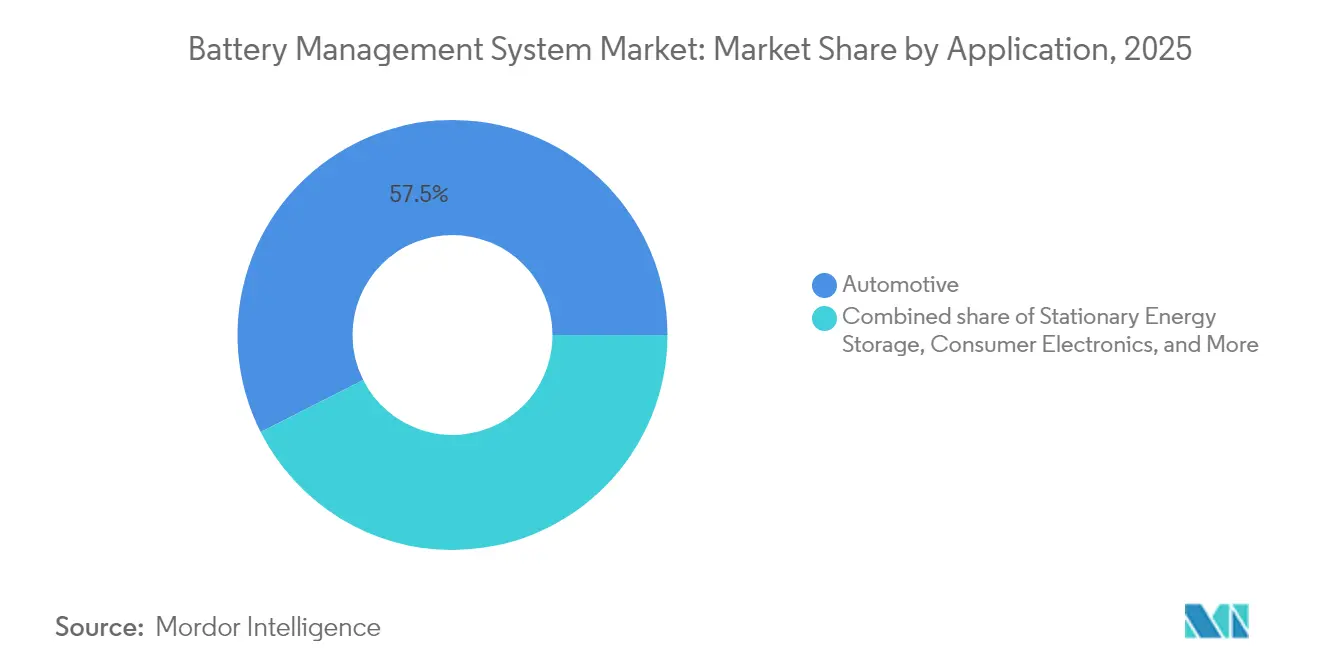
- Per applicazione, il settore automobilistico ha mantenuto il 57.45% della quota di mercato dei sistemi di gestione delle batterie nel 2025, mentre si prevede che l'accumulo stazionario registrerà il CAGR più elevato, pari al 30.85%, fino al 2031.
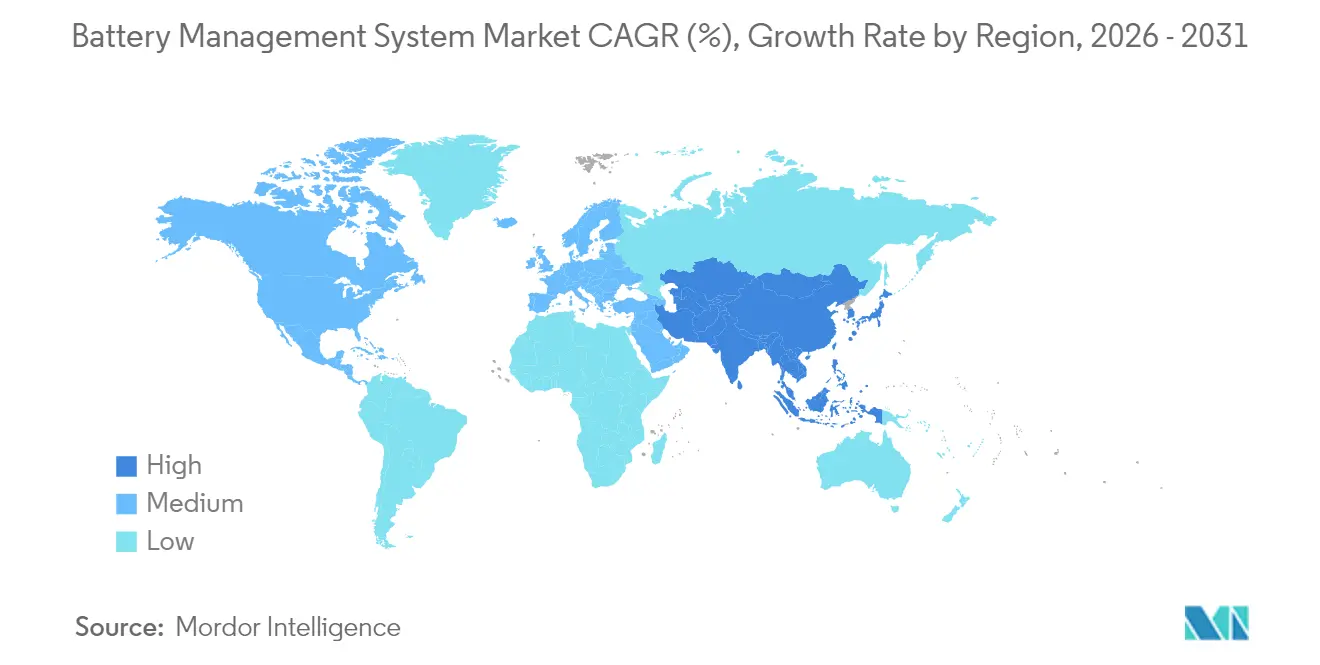
- In termini geografici, la regione Asia-Pacifico è stata in testa con una quota del 60.92% nel 2025 e si prevede che rimarrà la regione in più rapida crescita con un CAGR del 19.08% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di gestione delle batterie
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il boom della produzione di veicoli elettrici alimenta la domanda di BMS ad alta tensione | + 5.7% | Globale, con i primi guadagni in Cina, Europa e Nord America | Medio termine (2-4 anni) |
| Gli obblighi governativi in materia di sicurezza e carbonio accelerano l'adozione | + 3.2% | Globale, con ricadute sui mercati emergenti | A lungo termine (≥ 4 anni) |
| Il calo dei prezzi delle batterie agli ioni di litio amplia i mercati indirizzabili | + 2.4% | Nucleo APAC, ricadute su MEA | Medio termine (2-4 anni) |
| L'implementazione di sistemi di storage su scala di rete richiede un BMS di livello utility | + 1.9% | Nord America e UE, espansione in APAC | A lungo termine (≥ 4 anni) |
| Il cambio di gruppo propulsore da 800 V crea la necessità di un BMS ad alta tensione di nuova generazione | + 1.6% | Europa e Nord America, adozione precoce nei segmenti premium | A breve termine (≤ 2 anni) |
| Le architetture BMS wireless consentono una progettazione flessibile dei pacchetti | + 1.3% | Globale, con leader tecnologici nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Il boom della produzione di veicoli elettrici alimenta la domanda di BMS ad alta tensione
Le vendite globali di veicoli elettrici a batteria hanno superato i 13.9 milioni di unità nel 2024 e si prevede che supereranno i 30 milioni entro il 2027, spingendo i fornitori di sistemi di gestione delle batterie a progettare soluzioni conformi allo standard ASIL D che monitorino fino a 360 celle nei pacchi batteria dei veicoli commerciali. Case automobilistiche come General Motors implementano sistemi BMS wireless che eliminano il 90% dei cablaggi, riducendo così massa e tempi di assemblaggio. Le piattaforme ad alta tensione da 800 V richiedono algoritmi termici avanzati e diagnostica in tempo reale, riposizionando il BMS come un abilitatore attivo della ricarica rapida piuttosto che una protezione passiva. Le partnership nella supply chain relative ai circuiti integrati di comunicazione proprietari ora determinano le piattaforme vincenti nei segmenti premium dei veicoli elettrici.
Il calo dei prezzi delle batterie agli ioni di litio amplia i mercati indirizzabili
Nel 2024, i costi delle batterie agli ioni di litio sono scesi sotto i 100 dollari USA per kWh in alcune configurazioni, aprendo la strada a nuovi progetti industriali e residenziali che in precedenza si basavano su batterie al piombo-acido. La tendenza verso una chimica più economica favorisce la penetrazione del mercato dei sistemi di gestione della batteria (BMS) in carrelli elevatori, UPS per telecomunicazioni e flotte di micromobilità nei mercati emergenti. I fornitori rispondono con schede semplificate che mantengono la sicurezza essenziale riducendo al contempo il costo dei materiali. I kit BMS modulari sono scalabili da sistemi solari domestici da 1 kWh a impianti di accumulo multi-MWh, supportando una rapida implementazione e riducendo i tempi di inattività per la manutenzione. [1] LG Energy Solution, “Utility-Scale Storage Projects Exceed 10 GWh,” lgensol.com
Gli obblighi governativi in materia di sicurezza e carbonio accelerano l'adozione
La Cina impone regole di divieto di accensione di due ore dopo un incidente di fuga termica nel luglio 2026, obbligando ogni veicolo elettrico nazionale a integrare sensori di temperatura delle celle ad alta precisione e controlli di isolamento ridondanti. Il regolamento sulle batterie dell'Unione Europea aggiunge la tracciabilità del passaporto digitale, elevando ulteriormente i requisiti del firmware BMS per la registrazione sicura dei dati. Il programma indiano di promozione della mobilità elettrica 2024 stanzia 60 milioni di dollari per sovvenzionare l'acquisto di veicoli elettrici, incentivando indirettamente l'assemblaggio locale di BMS. [2] Ministero delle Industrie Pesanti, "Programma di promozione della mobilità elettrica 2024", heavyindustries.gov.in Queste politiche forniscono visibilità a lungo termine, convincendo le fonderie di semiconduttori a impegnare capacità per nodi analogici di livello automobilistico.
L'implementazione di sistemi di storage su scala di rete richiede un BMS di livello utility
Le batterie di servizio pubblico con ordini superiori a 10 GWh nel 2024 si affidano a sistemi BMS connessi al cloud per una durata di vita di 20 anni e analisi da remoto. Fornitori come Nuvation Energy forniscono rack di controllo configurabili che supervisionano migliaia di celle, nel rispetto dei codici di rete anti-islanding. Gli algoritmi di intelligenza artificiale migliorano le previsioni sullo stato di salute e programmano visite di manutenzione preventiva, riducendo i costi operativi per l'intero ciclo di vita dei produttori di energia indipendenti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La carenza di semiconduttori limita le spedizioni di BMS | -1.9% | Impatto globale e acuto sulle catene di fornitura del settore automobilistico | A breve termine (≤ 2 anni) |
| Elevati costi di integrazione e certificazione per BMS avanzati | -1.3% | Globale, colpisce in particolare gli OEM più piccoli | Medio termine (2-4 anni) |
| Crescente superficie di attacco informatico delle piattaforme BMS connesse | -0.6% | Nord America e UE, in espansione a livello globale | Medio termine (2-4 anni) |
| Le regole globali frammentarie per il riutilizzo lento delle batterie di seconda vita | -0.5% | Globale, con lacune normative nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La carenza di semiconduttori limita le spedizioni di BMS
I chip analogici e di potenza per il settore automobilistico continueranno a scarseggiare fino al 2026, poiché le fonderie daranno priorità ai nodi per smartphone con margini più elevati. I fornitori del mercato dei sistemi di gestione delle batterie riprogettano le schede in base ai pin-out disponibili, negoziano contratti di fornitura pluriennali e persino finanziano nuove linee da 200 mm per proteggere le allocazioni. Tempi di consegna superiori a 52 settimane costringono i produttori di veicoli a detenere scorte eccessive, bloccando il capitale circolante e ritardando l'introduzione di nuovi modelli.
Elevati costi di integrazione e certificazione per BMS avanzati
Ottenere la certificazione ASIL D può superare i 10 milioni di dollari e richiedere 18 mesi di validazione, un ostacolo che mette fuori gioco le start-up e restringe la base dei fornitori. [3] STMicroelectronics, “Costi di certificazione ASIL-D per piattaforme BMS”, st.com Le case automobilistiche selezionano sempre più spesso partner di piattaforma con stack di sicurezza funzionale comprovati per ridurre il rischio di omologazione. I progetti di riferimento modulari e i gateway CAN-FD o Ethernet standardizzati stanno gradualmente abbassando le barriere; tuttavia, le economie di scala favoriscono ancora le aziende di semiconduttori di primo livello.
Analisi del segmento
Per tipo di batteria: la rivoluzione dello stato solido accelera
Gli ioni di litio hanno mantenuto il 52.74% del fatturato nel 2025, ma le schede a stato solido accelerano a un CAGR del 41.38% con lanci commerciali prossimi al 2028. Toyota punta a un aumento dell'autonomia del 20% e ricariche in 10 minuti, richiedendo una nuovissima logica di rilevamento dell'impedenza all'interno di ogni BMS. La quota di mercato dei sistemi di gestione della batteria agli ioni di litio rimane considerevole grazie alla LFP sempre più economica e all'NMC ad alto contenuto di nichel, mentre il piombo-acido persiste nelle batterie di avviamento. Le composizioni chimiche di flusso e nichel si rivolgono a operazioni industriali di nicchia che richiedono scariche di un'ora o resistenza a temperature estreme.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per topologia: l'architettura distribuita domina l'innovazione
Le schede distribuite hanno generato il 42.45% del fatturato nel 2025 e hanno guidato l'innovazione con un CAGR del 22.96%. La potenza di elaborazione è distribuita tra i moduli, riducendo la lunghezza dei cablaggi e aumentando la tolleranza ai guasti. Il chipset a banda ultralarga di NXP elimina fino al 90% del cablaggio, consentendo ai progettisti di realizzare skateboard di qualsiasi forma. I design centralizzati prevalgono negli scooter economici e negli utensili elettrici, mentre i rack modulari eccellono nello storage di servizi. I layout ibridi combinano una centralina master con nodi di celle wireless per raggiungere un equilibrio tra costi e prestazioni.
Per componente: la monetizzazione del software accelera
L'hardware ha continuato a fornire il 72.35% del fatturato del 2025, ma il software è cresciuto del 24.47% all'anno, grazie alle dashboard cloud che hanno sbloccato i costi di manutenzione predittiva. Le routine di impedenza elettrochimica eseguite all'edge catturano i segnali di degradazione più sfumati, prolungando la durata dei pacchi e supportando il leasing di seconda vita. KULR e i suoi partner affermano che il bilanciamento del carico basato sull'intelligenza artificiale può aumentare la capacità utilizzabile del 34%, sottolineando il valore che va oltre il silicio. Il settore dei sistemi di gestione delle batterie ora ruota attorno a offerte full-stack che combinano una precisione di ±2 mV con previsioni basate sull'apprendimento automatico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per intervallo di tensione: efficienza di azionamento dei sistemi ad alta tensione
I sistemi con tensioni superiori a 60 V hanno generato il 65.88% del fatturato nel 2025 e hanno raggiunto un CAGR del 17.62%, con la transizione delle case automobilistiche ad architetture a 800 V che consentono una ricarica dal 5% all'80% in meno di 23 minuti. I pacchi batteria a media tensione alimentano autobus e attrezzature off-highway, mentre gli array a <36 V dominano i dispositivi portatili. I MOSFET SiC da 1,200 V di Infineon, selezionati da FORVIA HELLA, sottolineano come il progresso dei semiconduttori supporti tensioni ancora più elevate nelle linee future. Alcuni OEM di camion sperimentano sistemi da 1,000 V, spingendo l'isolamento del BMS e il rilevamento dei guasti da arco elettrico a nuovi limiti.
Per applicazione: l'immagazzinamento stazionario emerge come leader di crescita
L'accumulo di energia stazionario avanza con un CAGR del 30.85%, trasformandosi da progetti pilota in asset di rete tradizionali. Si prevede che il mercato dei sistemi di gestione delle batterie per installazioni stazionarie raggiungerà la metà dei volumi del settore automobilistico entro il 2030, a seguito dell'acquisizione da parte di LG Energy Solution di oltre 10 GWh di ordini di servizi di pubblica utilità nel 2024. Gli operatori richiedono controller in grado di gestire migliaia di celle, garantire cicli di lavoro di 20 anni e integrarsi perfettamente con i sistemi SCADA.
L'industria automobilistica continua a fornire volumi significativi, beneficiando dei gruppi di continuità da 800 V della Nuova Classe BMW, che richiedono protezioni termiche di nuova generazione. L'elettronica di consumo rimane stabile, mentre gli UPS industriali e per telecomunicazioni si stanno riprendendo grazie alla costruzione di data center, e i dispositivi medicali richiedono prezzi più elevati per una durata utile superiore del 30%. I mercati aerospaziale e navale, sebbene di piccole dimensioni, premiano i BMS rinforzati in grado di resistere a vibrazioni estreme e nebbia salina.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dei sistemi di gestione delle batterie nella regione Asia-Pacifico
La regione Asia-Pacifico ha rappresentato il 60.92% del fatturato nel 2025 e si prevede che crescerà a un tasso annuo del 19.08% fino al 2031. Le dimensioni della Cina favoriscono la raffinazione delle materie prime, la produzione di celle e l'assemblaggio finale dei veicoli negli stessi distretti industriali, riducendo così il costo di sbarco delle schede BMS nazionali. CATL da sola ha venduto il 36.7% della capacità globale di batterie per veicoli elettrici nei primi tre trimestri del 2024 e investe in sistemi di diagnostica integrati "cell-to-pack" che richiedono controller di nuova generazione. L'India stanzia 60 milioni di dollari per promuovere la diffusione locale dei veicoli elettrici, offrendo ai fornitori regionali la possibilità di ottenere contratti di volume. Giappone e Corea del Sud contribuiscono con la loro competenza nei circuiti integrati di precisione e nei software per il settore automobilistico, completando l'ecosistema.
Mercato del sistema di gestione della batteria del Nord America
Il Nord America si classifica al secondo posto, poiché l'Inflation Reduction Act lega i crediti d'imposta alle batterie di provenienza locale. General Motors stanzia 35 miliardi di dollari per programmi di veicoli elettrici che si basano sul BMS wireless Ultium interno per semplificare le varianti dei pacchi batteria. Tesla, Rivian e le case automobilistiche tradizionali stanno aprendo la strada alla creazione di giga-fabbriche in tutto il Midwest, consolidando la domanda di assemblaggi di schede ad alta tensione. California e Texas guidano le installazioni di accumulo di energia, ciascuna con un incremento di oltre 2 GWh nel 2024, trainando il volume dei BMS di livello utility.
Mercato dei sistemi di gestione delle batterie in EMEA e Sud America
L'Europa combina rigide normative sulle emissioni di carbonio con l'innovazione nelle batterie di seconda vita. Le case automobilistiche stanno puntando su trasmissioni da 800 V, alla ricerca di ricariche più rapide e cavi più leggeri. Il regolamento UE sulle batterie impone la tracciabilità e il riciclo dei materiali, spingendo i produttori a integrare un data logger sicuro sulla confezione per garantire la conformità. Sud America, Medio Oriente e Africa rimangono in una fase iniziale, ma promettente. La ricchezza di litio del Cile e gli obiettivi del Sudafrica in materia di energie rinnovabili incoraggiano la creazione di parchi pilota di accumulo di energia che testano schede BMS ottimizzate in termini di costi, gettando le basi per la crescita futura.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I sistemi di gestione delle batterie sono sempre più influenzati da requisiti di sicurezza, tracciabilità e durata che variano a seconda della regione e dell'applicazione. Nell'Unione Europea, il Regolamento (UE) 2023/1542 (Regolamento UE sulle batterie) innalza le aspettative in materia di dati e conformità per le batterie di veicoli elettrici, veicoli leggeri e batterie stazionarie, includendo requisiti legati allo stato di salute e ai parametri relativi alla durata di vita, che pongono una nuova enfasi sulla registrazione sicura dei dati del BMS e sulla governance del firmware. Il Regolamento (UE) 2025/1561 ha modificato il Regolamento UE sulle batterie estendendo al 26 luglio 2026 il termine per l'adempimento degli obblighi di due diligence per gli operatori economici, concedendo alle catene di approvvigionamento ulteriore tempo per allineare i processi di verifica e reporting, mantenendo al contempo lo slancio verso la conformità.
Negli Stati Uniti, la norma 40 CFR 86.1815-27 è stata aggiornata tramite un emendamento del Federal Register pubblicato il 18 febbraio 2026 per incorporare i requisiti GTR n. 22 per i veicoli elettrici a batteria e ibridi plug-in, con applicazione obbligatoria a partire dall'anno modello 2027. Ciò rafforza le esigenze di convalida e documentazione del BMS legate alla certificazione del veicolo. In Cina, il MIIT ha pubblicato la norma SJ/T 11978-2025 (entrata in vigore il 31 luglio 2025) che disciplina le specifiche tecniche dei BMS agli ioni di litio per applicazioni consumer, di accumulo di energia e di potenza (esclusi i veicoli elettrici), promuovendo la standardizzazione regionale nei segmenti non elettrici e incoraggiando i fornitori a mantenere configurazioni di conformità separate per le linee di prodotto automotive e stazionarie.
Panorama competitivo
Il mercato dei sistemi di gestione delle batterie è moderatamente frammentato. Specialisti di potenza analogica come Texas Instruments, NXP e Infineon forniscono circuiti integrati di monitoraggio ad alta precisione, acquisendo al contempo risorse Ethernet o wireless complementari per offrire piattaforme chiavi in mano. L'acquisizione da parte di Infineon, per 2.5 miliardi di dollari, della divisione Ethernet automotive di Marvell nell'aprile 2025 rafforza i portafogli di controller di zona che uniscono i settori della propulsione, della ricarica e delle batterie. EnerSys ha investito 208 milioni di dollari in Bren-Tronics per accedere a pacchi batteria al litio robusti e di livello militare, ampliando così i suoi flussi di entrate nel settore della difesa.
La pressione competitiva si sta spostando verso la differenziazione del software. I fornitori offrono in bundle portali cloud, firmware over-the-air e sistemi di health scoring basati sull'intelligenza artificiale per garantirsi ricavi ricorrenti dalle licenze. La proprietà intellettuale wireless è un'area fortemente contesa; NXP ha introdotto un chipset BMS a banda ultralarga la cui produzione è prevista per il 2025, mentre Analog Devices collabora con LG Energy Solution per l'analisi della spettroscopia di impedenza. Le domande di brevetto relative alle topologie cell-to-pack e al monitoraggio a stato solido sono aumentate del 18% su base annua nel 2024, segnalando una corsa agli armamenti tecnologici.
La sicurezza informatica sta emergendo come criterio di acquisto chiave. I principali attori integrano la root-of-trust hardware e il secure boot negli ASIC di monitoraggio, anticipando la conformità alla norma UNECE R155 sulla resilienza informatica dei veicoli. I fornitori di fascia media senza risorse di silicio profonde cercano alleanze per integrare core certificati con elementi sicuri. Nel complesso, le strategie di M&A e di piattaforma più intense stanno canalizzando quote di mercato verso aziende in grado di fornire stack hardware-software combinati, spostando la struttura da schede frammentate a ecosistemi consolidati.
Leader del settore dei sistemi di gestione delle batterie
Sensata Technologies, Inc.
Texas Instruments Incorporated
Renesas Electronics
NXP Semiconductors
CATL
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Texas Instruments ha presentato il BQ79826Z-Q1, un monitor per batterie ad alto numero di celle che integra un motore di spettroscopia di impedenza elettrochimica (EIS). Questo incorpora diagnostica avanzata dello stato di salute nello strato di rilevamento del BMS, consentendo una stima più precisa dello stato di salute e nuovi modelli di servizio abilitati dal software sia per i veicoli elettrici che per i pacchi batteria stazionari.
- Marzo 2026: Sensata Technologies ha lanciato il contattore FaultBreak, progettato per migliorare la sicurezza e l'affidabilità dei veicoli elettrici, consentendo funzioni di protezione e isolamento in architetture ad alta tensione. Questa innovazione supporta progetti di pacchi batteria ad alta tensione in cui i componenti di protezione coordinati e il BMS gestiscono congiuntamente la risposta ai guasti e il rischio di eventi termici.
- Novembre 2024: NXP Semiconductors ha presentato una soluzione di gestione della batteria wireless a banda ultralarga (UWB). Le architetture wireless riducono la complessità dei cablaggi e possono abbreviare i tempi di assemblaggio, spostando la differenziazione competitiva verso collegamenti wireless robusti, diagnostica e convalida della sicurezza a livello di sistema.
Ambito del rapporto sul mercato globale dei sistemi di gestione delle batterie
Un sistema di gestione della batteria (BMS) è descritto come un sistema elettronico che controlla e monitora la carica e la scarica delle batterie, fornendo notifiche sullo stato e le condizioni dei pacchi batteria. Inoltre, fornire misure di sicurezza essenziali per proteggere le batterie da eventuali danni è una funzione primaria del sistema di gestione della batteria. Il mercato dei sistemi di gestione della batteria è segmentato in base a tipo di batteria, topologia, componente, intervallo di tensione, applicazione e area geografica. Per ciascun segmento, sono state condotte analisi e previsioni di mercato basate sul fatturato (in miliardi di dollari).
Per tipo di batteria
| Agli ioni di litio |
| Al piombo |
| a base di nichel- |
| Batterie a Flusso |
| Stato solido |
Per topologia
| Centralizzata |
| distribuito |
| componibile |
| IBRIDO |
Per componente
| Hardware |
| Software |
Per intervallo di tensione
| Basso (fino a 36 V) |
| Medio (da 36 a 60 V) |
| Alto (oltre 60 V) |
Per Applicazione
| Automotive |
| Stoccaggio di energia stazionaria |
| Elettronica di consumo |
| UPS industriali e per telecomunicazioni |
| Dispositivi medicali |
| Aerospaziale e navale |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di batteria | Agli ioni di litio | |
| Al piombo | ||
| a base di nichel- | ||
| Batterie a Flusso | ||
| Stato solido | ||
| Per topologia | Centralizzata | |
| distribuito | ||
| componibile | ||
| IBRIDO | ||
| Per componente | Hardware | |
| Software | ||
| Per intervallo di tensione | Basso (fino a 36 V) | |
| Medio (da 36 a 60 V) | ||
| Alto (oltre 60 V) | ||
| Per Applicazione | Automotive | |
| Stoccaggio di energia stazionaria | ||
| Elettronica di consumo | ||
| UPS industriali e per telecomunicazioni | ||
| Dispositivi medicali | ||
| Aerospaziale e navale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei sistemi di gestione delle batterie?
Il mercato ha raggiunto i 11.55 miliardi di dollari nel 2026 e si prevede che salirà a 24.17 miliardi di dollari entro il 2031, con un CAGR del 15.94%.
Quale segmento applicativo è in testa alla generazione di fatturato?
Nel 2025 le applicazioni automobilistiche hanno rappresentato il 57.45% del fatturato, mentre si prevede che le applicazioni di accumulo di energia stazionario cresceranno più rapidamente, con un CAGR del 30.85% fino al 2031.
Perché le topologie distribuite stanno guadagnando terreno?
Le architetture distribuite migliorano la modularità, riducono i singoli punti di errore e supportano la comunicazione wireless, contribuendo a raggiungere una quota del 42.45% nel 2025 e il più alto tasso di crescita del 22.96%.
Quanto è importante il software nelle moderne soluzioni BMS?
I ricavi del software crescono a un CAGR del 24.47% perché l'analisi predittiva, gli aggiornamenti over-the-air e le dashboard cloud aggiungono valore oltre alla baseline dell'hardware.
Quale regione domina la domanda?
L'area Asia-Pacifico detiene una quota di mercato del 60.92% grazie alla leadership della Cina nella produzione di batterie e veicoli elettrici, unita alla rapida crescita di India, Giappone e Corea del Sud.
Quali sono le principali sfide che devono affrontare i fornitori?
La persistente carenza di chip analogici, gli elevati costi di certificazione della sicurezza funzionale e le minacce alla sicurezza informatica sulle piattaforme connesse continuano a mettere a dura prova margini e tempistiche.


