

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
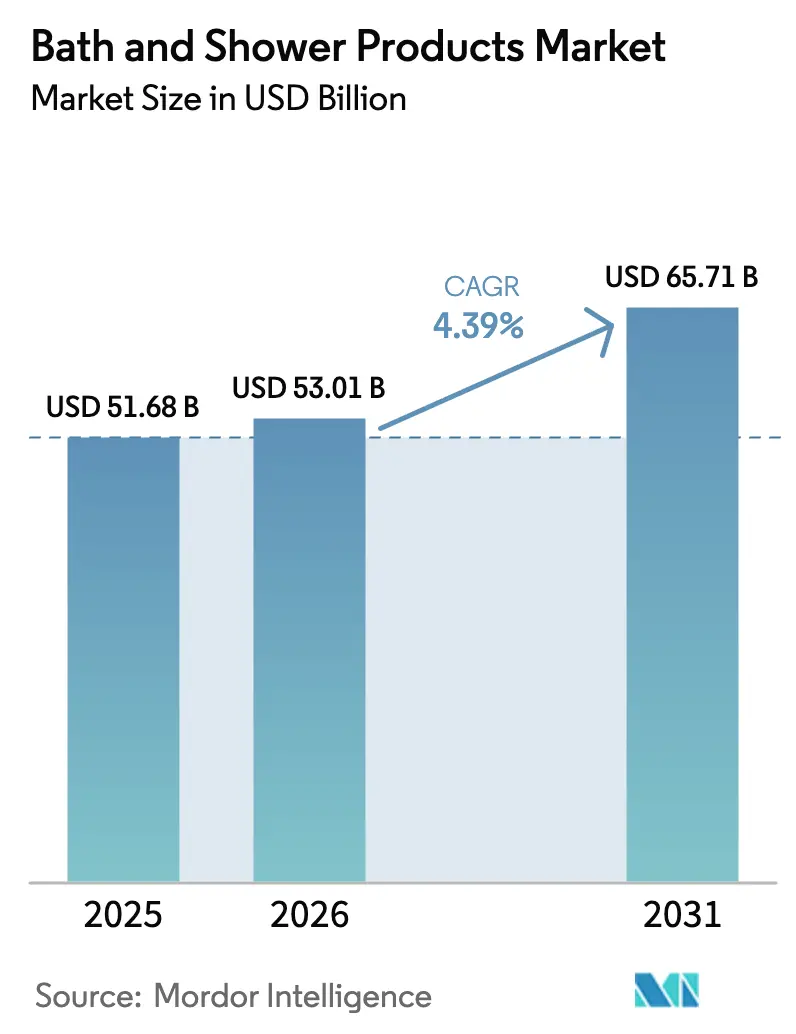
| Dimensione del mercato (2026) | 53.01 miliardo di dollari |
| Dimensione del mercato (2031) | 65.71 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.39% CAGR |
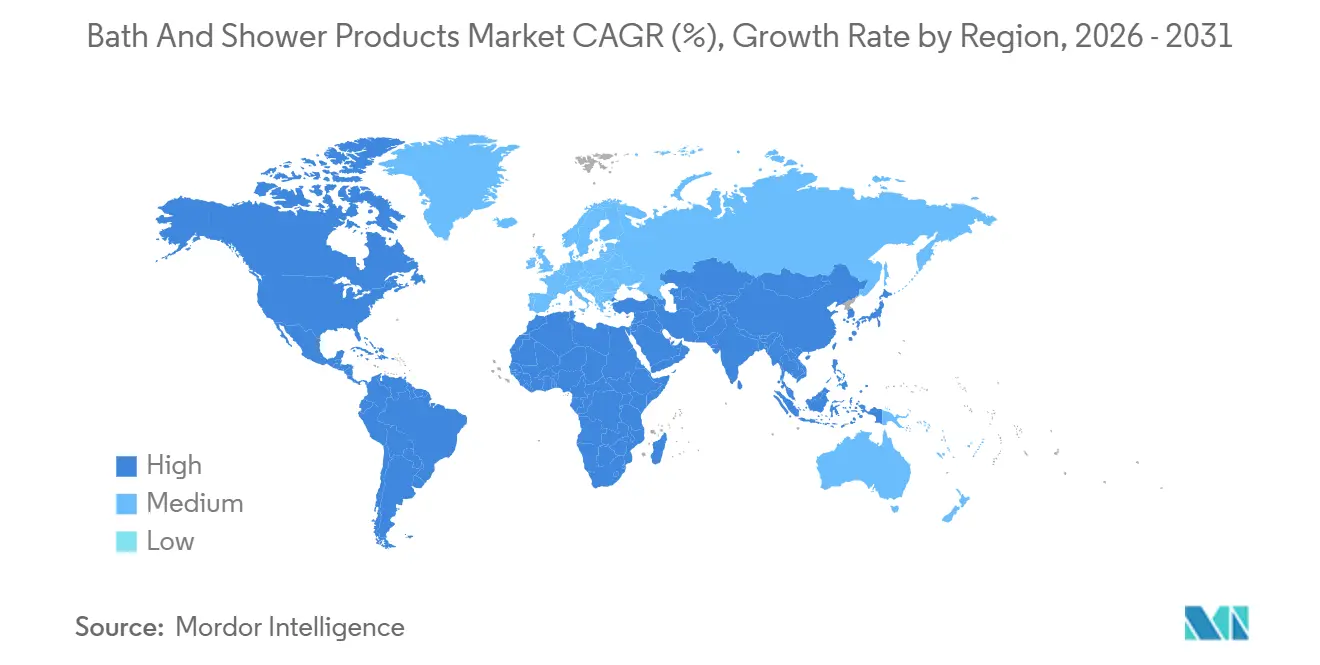
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia Pacifico |
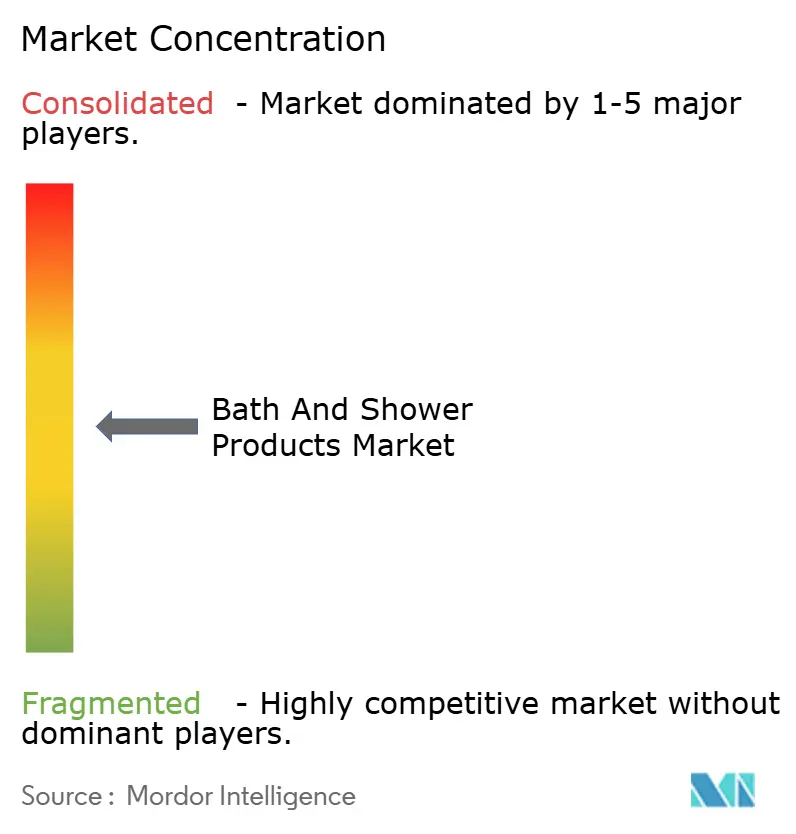
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei prodotti per il bagno e la doccia di Mordor Intelligence
Si prevede che il mercato dei prodotti per il bagno e la doccia crescerà da 51.68 miliardi di dollari nel 2025 a 53.01 miliardi di dollari nel 2026 e raggiungerà i 65.71 miliardi di dollari entro il 2031, con un CAGR del 4.39% nel periodo 2026-2031. Fattori come il posizionamento premium, la trasparenza degli ingredienti attraverso le certificazioni e la digitalizzazione dei canali di vendita stanno facendo aumentare i prezzi medi di vendita e ampliando l'accesso nelle aree urbane emergenti. I consumatori si stanno orientando verso tensioattivi rispettosi del microbioma, prodotti a pH bilanciato e imballaggi ricaricabili. Questo cambiamento sta indirizzando gli investimenti in ricerca verso una chimica innovativa e una logistica sostenibile. I leader del settore si stanno adattando accelerando i loro cicli di innovazione, utilizzando ingredienti per la cura della pelle come niacinamide e acido salicilico nei prodotti per la pulizia del corpo e mettendo in evidenza gli audit di sicurezza di terze parti per rafforzare la fiducia dei consumatori. Inoltre, l'aumento della scoperta digitale sulle piattaforme social video sta semplificando il percorso del consumatore, rendendo la visibilità nelle prime ricerche e le approvazioni degli utenti cruciali per la quota di mercato. Mentre un controllo normativo più rigoroso sulle sostanze chimiche persistenti e su alcuni conservanti sta facendo aumentare i costi di riformulazione, allo stesso tempo apre opportunità per marchi agili che danno priorità alle dichiarazioni di etichetta pulita fin dall'inizio.
Punti chiave del rapporto
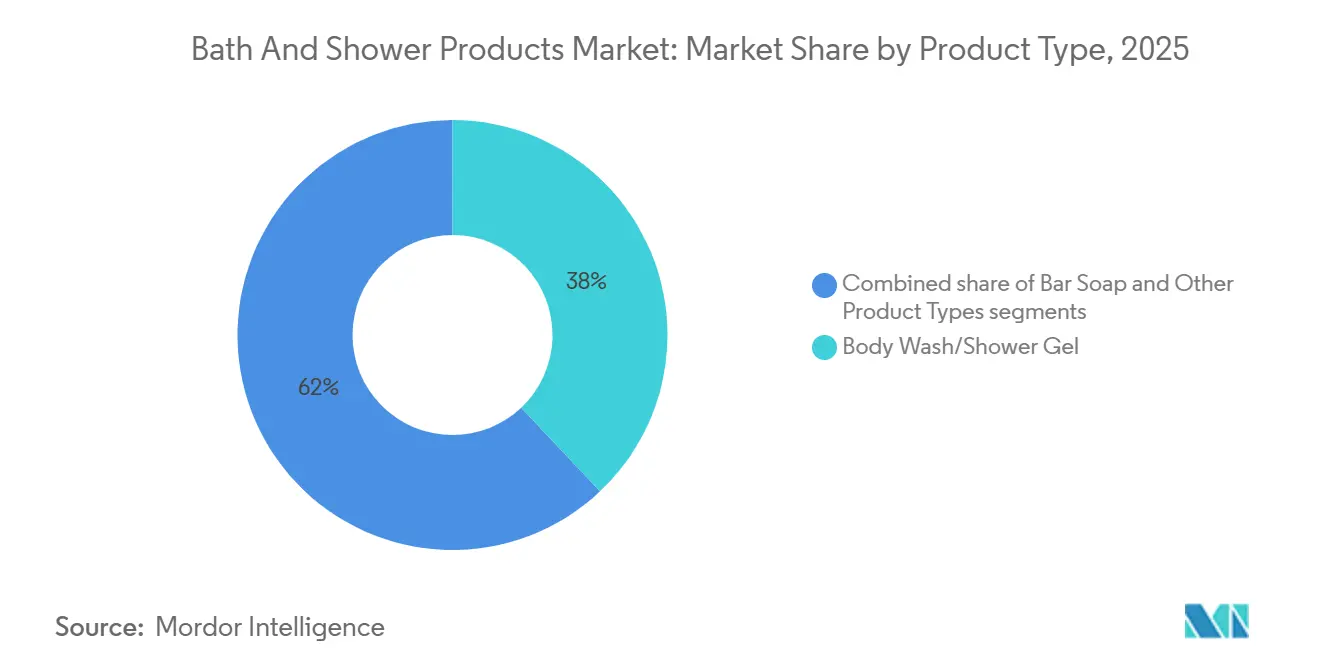
- Per tipologia di prodotto, nel 2025 i prodotti per il bagno e la doccia hanno detenuto il 37.96% della quota di mercato dei prodotti per il bagno e la doccia e si prevede che cresceranno a un CAGR del 4.80% entro il 2031.
- Per quanto riguarda gli ingredienti, nel 2025 gli input convenzionali e sintetici hanno controllato il 69.74% della quota di mercato dei prodotti per il bagno e la doccia, mentre si prevede che gli input naturali e biologici cresceranno a un CAGR del 4.93% fino al 2031.
- Per quanto riguarda l'utente finale, nel 2025 gli adulti hanno rappresentato l'89.82% della quota di mercato dei prodotti per il bagno e la doccia, mentre le linee per bambini e ragazzi hanno registrato un CAGR del 5.78% tra il 2026 e il 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno contribuito con il 36.57% al fatturato nel 2025, mentre i negozi al dettaglio online sono sulla buona strada per un CAGR del 5.96% entro il 2031.
- A livello regionale, l'area Asia-Pacifico ha generato il 31.43% del fatturato del 2025, mentre si prevede che il Nord America registrerà un CAGR del 5.96% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prodotti per il bagno e la doccia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di prodotti con pH bilanciato e senza solfati | + 0.8% | Globale, con una concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Influenza dei social media e dell'approvazione delle celebrità | + 0.6% | Globale, più forte nei centri urbani del Nord America e dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Propensione dei consumatori verso prodotti naturali e biologici | + 0.9% | Global, guidata da Europa e Nord America, si sta espandendo nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Forte domanda di prodotti formulati con ingredienti clean-label | + 0.7% | Nord America ed Europa, emergenti nelle città di livello 1 dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Innovazioni tecnologiche nelle formulazioni dei prodotti | + 0.5% | Globale, ricerca e sviluppo concentrati in Giappone, Germania e Stati Uniti | A lungo termine (≥ 4 anni) |
| Aumento della spesa dei consumatori per prodotti per la cura di sé | + 0.4% | Globale, resiliente nei mercati ad alto reddito, volatile nelle economie emergenti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Propensione dei consumatori verso prodotti naturali e biologici
Poiché i consumatori esaminano sempre più attentamente gli elenchi INCI con la stessa diligenza un tempo riservata alle etichette nutrizionali, gli ingredienti biologici certificati e di origine naturale sono diventati centrali nelle strategie di differenziazione. Secondo gli standard COSMOS ed Ecocert, i prodotti per la cura della persona da risciacquare devono contenere un minimo del 10% di ingredienti biologici in peso [1] Fonte: COSMOS Standard, “COSMOS v4.0 Cosmetic Organic Standard,” cosmos-standard.org . Nel frattempo, la certificazione biologica del Dipartimento dell'Agricoltura degli Stati Uniti stabilisce che il 95% degli ingredienti di origine vegetale deve aderire ai protocolli di agricoltura biologica [2] Fonte: United States Department of Agriculture, “National Organic Program Handbook,” usda.gov . Questi parametri normativi hanno dato vita a un mercato a due livelli: i marchi che soddisfano questi standard di certificazione godono di posizionamenti privilegiati sugli scaffali dei negozi specializzati. Al contrario, quelli che si affidano ad ambigue affermazioni "naturali" rischiano di essere esclusi dagli scaffali man mano che i rivenditori intensificano i controlli di conformità. Le linee Dove Naturally Good di Unilever e Nivea Naturally Good di Beiersdorf dimostrano l'impegno dei marchi storici verso formulazioni certificate, con l'obiettivo di contrastare concorrenti come Ethique e Lush, che si sono ritagliati una nicchia di mercato grazie alla loro enfasi sul packaging minimalista e sui principi "zero sprechi". Questa evoluzione non si limita agli ingredienti; riguarda anche la trasparenza dell'approvvigionamento. I marchi che rivelano la provenienza geografica dei fornitori, le certificazioni di commercio equo e solidale e le valutazioni dell'impatto sulla biodiversità riscuotono successo tra i consumatori della Generazione Z e dei Millennials, che considerano gli acquisti come un riflesso dei propri valori. Tuttavia, il rischio di contenziosi per greenwashing, soprattutto in relazione ai tensioattivi "ecocompatibili", obbliga i marchi a supportare ogni affermazione di marketing con una validazione da parte di terzi.
Crescente domanda di prodotti con pH bilanciato e senza solfati
La ricerca ha individuato l'intervallo di pH ottimale per la pelle, compreso tra 5.4 e 5.9. Questa scoperta ha trasformato le formulazioni alcaline, come i tipici detergenti corpo con un pH compreso tra 9 e 10, in un problema nei mercati premium, dove la preservazione del microbioma influenza le scelte di acquisto. Il sodio lauril solfato (SLS), un comune tensioattivo solfato, è noto per alterare la barriera lipidica della pelle e aumentare la perdita d'acqua transepidermica. In risposta, l'Agenzia Europea per i Medicinali ha stabilito limiti di concentrazione e imposto un'etichettatura chiara per i prodotti leave-on rispetto a quelli da risciacquare. I marchi stanno ora cambiando rotta, optando per tensioattivi anfoteri e non ionici più delicati, come la cocamidopropil betaina e il decil glucoside. Queste alternative non solo mantengono le prestazioni schiumogene, ma salvaguardano anche il mantello acido della pelle. Una testimonianza di questo cambiamento nel settore è la tecnologia dei tensioattivi bio-IOS (isetionato) di Kao Corporation. Offre un'esperienza di pulizia senza solfati con un ridotto potenziale di irritazione, un'affermazione supportata da patch test clinici. Mentre la Food and Drug Administration applica rigorosi controlli di sicurezza ai sensi del 21 CFR Parte 347 per i prodotti protettivi per la pelle e della Parte 720 per la registrazione degli stabilimenti cosmetici, le informazioni su pH e contenuto di solfati rimangono volontarie. Questa svista ha creato un divario di trasparenza, che i consumatori esperti colmano gravitando verso marchi che condividono apertamente dati completi sulla formulazione. Questa tendenza sta alimentando un'impennata della premiumizzazione: i bagnoschiuma a pH bilanciato e senza solfati hanno un prezzo dal 20% al 30% superiore rispetto alle loro controparti convenzionali. Eppure, il loro tasso di crescita supera quello dei prodotti di massa, grazie alle approvazioni dei dermatologi e ai riconoscimenti degli studi clinici che trasformano gli scettici in clienti fedeli.
Innovazioni tecnologiche nelle formulazioni dei prodotti
La scienza del microbioma, le formulazioni senza acqua e le tecnologie di incapsulamento stanno rimodellando la definizione di "innovazione" in un settore tradizionalmente influenzato da piccoli aggiustamenti di fragranze e packaging. Ingredienti come il lisato di fermento di Lactobacillus e il filtrato di fermento di Bifida, sia probiotici che postbiotici, sono ora presenti in detergenti corpo di alta qualità. Questi ingredienti, convalidati da riviste dermatologiche peer-reviewed, migliorano l'ecosistema microbico della pelle, rafforzando la funzione barriera e alleviando l'infiammazione. I bagnoschiuma solidi, introdotti per la prima volta da Lush e successivamente ampliati da Ethique, hanno completamente eliminato l'acqua dalle loro formulazioni. Questo cambiamento non solo riduce le emissioni dovute al trasporto fino al 70%, ma apre anche la strada a imballaggi privi di plastica, attraendo i consumatori attenti all'ambiente. Metodi di incapsulamento, come la somministrazione liposomiale e la complessazione con ciclodestrina, proteggono dall'ossidazione i principi attivi volatili come la vitamina C e il retinolo. Ciò non solo prolunga la loro durata di conservazione, ma supporta anche le dichiarazioni sulle prestazioni a rilascio prolungato, giustificando prezzi più elevati. L'innovativa tecnologia di deodorante spray compresso di Unilever, che dimezza il volume del propellente, esemplifica come i progressi di processo possano generare vantaggi in termini di sostenibilità e margini di profitto più elevati. Tuttavia, navigare in acque normative è fondamentale: il Regolamento (CE) n. 1223/2009 sui cosmetici dell'UE impone valutazioni di sicurezza per i nuovi ingredienti, mentre la legge giapponese sui prodotti farmaceutici e sui dispositivi medici richiede notifiche pre-commercializzazione per le dichiarazioni di quasi-farmaco. Sebbene queste normative possano ritardare l'ingresso sul mercato, garantiscono che solo le innovazioni verificate raggiungano i consumatori.
Influenza dei social media e dell'approvazione delle celebrità
Nel 2024, una ricerca accademica ha dimostrato che gli influencer con un numero di follower compreso tra 100,000 e 500,000 possono stimolare l'intenzione di acquisto in modo più efficace rispetto alle tradizionali campagne sui mass media. Ciò è dovuto in gran parte all'autenticità percepita e al legame emotivo che il pubblico prova nei confronti di questi influencer. Il deodorante Dove Whole Body di Unilever, lanciato nel 2024, ha sfruttato la potenza dei micro-influencer e dei contenuti generati dagli utenti, accumulando oltre 1 miliardo di impression in soli 90 giorni e raggiungendo l'impressionante fatturato annuo di 1 miliardo di dollari. In Cina, il commercio in live streaming si sta rivelando un punto di svolta. Gli host non solo mostrano l'efficacia dei prodotti in tempo reale, ma attraggono anche gli spettatori con sconti a tempo limitato, portando a tassi di conversione superiori al 20%. Questo è in netto contrasto con le conversioni a una sola cifra registrate nelle inserzioni di e-commerce statiche. Anche il capitale delle celebrità sta facendo scalpore: Fenty Skin di Rihanna e Humanrace di Pharrell Williams godono di prezzi premium, grazie ai segnali di inclusività e innovazione dei loro marchi personali. Queste caratteristiche trovano riscontro in gruppi di consumatori diversi, spesso trascurati dai marchi tradizionali. Tuttavia, c'è una sfida incombente: con l'evoluzione dell'influencer marketing, il pubblico sta diventando diffidente nei confronti delle sponsorizzazioni non dichiarate. Questo scetticismo ha portato gli enti di regolamentazione, tra cui la Federal Trade Commission, a imporre chiare informative sugli #ad e ad agire contro le sponsorizzazioni fuorvianti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di prodotti contraffatti | -0.3% | Globale, acuto in Asia-Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Crescenti preoccupazioni per la salute relative alla sicurezza dei prodotti e agli ingredienti | -0.5% | La pressione normativa globale è più forte in Nord America e in Europa | A lungo termine (≥ 4 anni) |
| Aumento dei costi delle materie prime e della produzione | -0.6% | Dipendenze globali della catena di approvvigionamento nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Intensa concorrenza di mercato che porta a una pressione sui prezzi | -0.7% | Globale, più grave in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensa concorrenza di mercato che porta a una pressione sui prezzi
Il potere di determinazione dei prezzi dei marchi è eroso dalla crescente penetrazione delle private label e dall'intensificazione delle promozioni su tutti i canali di distribuzione. Negli Stati Uniti e nei mercati europei, i prodotti per il bagno e la cura del corpo a marchio privato stanno conquistando quote di mercato significative. I rivenditori, sfruttando l'integrazione verticale e la sensibilità al prezzo dei consumatori, stanno ottenendo margini più elevati dai fornitori di marca. In risposta, i produttori hanno semplificato l'offerta di prodotti per ridurre i costi di complessità. In particolare, il 60% ha adottato modifiche all'architettura del pacchetto prezzo, introducendo formati più piccoli e pacchetti convenienti, per garantire spazio sugli scaffali riducendo al minimo le perdite per i consumatori. Questa dinamica sta riducendo i margini operativi per i marchi di fascia media, intrappolati tra la differenziazione premium e le economie di scala del mercato di massa. L'ascesa dei marchi direct-to-consumer (DTC) sta ulteriormente frammentando la domanda. Marchi digital-first come Native e Dr. Squatch aggirano i tradizionali modelli economici del retail, investendo i risparmi in influencer marketing e modelli di abbonamento per generare ricavi ricorrenti. Gli operatori affermati stanno contrastando la tendenza acquisendo nuovi arrivati nel DTC, come l'acquisizione di Native da parte di Procter & Gamble per 100 milioni di dollari. Tuttavia, le difficoltà di integrazione e le differenze culturali spesso indeboliscono l'agilità che ha reso questi marchi innovativi. Piattaforme di e-commerce ed estensioni per browser come Honey e CamelCamelCamel hanno aumentato la trasparenza dei prezzi, consentendo ai consumatori di monitorare lo storico dei prezzi e ottimizzare gli acquisti. Di conseguenza, i marchi devono mantenere prezzi coerenti per evitare danni alla reputazione derivanti da una percepita speculazione sui prezzi.
Crescenti preoccupazioni per la salute relative alla sicurezza dei prodotti e agli ingredienti
Le azioni di controllo e le controversie legali dei consumatori hanno intensificato il controllo sugli ingredienti, portando a cicli di riformulazione che mettono a dura prova i budget di ricerca e sviluppo e ritardano il lancio dei prodotti. Nel novembre 2024, la Food and Drug Administration ha inviato lettere di avvertimento allo stabilimento Tom's of Maine di Colgate-Palmolive, citando la contaminazione del sistema idrico con Pseudomonas aeruginosa e protocolli di test microbiologici inadeguati. Questa azione ha innescato richiami volontari e ha ridotto la fiducia dei consumatori nel posizionamento "naturale" del marchio. Il divieto californiano sui PFAS, che entrerà in vigore nel 2025, proibisce le sostanze perfluoroalchiliche e polifluoroalchiliche nei cosmetici [3] Fonte: California Department of Toxic Substances Control, “Safer Consumer Products Program PFAS Rulemaking,” dtsc.ca.gov . Ciò ha costretto i marchi a esaminare attentamente le proprie catene di approvvigionamento alla ricerca di fonti nascoste di PFAS, soprattutto nei tensioattivi, negli emulsionanti e nei rivestimenti degli imballaggi. Il Regolamento (CE) n. 1223/2009 dell'Unione Europea sui cosmetici elenca oltre 1,300 sostanze proibite, un numero nettamente inferiore rispetto alle meno di 30 elencate negli Stati Uniti. Questa discrepanza offre ai marchi globali sia opportunità di arbitraggio normativo sia sfide in termini di conformità. Le associazioni a tutela dei consumatori, sfruttando campagne sui social media e petizioni, hanno amplificato le preoccupazioni in materia di sicurezza. Ciò è stato evidente nella reazione negativa contro i conservanti che rilasciano formaldeide e i muschi sintetici associati alla perturbazione endocrina. I marchi che prendono l'iniziativa di riformulare i propri prodotti e pubblicare dossier di sicurezza, come la "Never List" di Beautycounter sugli ingredienti vietati, possono assicurarsi un vantaggio competitivo. Tuttavia, i costi associati alla gestione dei database degli ingredienti, alla conduzione di studi clinici e all'ottenimento di certificazioni di terze parti possono superare i 500,000 dollari per SKU, creando una barriera significativa che tende a favorire le aziende consolidate rispetto alle nuove arrivate.
Analisi del segmento
Per tipo di prodotto: i formati liquidi dominano tra le pressioni della sostenibilità
I prodotti senza acqua stanno trasformando l'impatto ambientale del settore. Le saponette solide riducono il peso durante il trasporto ed eliminano gli imballaggi in plastica. Marchi come Lush ed Ethique hanno introdotto saponette "nude", riducendo le emissioni di carbonio del 70% rispetto ai liquidi, un'affermazione supportata da valutazioni del ciclo di vita. I marchi tradizionali ora adottano queste innovazioni per raggiungere gli obiettivi di sostenibilità. La saponetta rimane popolare nei mercati sensibili al prezzo e tra i consumatori che preferiscono un packaging minimale, ma la sua crescita rallenta poiché i più giovani la associano a secchezza e inconvenienti. Prodotti di nicchia come oli doccia e acque micellari non hanno dimensioni sufficienti per guidare la crescita del mercato. Si prevede che il bagnoschiuma/gel doccia, con una quota di mercato del 37.96% nel 2025, crescerà a un CAGR del 4.80% fino al 2031, trainato da imballaggi ricaricabili e formulazioni rispettose del microbioma. La collezione Dove Body Love di Unilever, lanciata a febbraio 2024, si concentra su acne e smagliature con acido salicilico e niacinamide, dimostrando la capacità dei formati liquidi di incorporare ingredienti complessi. La tecnologia dei tensioattivi bio-IOS di Kao Corporation, utilizzata in Bioré e Jergens, offre una detersione senza solfati con ridotta irritazione, risultando gradita ai consumatori dermatologicamente sensibili.
I quadri normativi influenzano l'innovazione di prodotto. La Parte 347 del 21 CFR della Food and Drug Administration regola le dichiarazioni relative alla protezione della pelle, mentre la Parte 720 richiede la registrazione degli stabilimenti ma non impone restrizioni specifiche per formato, consentendo ai marchi di esplorare diversi formati. La norma ISO 22716 garantisce l'igiene della produzione, mentre la bassa attività idrica delle barrette solide riduce la contaminazione microbica, semplificando la conservazione e prolungando la durata di conservazione senza conservanti sintetici. Ciò rende i formati solidi praticabili in regioni con una logistica della catena del freddo inaffidabile, come l'Asia meridionale e l'Africa subsahariana. Il packaging ricaricabile, introdotto da L'Occitane e ampliato da Love Beauty and Planet di Unilever, affronta le problematiche relative alla plastica monouso, creando al contempo ecosistemi proprietari che aumentano il valore del ciclo di vita del prodotto per il consumatore. Tuttavia, la logistica inversa per la raccolta e la ridistribuzione richiede capitali significativi, favorendo i grandi operatori e creando un vantaggio competitivo per i modelli di ricarica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per ingrediente: il predominio sintetico si erode mentre gli standard di certificazione si inaspriscono
Si prevede che gli ingredienti naturali e biologici cresceranno a un CAGR del 4.93% fino al 2031, trainati dalle certificazioni di COSMOS, Ecocert e del Dipartimento dell'Agricoltura degli Stati Uniti che definiscono il concetto di "naturale" e contrastano il greenwashing. COSMOS richiede il 10% di contenuto biologico nei prodotti da risciacquo e il 95% di ingredienti di origine vegetale, mentre il Dipartimento dell'Agricoltura degli Stati Uniti impone che il 95% degli input agricoli rispetti gli standard biologici, favorendo i fornitori verticalmente integrati. Gli ingredienti convenzionali e sintetici, che detengono una quota di mercato del 69.74% nel 2025, beneficiano di efficienza dei costi e stabilità delle prestazioni, ma subiscono una crescita più lenta a causa del controllo normativo su solfati, parabeni e fragranze sintetiche. Il Regolamento (CE) n. 1223/2009 sui cosmetici dell'UE vieta oltre 1,300 sostanze, e la Proposta 65 della California impone avvertenze sulle sostanze chimiche nocive, spingendo i marchi a riformulare o ad affrontare restrizioni.
Marchi come Nivea Naturally Good di Beiersdorf e il deodorante Dove 0% Aluminum di Unilever investono in linee naturali certificate per competere con marchi trasparenti e orientati al commercio equo e solidale come Dr. Bronner's. I bagnoschiuma naturali hanno prezzi superiori del 20%-40% rispetto a quelli sintetici, con una forte domanda da parte dei consumatori guidata da preoccupazioni per la salute e l'ambiente. Tuttavia, scalare gli ingredienti naturali è difficile a causa della variabilità del raccolto, dei rischi geopolitici e della scarsità di fornitori, che causano volatilità dei costi. Marchi come L'Occitane, con accordi a lungo termine con aziende agricole biologiche certificate, ottengono stabilità dei costi e un appeal di marketing basato sui valori. Le piattaforme di biofermentazione, che producono molecole identiche a quelle naturali tramite sintesi microbica, offrono un'alternativa sostenibile e scalabile che unisce ingredienti sintetici e naturali.
Per utente finale: il segmento degli adulti domina, ma la crescita pediatrica segnala una strategia del ciclo di vita
Dal 2026 al 2031, si prevede che il segmento dei prodotti per bambini/ragazzi crescerà a un CAGR del 5.78%, superando tutti gli altri segmenti di consumatori finali. Questa crescita è trainata dall'attenzione dei genitori per formulazioni ipoallergeniche e senza lacrime, certificate secondo rigorosi protocolli di sicurezza pediatrica. Nel 2025, gli adulti detenevano l'89.82% della quota di mercato, supportata da routine quotidiane e da un maggiore consumo pro capite. Tuttavia, la rapida crescita del segmento pediatrico evidenzia uno spostamento verso la cattura del valore durante il ciclo di vita. I marchi che si assicurano fin da subito la sponsorizzazione dei dermatologi e le dichiarazioni ipoallergeniche spesso mantengono la fedeltà dei bambini durante il passaggio all'età adulta, creando flussi di entrate simili a rendite. Dopo lo spin-off del 2023, il portfolio pediatrico storico di Johnson & Johnson, ora gestito da Kenvue, deve affrontare la concorrenza di concorrenti clean-label come Pipette e Tubby Todd, che puntano su ingredienti verificati dall'EWG e su un approvvigionamento trasparente. Sebbene la Food and Drug Administration non abbia standard specifici per la cura personale pediatrica, basandosi sulla sicurezza generale dei cosmetici ai sensi del Federal Food, Drug, and Cosmetic Act, l'autoregolamentazione del settore attraverso il Personal Care Products Council impone limiti più severi su allergeni, conservanti e livelli di pH per i prodotti destinati ai bambini di età inferiore ai tre anni.
Marchi storici come Dove Baby di Unilever ed Eucerin Baby di Beiersdorf estendono il valore del marchio ai mercati pediatrici attraverso il co-branding con i dermatologi e la validazione clinica. La crescita più lenta del segmento adulti riflette la saturazione del mercato nelle regioni sviluppate, dove i consumi hanno raggiunto un punto di stallo. La crescita ora dipende dalla premiumizzazione piuttosto che dai volumi. Nei mercati più ricchi, la spesa per la cura personale sostiene il passaggio a detergenti corpo premium con ingredienti attivi come retinolo, vitamina C e AHA, sfumando il confine tra detersione e trattamento. I prodotti specifici per genere, un tempo un motore di crescita, subiscono una reazione negativa poiché i consumatori della Generazione Z preferiscono opzioni unisex o gender-neutral. I marchi che si concentrano su messaggi orientati ai benefici, come "per pelle secca" o "per pelle sensibile", stanno guadagnando terreno tra i consumatori più giovani che danno priorità alla funzionalità rispetto al marketing basato sull'identità.

Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: l'evasione degli ordini omnicanale rimodella l'economia del commercio al dettaglio
Si prevede che i negozi al dettaglio online cresceranno a un CAGR del 5.96% fino al 2031, trainati dal commercio in diretta streaming in Cina e dalle piattaforme DTC basate sul modello di abbonamento negli Stati Uniti, che hanno ridotto i tempi di scoperta e acquisto da settimane a minuti. Nel 2025, supermercati e ipermercati detenevano una quota di mercato del 36.57%, sfruttando l'economia del paniere e gli acquisti d'impulso. Tuttavia, la loro crescita è ostacolata dalla crescente penetrazione delle private label, del 19% negli Stati Uniti e del 38% in Europa, che costringe i fornitori di marca ad accettare una compressione dei margini o a rischiare il delisting. I negozi specializzati, come Sephora e Ulta Beauty, insieme ai rivenditori indipendenti di prodotti naturali, offrono assortimenti premium curati e punti di contatto esperienziali, come test di profumo e consulenze personalizzate, giustificando prezzi più elevati ma servendo una base di consumatori più ristretta. Altri canali di distribuzione, tra cui saloni di bellezza, spa e vendita diretta, soddisfano esigenze di nicchia, ma non hanno la portata necessaria per influenzare le dinamiche generali del mercato. Il passaggio ai canali online accelera man mano che le piattaforme di e-commerce implementano motori di raccomandazione basati sull'intelligenza artificiale, strumenti di prova basati sulla realtà aumentata e consegne in giornata, replicando la comodità dei negozi fisici e offrendo al contempo assortimenti più ampi e trasparenza dei prezzi.
I modelli di abbonamento, introdotti da Dollar Shave Club e adottati da marchi come Native e Dr. Squatch, garantiscono ricavi ricorrenti e riducono i costi di acquisizione clienti dal 40% al 60% rispetto agli acquisti una tantum. Tuttavia, gestire il tasso di abbandono rimane una sfida, poiché la stanchezza da abbonamento e la crisi economica aumentano i tassi di cancellazione. I marchi stanno investendo in strategie di fidelizzazione, tra cui consigli personalizzati sui prodotti, programmi di consegna flessibili e premi fedeltà, che erodono i vantaggi in termini di margine. Metodi di evasione degli ordini ibridi, come il click-and-collect e il ritiro in negozio, hanno guadagnato terreno durante la pandemia di COVID-19, combinando la scoperta online con l'immediatezza in negozio. I rivenditori che integrano la visibilità dell'inventario, il monitoraggio degli ordini in tempo reale e i resi senza interruzioni su tutti i canali guadagnano quote di mercato, mentre le operazioni isolate perdono terreno rispetto ai concorrenti nativi digitali.
Analisi geografica
Nel 2025, la regione Asia-Pacifico ha rappresentato il 31.43% del fatturato totale, trainata dall'aumento del reddito disponibile, dall'urbanizzazione e dalla crescente penetrazione dell'e-commerce. In Cina, i mercati in diretta streaming stanno trasformando le dimostrazioni di prodotto in un immediato incremento delle vendite. Nel frattempo, in India, le strategie rurali che utilizzano bustine stanno coltivando la familiarità del marchio, aprendo la strada a futuri upsell premium. Le aziende giapponesi stanno sfruttando la loro tradizione mineraria onsen e la ricerca sul microbioma per creare formulazioni pronte per l'esportazione, ritagliandosi nicchie prestigiose all'estero. Mentre la frammentazione normativa tra i paesi ASEAN aumenta i costi di conformità, la logistica transfrontaliera digitale sta facilitando l'ingresso sul mercato per le etichette più piccole, abili nella gestione della documentazione.
Il Nord America è destinato a guidare la crescita del valore, con una previsione di CAGR del 5.96%. Questa impennata è in gran parte attribuibile ai rigorosi divieti statali sulle sostanze chimiche, che hanno spinto a riformulare i prodotti premium e a sostenere gli innovatori del clean-label. Le tendenze del commercio al dettaglio si stanno spostando verso stazioni di ricarica e contenitori in alluminio, una mossa in linea con le imposte comunali sulla plastica. I marchi raccomandati dai dermatologi si stanno aggiudicando uno spazio privilegiato sugli scaffali delle farmacie, mentre la Generazione Z si sta orientando verso fragranze unisex e design minimalisti. La robusta penetrazione della banda larga nella regione sta alimentando i servizi in abbonamento, consolidando cicli di riordino costanti nel mercato dei prodotti per il bagno e la doccia. L'Europa, pur essendo matura in termini di volumi, sta ancora assistendo a un aumento del valore, grazie ai premi per la sostenibilità e alle narrative sull'efficacia clinica. La lista nera degli ingredienti dell'UE ha ormai superato le 1,300 voci, rendendo la conformità normativa una capacità cruciale a tutela degli operatori affermati. In Germania, Francia e nei paesi nordici, le farmacie stanno amplificando il posizionamento dei prodotti terapeutici. Al contrario, i discount dell'Europa meridionale stanno esercitando una pressione al ribasso sui massimali di prezzo unitario. Dopo la Brexit, la Gran Bretagna ha introdotto la registrazione parallela, aggiungendo ulteriore burocrazia ma mantenendo la sua importanza sul mercato, soprattutto con il suo consistente segmento di prestigio.
Il Sud America, insieme al Medio Oriente e all'Africa, offre un panorama di opportunità, seppur mitigato da sfide logistiche e fluttuazioni valutarie. Le multinazionali brasiliane stanno sfruttando la narrativa della biodiversità e la vendita diretta per superare i concorrenti globali. Nei paesi del Consiglio di Cooperazione del Golfo, si preferisce prodotti ricchi di fragranze e certificazioni halal, che consentono prezzi premium nonostante le dimensioni ridotte della popolazione. Tuttavia, in Nigeria ed Egitto, l'infiltrazione di prodotti contraffatti sta minando il valore del marchio. In risposta, i marchi stanno investendo in sigilli di autenticazione tramite codice QR e rigorosi programmi di controllo dei distributori.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione si sta inasprendo in materia di sicurezza degli ingredienti, etichettatura e responsabilità della catena di approvvigionamento, innalzando gli standard di conformità per i portafogli globali di prodotti per il bagno e la doccia. Nell'Unione Europea, il Regolamento (CE) n. 1223/2009 sui cosmetici continua a essere oggetto di frequenti aggiornamenti degli allegati, tra cui il Regolamento (UE) 2026/909 (pubblicato nell'aprile 2026) che modifica le condizioni per le sostanze utilizzate nei cosmetici, e il Regolamento (UE) 2026/78, in vigore dal 1° maggio 2026, che limita le sostanze CMR. Un livello di conformità parallelo riguarda anche i sistemi tensioattivi utilizzati nei prodotti detergenti: il Regolamento (UE) 2026/405 sui detergenti e tensioattivi (emanato nel febbraio 2026) sostituisce il Regolamento (CE) n. 648/2004 e aumenta i requisiti di documentazione ed etichettatura per le sostanze chimiche pertinenti utilizzate nei formati da risciacquare.
Negli Stati Uniti, il Modernization of Cosmetics Regulation Act del 2022 (MoCRA) sta rimodellando l'accesso al mercato attraverso la registrazione degli stabilimenti, l'inserimento dei prodotti nell'elenco, l'accesso ai registri e i chiarimenti sulle autorità di richiamo. Entro gennaio 2026, la FDA ha segnalato oltre 14,200 registrazioni attive di stabilimenti e quasi 1 milione di elenchi di prodotti attivi tramite il portale Cosmetics Direct, rendendo la preparazione amministrativa e la comprovata sicurezza operativamente più critiche anche per le categorie di cosmetici da risciacquare. Nel Regno Unito, le modifiche del 2026 alle norme sui cosmetici (basate sul Regolamento CE n. 1223/2009) hanno aggiornato le restrizioni su sostanze specifiche (tra cui il 4-MBC) e rivisto le soglie relative agli avvisi per i conservanti che rilasciano formaldeide, aggiungendo un'ulteriore divergenza per i marchi che gestiscono la conformità UE e britannica in parallelo.
Panorama competitivo
Il mercato dei prodotti per il bagno e la doccia è moderatamente frammentato. I primi cinque operatori, Procter & Gamble, Unilever, Colgate-Palmolive, Beiersdorf e Kao Corporation, detengono una quota di mercato stimata tra il 35% e il 40%. Questo lascia ampio spazio agli specialisti regionali e ai disruptor digitali. Gli operatori storici utilizzano portafogli multimarca per soddisfare esigenze diversificate. Ad esempio, Dove di Unilever si rivolge ai consumatori mass-premium, Lux si rivolge agli acquirenti attenti al valore e Love Beauty and Planet si concentra sui clienti attenti alla sostenibilità. Questa strategia non solo massimizza la presenza sugli scaffali, ma protegge anche la casa madre dai rischi associati a un singolo marchio. La differenziazione basata sulla tecnologia è evidente nella transizione del settore verso tensioattivi rispettosi del microbioma, formulazioni senza acqua e sistemi di imballaggio ricaricabili. Queste innovazioni non solo rispondono alle pressioni normative, ma sono anche in linea con l'evoluzione dei valori dei consumatori. Un esempio calzante è il tensioattivo bio-IOS di Kao Corporation, che offre una detersione senza solfati con un'irritazione cutanea ridotta al minimo. Ciò sottolinea come gli investimenti in ricerca e sviluppo possano creare vantaggi competitivi difficili da replicare per i produttori di private label. Nel frattempo, aziende emergenti come Native, Dr. Squatch ed Ethique stanno aggirando i tradizionali modelli economici del retail. Adottando modelli di vendita diretta al consumatore, stanno incanalando i risparmi verso piattaforme di influencer marketing e di abbonamento, garantendo ricavi ricorrenti e riducendo i costi di acquisizione clienti.
Le manovre strategiche sul mercato evidenziano un'attenzione particolare all'integrazione verticale e alla cattura del valore del ciclo di vita. L'acquisizione di Native da parte di Procter & Gamble per oltre 100 milioni di dollari ha evidenziato la prospettiva secondo cui gli operatori storici vedono i nuovi arrivati nel mercato DTC come potenziali obiettivi di acquisizione piuttosto che come minacce. Tuttavia, il processo di integrazione spesso indebolisce proprio l'agilità che ha reso questi marchi dirompenti. La strategia di acquisizione di Unilever, che include marchi come Tatcha e Paula's Choice, è una mossa per penetrare i segmenti ultra-premium. In questo caso, il potenziale di espansione dei margini può controbilanciare eventuali cali di volume nei segmenti di mercato di massa.
I brevetti depositati mettono in luce i punti focali dell'innovazione: Beiersdorf sta esplorando tecnologie di incapsulamento per principi attivi volatili, L'Oréal sta esplorando piattaforme di biofermentazione per molecole natural-identiche e Shiseido sta sviluppando sistemi di somministrazione transdermica, consentendo ai detergenti corpo di fungere anche da veicoli di trattamento. Sebbene la conformità a standard come la norma ISO 22716 sulle buone pratiche di fabbricazione e alle normative specifiche regionali, come la registrazione degli stabilimenti secondo la norma 21 CFR Parte 720 della Food and Drug Administration negli Stati Uniti e il Regolamento (CE) n. 1223/2009 sui cosmetici dell'UE, sia essenziale, i marchi che superano questi requisiti minimi attraverso certificazioni di terze parti come COSMOS, Leaping Bunny e B Corp si ritagliano un vantaggio competitivo in segmenti guidati dai valori.
Leader del settore dei prodotti per il bagno e la doccia
Procter & Gamble Company
Azienda Colgate-Palmolive
L'Oréal SA
Bath & Body Works, Inc.
Unilever SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: L'Unione europea ha emanato il Regolamento (UE) 2026/405 sui detergenti e i tensioattivi, che sostituisce il Regolamento (CE) n. 648/2004 e aggiorna i requisiti che riguardano i sistemi tensioattivi utilizzati nei prodotti detergenti da risciacquare. La modifica aumenta le esigenze di documentazione e di etichettatura per le aziende che vendono bagnoschiuma e formati simili in tutta Europa, accrescendo il valore di piattaforme tensioattive biodegradabili conformi e di sistemi di informazione sui prodotti ben gestiti.
- Febbraio 2025: Unilever ha annunciato un investimento di 150 milioni di dollari per espandere la capacità produttiva del bagnoschiuma Dove in Messico, puntando alla crescita della domanda in America Latina e al nearshoring delle catene di approvvigionamento. L'ammodernamento include sistemi di riciclo dell'acqua e l'utilizzo di energie rinnovabili, a supporto del posizionamento legato alla sostenibilità e migliorando al contempo la resilienza ai rischi logistici e ai dazi doganali.
- Settembre 2024: Kao Corporation ha stretto una partnership con un'azienda biotecnologica giapponese per commercializzare tensioattivi di origine biologica derivati da biomassa non alimentare, grazie a un investimento congiunto di 25 milioni di dollari nella produzione su scala pilota. Questa iniziativa rafforza l'accesso a prodotti chimici per la depurazione a basse emissioni di carbonio e supporta i percorsi di riformulazione, in un contesto di crescente attenzione verso le sostanze chimiche persistenti e i tensioattivi convenzionali.
Ambito e metodologia
I prodotti per il bagno e la doccia sono prodotti per la cura della persona che aiutano a pulire, esfoliare e idratare il corpo. Non solo aiutano a lenire i muscoli tesi, ma donano anche una sensazione di freschezza alla pelle e contribuiscono a mantenere l'igiene del consumatore.
Il mercato dei prodotti per il bagno e la doccia è segmentato in base a tipologia di prodotto, ingrediente, utente finale, canale di distribuzione e area geografica. In base alla tipologia di prodotto, il mercato è segmentato in saponette, bagnoschiuma/gel doccia e altre tipologie di prodotto. In base all'ingrediente, il mercato è segmentato in convenzionale/sintetico e naturale/biologico. In base all'utente finale, il mercato è suddiviso in bambini e adulti. Questi prodotti sono distribuiti tramite supermercati/ipermercati, negozi specializzati, negozi online e altri canali di distribuzione. Inoltre, lo studio analizza il mercato dei prodotti per il bagno e la doccia nei mercati emergenti e consolidati di tutto il mondo, tra cui Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. La valutazione del mercato è stata effettuata in termini di valore in dollari statunitensi per tutti i segmenti sopra menzionati.
Tipologia di prodotto
| Saponetta |
| Bagnoschiuma/Docciaschiuma |
| Altri tipi di prodotto |
Ingrediente
| Convenzionale/sintetico |
| Naturale / organico |
Utente finale
| Bambini / Bambini |
| Adulti |
Canale di distribuzione
| Supermercati e ipermercati |
| Negozi specializzati |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
Presenza sul territorio
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia Pacific | |
| Sud America | Brasile |
| Argentina | |
| Perù | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Saponetta | |
| Bagnoschiuma/Docciaschiuma | ||
| Altri tipi di prodotto | ||
| Ingrediente | Convenzionale/sintetico | |
| Naturale / organico | ||
| Utente finale | Bambini / Bambini | |
| Adulti | ||
| Canale di distribuzione | Supermercati e ipermercati | |
| Negozi specializzati | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Argentina | ||
| Perù | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei prodotti per il bagno e la doccia entro il 2031?
Si prevede che il mercato dei prodotti per il bagno e la doccia crescerà da 51.68 miliardi di dollari nel 2025 a 53.01 miliardi di dollari nel 2026 e si prevede che raggiungerà i 65.71 miliardi di dollari entro il 2031, con un CAGR del 4.39% nel periodo 2026-2031.
Quale formato di prodotto genera maggiori ricavi nelle linee di prodotti per il bagno e la doccia?
Nel 2025, il bagnoschiuma e il gel doccia detenevano una quota del 37.96% e manterranno la prima posizione fino al 2031.
Con quale rapidità si stanno diffondendo i detergenti per il bagno naturali e biologici?
Le formulazioni naturali e biologiche stanno avanzando a un CAGR del 4.93% grazie alla crescente adozione delle certificazioni e alla trasparenza degli ingredienti.
Perché si prevede che il Nord America supererà la crescita globale?
I divieti sulle sostanze chimiche a livello statale e la forte adozione di etichette pulite spingono il Nord America a un CAGR previsto del 5.96% entro il 2031.
Quale canale di vendita al dettaglio sta guadagnando quote di mercato più velocemente?
I negozi al dettaglio online stanno crescendo a un CAGR del 5.96%, poiché lo streaming live e la consegna in giornata stanno rimodellando il comportamento di acquisto.


