

Dimensioni e quota del mercato delle stampanti per codici a barre
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.9 miliardo di dollari |
| Dimensione del mercato (2031) | 5.98 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.05% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
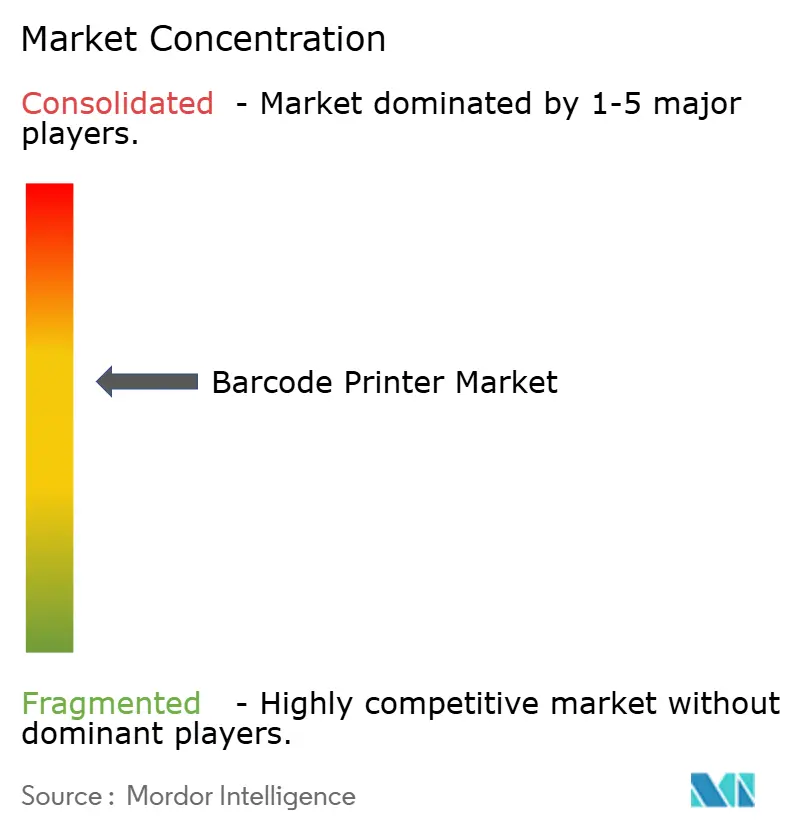
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle stampanti per codici a barre di Mordor Intelligence
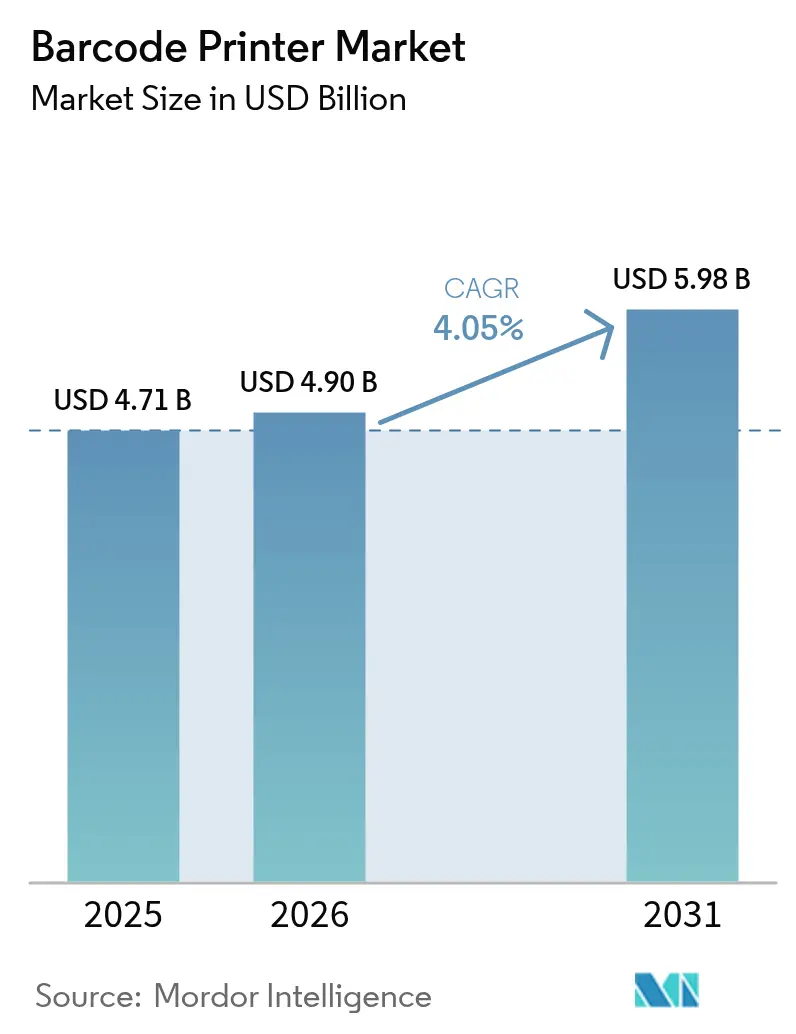
Si prevede che il mercato delle stampanti di codici a barre crescerà da 4.71 miliardi di dollari nel 2025 a 4.9 miliardi di dollari nel 2026, per poi raggiungere i 5.98 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.05% nel periodo 2026-2031. Questa crescita riflette i costanti investimenti aziendali nell'automazione e nella digitalizzazione della catena di approvvigionamento, che mantengono la domanda sostenuta anche in una fase di maggiore maturità del settore. L'espansione degli obblighi di tracciabilità nei settori sanitario e alimentare, l'accelerazione del commercio al dettaglio omnicanale e la necessità di dati di produzione serializzati all'interno delle fabbriche intelligenti sostengono i budget per gli acquisti. La tecnologia a trasferimento termico continua a essere il pilastro del mercato delle stampanti di codici a barre, in quanto consente di realizzare etichette durevoli per ambienti in cui la conformità è fondamentale, tuttavia le stampanti termiche dirette stanno guadagnando terreno grazie ai minori costi dei materiali di consumo e ai flussi di lavoro semplificati. Le stampanti industriali rimangono il mezzo principale di lavoro per gli impianti di produzione globali, ma le unità mobili sono ora il chiaro motore di crescita, in quanto le reti di consegna dell'ultimo miglio e le organizzazioni di assistenza sul campo puntano all'etichettatura in tempo reale. L'intensità competitiva sta aumentando man mano che i produttori cinesi si espandono e sfidano i marchi storici sul prezzo, costringendoli a raddoppiare gli sforzi nell'integrazione del software e nell'offerta di servizi specializzati.
Punti chiave del rapporto
- In base alla tipologia di prodotto, le stampanti industriali hanno registrato il 56.60% di fatturato nel 2025, mentre si prevede che le stampanti mobili cresceranno a un CAGR del 5.95% entro il 2031.
- In termini di tecnologia di stampa, il trasferimento termico ha conquistato il 60.45% della quota di mercato delle stampanti per codici a barre nel 2025; la stampa termica diretta sta avanzando a un CAGR del 6.42% fino al 2031.
- In base al settore di utilizzo finale, nel 34.10 il settore manifatturiero rappresentava il 2025% del mercato delle stampanti per codici a barre, mentre il settore sanitario è quello in più rapida crescita, con un CAGR del 5.12% fino al 2031.
- In termini geografici, nel 31.40 il Nord America deteneva il 2025% del mercato delle stampanti per codici a barre, mentre l'area Asia-Pacifico dovrebbe registrare il CAGR regionale più rapido, pari al 4.72% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle stampanti per codici a barre
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom della logistica del commercio al dettaglio omnicanale e dell'e-commerce | + 1.2% | Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Adozione di AIDC nella fabbrica intelligente dell'Industria 4.0 | + 0.9% | Germania, Cina, Stati Uniti | A lungo termine (≥4 anni) |
| Tracciabilità della catena del freddo in ambito sanitario e alimentare | + 0.8% | Nord America e UE | A breve termine (≤2 anni) |
| Stampanti mobili e indossabili che aumentano la produttività sul campo | + 0.6% | Mercati sviluppati in tutto il mondo | Medio termine (2-4 anni) |
| Gestione della stampa remota nativa nel cloud | + 0.4% | Imprese globali | Medio termine (2-4 anni) |
| Adozione dell'etichettatura senza rivestimento per gli obiettivi ESG | + 0.3% | UE poi Nord America | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Boom della logistica del commercio al dettaglio omnicanale e dell'e-commerce
I rivenditori che gestiscono inventari unificati su più canali necessitano di etichette stampate in tempo reale nei siti di evasione ordini per far fronte alle fluttuazioni stagionali della domanda. American Eagle Outfitters ha aumentato la precisione di lettura dei cartoni al 99% dopo aver installato soluzioni basate su immagini nel suo centro di distribuzione di 1.65 milioni di piedi quadrati in Pennsylvania, a dimostrazione di come tassi di scansione più elevati si traducano in requisiti di stampa precisi. [1] Cognex, “Hazleton Distribution Center Case Study,” cognex.com Blue Sky Distribution ha registrato una precisione degli ordini del 100% e un aumento dell'80% nell'efficienza di evasione ordini dopo aver sincronizzato la stampa on-demand con il software di routing, riducendo gli errori di consegna in un solo giorno a fronte di un aumento degli ordini del 70%. I rivenditori ora utilizzano stampanti mobili sui carrelli di prelievo per eliminare i colli di bottiglia fissi, migliorando la flessibilità nei magazzini. È in aumento anche la domanda di supervisione cloud, in modo che i team IT possano gestire da remoto firmware e patch di sicurezza. Queste esigenze spingono il mercato delle stampanti di codici a barre verso dispositivi wireless, robusti e gestibili tramite dashboard centralizzate.
Le fabbriche intelligenti guidate dall'Industria 4.0 adottano AIDC
Le fabbriche intelligenti si affidano all'identificazione automatizzata e all'acquisizione dati per collegare direttamente le risorse di produzione alle piattaforme ERP e MES. Lo scanner fisso FS42 di Zebra integra l'elaborazione neurale per ispezionare i codici e alimentare modelli di intelligenza artificiale che segnalano i difetti sulla linea. Quando le stampanti di codici a barre trasmettono i numeri di serie alle reti degli impianti, abilitano programmi di manutenzione predittiva basati sugli ID dei componenti. Brady Corporation ha osservato che l'immissione automatica dei dati basata sui codici stampati può eliminare fino al 90% degli errori di digitazione manuale, aumentando al contempo l'efficienza di sollevamento del 40%. I produttori, pertanto, specificano stampanti che supportano protocolli industriali, edge computing e produttività elevata. Il risultato è un ciclo di aggiornamento hardware costante, nonostante il rallentamento generalizzato della spesa in conto capitale in tutti i settori.
Domanda di tracciabilità della catena del freddo nel settore sanitario e alimentare
La norma finale FDA FSMA 204 obbliga i proprietari dei marchi a mantenere registrazioni complete per gli alimenti ad alto rischio e i codici QR sono ormai veicoli comuni di tali dati. Gli enti regolatori del settore sanitario in oltre 70 paesi impongono i codici GS1 DataMatrix per i dispositivi medici, accelerando gli aggiornamenti delle stampanti in grado di fornire micro-codici a barre su spazi limitati sulle etichette. [2] GS1, “Global UDI and Sunrise 2027 Initiatives,” gs1.org Gli ambienti freddi espongono le etichette all'umidità e alle temperature sotto zero, quindi gli acquirenti richiedono nastri a trasferimento termico con una classificazione di funzionamento a -40 °C. Le norme di serializzazione farmaceutica richiedono una risoluzione di stampa più elevata per mantenere la leggibilità su piccole fiale. Tutti questi obblighi smorzano le oscillazioni cicliche, fornendo al mercato delle stampanti di codici a barre una base affidabile di domanda guidata dalla conformità.
Stampanti per codici a barre mobili e indossabili che migliorano la produttività sul campo
I tecnici che si occupano della manutenzione di torri di telecomunicazioni, servizi di pubblica utilità o apparecchiature ospedaliere devono stampare le etichette delle risorse in loco. Le stampanti portatili, abbinate a software per la mobilità aziendale, consentono di inviare le etichette direttamente ai sistemi back-end, riducendo gli errori di trascrizione. La ZQ600 Plus di Zebra aggiunge Wi-Fi 6 e batterie di grandi dimensioni per estendere la durata dei turni negli ospedali e nei reparti di vendita al dettaglio senza dover effettuare sostituzioni. Presso il punto di cura, gli infermieri stampano braccialetti che riducono gli errori di identificazione dei pazienti, che rimangono uno dei principali eventi sentinella. Gli accessori di stampa indossabili ora consentono agli operatori di tenere entrambe le mani sugli strumenti durante la generazione delle etichette, aprendo nuove soglie di produttività. Questo trend rafforza la percezione che la portabilità sia una capacità intrinseca piuttosto che un componente aggiuntivo opzionale nel mercato delle stampanti per codici a barre.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dell'offerta e oscillazioni dei prezzi per le testine di stampa termiche | -0.8% | Hub di approvvigionamento dell'Asia-Pacifico | A breve termine (≤2 anni) |
| Migrazione verso QR/RFID riducendo il volume di base dei codici a barre | -0.6% | Vendita al dettaglio e logistica a livello globale | Medio termine (2-4 anni) |
| Direttive più severe sui rifiuti elettronici che aumentano i costi del ciclo di vita | -0.4% | L'UE si estende a livello globale | A lungo termine (≥4 anni) |
| La marcatura diretta dei pezzi sostituisce le etichette negli impianti difficili | -0.3% | Industria pesante in tutto il mondo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dell'offerta e oscillazioni dei prezzi per le testine di stampa termiche
Le tariffe e l'aumento dei prezzi degli input hanno fatto aumentare i costi della carta termica a doppia cifra nel 2024. [3] POS Supply Solutions, “Thermal Paper Pricing Update 2024,” possupply.com La produzione di testine di stampa è concentrata in una manciata di stabilimenti specializzati nell'Asia orientale e le testine di ricambio si usurano dal 25 al 50% più velocemente nelle modalità termiche dirette rispetto alle impostazioni di trasferimento termico. Gli OEM devono immagazzinare buffer più grandi, aumentando il fabbisogno di capitale circolante e spingendo al rialzo i prezzi per l'utente finale. Alcuni progetti sono slittati perché gli acquirenti aspettano che i costi dei componenti si normalizzino. A lungo termine, i produttori stanno valutando strategie multi-fornitore, ma la barriera del capitale mantiene modesta la diversità dell'offerta.
Migrazione verso QR/RFID che riduce la domanda di codici a barre di base
La roadmap Sunrise 1 di GS2027 incoraggia i rivenditori a passare a codici 2D onnipresenti, che contengono più dati e possono favorire il coinvolgimento dei consumatori. Tesco e i marchi di bevande stanno già sperimentando etichette QR che indicano la provenienza e le istruzioni per il riciclo. Zebra ha presentato un telefono cellulare aziendale con RFID integrato per consentire scansioni contactless nei negozi, spostando alcune attività di identificazione dai supporti stampati. Mentre la crescita di 2D e RFID richiede ancora etichette speciali, le simbologie 1D tradizionali perdono quota di mercato sui cartoni per la spedizione. L'effetto netto riduce il volume unitario per le stampanti entry-level, ma spinge anche il mercato delle stampanti per codici a barre verso testine a risoluzione più elevata e una maggiore versatilità dei supporti.
Analisi del segmento
Per tipo di prodotto: il dominio industriale affronta la disgregazione del mobile
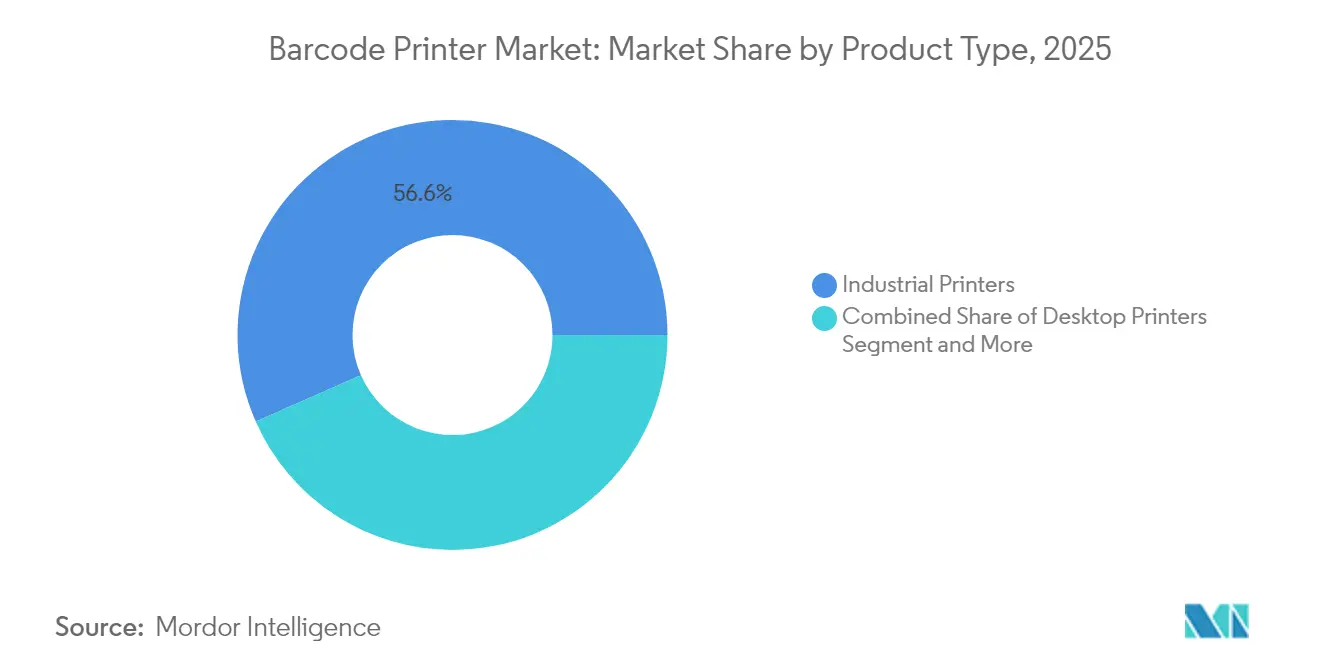
Le stampanti industriali hanno generato il fatturato più elevato nel 2025, assicurandosi il 56.60% del mercato delle stampanti per codici a barre. Questi dispositivi offrono supporti di stampa di grandi dimensioni, chassis in acciaio e cicli di lavoro che superano le 24 ore, fattori che produttori e hub logistici apprezzano per l'operatività. La CL4NX Plus di SATO stampa a 14 pollici al secondo (5.95 ips) monitorando l'usura della testina nel firmware, garantendo la sostituzione predittiva dei componenti. Ciononostante, le unità mobili registrano un CAGR del 2031% fino al 1.02, poiché corrieri, tecnici sul campo e addetti al prelievo in negozio operanti nella gig economy cercano dispositivi leggeri che si muovano con i lavoratori. Si prevede che il mercato delle stampanti per codici a barre per i modelli mobili aumenterà da 2025 miliardi di dollari nel 1.44 a 2031 miliardi di dollari entro il XNUMX, a indicare che la portabilità sta ridefinendo le aspettative dei clienti. Le stampanti desktop mantengono la loro attrattiva tra le piccole aziende perché combinano cicli di lavoro accettabili con investimenti in conto capitale modesti. I progetti ibridi che montano motori industriali su piattaforme di carrelli potrebbero confondere le linee di prodotto, il che suggerisce che la futura segmentazione dipenderà dal flusso di lavoro piuttosto che dal fattore di forma.
In termini di volume, le stampanti industriali continuano a spedire il numero di unità più elevato in assoluto, poiché gli stabilimenti multilinea impiegano flotte per i ticket di lavorazione. Tuttavia, l'aggressività dei prezzi da parte degli OEM cinesi sta comprimendo i margini nella fascia media. I prezzi medi di vendita (ASP) delle stampanti mobili si sono dimostrati più resilienti, poiché gli acquirenti danno priorità alla durata della batteria, alla sicurezza wireless e alla resistenza alle cadute. Nel periodo previsto, il fatturato degli SKU industriali si concentrerà su aggiornamenti di connettività, Ethernet, Bluetooth 5 e WPA3, mentre gli SKU mobili competeranno sulla riduzione del peso e sugli involucri antimicrobici per il settore sanitario. La coesistenza di una domanda industriale consolidata con un'adozione agile della tecnologia mobile sottolinea come il mercato delle stampanti per codici a barre possa crescere anche con la maturazione di un segmento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Tecnologia di stampa: la leadership del trasferimento termico sotto pressione
Nel 60.45, il trasferimento termico deteneva il 2025% della quota di mercato delle stampanti per codici a barre, poiché i suoi nastri in resina producono etichette resistenti a solventi, esposizione ai raggi UV e conservazione in congelamento. Gli imballaggi a norma per i settori farmaceutico, chimico e aerospaziale dipendono da questa resistenza. Tuttavia, le unità termiche dirette registrano un CAGR del 6.42% fino al 2031, poiché rivenditori e corrieri espressi privilegiano un inventario ridotto di materiali di consumo. Si prevede che il mercato delle stampanti per codici a barre per la stampa termica diretta raggiungerà i 2.36 miliardi di dollari nel 2031, riducendo il divario con il trasferimento termico. Gli utenti sono consapevoli del fatto che le immagini potrebbero sbiadire a causa del calore, soprattutto quando i pacchi hanno un ciclo di vita breve.
Le opzioni a getto d'inchiostro e laser sono adatte per etichette di pericolo GHS a colori o codici 2D estremamente piccoli su dispositivi elettronici. La stampante ColorWorks CW-C8000 di Epson soddisfa le esigenze di conformità a colori per volumi elevati nei centri di distribuzione. I supporti linerless, privi di supporto in silicone, stanno emergendo per entrambi i metodi termici. Zebra segnala che i clienti hanno ridotto i volumi di scarto del 30% dopo il passaggio ai rotoli linerless, allineando l'approvvigionamento agli obiettivi ESG zebra.com. In futuro, la scelta della tecnologia di stampa rifletterà i costi dei supporti, la durata delle immagini e i requisiti di sostenibilità, piuttosto che le preferenze generiche, mantenendo viva la tensione competitiva nel mercato delle stampanti per codici a barre.
Per settore dell'utente finale: l'accelerazione dell'assistenza sanitaria sfida il dominio della produzione
Nel 34.10, il settore manifatturiero controllava il 2025% del mercato delle stampanti per codici a barre, grazie all'integrazione dell'AIDC in ogni fase del processo, come previsto dalle roadmap dell'Industria 4.0. Gli stabilimenti automobilistici spesso utilizzano le stampanti insieme ai PLC, in modo che ogni componente venga serializzato al momento dell'assemblaggio. Tuttavia, il settore sanitario registra il CAGR più rapido, pari al 5.12%, entro il 2031, poiché gli ospedali implementano la stampa di braccialetti point-of-care e le farmacie dotano i blister di codici 2D serializzati. Il mercato delle stampanti per codici a barre legato all'uso in ambito sanitario è destinato a salire da 0.62 miliardi di dollari nel 2025 a 0.84 miliardi di dollari entro il 2031. Gli utenti del settore retail e della logistica rimangono costanti nell'adozione, grazie ai volumi sostenuti dell'e-commerce, mentre le agenzie governative acquistano unità durante i programmi di modernizzazione postale. Lo spostamento del mix verso settori verticali regolamentati implica che i prodotti futuri richiederanno nastri antimanomissione, plastiche antimicrobiche e certificazioni di sicurezza informatica.
Le aziende farmaceutiche si trovano all'intersezione tra produzione e assistenza sanitaria. Richiedono stampanti robuste e conformi agli ambienti GMP. La gamma di dispositivi mobili per l'assistenza sanitaria di Brother illustra come i fornitori personalizzino i prodotti con involucri disinfettabili e driver convalidati Cerner. Altrove, università ed enti locali rilasciano etichette durevoli per gli inventari IT ma, in assenza di un impulso normativo, tali ordini raramente generano una crescita elevata. La divergenza tra i segmenti segnala che i fornitori devono approfondire le specializzazioni verticali per proteggere i margini.
Analisi geografica
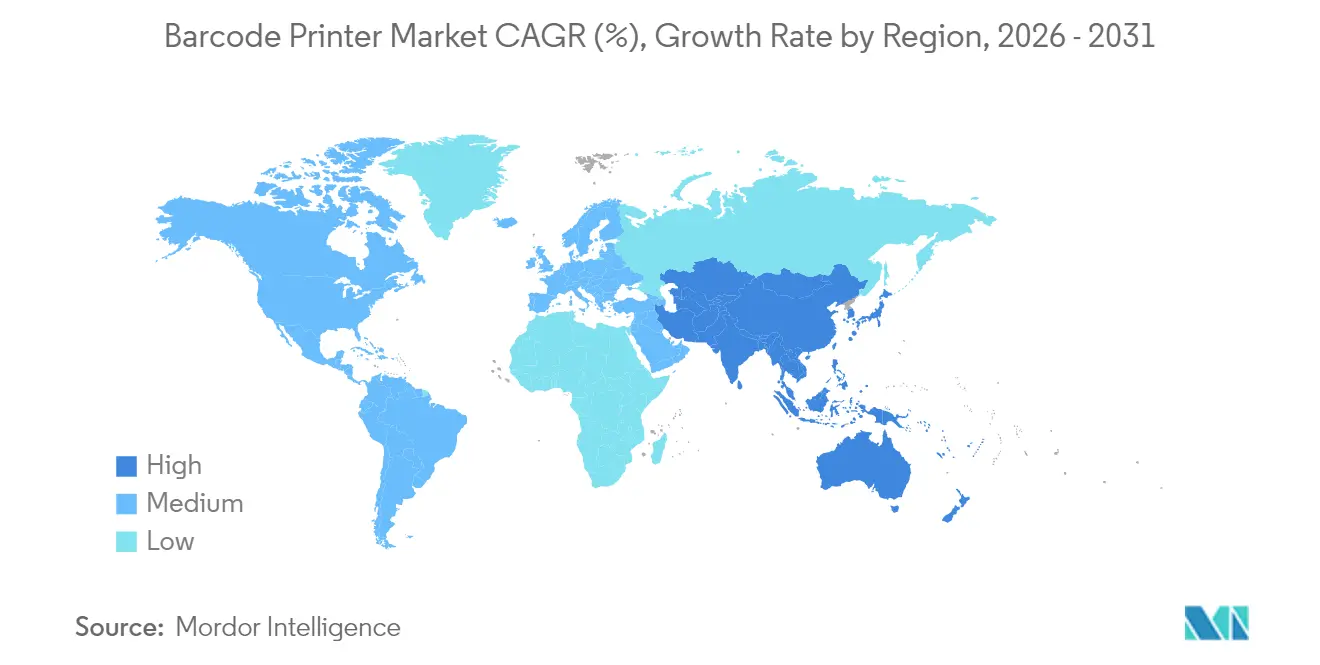
Il Nord America ha mantenuto il 31.40% del mercato delle stampanti per codici a barre nel 2025. Gli appalti federali, come l'aggiornamento di migliaia di dispositivi Zebra da parte del Servizio Postale degli Stati Uniti, sostengono i volumi di hardware. Le leggi sulla catena di approvvigionamento farmaceutica obbligano inoltre ospedali e farmacie a investire in stampanti che gestiscono supporti GS1 DataMatrix. La modernizzazione del commercio al dettaglio in Canada e le esportazioni delle maquiladoras messicane rafforzano ulteriormente la domanda regionale. Si stima che il mercato delle stampanti per codici a barre per il Nord America valga 1.48 miliardi di dollari nel 2025 e si avvicinerà a 1.86 miliardi di dollari entro il 2031. Gli utenti della regione in genere danno priorità al costo totale di proprietà (TCO), promuovendo l'adozione di suite di gestione remota della flotta che pianificano gli aggiornamenti del firmware senza visite in loco.
L'area Asia-Pacifico è l'area in più rapida espansione, con un CAGR del 4.72% al 2031. Cina e India continuano a costruire nuovi stabilimenti per l'elettronica di consumo e l'abbigliamento, ognuno dei quali richiede l'etichettatura in linea per l'esportazione. Gainscha gestisce oltre 40,000 mq di superficie produttiva e detiene 50 brevetti termici, a dimostrazione dell'aumento delle capacità produttive locali. HPRT registra una distribuzione in oltre 80 paesi, a dimostrazione della portata globale dei marchi cinesi. Il Giappone promuove l'integrazione dell'Industria 4.0 negli stabilimenti automobilistici, mentre il Sud-est asiatico si aggiudica il near-shoring, che sposta la domanda di apparecchiature per l'etichettatura verso sud. Si stima che il mercato delle stampanti per codici a barre nell'area Asia-Pacifico raggiungerà 1.33 miliardi di dollari nel 2025 e dovrebbe superare 1.75 miliardi di dollari entro il 2031.
Panorama normativo
L'attività normativa e di standardizzazione continua a plasmare le specifiche delle stampanti di codici a barre verso una maggiore tracciabilità, leggibilità 2D e armonizzazione dell'etichettatura degli imballaggi. Nell'Unione Europea, il Regolamento sugli imballaggi e i rifiuti di imballaggio, Regolamento (UE) 2025/40 (PPWR), introduce requisiti armonizzati per l'etichettatura degli imballaggi, con una data di applicazione indicata per agosto 2026 nei documenti della Commissione europea. Ciò sposta l'attenzione verso una qualità di stampa e una capacità di simboli uniformi su tutti i formati di imballaggio.
Gli standard internazionali pubblicati nel 2026 inaspriscono anche le aspettative tecniche per l'etichettatura leggibile automaticamente sugli imballaggi. La norma ISO 22742:2026 definisce i requisiti per i codici a barre lineari e i simboli 2D sulle confezioni dei prodotti, mentre la norma ISO 28219:2026 standardizza il contenuto e la struttura di imballaggio, etichettatura e marcatura del prodotto. Questi aggiornamenti spingono gli spedizionieri globali e le industrie regolamentate a utilizzare stampanti in grado di produrre in modo affidabile codici 2D conformi su larga scala. Negli Stati Uniti, i quadri normativi in materia di etichettatura, come i requisiti FDA per l'etichettatura degli alimenti (21 CFR Parte 101) e le continue attività della FDA relative all'etichettatura nutrizionale sulla parte anteriore della confezione, mantengono elevata la complessità del contenuto delle etichette, rafforzando la domanda di flussi di lavoro di etichettatura controllati e verificabili, piuttosto che di semplici stampe indipendenti.
Panorama competitivo
Il mercato delle stampanti per codici a barre mostra un moderato consolidamento. Zebra, SATO e Honeywell vantano una base installata considerevole che consente loro di integrare software, servizi e supporti. L'impegno di Zebra nell'intelligenza artificiale generativa sui dispositivi portatili dimostra la sua intenzione di differenziarsi oltre la meccanica. SATO ha ampliato la propria portata globale acquisendo il BCS Group di Checkpoint, raddoppiando la propria capacità regionale. Honeywell investe in piattaforme Mobility Edge che collegano stampanti a scanner robusti per una governance uniforme dei dispositivi.
I concorrenti cinesi perseguono la leadership di costo e l'innovazione selettiva. Il portfolio di TSC Auto ID si è ampliato con l'acquisizione di Printronix, aggiungendo modelli industriali con firmware PGL che semplificano la migrazione ai sistemi IBM di fascia media. Gainscha e HPRT forniscono motori termici competitivi ai partner OEM, erodendo la quota di mercato degli operatori storici nei livelli base. Le mosse strategiche includono anche l'integrazione verticale: l'acquisizione di Panther Industries da parte di ProMach ha integrato l'automazione della stampa e applicazione in una linea di packaging più ampia. I fornitori di ERP cercano collegamenti diretti: CYBRA ha collegato la sua suite di progettazione di etichette con Acumatica per sincronizzare la stampa e il tracciamento RFID in un'unica interfaccia utente.
Gli ecosistemi di servizi svolgono un ruolo cruciale. I fornitori ora offrono pacchetti di abbonamento annuali che includono analisi dei dispositivi, manutenzione predittiva e materiali di consumo in un unico canone. La sostenibilità entra a far parte dei criteri di gara, poiché gli acquirenti europei selezionano i fornitori sulle reti di riciclo per i core a nastro esauriti. Queste tendenze incoraggiano alleanze tra OEM e aziende specializzate in software o materiali, ampliando la concorrenza oltre il semplice hardware.
Leader del settore delle stampanti per codici a barre
Zebra Technologies Corporation
Avery Dennison Corporation
Honeywell International Inc.
Toshiba Tec Corporation
Sato Holding Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Honeywell ha raggiunto un accordo per la vendita della sua divisione Productivity Solutions and Services (PSS), che comprende soluzioni di stampa di codici a barre, a Brady Corporation per 1.4 miliardi di dollari. L'operazione riposiziona un importante portafoglio di soluzioni di stampa di codici a barre sotto la guida di un fornitore specializzato in identificazione e sicurezza sul lavoro, ridefinendo le dinamiche competitive nei settori dell'etichettatura industriale, dell'acquisizione dati e del software per la gestione dei flussi di lavoro.
- Giugno 2026: Avery Dennison ha lanciato Pathfinder Edge, una linea di stampanti portatili per etichette destinate al settore retail e logistico, che combina la stampa con la scansione integrata. L'iniziativa si rivolge ai flussi di lavoro "mobile-first" nei negozi e nei centri di distribuzione, dove l'etichettatura e la verifica on-demand riducono le difficoltà nelle operazioni di prelievo e imballaggio e supportano l'esecuzione omnicanale.
- Luglio 2025: Xerox ha completato l'acquisizione di Lexmark per 1.5 miliardi di dollari, creando un fornitore di soluzioni di stampa più ampio con 125 sedi in 16 paesi. L'accordo espande la base installata e la copertura dei servizi per le infrastrutture di stampa aziendali, aumentando il potenziale di vendita incrociata per i flussi di lavoro di stampa gestita e di etichettatura in ambienti commerciali globali.
Ambito del rapporto sul mercato globale delle stampanti per codici a barre
Una stampante per codici a barre è una periferica per computer per stampare etichette o tag con codice a barre che possono essere attaccati o stampati direttamente su oggetti fisici. Le stampanti per codici a barre sono ampiamente utilizzate per etichettare gli imballaggi prima della consegna o per etichettare i beni con UPC ed EAN.
Il mercato delle stampanti per codici a barre è segmentato in base al tipo di prodotto (stampante desktop, stampante mobile e stampante industriale), tipo di stampa (trasferimento termico, termica diretta e altri tipi di stampa), settore dell'utente finale (manifatturiero, vendita al dettaglio, trasporti e logistica, sanità e altri settori dell'utente finale) e area geografica (Nord America, Europa, Asia-Pacifico, America Latina e Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Stampanti desktop |
| Stampanti portatili |
| Stampanti industriali |
| Trasferimento termico |
| termica diretta |
| Laser |
| a getto d'inchiostro |
| Altro |
| Produzione | Automotive |
| Elettronica | |
| Cibo e Bevande | |
| Altro | |
| Settore Retail | |
| Trasporto e logistica | |
| Settore Sanitario | |
| Altre industrie di utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | GCC |
| Turchia | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
| Per tipo di prodotto | Stampanti desktop | ||
| Stampanti portatili | |||
| Stampanti industriali | |||
| Con tecnologia di stampa | Trasferimento termico | ||
| termica diretta | |||
| Laser | |||
| a getto d'inchiostro | |||
| Altro | |||
| Per settore degli utenti finali | Produzione | Automotive | |
| Elettronica | |||
| Cibo e Bevande | |||
| Altro | |||
| Settore Retail | |||
| Trasporto e logistica | |||
| Settore Sanitario | |||
| Altre industrie di utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | GCC | |
| Turchia | |||
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Kenia | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle stampanti per codici a barre nel 2031?
Si prevede che il mercato delle stampanti per codici a barre raggiungerà i 5.98 miliardi di dollari entro il 2031, con un CAGR del 4.05% a partire dal 2026.
Quale segmento di prodotti registra la crescita più rapida entro il 2031?
Le stampanti portatili sono quelle che si muovono più rapidamente, con un CAGR del 5.95%, con l'espansione delle applicazioni last-mile, dei servizi sul campo e dei punti vendita.
Perché il settore sanitario è un settore in forte crescita per le stampanti di codici a barre?
Le normative sulla sicurezza dei pazienti e le regole sulla serializzazione farmaceutica spingono gli ospedali e i produttori di farmaci ad adottare stampanti ad alta risoluzione e conformi, con un conseguente CAGR del 5.12% nella domanda di assistenza sanitaria.
In che modo l'etichettatura linerless influenza le decisioni di acquisto?
Le stampanti linerless riducono gli sprechi di materiale e i costi di smaltimento, aiutando le aziende europee e nordamericane a raggiungere gli obiettivi di sostenibilità e migliorando al contempo la produttività di stampa.


