

Dimensioni e quota del mercato dell'olio di senape in Bangladesh
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 478.98 milioni |
| Dimensione del mercato (2031) | USD 567.45 milioni |
| Tasso di crescita (2026 - 2031) | 3.45% CAGR |
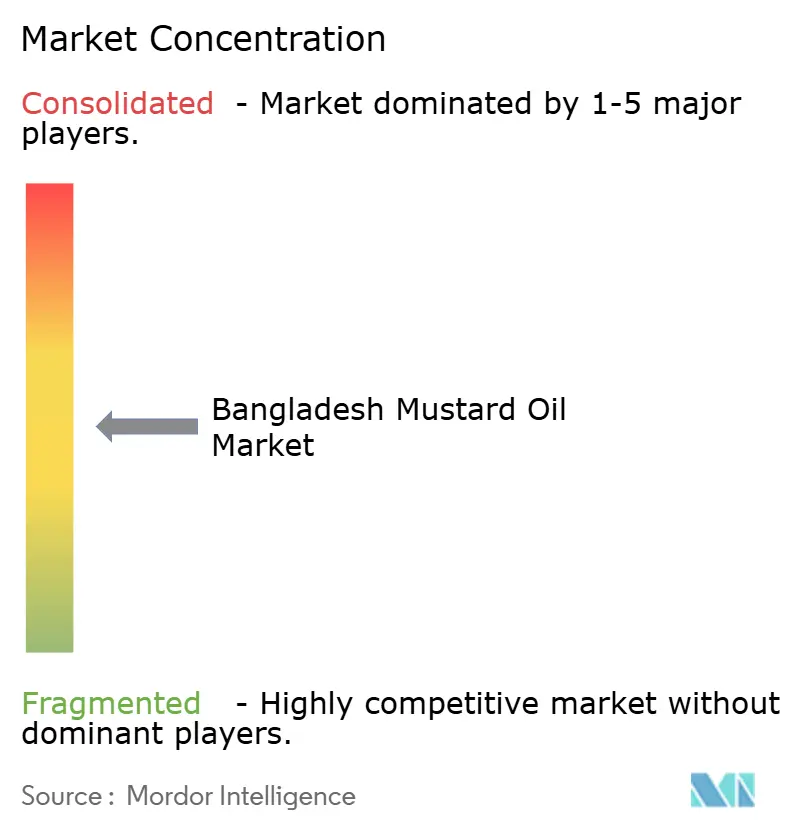
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dell'olio di senape in Bangladesh di Mordor Intelligence
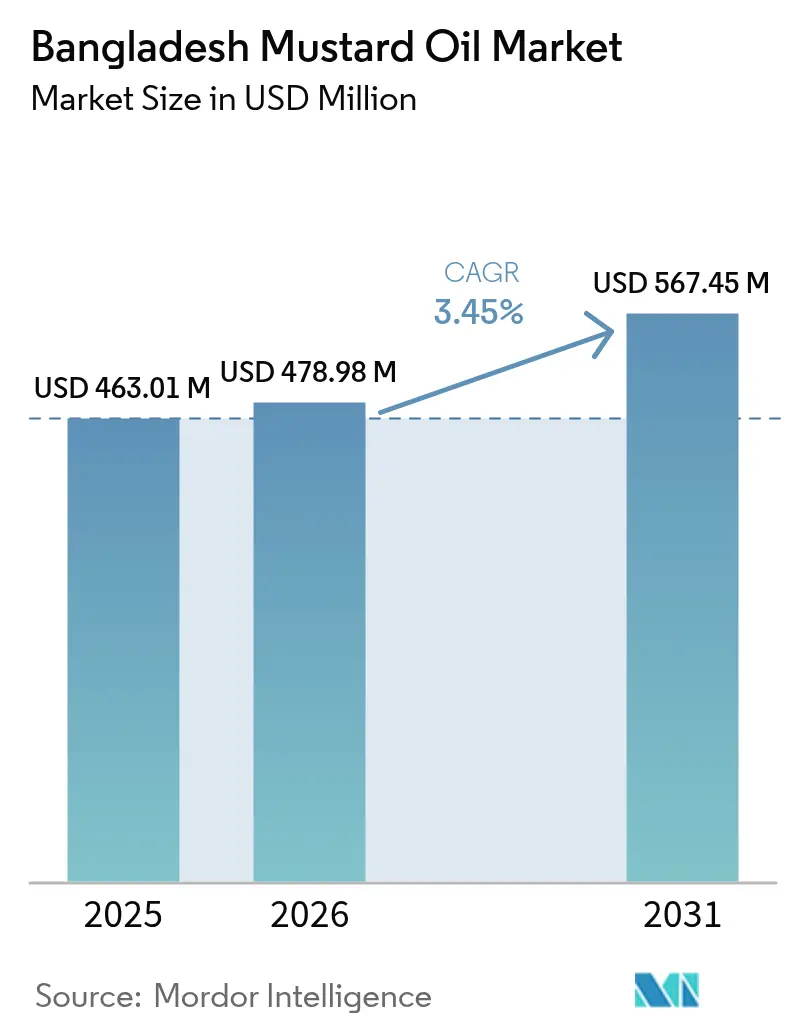
Il mercato dell'olio di senape in Bangladesh ha raggiunto un valore stimato di 478.98 milioni di dollari nel 2026, in crescita rispetto ai 463.01 milioni di dollari del 2025, con proiezioni per il 2031 che indicano 567.45 milioni di dollari, con un tasso di crescita annuo composto (CAGR) del 3.45% nel periodo 2026-2031. La crescente pressione governativa per raggiungere un'autosufficienza del 40% nella produzione di oli commestibili, l'aumento della produzione interna di semi di senape e lo slancio delle esportazioni verso i Paesi del Golfo sostengono una crescita costante dei volumi, mentre la parità di prezzo al dettaglio con l'olio di soia mantiene la fedeltà dei consumatori nonostante la volatilità dei prezzi di importazione. Il profondo attaccamento culturale all'olio non raffinato di Kachi Ghani, le crescenti affermazioni salutistiche relative agli omega-3 e agli antiossidanti naturali e l'espansione della rete di vendita al dettaglio organizzata a Dhaka e Chattogram stanno incoraggiando la premiumizzazione, mentre i progetti di frantumazione di semi oleosi ad alta efficienza energetica da parte dei principali trasformatori attenuano le pressioni sui costi. In un contesto di moderata intensità competitiva, i primi cinque marchi operano con filiere integrate di coltivazione, frantumazione e distribuzione, ma migliaia di piccoli frantoi a spremitura a freddo lavorano ancora oltre la metà di tutti i semi, creando spazio per il consolidamento e per guadagni di efficienza guidati dalla tecnologia. I vincoli del tasso di cambio e le modifiche tariffarie che favoriscono gli oli di produzione nazionale rispetto alle importazioni di olio di palma e di soia migliorano ulteriormente il potere di determinazione dei prezzi per i fornitori di marchi noti.
Punti chiave del rapporto
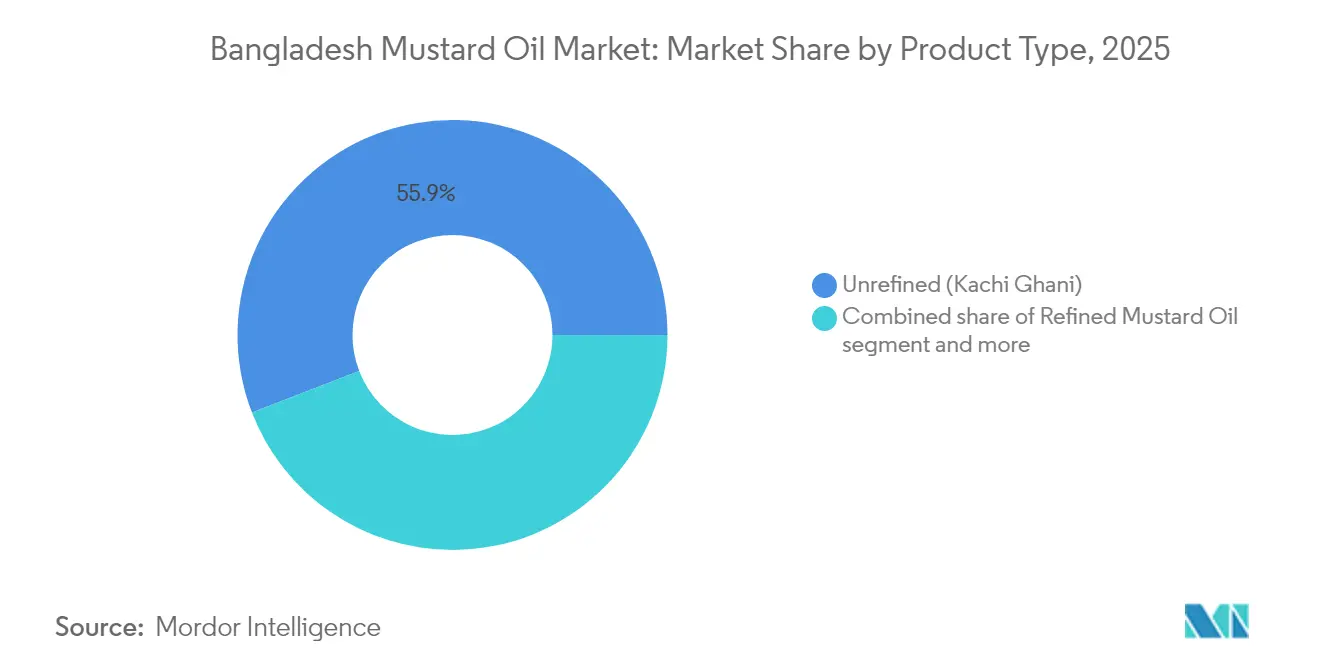
- Per tipologia di prodotto, il Kachi Ghani non raffinato ha rappresentato il 55.87% del fatturato del 2025, mentre si prevede che l'olio di senape raffinato aumenterà a un CAGR del 4.61% fino al 2031.
- Per quanto riguarda il confezionamento, le bottiglie hanno rappresentato il 57.64% delle vendite del 2025, mentre si prevede che le buste cresceranno a un CAGR del 4.39% entro il 2031.
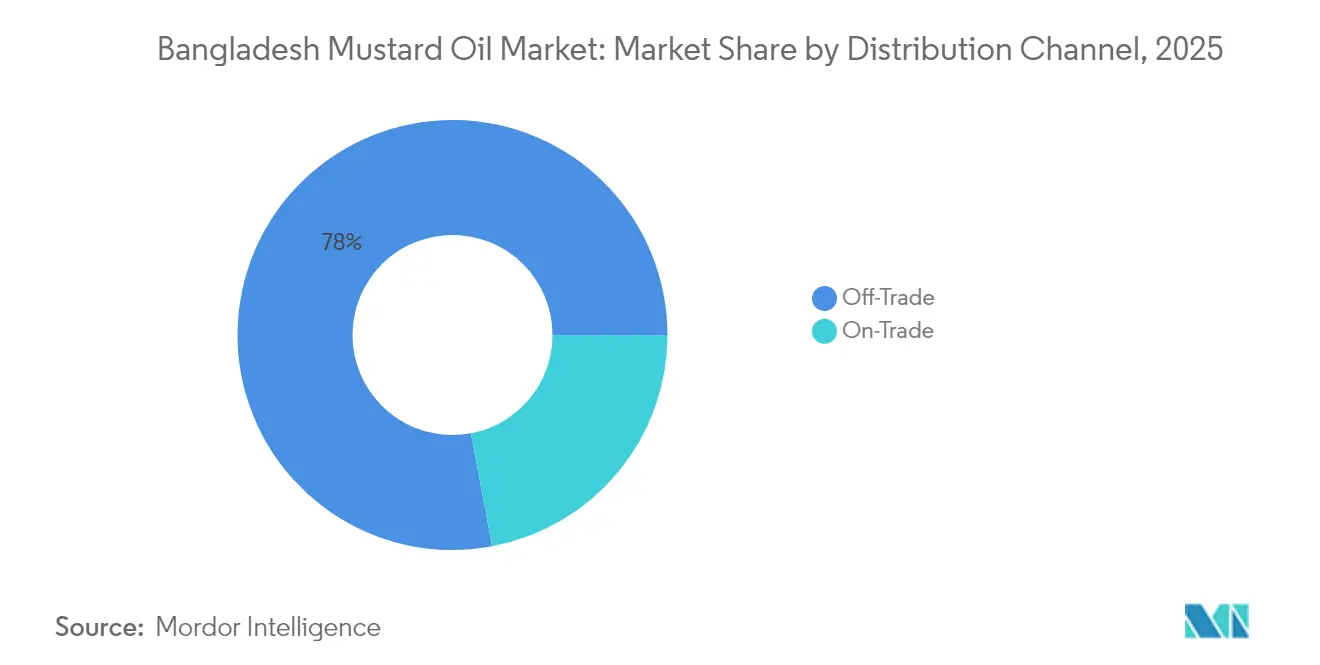
- Per canale di distribuzione, l'off-trade ha dominato con una quota del 77.95% nel 2025, mentre si prevede che l'on-trade/HoReCa crescerà a un CAGR del 4.73% fino al 2031.
- Per regione, la divisione di Dhaka ha assorbito il 39.88% dei consumi del 2025, mentre la divisione di Khulna è destinata a crescere a un CAGR del 5.36% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'olio di senape del Bangladesh
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Profonda integrazione culturale e rilevanza culinaria | + 0.9% | Nazionale, più forte nelle divisioni Dhaka, Chattogram, Rajshahi e Khulna | A lungo termine (≥ 4 anni) |
| L'emergere di mini-mulini mobili e la spremitura a freddo in loco aumentano la domanda rurale | + 0.6% | Divisioni di Rajshahi, Rangpur, Mymensingh; upazilas rurali con terreni coltivati a senape sparsi | Medio termine (2-4 anni) |
| Rafforzare la percezione della salute e l'attrattiva della naturalezza | + 0.7% | Centri urbani (Dhaka, Chattogram); segmenti a medio/alto reddito a livello nazionale | Medio termine (2-4 anni) |
| Passare all'olio di senape mentre i prezzi della soia restano volatili | + 0.5% | Nazionale, con ripercussioni sulle famiglie rurali sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Iniziativa del governo per ridurre la spesa per l'importazione di olio commestibile attraverso un piano di autosufficienza del 40% | + 0.8% | Politica nazionale; guadagni di produzione a Rajshahi, Khulna, Sirajganj, Jessore | Medio termine (2-4 anni) |
| Passaggio dall'olio di senape sfuso a quello confezionato | + 0.5% | Dhaka urbana, Chattogram; espansione alle città di livello 2 e alle zone periurbane | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Profonda integrazione culturale e rilevanza culinaria
L'olio di senape occupa una posizione significativa in Bangladesh grazie alla sua profonda integrazione culturale e alla sua rilevanza culinaria. Ha molteplici scopi, tra cui l'uso come mezzo di cottura, come vettore per rimedi tradizionali come la pasta di senape per i dolori articolari, come elemento religioso per le lampade nei rituali indù e come base per condimenti come il kashundi. Questa importanza culturale viene modernizzata piuttosto che sostituita, come dimostra il lancio, nel luglio 2024, dell'olio miscelato di sesamo e senape (SO80:MO20) da parte del Consiglio per la Ricerca Scientifica e Industriale del Bangladesh, che ha raggiunto un profilo di acidi grassi allineato con OMS/FAO (SFA:MUFA: PUFA = 1:1.3:1), ha ridotto l'acido erucico al 4.22%, al di sotto del limite del 5%, e ha mantenuto bassi valori di TOTOX per oltre 180 giorni senza antiossidanti sintetici. [1]Fonte: Journal of King Saud University – Science (JKSUS), "Formula unica di olio commestibile miscelato da semi di sesamo e senape coltivati in Bangladesh", jksus.org Questi sviluppi affrontano problematiche normative, sanitarie e di stabilità ossidativa, preservando al contempo le caratteristiche tradizionali dell'olio di senape. Le iniziative pubbliche di ricerca e sviluppo supportano la riformulazione del marchio e lo sviluppo di nuovi prodotti premium, consentendo ai produttori di evidenziare sia i benefici per la salute che i sapori tradizionali. La recente copertura mediatica ha sottolineato gli oli miscelati localmente e spremuti a freddo come alternative più sicure e autentiche alle importazioni altamente raffinate. Anche le dinamiche dei prezzi favoriscono l'olio di senape, con l'olio di senape sfuso venduto al dettaglio a 160-180 BDT al litro a marzo 2025, riducendo il divario di costo con l'olio di soia e consentendo alle famiglie a medio reddito di mantenere o aumentare il loro utilizzo. Marchi come l'olio di senape fresco del Meghna Group sfruttano l'approvvigionamento di semi nazionali e la purificazione automatizzata per attrarre i consumatori urbani che ricercano tradizione e garanzia di qualità. Le campagne nutrizionali governative promuovono ulteriormente gli oli indigeni, rafforzando la posizione dell'olio di senape grazie al suo ruolo consolidato nelle ricette bengalesi, nelle routine familiari e nelle festività. Questa convergenza di importanza culturale, progressi scientifici, competitività dei prezzi e branding strategico rafforza la resilienza dell'olio di senape rispetto alle alternative importate, posizionandolo come componente fondamentale del consumo domestico di olio.
L'emergere di mini-mulini mobili e la spremitura a freddo in loco aumentano la domanda rurale
La decentralizzazione delle infrastrutture di frantumazione attraverso mini-frantoi mobili e la spremitura a freddo in loco sta rimodellando la produzione di olio di senape in Bangladesh. Questo approccio riduce al minimo le perdite post-raccolto per i semi di senape e ne preserva il valore all'interno delle aree di produzione, riducendo la dipendenza dai trasformatori urbani. Le tradizionali unità di spremitura a freddo (Kachi Ghani), gestite prevalentemente da frantoi di piccole e medie dimensioni, rimangono centrali per il mercato, lavorando semi di senape di produzione nazionale con scorte ridotte di 1-2 mesi per allinearsi ai raccolti stagionali. Questi frantoi vendono olio fresco direttamente ai rivenditori rurali o ai grossisti urbani, aggirando i livelli intermedi che aumentano i costi. Il modello in loco aumenta la domanda rurale offrendo un olio Kachi Ghani più fresco e piccante a prezzi competitivi, mentre gli agricoltori beneficiano di un duplice flusso di entrate: la vendita di olio e i sottoprodotti della farina di senape ricchi di nutrienti per l'alimentazione del bestiame. Questo approccio integrato incentiva la coltivazione della senape rispetto ad altre colture. I rapporti evidenziano come la spremitura localizzata sostenga la posizione del Paese come importante produttore, in un contesto di crescente domanda di olio commestibile. I piccoli frantoi hanno adottato unità di vendita mobili per consegnare l'olio Kachi Ghani in bottiglia direttamente ai mercati dei villaggi, evitando i ricarichi all'ingrosso. Marchi come Janata Oil Mills, del gruppo Mika, esemplificano questa tendenza commercializzando oli di senape puri Tekka e Ghani provenienti da frantoi in loco, enfatizzando la lavorazione minima e la tracciabilità rurale. Questi mini-frantoi riducono la dipendenza dalle miscele di colza importate, stabilizzano l'offerta durante i raccolti volatili e consentono ai piccoli frantoi di competere con le grandi aziende di beni di largo consumo. I programmi governativi del 2024-2025 hanno ulteriormente sostenuto questo cambiamento sovvenzionando le frantoi portatili in regioni come Bogra e Jamalpur, trasformando la lavorazione rurale in un motore di crescita coeso e rafforzando la filiera dell'olio di senape.
Passare all'olio di senape mentre i prezzi della soia restano volatili
In Bangladesh, i consumatori si stanno orientando sempre più verso l'olio di senape come alternativa economica, a fronte della persistente volatilità dei prezzi dell'olio di soia. A dicembre 2025, i prezzi dell'olio di soia sono aumentati vertiginosamente, con le bottiglie da un litro che hanno raggiunto quota 198 BDT, con un aumento del 5% rispetto alla settimana precedente, e quelle da cinque litri che hanno raggiunto quota 965 BDT, in rialzo rispetto alle 910 BDT, come riportato dalla Trading Corporation of Bangladesh. [2]Fonte: The Daily Star, "Le raffinerie aumentano il prezzo del petrolio senza l'approvazione del governo", thedailystar.net I prezzi dell'olio di palma sono aumentati anche a causa delle pressioni sui costi delle importazioni globali, delle fluttuazioni delle lettere di credito (LC) e del dollaro forte. Questa instabilità dei prezzi ha spinto la domanda di olio di senape, che beneficia della spremitura locale dei semi, proteggendolo dalle fluttuazioni dei prezzi internazionali. Marchi come Radhuni Pure Mustard Oil di Square Food & Beverage hanno sfruttato questa tendenza promuovendo prezzi costanti di origine rurale e l'autenticità del Kachi Ghani nei mercati urbani, posizionando l'olio di senape come un alimento base affidabile e stabile per le famiglie. Il legame diretto tra i picchi di prezzo dell'olio di soia e il crescente appeal dell'olio di senape ha creato un effetto sostituzione, in particolare nelle regioni sensibili ai prezzi come Barishal, dove le famiglie stanno ridistribuendo i budget senza compromettere i profili aromatici culturali. I commercianti di generi alimentari hanno segnalato un ricambio più rapido dell'olio di senape durante questi periodi, poiché i consumatori lo miscelano strategicamente per gestire i costi. Questo cambiamento ha rafforzato la domanda di varianti di olio di senape sia grezzo che raffinato di marca, consolidando la sua posizione di mercato come alternativa affidabile in un contesto di continua volatilità dei prezzi degli oli concorrenti.
Iniziativa del governo per ridurre la spesa per l'importazione di olio commestibile attraverso un piano di autosufficienza del 40%
Il governo del Bangladesh sta attuando un'iniziativa strategica per ridurre la spesa per l'importazione di olio commestibile raggiungendo il 40% di autosufficienza nella produzione nazionale di semi oleosi entro il 2025 [3]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti (USDA), "Semi oleosi e prodotti annuali - 18 marzo 2025", apps.fas.usda.govQuesto piano, guidato dal Dipartimento per l'Estensione Agricola (DAE), si concentra sull'espansione della coltivazione di senape nelle zone costiere e haor e sulla promozione della consociazione tra le stagioni del riso T. Aman e T. Boro per migliorare la disponibilità di semi per i frantoi e stabilizzare le catene di approvvigionamento. La politica è in linea con le raccomandazioni della tavola rotonda Prothom Alo-Solidaridad dell'ottobre 2025, che ha sottolineato l'utilizzo di terreni incolti e carbonizzati per la coltivazione di senape, soia e girasole, con il supporto di semi ad alta resa e resistenti al clima, prestiti a basso interesse, assicurazione sui raccolti e meccanismi di determinazione dei prezzi equi. Queste misure mirano ad affrontare le inefficienze nella lavorazione e la volatilità del mercato, promuovendo al contempo partnership pubblico-private per pratiche agricole rigenerative. Aziende come Orion Group stanno sfruttando questa iniziativa allineando la propria produzione con le zone di coltivazione di senape sostenute dal governo, commercializzando i prodotti come "olio bengalese autosufficiente" per allinearsi agli obiettivi politici e al sentiment dei consumatori. La senape, principale seme oleoso nazionale, svolge un ruolo fondamentale nel ridurre la dipendenza dalle importazioni di soia e olio di palma, volatili, mentre i suoi sottoprodotti contribuiscono all'alimentazione del bestiame e alla crescita del reddito rurale. Questa iniziativa integra servizi di divulgazione governativi, ricerche di istituzioni come BARI e la Sher-e-Bangla University e operazioni su scala industriale, posizionando l'olio di senape come pietra angolare della resilienza economica e della sicurezza alimentare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza dell'olio di palma importato più economico | -0.7% | Nazionale; più forte nei segmenti urbani a basso reddito e tra gli acquirenti istituzionali all'ingrosso | A breve termine (≤ 2 anni) |
| Volatilità climatica e agronomica nell'offerta di semi di senape | -0.5% | Divisioni costiere (Khulna, Barishal); Sylhet, Mymensingh, soggetto a inondazioni; Rajshahi, soggetto a siccità | Medio termine (2-4 anni) |
| Problemi di qualità, adulterazione e standardizzazione | -0.4% | Nazionale, concentrato nei segmenti senza marchio/all'ingrosso; applicazione urbana a Dhaka, Chattogram | A breve termine (≤ 2 anni) |
| Struttura frammentata del mulino e inefficienze operative | -0.3% | Zone di produzione rurale (Rajshahi, Rangpur, Mymensingh); piccoli frantoi in tutto il paese | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza dell'olio di palma importato più economico
La concorrenza dell'olio di palma importato, più economico, continua a creare sfide significative per i produttori locali di olio di senape in Bangladesh, abbassando i prezzi e rimodellando i comportamenti d'acquisto delle famiglie a basso e medio reddito. L'olio di palma importato, proveniente principalmente da raffinerie su larga scala, viene venduto a prezzi notevolmente inferiori, rendendolo un'opzione interessante per i consumatori attenti ai costi che tradizionalmente facevano affidamento sull'olio di senape per la cucina quotidiana. Questa disparità di prezzo riduce il valore percepito dell'olio di senape, nonostante la sua importanza culturale, l'aroma più intenso e la sua idoneità a piatti tradizionali come il bhorta o la frittura di pesce, costringendo i consumatori a scegliere tra convenienza e tradizione. La crescente adozione dell'olio di palma nel settore alberghiero, della ristorazione e del catering, dove l'efficienza dei costi è prioritaria, intensifica ulteriormente la concorrenza, lasciando marchi affermati di olio di senape come Pran e Teer in difficoltà nel mantenere la quota di mercato. L'ascesa degli oli commestibili miscelati, tra cui le miscele di palma e soia o palma e girasole, aggiunge complessità, poiché i rivenditori li promuovono come alternative economiche, spingendo l'olio di senape in un segmento più piccolo e premium. I piccoli produttori artigianali di ghani subiscono un'ulteriore pressione a causa dei maggiori costi di produzione, che limitano la loro capacità di competere con l'olio di palma raffinato dai prezzi aggressivi. Inoltre, la disponibilità di olio di palma in confezioni convenienti e in buste ricaricabili ne ha ampliato la portata nei mercati rurali e periurbani, indebolendo la domanda di olio di senape e costringendo i produttori a fare affidamento sul posizionamento tradizionale, sulle dichiarazioni di purezza e sui picchi stagionali della domanda.
Volatilità climatica e agronomica nell'offerta di semi di senape
La volatilità climatica e agronomica nell'offerta di semi di senape rappresenta una sfida significativa per la stabilità del mercato. Condizioni meteorologiche imprevedibili, tra cui forti piogge intempestive, grandinate e temperature in aumento oltre l'intervallo ottimale di 10-25 °C, interrompono la coltivazione in regioni chiave come Bogra, Jamalpur e le aree di Haor, causando rese incoerenti e una riduzione della produttività di frantumazione sia per i piccoli frantoi che per i grandi trasformatori. Il cambiamento climatico intensifica questi problemi, con eventi come inondazioni improvvise (ad esempio, il ciclone Michaung a Jashore nel dicembre 2023) che causano marciume radicale e minacciano i raccolti, mentre periodi di siccità prolungati ostacolano la germinazione. I frantoi spesso razionano la produzione o la miscelano con le importazioni durante le stagioni magre, facendo aumentare i prezzi dell'olio di senape Kachi Ghani non raffinato e riducendo la competitività rispetto alle importazioni stabili di olio di palma. Parassiti, malattie fungine e parassiti aggravano ulteriormente i rischi in zone ecologicamente fragili come Hakaluki haor, dove studi (BSMRAU 2023) evidenziano la necessità di varietà di semi resistenti allo stress, poiché le variazioni delle precipitazioni e dell'umidità influiscono sullo sviluppo dei baccelli e sul contenuto di olio. La carenza di offerta costringe marchi come l'olio di senape Pusti di TK Group ad accumulare scorte o a stipulare contratti a termine, riducendo i margini, mentre i mini-mulini rurali con scorte limitate affrontano perdite post-raccolto a causa dei danni causati dai cicloni. Gli agricoltori si stanno sempre più orientando verso colture più sicure come patate o riso, riducendo la disponibilità di semi e costringendo i grossisti a procurarsi alternative adulterate. Gli sforzi del governo per promuovere ibridi ad alto rendimento affrontano difficoltà di adozione a causa della concorrenza con le colture commerciali invernali. Le sperimentazioni condotte dal BARI evidenziano ulteriori minacce, tra cui la salinità, l'evapotraspirazione e il calo dei livelli delle falde acquifere, che limitano l'irrigazione. Senza semi resistenti e un'irrigazione migliorata, la volatilità dell'offerta persisterà, limitando la crescita del mercato nonostante la forte domanda colturale.
Analisi del segmento
Per tipo di prodotto: Kachi Ghani non raffinato punta sulla tradizione, il segmento raffinato cavalca il cambiamento urbano
Il segmento dell'olio di senape non raffinato (Kachi Ghani) rappresenta una quota di mercato significativa, pari al 55.87% nel 2025, trainato dalla forte preferenza dei consumatori per gli oli spremuti a freddo. Questi oli sono apprezzati per il loro tradizionale aroma pungente e per i composti bioattivi come lignani e tocoferoli, che si allineano alle tradizioni culinarie locali. Questo segmento beneficia della sua associazione con metodi di spremitura artigianali su piccola scala che preservano profili aromatici intensi, rendendolo una scelta preferita per curry di pesce fatti in casa, sottaceti e piatti per le feste. Marchi come Radhuni Pure Mustard Oil di Square Food & Beverage enfatizzano l'identità di "autentico spremuto a freddo", attraendo le famiglie rurali e i consumatori urbani che considerano il Kachi Ghani un prodotto naturale e minimamente lavorato, che riflette la salute e il patrimonio culturale. Nonostante l'ascesa delle tendenze premium e clean-label, la natura artigianale di questo segmento ne garantisce la continua importanza, resistendo alla concorrenza degli oli raffinati o miscelati, enfatizzando il sapore superiore e l'autenticità locale.
Si prevede che il segmento dell'olio di senape raffinato crescerà a un CAGR del 4.61% fino al 2031, sostenuto dall'urbanizzazione e dall'evoluzione delle preferenze dei consumatori. Gli oli raffinati sono preferiti per i loro sapori più leggeri, la maggiore durata di conservazione e la conformità agli obblighi normativi in materia di fortificazione. Questa crescita è trainata dalla crescente popolazione urbana della classe media, alla ricerca di prodotti pratici, salutari e di qualità costante per la cucina quotidiana e per il settore HoReCa. Innovazioni come l'olio miscelato di sesamo e senape (SO80:MO20) di BCSIR, con ridotti livelli di acido erucico e acidi grassi bilanciati, evidenziano il potenziale delle varianti miscelate e fortificate. Questi prodotti stanno guadagnando terreno in mercati di esportazione come Singapore, Bahrein e Qatar, soddisfacendo la domanda della diaspora bengalese di oli di alta qualità e attenti alla salute. Il marchio Fresh Mustard Oil di Meghna Group esemplifica la combinazione di processi di lavorazione raffinati con il "gusto naturale bengalese", rivolgendosi ai consumatori urbani che cercano moderne garanzie di sicurezza insieme a legami culturali. Insieme, gli oli raffinati e quelli miscelati stanno emergendo come un complemento sempre più importante al segmento non raffinato, riflettendo un mercato plasmato da tradizione, salute e modernizzazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per imballaggio: le bottiglie sono più convenienti, le buste sono più pratiche e meno costose
Il segmento degli imballaggi in bottiglia ha detenuto una quota significativa del 57.64% nel 2025, trainato dall'ampia adozione di bottiglie in PET in formati che vanno dalle bustine da 80 ml ai formati da 5 litri. Questi formati rispondono efficacemente alle moderne esigenze del commercio al dettaglio e della casa. Marchi leader come PRAN Mustard Oil (di proprietà di Natore Agro Ltd.), Fresh Mustard Oil del Gruppo Meghna, ACI Pure Mustard Oil e Rupchanda di Wilmar sfruttano caratteristiche come sigilli anti-manomissione, protezione UV e impilabilità per migliorare la sicurezza del prodotto, prolungare la durata di conservazione e garantire una comoda conservazione. Gli imballaggi in bottiglia sono in linea con le aspettative dei consumatori in termini di garanzia della qualità e affidabilità del marchio, in particolare nelle aree urbane e nelle catene di vendita al dettaglio organizzate. Questo formato rimane la scelta preferita per le varianti di olio di senape sia grezzo che raffinato, grazie alla maggiore attenzione all'autenticità e all'igiene.
Le buste flessibili stanno rapidamente guadagnando terreno grazie alla loro convenienza e praticità, supportate da un CAGR previsto del 4.39% fino al 2031, il più alto tra le tipologie di imballaggio. Il ridotto contenuto di resina nelle confezioni in busta riduce i costi dei materiali, rendendo le unità più piccole (come 200 ml, 250 ml e 500 ml) più accessibili alle famiglie rurali a basso reddito. Queste famiglie beneficiano di convenienza e portabilità, in particolare nelle regioni con infrastrutture per la catena del freddo limitate e spazio sugli scaffali limitato. Lattine e fusti sfusi continuano a essere utilizzati dagli acquirenti istituzionali, tra cui il settore HoReCa e le cucine commerciali, dove i barattoli da 15 litri e le lattine da 15 kg rimangono convenienti. Tuttavia, la crescente applicazione delle normative sull'arricchimento con vitamina A sta guidando un graduale passaggio agli oli confezionati arricchiti, riflettendo l'evoluzione dei requisiti normativi e di garanzia della qualità nel segmento degli oli commestibili sfusi.
Per canale di distribuzione: l'off-trade domina, l'on-trade si riprende dopo la pandemia
Nel 2025, il canale di distribuzione off-trade rappresentava il 77.95% della quota di mercato totale, a dimostrazione dell'importanza dei formati di vendita al dettaglio tradizionali in Bangladesh. Questo canale comprende supermercati, ipermercati, minimarket e negozi di alimentari, punti vendita specializzati, nonché mercati rionali e venditori ambulanti. I mercati rionali e i venditori ambulanti sono particolarmente significativi nelle aree rurali e semiurbane, dove avviene la maggior parte degli acquisti alimentari. Sebbene i supermercati e i canali di distribuzione moderna rimangano relativamente piccoli, si stanno espandendo costantemente nei centri urbani come Dhaka, Chattogram e nelle città di secondo livello, trainati dall'urbanizzazione e dalle mutevoli preferenze dei consumatori. Anche la vendita al dettaglio online sta guadagnando terreno, con piattaforme come Othoba, Chaldal e Daraz che incorporano l'olio di senape nei loro assortimenti. Tuttavia, le aree rurali devono affrontare sfide legate alla connettività e alla logistica, che limitano la portata dell'e-commerce. Marchi come PRAN e ACI sfruttano sia i canali off-trade tradizionali che quelli digitali per garantire l'accessibilità e mantenere la visibilità del marchio in diversi segmenti di consumatori.
Il canale distributivo HoReCa/on-trade sta registrando una crescita robusta, con un tasso di crescita annuo composto (CAGR) previsto del 4.73% fino al 2031, che lo rende il segmento in più rapida crescita. Questa crescita è trainata dall'aumento della domanda da parte di ristoranti, hotel e servizi di catering, che stanno tornando ai livelli pre-pandemici, nonché da acquirenti istituzionali come scuole, ospedali e mense aziendali. Questi acquirenti danno priorità ai prodotti a base di olio di senape confezionato e fortificato per soddisfare le normative sulla sicurezza alimentare e gli standard di sicurezza sociale. Marchi come Fresh Mustard Oil di Meghna Group si rivolgono a questo segmento con confezioni più grandi e opzioni fortificate, in linea con i requisiti istituzionali e diversificando i flussi di entrate nel mercato degli oli commestibili in evoluzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La Divisione di Dhaka rappresenterà il 39.88% del mercato dell'olio di senape nel 2025, trainata dalla sua densità demografica, dall'elevato potere d'acquisto e dalle infrastrutture di vendita al dettaglio avanzate, tra cui supermercati, negozi specializzati e piattaforme online in crescita. Questi fattori migliorano l'accesso ai prodotti a base di olio di senape confezionati, alimentando la domanda di opzioni premium e di marca. I consumatori di questo centro urbano danno priorità alla praticità, alla garanzia del marchio e alla varietà, sostenendo la crescita degli oli di senape raffinati e fortificati accanto alle tipologie tradizionali non raffinate. Marchi come ACI Pure Mustard Oil e Fresh Mustard Oil del Gruppo Meghna si sono posizionati strategicamente nei canali di vendita al dettaglio e di e-commerce di Dhaka, rivolgendosi a segmenti attenti alla salute e alla praticità. Questo approccio sostiene la crescita del valore nonostante sfide come la saturazione del mercato e la concorrenza degli oli importati, incluso l'olio di palma.
Si prevede che la Divisione di Khulna registrerà la crescita più rapida nel mercato dell'olio di senape, con un CAGR previsto del 5.36% fino al 2031. Questa crescita è supportata dai progressi agronomici e dalle iniziative sostenute dal governo per espandere la coltivazione nelle zone costiere e di Haor, liberando il potenziale produttivo in distretti come Jessore e Khulna. Gli sforzi del Dipartimento per l'Estensione Agricola per promuovere varietà ad alto rendimento e pratiche colturali adattive migliorano ulteriormente la produzione di sementi e la stabilità dell'offerta, consentendo agli agricoltori locali di soddisfare la crescente domanda.
La Divisione di Rajshahi, un'area storicamente significativa per la coltivazione della senape, deve affrontare sfide come le fluttuazioni della resa dovute alla siccità e all'esaurimento delle falde acquifere. Tuttavia, gli investimenti industriali, tra cui l'approvvigionamento di sementi del Gruppo Meghna a Sirajganj e Bogra e l'espansione del Parco Natore di PRAN-RFL, rafforzano la capacità di lavorazione e mitigano le sfide produttive. Insieme, queste dinamiche regionali riflettono un equilibrio tra la domanda urbana a Dhaka e la crescita della produzione rurale a Khulna e Rajshahi, supportata da politiche governative volte a garantire la stabilità dell'offerta e a promuovere lo sviluppo economico rurale.
Panorama normativo
L'olio di senape venduto in Bangladesh è soggetto a standardizzazione obbligatoria e al rispetto delle norme di sicurezza alimentare. Il Bangladesh Standards and Testing Institution (BSTI) include l'olio di senape nell'elenco dei prodotti soggetti a certificazione obbligatoria, in base allo standard nazionale per l'olio di senape (BDS 25:2015, Emendamento 1:2020), che rende la certificazione e l'etichettatura conforme requisiti fondamentali per i marchi ufficiali e i produttori di prodotti confezionati.
La sicurezza alimentare e l'integrità della composizione sono disciplinate anche dalla legge sulla sicurezza alimentare del Bangladesh del 2013, applicata dall'Autorità per la sicurezza alimentare del Bangladesh (BFSA), insieme alle disposizioni preesistenti dell'Ordinanza sugli alimenti puri del 1959 che impongono che l'olio di senape sia derivato esclusivamente da semi di senape o di colza. Sul fronte commerciale, il Consiglio nazionale delle entrate (NBR) pubblica annualmente le tariffe doganali, tra cui quella per l'anno fiscale 2026-2027, pubblicata l'11 giugno 2026, che determina la posizione dei costi degli oli commestibili importati e dei relativi input rispetto all'olio di senape prodotto a livello nazionale.
Analisi della catena del valore
La filiera dell'olio di senape in Bangladesh si sviluppa tipicamente dagli agricoltori agli aggregatori e commercianti dei villaggi, per poi raggiungere i mercati all'ingrosso e i frantoi (sia i tradizionali Kachi Ghani che i frantoi industriali più grandi), e infine la distribuzione e la vendita al dettaglio dell'olio confezionato. A monte, il Dipartimento per l'Estensione Agricola (DAE) coordina programmi volti ad ampliare la superficie coltivata a senape e a migliorarne le rese, mentre la ricerca pubblica e i sistemi sementieri che coinvolgono BARI, BINA e BADC supportano varietà ad alto rendimento (ad esempio, Tori-7 e le linee di senape BARI/BINA) che stabilizzano la disponibilità di sementi per i frantoi.
La lavorazione intermedia rimane frammentata, con un'ampia rete informale di frantoi locali che lavorano una quota sostanziale dei semi oleosi nazionali. I principali operatori del settore, tra cui PRAN-RFL, City Group, ACI, Orion Group e Partex, gestiscono attività integrate di approvvigionamento, lavorazione, confezionamento e distribuzione per il commercio moderno, l'e-commerce e i canali istituzionali. Recenti dati sul campo, derivanti dagli obiettivi legati al DAE (Dipartimento per l'Energia Atomica) e dai rapporti delle zone di produzione, mostrano una spinta all'espansione a livello aziendale, con Dinajpur che ha superato il suo obiettivo di coltivazione di senape nel dicembre 2025, il che supporta una maggiore capacità produttiva sia per i mini-frantoi che per gli impianti più grandi. Permangono tuttavia delle criticità legate all'accesso disomogeneo a sementi e fertilizzanti di qualità, alla variabilità dei prezzi alla produzione e ai costi logistici dalle zone di produzione rurali ai centri di consumo di Dhaka e Chattogram.
Panorama competitivo
Il mercato dell'olio di senape in Bangladesh è moderatamente frammentato, con un punteggio di concentrazione di mercato di 5 su 10. I principali attori, tra cui PRAN-RFL Group, Wilmar International (marchio Rupchanda), City Group (marchio TEER), ACI Limited (ACI Pure) e Meghna Group (olio di senape fresco), dominano il settore formale attraverso catene del valore integrate che coprono l'agricoltura a contratto, la spremitura, la raffinazione, la marchiatura e la distribuzione. Queste aziende si concentrano sui mercati urbani al dettaglio e di esportazione, offrendo oli di senape di marca e confezionati che enfatizzano qualità, fortificazione e tracciabilità. Al contrario, oltre il 50% dei semi di senape nazionali viene lavorato da frantoi di piccole e medie dimensioni e da unità tradizionali di spremitura a freddo (Kachi Ghani), che forniscono oli senza marchio ai mercati rurali e all'ingrosso. Ciò crea una struttura sdoppiata in cui i player di marca si rivolgono ai consumatori premium, mentre i frantoi frammentati soddisfano la domanda locale.
Le aziende leader stanno dando priorità all'integrazione verticale e all'efficienza energetica per migliorare le operazioni. Ad esempio, City Group ha ottenuto un prestito di 10 milioni di dollari dalla Banca Asiatica di Sviluppo nel maggio 2024 per realizzare un impianto di frantumazione di semi oleosi da 3,000 tonnellate al giorno a Narayanganj, in grado di lavorare semi di soia, colza, senape e girasole. Inoltre, un prestito di 10 milioni di dollari da FMO nel gennaio 2025 è stato utilizzato per costruire un impianto di imbottigliamento volto a trasformare gli oli sfusi in formati confezionati e fortificati. Queste iniziative hanno ridotto il consumo di elettricità del 37% e le emissioni di CO₂ di 1,723 tonnellate all'anno, in linea con gli obiettivi di sostenibilità e migliorando al contempo i margini nelle fasi di lavorazione e confezionamento.
Le opportunità rimangono significative in termini di conformità e tracciabilità dell'arricchimento. Un rapporto GAIN dell'aprile 2025 ha evidenziato che i marchi più piccoli e gli oli sfusi spesso non soddisfano gli standard di arricchimento con vitamina A. Gli operatori di fascia media possono colmare questa lacuna adottando miscele premiscelate, test di laboratorio accreditati e metodi di tracciabilità digitale come codici QR e tracciabilità dei lotti. Queste misure possono contribuire a garantire contratti istituzionali e certificazioni per l'esportazione, consentendo agli operatori di marca integrati di rafforzare la propria posizione di mercato, mentre il settore informale continua a servire i segmenti rurali tradizionali e sensibili ai costi.
Leader del settore dell'olio di senape del Bangladesh
-
Gruppo PRAN-RFL
-
Square Food & Beverage Ltd
-
Wilmar International Ltd.
-
ACI limitata
-
Gruppo di città
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: il Bangladesh ha avviato le procedure per sottoporre il mercato degli oli alimentari a un quadro di supervisione sistematico. Un monitoraggio più rigoroso aumenta il vantaggio competitivo dei marchi che già adottano sistemi di approvvigionamento tracciabile, analisi di laboratorio e imballaggi conformi, rispetto alla fornitura informale e non regolamentata.
- Marzo 2026: PRAN-RFL Group ha annunciato l'intenzione di realizzare un secondo parco industriale a Natore, che includerà una nuova capacità produttiva di olio di senape. Questa iniziativa amplia la capacità di trasformazione a livello nazionale in una zona chiave per l'approvvigionamento di prodotti agricoli e supporta l'espansione dell'azienda nel settore degli oli alimentari a marchio proprio, in linea con la sua più ampia presenza nel settore della trasformazione agroalimentare.
- Maggio 2024: La Banca Asiatica di Sviluppo ha firmato un accordo di prestito di 10 milioni di dollari con Rupshi Seed Crushing Limited (City Group) per la realizzazione di un impianto di frantumazione di semi oleosi ad alta efficienza energetica, con una capacità di 3,000 tonnellate al giorno, a Narayanganj. Il progetto rafforza la redditività della frantumazione su larga scala di senape e altri semi oleosi, migliorando al contempo l'efficienza delle risorse e supportando un'offerta competitiva di olio confezionato.
Ambito del rapporto sul mercato dell'olio di senape del Bangladesh
L'olio di senape è un olio essenziale derivato dalla macinazione dei semi di senape, mescolando i semi macinati con acqua e distillando l'olio volatile risultante. L'olio di senape è ampiamente usato come olio da cucina per saltare e saltare in padella le verdure grazie al suo sapore forte, all'aroma pungente e all'alto punto di fumo.
Il rapporto sul mercato dell'olio di senape del Bangladesh è segmentato per tipologia di prodotto (olio di senape raffinato, Kachi Ghani non raffinato, altri tra cui miscelato/arricchito e biologico e spremuto a freddo), imballaggio (bottiglie, buste, lattine/fusti sfusi), canale di distribuzione (on-trade/HoReCa, off-trade inclusi supermercati/ipermercati, negozi di alimentari/minimarket, negozi specializzati, negozi al dettaglio online e altri canali di distribuzione) e area geografica (divisione di Dhaka, divisione di Chattogram, divisione di Rajshahi, divisione di Khulna, divisione di Sylhet, divisione di Barishal, divisione di Rangpur, divisione di Mymensingh). Le previsioni di mercato sono fornite in termini di valore (USD).
| Olio di senape raffinato |
| Non raffinato (Kachi Ghani) |
| Altri (miscelati/arricchiti, biologici e spremuti a freddo) |
| Bottiglie |
| Pochette |
| Lattine/fusti sfusi |
| On-Trade/HoReCa | |
| Fuori commercio | Supermercati / Ipermercati |
| Convenienza / negozi di alimentari | |
| Negozi specializzati | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
| Divisione di Dhaka |
| Divisione Chattogram |
| Divisione Rajshahi |
| Khulna Division |
| Divisione di Sylhet |
| Divisione Barishal |
| Divisione di Rangpur |
| Divisione di Mymensingh |
| Per tipo di prodotto | Olio di senape raffinato | |
| Non raffinato (Kachi Ghani) | ||
| Altri (miscelati/arricchiti, biologici e spremuti a freddo) | ||
| Per imballaggio | Bottiglie | |
| Pochette | ||
| Lattine/fusti sfusi | ||
| Per canale di distribuzione | On-Trade/HoReCa | |
| Fuori commercio | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi specializzati | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Divisione di Dhaka | |
| Divisione Chattogram | ||
| Divisione Rajshahi | ||
| Khulna Division | ||
| Divisione di Sylhet | ||
| Divisione Barishal | ||
| Divisione di Rangpur | ||
| Divisione di Mymensingh | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'olio di senape in Bangladesh nel 2026?
Nel 478.98 il mercato valeva 2026 milioni di dollari e si prevede che raggiungerà i 567.45 milioni di dollari entro il 2031.
Quale stile di prodotto vende di più?
Il Kachi Ghani non raffinato è in testa con una quota del 55.87% nel 2025 grazie alla sua solida tradizione culinaria.
Quale tipologia di imballaggio sta prendendo piede più velocemente?
Si prevede che le buste leggere cresceranno a un CAGR del 4.39% entro il 2031, grazie alla praticità e al costo inferiore.
Quale regione registra la crescita più elevata entro il 2031?
Si prevede che la divisione di Khulna crescerà a un CAGR del 5.36%, grazie alla riqualificazione dei terreni costieri e alle varietà ad alta resa.


