

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 148.42 milioni |
| Dimensione del mercato (2031) | USD 219.70 milioni |
| Tasso di crescita (2026 - 2031) | 8.16% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle bevande energetiche in Bangladesh di Mordor Intelligence
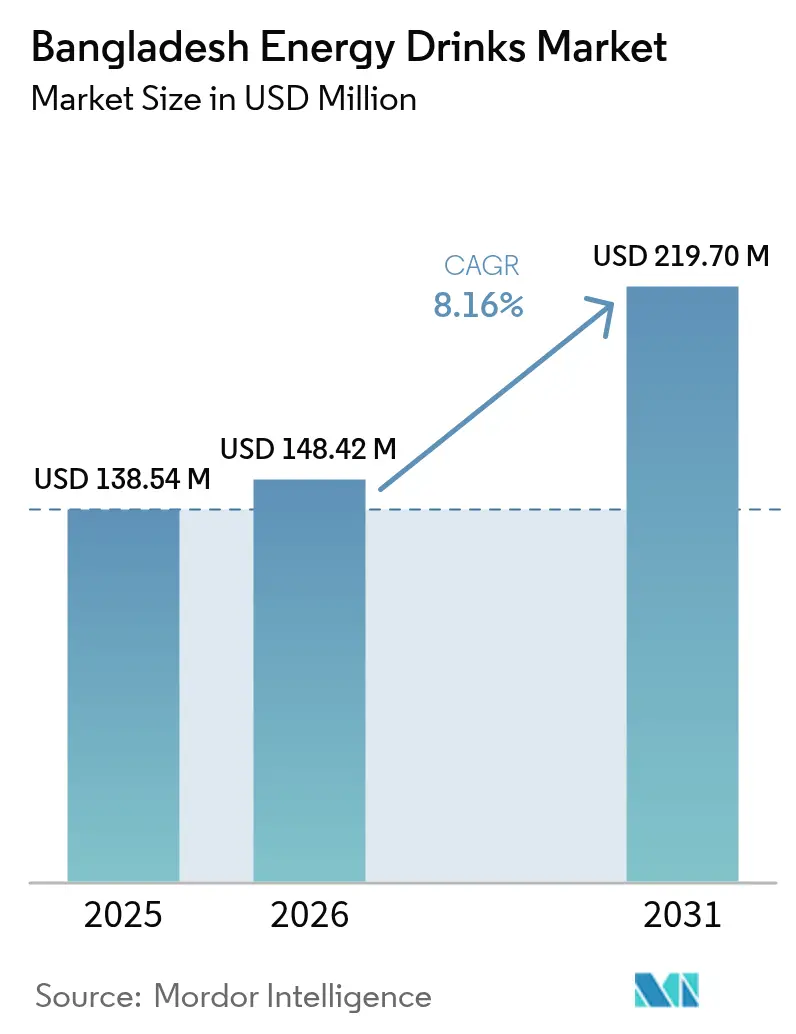
Si prevede che il mercato delle bevande energetiche in Bangladesh crescerà da 138.54 milioni di dollari nel 2025 e 148.42 milioni di dollari nel 2026 a 219.70 milioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dell'8.16% tra il 2026 e il 2031. Il mercato delle bevande energetiche in Bangladesh è in rapida espansione, trainato dalla concentrazione urbana a Dhaka e da normative più severe in materia di sicurezza alimentare e conformità halal. I tempi di pendolarismo più lunghi e la crescita del lavoro a chiamata stanno aumentando la domanda di bevande energetiche pratiche, soprattutto tra i giovani consumatori. Nonostante l'elevato carico fiscale complessivo sulle bevande, i marchi stanno utilizzando i canali di vendita al dettaglio organizzati e l'e-commerce per ridurre i livelli della catena di approvvigionamento e mantenere i prezzi competitivi. Multinazionali come PepsiCo e Red Bull stanno rafforzando il loro posizionamento premium attraverso sponsorizzazioni di cricket e campagne con influencer digitali. Nel frattempo, gli operatori locali come PRAN-RFL Group e Akij Group stanno difendendo la propria quota di mercato attraverso prezzi aggressivi e promozioni in negozio.
Punti chiave del rapporto
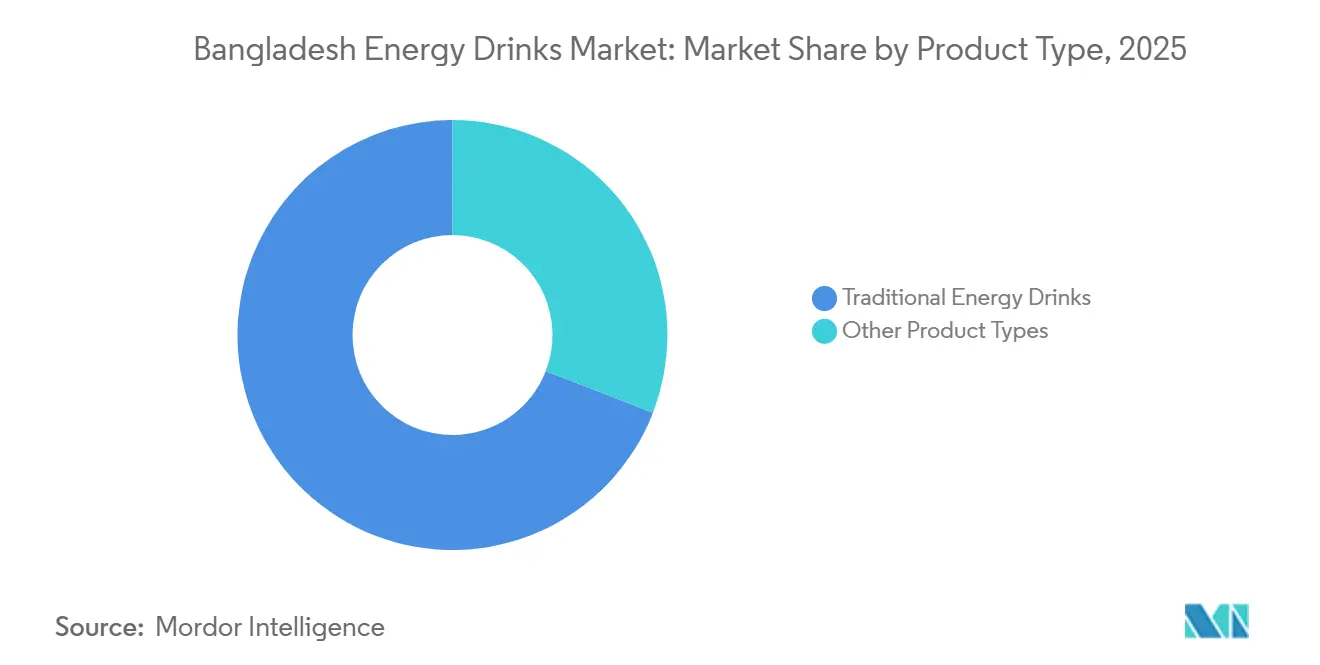
- Per tipologia di prodotto, nel 2025 le bevande energetiche tradizionali detenevano il 69.12% della quota di mercato delle bevande energetiche in Bangladesh, mentre si prevede che altre tipologie di prodotti registreranno il CAGR più rapido, pari all'8.57%, entro il 2031.
- Per tipologia di imballaggio, nel 2025 le lattine rappresentavano il 42.05% del mercato delle bevande energetiche in Bangladesh, mentre le bottiglie rappresentano il formato in più rapida crescita, con un CAGR del 9.07% fino al 2031.
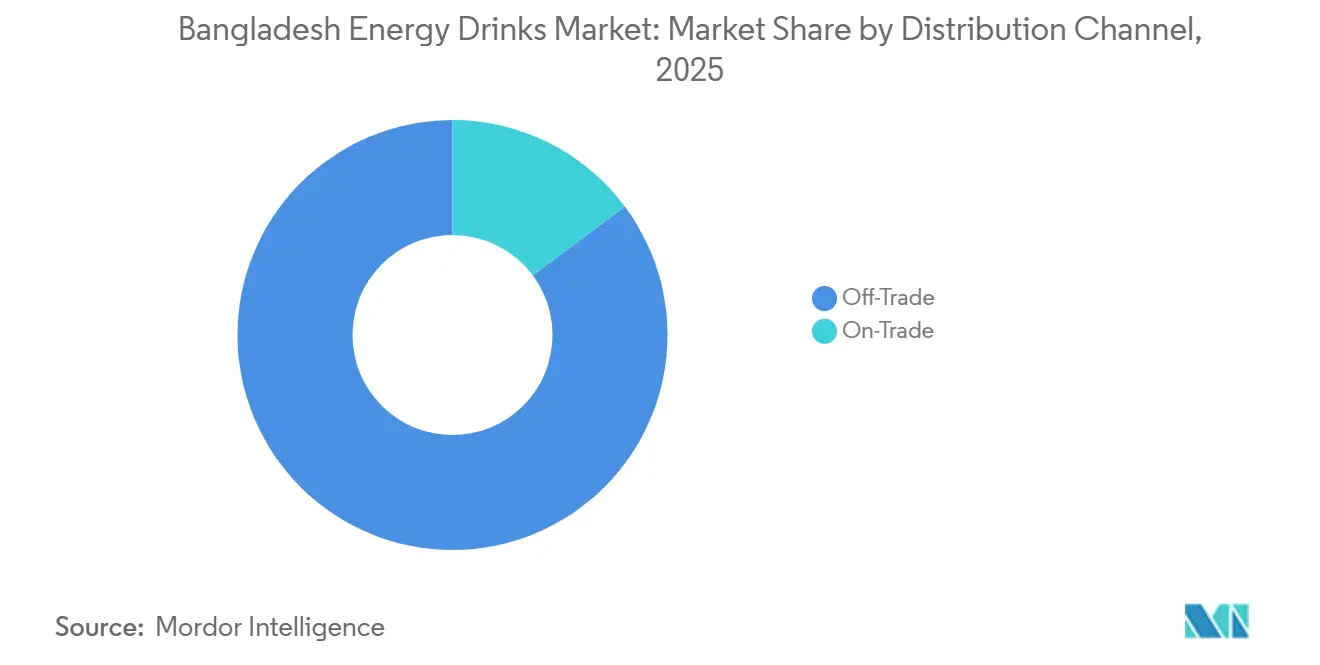
- Per canale di distribuzione, i punti vendita off-trade hanno generato l'85.20% dei ricavi nel 2025, mentre i locali on-trade sono destinati a crescere più rapidamente, con un CAGR dell'8.95% entro il 2031.
- In termini geografici, Dhaka ha dominato con una quota di valore del 36.95% nel 2025 e si prevede che crescerà a un CAGR del 9.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle bevande energetiche in Bangladesh
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Stili di vita urbani frenetici che stimolano la domanda di opzioni di consumo convenienti | + 1.80% | I centri urbani di Dhaka e Chittagong si espandono verso le città secondarie | Medio termine (2–4 anni) |
| Crescita dei moderni canali di vendita al dettaglio ed espansione delle infrastrutture della catena del freddo | + 1.50% | Nazionale, con i primi guadagni nell'area metropolitana di Dhaka che hanno contribuito all'espansione dei punti vendita Shwapno | A lungo termine (≥4 anni) |
| Tendenza alla premiumizzazione in crescita con una preferenza crescente per ingredienti più sani | + 1.20% | Segmenti ricchi di Dhaka e Chittagong; penetrazione rurale limitata | Medio termine (2–4 anni) |
| Forte spinta promozionale attraverso un'intensa attività pubblicitaria e sponsorizzazioni di eventi | + 1.00% | Nazionale, concentrato nelle metropoli dove il cricket è molto diffuso | A breve termine (≤2 anni) |
| Introduzione di varianti senza zucchero per soddisfare i consumatori attenti alla salute | + 0.90% | Famiglie della classe media urbana di Dhaka e Chittagong | Medio termine (2–4 anni) |
| La certificazione Halal rafforza la fiducia dei consumatori e la domanda | + 0.70% | Nazionale, con ricadute delle esportazioni verso Medio Oriente e Africa | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Stili di vita urbani frenetici che stimolano la domanda di opzioni di consumo convenienti
La rapida espansione urbana in città come Dhaka e Chittagong sta rimodellando le preferenze in fatto di bevande, poiché i lunghi tragitti casa-lavoro, le condizioni di vita densamente popolate e i lavori impegnativi nel settore dei servizi spingono i consumatori verso opzioni energetiche pratiche e pronte da bere. Con tempi di pendolarismo che spesso superano i 90 minuti e l'inflazione che restringe la spesa discrezionale, le bevande energetiche monodose e convenienti hanno guadagnato terreno tra impiegati, studenti, fattorini e lavoratori notturni. La graduale ascesa delle moderne piattaforme di vendita al dettaglio e di commercio rapido ha ulteriormente rafforzato gli acquisti d'impulso e ripetuti, integrando le bevande funzionali nella routine quotidiana. Ad esempio, uno studio di PLOS Global Public Health evidenzia che il 44.4% degli adolescenti consuma quotidianamente bevande gassate, segnalando una crescente accettazione dei prodotti energetici in stile occidentale [1] Fonte: Munmun Shabnam Bipasha et al., “Sugar Sweetened Beverages Consumption among University Students of Bangladesh,” International Journal of Public Health Science, iaescore.com . Gli studenti universitari, in particolare coloro che conciliano gli impegni accademici con un lavoro part-time, rappresentano una solida base di consumatori, ma la domanda è altrettanto evidente tra i lavoratori delle fabbriche tessili, i professionisti IT e i corrieri della gig economy che necessitano di un livello di attenzione costante. Nel complesso, questi cambiamenti strutturali a livello urbano e occupazionale stanno espandendo progressivamente il consumo di base di energy drink nei centri metropolitani del Bangladesh.
Crescita dei moderni canali di vendita al dettaglio ed espansione delle infrastrutture della catena del freddo
L'ecosistema retail del Bangladesh si sta modernizzando rapidamente, rafforzando la diffusione delle bevande energetiche nei centri urbani e nei centri semi-urbani emergenti. Catene organizzate come Shwapno, che ora gestisce centinaia di punti vendita in tutto il paese, e Agora stanno semplificando gli acquisti attraverso modelli di approvvigionamento diretto, riducendo i ricarichi degli intermediari e consentendo prezzi più competitivi per i formati di bottiglie in PET più diffusi. Il sostegno politico, inclusa l'abolizione dell'IVA sugli acquisti nei supermercati, ha ulteriormente stimolato il traffico nei negozi e migliorato la convenienza per gli acquirenti attenti ai costi. Nel frattempo, marketplace online come Chaldal e Daraz stanno migliorando la praticità grazie alla consegna a domicilio, particolarmente apprezzata dai consumatori con tempi di consegna ridotti. Dal lato dell'offerta, importanti investimenti in magazzini a temperatura controllata e linee di produzione asettiche ad alta capacità stanno rafforzando l'efficienza della catena del freddo e garantendo una qualità costante del prodotto. Nel complesso, questi progressi stanno migliorando la disponibilità a scaffale, mantenendo condizioni di refrigerazione ottimali e rafforzando i modelli di consumo ricorrenti nel segmento delle bevande energetiche del Bangladesh.
Tendenza alla premiumizzazione in crescita con una preferenza crescente per ingredienti più sani
Il crescente controllo sui livelli di zucchero e caffeina sta ridefinendo la categoria delle bevande energetiche in Bangladesh, spingendo i marchi a riformulare con meno zucchero, caffeina bilanciata e ingredienti funzionali aggiunti come vitamine ed elettroliti. Nel 2025, ACME ha ampliato la sua presenza con ION, posizionandosi saldamente nel segmento delle bevande energetiche, allineandosi agli standard di conformità stabiliti dal Bangladesh Standards and Testing Institution a seguito di una più rigorosa supervisione normativa. Analogamente, Bruvana Sports+ è entrata nel mercato come bevanda energetica orientata alle prestazioni, evidenziando le dichiarazioni di etichetta pulita e l'assenza di coloranti o dolcificanti artificiali per attrarre i consumatori urbani attenti alla salute. I risultati di laboratorio che hanno rivelato elevate concentrazioni di caffeina in alcuni prodotti hanno ulteriormente accelerato la riformulazione e le strategie di posizionamento premium. I professionisti della classe media sono sempre più disposti a pagare di più per bevande energetiche percepite come più sicure e funzionalmente superiori. Nonostante le pressioni fiscali, i produttori stanno ampliando il portfolio di bevande energetiche senza zucchero e arricchite, trasformando la categoria da un'offerta puramente basata su stimolanti a un segmento più orientato allo stile di vita.
Forte spinta promozionale attraverso un'intensa attività pubblicitaria e sponsorizzazioni di eventi
Con la riduzione della differenziazione dei prodotti, la concorrenza nel settore delle bevande energetiche in Bangladesh è sempre più guidata da un branding emotivamente risonante piuttosto che da affermazioni funzionali. Le aziende stanno investendo massicciamente in collaborazioni con il cricket, ambasciatori famosi e campagne di influencer iperlocali per rafforzare il coinvolgimento dei giovani. Globe Soft Drinks ha accelerato la crescita di Royal Tiger attraverso diffusi posizionamenti televisivi e pubblicità outdoor di grande formato che si rivolgono sia al pubblico metropolitano che a quello semi-urbano. Attori globali come PepsiCo (tramite Sting) e Red Bull stanno destinando budget ingenti a promozioni video su YouTube e Facebook per catturare l'attenzione della popolazione digitale in rapida espansione del Bangladesh. I periodi di sensibilità geopolitica hanno ulteriormente rimodellato le dinamiche di mercato, consentendo ai marchi nazionali di adottare un posizionamento patriottico e guadagnare terreno quando il sentimento multinazionale si indebolisce. Nel complesso, queste strategie hanno trasformato le bevande energetiche da stimolanti di nicchia a bevande lifestyle culturalmente radicate in un arco di tempo relativamente breve.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti preoccupazioni dei consumatori riguardo all'eccessivo consumo di zucchero e caffeina | -1.3% | Nazionale, con un controllo più rigoroso nei circoli medico-accademici di Dhaka | Medio termine (2–4 anni) |
| La crescente presenza di prodotti contraffatti sta sconvolgendo i prezzi di mercato | -1.1% | Dhaka, Chittagong e centri all'ingrosso periurbani | A breve termine (≤2 anni) |
| Maggiore sensibilità al prezzo tra i consumatori | -0.8% | Bangladesh rurale e segmenti urbani a basso reddito | A breve termine (≤2 anni) |
| Accise più elevate sulle bevande gassate e sulle bevande energetiche | -0.6% | Nazionale, che colpisce tutti i produttori del settore formale | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescenti preoccupazioni dei consumatori riguardo all'eccessivo consumo di zucchero e caffeina
Il crescente controllo clinico sta rimodellando la percezione delle bevande energetiche in Bangladesh, in particolare tra i consumatori urbani informati. Valutazioni accademiche indipendenti hanno identificato un contenuto di caffeina nelle principali confezioni da 250 ml compreso tra 22 mg e 65 mg, mentre altre analisi di laboratorio hanno segnalato livelli superiori alle soglie di riferimento internazionali, insieme a quantità di zucchero che possono avvicinarsi o superare i limiti di assunzione giornaliera raccomandati per una singola porzione. Gli operatori sanitari, inclusi gli specialisti del BIRDEM General Hospital, hanno inoltre messo in guardia dal consumo frequente di bevande elettrolitiche a causa degli elevati livelli di sodio e dei potenziali rischi per la pressione sanguigna, una preoccupazione importante in un paese con milioni di pazienti diabetici. In risposta alle crescenti preoccupazioni per la salute, l'Autorità per la sicurezza alimentare del Bangladesh ha adottato misure coercitive contro i produttori non conformi, mentre le autorità hanno sottolineato una maggiore trasparenza nell'etichettatura per il contenuto di zucchero e caffeina. Questa narrativa normativa e medica in evoluzione sta incoraggiando un graduale passaggio verso un consumo moderato e alternative senza zucchero, limitando leggermente la crescita prevista della categoria.
Accise più elevate sulle bevande gassate e sulle bevande energetiche
Le incursioni condotte nel marzo 2025 hanno portato alla luce una rete di produzione clandestina che fornisce prodotti contraffatti ai mercati all'ingrosso, dove vengono venduti a prezzi fino al 40% inferiori rispetto ai marchi autentici. Questa catena di fornitura parallela indebolisce significativamente gli operatori legittimi e si traduce in ingenti perdite fiscali per il governo. Recenti misure repressive hanno portato alla luce una rete di fornitura informale che distribuisce prodotti contraffatti nei mercati all'ingrosso, dove vengono venduti a prezzi significativamente inferiori rispetto ai marchi affermati, con conseguenti notevoli perdite di fatturato per il governo. Nonostante le molteplici azioni di contrasto e le azioni legali intraprese negli ultimi mesi, gli sforzi normativi sono stati poco coerenti. Le bevande energetiche contraffatte continuano a riapparire nei canali di vendita al dettaglio, minando la fiducia dei consumatori nelle certificazioni di qualità ufficiali. Questa continua attività del mercato grigio compromette la concorrenza leale e mette a repentaglio la stabilità del segmento organizzato. Questa persistente attività informale comprime i margini dei marchi organizzati, limita la loro capacità di trasferire gli elevati costi delle accise e, in definitiva, limita la premiumizzazione del settore delle bevande energetiche in Bangladesh.
Analisi del segmento
Per tipo di prodotto: le formulazioni tradizionali guidano la leadership di mercato
Le bevande energetiche tradizionali rimangono la spina dorsale del mercato bengalese, con una quota dominante del 69.12% nel 2025. Il loro punto di forza risiede nella forte familiarità del marchio, nei prezzi accessibili e nell'ampia distribuzione attraverso reti di vendita al dettaglio urbane e semi-urbane. Marchi locali come Akij Food & Beverage Ltd. (Speed) e Globe Soft Drinks Ltd. (Royal Tiger) si sono posizionati strategicamente come alternative convenienti ai player internazionali, attraendo i consumatori attenti al prezzo. I prezzi competitivi ne rafforzano l'accessibilità tra gli acquirenti del mercato di massa. Il patrimonio consolidato e la profonda penetrazione dei rivenditori al dettaglio continuano a trainare le vendite ad alto volume. Tuttavia, i crescenti controlli normativi e i requisiti di conformità qualitativa potrebbero gradualmente influenzare le strutture di costo all'interno di questo segmento trainato dai volumi.
Le altre bevande energetiche si stanno affermando come la categoria in più rapida crescita, con un CAGR previsto dell'8.57% fino al 2031. Questo segmento comprende formulazioni arricchite con elettroliti, vitamine, senza zucchero e ipocaloriche, pensate per soddisfare le preferenze dei consumatori in continua evoluzione. La crescente consapevolezza sanitaria, unita alla crescente popolazione diabetica del Bangladesh, sta accelerando la domanda di opzioni energetiche funzionali e a ridotto contenuto di zuccheri. I professionisti delle aree urbane, in particolare nella fascia di età 26-35 anni, sono sempre più attratti da bevande compatte e funzionali che offrono benefici mirati che vanno oltre la stimolazione della caffeina. La diversificazione del portafoglio da parte di importanti attori come PRAN-RFL Group riflette uno spostamento strategico verso offerte premium e di nicchia. Supportato dalla supervisione normativa del Bangladesh Standards and Testing Institution, il segmento sta beneficiando della crescente fiducia dei consumatori e della graduale tendenza alla premiumizzazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di imballaggio: le lattine dominano mentre le bottiglie aumentano
Le lattine rimangono il segmento di imballaggio più importante, rappresentando il 42.05% delle vendite totali nel 2025, a dimostrazione della loro forte associazione con la qualità premium e gli standard internazionali. Il formato in alluminio offre una protezione superiore dalla luce e dall'ossigeno, contribuendo a prolungare la durata di conservazione oltre i sei mesi nel clima tropicale del Bangladesh. Questo vantaggio in termini di conservazione favorisce la costanza del gusto, un fattore molto apprezzato dai consumatori urbani. Marchi globali premium come Red Bull continuano a sfruttare le lattine per rafforzare il posizionamento aspirazionale e giustificare prezzi più elevati. Nonostante i costi unitari più elevati, il formato sostiene la domanda grazie alla sua autenticità percepita e alla superiore integrità del prodotto. Sebbene si stiano sviluppando discussioni sulla sostenibilità, le decisioni di acquisto rimangono principalmente influenzate dall'immagine del marchio e da fattori qualitativi.
Le bottiglie, in particolare i formati in PET, rappresentano il segmento in più rapida crescita, con un CAGR previsto del 9.07%, riducendo costantemente il divario con le lattine. Il packaging in PET offre un risparmio del 30-40% sui costi delle materie prime e riduce i rischi di rottura durante il trasporto su rotte di distribuzione congestionate. La sua leggerezza e la sua impilabilità migliorano l'efficienza logistica, soprattutto per l'e-commerce e le consegne tramite micro-magazzino. I produttori privilegiano le bottiglie per bilanciare convenienza e visibilità del prodotto, un fattore chiave per l'acquisto nel commercio al dettaglio tradizionale. La flessibilità del formato consente inoltre diverse dimensioni di confezione, supportando sia la praticità urbana che la sensibilità al prezzo rurale. Con l'aumento della priorità dell'accessibilità economica e dell'efficienza distributiva, le bottiglie stanno diventando sempre più la spina dorsale operativa del panorama del packaging delle bevande energetiche in Bangladesh.
Per canale di distribuzione: supremazia off-trade con crescita on-trade
Il segmento off-trade si è affermato come il principale canale di distribuzione nel 2025, rappresentando l'85.20% del volume totale del mercato, a dimostrazione della forte dipendenza del Bangladesh dalle vendite di bevande al dettaglio. Supermercati, minimarket e negozi di alimentari tradizionali continuano a presidiare la distribuzione di bevande energetiche nelle aree urbane e semiurbane, mentre piattaforme di vendita di generi alimentari online come Chaldal e Daraz guidano il passaggio agli acquisti digitali. Secondo la Banca Mondiale, l'utilizzo di Internet in Bangladesh è aumentato del 6% negli ultimi due anni, raggiungendo il 45% nel 2023, accelerando l'adozione della vendita di generi alimentari online e le vendite di bevande guidate dall'e-commerce. [2]Fonte: Banca Mondiale, "World Bank Database", data.worldbank.orgGli operatori commerciali moderni stanno rafforzando ulteriormente la loro posizione attraverso modelli di ordinazione basati su app, consegna a domicilio e click-and-collect, consentendo ai marchi di ottimizzare la visibilità, le promozioni e il coinvolgimento dei consumatori, rafforzando il predominio nel settore off-trade.
Al contrario, il canale on-trade rappresenta il segmento in più rapida crescita, con un CAGR previsto dell'8.95% nel periodo di previsione. Sebbene relativamente più piccoli in termini di quota, bar, ristoranti fast food, hotel e luoghi di intrattenimento stanno posizionando sempre più le bevande energetiche come offerte premium ad alto margine. Si prevede che la crescita di hub di co-working, lounge di e-sport, club sportivi e strutture di ristorazione aziendale, in particolare in grandi città come Dhaka e Chittagong, aumenterà gradualmente il consumo on-premise. Con l'aumento del reddito disponibile e l'aumento della spesa orientata allo stile di vita, i canali on-trade stanno diventando fondamentali per la visibilità del marchio, il marketing esperienziale e il posizionamento di prodotti premium nel panorama in continua evoluzione del settore delle bevande in Bangladesh.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Dhaka, che rappresenta il 36.95% del valore di mercato nel 2025 e si prevede che crescerà a un robusto CAGR del 9.12% fino al 2031, rimane il fulcro del mercato delle bevande energetiche del Bangladesh. Essendo il polo economico e amministrativo del Paese, concentra i redditi disponibili più elevati e una densa forza lavoro urbana. Orari di lavoro impegnativi, pressioni accademiche e tempi di spostamento prolungati sostengono un consumo costante tra studenti, professionisti e lavoratori dei servizi. La presenza organizzata del commercio al dettaglio, guidata da catene come Shwapno e Agora, garantisce una forte visibilità del prodotto e l'accesso alla catena del freddo in tutte le fasce di reddito. Le varianti premium guadagnano terreno tra i dipendenti aziendali, mentre i marchi locali a prezzi accessibili continuano a trainare le vendite ad alto volume. La divisione funge anche da piattaforma di lancio strategica per l'introduzione di nuovi prodotti e la sperimentazione di SKU premium.
La Divisione di Chittagong continua a beneficiare del suo ruolo di principale porto e corridoio industriale del Bangladesh. La produzione orientata all'esportazione, i cantieri di demolizione navale e le attività logistiche generano una domanda costante da parte di lavoratori industriali e lavoratori a turni in cerca di soluzioni energetiche convenienti. L'aumento dell'attività commerciale e dei salari industriali sta rafforzando il potere d'acquisto delle famiglie, riducendo gradualmente il divario di consumo con Dhaka. L'espansione della base urbana della regione e la modernizzazione del commercio al dettaglio stanno favorendo una maggiore penetrazione dei marchi. Tuttavia, i colli di bottiglia infrastrutturali e la congestione portuale pongono ancora sfide operative che possono influire sull'efficienza della distribuzione e sui cicli di inventario.
Il resto del Bangladesh, comprese le aree rurali e semiurbane di altre divisioni, rimane relativamente poco penetrato, ma presenta un significativo margine di crescita a lungo termine. Secondo la Banca Mondiale, la popolazione urbana rappresentava circa il 33% della popolazione totale del Bangladesh nel 2024, evidenziando un notevole potenziale di consumo rurale, grazie alla continua espansione delle infrastrutture e dell'accesso al commercio al dettaglio. [3]Fonte: Banca Mondiale, "World Bank Database", data.worldbank.orgL'espansione delle reti stradali, l'elettrificazione rurale e la connettività mobile stanno consentendo una distribuzione più capillare dell'ultimo miglio. Gli afflussi di rimesse stanno migliorando il reddito disponibile, incoraggiando la sperimentazione di formati di bevande energetiche convenienti e in confezioni ridotte. Conglomerati nazionali come PRAN-RFL Group dimostrano come una solida distribuzione a livello nazionale possa sbloccare la domanda oltre i centri metropolitani. Con i continui aggiornamenti infrastrutturali e la formalizzazione della vendita al dettaglio, queste regioni sono pronte a diventare la prossima frontiera di crescita per l'industria delle bevande energetiche del Bangladesh.
Panorama normativo
In Bangladesh, le bevande energetiche sono soggette alla supervisione della Bangladesh Food Safety Authority (BFSA), in base alla legge sulla sicurezza alimentare del Bangladesh del 2013, che definisce i controlli su ingredienti, igiene ed etichettatura delle bevande confezionate. Per quanto riguarda la standardizzazione dei prodotti, il Bangladesh Standards and Testing Institution (BSTI) ha pubblicato uno standard specifico per le bevande energetiche, il BDS 2043:2025, che specifica i requisiti, i metodi di campionamento e di analisi, innalzando le aspettative di conformità per i marchi che commercializzano prodotti come bevande energetiche.
Per quanto riguarda il commercio e i prezzi, le bevande energetiche rientrano nel Capitolo 22 della Tariffa doganale del Bangladesh (bevande, alcolici e aceto), e gli importatori e gli operatori locali fanno riferimento al tariffario per l'anno fiscale 2025-2026 e agli strumenti di calcolo dei dazi del National Board of Revenue per le imposte e le tasse applicabili. Parallelamente, il BSTI ha precedentemente messo in guardia contro la commercializzazione di bevande gassate come bevande energetiche, e il passaggio a uno standard definito aumenta la necessità di dichiarazioni di categoria accurate, etichette trasparenti su caffeina e zucchero e conformità documentata sia per la produzione nazionale che per le importazioni.
Panorama competitivo
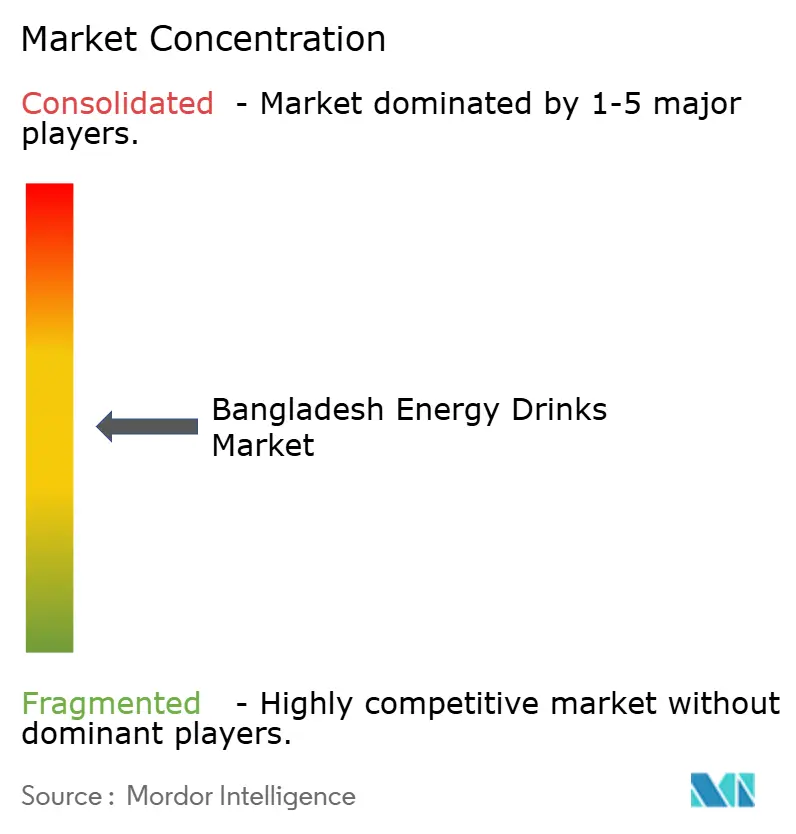
L'intensità competitiva nel mercato delle bevande energetiche in Bangladesh rimane moderata, poiché i principali gruppi nazionali detengono una quota significativa, mentre gli operatori più piccoli e informali frammentano la creazione di valore complessivo. Aziende locali affermate come PRAN-RFL Group, Globe Soft Drinks, Osotspa Co. Ltd, Red Bull GmbH e Akij Food & Beverage, tra le altre, sfruttano reti di distribuzione radicate, una produzione efficiente in termini di costi e solide relazioni con i rivenditori al dettaglio per proteggere le loro roccaforti nel mercato di massa. I loro vantaggi di scala consentono loro di competere efficacemente sui prezzi, mantenendo al contempo una disponibilità costante a livello nazionale nei centri urbani e semiurbani.
Allo stesso tempo, la concorrenza si sta evolvendo oltre le tradizionali bevande energetiche gassate, verso portafogli diversificati di bevande funzionali. Le aziende stanno ampliando il proprio portafoglio prodotti con altre formulazioni orientate alle prestazioni per cogliere le tendenze emergenti dello stile di vita e i segmenti di consumatori di nicchia. La premiumizzazione sta gradualmente guadagnando terreno, soprattutto nelle aree urbane, dove i consumatori con redditi più elevati mostrano interesse per formulazioni migliorate e standard di qualità internazionali. Questo cambiamento riflette una strategia a doppio binario, una penetrazione basata sui volumi in segmenti sensibili al prezzo e un posizionamento premium selettivo.
Dal lato dell'offerta, gli investimenti in automazione, tecnologie di controllo qualità e ottimizzazione della supply chain stanno rafforzando l'efficienza produttiva e la conformità normativa. Certificazioni come l'accreditamento halal del BSTI rafforzano la credibilità sia nei mercati nazionali che in quelli di potenziale esportazione, soprattutto nei corridoi mediorientali. Tuttavia, il quadro normativo governato dal Bangladesh Standards and Testing Institution (BSTI) e dalla Bangladesh Food Safety Authority (BFSA) innalza le barriere all'ingresso, favorendo gli operatori storici ben capitalizzati e dotati delle risorse necessarie per soddisfare i requisiti di conformità e qualità in continua evoluzione.
Leader del settore delle bevande energetiche del Bangladesh
-
Gruppo PRAN-RFL Ltd
-
Osotspa Co. Ltd
-
Red Bull GmbH
-
Globe Soft Drinks & AST Beverage Ltd.
-
Akij Food & Beverage Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Akij Food & Beverage Ltd ha tenuto la sua Conferenza Vendite Annuale 2026 il 4 e 5 luglio, definendo le priorità commerciali e promuovendo l'allineamento operativo all'interno della sua organizzazione di vendita e distribuzione. In un mercato di massa delle bevande energetiche caratterizzato da sensibilità al prezzo e disponibilità al dettaglio, un coordinamento più rigoroso delle strategie di go-to-market favorisce una più rapida disciplina di lancio, l'attivazione del canale di distribuzione e la copertura dei canali nelle città urbane e secondarie.
- Marzo 2026: Akij Food & Beverage Ltd ha ricevuto l'approvazione della Bangladesh Securities and Exchange Commission per l'emissione di un'obbligazione a cedola zero da 5 miliardi di taka a supporto del rimborso del prestito e del finanziamento operativo. L'approvazione rafforza l'accesso al finanziamento non bancario per le grandi aziende del settore delle bevande, contribuendo a sostenere i cicli del capitale circolante e a finanziare l'ammodernamento delle capacità produttive, dei sistemi di qualità e delle infrastrutture di distribuzione.
- Dicembre 2024: PRAN-RFL Group ha annunciato azioni di sostenibilità volte a ridurre del 20% il consumo energetico e a ottenere il 25% di energia da fonti rinnovabili entro il 2030, unitamente all'impegno di riciclare tutta la plastica e di utilizzare il 90% di ingredienti locali. Questi obiettivi sono direttamente collegati ai fattori di costo e di resilienza nel settore delle bevande, ad alta intensità di imballaggio e distribuzione, rafforzando le narrazioni sull'efficienza operativa che rivenditori e consumatori esaminano sempre più attentamente.


Ambito del rapporto sul mercato delle bevande energetiche in Bangladesh
Le bevande energetiche contengono un'alta concentrazione di stimolanti, principalmente caffeina, taurina, ginseng, guaranà e altri. Migliora le prestazioni fisiche insieme alla prontezza mentale. Il mercato delle bevande energetiche del Bangladesh è segmentato in base ai canali di confezionamento e distribuzione. In base al packaging, il mercato è segmentato in lattine e bottiglie in PET. Inoltre, in base ai canali di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket/negozi di alimentari, negozi online e altri. Il dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Bevande energetiche tradizionali |
| Altre bevande energetiche |
Per tipo di imballo
| Latte e lattine |
| Bottiglie |
Per canale di distribuzione
| In commercio | |
| Fuori commercio | Supermercati / Ipermercati |
| Convenienza / negozi di alimentari | |
| Negozi al dettaglio online | |
| Altri canali fuori commercio |
Per regione
| Dhaka |
| Chittagong |
| Resto del Bangladesh |
| Per tipo di prodotto | Bevande energetiche tradizionali | |
| Altre bevande energetiche | ||
| Per tipo di imballo | Latte e lattine | |
| Bottiglie | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri canali fuori commercio | ||
| Per regione | Dhaka | |
| Chittagong | ||
| Resto del Bangladesh | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle bevande energetiche in Bangladesh entro il 2031?
Si prevede che raggiungerà i 219.70 milioni di dollari entro il 2031, con un CAGR del 8.16% a partire dal 2026.
Quale tipologia di prodotto sta crescendo più velocemente nel settore delle bevande energetiche in Bangladesh?
Si prevede che altri tipi di prodotti registreranno il CAGR più rapido, pari all'8.57%, poiché i consumatori stanno esplorando nuove offerte di prodotti.
Quali sono le tendenze del packaging a cui i fornitori dovrebbero prestare attenzione?
Le lattine continueranno a dominare con una quota del 42.05% nel 2025, ma le bottiglie stanno guadagnando terreno con un CAGR del 9.07%.
Perché la regione registra la crescita di mercato più elevata?
Dhaka ha registrato la quota di mercato più elevata, pari al 36.95%, nel 2025, ed è stata anche il segmento in più rapida crescita con un CAGR del 9.12% fino al 2031.
Pagina aggiornata l'ultima volta il:



