

Dimensioni e quota del mercato delle banane
Analisi del mercato delle banane di Mordor Intelligence
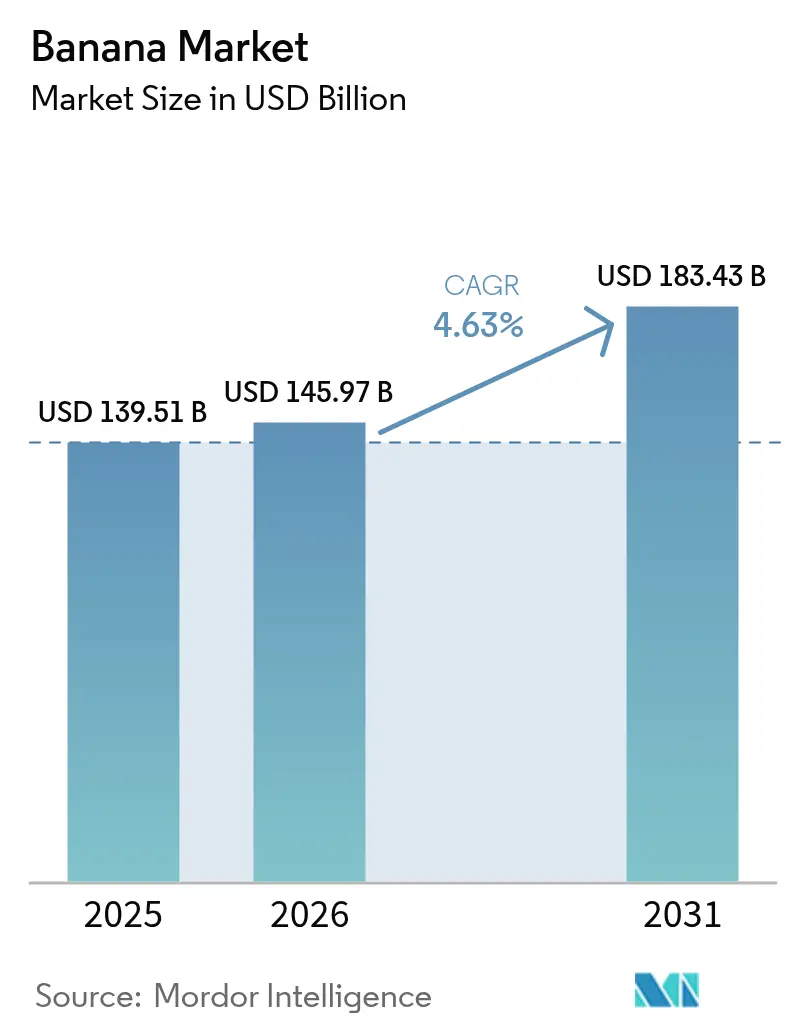
Si prevede che il mercato delle banane crescerà da 139.51 miliardi di dollari nel 2025 a 145.97 miliardi di dollari nel 2026, per poi raggiungere i 183.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.63% nel periodo 2026-2031. La forte domanda da parte dei consumatori attenti alla salute, la crescita costante dei formati di snack funzionali e l'ampliamento della copertura della catena del freddo sono alla base di questa espansione, conferendo al mercato delle banane resilienza alle fluttuazioni del reddito regionale. L'Asia-Pacifico rimane il principale contributore regionale grazie alle solide basi produttive e al crescente commercio intraregionale, mentre l'Africa registra la crescita più rapida, in quanto gli acquirenti urbani si orientano verso prodotti freschi e pratici. Le grandi multinazionali continuano a promuovere l'innovazione in termini di sostenibilità ed efficienza logistica, e i programmi di private label dei supermercati inaspriscono i requisiti per standard sociali e ambientali verificabili. I costi di gestione delle malattie, la volatilità delle tariffe di trasporto e le normative più severe sui pesticidi frenano la crescita, ma non invertono le prospettive rialziste a lungo termine per il mercato delle banane, sia come alimento base che come snack di alta qualità.
Punti chiave del rapporto
- In termini geografici, l'area Asia-Pacifico è stata in testa con il 48.20% della quota di mercato delle banane nel 2025, mentre si prevede che l'Africa registrerà un CAGR del 5.63% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle banane
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda crescente da parte dei consumatori attenti alla salute | + 0.8% | Globale, con una concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Liberalizzazione del commercio nei principali paesi importatori | + 0.6% | Asia-Pacifico, Medio Oriente e Nord America | A lungo termine (≥ 4 anni) |
| Rapida espansione dei marchi privati dei supermercati | + 0.5% | Europa, Nord America e mercati emergenti dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Nuovi hub della catena del freddo | + 0.7% | Globale, con particolare attenzione all'Africa e al Sud-est asiatico | A lungo termine (≥ 4 anni) |
| Iniziative multinazionali per la produzione di banane a zero emissioni di carbonio | + 0.4% | Globale, guidato dai requisiti normativi in Europa e Nord America | A lungo termine (≥ 4 anni) |
| L'ascesa degli snack funzionali a base di banana | + 0.9% | Nord America, Europa e centri urbani dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda crescente da parte dei consumatori attenti alla salute
Il consumo di banane di alta qualità accelera, poiché gli acquirenti attenti al fitness si concentrano sulle proprietà del frutto, quali potassio, fibre e zuccheri naturali. Le etichette biologiche e del commercio equo e solidale spuntano prezzi maggiorati del 20-30% in Nord America ed Europa, consentendo ai coltivatori di recuperare i maggiori costi di coltivazione e al contempo finanziare progetti per la salute del suolo. Collaborazioni tra marchi come quella tra Givaudan e Dole, che produce polvere di banana verde riciclata, dimostrano un approccio di economia circolare che trasforma gli scarti in ingredienti per prodotti da forno e bevande [1] Fonte: Ufficio stampa, “Givaudan e Dole collaborano per creare polvere di banana verde riciclata”, Givaudan, givaudan.com . I dati di vendita al dettaglio indicano un aumento del 15-20% degli acquisti quando le banane compaiono in set di merchandising dedicati al benessere, insieme a bevande sportive e barrette proteiche. I margini più elevati ottenuti grazie al posizionamento salutistico incoraggiano gli esportatori a migliorare i protocolli di qualità, che a loro volta rafforzano le partnership tra fornitori e rivenditori nei canali di supermercati di fascia alta.
Liberalizzazione del commercio nei principali paesi importatori
Tariffe doganali più basse e norme doganali semplificate ampliano l'accesso al mercato per gli esportatori emergenti. Accordi come i patti di partenariato economico tra l'Unione Europea e i produttori caraibici eliminano la maggior parte delle barriere contingentali, offrendo alle piccole isole un accesso più ampio alle grandi catene di vendita al dettaglio. Riforme parallele in alcune economie dell'Asia-Pacifico aprono nicchie di alto valore per varietà che in precedenza non erano redditizie a causa dei dazi. Gli esportatori che abbinano l'accesso esente da dazi a moderni impianti di maturazione sfruttano i vantaggi della precocità, ma i rigorosi standard fitosanitari continuano a escludere i coltivatori privi di certificazione di conformità. Nel lungo termine, canali commerciali più fluidi riducono i costi di sbarco, stimolano la diversificazione delle origini e rafforzano il mercato delle banane come uno dei segmenti di prodotti ortofrutticoli più commercializzati a livello globale.
Rapida espansione dei marchi privati dei supermercati
I commercianti di generi alimentari europei e nordamericani intensificano i loro programmi di distribuzione di banane a marchio privato per consolidare la fidelizzazione dei clienti e aumentare i margini di profitto del 15-25% rispetto ai marchi nazionali. I volumi contrattuali garantiscono alle aziende agricole di fascia media ricavi prevedibili, stimolando investimenti in irrigazione e gestione post-raccolta. L'approvvigionamento a marchio privato enfatizza la trasparenza attraverso la tracciabilità basata su codice QR, che spinge i confezionatori a digitalizzare i dati di inventario e i registri dei pesticidi. I rivenditori sfruttano etichette esclusive per promuovere l'approvvigionamento etico, biologico, equo e solidale e Rainforest Alliance, spostando la concorrenza dal prezzo allo scopo. Con la migrazione di volumi sempre maggiori verso le firme private, i distributori tradizionali del mercato spot potrebbero perdere quote di mercato, concentrando ulteriormente i volumi in pipeline verticalmente integrate e regolate da schede di valutazione specifiche per la vendita al dettaglio.
Nuovi hub della catena del freddo
Gli investimenti in infrastrutture a temperatura controllata, esemplificati dal centro di Amburgo di Edeka con 50 celle di maturazione all'avanguardia, riducono le perdite e prolungano la durata di conservazione. I nuovi impianti africani, sostenuti da finanziamenti pubblico-privati, mirano a una riduzione del 50-70% delle perdite post-raccolta. Nel Sud-est asiatico, i moderni impianti di confezionamento integrano pre-raffreddatori ad aria forzata e la tecnologia di maturazione TarpLess per stabilizzare le fasi di colore, consentendo finestre di transito più lunghe. Gli investimenti in Kenya, Tanzania e Ghana mirano a ridurre di oltre la metà i tassi di perdita post-raccolta attraverso impianti di confezionamento alimentati a energia solare e hub di consolidamento basati su cluster [2] Fonte: Programma delle Nazioni Unite per lo sviluppo, "Infrastrutture di stoccaggio e trasporto per l'orticoltura", undp.org . Gli hub avanzati non solo aumentano i volumi di esportazione, ma migliorano anche la qualità al dettaglio sul mercato interno, stimolando così la domanda interna di banane di prima classe e supportando una crescita più ampia nel mercato delle banane.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incidenza della malattia di Panama TR4 | -1.2% | Globale, con un impatto grave nel Sud-est asiatico e una diffusione in Sud America | A lungo termine (≥ 4 anni) |
| Tariffe di trasporto volatili e carenza di container | -0.8% | Globale, con un impatto particolare sulle rotte commerciali a lunga distanza | A breve termine (≤ 2 anni) |
| Norme più severe sui residui di pesticidi in Europa | -0.6% | L'Europa e gli esportatori verso i mercati europei | Medio termine (2-4 anni) |
| Crescente attivismo sindacale nelle piantagioni sudamericane | -0.4% | Sud America, con effetti di ricaduta sull’offerta globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incidenza della malattia di Panama TR4
La Tropical Race 4 rappresenta una minaccia biologica esistenziale per le piantagioni di Cavendish in Asia, Australia e, più recentemente, in alcune parti del Nord America. Il patogeno rimane latente nel suolo per decenni, costringendo le aziende agricole ad adottare trincee di quarantena, pediluvi disinfettanti e schemi di rotazione delle colture. Questi livelli di biosicurezza aumentano i costi unitari e scoraggiano l'espansione greenfield nelle zone ad alto rischio. I breeder stanno sperimentando cultivar resistenti, ma la distribuzione commerciale è ancora lontana anni, frenando così gli investimenti nelle piantagioni e frenando la crescita del mercato delle banane.
Tariffe di trasporto volatili e carenza di container
I prezzi spot del trasporto merci per i container refrigerati sono raddoppiati in diversi corridoi chiave durante i picchi del 2024, annullando i sottili margini degli esportatori [3] Fonte: Conferenza delle Nazioni Unite sul commercio e lo sviluppo, "Le tariffe di trasporto rimangono elevate nella prima metà del 2024", unctad.org . I piccoli produttori dipendenti dai broker non sono stati in grado di coprire il rischio di trasporto, provocando rinvii delle spedizioni e deterioramento. Sebbene le tariffe si siano raffreddate all'inizio del 2025, i contratti a termine ora prevedono clausole di sovrapprezzo legate agli indici del carburante, consolidando costi di base più elevati. Le multinazionali più grandi attenuano la volatilità tramite noleggi di navi a lungo termine, ma la continua incertezza pesa ancora sui profili di profitto del mercato delle banane.
Analisi geografica
Mercato delle banane in Asia-Pacifico e Africa
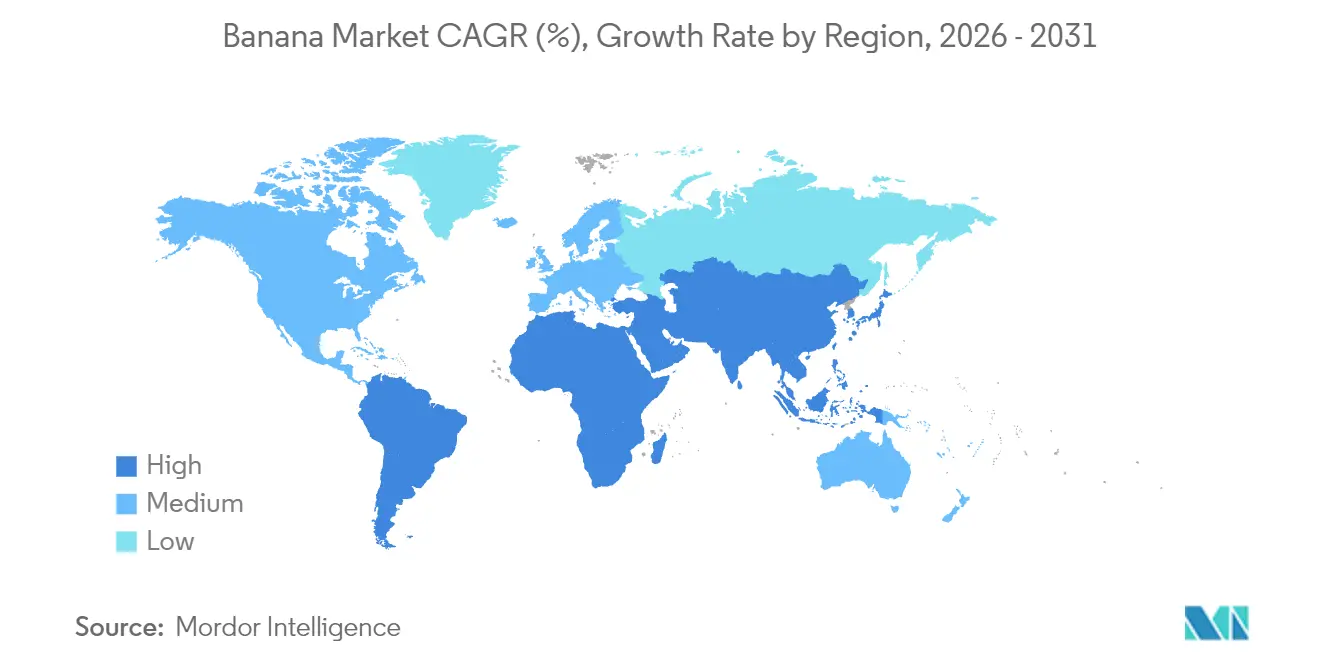
L'Asia-Pacifico ha guidato il mercato delle banane con il 48.20% nel 2025, mentre si prevede che l'Africa registrerà un CAGR del 5.63% fino al 2031. L'Asia-Pacifico mantiene il primato sia in termini di scala di coltivazione che di domanda locale, fornendo quasi la metà delle casse commerciali globali. Mentre la Cina ha ridotto le importazioni, le famiglie indiane urbane hanno aumentato la spesa per la frutta fresca e i supermercati indonesiani hanno ampliato gli espositori a temperatura controllata, attenuando il freno regionale complessivo. L'esportatore indiano INI Farms ha firmato un accordo diretto dal produttore al dettaglio con LuLu Group per rifornire i punti vendita in tutto il Golfo, dimostrando che i flussi in uscita possono coesistere con una solida attrazione interna. La continua crescita delle spedizioni in Vietnam riflette anche i bassi margini di trasporto e le tariffe doganali a disposizione dei produttori regionali, rafforzando lo spostamento strategico del mercato delle banane verso l'approvvigionamento regionale.
La narrativa sulla crescita dell'Africa si concentra sul potenziale inesplorato di consumo e offerta. Le importazioni alimentari keniote orientate al consumo hanno raggiunto il picco, sottolineando la domanda di frutta pronta al consumo. La Tanzania prevede di più che raddoppiare la produzione orticola, sostenuta da progetti di infrastrutture stradali e celle frigorifere aperti a finanziamenti misti. I rivenditori multinazionali stanno esplorando nodi di approvvigionamento in Uganda e Ruanda, incoraggiati da nuovi impianti di confezionamento e da collegamenti aerei cargo più ampi. Queste iniziative, nel loro insieme, consolidano il ruolo dell'Africa da produttore di sussistenza a fonte di esportazione competitiva, offrendo una nuova dimensione al mercato delle banane.
Mercato delle banane nelle Americhe e nell'area EMEA
Europa e Nord America dimostrano maturità e premiumizzazione. La crescita si basa su spin-off biologici, equosolidali e funzionali di maggior valore, non sul volume. Gli aggiornamenti della politica dell'Unione Europea sui pesticidi stimolano la continua innovazione agronomica tra gli esportatori sudamericani, che rispondono con la gestione integrata dei parassiti e la tracciabilità digitale. Le catene nordamericane sperimentano etichette per l'impronta di carbonio, offrendo ai fornitori con credenziali di energia rinnovabile un chiaro vantaggio. Il Medio Oriente, guidato dagli Emirati Arabi Uniti nelle importazioni di banane, funge da hub di ridistribuzione per gli stati del Nord Africa e del Golfo. Il Sud America, nonostante le malattie e le difficoltà di manodopera, sfrutta terreni a basso costo, condizioni meteorologiche favorevoli e una logistica consolidata per rimanere un pilastro cruciale del mercato delle banane.
Panorama normativo
Il commercio globale delle banane è influenzato dagli standard di commercializzazione degli importatori, dai limiti massimi di residui di pesticidi (LMR) e dai controlli fitosanitari che regolano l'accesso al mercato per la frutta fresca. Nell'Unione Europea, le banane sono soggette alle norme di commercializzazione di frutta e verdura di cui al Regolamento delegato (UE) 2023/2429 della Commissione, con una rettifica pubblicata nella Gazzetta Ufficiale l'11 giugno 2026, che esportatori e importatori monitorano per mantenere allineate le procedure di etichettatura, classificazione e conformità. La conformità chimica è rafforzata dai requisiti LMR dell'UE previsti dal Regolamento (CE) n. 396/2005 e dai controlli ufficiali coordinati, incluso il programma pluriennale di controllo dei residui di pesticidi per il periodo 2027-2029 (con il campionamento del 2026 che continua ad essere gestito nell'ambito del quadro di attuazione applicabile fino al 1° settembre 2027).
Negli Stati Uniti, le importazioni di banane sono regolate dalle norme di protezione fitosanitaria dell'USDA APHIS (7 CFR 319.56) e dai requisiti della FDA ai sensi del FSMA, inclusi i programmi di verifica dei fornitori esteri (FSVP) per gli importatori. Nel marzo 2024, l'APHIS e il CBP hanno esteso il campionamento basato sul rischio nei porti di ingresso (RBS POE) per banane e platani freschi provenienti da diverse origini in America Latina e nei Caraibi, aumentando i vantaggi operativi per gli esportatori in grado di dimostrare pratiche fitosanitarie conformi e documentate e prestazioni di spedizione costanti nel mercato statunitense.
Analisi della catena del valore
La filiera delle banane si estende dalle materie prime e dalla produzione agricola fino alla gestione post-raccolta, alla logistica per l'esportazione, alla maturazione e alla commercializzazione al dettaglio o nel settore della ristorazione. Le componenti chiave a monte includono materiale di propagazione, sistemi di irrigazione e di gestione dell'umidità del suolo, prodotti agrochimici e coperture protettive, seguiti da raccolta, selezione e confezionamento in magazzino e inscatolamento per soddisfare le specifiche degli acquirenti e gli standard di marketing. Gli esportatori si affidano quindi alla logistica refrigerata e alle reti di spedizione globali, mentre i centri di maturazione e gli hub di distribuzione dei mercati di destinazione gestiscono lo stadio di colorazione e la durata di conservazione prima della vendita attraverso supermercati e canali all'ingrosso, sempre più spesso nell'ambito di programmi di private label che richiedono tracciabilità e standard sociali e ambientali verificati.
I colli di bottiglia si concentrano nel rischio di produzione (in particolare la fusariosi TR4, confermata in un'ampia gamma di paesi produttori e gestita principalmente attraverso la biosicurezza piuttosto che l'eradicazione), e nella capacità della catena del freddo e nella disponibilità di container, che possono interrompere i flussi a lunga distanza. Il coordinamento e il potere contrattuale sono rafforzati da associazioni di produttori ed esportatori come l'AEBE in Ecuador e Afruibana in Africa, e l'allineamento delle diverse parti interessate sulle pratiche di sostenibilità è supportato dal Forum mondiale delle banane ospitato dalla FAO. In Nord America, il coordinamento del settore si è inoltre ampliato con il lancio, nell'ottobre 2025, della Banana Association of North America (BANA) da parte dei principali importatori (Chiquita, Dole, Fresh Del Monte e Fyffes North America), a testimonianza degli sforzi della catena del valore per affrontare le sfide comuni in materia di regolamentazione, produzione e categorie di consumatori, al di là dei prezzi del mercato spot.
Recenti sviluppi del settore
- Giugno 2026: Chiquita Brands International ha annunciato il completamento del sequenziamento del pan-genoma della banana Yelloway attraverso la sua joint venture Yelloway BV con KeyGene. Questo traguardo rafforza la scoperta di tratti per la resistenza alle malattie e la resilienza climatica, supportando lo sviluppo di varietà a lungo termine volte a ridurre il rischio di TR4 e Sigatoka nera nei programmi di fornitura commerciale.
- Marzo 2026: Fresh Del Monte Produce Inc. ha completato l'acquisizione di alcuni asset selezionati da Del Monte Foods Corporation II Inc. per 285 milioni di dollari, a seguito di una vendita supervisionata dal tribunale ai sensi della Sezione 363 del Codice fallimentare statunitense. L'operazione amplia la base di asset di Fresh Del Monte e può migliorare le economie di scala nelle attività di approvvigionamento, trasformazione e distribuzione legate alle categorie di prodotti ortofrutticoli freschi, comprese le banane.
- Novembre 2024: Edeka ha inaugurato ad Amburgo il suo centro di distribuzione Fruchtkontor Nord, una struttura da 65.4 milioni di dollari dotata di 50 celle di maturazione per banane e in grado di gestire oltre 240,000 pallet all'anno di frutta tropicale importata. La maggiore capacità di maturazione e la catena del freddo consentono un controllo qualità più rigoroso e una maggiore produttività per le importazioni di banane in Germania e nei mercati europei limitrofi.
Ambito del rapporto sul mercato globale delle banane
Le banane sono frutti tropicali dalla polpa morbida e carnosa racchiusa in una buccia morbida, generalmente gialla, dalla forma allungata e dall'estremità affusolata. Le banane sono prodotte da diversi tipi di grandi piante erbacee da fiore del genere Musa, che crescono in grappoli appesi alla sommità della pianta.
Il mercato globale delle banane è segmentato per area geografica (Nord America, Europa, Asia-Pacifico, Sud America e Africa). Lo studio offre il dimensionamento del mercato in termini di volume in tonnellate e valore in migliaia di dollari.
| Nord America | Stati Uniti |
| Canada | |
| Sud America | Ecuador |
| Colombia | |
| Brasile | |
| Europa | Germania |
| Olanda | |
| Russia | |
| Asia-Pacifico | India |
| Cina | |
| Indonesia | |
| Philippines | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Africa | Egitto |
| Kenia |
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Sud America | Ecuador | |
| Colombia | ||
| Brasile | ||
| Europa | Germania | |
| Olanda | ||
| Russia | ||
| Asia-Pacifico | India | |
| Cina | ||
| Indonesia | ||
| Philippines | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Africa | Egitto | |
| Kenia | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle banane entro il 2031?
Si prevede che il mercato delle banane raggiungerà i 183.43 miliardi di dollari entro il 2031.
Quanto velocemente sta crescendo il consumo di banane in Africa?
Si prevede che il segmento africano crescerà a un CAGR del 5.63% entro il 2031, trainato dall'urbanizzazione e da un migliore accesso alla catena del freddo.
Perché i marchi privati dei supermercati sono importanti per i fornitori di banane?
I programmi a marchio privato offrono contratti di volume a lungo termine, margini di profitto più elevati per la vendita al dettaglio e forti incentivi per i coltivatori affinché rispettino rigorosi standard di sostenibilità.
Che cos'è la malattia di Panama TR4 e perché è importante?
Il TR4 è un fungo del terreno che può devastare le piantagioni di Cavendish, imponendo costose misure di biosicurezza e minacciando la continuità dell'approvvigionamento.
Quale regione detiene attualmente la quota di mercato più grande nel settore delle banane?
L'area Asia-Pacifico è in testa con una quota del 48.20% del mercato delle banane, grazie agli elevati livelli di produzione e consumo.


