

Dimensioni e quota del mercato degli imballaggi per prodotti da forno
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
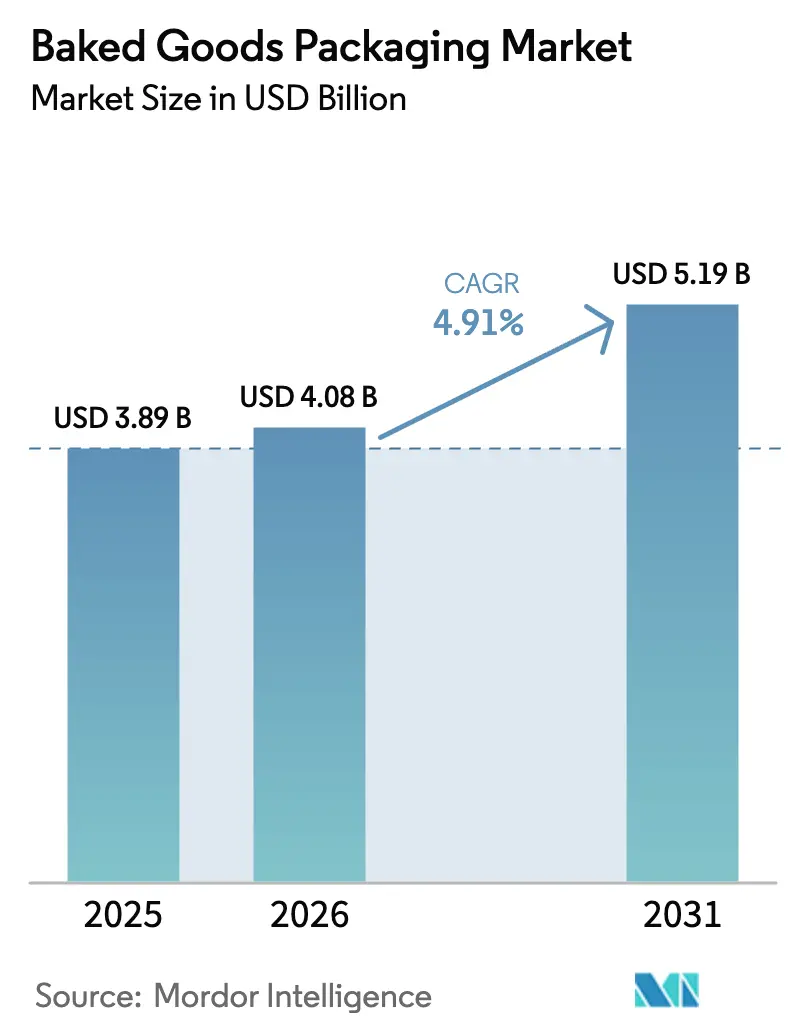
| Dimensione del mercato (2026) | 4.08 miliardo di dollari |
| Dimensione del mercato (2031) | 5.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.91% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi per prodotti da forno di Mordor Intelligence
Si stima che il mercato degli imballaggi per prodotti da forno abbia raggiunto i 3.89 miliardi di dollari nel 2025 e che crescerà dai 4.08 miliardi di dollari del 2026 ai 5.19 miliardi di dollari entro il 2031, con un CAGR del 4.91% nel periodo di previsione (2026-2031). L'aumento dei volumi di e-commerce, i rigorosi requisiti di sostenibilità e le innovazioni nelle tecnologie per l'estensione della shelf life stanno sostenendo una solida domanda di imballaggi che proteggano la qualità del prodotto, riducano gli sprechi e siano conformi alle normative più restrittive. Il Nord America è in testa con una quota di fatturato del 32.53% nel 2024, supportata da una logistica retail matura e dall'adozione precoce di imballaggi intelligenti, mentre l'Asia-Pacifico registra la traiettoria più rapida con un CAGR del 6.56% entro il 2030, grazie all'adozione di prodotti da forno confezionati da parte dei consumatori urbani. La plastica rimane il substrato dominante con una quota del 60.12%, ma carta e cartone registrano il CAGR più elevato, pari al 6.74%, poiché i proprietari dei marchi migrano verso formati riciclabili in base alle norme sulla Responsabilità Estesa del Produttore. I formati flessibili rappresentano il 54.35% dei volumi, riflettendo proprietà barriera convenienti che soddisfano i requisiti di freschezza di pane, biscotti e prodotti da forno. L'intensità competitiva è moderata: Amcor, Mondi e Huhtamaki combinano l'integrazione verticale con la scala di ricerca e sviluppo, ma i player di fascia media stanno guadagnando quote di mercato attraverso materiali sostenibili di nicchia e soluzioni di etichette intelligenti destinate alla spedizione diretta al consumatore dei prodotti da forno.
Punti chiave del rapporto
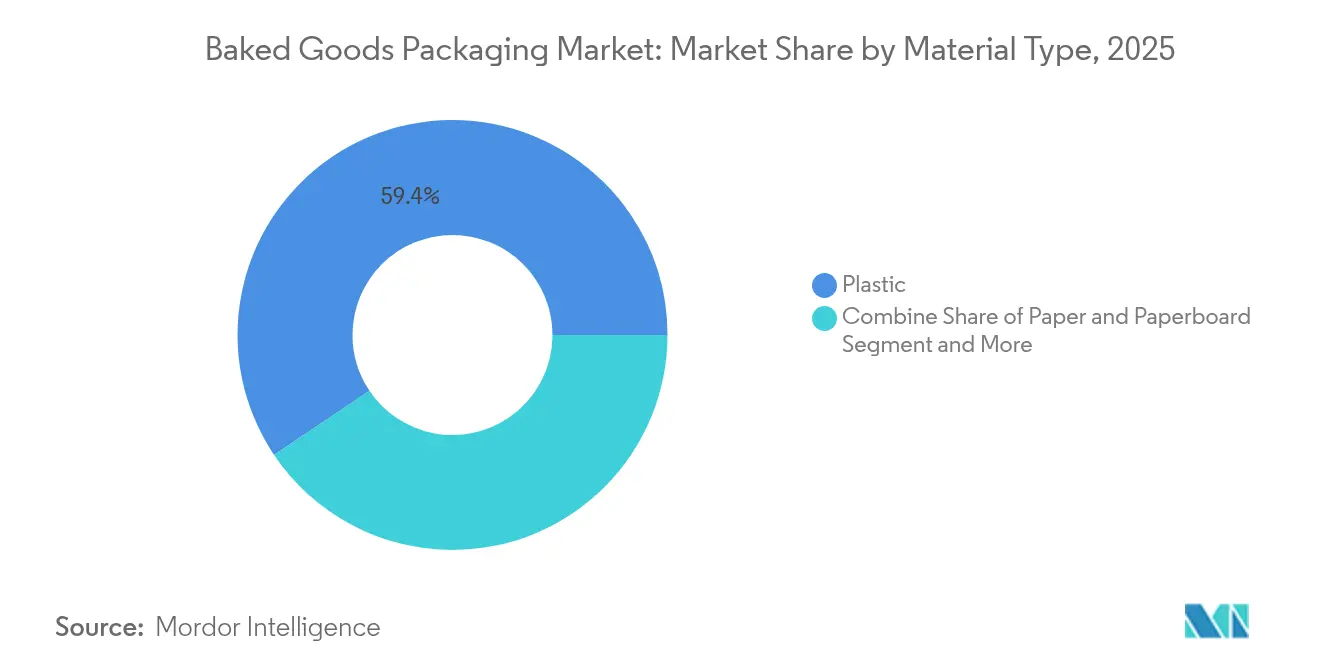
- In base al tipo di materiale, nel 59.42 la plastica ha mantenuto il 2025% della quota di mercato degli imballaggi per prodotti da forno, mentre si prevede che carta e cartone cresceranno a un CAGR del 6.65% fino al 2031.
- Per tipologia di imballaggio, i formati flessibili hanno contribuito al fatturato del 53.78% nel 2025; i formati rigidi presentano una previsione di CAGR più lenta, del 3.15%, fino al 2031.
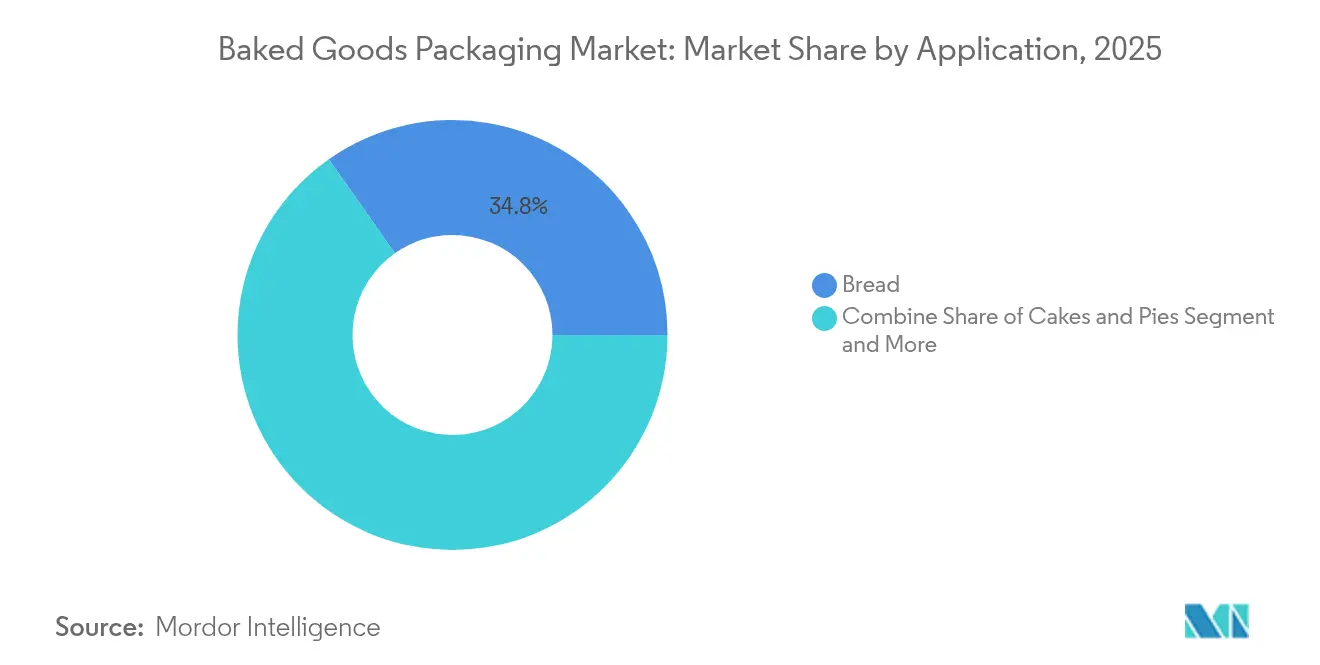
- Per applicazione, nel 34.76 il pane ha rappresentato il 2025% del mercato degli imballaggi per prodotti da forno; si prevede che biscotti e cracker cresceranno a un CAGR del 7.21% nel periodo 2026-2031.
- In base alla tecnologia di confezionamento, nel 29.66 gli imballaggi in atmosfera modificata detenevano una quota del 2025%, mentre si prevede che i sistemi attivi e di cattura dell'ossigeno aumenteranno a un CAGR dell'7.89% entro il 2031.
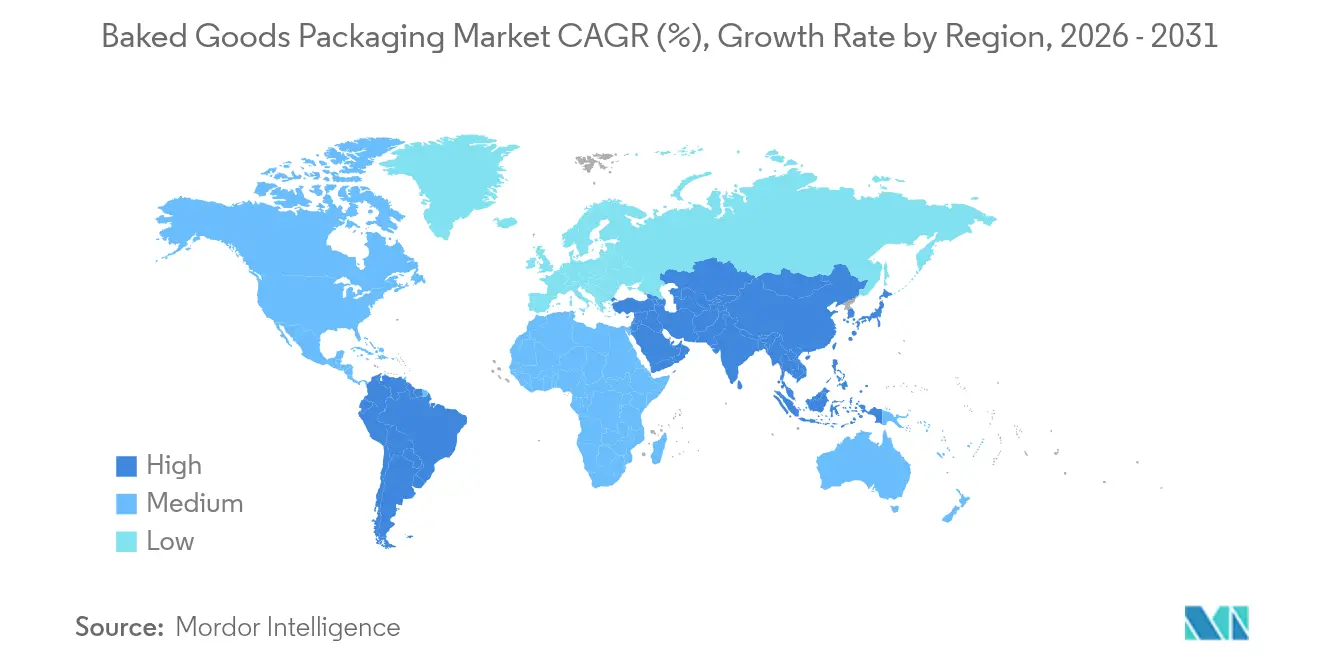
- In termini geografici, il Nord America è stato il Paese leader con una quota di fatturato del 32.11% nel 2025, mentre l'area Asia-Pacifico è destinata a registrare il CAGR più rapido, pari al 6.47% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi per prodotti da forno
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente consumo globale di prodotti da forno | + 1.2% | Globale, con l'impatto più forte nell'Asia-Pacifico e in America Latina | Medio termine (2-4 anni) |
| La domanda di cibo pronto stimola i formati confezionati | + 0.8% | Nord America ed Europa, espansione nell'area urbana APAC | A breve termine (≤ 2 anni) |
| Passare a materiali sostenibili e riciclabili | + 0.6% | L'Europa è leader, il Nord America segue, l'APAC emerge | A lungo termine (≥ 4 anni) |
| Crescita dell'e-commerce e delle spedizioni di prodotti da forno D2C | + 0.5% | Globale, con i primi guadagni in Nord America, Europa e Asia urbana | Medio termine (2-4 anni) |
| Tecnologie attive e MAP che prolungano la durata di conservazione | + 0.4% | Nord America ed Europa sono il nucleo, con ricadute sull'APAC | Medio termine (2-4 anni) |
| Adozione della stampa digitale per la proliferazione degli SKU | + 0.3% | Globale, con l'adozione più rapida nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente consumo globale di prodotti da forno
L'urbanizzazione e l'aumento del reddito stanno incrementando il consumo giornaliero di pane e prodotti da forno, in particolare nell'area Asia-Pacifico, dove il consumo di prodotti da forno è aumentato del 12% tra il 2022 e il 2024. [1] AIPIA, “News on Smart, Active & Intelligent Packaging,” aipia.info Le confezioni individuali con pellicole ad alta barriera sono ora essenziali per i climi tropicali privi di catene del freddo robuste. Le buste a porzioni controllate, pensate per colazioni singole e merende scolastiche, consentono inoltre una maggiore diffusione al dettaglio, amplificando i volumi per i trasformatori locali. I produttori di pane multinazionali stanno standardizzando i design delle confezioni in tutte le regioni per semplificare l'approvvigionamento e contenere i costi, soddisfacendo al contempo le diverse esigenze di conservazione.
La domanda di cibo pronto stimola i formati confezionati
Gli stili di vita frenetici hanno accelerato la domanda di confezioni da forno richiudibili e facili da aprire, che mantengano la freschezza dopo il primo utilizzo. I laminati ibridi con sigilli staccabili e microperforazioni aiutano a mantenere la consistenza croccante di croissant e baguette conservati sulle scrivanie degli uffici. La stampa digitale supporta tirature brevi e una rapida rotazione degli SKU, consentendo ai marchi di lanciare gusti in edizione limitata senza grandi rischi di inventario. I modelli direct-to-consumer si basano su robusti cartoni secondari e contenitori isolanti, consentendo la consegna di pane a lievitazione naturale surgelato in tutto il paese senza compromettere l'integrità della crosta o della mollica.
Passare a materiali sostenibili e riciclabili
Le normative dell'Unione Europea che impongono la riciclabilità entro il 2030 stanno spingendo una rapida migrazione dalle plastiche multistrato alle carte barriera rivestite con polimeri di origine biologica. Le aziende stanno riprogettando i formati delle confezioni per eliminare gli strati difficili da separare, adottando film in polietilene monomateriale compatibili con i flussi di riciclo esistenti. I pionieri stanno conquistando spazio sugli scaffali esponendo etichette ecologiche che incontrano l'interesse degli acquirenti alla ricerca di snack a basso impatto ambientale. I marchi che sperimentano vassoi a base di fibre per mini-torte segnalano un risparmio di materiali del 15% e una riduzione delle tariffe di discarica.
Crescita dell'e-commerce e della spedizione di prodotti da forno D2C
I siti web di prodotti alimentari e prodotti da forno online richiedono imballaggi resistenti a vibrazioni, impilamento e sbalzi di temperatura. Le buste multistrato con separatori di etilene mantengono freschi i panini artigianali per 72 ore di trasporto. Diverse panetterie statunitensi ora impiegano linee di confezionamento automatizzate con robot in grado di insacchettare e confezionare automaticamente 300 pagnotte al minuto, compensando i vuoti di manodopera e garantendo la precisione delle spedizioni. Le esperienze di unboxing che rivelano le pregiate guarnizioni in lamina goffrata contribuiscono a giustificare i prezzi degli abbonamenti e a generare ordini ricorrenti, rafforzando lo slancio omnicanale del mercato del packaging per prodotti da forno.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi dei polimeri volatili e della pasta di carta | -0.7% | Globale, con impatto più forte nei mercati sensibili al prezzo | A breve termine (≤ 2 anni) |
| Rigide politiche fiscali su PFAS e plastica | -0.5% | Europa e Nord America leader, prevista espansione globale | Medio termine (2-4 anni) |
| La carenza di manodopera determina la spesa in conto capitale delle linee di confezionamento | -0.4% | Il nucleo del Nord America e dell'Europa, emergente nell'area APAC sviluppata | Medio termine (2-4 anni) |
| L'aumento delle buste flessibili contraffatte danneggia il valore del marchio | -0.3% | Globale, con concentrazione nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi dei polimeri volatili e della polpa di carta
I costi della resina legati al petrolio e le carenze di cellulosa dovute alle condizioni meteorologiche riducono i margini dei trasformatori. I ritardi contrattuali ostacolano l'immediato trasferimento dei prezzi, spingendo i produttori a ridurre le dimensioni delle strutture o a ridurre le specifiche delle chiusure per rimanere competitivi. Le chiusure di capacità produttiva per un totale di 500,000 tonnellate di carta in Nord America illustrano il passaggio verso una produzione focalizzata sul profitto. [2] Smurfit Westrock, “Smurfit Westrock Reports First Quarter 2025 Results,” smurfitwestrock.com Gli acquirenti con accordi a lungo termine e strategie di doppia fornitura mitigano il rischio di fornitura ma devono affrontare un finanziamento delle scorte più elevato.
Rigide politiche fiscali su PFAS e plastica
Le iniziative di Stati Uniti e UE per eliminare gradualmente i rivestimenti PFAS entro il 2025 impongono una rapida ricerca e sviluppo di barriere alternative come le dispersioni acquose. Questa transizione aumenta i costi unitari del 6-10%, ma apre opportunità di branding attorno alle etichette pulite. Le accise parallele sulla plastica, fino a 800 euro a tonnellata per i contenuti non riciclati, accelerano l'interesse per i film compostabili, sebbene la certificazione per il compostaggio domestico rimanga limitata. I trasformatori di imballaggi che ottengono in anticipo i requisiti di sicurezza per il contatto con gli alimenti mantengono clienti chiave, mentre chi li adotta in ritardo rischia di essere escluso dal listino.
Analisi del segmento
Per tipo di materiale: la carta guadagna terreno nonostante il predominio della plastica
La plastica ha mantenuto il 59.42% del fatturato nel 2025 grazie alle comprovate barriere all'umidità e all'ossigeno, essenziali per le linee di produzione del pane ad alto volume. Tuttavia, carta e cartone sono cresciuti più rapidamente, con un CAGR del 6.65%, grazie all'espansione delle SKU riciclabili a marchio privato da parte dei rivenditori. Si prevede che il mercato degli imballaggi per prodotti da forno per soluzioni in carta supererà 1.32 miliardi di dollari entro il 2031, grazie ai sandwich in carta barriera che soddisfano i requisiti di resistenza al grasso senza l'utilizzo di prodotti chimici fluorurati. L'esenzione della carta dalle quote di contenuto riciclato in Europa le conferisce un vantaggio normativo. I produttori stanno investendo in qualità di carta kraft rivestita per estrusione, compatibili con le linee di produzione form-fill-seal esistenti, riducendo al minimo gli esborsi di capitale per i panificatori. Le plastiche di origine biologica mantengono un appeal di nicchia per i biscotti premium, ma si scontrano con barriere di scala e di costo. Le scatole di metallo persistono negli assortimenti regalo per le festività, offrendo una durata di conservazione di 18 mesi e un valore da collezione.
Le schede di valutazione della sostenibilità dei rivenditori globali ora prevedono bonus monetari per i fornitori che passano da PE/PA multistrato a involucri mono-PP o in carta. I produttori nordici hanno registrato un aumento delle vendite del 9% dopo il passaggio a sacchetti kraft con finestra che mettono in risalto il colore della crosta. Gli investitori prevedono che la quota di mercato degli imballaggi per prodotti da forno per le opzioni a base di fibre aumenterà ulteriormente una volta che i rivestimenti a base acquosa raggiungeranno la parità con l'EVOH nella trasmissione dell'ossigeno. I trasformatori stanno quindi collaborando con le aziende chimiche per commercializzare barriere a base di cellulosa che consentano la completa riciclabilità a bordo strada.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di imballaggio: soluzioni flessibili mantengono la leadership
Buste e sacchetti flessibili hanno rappresentato il 53.78% delle spedizioni del 2025, un vantaggio trainato dal minor materiale per grammo di pane rispetto alle confezioni a conchiglia. Le strategie di alleggerimento hanno eliminato 3,200 tonnellate di resina dalle catene di approvvigionamento nordamericane lo scorso anno, con un risparmio di 6 milioni di dollari in trasporti. Si prevede che il mercato degli imballaggi per prodotti da forno in formati flessibili raggiungerà i 3.06 miliardi di dollari entro il 2031. I laminati a base di poliestere dominano le confezioni a cuscino ad alta velocità, mentre le strutture in monopolietilene guadagnano quota nel materiale in rotoli per le linee di affettatura automatiche. Le cerniere richiudibili e la perforazione laser migliorano la praticità per il consumatore, prolungando la durata del prodotto in media di due giorni.
Opzioni rigide come le cupole in PET sono adatte a torte decorate, dove la presentazione visiva impone prezzi più elevati. Fascette in cartone ondulato con finestre fustellate ora avvolgono il panettone di alta qualità, coniugando resistenza strutturale e appeal a scaffale. I barattoli in vetro sono tornati di moda per i biscotti artigianali nei canali regalo, ma il loro peso ne limita l'adozione nell'e-commerce. Le etichette con tecnologia RFID, compatibili con i flussi di riciclo del PET, dimostrano come le funzionalità intelligenti possano integrarsi con gli obiettivi di circolarità. Tali progressi rafforzano la supremazia degli imballaggi flessibili, senza dimenticare la tracciabilità.
Per applicazione: biscotti e cracker stimolano la crescita
Le applicazioni per il pane hanno generato un fatturato del 34.76% nel 2025, riflettendo il consumo giornaliero delle famiglie e il predominio dei supermercati. I panificatori di massa standardizzano le coestrusioni PE/PP che sigillano a temperature inferiori a 140 °C per accelerare le velocità di linea. Si prevede che biscotti e cracker guideranno una crescita incrementale con un CAGR del 7.21%, poiché i consumatori fanno spuntini tra i pasti e cercano vaschette richiudibili che impediscano l'assorbimento di umidità. Le confezioni unitarie di cracker da 100 kcal supportano i programmi di controllo calorico e gli ibridi kraft/cartone aiutano i marchi premium a giustificare i prezzi a scaffale. Questa dinamica spinge i trasformatori a progettare sacchetti a soffietto ad alta opacità che proteggano i biscotti ricoperti di cioccolato dall'affioramento causato dalla luce.
Torte e crostate registrano una domanda stagionale costante legata alle festività, che si affida a scatole pieghevoli con finestra e barriera interna in PET. Pasticcini come croissant e panini danesi sono richiesti dai bar urbani, grazie all'adozione di OPP metallizzato per impedire l'irrancidimento delle farciture ricche di burro. I prodotti da forno speciali, tra cui brioche senza glutine e panini dolci etnici, creano micro-nicchie che richiedono profili barriera personalizzati e grafiche multilingue. Si prevede che la quota di mercato del packaging per prodotti da forno di biscotti e cracker supererà il 18.35% entro il 2031, con il proliferare del lancio di nuovi gusti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Con Packaging Technology: le soluzioni attive accelerano
Le confezioni in atmosfera modificata hanno detenuto una quota del 29.66% nel 2025, preferite per le linee di pane in cassetta e tortilla, dove il flusso di azoto prolunga la durata senza muffa fino a 14 giorni. Si prevede tuttavia che le bustine che assorbono l'ossigeno attivo cresceranno dell'7.89% di CAGR, risultando attraenti per i panificatori "clean-label" che evitano l'uso di propionato di calcio. Il mercato degli imballaggi per prodotti da forno attribuibile alle soluzioni attive potrebbe superare i 972 milioni di dollari entro il 2031. L'integrazione di emettitori di etanolo nei panini croccanti mantiene la qualità organolettica senza alterare il contenuto di umidità. I biosensori abilitati all'IoT ora rilevano l'aumento di CO₂ in tempo reale, segnalando il deterioramento, una svolta discussa in recenti ricerche sulla sicurezza alimentare.
La tecnologia del sottovuoto continua a essere applicata alle baguette precotte per la ristorazione, dove la conservazione in frigorifero per 25 giorni compensa la manodopera giornaliera. Le pellicole commestibili a base di fecola di patate rimangono su scala pilota, ma promettono soluzioni a spreco zero per muffin in formato ridotto. Le alleanze tra converter e aziende biotecnologiche stanno accelerando lo sviluppo di rivestimenti con enzimi incorporati che neutralizzano le spore della muffa, posizionandosi come leader nel settore biologico di alta qualità. Gli OEM di apparecchiature stanno integrando analizzatori di miscele di gas con linee di formatura, riempimento e sigillatura per garantire l'integrità delle confezioni, rafforzando l'adozione della tecnologia.
Analisi geografica
Il Nord America ha generato il 32.11% del fatturato del 2025, sostenuto da un elevato consumo pro capite di pane e da una consolidata infrastruttura di produzione di massa. I marchi privati dei supermercati stanno aumentando la presenza sugli scaffali, richiedendo confezioni convenienti ma visivamente differenziate, che rispettino le crescenti restrizioni sui PFAS. I trasformatori regionali investono nella robotica per contrastare la carenza di manodopera, ottenendo un aumento della produttività del 20% e consentendo l'evasione degli ordini in giornata per i negozi di alimentari online. I progetti pilota di etichette intelligenti che monitorano le escursioni termiche dal panificio alla porta di casa rafforzano ulteriormente la domanda di soluzioni intelligenti.
L'Europa segue da vicino, distinguendosi per le normative pionieristiche in materia di economia circolare che promuovono una rapida transizione verso laminati monomateriale e vassoi a base di fibre. I rivenditori impongono rigide schede di valutazione della riciclabilità, spingendo i fornitori a certificare le confezioni secondo i programmi di raccolta locali. I governi incentivano la ricerca sui rivestimenti compostabili, accelerando la commercializzazione di PE bio-attribuito a minore intensità di carbonio. I panifici tedeschi sono all'avanguardia nei sacchetti per il pane perforati al laser che consentono un rilascio controllato dell'umidità, riducendo lo spreco alimentare dell'8% in fase di sperimentazione.
L'area Asia-Pacifico registra il CAGR più rapido, pari al 6.47%, alimentato dalla crescita della popolazione urbana e dalle abitudini occidentalizzate per la colazione. I fornai multinazionali costruiscono impianti greenfield con linee di produzione ad alta velocità per il pane a fette, importando know-how sulla shelf-life per gestire i climi umidi. I trasformatori nazionali passano dai sacchetti OPP generici a laminati ad alta trasparenza con codici QR che autenticano l'origine del prodotto e creano fiducia in un contesto di preoccupazioni relative alla sicurezza alimentare. I governi di Giappone e Corea del Sud finanziano la ricerca e sviluppo sulle barriere in nanofibre di cellulosa, posizionando le aziende locali all'avanguardia nell'innovazione dei biomateriali. La penetrazione dell'e-commerce nel Sud-est asiatico espande i volumi di spedizione regionali, costringendo gli imballaggi a bilanciare le esigenze di barriera con la durata del trasporto.
L'America Latina registra una costante espansione a una sola cifra. La ripresa economica sostiene le importazioni di biscotti premium confezionati in film metallizzati in BNOPP resistenti all'umidità tropicale. Le PMI regionali adottano bustine MAP a basso costo per prolungare la durata di conservazione da 5 a 12 giorni, sbloccando la distribuzione interstatale. Nel frattempo, Medio Oriente e Africa rimangono in fase nascente, con una crescita frenata dalle lacune della catena del freddo e dalle fluttuazioni del reddito disponibile. Ciononostante, gli investimenti nei panifici industriali in tutto il Consiglio di Cooperazione del Golfo stanno generando domanda di confezioni a cuscino multistrato in grado di resistere a temperature ambiente elevate.
Panorama competitivo
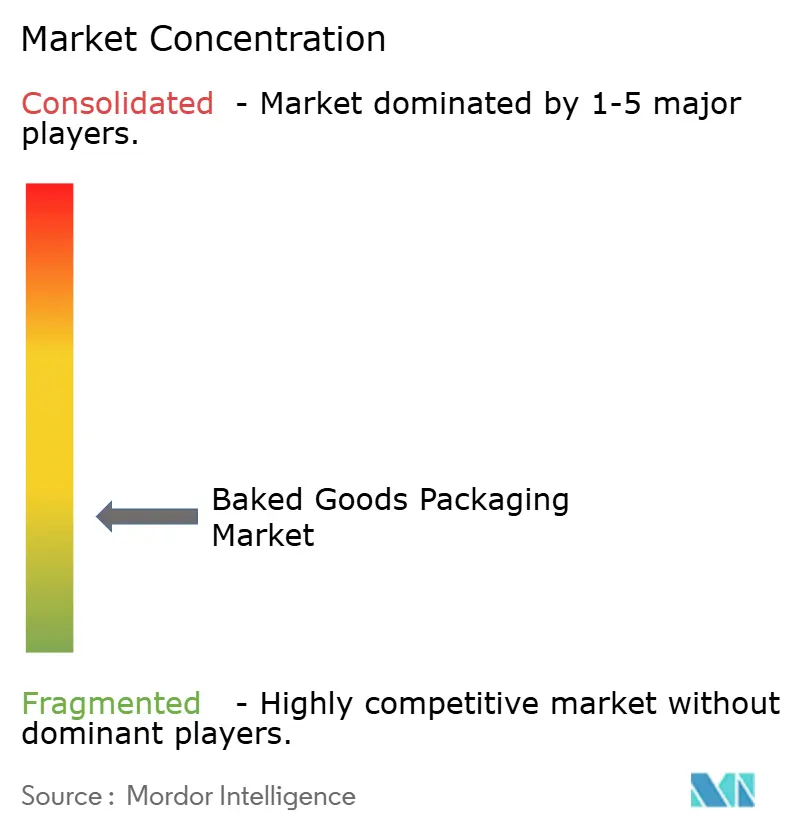
Il mercato del packaging per prodotti da forno è frammentato. I principali attori – Amcor, Mondi e Huhtamaki – detengono il 18.7% del fatturato complessivo, sfruttando l'approvvigionamento integrato di resine, rivestimenti chimici proprietari e stabilimenti geograficamente distribuiti. L'attenzione strategica è incentrata sullo sviluppo di monomateriali riciclabili e sull'allineamento con gli obiettivi di riduzione della plastica dei rivenditori globali. Recenti brevetti depositati rivelano laminati in carta resistenti al calore che resistono a 180 °C nei forni a tunnel per prodotti da forno, offrendo una funzionalità di confezionamento e cottura senza soluzione di continuità.
Il consolidamento tra i principali produttori di carta sta rimodellando le economie di scala. International Paper ha concluso un'acquisizione di DS Smith per 7.2 miliardi di dollari, creando un colosso nelle soluzioni in cartone ondulato adatte alla produzione di cartoni per spedizioni secondarie. Allo stesso tempo, l'integrazione di Smurfit WestRock, valutata 11.2 miliardi di dollari, genera una capacità produttiva globale basata sulle fibre, consentendo l'implementazione sincronizzata di cartoni con rivestimento barriera in tutti i continenti. Queste fusioni rafforzano il potere contrattuale delle catene di supermercati che cercano un approvvigionamento semplificato e capillare a livello regionale.
Le aziende innovative di fascia media stanno conquistando nicchie di crescita. Graphic Packaging sta ampliando la produzione di cartoni per torte con contenuto rinnovabile, registrando un fatturato record di 2.1 miliardi di dollari nel primo trimestre del 2025. [3] Graphic Packaging, “Graphic Packaging Holding Company to Host First Quarter 2025 Earnings Conference Call,” investors.graphicpkg.com Avery Dennison ha introdotto un'etichetta RFID compatibile con il riciclo del PET, semplificando il tracciamento delle confezioni di snack. Fornitori di tecnologia come Oxipital offrono sistemi di visione AI che rilevano difetti di sigillatura a 800 ppm, riducendo drasticamente gli sprechi e rafforzando l'integrità del marchio. Cresce l'interesse del private equity per le aziende di rivestimenti speciali che sviluppano barriere all'acqua prive di PFAS, sottolineando il premio richiesto dalle capacità conformi ai criteri ESG.
Le tattiche competitive ruotano attorno all'automazione, agli impegni per la sostenibilità e alla co-creazione con i clienti. Il servizio di analisi del ciclo di vita di Amcor quantifica il risparmio di carbonio per i clienti che passano alla pellicola BOPE ultrasottile, rafforzando le partnership strategiche. Mondi sperimenta fonti di carta verificate tramite blockchain, superando i controlli di provenienza per i rivenditori europei. Huhtamaki investe in accordi di acquisto di energia a lungo termine che forniscono elettricità rinnovabile al 100% ai suoi siti nordamericani, riducendo le emissioni di Scope 2 e allineandosi agli obiettivi dei clienti del settore della panificazione. Queste iniziative rafforzano la differenziazione oltre il prezzo, consolidando i contratti a lungo termine nel mercato del packaging per prodotti da forno.
Leader del settore del confezionamento di prodotti da forno
Huhtamaki Oyj
Mondi SpA
Puffetta Westrock
Amcor Plc
International Paper Co.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Smurfit Westrock chiude una capacità produttiva di 500,000 tonnellate di carta e annuncia investimenti in impianti di conversione ad alta efficienza a Washington e nel Wisconsin.
- Gennaio 2025: International Paper completa l'acquisizione di DS Smith, creando un leader mondiale nelle soluzioni di imballaggio sostenibili con sinergie annuali previste per 514 milioni di USD.
- Maggio 2024: Aspire Bakeries ha delineato obiettivi basati sulla scienza per la riduzione delle emissioni di carbonio e un maggiore contenuto di materiale riciclato negli imballaggi.
- Aprile 2024: Lotus Bakeries si è impegnata a utilizzare imballaggi riciclabili al 100% entro la fine del 2025, eliminando 555 tonnellate di materiale nel 2023.
Ambito del rapporto sul mercato globale degli imballaggi per prodotti da forno
Gli imballaggi per prodotti da forno hanno due scopi principali: preservare la freschezza del prodotto e facilitarne il trasporto. Considerato il lasso di tempo di consumo relativamente breve del pane, vari materiali, tra cui carta, sacchetti, involucri di stoffa e scatole, sono adatti a questi scopi. Questo studio analizza la domanda di mercato monitorando i ricavi generati dagli imballaggi progettati per prodotti da forno.
Il mercato degli imballaggi per prodotti da forno è segmentato in base al tipo di materiale (plastica, carta), al tipo di imballaggio (flessibile, rigido), all'applicazione (torte, crostate, pasticcini, pane, biscotti e cracker, altre applicazioni), alla geografia (Nord America, Asia-Pacifico, Europa, America Latina e Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Plastica |
| Carta e cartone |
| Metallo |
| Altri tipi di materiale |
| Flessibile |
| Rigido |
| Pane |
| Torte e crostate |
| pasticceria |
| Biscotti e cracker |
| Altre applicazioni |
| Atmosfera modificata (MAP) |
| Attivo/spazzino dell'ossigeno |
| Vuoto |
| Film commestibili e solubili |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per tipo di materiale | Plastica | ||
| Carta e cartone | |||
| Metallo | |||
| Altri tipi di materiale | |||
| Per tipo di imballo | Flessibile | ||
| Rigido | |||
| Per Applicazione | Pane | ||
| Torte e crostate | |||
| pasticceria | |||
| Biscotti e cracker | |||
| Altre applicazioni | |||
| Dalla tecnologia di imballaggio | Atmosfera modificata (MAP) | ||
| Attivo/spazzino dell'ossigeno | |||
| Vuoto | |||
| Film commestibili e solubili | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli imballaggi per prodotti da forno?
Il mercato degli imballaggi per prodotti da forno valeva 4.08 miliardi di dollari nel 2026 e si prevede che raggiungerà i 5.19 miliardi di dollari entro il 2031.
In quale regione si registra la crescita più rapida per quanto riguarda il confezionamento dei prodotti da forno?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 6.47% entro il 2031 a causa dell'urbanizzazione e dell'aumento del reddito disponibile.
Perché gli imballaggi flessibili sono preferiti nelle applicazioni di panetteria?
Le pellicole flessibili offrono un minore consumo di materiale, forti proprietà barriera e un trasporto conveniente, che garantirà loro una quota di mercato del 53.78% nel 2025.
In che modo le normative sulla sostenibilità influenzano le scelte dei materiali?
Le normative UE e USA che eliminano gradualmente i PFAS e tassano la plastica vergine stanno orientando i trasformatori verso carta, PE monomateriale e rivestimenti di origine biologica.
Quale tecnologia sta prendendo piede oltre al confezionamento in atmosfera modificata?
I sistemi attivi di cattura dell'ossigeno si stanno espandendo a un CAGR dell'7.89%, mentre i marchi cercano di estendere la durata di conservazione dei prodotti senza conservanti.
Quali sono le aziende leader nel confezionamento di prodotti da forno?
Amcor, Mondi e Huhtamaki sono in testa alla classifica, seguite dai colossi della carta in via di consolidamento come Smurfit WestRock e International Paper.


