

Dimensioni e quota del mercato degli imballaggi Bag-in-Box
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
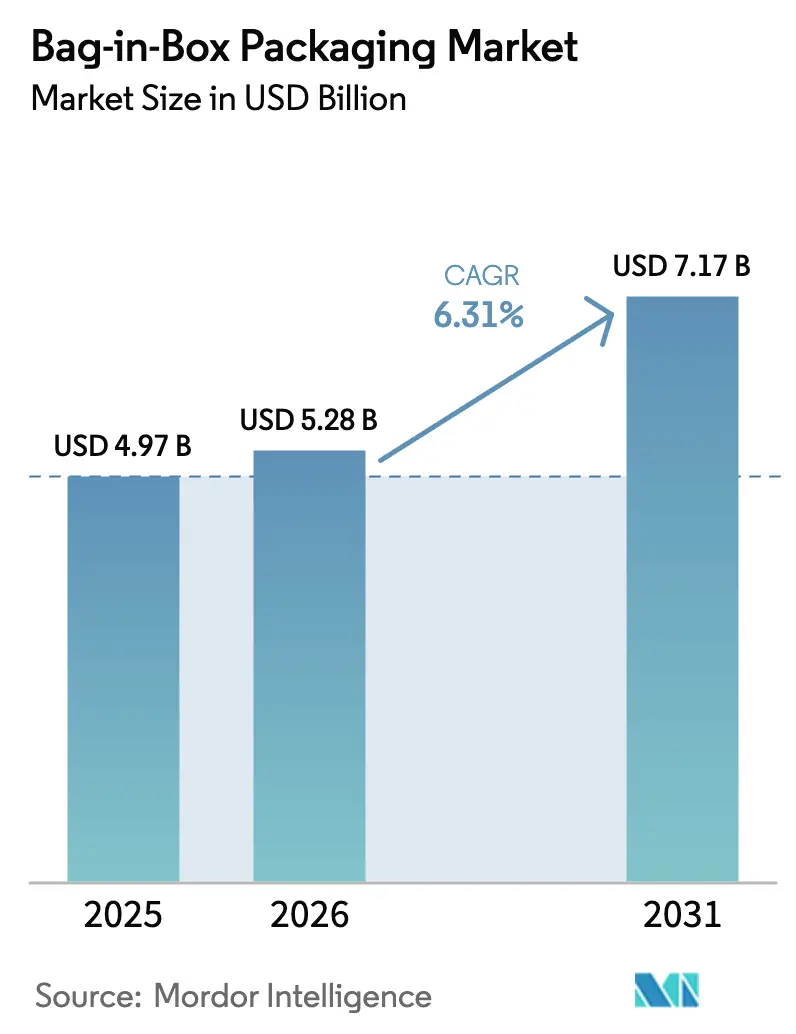
| Dimensione del mercato (2026) | 5.28 miliardo di dollari |
| Dimensione del mercato (2031) | 7.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.31% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli imballaggi Bag-in-Box di Mordor Intelligence
Si stima che il mercato degli imballaggi bag-in-box raggiungerà i 5.28 miliardi di dollari nel 2026, in crescita rispetto ai 4.97 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 7.17 miliardi di dollari, con un CAGR del 6.31% nel periodo 2026-2031. La crescente domanda di soluzioni a basse emissioni di carbonio, i progressi nella tecnologia dei film barriera e la pressione normativa per migliorare la riciclabilità stanno amplificando i tassi di adozione tra gli utenti del settore alimentare, delle bevande e industriale. I marchi di vino premium continuano a migrare dal vetro alle confezioni flessibili, utilizzando film avanzati con barriera all'ossigeno per salvaguardare la qualità sensoriale e ridurre i costi logistici. I centri di distribuzione dell'e-commerce privilegiano questo formato perché il suo profilo rettangolare consente una maggiore densità di carico e riduce le rotture durante la movimentazione automatizzata. Parallelamente, i sistemi asettici che eliminano le esigenze della catena del freddo stanno aprendo la strada alle applicazioni lattiero-casearie e farmaceutiche a base vegetale. Gli operatori del settore con attività integrate verticalmente nel settore della pellicola, del cartone ondulato e del cartone a spina mantengono il potere di determinazione dei prezzi nonostante le oscillazioni dei costi dell'EVOH e le nuove tariffe di responsabilità estesa del produttore.
Punti chiave del rapporto
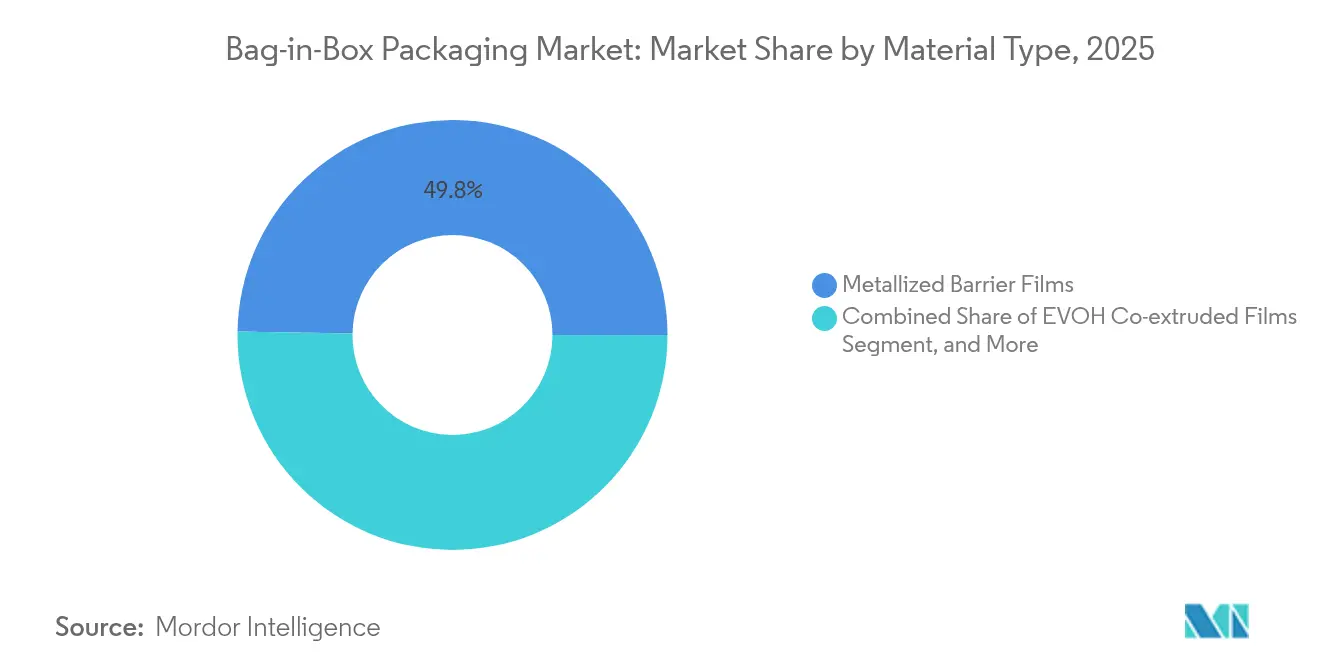
- In base al tipo di materiale, nel 49.75 i film barriera metallizzati hanno dominato il mercato degli imballaggi bag-in-box con una quota del 2025%, mentre i film EVOH hanno registrato il CAGR più rapido, pari al 9.12% fino al 2031.
- In base all'utente finale, le applicazioni alimentari hanno registrato una quota di fatturato del 34.80% nel 2025; si prevede che le bevande cresceranno a un CAGR del 10.18% fino al 2031.
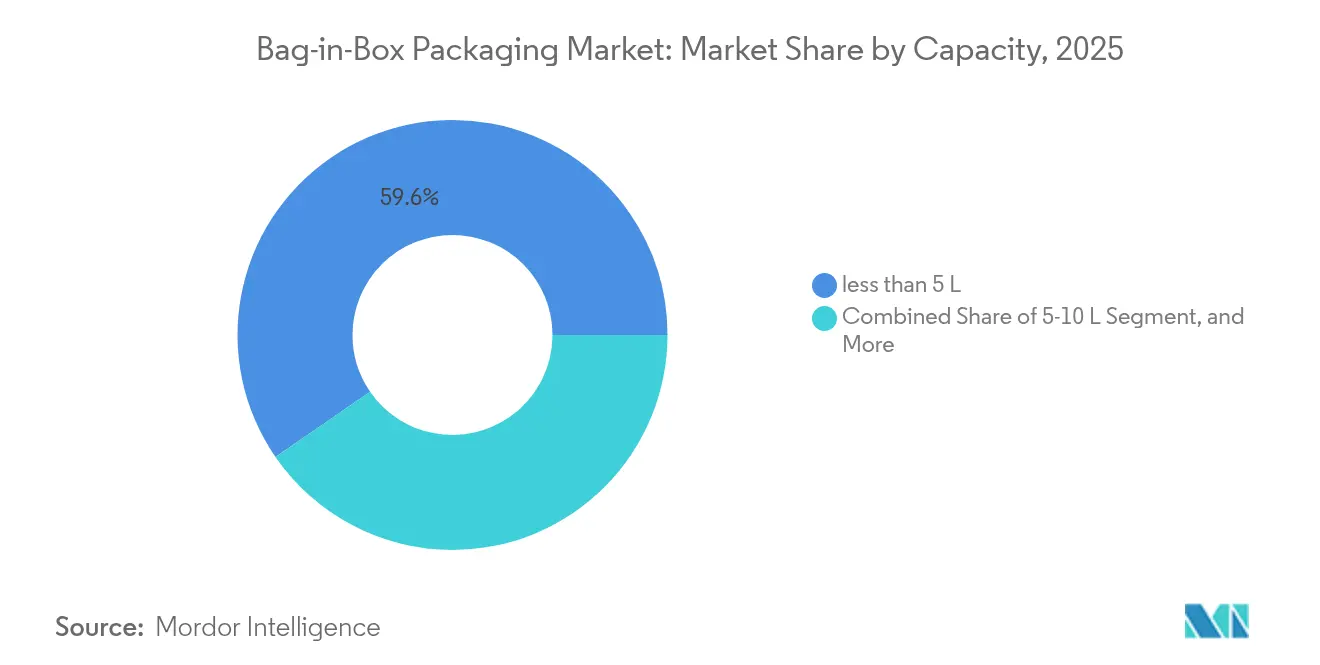
- In termini di capacità, nel 5 le confezioni inferiori a 59.60 litri rappresentavano il 2025% del mercato degli imballaggi bag-in-box, mentre si prevede che la fascia da 5-10 litri crescerà a un CAGR dell'8.30% entro il 2031.
- In termini di tecnologia di riempimento, le linee non asettiche hanno dominato con una quota del 69.90% nel 2025, ma i sistemi asettici stanno avanzando a un CAGR del 7.22% sulla scia della domanda di prodotti lattiero-caseari e farmaceutici a base vegetale.
- Nel 41.70, la regione Asia-Pacifico deteneva il 2025% del mercato degli imballaggi bag-in-box e si prevede che guiderà la crescita a un CAGR dell'8.20% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi Bag-in-Box
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapido passaggio dal bicchiere al BIB nel segmento dei vini premium | + 1.8% | Globale, con adozione anticipata in Francia, Australia e Stati Uniti | Medio termine (2-4 anni) |
| La domanda di formati leggeri e a prova di perdite da parte dell'e-commerce | + 1.5% | Nord America e UE, espansione in APAC | A breve termine (≤ 2 anni) |
| Adozione del BIB asettico per alternative lattiero-casearie a base vegetale | + 1.2% | Europa e Nord America, emergenti nell'APAC | Medio termine (2-4 anni) |
| Normative sulla sostenibilità che favoriscono gli imballaggi a basse emissioni di carbonio | + 1.0% | L'UE è leader, il Nord America segue, l'APAC è selettivo | A lungo termine (≥ 4 anni) |
| Integrazione IoT Smart-tap che consente l'analisi dell'erogazione | + 0.6% | Nord America e UE, applicazioni industriali e di ristorazione | A lungo termine (≥ 4 anni) |
| Crescita dei modelli di micro-evasione degli ordini alimentari che necessitano di liquidi sfusi | + 0.8% | Centri urbani a livello globale, concentrati nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapido passaggio dal bicchiere al BIB nel segmento dei vini premium
Lo stigma storico che circonda il vino in scatola sta svanendo, poiché le aziende vinicole boutique dimostrano che le confezioni flessibili possono preservare il bouquet e la durata di conservazione se riempite con linee ad alta precisione. La Francia ha aumentato la sua quota di vino in scatola da una sola cifra nel 2004 al 39.5% nel 2017, e i produttori in Australia e negli Stati Uniti ora vendono al dettaglio casse da tre litri a prezzi fino a 100 dollari. Gli strati di EVOH a ossigeno controllato mantengono la CO₂ e la SO₂ disciolte entro limiti rigorosi, eguagliando le prestazioni del vetro e riducendo al contempo le emissioni di distribuzione. I consumatori più giovani apprezzano la portabilità per le occasioni all'aperto, il che orienta i volumi verso il mercato degli imballaggi bag-in-box. I proprietari di marchi beneficiano inoltre di un aumento del 43% dell'efficienza dei pallet rispetto alle bottiglie, aumentando ulteriormente il profitto per spedizione.
La domanda di formati leggeri e a prova di perdite da parte dell'e-commerce
I canali di vendita online di generi alimentari e alcolici diretti al consumatore sottopongono i pacchi a molteplici nastri trasportatori e smistatori, spingendo i fornitori a specificare sacchetti interni anti-scoppio con rubinetti antimanomissione. Una tipica cassa da tre litri pesa il 60% in meno del vetro e soddisfa le linee guida SIOC che aggirano l'eccesso di imballaggio, riducendo sia il peso a vuoto che le imposte sugli imballaggi. Marchi come Milkadamia ottengono una riduzione del 94% dei rifiuti solidi spedendo confezioni piatte che si espandono al momento del riempimento e mantengono una durata ambientale di 18 mesi. Con la crescita delle reti di spedizione pacchi nel Sud-est asiatico e in America Latina, il mercato degli imballaggi bag-in-box guadagna nuovi volumi indirizzabili.
Adozione del BIB asettico per alternative lattiero-casearie a base vegetale
Le bevande a base di avena e mandorla a lunga conservazione richiedono un controllo microbico senza refrigerazione, e questo si ottiene tramite il riempimento sterile in sacchetti ermetici con elevate barriere all'ossigeno. Le linee integrate di Tetra Pak supportano il trattamento enzimatico del liquor e forniscono membrane EVOH a sei strati che bloccano la trasmissione dell'ossigeno al di sotto di 0.1 cm³/m² d-bar. Il co-packer europeo Boermarke ha aumentato la produzione di otto volte dopo aver convertito il suo portfolio a prodotti di origine vegetale nel 2023, a dimostrazione della scalabilità della tecnologia asettica. Con la conquista di spazio sugli scaffali dei supermercati da parte delle bevande speciali, la capacità asettica diventa un fattore di differenziazione strategico nel mercato del confezionamento bag-in-box.
Normative sulla sostenibilità che favoriscono gli imballaggi a basse emissioni di carbonio
I programmi di responsabilità estesa del produttore ridefiniscono le equazioni dei costi collegando le tariffe dei materiali alla riciclabilità e al peso. Il Regno Unito applicherà una tariffa di 423 sterline per tonnellata per la plastica nel 2025, rispetto alle 192 sterline per il vetro, ma i sistemi bag-in-box compensano tale disparità con involucri esterni in cartone ondulato che raggiungono già tassi di riciclaggio del 75%. [1] Governo del Regno Unito, "Responsabilità estesa del produttore per gli imballaggi: tariffe base 2025", gov.uk La legge del Minnesota del 2024 richiede una riciclabilità dell'80% entro il 2029, esercitando pressione sulle buste multistrato e premiando al contempo i design con tappo a strappo facile da separare che raggiungono il 90% di riciclabilità dopo la separazione. Tali misure rafforzano la spinta a lungo termine verso il mercato degli imballaggi bag-in-box.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza delle buste "cask" in PET riciclabile | -0.8% | Globale, in particolare nei segmenti delle bevande premium | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi di EVOH e film metallizzato | -1.2% | Catene di fornitura globali, concentrate nella produzione dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Infrastruttura di riciclaggio a bordo strada limitata per pellicole multistrato | -0.9% | Principalmente Nord America e UE, emergendo nell'APAC | Medio termine (2-4 anni) |
| Tariffe di responsabilità estesa del produttore (EPR) sugli imballaggi compositi | -0.7% | L'UE guida l'implementazione, seguita dal Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza delle buste “cask” in PET riciclabile
Le bottiglie piatte in PET e le buste monomateriale con beccuccio sfruttano i flussi di raccolta differenziata esistenti, eliminando la necessità di separare i sacchetti dalle scatole. Le principali aziende vinicole australiane hanno convertito fino all'85% del volume nazionale in contenitori in PET riciclato, che riducono le emissioni del 50% rispetto al vetro. Le startup che commercializzano i laminati Sugarflex a emissioni negative di carbonio intensificano la concorrenza sui prezzi evitando costosi film barriera, che potrebbero sottrarre quote di mercato al settore degli imballaggi bag-in-box nelle categorie premium.
Volatilità dei prezzi di EVOH e film metallizzato
Le oscillazioni delle materie prime in Asia riducono l'offerta e fanno aumentare il costo al chilo per i substrati ad alta barriera. Nel 2024, le spese per gli imballaggi in plastica sono aumentate dell'8.2%, con i gradi EVOH che hanno registrato gli aumenti più significativi. I trasformatori più piccoli senza contratti a lungo termine per la fornitura di resine si trovano ad affrontare una compressione dei margini, che limita la loro capacità di presentare offerte competitive e potenzialmente rallenta i cicli di acquisto nel mercato degli imballaggi bag-in-box.
Analisi del segmento
Per tipo di materiale: i film EVOH aumentano le prospettive di crescita dei premi
I film metallizzati hanno generato la quota maggiore del mercato degli imballaggi bag-in-box, pari al 49.75%, nel 2025, a testimonianza del loro favorevole rapporto costo-barriera. Tuttavia, le coestrusioni di EVOH offrono un CAGR del 9.12% fino al 2031, trainate da applicazioni vinicole e farmaceutiche di alto valore che richiedono un apporto di ossigeno inferiore a 0.5 mg L⁻¹ all'anno. Questo rapido slancio posiziona l'EVOH come il principale motore di fatturato incrementale, nonostante il tonnellaggio assoluto rimanga inferiore a quello delle controparti metallizzate. Le resine EVAL di Kuraray regolano il contenuto di etilene per ottimizzare le prestazioni di barriera ai gas, consentendo così alle aziende vinicole di raggiungere la shelf life desiderata riducendo al minimo il peso del polimero. Si prevede quindi che le dimensioni del mercato degli imballaggi bag-in-box legate ai film premium cresceranno più rapidamente rispetto agli strati di materie prime nell'orizzonte temporale previsto. La continua ricerca e sviluppo di gradi di EVOH di origine biologica e di rivestimenti barriera in nanoargilla probabilmente svelerà concetti monomateriale che semplificano il riciclo post-consumo. I principali convertitori come Smurfit Westrock dispongono di linee pilota che laminano EVOH a basso spessore su inserti ondulati, dimostrando come l'integrazione verticale possa ridurre l'esposizione ai costi delle materie prime.
Un secondo vettore di crescita deriva dagli obiettivi climatici aziendali che obbligano i proprietari di marchi a pubblicare i dati sulle emissioni di Scope 3. I film metallizzati presentano un profilo di energia incorporata più elevato rispetto all'EVOH, che beneficia di uno spessore più sottile e di un minore utilizzo di alluminio. In abbinamento a superfici esterne in cartone ondulato che già contengono in media il 75% di fibre riciclate, le soluzioni EVOH riducono le emissioni dalla culla al cancello fino al 30%. Con la presentazione delle dichiarazioni CDP da parte dei grandi gruppi del settore bevande, ci si aspetta che i team di approvvigionamento integrino i punteggi del ciclo di vita insieme al prezzo al metro lineare. Questo cambiamento amplia le opportunità per i fornitori in grado di documentare l'impronta di carbonio verificata e stimola il mercato degli imballaggi bag-in-box nelle categorie premium.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: le bevande accelerano oltre la domanda alimentare di base
Le applicazioni alimentari hanno mantenuto una quota di fatturato del 34.80% nel 2025, trainata da salse istituzionali e concentrati di latte che si basano su liner in LDPE a basso costo. Tuttavia, i marchi di bevande registreranno un CAGR del 10.18% fino al 2031, aumentando la loro quota di mercato nel packaging bag-in-box, con vino, caffè e bevande funzionali che si orientano verso formati flessibili. I produttori di vini pregiati hanno raddoppiato i volumi di confezioni in scatola nel 2025, poiché i rivenditori hanno concesso rivestimenti a scaffale a SKU da tre litri con un prezzo superiore a 20 dollari, rivolte ai giovani acquirenti alla ricerca di una soluzione pratica. Nel frattempo, i cocktail pronti da bere cavalcano l'onda dell'e-commerce e gli operatori della ristorazione adottano confezioni da cinque litri per erogare cold brew tramite rubinetti intelligenti che raccolgono i dati di versamento tramite Bluetooth.
Gli utenti del settore industriale e della cura della persona aumentano la resilienza dei flussi di entrate applicando pellicole più spesse e resistenti alle sostanze chimiche che supportano i programmi di sostituzione degli aerosol. Ad esempio, i concentrati disinfettanti vengono spediti in contenitori da 20 litri che integrano raccordi omologati ONU per la diluizione a circuito chiuso, riducendo il peso del trasporto del 75% rispetto ai fusti in HDPE. Con l'introduzione della capacità asettica nei diluenti nutraceutici e nelle soluzioni di idratazione endovenosa, il mercato degli imballaggi bag-in-box si diversifica nel settore sanitario, ampliando i margini e riducendo la stagionalità.
Per capacità: i formati di fascia media sfruttano i guadagni nel foodservice e nel micro-fulfillment
Le confezioni inferiori a 5 litri continuano a dominare il volume assoluto con una quota del 59.60% nel 2025, trainate dalle referenze di vino e bevande speciali per la vendita al dettaglio, adatte ai frigoriferi da cucina. Tuttavia, la fascia da 5-10 litri sta registrando il CAGR più rapido, pari all'8.30%, trainata dai negozi dark-commerce che richiedono formati compatti per le attività di back-of-house. L'espansione in questa fascia incrementa il consumo di cartone ondulato, poiché ogni cartone esterno utilizza in genere una doppia parete per sopportare il carico più pesante. Di conseguenza, gli ondulatori che collaborano con le attività di confezionamento dei sacchetti sfruttano il potenziale di cross-selling nel mercato degli imballaggi bag-in-box.
I formati di medie dimensioni si allineano anche alle innovazioni dei menu dei franchising, come le basi per cocktail ghiacciati, l'erogazione di sciroppi al cioccolato e il concentrato d'avena per i baristi che servono bevande in loco. Le linee automatizzate di Sealing System riempiono 30 casse al minuto, riducendo i costi di manodopera per i co-packer che gestiscono i cambi settimanali tra i gusti delle bevande. Per i ristoratori istituzionali, le tolleranze di riempimento a caldo da sette litri eliminano la necessità di serbatoi in acciaio inox, riducendo drasticamente i costi di investimento iniziali. Questi vantaggi rafforzano la crescita sostenuta nella fascia di capacità media.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Grazie alla tecnologia di riempimento: le linee asettiche catturano la domanda sanitaria ad alto margine
Sebbene le linee a temperatura ambiente abbiano mantenuto una quota del 69.90% nel 2025, le apparecchiature asettiche registreranno un CAGR del 7.22%, offrendo soluzioni a lunga conservazione per latti vegetali, nutrizione pediatrica e diluenti per l'idratazione endovenosa. I tunnel di sterilizzazione modulari di Alfa Laval raggiungono un'inattivazione delle spore pari a log-6 e integrano sacche EVOH a parete sottile che riducono l'ossigeno residuo allo 0.05% dopo il riempimento. Queste prestazioni soddisfano i rigorosi standard USP <1207> sull'integrità della chiusura dei contenitori, posizionando il mercato del confezionamento bag-in-box come un'alternativa credibile alle bottiglie soffia-riempi-sigilla in determinati scenari farmaceutici.
Gli ostacoli al CAPEX rimangono un deterrente per le piccole aziende vinicole, pertanto i sistemi a temperatura ambiente continueranno a dominare i volumi nei segmenti delle materie prime. Tuttavia, il mercato totale indirizzabile per le linee asettiche aumenta con l'evoluzione delle aziende di trasformazione dall'HDPE a caldo alla tecnologia a lunga conservazione a basso consumo energetico. Gli incentivi governativi che sovvenzionano progetti di riduzione delle perdite alimentari nell'Unione Europea aumentano ulteriormente il ritorno sull'investimento per il riempimento sterile, sostenendone una solida diffusione fino al 2031.
Analisi geografica
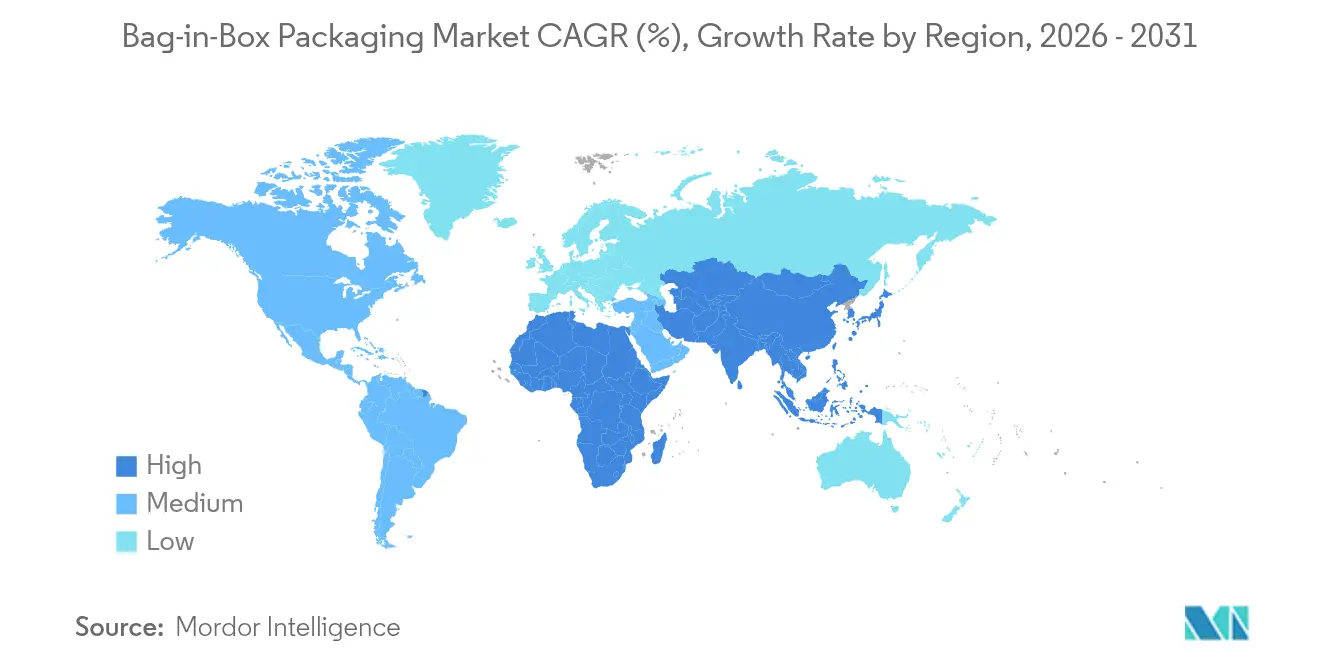
L'area Asia-Pacifico controllava il 41.70% del mercato degli imballaggi bag-in-box nel 2025 e sta crescendo a un CAGR dell'8.20%, poiché le famiglie urbane in Cina e India stanno passando a bevande confezionate con una shelf life prolungata. Il converter cinese Hansin Packing ha aggiunto due linee di coestrusione che aumentano la produzione regionale di film EVOH del 25%, eliminando i colli di bottiglia nella fornitura per i co-packer di vino locali. I programmi governativi che promuovono le esportazioni di alcolici a base di cereali stimolano anche la domanda di sacchetti premium con barriera all'ossigeno. La crescente penetrazione dell'e-commerce nel settore alimentare nel Sud-est asiatico stimola un consumo incrementale di cartone ondulato, creando un ciclo di crescita integrato per il mercato degli imballaggi bag-in-box.
L'Europa presenta un panorama maturo ma in espansione, plasmato da rigorose politiche climatiche. Il settore degli imballaggi della regione crescerà da 153 miliardi di euro nel 2024 a 186 miliardi di euro entro il 2029, e in tale ambito il mercato degli imballaggi bag-in-box trae forza dalla Francia, dove il 44% del volume di vino utilizza già questo formato. La Danimarca registra un tasso di riciclo del 65%, che favorisce design con rubinetto facilmente separabile, mentre i Paesi Bassi si impegnano a utilizzare imballaggi privi di combustibili fossili entro il 2050, accelerando i contratti per film EVOH monomateriale. Le start-up che producono bottiglie a base di carta emulano i principi strutturali del bag-in-box, convalidando le credenziali ambientali del segmento.
Il Nord America si sta consolidando rapidamente. La fusione da 11.2 miliardi di dollari con Smurfit Westrock, completata a luglio 2024, ha ampliato la capacità produttiva e ha aggiunto un sito greenfield nella Carolina del Sud dedicato ai sistemi bag-in-box. Sei stati hanno promulgato leggi EPR che premiano la leggerezza, aumentando la competitività degli involucri esterni in cartone ondulato rispetto alle brocche in PET da gallone. Il nuovo Wine & Spirits Solutions Group di ProMach segnala una maggiore allocazione di capitale verso l'integrazione delle linee, evidenziando il valore strategico di questo formato.
Panorama competitivo
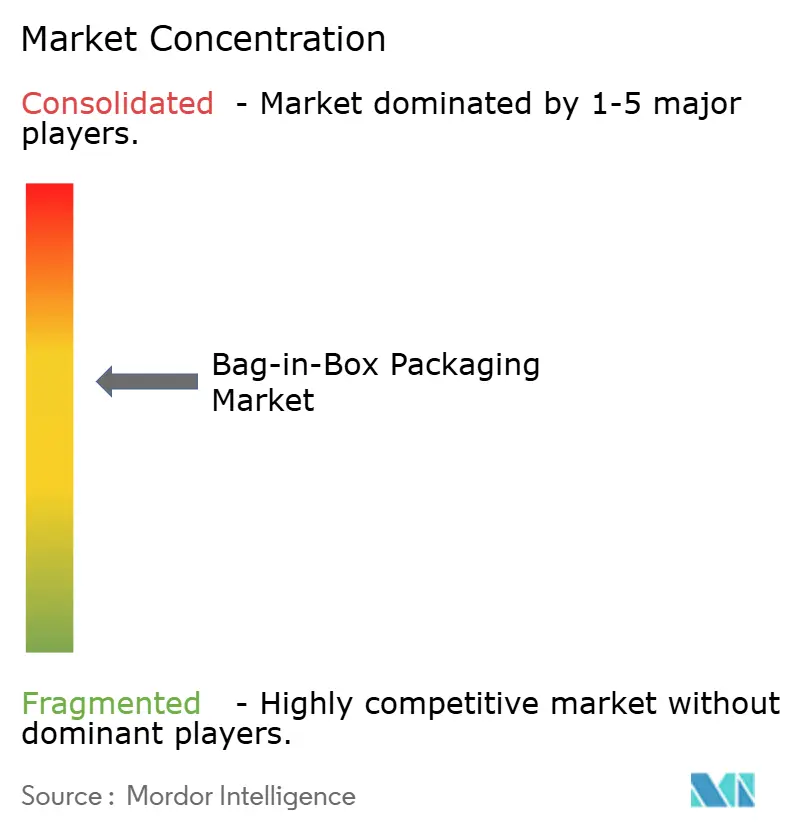
Il mercato degli imballaggi bag-in-box è moderatamente concentrato. Smurfit Westrock, Liquibox, SIG e Scholle IPN controllano collettivamente circa il 45% del volume globale, mentre decine di trasformatori regionali servono clienti di nicchia e con marchio privato. La fusione Smurfit Westrock ha sbloccato sinergie annuali per 400 milioni di dollari e ha creato 63 cartiere che garantiscono la fornitura di liner kraft per scatole esterne integrate. [3] Smurfit Westrock, “Risultati del primo trimestre 2025”, smurfitwestrock.com Liquibox si concentra su prodotti ad alta barriera per prodotti lattiero-caseari e acqua sfusa, operando sotto Amcor a seguito dell'unione Amcor-Berry da 8.4 miliardi di dollari che ha messo in comune i fondi per la ricerca e sviluppo a 180 milioni di dollari all'anno.
La digitalizzazione emerge come un fattore di differenziazione chiave. I sensori di TappTek consentono agli operatori della ristorazione di monitorare la durata del versamento, aiutando i marchi a convalidare i modelli pay-per-use e a ridurre gli scarti. Gamer Packaging ha firmato un accordo di distribuzione esclusiva con Xolution per nuove tecnologie di tappi che semplificano il riciclo eliminando le molle metalliche. Le richieste di brevetto per dispenser ad attivazione diretta suggeriscono un'ulteriore automazione che potrebbe integrare il riordino basato su QR code nel settore del packaging bag-in-box.
A livello di materiali, la busta a base biologica di Accredo ha garantito il sequestro di 43 grammi di CO₂ per unità, spingendo gli operatori storici a sperimentare alternative all'EVOH a base di canna da zucchero. L'innovazione si basa quindi sull'allineamento delle prestazioni di barriera con gli obiettivi dell'economia circolare, e i fornitori che padroneggiano entrambi i fronti sono destinati a guadagnare terreno.
Leader del settore degli imballaggi Bag-in-Box
-
DS Smith SpA
-
Corporazione CDF
-
Puffetta Westrock
-
Mondi
-
Amcor Plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Smurfit Westrock ha dichiarato vendite nette pari a 1 miliardi di USD nel primo trimestre del 2025 e ha confermato la costruzione di un nuovo stabilimento per la produzione di bag-in-box nella Carolina del Sud.
- Febbraio 2025: gli azionisti di Amcor e Berry Global approvano una fusione interamente azionaria da 8.4 miliardi di dollari per consolidare i portafogli di imballaggi flessibili e rigidi.
- Febbraio 2025: ProMach ha costituito un gruppo Wine & Spirits Solutions per fornire linee integrate bag-in-box.
- Novembre 2024: Smurfit Westrock lancia EasySplit Bag-in-Box, che raggiunge il 90% di conformità in termini di riciclabilità, in anticipo rispetto alle normative UE.
Ambito del rapporto sul mercato globale degli imballaggi Bag-in-Box
Lo studio di mercato tiene traccia della domanda di diversi tipi di formati di imballaggio bag-in-box in varie capacità, tra cui 0-5 litri, 5-10 litri e superiori a 10 litri per varie applicazioni, tra cui bevande, alimenti, applicazioni mediche e farmaceutiche. cura della persona e della casa, altri utenti finali, ecc. Il prezzo della materia prima, ovvero plastica e carta per i prodotti di imballaggio bag-in-box, viene preso in considerazione insieme alle tendenze di consumo, importazione ed esportazione, come nonché i prezzi medi, per arrivare ai ricavi di mercato.
Il mercato degli imballaggi bag-in-box è segmentato in base alla capacità (0-5 litri, 5-10 litri e superiore a 10 litri), per settore di utilizzo finale (bevande, [bevande alcoliche e analcoliche], alimenti, farmaceutico e medico, industriale [chimico, vernici e rivestimenti], cura personale e assistenza domiciliare e altri settori di utilizzo finale [automobilistico, agricolo e alimentare per animali domestici] e geografico (Nord America [Stati Uniti, Canada], Europa [Regno Unito , Germania, Francia, Italia e resto d'Europa], Asia-Pacifico [Cina, India, Giappone, Australia e Nuova Zelanda, resto dell'Asia-Pacifico], America Latina [Brasile, Messico, resto dell'America Latina], Medio Oriente e Africa [Emirati Arabi Uniti, Arabia Saudita, Sud Africa e resto del Medio Oriente e Africa]). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Film barriera metallizzati |
| Film coestrusi EVOH |
| Monostrato LDPE |
| Bevande | Bevande alcoliche |
| Bevande analcoliche | |
| Alimentare - Food | |
| Farmaceutico e Medicina | |
| Industriale (prodotti chimici, vernici e rivestimenti) | |
| Cura della persona e della casa |
| meno di 5 L |
| 5–10 l |
| >10 litri |
| Asettico |
| Non asettico (ambiente) |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per tipo di materiale | Film barriera metallizzati | ||
| Film coestrusi EVOH | |||
| Monostrato LDPE | |||
| Per settore degli utenti finali | Bevande | Bevande alcoliche | |
| Bevande analcoliche | |||
| Alimentare - Food | |||
| Farmaceutico e Medicina | |||
| Industriale (prodotti chimici, vernici e rivestimenti) | |||
| Cura della persona e della casa | |||
| Per capacità | meno di 5 L | ||
| 5–10 l | |||
| >10 litri | |||
| Grazie alla tecnologia di riempimento | Asettico | ||
| Non asettico (ambiente) | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Domande chiave a cui si risponde nel rapporto
Quale sarà il valore previsto del mercato degli imballaggi bag-in-box entro il 2031?
Si prevede che il mercato raggiungerà i 7.17 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.31%.
Quale regione guida la crescita del mercato degli imballaggi bag-in-box?
Si prevede che la regione Asia-Pacifico registrerà il CAGR più rapido, pari all'8.20%, entro il 2031, sostenuta dall'industrializzazione e dall'aumento dell'e-commerce.
Perché le aziende produttrici di bevande stanno passando al formato bag-in-box?
Le aziende produttrici di bevande ottengono risparmi logistici, una riduzione dell'impronta di carbonio e una maggiore durata di conservazione grazie alle pellicole EVOH ad alta barriera e al riempimento asettico.
Quale segmento di materiali mostra la crescita più rapida?
I film coestrusi EVOH registrano un CAGR del 9.12% entro il 2031, grazie alle superiori barriere all'ossigeno necessarie per gli usi di vini pregiati e prodotti farmaceutici.
In che modo le leggi sulla responsabilità estesa del produttore influenzano l'adozione?
Le tariffe EPR penalizzano gli imballaggi pesanti o difficili da riciclare, pertanto i sistemi bag-in-box leggeri in cartone ondulato aiutano i proprietari dei marchi a ridurre i costi di conformità.
Le linee asettiche stanno guadagnando terreno nel mercato degli imballaggi bag-in-box?
Sì. Il riempimento asettico sta crescendo a un tasso di crescita annuo composto (CAGR) del 7.22%, poiché i settori lattiero-caseario e sanitario a base vegetale richiedono una distribuzione a temperatura ambiente durante tutto l'anno, senza conservanti.


