

Dimensioni e quota di mercato della diagnostica delle malattie batteriche
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
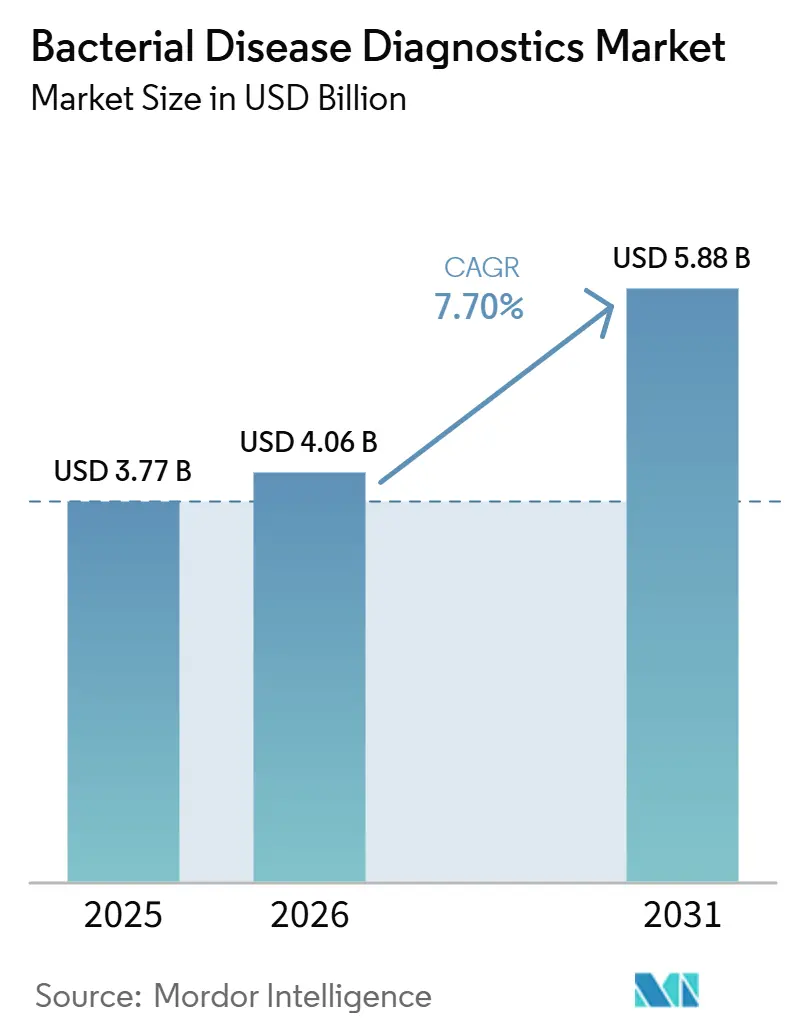
| Dimensione del mercato (2026) | 4.06 miliardo di dollari |
| Dimensione del mercato (2031) | 5.88 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.70% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sulla diagnostica delle malattie batteriche a cura di Mordor Intelligence
Si prevede che il mercato della diagnostica delle malattie batteriche raggiungerà un valore di 3.77 miliardi di dollari nel 2025, 4.06 miliardi di dollari nel 2026 e 5.88 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.70% dal 2026 al 2031.
La resistenza antimicrobica sta aumentando la richiesta di una più rapida identificazione dei patogeni e di decisioni terapeutiche mirate nei laboratori ospedalieri. L'Organizzazione Mondiale della Sanità ha segnalato tassi di resistenza persistentemente elevati nelle infezioni del flusso sanguigno, delle vie urinarie e gastrointestinali, sulla base di dati relativi a oltre 23 milioni di casi batteriologicamente confermati provenienti da 110 paesi. Questa tendenza sta riducendo l'affidabilità dell'uso empirico di antibiotici nelle infezioni gravi e sta spingendo gli ospedali a modernizzare i flussi di lavoro diagnostici. Il mercato della diagnostica delle malattie batteriche sta beneficiando di una gamma più ampia di reagenti, flussi di lavoro automatizzati, interpretazione dei risultati tramite software, test multiplex, programmi di screening per la sepsi e piattaforme point-of-care.
Punti chiave del rapporto
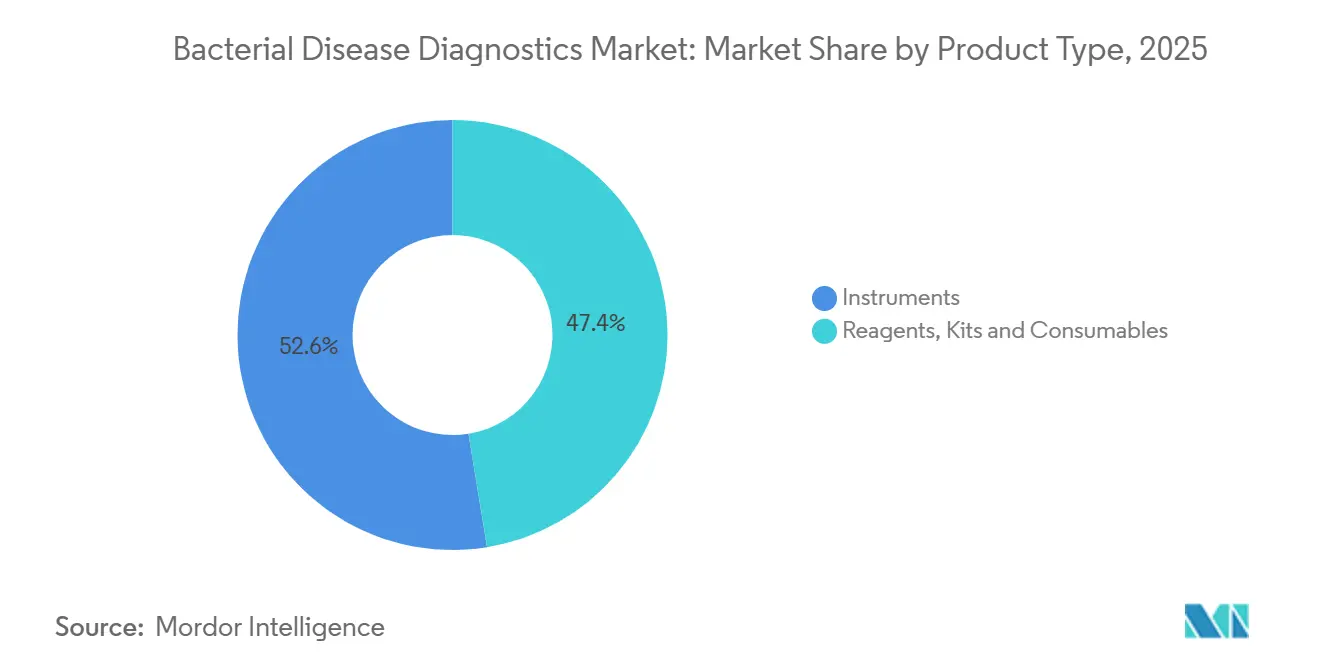
- Per tipologia di prodotto, nel 2025 gli strumenti detenevano il 52.56% della quota di mercato della diagnostica delle malattie batteriche, mentre si prevede che reagenti, kit e materiali di consumo cresceranno a un tasso annuo composto del 9.15% fino al 2031.
- In termini di tecnologia, la PCR e la PCR in tempo reale rappresentavano il 37.56% della quota di mercato della diagnostica delle malattie batteriche nel 2025, mentre si prevede che la tecnologia rapida point-of-care si espanderà a un CAGR dell'8.80% fino al 2031.
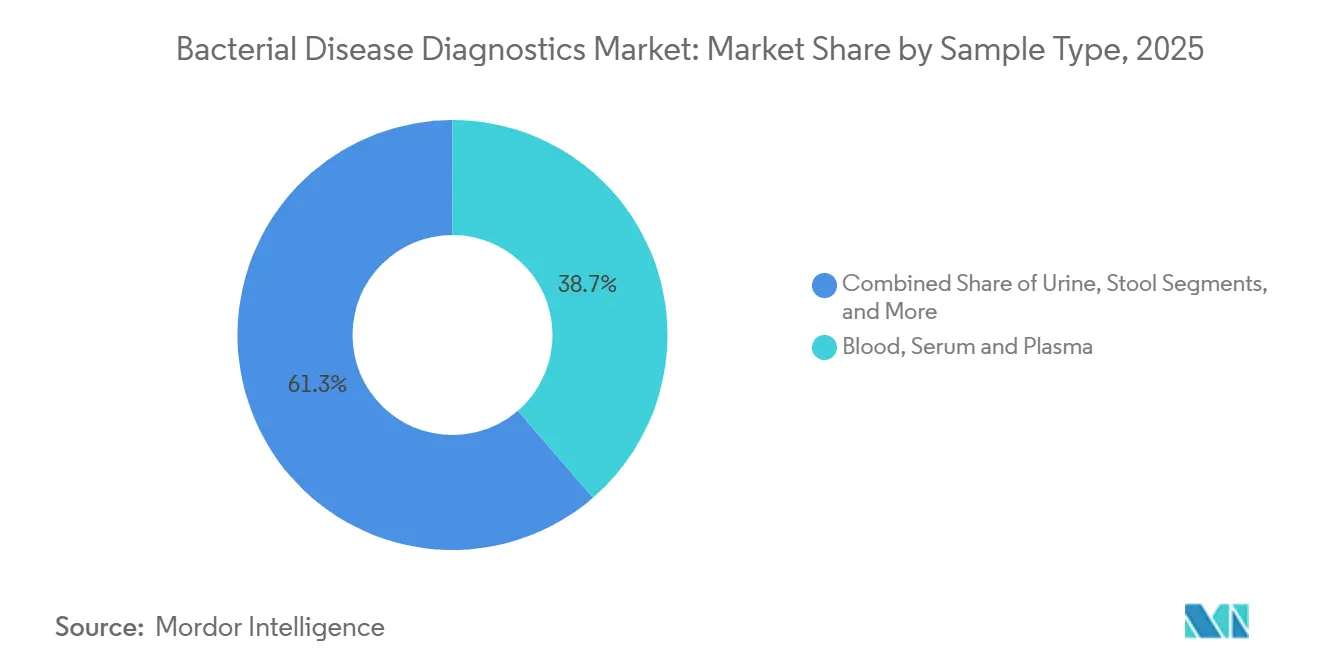
- Per tipologia di campione, nel 2025 sangue, siero e plasma detenevano il 38.66% della quota di mercato nella diagnostica delle malattie batteriche, mentre si prevede che l'espettorato e altri campioni respiratori cresceranno a un tasso annuo composto del 10.45% fino al 2031.
- Per patologia e applicazione clinica, le malattie batteriche respiratorie rappresentavano il 32.88% della quota di mercato della diagnostica delle malattie batteriche nel 2025, mentre si prevede che le infezioni del flusso sanguigno e la sepsi cresceranno a un tasso di crescita annuo composto (CAGR) del 9.56% fino al 2031.
- Per quanto riguarda gli utenti finali, nel 2025 gli ospedali e i centri di chirurgia ambulatoriale rappresentavano il 55.45% della quota di mercato della diagnostica delle malattie batteriche, mentre si prevede che i laboratori di diagnostica e di riferimento cresceranno a un tasso annuo composto del 9.95% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 42.44% della quota di mercato della diagnostica delle malattie batteriche, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 10.88% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della diagnostica delle malattie batteriche
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Aumento della resistenza antimicrobica e necessità di terapie mirate | + 1.8% | Diffusione globale, con maggiore intensità nell'Asia meridionale, nell'Africa subsahariana e nell'Europa meridionale. | A lungo termine (≥ 4 anni) |
| Decisioni più rapide in caso di sepsi e infezioni del flusso sanguigno. | + 1.5% | A livello globale, con il Nord America e l'Europa in testa all'adozione e la regione Asia-Pacifico in rapida espansione. | Medio termine (2-4 anni) |
| Espansione dei test molecolari e sindromici multiplex | + 1.3% | Nord America ed Europa, con una crescente diffusione in Asia-Pacifico, Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Investimenti pubblici nella batteriologia e nella sorveglianza della resistenza antimicrobica | + 0.8% | A livello globale, con particolare attenzione ai paesi a basso e medio reddito e ai programmi sostenuti dal G7. | A lungo termine (≥ 4 anni) |
| Sperimentare il decentramento verso contesti in prossimità del paziente | + 1.0% | Nord America, Europa occidentale, India e Sud-est asiatico | A breve termine (≤ 2 anni) |
| Flussi di lavoro microbiologici digitali, automatizzati e assistiti dall'intelligenza artificiale | + 0.8% | Nord America ed Europa, con una crescente integrazione interna in Cina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della resistenza antimicrobica e necessità di terapie mirate
La resistenza antimicrobica ha reso la diagnostica batterica un elemento cruciale nel processo decisionale clinico. Il rapporto GLASS dell'Organizzazione Mondiale della Sanità ha analizzato oltre 23 milioni di casi batteriologicamente confermati provenienti da 110 Paesi, evidenziando alti tassi di resistenza tra i principali patogeni responsabili di infezioni del flusso sanguigno. L'elevata resistenza alle cefalosporine di terza generazione riscontrata in Klebsiella pneumoniae ed Escherichia coli limita l'affidabilità del trattamento empirico in molte infezioni gravi. Di conseguenza, gli ospedali attribuiscono sempre maggiore importanza ai test che identificano i patogeni e i profili di resistenza prima che i medici finalizzino la terapia.
L'Organizzazione Mondiale della Sanità ha inoltre individuato lacune persistenti nei test di sensibilità antimicrobica point-of-care e nel rilevamento multiplex della resistenza per i patogeni batterici prioritari. Queste lacune creano una domanda di strumenti diagnostici che supportino le decisioni terapeutiche in terapia intensiva, malattie infettive e programmi di gestione antimicrobica. Il mercato della diagnostica delle malattie batteriche è plasmato dalla necessità di ridurre l'uso di antibiotici non necessari o inefficaci. Gli ospedali richiedono sempre più spesso risultati che guidino la terapia, piuttosto che limitarsi a confermare un'infezione dopo l'inizio del trattamento.
Richiesta di decisioni più rapide in caso di sepsi e infezioni del flusso sanguigno.
La sepsi rimane una delle aree più urgenti della diagnostica batterica, poiché i ritardi nel trattamento possono peggiorare l'esito. L'Organizzazione Mondiale della Sanità stima che la sepsi colpisca circa 49 milioni di persone ogni anno e causi 11 milioni di decessi a livello globale. I protocolli convenzionali di emocoltura possono richiedere dalle 48 alle 72 ore prima di fornire risultati pienamente utilizzabili per una terapia mirata. I pannelli molecolari rapidi stanno riducendo questo intervallo, identificando agenti patogeni e marcatori di resistenza a partire da emocolture positive.
I metodi molecolari stanno acquisendo sempre maggiore importanza, poiché i laboratori si adoperano per distinguere tra i diversi agenti patogeni potenzialmente responsabili in pazienti clinicamente instabili. Il mercato della diagnostica delle malattie batteriche sta quindi registrando una domanda costante di sistemi che migliorino i tempi di identificazione e i risultati relativi alla sensibilità agli antibiotici. Anche i test di risposta dell'ospite stanno diventando rilevanti, affiancandosi ai test diretti per la rilevazione del patogeno. Questi test possono aiutare a distinguere le infezioni batteriche da quelle virali quando i soli sintomi clinici non forniscono informazioni sufficienti per guidare il trattamento.
Espansione dei test molecolari e sindromici multiplex
I test molecolari multiplex stanno rivoluzionando le pratiche di laboratorio, consentendo di analizzare diversi agenti patogeni da un unico campione. Uno studio ha dimostrato che la PCR multiplex può fornire informazioni su agenti patogeni e resistenza in 3-4 ore, rispetto alle 48-72 ore necessarie per i metodi di coltura convenzionali. Questo vantaggio in termini di tempo è fondamentale per i test di infezioni respiratorie, gastrointestinali, ematiche e a trasmissione sessuale. Un singolo test multiplex può sostituire diverse analisi mono-analita e ridurre le procedure ripetitive per il personale di laboratorio.
Il mercato della diagnostica delle malattie batteriche trae vantaggio dal fatto che pannelli più ampi possono aumentare il valore diagnostico fornito per campione. Queste piattaforme possono anche creare una domanda continua di cartucce per test, pannelli e altri materiali di consumo dopo l'installazione dello strumento. Anche le modifiche normative europee stanno influenzando la direzione dello sviluppo dei test. Il Regolamento sui dispositivi medico-diagnostici in vitro (VID) richiede prove cliniche più solide per molti prodotti precedentemente venduti secondo le vecchie normative CE-IVD.
Decentralizzazione dei test in contesti prossimi al paziente.
I test point-of-care si stanno espandendo oltre il ruolo limitato all'uso di emergenza nella diagnostica batterica. I pronto soccorso, le unità di terapia intensiva e gli ambulatori necessitano sempre più spesso di risultati mentre il paziente è ancora in cura. Una revisione ha identificato la PCR rapida, l'amplificazione isotermica degli acidi nucleici, il rilevamento basato su CRISPR, i biosensori e le piattaforme microfluidiche come tecnologie chiave a supporto dell'implementazione point-of-care. Molti di questi approcci sono progettati per fornire risultati in meno di 30 minuti in formati ottimizzati.
Questo cambiamento sta modificando il modo in cui il mercato della diagnostica delle malattie batteriche serve i team clinici che non possono attendere i tempi di refertazione dei laboratori centralizzati. Crea inoltre una domanda di sistemi compatti, semplici da utilizzare e adatti ad ambienti clinici decentralizzati. La decentralizzazione dei test può spostare le decisioni di acquisto più vicino al contesto assistenziale. I team addetti agli acquisti di laboratorio rimangono importanti, ma i reparti di emergenza, terapia intensiva e chirurgia potrebbero acquisire maggiore influenza sulla selezione dei test.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Rimborso e pressione sul budget di laboratorio | -0.6% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Discordanza tra geni di resistenza e suscettibilità fenotipica | -0.4% | Si tratta di un fenomeno globale, con effetti più marcati nella regione Asia-Pacifico e nei paesi a basso e medio reddito. | A lungo termine (≥ 4 anni) |
| Variabilità pre-analitica e basse cariche patogene | -0.3% | Global | Medio termine (2-4 anni) |
| Aggiornamenti frammentari su regolamentazione e punti di svolta | -0.3% | Asia-Pacifico, America Latina, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rimborso e pressione sul bilancio di laboratorio
Il rimborso rimane un vincolo per i pannelli molecolari complessi, soprattutto quando le politiche di copertura non tengono il passo con i nuovi formati diagnostici. I test multiplex ad alta complessità possono costare di più rispetto ai flussi di lavoro di coltura convenzionali, anche quando forniscono risultati più rapidi e completi. Gli ospedali devono valutare se la riduzione della durata della degenza, dell'uso di antibiotici e della ripetizione dei test giustifichi il costo aggiuntivo. I programmi di approvvigionamento per la sanità pubblica possono godere di maggiore flessibilità quando i test supportano la sorveglianza della resistenza antimicrobica. I laboratori di routine che operano con modelli di rimborso fissi possono subire maggiori pressioni nell'adozione di pannelli molecolari premium. Questa pressione può rallentare l'adozione negli ospedali di medie dimensioni con crescenti esigenze di test ma budget di capitale e operativi limitati. Il livello di limitazione varia a seconda del contesto di analisi.
Discordanza tra geni di resistenza e suscettibilità fenotipica
I test di resistenza genotipica possono identificare importanti geni di resistenza, ma un gene rilevato non si traduce sempre direttamente in resistenza fenotipica. Una revisione del 2026 ha riportato che i test rapidi di sensibilità antimicrobica fenotipica hanno ridotto i tempi di risposta a 4-8 ore, sebbene il loro utilizzo dipendesse dalla validazione per specifiche combinazioni di microrganismi e antibiotici. Gli strumenti molecolari e i sistemi supportati dall'intelligenza artificiale possono integrare i metodi convenzionali, ma non sostituiscono i test fenotipici in ogni situazione clinica. I medici continuano ad avere familiarità con le linee guida basate sulla concentrazione minima inibitoria (MIC) quando prendono decisioni terapeutiche. Dati incompleti sui breakpoint possono rendere più difficile l'interpretazione dei risultati di resistenza genetica per nuove combinazioni di patogeni e farmaci, il che può rallentare l'adozione clinica di alcuni sistemi molecolari avanzati.
Analisi del segmento
Per tipologia di prodotto: la domanda di reagenti si espande parallelamente alla consolidata base di strumenti.
Nel 2025, gli strumenti detenevano il 52.56% della quota di mercato nella diagnostica delle malattie batteriche. Questo segmento comprende sistemi automatizzati per emocoltura, analizzatori molecolari, spettrometri di massa MALDI-TOF e dispositivi near-patient. La sua ampia quota riflette l'elevato valore delle apparecchiature e il ruolo dei sistemi installati nei laboratori ospedalieri. L'installazione degli strumenti supporta inoltre una domanda ricorrente, poiché i laboratori utilizzano spesso flussi di lavoro con reagenti proprietari o validati.
Le piattaforme automatizzate per l'emocoltura rimangono fondamentali per molti laboratori di batteriologia, in quanto supportano la diagnosi precoce delle infezioni del flusso sanguigno. I sistemi MALDI-TOF hanno ridotto i tempi necessari per l'identificazione a livello di specie nei laboratori ad alto volume e possono fornire l'identificazione della specie da una colonia processata in circa 38 minuti, a un costo di 0.50 dollari per test in alcuni contesti di laboratorio. Si prevede che reagenti, kit e materiali di consumo cresceranno a un CAGR del 9.15% fino al 2031. I kit per analisi molecolari, i pannelli per i test di sensibilità antimicrobica, i prodotti per immunodosaggio, i materiali di consumo per test a flusso laterale e i terreni di coltura rimangono componenti chiave di questo segmento.
Per tecnologia: la PCR mantiene la sua diffusione su larga scala, mentre i metodi rapidi si diffondono ulteriormente.
Nel 2025, la PCR e la PCR in tempo reale rappresentavano il 37.56% della quota di mercato nella diagnostica delle malattie batteriche. Questa posizione riflette un'ampia validazione clinica, consolidate pratiche di rimborso e una vasta gamma di test disponibili. I laboratori utilizzano la PCR per la diagnosi di infezioni batteriche respiratorie, gastrointestinali, del flusso sanguigno e a trasmissione sessuale. Le piattaforme molecolari automatizzate possono elaborare più campioni mantenendo flussi di lavoro standardizzati per i laboratori centrali.
La microbiologia convenzionale rimane importante per i test di routine, la conferma colturale e la valutazione della sensibilità antimicrobica. MALDI-TOF, immunodiagnostica e amplificazione isotermica continuano a rispondere a specifiche esigenze diagnostiche. Si prevede che la tecnologia point-of-care rapida crescerà a un tasso annuo composto (CAGR) dell'8.80% fino al 2031. La PCR rapida, l'amplificazione isotermica e gli approcci basati su CRISPR stanno consentendo la rilevazione batterica più vicino al paziente.
In base al tipo di campione: il sangue supporta il volume attuale, mentre i campioni respiratori crescono più rapidamente.
Nel 2025, sangue, siero e plasma rappresentavano il 38.66% della quota di mercato nella diagnostica delle malattie batteriche. Le emocolture rimangono il punto di partenza standard per la sospetta batteriemia e sepsi. L'elevato rischio clinico associato alle infezioni del flusso sanguigno giustifica l'utilizzo di test molecolari rapidi a partire da flaconi di emocoltura positivi. Questa tipologia di campione collega i flussi di lavoro di coltura di routine con i più recenti pannelli sindromici e i test di resistenza antimicrobica.
Le urine rimangono un'altra importante categoria di campioni, poiché le infezioni del tratto urinario rappresentano un volume elevato di diagnosi batteriche. Anche i campioni di feci supportano una domanda significativa attraverso i pannelli per patogeni gastrointestinali. Si prevede che i campioni di espettorato e altri campioni respiratori cresceranno a un tasso annuo composto del 10.45% fino al 2031. Un utilizzo più ampio dei pannelli respiratori per la polmonite acquisita in comunità e la polmonite batterica associata all'assistenza sanitaria supporta questa crescita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per patologia e applicazione clinica: i test respiratori sono in testa, mentre i test per la sepsi progrediscono più rapidamente.
Nel 2025, le malattie batteriche respiratorie detenevano il 32.88% della quota di mercato della diagnostica delle malattie batteriche. La polmonite acquisita in comunità, la tubercolosi, la pertosse e la polmonite batterica associata all'assistenza sanitaria contribuiscono all'ampiezza di questo settore applicativo. Le infezioni respiratorie possono essere difficili da diagnosticare perché i sintomi possono sovrapporsi a quelli di malattie virali e infezioni miste. Gli ospedali di terzo livello e i laboratori di riferimento utilizzano sempre più spesso pannelli PCR multiplex per una diagnosi differenziale più rapida.
Anche le malattie batteriche gastrointestinali e le infezioni del tratto urinario contribuiscono in modo significativo al volume dei test. Le infezioni batteriche a trasmissione sessuale e le infezioni della pelle, dei tessuti molli e delle ferite rimangono applicazioni meno rilevanti, ma clinicamente importanti. Si prevede che le infezioni del flusso sanguigno e la sepsi cresceranno a un tasso di crescita annuo composto (CAGR) del 9.56% fino al 2031. Gli ospedali stanno ampliando i protocolli per la sepsi nei reparti di terapia intensiva per migliorare la rapidità delle decisioni terapeutiche.
Per utente finale: gli ospedali mantengono le proprie dimensioni mentre i laboratori di riferimento si espandono
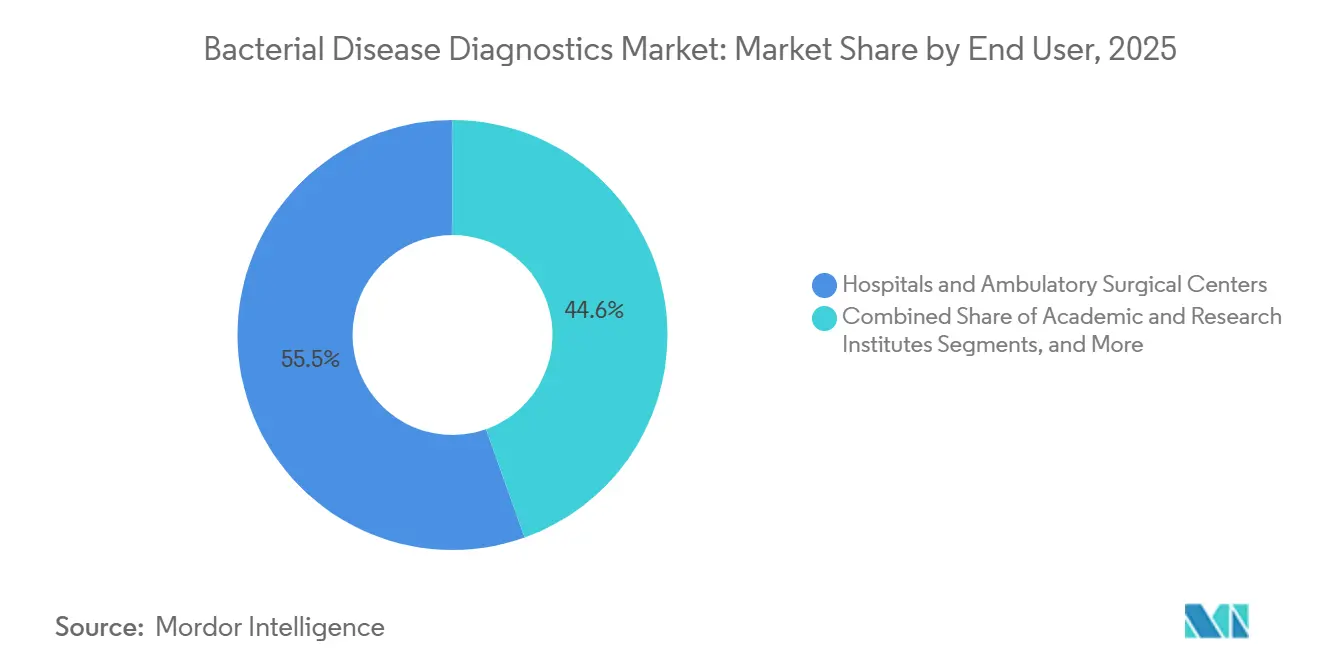
Nel 2025, gli ospedali e i centri di chirurgia ambulatoriale rappresentavano il 55.45% della quota di mercato della diagnostica delle malattie batteriche. L'elevato volume di test per i pazienti ricoverati e la necessità di decisioni cliniche in giornata consolidano la loro posizione di leadership. I laboratori ospedalieri utilizzano comunemente incubatori per emocolture, analizzatori molecolari e sistemi MALDI-TOF. Queste strutture generano inoltre una domanda ricorrente di reagenti, calibratori e servizi di manutenzione per tutta la durata di vita di uno strumento.
Gli istituti accademici e di ricerca rappresentano una categoria di utenti finali più ristretta, con esigenze specifiche per i test di sorveglianza e ricerca. Anche le aziende farmaceutiche e biotecnologiche utilizzano strumenti di analisi batterica negli studi di sensibilità antimicrobica e nella ricerca clinica relativa al microbioma. Si prevede che i laboratori di diagnostica e di riferimento cresceranno a un tasso annuo composto del 9.95% fino al 2031. Test complessi, come la metagenomica e i pannelli completi per le infezioni del flusso sanguigno, possono richiedere competenze bioinformatiche e un'elevata capacità di elaborazione dei campioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
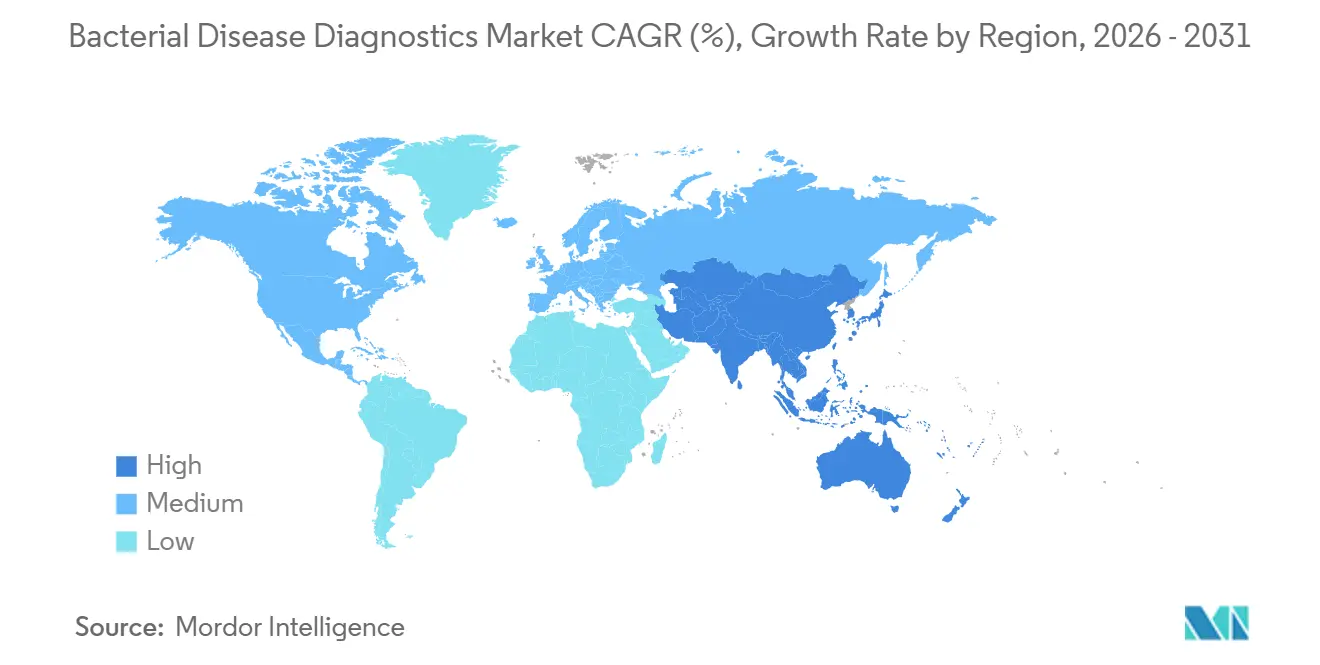
Nel 2025, il Nord America deteneva il 42.44% della quota di mercato della diagnostica delle malattie batteriche, grazie a sistemi di rimborso consolidati, piattaforme di microbiologia automatizzata ampiamente diffuse e autorizzazioni normative attive. Gli Stati Uniti hanno trainato gran parte della domanda regionale, poiché le reti di distribuzione integrate supportavano i grandi programmi di acquisto dei laboratori. I test approvati dalla FDA hanno ampliato la disponibilità di test automatizzati per la gastroenterite e altri batteri per i laboratori statunitensi. Nel 2025, Hologic ha ottenuto l'autorizzazione della FDA per i test molecolari automatizzati per i patogeni della gastroenterite, mentre BD ha ottenuto l'autorizzazione FDA 510(k) e la certificazione CE-IVDR per i pannelli batterici enterici ad alta produttività sul suo sistema BD COR.
L'Europa è rimasta un centro regionale chiave per la modernizzazione dei laboratori e lo sviluppo della diagnostica molecolare. Germania, Francia, Regno Unito e Italia hanno sostenuto gran parte delle infrastrutture di laboratorio avanzate della regione. Il Regolamento UE sui dispositivi medico-diagnostici in vitro (IVDR) ha innalzato i requisiti di evidenza per i prodotti venduti nei mercati europei, favorendo i produttori più grandi con la capacità di finanziare studi di validazione clinica complessi e multicentrici. Sequentia Biotech ha ottenuto la certificazione CE-IVD ai sensi dell'IVDR per la sua piattaforma diagnostica MICK Clinical per i patogeni gastrointestinali nell'aprile 2026, mentre i mercati dell'Europa centrale e orientale hanno aumentato gli investimenti nella modernizzazione dei laboratori.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 10.88% fino al 2031, diventando così la regione a più rapida crescita nel mercato della diagnostica delle malattie batteriche. Cina, India, Giappone, Corea del Sud e Australia hanno sostenuto la domanda regionale, sebbene i fattori trainanti dell'adozione siano variati da paese a paese. La Cina ha incrementato l'acquisto di test molecolari negli ospedali di terzo livello, mentre l'India ha integrato un maggior numero di test point-of-care per la sepsi e ha esternalizzato i test batteriologici complessi a laboratori di riferimento. Giappone e Corea del Sud hanno mantenuto ambienti di laboratorio consolidati, mentre Medio Oriente, Africa e Sud America hanno ampliato la loro offerta grazie a investimenti ospedalieri, appalti pubblici e iniziative di sorveglianza della resistenza antimicrobica.
Panorama competitivo
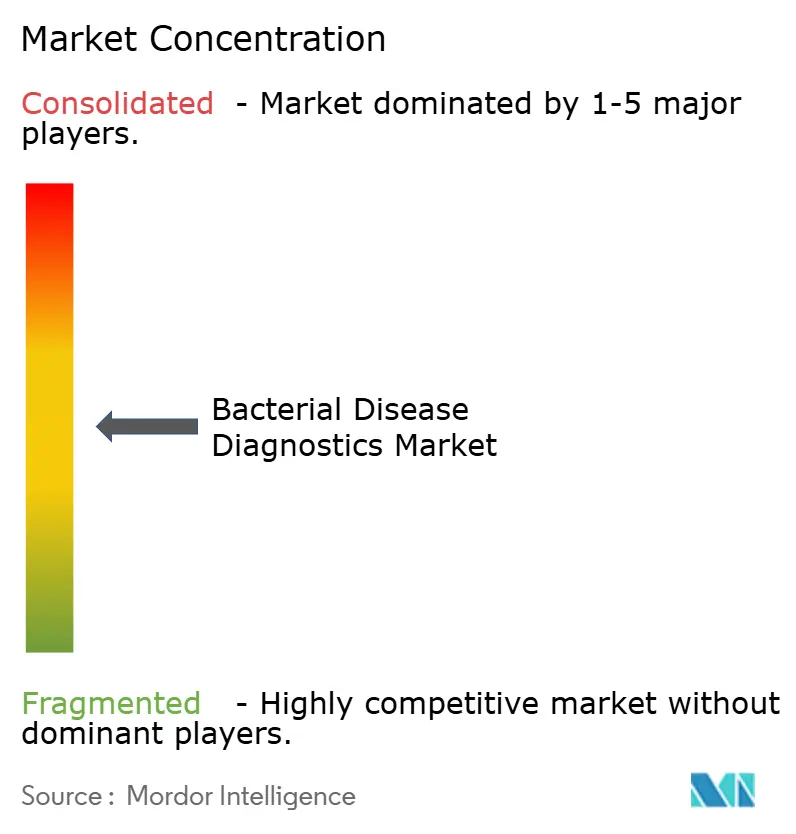
Il mercato della diagnostica delle malattie batteriche comprende grandi aziende diagnostiche multinazionali e fornitori specializzati di test molecolari. bioMérieux, Becton Dickinson, Roche, Thermo Fisher Scientific (tramite Cepheid), QIAGEN e Bruker detengono posizioni di rilievo nel settore degli strumenti avanzati e dei gamme di reagenti. La concorrenza si concentra sempre più sulla disponibilità di test, sull'automazione, sul software clinico e sui tempi di risposta, piuttosto che sul solo hardware degli strumenti. Le aziende con ampi pannelli per i test delle infezioni del flusso sanguigno e respiratorie possono generare una domanda ricorrente grazie alle infrastrutture installate, mentre i nuovi specialisti si concentrano su specifiche lacune tecnologiche.
Nel luglio 2026, Roche ha ampliato il proprio portfolio di test per la salute sessuale dopo aver ottenuto l'autorizzazione FDA 510(k) per il test cobas BV/CV. Il test supporta l'analisi molecolare simultanea della vaginosi batterica e della candidosi vulvovaginale da un singolo campione sui sistemi cobas 6800 e 8800. Nel maggio 2026, Cepheid ha ricevuto la marcatura CE-IVDR per il suo pannello Xpert GI, che consente di rilevare 11 patogeni gastrointestinali da un singolo campione di feci in circa 74 minuti. Questi sviluppi dimostrano come le aziende leader stiano ampliando le piattaforme esistenti ad ulteriori applicazioni diagnostiche e incrementando l'utilizzo degli strumenti.
Le aziende più piccole stanno perseguendo posizioni di rilievo nei test rapidi di sensibilità antimicrobica, nel rilevamento indipendente dalla coltura e nell'identificazione di patogeni basata sul sequenziamento. Accelerate Diagnostics si concentra sui test fenotipici rapidi di sensibilità antimicrobica da emocolture positive. Karius applica il sequenziamento del DNA libero circolante al rilevamento di patogeni indipendente dalla coltura, mentre Oxford Nanopore Technologies sta portando avanti il sequenziamento a lettura lunga per la microbiologia clinica. Bruker rimane un fornitore leader nel settore MALDI-TOF, sebbene i concorrenti stiano lavorando per migliorare le prestazioni comparabili.
Leader del settore nella diagnostica delle malattie batteriche
Abbott Laboratories
Società Danaher
Termo Fisher Scientific Inc.
Siemens Healthineers AG
bioMérieux SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Roche ha ottenuto l'autorizzazione FDA 510(k) per il test cobas BV/CV, che consente di effettuare simultaneamente test molecolari per la vaginosi batterica e la candidosi vulvovaginale da un singolo campione.
- Maggio 2026: Cepheid ha ottenuto la marcatura CE-IVDR per il pannello Xpert GI, in grado di rilevare 11 patogeni gastrointestinali chiave da un singolo campione di feci in circa 74 minuti.
- Aprile 2026: Sequentia Biotech ha ottenuto la certificazione CE-IVD ai sensi del Regolamento IVDR per MICK Clinical, a supporto dello screening dei patogeni batterici gastrointestinali utilizzando dati di sequenziamento di nuova generazione.
- Marzo 2026: Abbott ha completato l'acquisizione di Exact Sciences, aggiungendo alla propria infrastruttura diagnostica le capacità della piattaforma per la biopsia liquida.
- Febbraio 2026: BD ha completato l'integrazione della sua divisione Biosciences and Diagnostic Solutions con Waters Corporation, mantenendo al contempo le attività principali di diagnostica delle malattie infettive.
Ambito del rapporto sul mercato globale della diagnostica delle malattie batteriche
Secondo quanto riportato nel documento, la diagnostica delle malattie batteriche è il processo di identificazione di specifici batteri responsabili di malattie nei campioni dei pazienti. Questo processo si avvale di test di laboratorio, osservazioni al microscopio e strumenti genetici per individuare con precisione il germe che causa l'infezione.
Il mercato della diagnostica delle malattie batteriche è segmentato per tipo di prodotto, tecnologia, tipo di campione, malattia e applicazione clinica, utente finale e area geografica. Per tipo di prodotto, il mercato comprende strumenti e reagenti, kit e materiali di consumo. Il segmento degli strumenti comprende sistemi automatizzati per emocoltura, sistemi automatizzati ID e AST, analizzatori di diagnostica molecolare, spettrometri di massa MALDI-TOF e analizzatori point-of-care e near-patient. Il segmento dei reagenti, kit e materiali di consumo comprende terreni di coltura e flaconi per emocoltura, kit e pannelli per analisi molecolari, pannelli e dischi AST, reagenti per la preparazione e l'estrazione dei campioni e materiali di consumo per immunodosaggio e flusso laterale. Per tecnologia, il mercato è segmentato in microbiologia convenzionale, PCR e PCR in tempo reale, amplificazione isotermica degli acidi nucleici, NGS e sequenziamento nanopore, spettrometria di massa MALDI-TOF, immunodiagnostica, tecnologia point-of-care rapida e altri. Per tipo di campione, il mercato è categorizzato in sangue, siero e plasma; urina; espettorato e altri campioni respiratori; feci; e altri. Per malattia e applicazione clinica, il mercato è segmentato in malattie batteriche respiratorie, malattie batteriche gastrointestinali, infezioni del tratto urinario, infezioni batteriche a trasmissione sessuale, infezioni del flusso sanguigno e sepsi, infezioni della pelle, dei tessuti molli e delle ferite e altre. Per utente finale, il mercato è segmentato in ospedali e centri chirurgici ambulatoriali, laboratori diagnostici e laboratori di riferimento, istituti accademici e di ricerca, aziende farmaceutiche e biotecnologiche e altri. Per area geografica, il mercato è analizzato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Il rapporto offre le dimensioni e le previsioni di mercato in termini di valore (USD) per i segmenti sopra indicati.
| Strumenti | Sistemi automatizzati per emocoltura |
| Sistemi automatizzati di identificazione e analisi dei vettori di apprendimento (AST) | |
| Analizzatori diagnostici molecolari | |
| Spettrometri di massa MALDI-TOF | |
| Analizzatori point-of-care e near-paziente | |
| Reagenti, kit e materiali di consumo | Terreni di coltura e flaconi per emocoltura |
| Kit e pannelli per analisi molecolari | |
| Pannelli e dischi AST | |
| Preparazione del campione e reagenti di estrazione | |
| Materiali di consumo per immunodosaggio e flusso laterale |
| Microbiologia convenzionale |
| PCR e PCR in tempo reale |
| Amplificazione isotermica degli acidi nucleici |
| Sequenziamento NGS e nanopori |
| Spettrometria di massa MALDI-TOF |
| Immunodiagnostica |
| Tecnologia rapida per la diagnosi sul luogo di cura |
| Altro |
| Sangue, siero e plasma |
| Urina |
| Campioni di espettorato e altri campioni respiratori |
| Sgabello |
| Altro |
| Malattie batteriche respiratorie |
| Malattie batteriche gastrointestinali |
| Infezioni del tratto urinario |
| Infezioni batteriche trasmesse sessualmente |
| Infezioni del flusso sanguigno e sepsi |
| Infezioni della pelle, dei tessuti molli e delle ferite |
| Altro |
| Ospedali e centri di chirurgia ambulatoriale |
| Laboratori diagnostici e laboratori di riferimento |
| Istituti accademici e di ricerca |
| Aziende farmaceutiche e biotecnologiche |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Strumenti | Sistemi automatizzati per emocoltura |
| Sistemi automatizzati di identificazione e analisi dei vettori di apprendimento (AST) | ||
| Analizzatori diagnostici molecolari | ||
| Spettrometri di massa MALDI-TOF | ||
| Analizzatori point-of-care e near-paziente | ||
| Reagenti, kit e materiali di consumo | Terreni di coltura e flaconi per emocoltura | |
| Kit e pannelli per analisi molecolari | ||
| Pannelli e dischi AST | ||
| Preparazione del campione e reagenti di estrazione | ||
| Materiali di consumo per immunodosaggio e flusso laterale | ||
| Per tecnologia | Microbiologia convenzionale | |
| PCR e PCR in tempo reale | ||
| Amplificazione isotermica degli acidi nucleici | ||
| Sequenziamento NGS e nanopori | ||
| Spettrometria di massa MALDI-TOF | ||
| Immunodiagnostica | ||
| Tecnologia rapida per la diagnosi sul luogo di cura | ||
| Altro | ||
| Per tipo di campione | Sangue, siero e plasma | |
| Urina | ||
| Campioni di espettorato e altri campioni respiratori | ||
| Sgabello | ||
| Altro | ||
| Per patologia e applicazione clinica | Malattie batteriche respiratorie | |
| Malattie batteriche gastrointestinali | ||
| Infezioni del tratto urinario | ||
| Infezioni batteriche trasmesse sessualmente | ||
| Infezioni del flusso sanguigno e sepsi | ||
| Infezioni della pelle, dei tessuti molli e delle ferite | ||
| Altro | ||
| Per utente finale | Ospedali e centri di chirurgia ambulatoriale | |
| Laboratori diagnostici e laboratori di riferimento | ||
| Istituti accademici e di ricerca | ||
| Aziende farmaceutiche e biotecnologiche | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto della diagnostica delle malattie batteriche entro il 2031?
Si prevede che il mercato della diagnostica delle malattie batteriche raggiungerà i 5.88 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.70% a partire dal 2026.
Quali sono i fattori che guidano la crescita dei test batteriologici?
La resistenza antimicrobica, la rapidità nel processo decisionale in caso di sepsi, i test multiplex e l'uso più diffuso di sistemi point-of-care stanno alimentando la domanda.
Quale segmento di prodotto è leader nella diagnostica delle malattie batteriche?
Nel 2025, gli strumenti hanno dominato il mercato con una quota del 52.56%, grazie agli investimenti degli ospedali in piattaforme automatizzate per emocoltura, analisi molecolari e spettrometria di massa MALDI-TOF.
Quale tecnologia sta crescendo più rapidamente nel campo dei test batteriologici?
Si prevede che la tecnologia per la diagnostica rapida sul luogo di cura crescerà a un tasso annuo composto dell'8.80% fino al 2031, man mano che i test si sposteranno verso i contesti di emergenza e di terapia intensiva.
Perché i test per le infezioni del flusso sanguigno stanno diventando sempre più importanti?
Si prevede che le infezioni del flusso sanguigno e la sepsi cresceranno a un tasso annuo composto del 9.56% perché i medici necessitano di informazioni più rapide su agenti patogeni e resistenza per prendere decisioni terapeutiche urgenti.
Quale regione sta crescendo più rapidamente nel campo della diagnostica delle malattie batteriche?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 10.88% fino al 2031, grazie all'espansione delle infrastrutture di terapia intensiva, dei programmi per la sepsi e degli investimenti nei laboratori di biologia molecolare.


