

Dimensioni e quota del mercato degli zaini
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
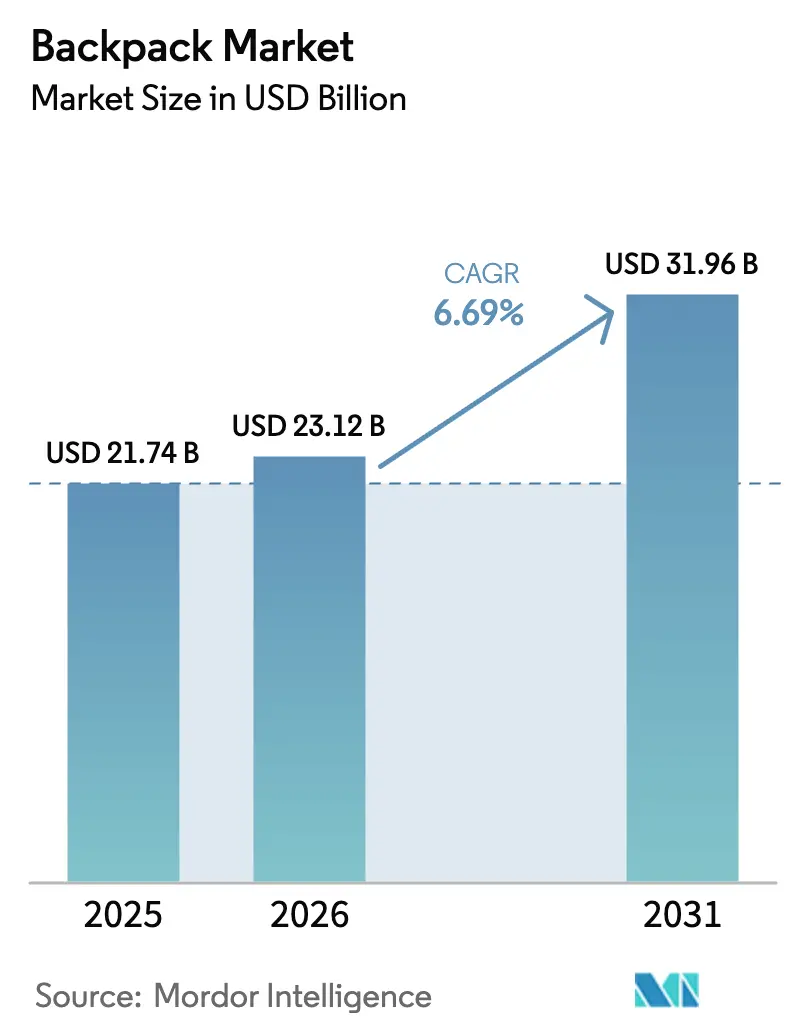
| Dimensione del mercato (2026) | 23.12 miliardo di dollari |
| Dimensione del mercato (2031) | 31.96 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.69% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
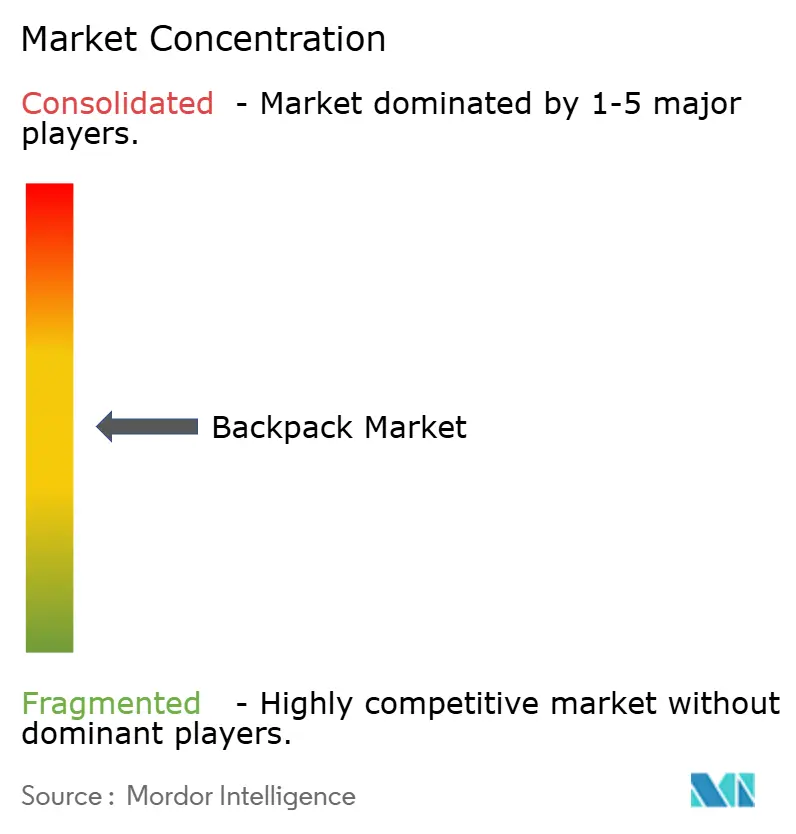
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli zaini di Mordor Intelligence
Si prevede che il mercato degli zaini crescerà da 21.74 miliardi di dollari nel 2025 a 23.12 miliardi di dollari nel 2026, raggiungendo i 31.96 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.69% nel periodo 2026-2031. Questa crescita è trainata da tre fattori principali: la ripresa delle attività ricreative all'aperto nel 2025, che ha incrementato le vendite di zaini tecnici; le iniziative di sostenibilità promosse da governi e grandi rivenditori che incoraggiano la progettazione di modelli di economia circolare; e l'espansione dell'e-commerce diretto al consumatore, che ha aumentato la presenza globale dei marchi di nicchia. Nel 2025, i modelli di ispirazione sportiva hanno dominato il fatturato, ma gli zaini casual stanno rapidamente guadagnando popolarità a causa del cambiamento delle tendenze di mobilità urbana, poiché il lavoro ibrido incoraggia spostamenti più brevi in città anziché i tragitti casa-palestra. La regione Asia-Pacifico è leader sia nella produzione che nel consumo, mentre il Nord America deve affrontare le sfide poste dai prodotti contraffatti che minano il valore del marchio. I modelli premium con prezzi superiori a 150 dollari stanno conquistando una quota di mercato crescente, poiché caratteristiche come pannelli solari, serrature biometriche e inserti modulari consentono ai marchi di mantenere i margini nonostante le fluttuazioni dei prezzi del nylon e l'aumento dei costi doganali.
Punti chiave del rapporto
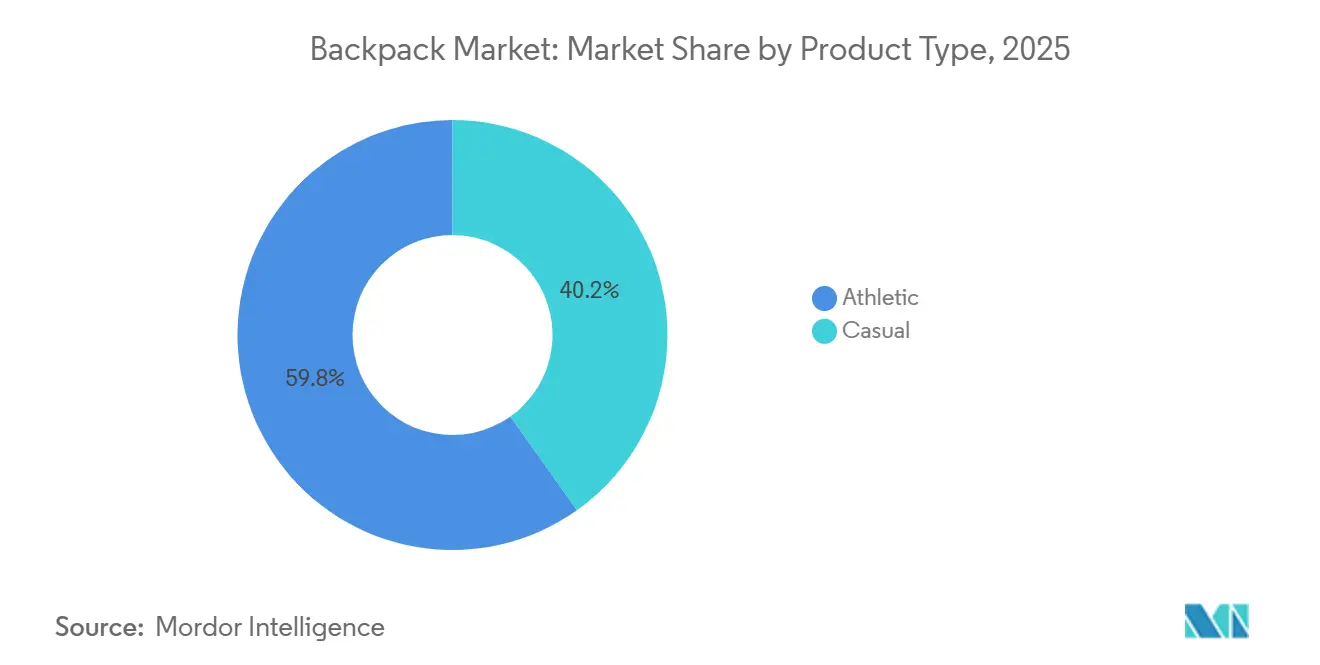
- Per tipologia di prodotto, gli zaini sportivi hanno rappresentato il 59.84% del fatturato del 2025, mentre si prevede che le varianti casual cresceranno a un tasso annuo composto dell'8.96% fino al 2031.
- Per fascia di prezzo, nel 2025 gli zaini economici detenevano una quota di mercato del 55.02%; si prevede che i modelli premium con un prezzo superiore a 150 dollari cresceranno a un tasso di crescita annuo composto (CAGR) del 9.15% fino al 2031.
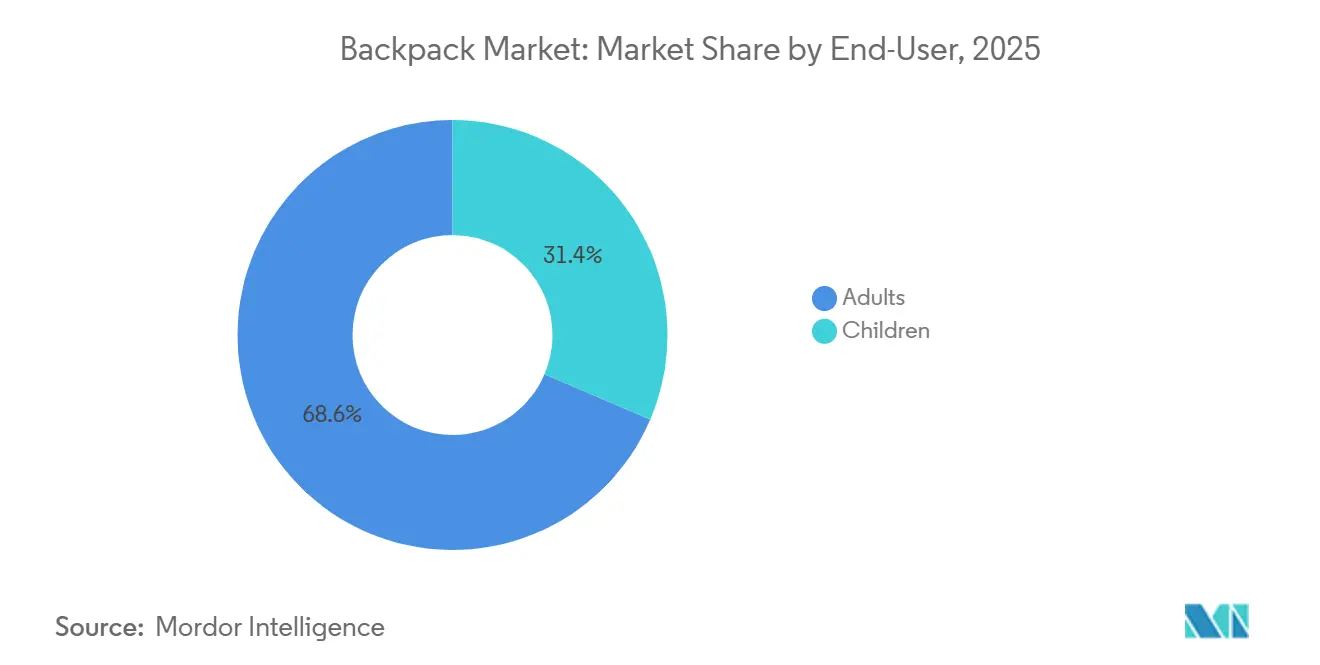
- Per quanto riguarda gli utenti finali, gli adulti hanno rappresentato il 68.56% delle vendite nel 2025, tuttavia si prevede che le vendite di prodotti per bambini cresceranno a un tasso annuo composto del 9.57% fino al 2031, a causa dell'inasprimento degli standard ergonomici.
- Per canale di distribuzione, i negozi al dettaglio tradizionali hanno rappresentato il 64.97% del fatturato del 2025, mentre i canali online sono destinati a registrare un tasso di crescita annuo composto (CAGR) del 9.47% fino al 2031.
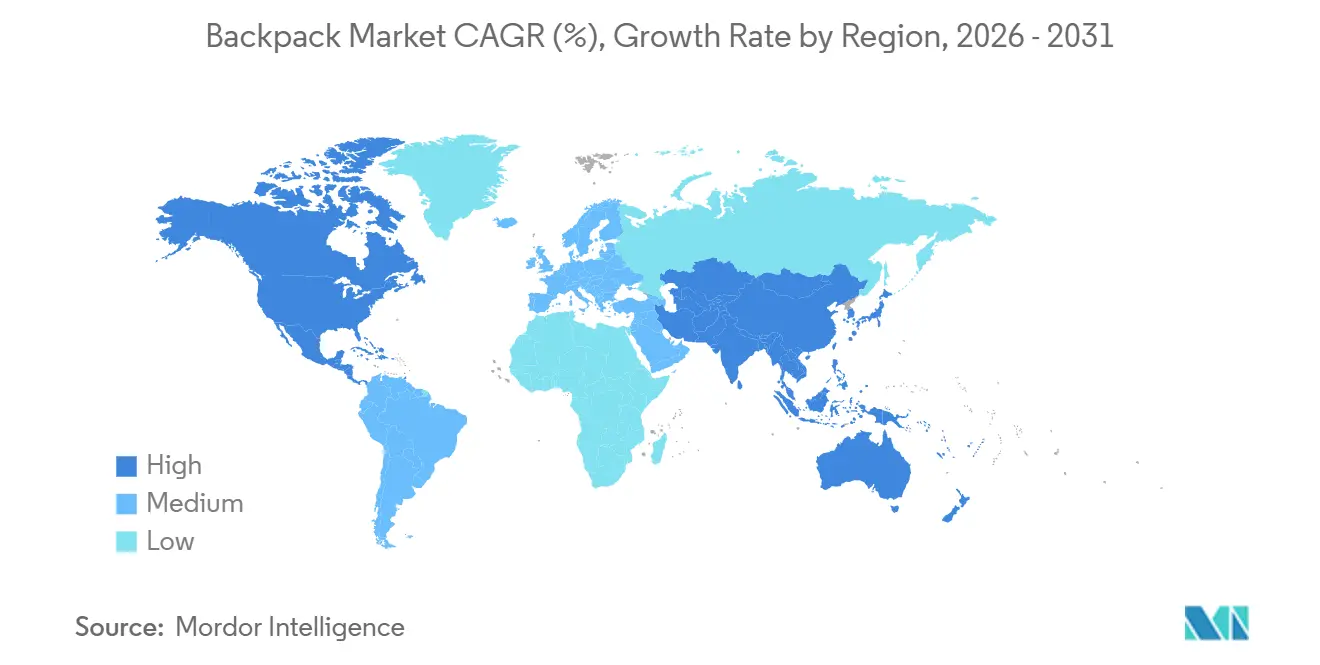
- Dal punto di vista geografico, la regione Asia-Pacifico ha generato il 38.48% del valore del 2025 e si prevede che crescerà a un tasso annuo composto del 9.68%, superando tutte le altre regioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli zaini
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita delle attività ricreative all'aperto e del turismo d'avventura. | + 1.2% | Nord America, Europa, Asia-Pacifico (Cina, India, Australia) | Medio termine (2-4 anni) |
| Innovazione dei materiali orientata alla sostenibilità | + 0.9% | Globale, con adozione anticipata in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Urbanizzazione e crescita della popolazione attiva | + 1.5% | Nucleo dell'Asia-Pacifico (Cina, India, Indonesia), con ripercussioni sul Medio Oriente. | A lungo termine (≥ 4 anni) |
| Influenza della moda ispirata all'athleisure | + 0.8% | Nord America, Europa, Asia-Pacifico urbano | A breve termine (≤ 2 anni) |
| Richiesta di zaini multifunzionali e intelligenti | + 1.1% | Nord America, Europa, metropoli benestanti dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Innovazione di prodotto leggera ed ergonomica | + 0.7% | Spinta normativa globale nella regione Asia-Pacifico (Thailandia, Giappone) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita delle attività ricreative all'aperto e del turismo d'avventura.
Nel 2024, la Outdoor Industry Association ha registrato un aumento del 4.1% nella partecipazione ad attività all'aperto, raggiungendo il massimo storico di 175.8 milioni di partecipanti, pari al 57.3% degli americani di età pari o superiore a sei anni.[1]Fonte: Outdoor Industry Association, "Rapporto sulle tendenze di partecipazione alle attività all'aperto 2024", outdoorindustry.orgQuesta crescita ha incrementato significativamente la domanda di zaini. Gli zaini specifici per il trekking, dotati di sistemi di idratazione, telai portanti e materiali resistenti alle intemperie, hanno un prezzo superiore del 20-30% rispetto ai normali zaini urbani da giorno. Le collaborazioni di Osprey Packs con Houdini per lo zaino Allt e con Carryology per l'Archeon 30 illustrano una tendenza in crescita: i marchi stanno sviluppando congiuntamente prodotti specializzati per escursionisti di più giorni, concentrandosi su un design circolare e sistemi di aggancio modulari. L'espansione del turismo d'avventura nella regione Asia-Pacifico, supportata dai piani quinquennali del governo cinese per le infrastrutture sportive all'aperto, ha creato un circolo virtuoso: il miglioramento dell'accesso ai sentieri aumenta le vendite di zaini, che a loro volta finanziano la ricerca e lo sviluppo di materiali più leggeri e resistenti. Il passaggio da utenti occasionali del fine settimana ad appassionati assidui per tutto l'anno ha accorciato i cicli di sostituzione dei prodotti. L'aumento dell'utilizzo accelera l'usura di componenti come cerniere, fibbie e membrane impermeabili, alimentando i flussi di entrate derivanti dal mercato post-vendita e dalle garanzie.
Innovazione dei materiali orientata alla sostenibilità
I marchi stanno integrando i principi dell'economia circolare nella progettazione dei loro prodotti per essere al passo con i requisiti normativi e attrarre i consumatori attenti all'ambiente. Lo zaino Mono di FREITAG, realizzato in nylon monomateriale, supporta il riciclo meccanico completo senza richiedere la decomposizione chimica. Questo approccio risolve la precedente dipendenza del settore dai compositi in fibre miste, che spesso finiscono in discarica. VAUDE, in collaborazione con Covestro, ha implementato la laminazione in poliuretano termoplastico, che elimina i composti perfluorurati nocivi e riduce il consumo di acqua del 40% durante la produzione. Le collezioni Allpa e Del Día di Cotopaxi utilizzano tessuti di scarto riciclati, trasformando gli scarti della catena di approvvigionamento in SKU unici che attraggono i consumatori della Generazione Z, che spesso verificano le dichiarazioni di sostenibilità attraverso certificazioni di terze parti. Deuter prevede di incorporare poliestere riciclato nel 90% della sua collezione 2025, dimostrando come i marchi affermati possano adottare materiali ecologici senza compromettere la durata o la resistenza del colore. Sebbene queste eco-innovazioni aumentino i costi a livello di fabbrica del 15-20%, i marchi recuperano tali spese attraverso prezzi più elevati e una riduzione del rischio derivante da futuri adeguamenti del carbonio alle frontiere. Ciò è particolarmente rilevante in quanto il meccanismo di adeguamento del carbonio alle frontiere dell'UE si prepara ad estendere la sua copertura al settore tessile anche dopo il 2026.
Urbanizzazione e crescita della popolazione attiva
Nel 2024, la Banca Mondiale ha riferito che il 64% della popolazione dell'Asia orientale e del Pacifico viveva in aree urbane [2] Fonte: Banca Mondiale, Popolazione urbana (% della popolazione totale) - Asia orientale e Pacifico, worldbank.org . Questi residenti urbani sono sempre più concentrati nelle megalopoli, spesso affrontando spostamenti giornalieri che superano i 90 minuti. La loro dipendenza da trasporti multimodali, come metropolitane, bike sharing e spostamenti a piedi, sottolinea la necessità di soluzioni di trasporto versatili. Questo cambiamento demografico ha guidato una crescente domanda di zaini. Caratteristiche come custodie imbottite per laptop, tasche con blocco RFID e scomparti ad accesso rapido si adattano al moderno stile di vita urbano, consentendo transizioni fluide tra ufficio, palestra e commissioni. Nel 2025, il segmento indiano di Samsonite ha raggiunto un fatturato di 210 milioni di dollari. Per rafforzare la sua posizione sia nel mercato interno che in quello estero, lo stabilimento di Nashik dell'azienda ha ampliato la sua capacità produttiva a 700,000 unità al mese. L'aumento delle modalità di lavoro flessibili ha inaspettatamente sostenuto le vendite di zaini. I dipendenti ibridi, che alternano lavoro da casa, in spazi di coworking e incontri con i clienti, preferiscono zaini che si adattino facilmente a diversi contesti. Tendenze simili si osservano in Indonesia e Vietnam, dove gli spostamenti in motocicletta stimolano la domanda di zaini con spallacci rinforzati e inserti riflettenti per soddisfare i requisiti di sicurezza informali. L'urbanizzazione sta inoltre alimentando la tendenza alla premiumizzazione, poiché gli abitanti delle città destinano sempre più parte del loro reddito disponibile a borse che riflettono uno status professionale. Ciò è evidente sul mercato, con lo zaino X-Pac di Peak Design proposto a 259 dollari e il modello DIRAC Dyneema di NOMANZ venduto a 439 dollari.
Influenza della moda ispirata all'athleisure
Il design degli zaini si sta evolvendo, con i marchi che combinano estetica sportiva e casual. Ispirati all'abbigliamento sportivo ad alte prestazioni, incorporano caratteristiche come pannelli in mesh traspirante, cinghie di compressione e forme ergonomiche in modelli per tutti i giorni. Nike è pronta a lasciare il segno con il rilancio della sua linea All Conditions Gear a febbraio 2026. Aprendo un flagship store a Pechino e presentando le divise del Team USA durante le Olimpiadi, Nike sta fondendo l'attrezzatura tecnica per l'outdoor con la moda lifestyle, colmando il divario tra trail running e streetwear. Allo stesso modo, Adidas risponde alle esigenze degli atleti moderni con il suo zaino/borsone 2 in 1 Combat Sports USA National Line, al prezzo di 89.77 dollari. Questa borsa adattabile include spallacci a scomparsa e un vano porta scarpe ventilato, pensato per gli atleti che necessitano di funzionalità ibride per tornei e viaggi. L'aumento della proliferazione di SKU è evidente, con i marchi che lanciano colorazioni stagionali e collaborazioni in edizione limitata. Ad esempio, Eastpak di VF Corporation si è espanso attraverso partnership con i marketplace, offrendo stampe esclusive che cambiano trimestralmente. L'influenza dell'athleisure si estende oltre l'estetica, arrivando a interessare anche i materiali. Tessuti traspiranti e trattamenti antimicrobici, un tempo limitati alle borse da palestra, sono ora comuni negli zaini da pendolare, soprattutto nei climi umidi dove il controllo degli odori è fondamentale. Inoltre, le caratteristiche di alta gamma stanno diventando più accessibili. I marchi di fascia media stanno adottando il minimalismo elegante e le palette monocromatiche un tempo associate ai marchi di lusso, aumentando la concorrenza e riducendo il rapporto qualità-prezzo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di prodotti contraffatti e di bassa qualità | -0.6% | A livello globale, con zone di applicazione concentrate in Nord America ed Europa. | A breve termine (≤ 2 anni) |
| Saturazione del mercato nelle economie sviluppate | -0.4% | Nord America, Europa occidentale | A lungo termine (≥ 4 anni) |
| Volatilità dei prezzi dei tessuti ad alte prestazioni | -0.5% | Globale, acuto nel segmento premium dipendente dal nylon | A breve termine (≤ 2 anni) |
| Tariffe di importazione sui componenti tecnici | -0.8% | Nord America (Sezione 301/122), Europa (aggiustamenti post-Brexit) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione di prodotti contraffatti e di bassa qualità
Nell'anno fiscale 2024, la dogana e la protezione delle frontiere statunitensi hanno sequestrato 32 milioni di articoli contraffatti, secondo la Camera di Commercio degli Stati Uniti.[3]Fonte: Camera di Commercio degli Stati Uniti, "Shop Smart", uschamber.comNel Regno Unito, le autorità hanno condotto raid coordinati, sequestrando oltre 800 articoli contraffatti e sottolineando la portata globale delle violazioni della proprietà intellettuale. Questi prodotti contraffatti, venduti a prezzi inferiori del 50-70% rispetto ai prodotti autentici, danneggiano i marchi legittimi. Inoltre, sono realizzati con materiali di qualità inferiore e non superano i test di sicurezza relativi all'infiammabilità, alla resistenza alla trazione delle cinghie e alla durata delle cerniere. La Notorious Markets List dell'Ufficio del Rappresentante per il Commercio degli Stati Uniti identifica le piattaforme online e i mercati fisici nel Sud-est asiatico e nell'Europa orientale come punti critici per le violazioni. Per contrastare questo fenomeno, i marchi stanno adottando tag di autenticazione basati su blockchain e codici QR serializzati, che consentono ai consumatori di verificare l'autenticità dei prodotti. La contraffazione non solo incide sulle vendite, ma danneggia anche il valore del marchio. Ad esempio, quando uno zaino North Face contraffatto si deteriora entro tre mesi, ciò ha un impatto negativo sulla percezione del prodotto originale da parte dei consumatori. Gli sforzi di contrasto rimangono disomogenei: i mercati sviluppati investono in tecnologie doganali avanzate e nella collaborazione transfrontaliera, mentre le economie emergenti spesso non dispongono delle risorse necessarie per ispezionare le spedizioni di e-commerce ad alto volume. Questo squilibrio crea opportunità per i contraffattori di far transitare le merci attraverso regioni con controlli più deboli.
Saturazione del mercato nelle economie sviluppate
Mentre il mercato degli zaini per famiglie si avvicina alla saturazione, il Nord America e l'Europa occidentale stanno registrando una crescita più lenta delle unità vendute. La migliore qualità dei prodotti ne allunga la durata, portando a cicli di sostituzione più lunghi. Ad esempio, uno zaino di alta gamma acquistato nel 2020 con garanzia a vita rimane utilizzabile fino al 2026, ritardando la necessità di un nuovo acquisto. Per far fronte a questa saturazione, i marchi stanno diversificando la propria offerta lanciando zaini specializzati per attività come ciclismo, fotografia e viaggi, concentrandosi sull'aumento della quota di mercato tra i clienti esistenti piuttosto che sull'acquisizione di nuovi clienti. Inoltre, il passaggio dall'acquisto al noleggio, guidato da programmi come REI Co-op e Worn Wear di Patagonia, sta riducendo la domanda di nuovi zaini, poiché i consumatori optano per il noleggio di attrezzature per viaggi specifici. Anche le tendenze demografiche contribuiscono alla sfida della saturazione. Il calo dei tassi di natalità in paesi come Germania, Giappone e Corea del Sud sta riducendo la popolazione in età scolare, che è un fattore chiave per le vendite di zaini per bambini. In risposta, i marchi si stanno espandendo in categorie adiacenti, come ad esempio rinominare le borse per pannolini in "zaini per genitori" e progettare custodie per laptop adatte a dispositivi più grandi da 17 pollici. Tuttavia, questi sforzi si traducono solo in una crescita marginale dei volumi. La strategia di premiumizzazione offre un certo sollievo, poiché i marchi propongono ai clienti esistenti opzioni più economiche, intelligenti o sostenibili. Tuttavia, questa strategia concentra i ricavi tra i consumatori benestanti, cedendo al contempo quote di mercato di massa alle importazioni a basso costo.
Analisi del segmento
Per tipologia di prodotto: le varianti casual accelerano nonostante il predominio atletico
Nel 2025, gli zaini sportivi rappresentavano il 59.84% del fatturato di mercato, trainati dalle tendenze nella partecipazione sportiva e dalla loro versatilità, che li rende adatti sia alla palestra che all'ufficio. Tuttavia, con la crescente diffusione del lavoro da remoto e il cambiamento di priorità dei consumatori, che privilegiano l'estetica rispetto alle prestazioni, si prevede che i modelli casual cresceranno a un tasso annuo composto (CAGR) dell'8.96% fino al 2031. Gli zaini sportivi, caratterizzati da tessuti traspiranti, pannelli posteriori ventilati e cinghie di compressione, attraggono gli appassionati di fitness e i pendolari che si recano al lavoro in bicicletta o correndo. Queste caratteristiche hanno mantenuto alta la domanda di zaini sportivi, anche con la stabilizzazione degli abbonamenti in palestra. I marchi stanno sfruttando il trend athleisure, evidente nel rilancio della linea ACG di Nike e negli innovativi design convertibili 2 in 1 di Adidas nella sua linea Combat Sports, per sfumare le categorie di prodotto e attrarre acquisti trasversali. Tuttavia, la dipendenza degli zaini sportivi da tessuti sintetici ad alte prestazioni li rende vulnerabili alle fluttuazioni del prezzo del nylon, che possono comprimere i margini durante i picchi di costo delle materie prime. Al contrario, gli zaini casual, spesso realizzati con tessuti misti di cotone e tela e poliestere riciclato, offrono stabilità dei costi e credenziali di sostenibilità che risultano particolarmente attraenti per i millennial e i consumatori della generazione Z che vivono in città.
La crescita del segmento casual riflette l'evoluzione dei modelli di mobilità. Se da un lato il lavoro ibrido ha ridotto gli spostamenti quotidiani, dall'altro ha incrementato le uscite spontanee, come le visite ai bar, agli spazi di coworking o lo sbrigare commissioni. Queste attività privilegiano design minimalisti rispetto ai profili più ingombranti degli zaini sportivi. Marchi come Herschel Supply Co. e Kånken di Fjällräven esemplificano questa tendenza, offrendo linee pulite e un'immagine di marca tradizionale che si adatta perfettamente sia al contesto professionale che a quello del tempo libero. Il segmento casual beneficia anche di minori barriere all'ingresso. Grazie a una costruzione più semplice e a un minor numero di componenti tecnici, i marchi più agili possono introdurre collezioni stagionali senza investimenti significativi in ricerca e sviluppo. Questa flessibilità intensifica la concorrenza e accelera il ricambio stilistico. Al contrario, gli zaini sportivi richiedono test biomeccanici approfonditi, ingegneria della distribuzione del carico e validazione delle prestazioni. Questi requisiti creano un vantaggio competitivo per i marchi affermati come Osprey e Deuter, ma limitano la velocità di rotazione delle referenze. I rapidi cicli della moda nel segmento casual si allineano bene con le tendenze dell'e-commerce, dove la differenziazione visiva e le raccomandazioni degli influencer stimolano gli acquisti d'impulso. D'altro canto, gli acquirenti di articoli sportivi sono più ponderati, conducono ricerche approfondite e danno priorità alle specifiche funzionali rispetto all'estetica.
Per fascia di prezzo: l'impennata dei premi mette a dura prova la base di volumi dell'economia
Nel 2025, gli zaini di fascia economica rappresentavano il 55.02% della quota di mercato, rivolgendosi a studenti sensibili al prezzo, viaggiatori con un budget limitato e acquirenti istituzionali all'ingrosso. D'altro canto, si prevede che i modelli premium, con prezzi superiori a 150 dollari, cresceranno a un tasso annuo composto (CAGR) del 9.15% fino al 2031. Questa crescita è trainata da marchi che integrano funzionalità intelligenti e materiali sostenibili, giustificando così i prezzi più elevati. Gli zaini economici, realizzati con tessuti in poliestere e componenti in plastica stampata a iniezione, raggiungono prezzi al dettaglio inferiori a 50 dollari. Dominano il mercato di massa in Asia-Pacifico e America Latina, dove i redditi disponibili limitati condizionano la spesa discrezionale. Marchi come American Tourister e Kamiliant di Samsonite sono leader in questa fascia di prezzo, sfruttando la produzione mensile di 700,000 unità dello stabilimento di Nashik per superare i concorrenti regionali. Tuttavia, gli zaini economici operano con margini di profitto ridotti, in genere dell'8-12% all'ingrosso, il che lascia poco spazio per assorbire dazi doganali o inflazione dei costi dei materiali. Questo costringe i marchi a concentrarsi sulla redditività basata sui volumi piuttosto che sui ricavi per unità. Gli zaini di fascia media, con prezzi compresi tra 50 e 150 dollari, offrono un buon equilibrio tra funzionalità e prezzo accessibile. Tuttavia, si trovano ad affrontare sfide da entrambi i lati: i marchi premium stanno lanciando linee entry-level per attrarre acquirenti più esigenti, mentre i produttori di prodotti economici introducono miglioramenti superficiali, come inserti in similpelle e tasche extra, per giustificare lievi aumenti di prezzo.
Gli zaini di alta gamma, con margini lordi del 40-50%, presentano innovazioni come pannelli solari, serrature biometriche e scomparti modulari. Queste caratteristiche attraggono professionisti esperti di tecnologia e appassionati di attività all'aperto benestanti. Gli acquirenti del segmento premium privilegiano la durata e la copertura della garanzia, considerando gli zaini come investimenti a lungo termine piuttosto che articoli usa e getta. Questo approccio non solo garantisce entrate post-vendita attraverso riparazioni e sostituzioni di componenti, ma rafforza anche l'attenzione del marchio alla qualità. Adottando canali di vendita diretta al consumatore, i marchi mantengono margini completi, evitando i ricarichi all'ingrosso. I risparmi risultanti vengono reinvestiti nel miglioramento dell'esperienza del cliente, offrendo vantaggi come riparazioni gratuite a vita, personalizzazione con monogrammi e spedizioni a impatto zero. Il segmento premium sta registrando una crescita accelerata in Nord America ed Europa, dove i consumatori sono sempre più attenti all'etica della catena di approvvigionamento e all'impronta di carbonio. I marchi che condividono in modo trasparente audit di sostenibilità di terze parti e report sulla tracciabilità dei materiali stanno guadagnando la fiducia dei consumatori. In particolare, il segmento premium ha dimostrato resilienza durante le recessioni economiche. Le vendite sono rimaste stabili nel biennio 2024-2025, anche in un contesto di pressioni inflazionistiche, a dimostrazione della capacità del segmento di resistere agli shock ciclici della domanda. A quanto pare, gli acquirenti più facoltosi continuano a privilegiare la qualità rispetto al prezzo.
Per utente finale: il segmento dei prodotti per bambini fa progressi in materia di ergonomia.
Nel 2025, gli zaini per adulti rappresentavano il 68.56% del fatturato di mercato, trainati dalle esigenze di pendolarismo, viaggio e svago della popolazione in età lavorativa. Tuttavia, si prevede che gli zaini per bambini cresceranno a un tasso annuo composto del 9.57% fino al 2031, grazie a normative ergonomiche più rigorose e alla crescente attenzione dei genitori verso modelli certificati per la salute. Gli zaini per adulti si prestano a una vasta gamma di utilizzi, tra cui il trasporto di laptop, attrezzatura da palestra e oggetti essenziali per il fine settimana. Questa versatilità consente ai marchi di segmentare i propri prodotti per occasione e prezzo, con offerte che vanno dagli zaini da giorno da 30 dollari ai modelli da spedizione di fascia alta da 400 dollari. Gli acquirenti che privilegiano la qualità tendono a utilizzare i propri zaini per 5-7 anni, il che, pur essendo vantaggioso per il segmento, limita le vendite in mercati saturi come il Nord America e l'Europa occidentale. Per ovviare a questo problema, i marchi stanno lanciando referenze specializzate, come zaini fotografici con divisori imbottiti e zaini da ciclismo con attacchi per il casco, per incentivare ulteriori acquisti da parte dei clienti esistenti. Inoltre, gli acquirenti adulti stanno adottando sempre più spesso zaini intelligenti. I professionisti, in particolare, apprezzano caratteristiche come la ricarica USB integrata, le tasche con protezione RFID e le custodie per laptop conformi alle normative TSA, che semplificano le procedure di sicurezza aeroportuale e le attività quotidiane.
Il mercato degli zaini per bambini è in crescita grazie a due fattori chiave: l'aumento delle iscrizioni scolastiche nelle regioni Asia-Pacifico e Africa e la maggiore attenzione normativa al peso degli zaini in rapporto alla massa corporea del bambino. L'American Academy of Pediatrics raccomanda che lo zaino di un bambino non superi il 10-15% del suo peso corporeo. Questo contesto normativo crea difficoltà di conformità, favorendo i marchi affermati con capacità di test biomeccanici. Inoltre, una ricerca polacca che collega il peso dello zaino ai percentili dell'indice di massa corporea (BMI) ha influenzato le discussioni a livello europeo sui limiti di carico standardizzati. Queste discussioni potrebbero portare a requisiti ergonomici formalizzati, potenzialmente escludendo le importazioni non conformi. Di conseguenza, i marchi stanno sviluppando zaini con materiali ultraleggeri, come il ripstop da 70 denari invece del classico 210 denari, e integrando caratteristiche di distribuzione del carico come spallacci imbottiti e cinghie pettorali regolabili. A differenza degli zaini per adulti, quelli per bambini hanno cicli di sostituzione più brevi. Gli scatti di crescita annuali e il cambiamento delle preferenze di stile spingono i genitori ad acquistare nuovi zaini frequentemente, garantendo un flusso di entrate costante. La crescita maggiore per gli zaini per bambini si concentra in India, Indonesia e Africa subsahariana, dove una classe media in espansione dà priorità all'istruzione e investe in materiale scolastico di alta qualità. Al contrario, i mercati sviluppati registrano una crescita più lenta, principalmente dovuta alle tendenze demografiche e a una propensione verso prodotti di fascia alta.
Per canale di distribuzione: il commercio al dettaglio online riduce il vantaggio del commercio offline
Nel 2025, i negozi fisici detenevano una quota dominante del 64.97% del panorama distributivo. Questa posizione di forza era rafforzata dai flagship store monomarca, dalle catene multimarca di articoli sportivi e dai grandi magazzini, che offrivano la possibilità di provare i prodotti di persona e di effettuare ordini in tempi brevi. Tuttavia, i canali online sono pronti per una solida ascesa, con una crescita prevista a un tasso annuo composto (CAGR) del 9.47% fino al 2031. Questa impennata è attribuita alla crescente diffusione dell'e-commerce e alla maturazione dei modelli di vendita diretta al consumatore. La solidità del retail fisico può essere attribuita alla natura specifica degli zaini, che richiede una vestibilità personalizzata. I consumatori spesso testano regolazioni come spallacci, profili dello schienale e distribuzione del peso prima di effettuare un acquisto. Inoltre, il personale di vendita competente svolge un ruolo fondamentale, guidando la scelta in base alle esigenze specifiche, che si tratti di alpinismo o fotografia. I negozi monomarca, come quelli gestiti da Samsonite, The North Face e Patagonia, offrono esperienze di marca coinvolgenti e servizi di alta qualità. Questi elementi non solo giustificano i prezzi più elevati, ma rafforzano anche la fedeltà dei clienti. D'altro canto, i rivenditori multimarca come REI e Decathlon offrono assortimenti diversificati e garanzie di prezzo più basso, attirando efficacemente i clienti che confrontano i prezzi. Tuttavia, i canali offline devono fare i conti con costi fissi: affitto, manodopera e magazzino. Queste spese possono comprimere significativamente i margini, soprattutto nelle aree urbane più trafficate dove i canoni di locazione sono in aumento. Per contrastare la concorrenza online, si osserva un notevole spostamento verso il retail esperienziale. Iniziative come officine di riparazione in negozio e postazioni di personalizzazione mirano a differenziare i punti vendita fisici. Tuttavia, questi miglioramenti comportano a loro volta delle sfide: richiedono investimenti di capitale e manodopera qualificata, risorse che molte catene regionali faticano a reperire.
Le piattaforme di proprietà di aziende come Nike.com e Patagonia.com non solo si accaparrano l'intero margine di profitto, ma raccolgono anche preziosi dati di prima parte sui clienti. Questi dati consentono loro di offrire raccomandazioni personalizzate e programmi fedeltà, incrementando significativamente gli acquisti ripetuti. Allo stesso tempo, i marketplace di terze parti come Amazon e Zalando, pur offrendo una vasta portata e una solida infrastruttura logistica, hanno un costo. In genere, trattengono commissioni che vanno dal 15% al 25% e impongono limitazioni al controllo del marchio in termini di prezzi e presentazione dei prodotti. Eastpak, un marchio di VF Corporation, ha saputo muoversi con abilità in questo contesto. Collaborando con i marketplace per introdurre colorazioni esclusive a rotazione ed edizioni limitate, ha sfruttato il traffico delle piattaforme garantendo al contempo la differenziazione del marchio. Un cambiamento significativo si profila all'orizzonte: l'abrogazione della clausola de minimis nell'agosto 2025. Questa modifica è destinata a ridefinire i contorni dell'e-commerce transfrontaliero. Con l'imposizione di dazi doganali sulle spedizioni di basso valore, i venditori internazionali si trovano di fronte a una scelta: creare magazzini nazionali o stringere partnership con fornitori di servizi di evasione ordini. Se da un lato questo innalza le barriere all'ingresso per i marchi più piccoli, dall'altro i colossi della logistica come Amazon ne traggono vantaggio, assorbendo senza sforzo i costi di conformità su larga scala. L'impennata del commercio al dettaglio online testimonia anche il predominio del commercio mobile. Con oltre il 60% delle transazioni di e-commerce effettuate tramite smartphone, i marchi sono impegnati in una corsa contro il tempo per ottimizzare i flussi di pagamento. Molti stanno persino integrando strumenti di realtà aumentata, che consentono agli utenti di visualizzare le dimensioni dei pacchi direttamente a casa propria.
Analisi geografica
Mercato degli zaini nella regione Asia-Pacifico
La regione Asia-Pacifico ha rappresentato il 38.48% del fatturato nel 2025 e si prevede che guiderà il mercato degli zaini con un CAGR del 9.68% fino al 2031. In Cina, i professionisti urbani prediligono sempre più modelli compatibili con i laptop. Nel frattempo, l'India utilizza uno stabilimento Samsonite che produce 700,000 unità al mese per soddisfare la crescente domanda interna ed estera. Gli spostamenti in moto in Indonesia e Vietnam stanno incrementando la domanda di prodotti specializzati come zaini impermeabili e riflettenti. Nonostante le difficoltà, come le fluttuazioni dei tassi di cambio e l'intensificarsi delle promozioni, che hanno inciso sulle vendite APAC di VF Corporation nel secondo trimestre del 2026, le multinazionali continuano a reinvestire. I vantaggi di stabilimenti efficienti in termini di costi e dell'espansione dei mercati digitali compensano la debolezza del mercato a breve termine. Inoltre, gli investimenti governativi nelle infrastrutture per i sentieri e nei programmi di partecipazione sportiva stanno promuovendo l'adozione di zaini per attività all'aperto, contribuendo alla crescita del mercato degli zaini nel Sud-est asiatico.
Mercato degli zaini in Nord America
In Nord America, il mercato degli zaini sta registrando una crescita più lenta in termini di unità vendute a causa della sua maturità. Il sequestro di 32 milioni di articoli contraffatti nel 2024 evidenzia i progressi compiuti nell'applicazione delle norme, sebbene persistano rischi per la reputazione del marchio. L'abrogazione dell'esenzione de minimis ha aumentato il costo di importazione degli zaini economici di 4-6 dollari, spingendo potenzialmente i consumatori più sensibili al prezzo verso i marchi nazionali. Le attività all'aria aperta rimangono un fattore chiave, con 63.4 milioni di escursionisti statunitensi che sostengono le vendite di zaini tecnici, ma i cicli di sostituzione più lunghi stanno limitando la crescita dei volumi. Per rimanere competitivi in un mercato saturo, i marchi stanno introducendo servizi di riparazione e noleggio in abbonamento.
Mercato degli zaini in EMEA e America Latina
Il mercato europeo degli zaini beneficia di una forte domanda di prodotti di alta gamma, trainata da consumatori attenti all'ambiente in Germania, Francia e nei paesi nordici. Le direttive UE sull'economia circolare e il prossimo Meccanismo di adeguamento del carbonio alle frontiere (CBM) stanno aumentando i requisiti di trasparenza, favorendo aziende come FREITAG e VAUDE che già pongono l'accento sulla tracciabilità dei materiali. L'invecchiamento demografico sta spingendo verso uno sviluppo dei prodotti con caratteristiche ergonomiche pensate per gli anziani, compensando in parte l'impatto del calo delle nascite sui volumi di vendita dei prodotti per bambini. Sebbene l'America Latina e il Medio Oriente e l'Africa contribuiscano attualmente in misura minore al mercato globale degli zaini, l'urbanizzazione e la crescita della classe media potrebbero incrementare significativamente la loro quota di mercato combinata entro il 2031, a condizione che la volatilità valutaria e i dazi all'importazione si stabilizzino.
Panorama competitivo
Il mercato degli zaini presenta una frammentazione moderata, evidenziando un ambiente competitivo in cui marchi affermati si confrontano con nuovi operatori e aziende innovative che vendono direttamente al consumatore. Tra le aziende di spicco del mercato figurano Samsonite Group SA, Nike, Inc., Under Armour Inc., Adidas AG e Columbia Sportswear Company. Samsonite IP Holdings S.àr.l., leader tradizionale nel settore dei bagagli, capitalizza sulla sua consolidata reputazione e sulla sua capillare rete di distribuzione, concentrandosi al contempo su innovazione e sostenibilità per allinearsi alle mutevoli preferenze dei consumatori.
Marchi sportivi come Nike e Under Armour stanno ampliando la loro presenza sul mercato offrendo prodotti orientati alle prestazioni, caratterizzati da materiali avanzati e design ergonomici. Allo stesso modo, marchi outdoor come Patagonia e Arc'teryx si assicurano un posizionamento premium puntando su sostenibilità e innovazione tecnica. Per rimanere competitivi, i principali attori del settore stanno adottando sempre più strategie incentrate su partnership e innovazione di prodotto. Ad esempio, nel febbraio 2025, JanSport, l'iconico marchio di zaini noto per il suo slogan "Always With You", ha stretto una partnership con L2 Brands, leader nell'abbigliamento universitario e per eventi. Questa collaborazione mira a rafforzare la presenza di JanSport nei campus universitari di tutto il paese, con una nuova collezione di zaini con il logo delle università che sarà lanciata nelle librerie universitarie nel luglio 2025.
Le aziende che riescono a gestire efficacemente diversi canali di distribuzione, mantenendo la coerenza del marchio e offrendo un'esperienza cliente di livello superiore, stanno acquisendo un vantaggio competitivo. Anche le acquisizioni strategiche stanno rimodellando il panorama competitivo. Ad esempio, l'acquisizione di Jack Wolfskin da parte di Anta Sports per 290 milioni di dollari, finalizzata il 31 maggio 2025, amplia la sua offerta di prodotti per l'outdoor e crea sinergie nella catena di fornitura e nello sviluppo del prodotto. L'integrazione tecnologica si sta affermando come un fattore di differenziazione cruciale, con le aziende che investono in funzionalità intelligenti, materiali sostenibili e processi produttivi ottimizzati. Questi sforzi sono essenziali in un mercato sempre più affollato, poiché i consumatori prediligono sempre più i marchi che offrono proposte di valore autentiche che vanno oltre la semplice funzionalità.
Leader del settore degli zaini
-
Nike, Inc.
-
Adidas AG
-
Azienda di abbigliamento sportivo Columbia.
-
Gruppo Samsonite SA
-
Sotto l'armatura, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: YETI, azienda rinomata per la sua attrezzatura outdoor di alta qualità, ha presentato il versatile zaino da trekking Skala, ora disponibile in quattro misure: 32L, 40L, 50L e 60L.
- Gennaio 2026: Pelican ha presentato lo zaino tattico Aegis 25L in edizione limitata MultiCam allo SHOT Show 2026. Progettato per appassionati di tattica, tiratori sportivi e professionisti fuori servizio, l'Aegis 25L è stato prodotto in una tiratura ultra-limitata di sole 300 unità in MultiCam, offrendo un'opportunità unica di acquistare questo prodotto esclusivo.
- Giugno 2025: PD EDC, il team di design dietro diverse campagne Kickstarter di successo, ha lanciato il suo progetto più ambizioso fino ad oggi: VAULT3, uno zaino modulare progettato per missioni tattiche, fotografi, viaggiatori, avventurieri e creativi di tutti i giorni. Il progetto, lanciato su Kickstarter, ha suscitato entusiasmo tra gli appassionati di equipaggiamento per la sua rivoluzionaria adattabilità e la sua resistenza a tutti i terreni.
- Aprile 2025: Kemp USA ha lanciato il suo nuovo zaino Ultimate EMS Mini. Questo zaino ha mantenuto la leggendaria qualità e l'organizzazione intelligente del suo best-seller, ma in un formato compatto e pratico. Perfetto per un rapido utilizzo in ambienti con spazi ridotti, il mini zaino EMS è l'aggiunta perfetta a qualsiasi kit di pronto intervento.
Ambito del rapporto sul mercato globale degli zaini
Gli zaini, generalmente realizzati in tessuto, tela o nylon, sono progettati per essere portati sulla schiena. Fissati con due spallacci, sono spesso dotati di telai per sostenere carichi più pesanti. Il rapporto sul mercato degli zaini è segmentato per tipologia di prodotto, fascia di prezzo, utente finale, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in casual e sportivo. Per fascia di prezzo, il mercato è segmentato in economico, di fascia media e premium. Per utente finale, il mercato è segmentato in adulti e bambini. Per canale di distribuzione, il mercato è segmentato in negozi al dettaglio fisici e negozi al dettaglio online. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, le previsioni di mercato sono fornite in termini di valore (USD).
| Casual |
| Atletico |
| Economia |
| Mid-Range |
| Premium |
| Adulti |
| Bambini |
| Negozi al dettaglio offline | Negozi monomarca |
| Negozi multimarca | |
| Altro | |
| Negozi al dettaglio online | Piattaforma di proprietà dell'azienda |
| Rivenditori online di terze parti |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Casual | |
| Atletico | ||
| Per prezzo | Economia | |
| Mid-Range | ||
| Premium | ||
| Per utente finale | Adulti | |
| Bambini | ||
| Per canale di distribuzione | Negozi al dettaglio offline | Negozi monomarca |
| Negozi multimarca | ||
| Altro | ||
| Negozi al dettaglio online | Piattaforma di proprietà dell'azienda | |
| Rivenditori online di terze parti | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali del mercato globale degli zaini e le previsioni di crescita?
Il mercato degli zaini ha raggiunto un valore di 21.74 miliardi di dollari nel 2025, si prevede che raggiungerà i 23.12 miliardi di dollari nel 2026 e che salirà a 31.96 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.69%.
Quale regione contribuirà maggiormente alle future vendite di zaini?
La regione Asia-Pacifico detiene già il 38.48% del fatturato e si prevede che crescerà a un tasso annuo composto del 9.68% fino al 2031, diventando così il principale motore di crescita.
Quanto velocemente si sta diffondendo il segmento degli zaini di alta gamma rispetto a quello degli zaini economici?
Si prevede che gli zaini di fascia alta con un prezzo superiore a 150 dollari cresceranno a un tasso annuo composto del 9.15% fino al 2031, superando i modelli economici che, tuttavia, rimangono leader in termini di volumi.
Quali fattori stanno spingendo l'adozione degli zaini intelligenti?
La domanda proviene da professionisti sempre in movimento che cercano soluzioni di ricarica in movimento, serrature biometriche e inserti modulari; queste caratteristiche comportano un sovrapprezzo del 40-60% pur rappresentando oggi meno del 10% delle unità vendute.


