

Dimensioni e quota di mercato delle bevande per neonati
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 21.26 miliardo di dollari |
| Dimensione del mercato (2031) | 25.57 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.76% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato delle bevande per neonati a cura di Mordor Intelligence
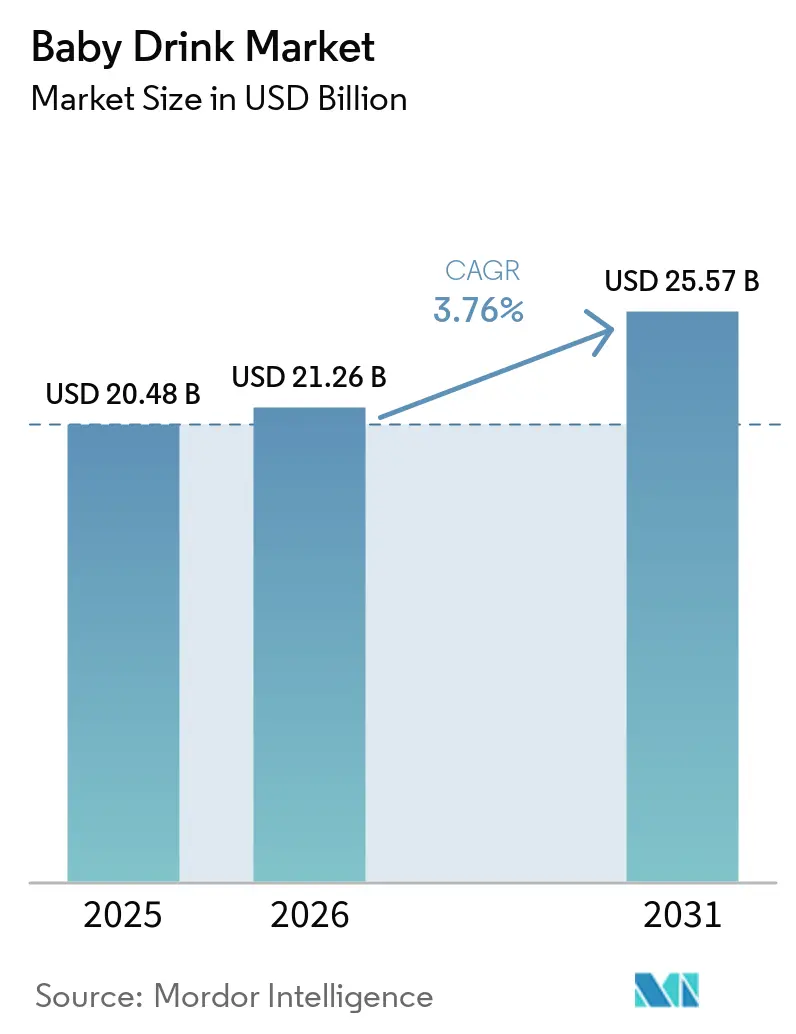
Il mercato delle bevande per neonati aveva un valore di 20.48 miliardi di dollari nel 2025 e si stima che crescerà da 21.26 miliardi di dollari nel 2026 a 25.57 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.76% durante il periodo di previsione (2026-2031). Il mercato delle bevande per neonati è in espansione grazie all'aumento della spesa delle famiglie, nonostante la moderazione dei tassi di natalità in diverse economie sviluppate. I genitori sono sempre più disposti a spendere per prodotti nutrizionali di alta qualità che offrono praticità, sicurezza e benefici percepiti per la salute. Prodotti biologici certificati, formulazioni bioattive e modelli di rifornimento basati su abbonamento stanno rimodellando le abitudini di acquisto, rispondendo alla domanda di ingredienti con etichetta pulita, nutrizione funzionale e disponibilità affidabile dei prodotti. Le famiglie con doppio reddito danno sempre più priorità alle opzioni pronte all'uso che riducono i tempi di preparazione, mentre i canali digitali offrono ai marchi specializzati un accesso diretto ai genitori attraverso piattaforme di e-commerce, siti web aziendali e servizi in abbonamento. I controlli di sicurezza, le normative sull'etichettatura e i requisiti di registrazione delle formule rimangono considerazioni cruciali per il lancio di nuovi prodotti e l'espansione internazionale, soprattutto perché gli standard normativi variano da paese a paese. I recenti richiami di prodotti hanno ulteriormente intensificato il controllo sul mercato delle bevande per l'infanzia, rendendo la tracciabilità, la trasparenza degli ingredienti e la garanzia di qualità essenziali per mantenere la credibilità del marchio e la fiducia dei consumatori.
Punti chiave del rapporto
- Per tipologia di prodotto, il latte artificiale ha rappresentato la quota maggiore del mercato delle bevande per neonati, con il 68.26% nel 2025, mentre si prevede che i succhi di frutta per neonati cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 6.77%, nel periodo 2026-2031.
- Per tipologia di confezione, le bottiglie rappresentavano la quota maggiore del mercato delle bevande per neonati, con il 61.37% nel 2025, mentre si prevede che le bustine e altre tipologie di confezioni cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 6.92%, nel periodo 2026-2031.
- Per tipologia di prodotto, i prodotti non a base di latte hanno rappresentato la quota maggiore del mercato delle bevande per neonati, pari al 53.47% nel 2025, e si prevede che cresceranno al tasso di crescita annuo composto (CAGR) più elevato, pari al 6.45%, nel periodo 2026-2031.
- Per canale di distribuzione, i supermercati/ipermercati hanno rappresentato la quota maggiore del mercato delle bevande per neonati, con il 58.77% nel 2025, mentre si prevede che i negozi al dettaglio online cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 7.47% nel periodo 2026-2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva la quota maggiore del mercato delle bevande per neonati, pari al 45.38% nel 2025, e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 5.42%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle bevande per neonati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Richiesta da parte dei genitori che lavorano di un'alimentazione comoda | + 0.8% | Globale, concentrato in Nord America, Europa occidentale e Asia-Pacifico urbano | A breve termine (≤ 2 anni) |
| Valorizzazione dell'alimentazione biologica e funzionale | + 0.7% | Nord America, Europa occidentale e mercati premium dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Commercio elettronico, vendita diretta al consumatore e rifornimento in abbonamento | + 0.6% | Presente a livello globale, con un'elevata penetrazione in Nord America, Cina e Sud-est asiatico. | A breve termine (≤ 2 anni) |
| Alimentazione di transizione dopo l'allattamento esclusivo al seno | + 0.5% | Diffusione globale, con un'adozione più rapida in Asia-Pacifico, Sud America, Medio Oriente e Africa. | Medio termine (2-4 anni) |
| La tracciabilità a livello di QR come indicatore di fiducia nell'acquisto. | + 0.3% | Cina, Hong Kong, Europa e Nord America | A lungo termine (≥ 4 anni) |
| Formulazioni specifiche localizzate per la gestione di allergie e intolleranze | + 0.4% | Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Richiesta da parte dei genitori che lavorano di un'alimentazione comoda
La crescente diffusione di famiglie con doppio reddito sta aumentando la domanda di prodotti per l'alimentazione pratici e di facile utilizzo. Questa tendenza è particolarmente rilevante nelle aree urbane dell'Asia meridionale e sudorientale, dove una maggiore partecipazione femminile al mondo del lavoro può ridurre la durata effettiva dell'allattamento esclusivo al seno. Secondo l'Organizzazione Mondiale della Sanità, gli alimenti complementari diventano necessari a partire dai 6 mesi, creando un periodo in cui l'uso del latte artificiale può sovrapporsi ad altri prodotti.[1]Fonte: Organizzazione Mondiale della Sanità, "Alimentazione complementare", who.intI formati pronti all'uso aiutano i genitori a gestire il tempo limitato dedicato alla preparazione e possono consentire una spesa maggiore per ogni pasto. La loro praticità può ridurre l'importanza del prezzo come unico fattore di acquisto per le famiglie con orari di lavoro impegnativi. Il mercato delle bevande per neonati trae vantaggio quando i produttori offrono formati affidabili che si adattano alle routine familiari in continua evoluzione. Poiché le famiglie urbane continuano a dare priorità alle soluzioni che consentono di risparmiare tempo, è probabile che la domanda di formati pratici di bevande per neonati si rafforzi.
Valorizzazione dell'alimentazione biologica e funzionale
In Nord America e in Europa occidentale, i genitori prediligono sempre più prodotti per l'alimentazione infantile con certificazione biologica, ingredienti funzionali ed etichettatura trasparente. I prodotti biologici certificati possono spuntare prezzi superiori del 35-65% rispetto alle alternative convenzionali. Gli oligosaccaridi del latte materno, i probiotici e altri ingredienti bioattivi stanno acquisendo sempre maggiore importanza nel posizionamento dei prodotti. Questa tendenza consente ai produttori affermati e ai marchi specializzati di differenziare la propria offerta di formule, andando oltre le semplici dichiarazioni nutrizionali. Il mercato delle bevande per l'infanzia può generare un valore aggiunto quando i genitori riconoscono chiare differenze nutrizionali o qualitative tra i prodotti. Tuttavia, i produttori devono comprovare le dichiarazioni sui prodotti con dati concreti e garantire la conformità dell'etichettatura quando introducono ingredienti di alta qualità. Si prevede che la continua domanda di prodotti premium, basati su evidenze scientifiche, sosterrà l'innovazione e la crescita del valore nel mercato delle bevande per l'infanzia.
Commercio elettronico, vendita diretta al consumatore e rifornimento in abbonamento
Si prevede che i negozi online cresceranno a un tasso di crescita annuo composto (CAGR) del 7.47% fino al 2031, diventando così il canale di distribuzione in più rapida crescita nel mercato delle bevande per neonati. I servizi in abbonamento favoriscono gli acquisti ripetuti tra le famiglie che acquistano regolarmente latte artificiale e prodotti per l'alimentazione dei bambini. La bozza indica che Bobbie Baby ha superato i 200 milioni di dollari di fatturato annuo entro la metà del 2026 e ha registrato una media di 3.4 consegne durante i primi quattro mesi di abbonamento. Riporta inoltre un tasso di conversione del 6-9% dagli acquirenti nei negozi fisici agli abbonati online entro 90 giorni. Questi modelli possono estendere il rapporto con i clienti oltre il primo acquisto di latte artificiale. In Cina e nel Sud-est asiatico, le piattaforme online aiutano anche i marchi importati ad affrontare le preoccupazioni dei consumatori relative all'origine e all'autenticità dei prodotti. Di conseguenza, è probabile che la vendita al dettaglio online e i modelli di abbonamento rafforzino la fedeltà al marchio e migliorino il valore a vita del cliente nel mercato delle bevande per neonati.
Alimentazione di transizione dopo l'allattamento esclusivo al seno
Il passaggio all'alimentazione complementare aumenta la domanda di bevande e formati nutrizionali aggiuntivi dopo i primi 6 mesi di vita. L'Organizzazione Mondiale della Sanità identifica i 6 mesi come la fase in cui i neonati necessitano di alimenti complementari oltre al latte materno. Le famiglie possono continuare a utilizzare il latte artificiale introducendo al contempo prodotti che favoriscono l'idratazione, il benessere digestivo e l'assunzione di micronutrienti. Questa sovrapposizione può aumentare il numero di prodotti acquistati per famiglia durante la transizione alimentare. Si prevede che il mercato dei succhi per neonati crescerà a un tasso di crescita annuo composto (CAGR) del 6.77% fino al 2031, il più alto tra le tipologie di prodotto. Pertanto, il mercato delle bevande per neonati offre opportunità per prodotti specifici per fasce d'età e con esigenze nutrizionali ben definite. I produttori possono sfruttare questa opportunità sviluppando formulazioni adatte all'età che rispondano alle esigenze nutrizionali in continua evoluzione dei neonati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Promozione dell'allattamento al seno e restrizioni in materia di marketing etico | -0.5% | Globale, con norme restrittive nei paesi che applicano il Codice dell'OMS | A breve termine (≤ 2 anni) |
| Sicurezza del prodotto, richiamo e test per la rilevazione di contaminanti | -0.4% | Nord America, Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Pressione sui prezzi premium e sull'accessibilità economica | -0.3% | Sud America, Medio Oriente e Africa, e gruppi a basso reddito nella regione Asia-Pacifico | Medio termine (2-4 anni) |
| Attrito tra registrazione e riformulazione delle varianti di formula | -0.2% | A livello globale, in particolare in Cina, nell'Unione Europea e negli Stati Uniti. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Restrizioni alla promozione e alla commercializzazione dell'allattamento al seno
Il 27 maggio 2025, l'Assemblea Mondiale della Sanità ha adottato la Risoluzione WHA78, che chiede controlli più rigorosi sulla commercializzazione digitale dei sostituti del latte materno.[2]Fonte: Organizzazione Mondiale della Sanità, "Risoluzione WHA78 sulla regolamentazione del marketing digitale dei sostituti del latte materno", pmnch.who.intLa risoluzione affronta il tema delle comunicazioni digitali, inclusi i contenuti degli influencer, la pubblicità personalizzata e le attività transfrontaliere sui social media. Il rapporto sullo stato di avanzamento del 2026 dell'Organizzazione Mondiale della Sanità esamina i quadri giuridici in 194 paesi e mette in evidenza gli sforzi in corso per allineare le normative nazionali al Codice internazionale per la commercializzazione dei sostituti del latte materno. Le nuove normative nazionali potrebbero richiedere alle aziende di rivedere l'etichettatura dei prodotti, le comunicazioni ai consumatori e gli accordi di marketing con terze parti. Questi requisiti rivestono particolare importanza per i marchi che si affidano all'acquisizione mirata di clienti online. Il mercato delle bevande per l'infanzia deve continuare a rispettare le normative di salute pubblica che promuovono l'allattamento al seno e le pratiche di marketing responsabili. Le aziende dovranno monitorare attentamente gli sviluppi normativi per garantire che le loro strategie di marketing digitale rimangano conformi in tutti i mercati.
Requisiti di sicurezza, accessibilità economica e registrazione
Il latte artificiale in polvere presenta rischi per la sicurezza che possono influire sulla fiducia dei consumatori e aumentare i costi di produzione. I Centri per il controllo e la prevenzione delle malattie (CDC) hanno segnalato 28 casi confermati e 20 casi probabili di botulismo infantile nell'epidemia del 2025 collegata al latte artificiale, e la relativa indagine si è conclusa nel marzo 2026.[3]Fonte: Centri per il controllo e la prevenzione delle malattie degli Stati Uniti, "Epidemia di botulismo infantile collegata al latte artificiale, novembre 2025", cdc.govL'incidente ha spinto ByHeart a ritirare dal mercato i suoi prodotti Whole Nutrition, indipendentemente dal lotto e dal formato della confezione. I test di routine e la preparazione ai richiami rimangono essenziali, anche per le aziende che operano attraverso canali di vendita diretta al consumatore. L'aumento dei prezzi potrebbe inoltre limitare l'accesso a prodotti biologici e specializzati di alta qualità, in particolare in Sud America, Medio Oriente e Africa, e nelle aree a basso reddito dell'Asia-Pacifico. Inoltre, i requisiti di registrazione e riformulazione in Cina, nell'Unione Europea e negli Stati Uniti possono prolungare i tempi necessari per il lancio di nuove varianti di formula. Questi fattori potrebbero limitare la crescita del mercato aumentando i costi di conformità e ritardando la disponibilità dei prodotti.
Analisi del segmento
Per tipologia di prodotto: il latte artificiale per neonati detiene la posizione più ampia, mentre i succhi di frutta per bambini guidano la crescita.
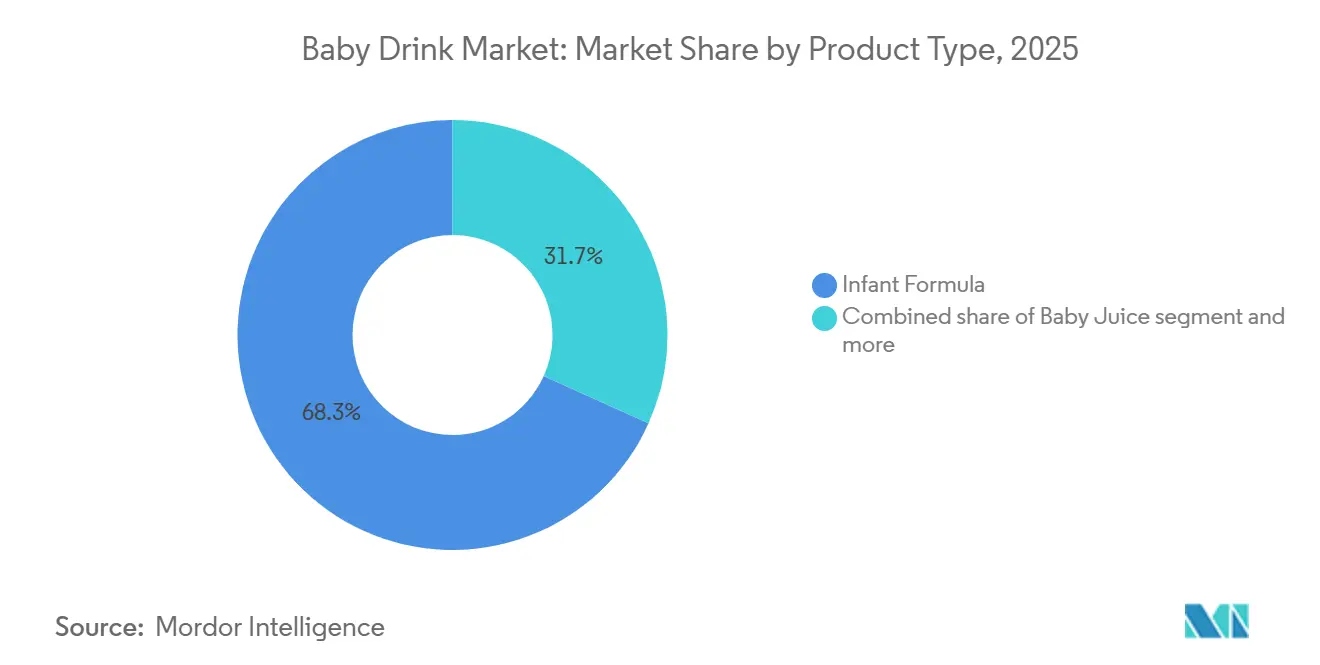
Si prevede che il latte artificiale rappresenterà il 68.26% del valore del mercato globale delle bevande per neonati nel 2025, grazie al suo ruolo essenziale nell'alimentazione infantile e alla capacità di integrare caratteristiche di alta qualità senza una significativa erosione dei volumi. La differenziazione dei prodotti include sempre più la certificazione biologica, l'integrazione con oligosaccaridi del latte umano (HMO) e le formulazioni ipoallergeniche. La categoria si sta inoltre evolvendo verso le proteine bioattive fermentate di precisione. La partnership che Nestlé prevede di siglare a giugno 2026 con Helaina per sviluppare lattoferrina identica a quella umana, nota come effera, segnala la potenziale nascita di un nuovo livello di prestazioni per le formulazioni. Questa innovazione potrebbe contribuire a mitigare i vincoli di approvvigionamento e la volatilità dei prezzi associati alla lattoferrina di origine bovina. Con l'accelerazione della premiumizzazione e dell'innovazione degli ingredienti, si prevede che i principali produttori di latte artificiale rafforzeranno la propria posizione rispetto ai concorrenti consolidati e ai marchi che vendono direttamente al consumatore entro il 2031.
Si prevede che i succhi per neonati saranno la tipologia di prodotto a più rapida crescita nel mercato globale delle bevande per l'infanzia, con un tasso di crescita annuo composto (CAGR) previsto del 6.77% fino al 2031. La crescita è sostenuta dal passaggio all'alimentazione complementare dopo il periodo di sei mesi di allattamento esclusivo al seno raccomandato dall'Organizzazione Mondiale della Sanità (OMS), che crea una domanda ricorrente di bevande integrative oltre al consumo continuato di latte artificiale. Anche i genitori millennial e della generazione Z stanno influenzando la domanda, evitando sempre più gli zuccheri aggiunti e prediligendo succhi di frutta spremuti a freddo, minimamente trasformati e adatti allo sviluppo dei neonati. Si prevede che le soluzioni elettrolitiche per neonati manterranno un ruolo specifico nella gestione della disidratazione acuta, mentre le bevande funzionali ed erboristiche attraggono i genitori alla ricerca di integratori probiotici o botanici. I marchi che si differenziano per ingredienti bioattivi, ridotto contenuto di zuccheri o qualità di lavorazione hanno maggiori probabilità di conquistare quote di mercato con l'intensificarsi della concorrenza in tutta la categoria.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di confezione: le bottiglie guidano la domanda attuale, mentre le buste e altri formati si espandono più rapidamente.
Si prevede che nel 2025 le bottiglie rappresenteranno il 61.37% della quota di mercato delle bevande per neonati, grazie alla domanda di contenitori per latte in polvere e formati pronti all'uso. I genitori apprezzano gli imballaggi che consentono il controllo delle porzioni, la conservazione e la protezione del prodotto. Questi requisiti sono particolarmente importanti per il latte artificiale distribuito su lunghe distanze dai paesi esportatori tradizionali. Anche le lattine mantengono un ruolo importante nella distribuzione di prodotti a lunga conservazione, in quanto facilitano lo stoccaggio e il trasporto. Le bottiglie sono familiari ai consumatori sia nei mercati sviluppati che in quelli emergenti, e la loro capacità di proteggere i prodotti nutrizionali delicati durante la manipolazione ne rafforza ulteriormente il ruolo. Di conseguenza, il segmento di imballaggio più ampio continua a beneficiare di catene di approvvigionamento consolidate e di una diffusa familiarità da parte dei consumatori. Le bottiglie rimangono centrali per le dimensioni del mercato delle bevande per neonati in base al formato di imballaggio.
Si prevede che le buste e altri formati di imballaggio cresceranno a un tasso di crescita annuo composto (CAGR) del 6.92% nel periodo 2026-2031, il tasso di crescita più rapido tra le tipologie di imballaggio. I formati portatili sono attraenti per i genitori che lavorano e che cercano prodotti più facili da trasportare e utilizzare fuori casa. La bozza allegata identifica anche i design monomateriale riciclabili come risposta ai requisiti di praticità e sostenibilità. Secondo la bozza allegata, il sistema di responsabilità estesa del produttore del Regno Unito è entrato in vigore nel 2025 e imporrà sovrapprezzi fino a 1,000 sterline per tonnellata sui laminati non riciclabili. Questo contesto normativo potrebbe incoraggiare i fornitori a ridurre l'uso di imballaggi multistrato. Tuttavia, i produttori di buste devono continuare a mantenere le proprietà di barriera necessarie per proteggere i prodotti per l'alimentazione infantile. La crescita più rapida di questi formati riflette gli sforzi per bilanciare praticità, esigenze della vendita al dettaglio e recupero dei materiali.
Per fonte: i prodotti non caseari guidano sia la scala che la crescita
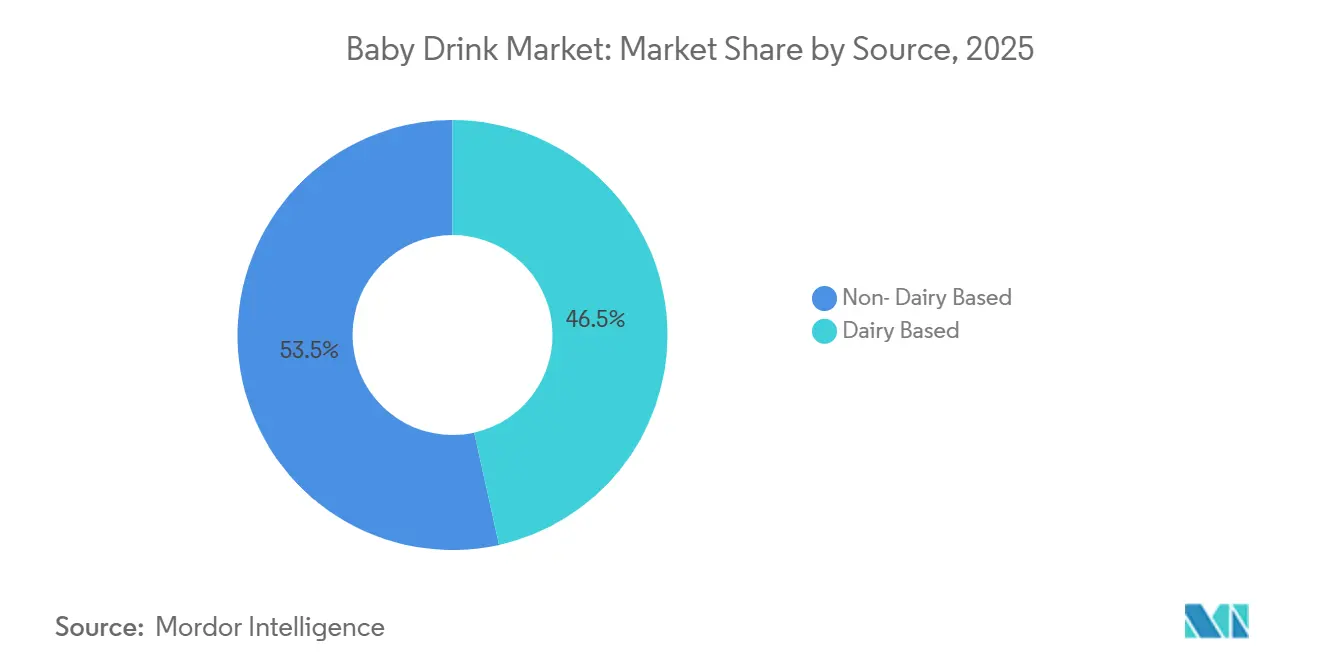
Si prevede che nel 2025 i prodotti non a base di latte deterranno una quota del 53.47% del mercato delle bevande per neonati, superando quelli a base di latte vaccino. Questo segmento comprende alternative a base di soia, proteine del riso, avena e aminoacidi. La domanda è sostenuta dalle famiglie che devono gestire intolleranza al lattosio, galattosemia, allergie e preferenze dietetiche. Le formule a base di soia rimangono una componente significativa della categoria grazie al loro utilizzo consolidato nell'alimentazione specializzata. Le formulazioni a base di latte vaccino continuano a svolgere un ruolo sostanziale nei mercati in cui i consumatori hanno familiarità con l'alimentazione a base di latte vaccino. Anche i prodotti a base di latte di capra stanno guadagnando terreno in Australia e in alcuni mercati del Sud-est asiatico. La posizione di leadership di questo segmento evidenzia l'importanza delle esigenze di alimentazione specializzata nel mercato delle bevande per neonati.
Si prevede che i prodotti non a base di latte cresceranno a un CAGR del 6.45% nel periodo 2026-2031, diventando così il segmento di origine in più rapida crescita. Secondo la bozza fornita, l'allergia alle proteine del latte vaccino colpisce il 2-3% dei neonati a livello globale. Uno screening e una diagnosi precoci possono ridurre il tempo tra la comparsa dei sintomi e il passaggio a formule speciali, aumentando la domanda di prodotti che rispondano a specifiche esigenze mediche e dietetiche. I produttori con portafogli di prodotti specializzati consolidati e solide relazioni con i canali medici sono ben posizionati per soddisfare questa domanda. La disponibilità del prodotto, l'idoneità clinica e linee guida chiare rimangono fondamentali per rafforzare la fiducia dei genitori. I prodotti non a base di latte combinano la maggiore quota di mercato con il più alto tasso di crescita, indicando una domanda sostenuta di alternative specializzate. Questa performance supporta ulteriori investimenti nel portafoglio di prodotti nei segmenti di origine all'interno del mercato delle bevande per l'infanzia.
Per canale di distribuzione: supermercati e ipermercati guidano le vendite, mentre i negozi online crescono più rapidamente.
Nel 2025, supermercati e ipermercati rappresentavano il 58.77% del valore di mercato delle bevande per neonati, grazie alla forte vicinanza tra il latte artificiale e gli acquisti di generi alimentari di routine. I genitori che concentrano gli acquisti in un unico punto vendita sono più propensi ad acquistare latte artificiale e altre bevande per neonati presso questi grandi negozi. I minimarket e i negozi di alimentari continuano a soddisfare le esigenze di acquisti di emergenza e di rifornimento; tuttavia, la loro quota di mercato rimane limitata, poiché i rivenditori online riducono sempre più le rotture di stock che in passato spingevano i consumatori verso i negozi fisici. Farmacie e negozi specializzati in prodotti per l'infanzia rimangono importanti in mercati come Germania e Francia, dove i genitori ripongono grande fiducia nei consigli dei farmacisti in materia di alimentazione infantile. Ciononostante, si prevede che supermercati e ipermercati manterranno la loro posizione di leadership grazie all'ampio assortimento di prodotti, alle consolidate abitudini di acquisto e alla capillare presenza nelle famiglie.
Si prevede che i negozi online saranno il segmento di distribuzione in più rapida crescita, con un CAGR del 7.47% fino al 2031. I marchi direct-to-consumer (DTC) stanno trainando questa crescita utilizzando piattaforme di abbonamento per convertire gli acquisti iniziali in flussi di entrate ricorrenti. Il funnel retail-to-subscription di Bobbie Baby, introdotto a metà del 2026, avrebbe convertito il 6-9% degli acquirenti nei negozi fisici in abbonati online entro 90 giorni, dimostrando come gli scaffali dei negozi possano fungere da canali di acquisizione clienti per le aziende DTC. Questo cambiamento indica che la strategia di distribuzione influenza sempre più la redditività, la fidelizzazione dei clienti e la struttura dei margini, anziché fungere esclusivamente da funzione logistica. I marchi affermati che non sviluppano capacità competitive di abbonamento online rischiano di perdere i consumatori di fascia alta a favore di marchi concorrenti con ecosistemi DTC più solidi.
Analisi geografica
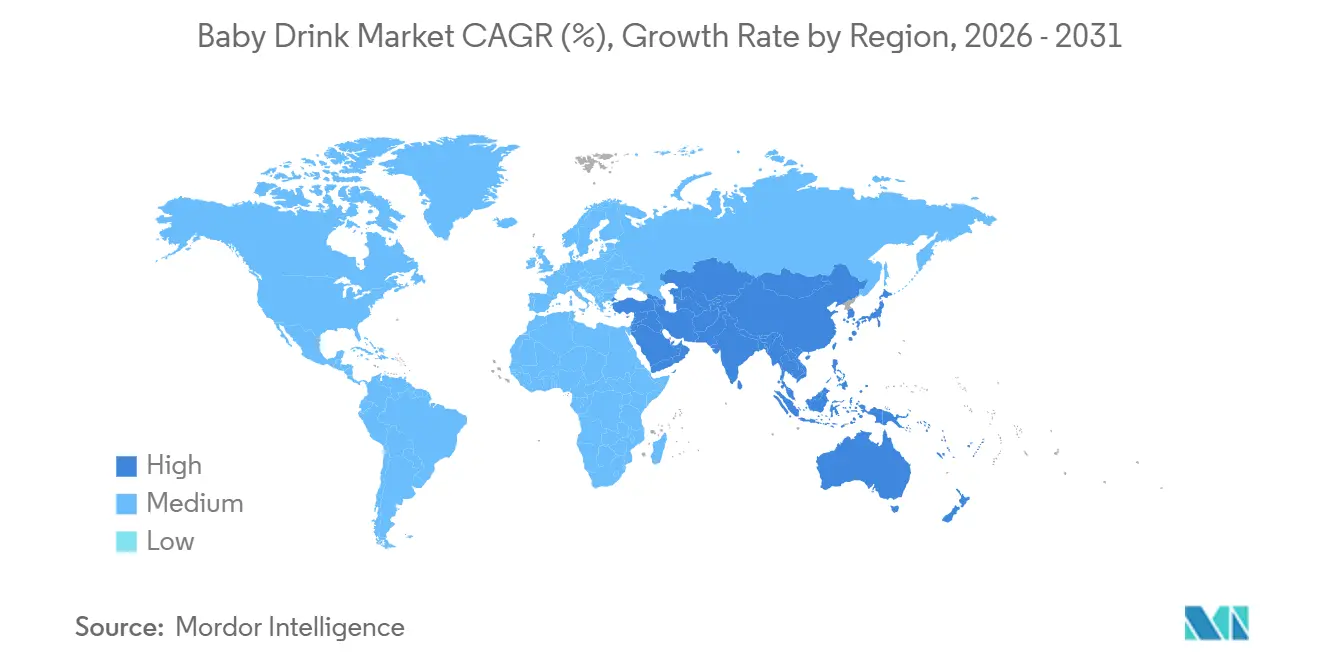
Nel 2025, la regione Asia-Pacifico rappresentava il 45.38% della quota di mercato delle bevande per neonati, risultando il segmento regionale più ampio. La Cina rimane il principale mercato nazionale della regione, sebbene la crescita si sia moderata a livelli a una cifra media in seguito al consolidamento delle registrazioni delle formule per lattanti da parte dell'Amministrazione statale per la regolamentazione del mercato. Tale politica ha ridotto il numero di varianti approvate e ha favorito i fornitori che soddisfacevano i requisiti di registrazione. L'India sta acquisendo importanza grazie alla diffusione degli alimenti confezionati per l'infanzia nelle città di secondo e terzo livello. L'aumento del reddito disponibile, la crescente partecipazione femminile al mercato del lavoro e un più ampio accesso alla grande distribuzione moderna supportano questa espansione. Anche Indonesia, Thailandia e Vietnam contribuiscono alla domanda, grazie all'aumento dell'occupazione femminile e al maggiore impegno delle reti sanitarie nei confronti della nutrizione infantile. La regione Asia-Pacifico rappresenta attualmente la più grande base per il mercato delle bevande per neonati.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 5.42% nel periodo 2026-2031, il più rapido tra tutti i segmenti geografici. L'urbanizzazione nel Sud e nel Sud-Est asiatico sostiene la domanda di formati di alimentazione pratici e una maggiore disponibilità al dettaglio. I prodotti premium contribuiscono inoltre alla crescita del valore nelle città di Cina, India e Sud-Est asiatico. Secondo la bozza fornita, i genitori in queste aree acquistano latte artificiale biologico certificato a prezzi superiori del 35-65% rispetto ai prodotti convenzionali. Nel giugno 2026, Danone ha stipulato un accordo definitivo per acquisire MADE Group e la restante quota del 49% nella sua joint venture Saputo Dairy Australia, rafforzando la propria posizione nel settore nutrizionale in Asia-Pacifico. L'operazione dimostra come i fornitori affermati utilizzino le acquisizioni per espandere la propria presenza regionale. Una crescita regionale più rapida dipende dalla disponibilità di prodotti nutrizionali accessibili e dal rispetto delle normative locali in materia di registrazione e commercializzazione.
In Nord America ed Europa, il valore significativo è generato dalla domanda di prodotti premium piuttosto che da una rapida crescita dei volumi. Nel novembre 2025, Perrigo ha annunciato una revisione strategica della sua attività nel settore del latte artificiale per migliorare il flusso di cassa e focalizzare meglio il proprio portafoglio. La revisione include una rivalutazione dell'investimento di 240 milioni di dollari precedentemente annunciato dall'azienda in questo segmento. L'investimento mirava a rafforzare la resilienza produttiva nazionale a seguito delle interruzioni di fornitura identificate nella bozza fornita. In Europa, Germania, Francia e Regno Unito rimangono mercati chiave per l'alimentazione infantile biologica e premium. Il Sud America rimane sensibile al prezzo, nonostante la crescente consapevolezza dell'importanza di un'alimentazione specializzata, con Brasile e Argentina che rappresentano una quota sostanziale del consumo regionale. Arabia Saudita ed Emirati Arabi Uniti dimostrano una forte domanda di latte artificiale importato, mentre Nigeria ed Egitto affrontano problemi di distribuzione e accessibilità economica. La Turchia rappresenta un'ulteriore opportunità in Medio Oriente e Africa, grazie allo sviluppo dell'impegno del settore sanitario nei confronti dell'alimentazione pediatrica. Nel complesso, queste regioni dimostrano che il mercato delle bevande per neonati combina una domanda matura di prodotti premium con opportunità in fase iniziale per migliorare l'accesso.
Panorama competitivo
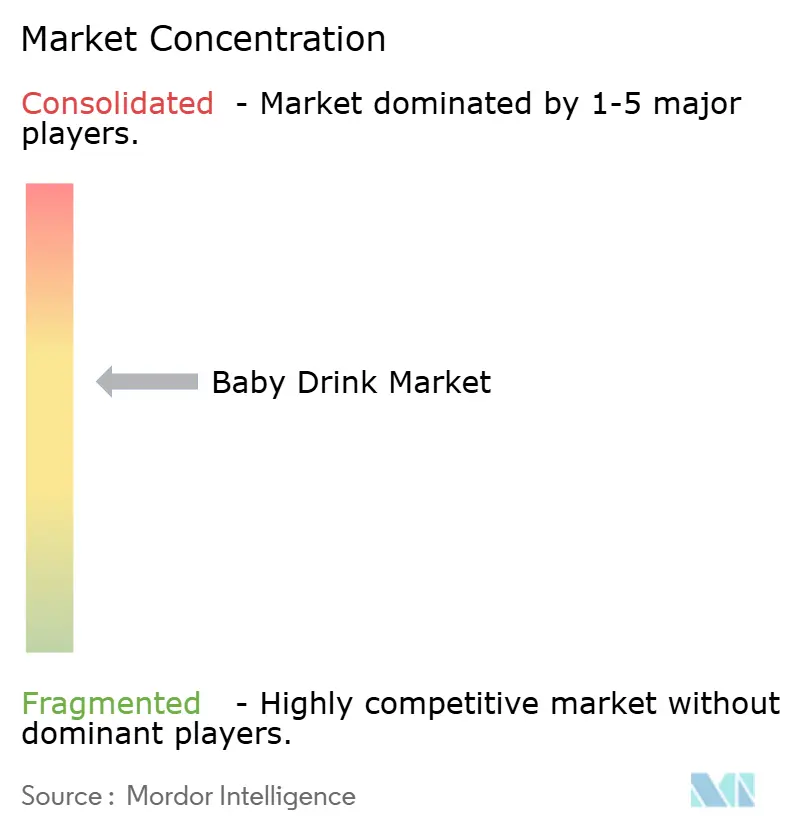
Il mercato degli alimenti per l'infanzia è moderatamente consolidato, con Nestlé, Danone, Abbott Laboratories e Reckitt Benckiser che detengono una quota di mercato complessiva significativa. Un gruppo crescente di specialisti del biologico, marchi direct-to-consumer (DTC) e operatori regionali compete per il posizionamento nella fascia premium attraverso la differenziazione degli ingredienti e l'innovazione dei canali di distribuzione. I principali attori si concentrano sempre più su due priorità strategiche: l'espansione delle capacità attraverso acquisizioni e il controllo sugli ingredienti bioattivi. Le discussioni esplorative di Danone sulla potenziale acquisizione di Mead Johnson da Reckitt Benckiser, che genera circa 2.1 miliardi di sterline all'anno, potrebbero rimodellare sostanzialmente il panorama competitivo nordamericano se portate a termine.
Una simile transazione indurrebbe probabilmente Abbott e Friesland Campina a rivedere difensivamente il proprio portafoglio. Sul fronte degli ingredienti, la collaborazione prevista per giugno 2026 tra Nestlé e Helaina sulla lattoferrina fermentata di precisione illustra come la proprietà intellettuale relativa alle catene di approvvigionamento degli ingredienti bioattivi potrebbe diventare un vantaggio competitivo duraturo. Questo sviluppo rafforza inoltre la rilevanza strategica dei depositi di brevetti come indicatore anticipatore della traiettoria di innovazione del settore. Esistono opportunità inesplorate in tre aree strategiche: formule specialistiche premium per condizioni allergiche non diagnosticate nei mercati del Medio Oriente e dell'Africa (MEA) e del Sud-Est asiatico; infrastrutture di abbonamento DTC in Europa, dove la maturità del commercio digitale è ancora inferiore a quella del Nord America; e segmenti premium accessibili in Sud America.
In Sud America, le affermazioni relative alla nutrizione funzionale stanno suscitando un crescente interesse tra i genitori, ma l'infrastruttura di marca rimane limitata. Gli specialisti cinesi, tra cui Feihe, Yili e Ausnutria, difendono la propria quota di mercato nazionale attraverso formulazioni localizzate e registrazioni conformi alle normative SAMR. Tuttavia, la loro presenza internazionale rimane limitata al di fuori dei canali della diaspora, creando un divario strutturale mentre i marchi premium importati espandono la loro distribuzione transfrontaliera tramite e-commerce in Cina. I concorrenti biologici più piccoli, come HiPP, Holle e Bobbie Baby, stanno conquistando spazio sugli scaffali premium e notorietà digitale in segmenti in cui importanti richiami di prodotti hanno indebolito la fiducia dei consumatori nei marchi consolidati. Per le aziende già presenti sul mercato, la perdita di fiducia dovuta ai richiami, la crescente concorrenza dei marchi DTC (Direct-to-Consumer) e la competizione per l'accesso agli ingredienti bioattivi creano una sfida strategica su più fronti che nessun singolo investimento in capacità può affrontare completamente.
Leader del settore delle bevande per neonati
-
Nestlé SA
-
Danone SA
-
Abbott Laboratories
-
Reckitt Benckiser Group plc
-
Koninklijke FrieslandCampina NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Danone ha stipulato un accordo definitivo per l'acquisizione di Huel, azienda produttrice di soluzioni per pasti nutrizionalmente bilanciati, disponibili in formato pronto da bere e in polvere. L'acquisizione amplia il portafoglio di Danone nel settore della nutrizione funzionale e rafforza le sue capacità di vendita diretta al consumatore nel Regno Unito, in Europa e negli Stati Uniti.
- Novembre 2026: Munchkin è entrata nel mercato del latte artificiale con due prodotti: Original, al prezzo di 35.99 dollari, e Made with Organic Milk, al prezzo di 39.99 dollari. Quest'ultimo contiene latte biologico certificato USDA proveniente dalla Nuova Zelanda. È disponibile su munchkin.com tramite un'opzione di abbonamento e sarà venduto in esclusiva nei negozi Target a partire da metà marzo 2026.
- Novembre 2025: ByHeart ha ritirato dal mercato tutti i prodotti Whole Nutrition per lattanti l'11 novembre 2025, in seguito a un mandato della FDA dopo un'epidemia collegata a 28 casi confermati e 20 casi probabili di botulismo infantile in diversi stati degli Stati Uniti. Il CDC ha chiuso la sua indagine nel marzo 2026, mentre la FDA ha continuato la sua analisi delle cause profonde.
- Agosto 2024: Perrigo ha investito circa 170 milioni di dollari in investimenti strategici, tra cui l'acquisizione dello stabilimento di latte artificiale Gateway di Nestlé a Eau Claire, nel Wisconsin, e i diritti sul marchio Good Start. L'investimento comprendeva anche un'immediata espansione della capacità produttiva per un valore di 60 milioni di dollari, che, secondo l'azienda, avrebbe aggiunto 7 milioni di libbre di capacità produttiva annua.
Ambito del rapporto sul mercato globale delle bevande per neonati
| Latte artificiale |
| Gel per bambini |
| Soluzioni elettrolitiche per neonati |
| Bevande funzionali ed erboristiche |
| Bottiglie |
| Latte e lattine |
| Sacchetti e altri |
| Non a base di latticini |
| A base di latticini |
| Supermercati / Ipermercati |
| Convenienza / negozi di alimentari |
| Negozi al dettaglio online |
| Altro canale di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Latte artificiale | |
| Gel per bambini | ||
| Soluzioni elettrolitiche per neonati | ||
| Bevande funzionali ed erboristiche | ||
| Per tipo di imballo | Bottiglie | |
| Latte e lattine | ||
| Sacchetti e altri | ||
| Per fonte | Non a base di latticini | |
| A base di latticini | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altro canale di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per il mercato delle bevande per neonati?
Si prevede che il mercato delle bevande per neonati crescerà a un tasso annuo composto del 3.76% dal 2026 al 2031, raggiungendo i 25.57 miliardi di dollari entro il 2031.
Quale tipologia di bevanda per neonati detiene la quota di mercato maggiore?
Nel 2025, il latte artificiale per neonati deteneva la quota di mercato maggiore tra le diverse tipologie di prodotto, pari al 68.26%.
Quale tipologia di bevanda per neonati sta crescendo più rapidamente?
Si prevede che il segmento dei succhi per neonati registrerà la crescita più rapida tra le diverse tipologie di prodotto, con un tasso di crescita annuo composto (CAGR) del 6.77% nel periodo 2026-2031.
Qual è il canale di vendita in più rapida espansione per le bevande per neonati?
Si prevede che i negozi al dettaglio online cresceranno a un tasso annuo composto del 7.47% nel periodo 2026-2031, grazie soprattutto agli abbonamenti diretti ai consumatori.


