

Dimensioni e quota del mercato dei marsupi porta-bambini
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
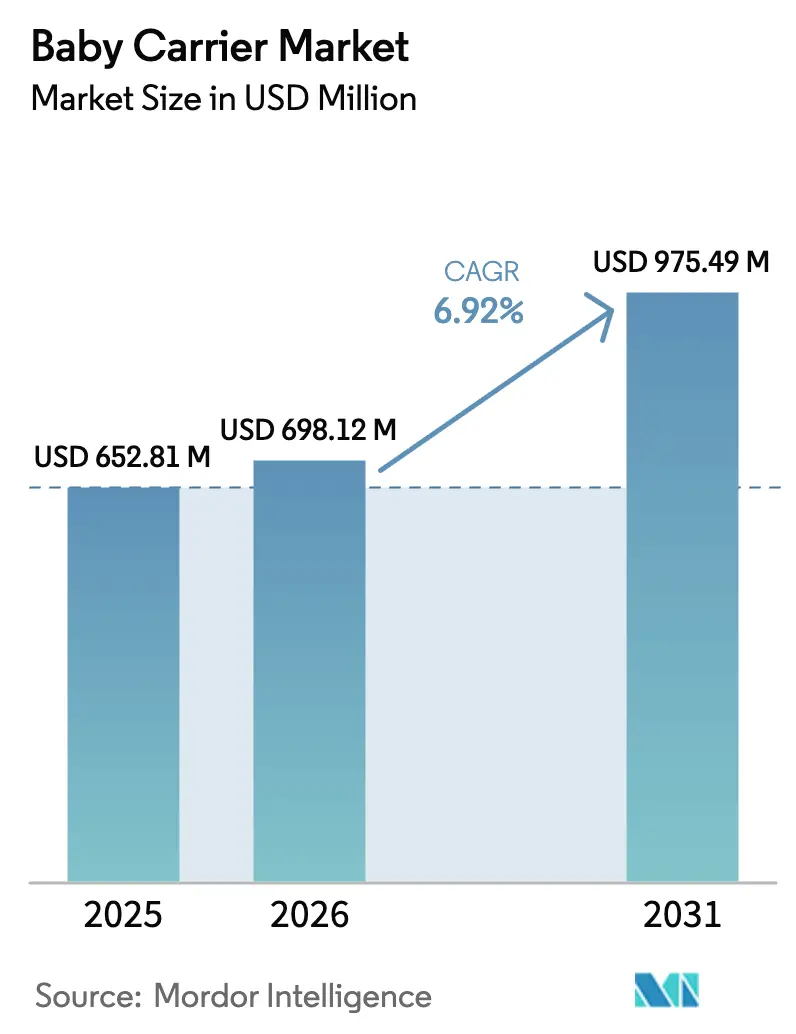
| Dimensione del mercato (2026) | USD 698.12 milioni |
| Dimensione del mercato (2031) | USD 975.49 milioni |
| Tasso di crescita (2026 - 2031) | 6.92% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei marsupi porta-bambini di Mordor Intelligence
Il mercato dei marsupi porta-bebè è stato valutato a 652.81 milioni di dollari nel 2025 e si stima che crescerà da 698.12 milioni di dollari nel 2026 a 975.49 milioni di dollari entro il 2031, con un CAGR del 6.92% nel periodo di previsione (2026-2031). Sebbene la crescita demografica giochi un ruolo importante, l'evoluzione degli stili di vita è una fonte chiave della domanda. In particolare, il 68.3% delle madri statunitensi con bambini di età inferiore ai 6 anni è attivo nel mercato del lavoro, a sottolineare la crescente necessità di mobilità a mani libere, come evidenziato dall'Ufficio di Statistica del Lavoro degli Stati Uniti. I genitori si orientano sempre più verso marchi premium, soprattutto quelli che combinano certificazioni ergonomiche con materiali ecocompatibili. Questa tendenza è ulteriormente supportata dalla distribuzione omnicanale, che semplifica la scoperta dei prodotti. Da febbraio 2025, la rigorosa applicazione della Parte 1226 del CFR 16 ha reso la sicurezza un vantaggio competitivo fondamentale, spingendo alcuni marchi più piccoli, specializzati solo nell'importazione, a riconsiderare la propria presenza sul mercato. Nel frattempo, le piattaforme dei social media hanno amplificato la visibilità dei prodotti, con il sostegno degli influencer che ha influenzato il 44% delle scelte di acquisto delle madri, offrendo ai marchi diretti al consumatore una piattaforma significativa.
Punti chiave del rapporto
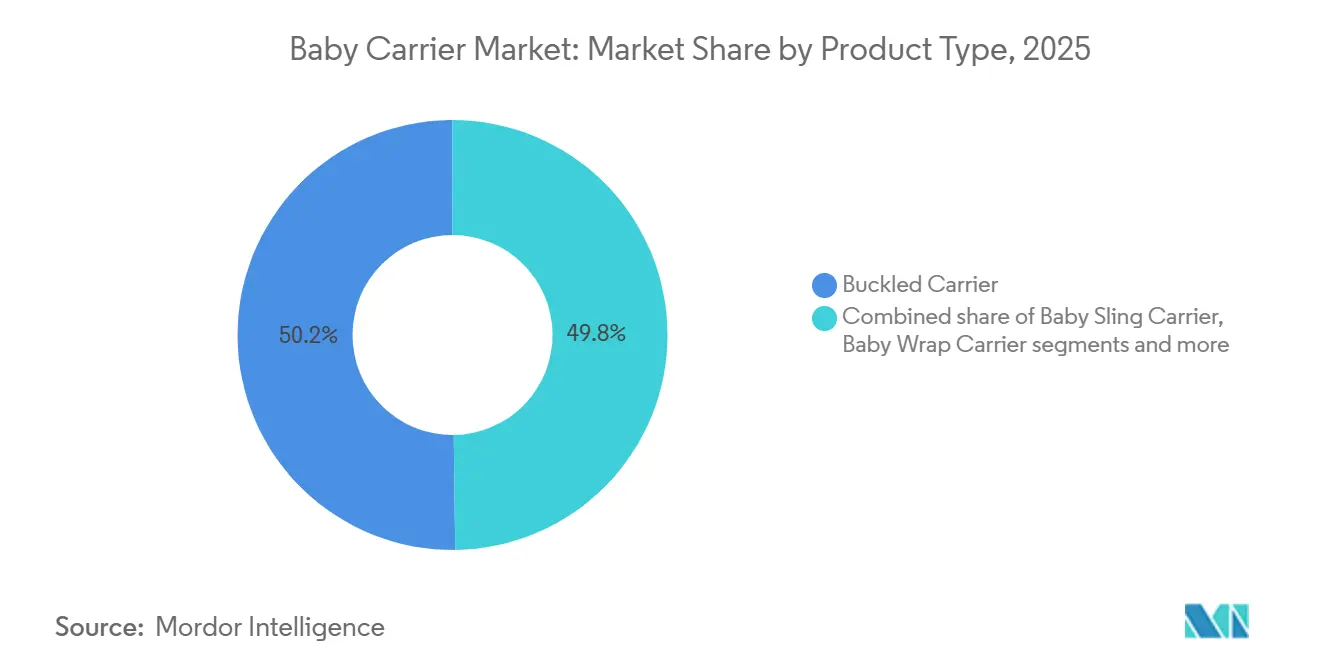
- Per tipologia di prodotto, i marsupi porta-bambini con fibbia hanno dominato il mercato con il 50.21% nel 2025, mentre i marsupi porta-bambini hanno registrato il CAGR più rapido, stimato al 5.88% entro il 2031.
- In base alla fascia di prezzo, nel 2025 la fascia di prezzo di massa deteneva una quota del 67.51% del mercato dei marsupi porta-bambini, mentre la fascia premium cresce a un CAGR dell'8.41% entro il 2031.
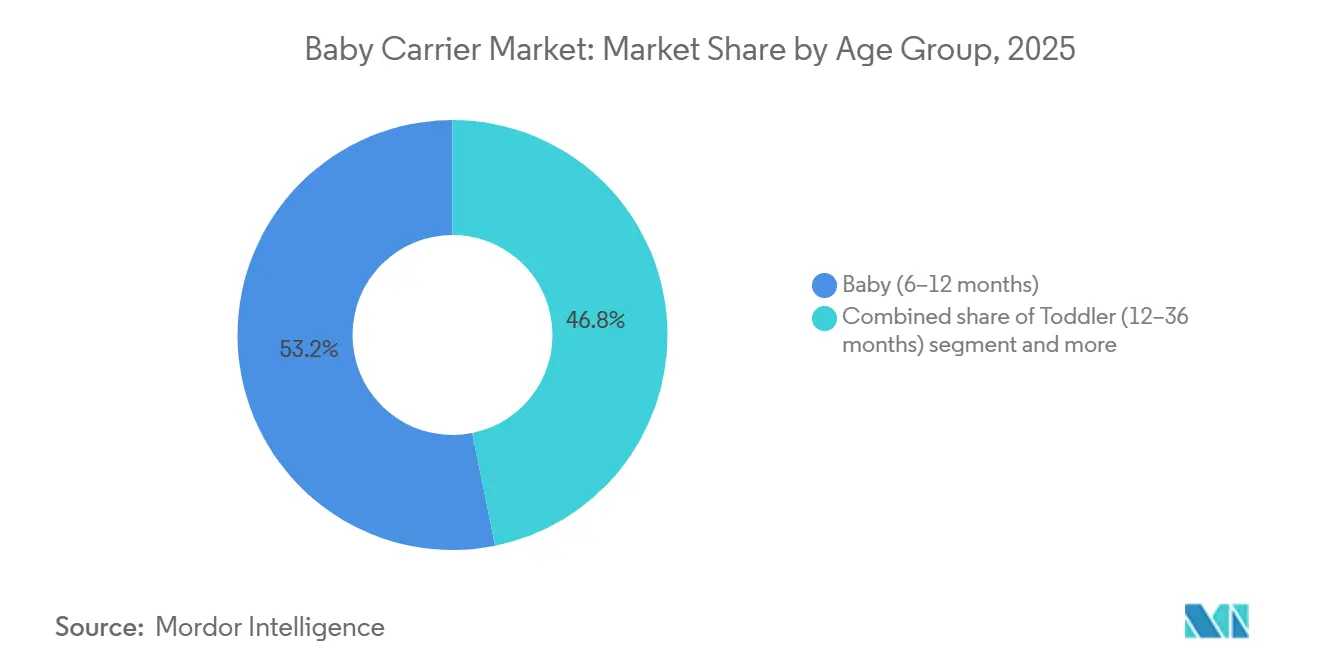
- Per fascia d'età, i marsupi porta-bambini progettati per neonati di età compresa tra 6 e 12 mesi hanno conquistato una quota del 53.17% nel 2025 e si prevede che il segmento dei bambini piccoli crescerà a un CAGR del 6.13% entro il 2031.
- Per canale di distribuzione, i punti vendita al dettaglio offline hanno rappresentato il 44.50% delle vendite nel 2025, mentre si prevede che la vendita al dettaglio online crescerà a un CAGR del 7.11% fino al 2031.
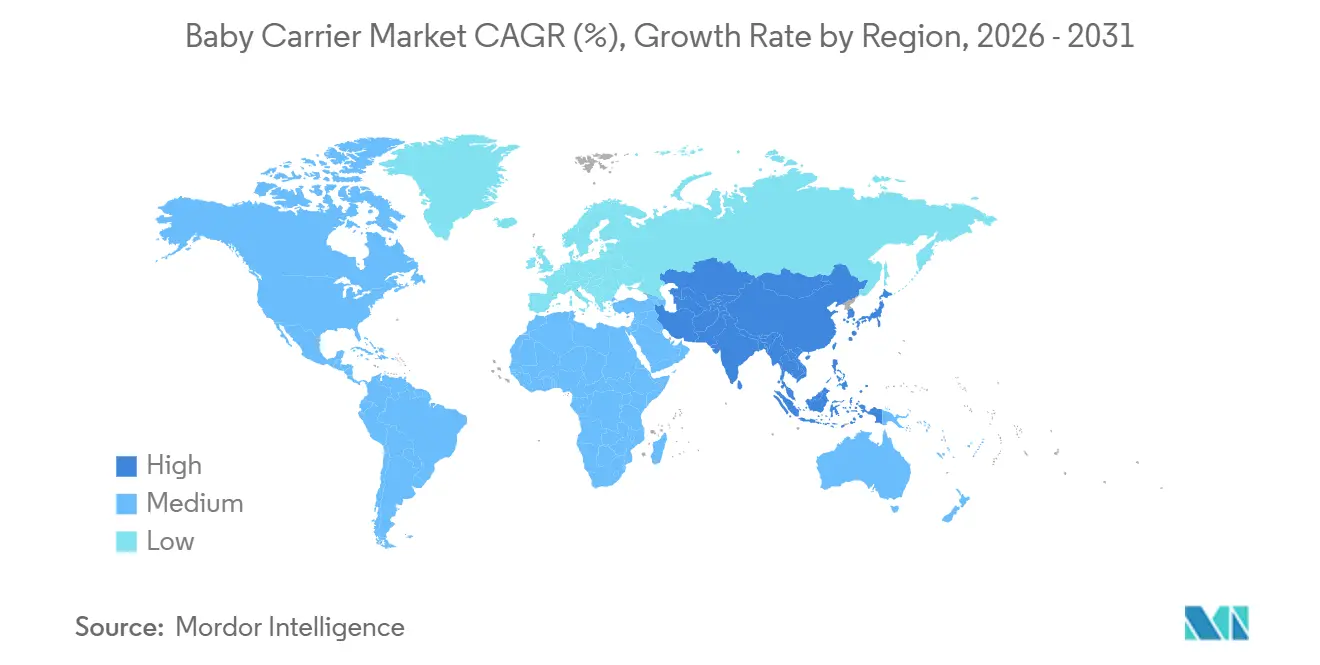
- In termini geografici, il Nord America deteneva una quota del 37.05% nel 2025; la regione Asia-Pacifico registra la crescita più rapida, con un CAGR del 5.92% per l'orizzonte di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei marsupi porta-bambini
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'adozione del baby-wearing da parte dei millennial urbani | + 1.2% | Nord America, Europa occidentale, Asia-Pacifico urbana | Medio termine (2-4 anni) |
| Espansione omnicanale dei marchi premium DTC | + 0.9% | Nord America, centro dell'UE, aree metropolitane dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Boom di attività all'aperto e viaggi post-pandemia | + 0.8% | Nord America, Europa, Australia/Nuova Zelanda | A breve termine (≤ 2 anni) |
| Aumento dei tassi di natalità nelle economie emergenti | + 1.1% | India, Indonesia, Nigeria, Egitto, Sud America | A lungo termine (≥ 4 anni) |
| Numero crescente di genitori che lavorano | + 1.3% | Globale, più forte in Nord America, Nord Europa, Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Influenza delle reti genitoriali sui social media | + 0.7% | Globale, leader in Nord America, Europa, Asia-Pacifico in rapida crescita | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'adozione della cultura del baby-wearing da parte dei millennial urbani
I genitori millennial, che ora rappresentano la coorte dominante di acquirenti per la prima volta, considerano il portare il bambino in fascia come una dichiarazione di stile di vita piuttosto che una scelta utilitaristica, alimentando la domanda di prodotti esteticamente differenziati che segnalino i valori della genitorialità basata sull'attaccamento. L'Ufficio di Statistica del Lavoro degli Stati Uniti ha riportato che il 68.3% delle madri con figli di età inferiore a 6 anni ha partecipato alla forza lavoro nel 2024, creando un bisogno strutturale di soluzioni di cura a mani libere che si integrino nella routine quotidiana, come gli spostamenti e le commissioni [1] Fonte: US Bureau of Labor Statistics, “Employment Characteristics of Families, 2024,” bls.gov . Il lancio nel 2024 da parte di Ergobaby dell'Embrace Cozy Newborn Carrier, che enfatizza il design morbido e strutturato per il contatto pelle a pelle, riflette la svolta dei produttori verso prodotti che uniscono la funzione ergonomica alla risonanza emotiva. La densità urbana amplifica questa tendenza, poiché la navigazione sui mezzi pubblici e la vita in appartamento favoriscono soluzioni compatte e indossabili rispetto ai passeggini ingombranti. L'approvazione di specifici modelli di marsupi da parte dell'International Hip Dysplasia Institute legittima ulteriormente il portare i bambini in fascia negli ambienti pediatrici, trasformando le raccomandazioni cliniche in motivazioni d'acquisto.
Espansione omnicanale dei marchi premium DTC
I marchi diretti al consumatore aggirano gli intermediari della vendita al dettaglio tradizionale, ottenendo margini lordi del 25-35% rispetto al 15-20% dei concorrenti che dipendono dalla vendita all'ingrosso, e reinvestono i risparmi in content marketing e partnership con influencer che portano i tassi di conversione online a oltre il 3.5%. Walmart e Kohl's hanno entrambi lanciato liste nascita nel 2024-2025 con un sistema di evasione ordini omnicanale, consentendo ai clienti di ordinare online e ritirare in negozio entro poche ore, una funzionalità che i principali operatori DTC come BabyBjörn ed Ergobaby ora replicano attraverso partnership con rivenditori specializzati. Il predominio di Amazon nei prodotti per l'infanzia, che detiene circa il 40% delle vendite online di articoli per bambini negli Stati Uniti, costringe i marchi a mantenere le vetrine Amazon e, al contempo, a sviluppare canali di e-commerce proprietari per proteggere l'integrità dei prezzi. Il passaggio all'omnicanalità riduce anche il rischio di inventario, poiché i marchi possono testare nuovi SKU online prima di impegnarsi negli scaffali dei negozi al dettaglio, accelerando i cicli di sviluppo dei prodotti da 18 mesi a meno di 12.
Aumento dei tassi di natalità nelle economie emergenti
Insieme, India e Indonesia registrano oltre 40 milioni di nascite all'anno, mantenendo una crescita assoluta in termini di volume anche se i tassi di fertilità sono in lieve calo rispetto ai picchi storici e l'aumento del reddito disponibile in questi mercati sposta la domanda dalle fasce senza marchio ai marsupi strutturati con prezzi compresi tra 30 e 60 dollari. Il tasso di natalità indiano di 16.8 per 1,000 abitanti nel 2024, combinato con un'età media di 28 anni, crea un vento demografico favorevole che compensa i cali nell'Asia orientale e nell'Europa meridionale [2] Fonte: Banca Mondiale, "Tasso di natalità grezzo" e "Tasso di fertilità totale", worldbank.org . La crescente classe media indonesiana, che si prevede raggiungerà i 135 milioni di famiglie entro il 2030, alimenta la domanda di marchi internazionali che segnalano qualità e sicurezza, con il marchio Cybex di Goodbaby che sta guadagnando terreno a Giacarta e Surabaya grazie a partnership con grandi magazzini di lusso. Nigeria ed Egitto, nella regione del Medio Oriente e dell'Africa, mostrano dinamiche simili, con tassi di natalità superiori a 25 per 1,000 che favoriscono l'ingresso nel mercato dei marchi di fascia media. Tuttavia, l'infrastruttura distributiva rimane frammentata e i marchi devono fare i conti con dazi all'importazione che variano dal 15% al 35% a seconda del paese di origine e della classificazione del prodotto.
Numero crescente di genitori che lavorano
La partecipazione al mercato del lavoro tra le madri con figli di età inferiore ai 6 anni ha raggiunto il 68.3% negli Stati Uniti nel 2024, e i dati OCSE mostrano tendenze simili in tutta l'Europa settentrionale, dove i tassi di occupazione materna superano il 70% entro due anni dal parto. Questo cambiamento strutturale crea domanda di marsupi che consentano di svolgere più attività contemporaneamente, dalla spesa al supermercato, agli spostamenti e alle faccende domestiche, mantenendo al contempo la vicinanza al neonato, un'esigenza che i marsupi con fibbia soddisfano in modo più efficace rispetto alle fasce grazie a cicli di accensione e spegnimento più rapidi. L'adozione da parte dei datori di lavoro di asili nido e sale per l'allattamento in loco, obbligatoria in base alle linee guida aggiornate del Dipartimento del Lavoro degli Stati Uniti nel 2024, normalizza ulteriormente il baby-wearing in ambito professionale, estendendone l'utilizzo oltre i fine settimana e le commissioni. Omni Breeze Plus di Ergobaby, lanciato nel 2024 con quattro posizioni di trasporto e rete traspirante, si rivolge esplicitamente ai genitori che lavorano e che alternano il trasporto del bambino in avanti, sul fianco e sulla schiena durante il giorno. Questa tendenza avvantaggia anche i marsupi porta-bimbo, che offrono un accesso discreto all'allattamento negli spazi pubblici, una caratteristica sempre più apprezzata ora che le misure di rientro in ufficio riducono la flessibilità del lavoro da remoto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Standard di sicurezza regionali frammentati | -0.6% | Globale, acuto nel commercio transfrontaliero tra Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Tassi di natalità persistentemente bassi nell'Asia orientale e nell'Europa meridionale | -0.9% | Asia orientale (Giappone, Corea del Sud, Cina), Europa meridionale (Italia, Spagna, Grecia) | A lungo termine (≥ 4 anni) |
| Costi elevati dei vettori premium | -0.5% | Globale, più pronunciato nei mercati emergenti sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Proliferazione di prodotti contraffatti/di bassa qualità | -0.4% | Asia-Pacifico, Medio Oriente e Africa, Sud America; piattaforme di e-commerce a livello globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tassi di natalità persistentemente bassi nelle regioni dell'Asia orientale e dell'Europa meridionale
Nel 2024, il tasso di fertilità del Giappone si attestava a 1.2, mentre quello della Corea del Sud era addirittura inferiore, pari a 0.7. Queste cifre evidenziano un persistente declino demografico in entrambi i paesi, un fenomeno che gli interventi politici non sono ancora riusciti a invertire. Secondo la Banca Mondiale, questa tendenza restringe il mercato potenziale in due regioni storicamente considerate ad alto valore. Italia e Spagna, con un tasso di fertilità intorno a 1.2, seguono un percorso simile. L'invecchiamento della popolazione riduce ulteriormente la spesa delle famiglie, tipicamente destinata ai prodotti per l'infanzia. Nel frattempo, il tasso di fertilità della Cina, pari a 1.0, continua a riflettere le sfide poste dall'urbanizzazione e dall'aumento dei costi dell'istruzione. Nonostante l'abolizione della politica del figlio unico da parte della Cina nel 2021, questi fattori hanno di fatto dissuaso molte persone dal considerare una seconda o terza gravidanza. Sottolineando l'impatto di queste sfide interne, Goodbaby International ha riportato un notevole calo del 7.9% dei ricavi per la prima metà del 2024, evidenziando come le difficoltà locali possano oscurare la potenziale crescita internazionale [3] Fonte: Goodbaby International Holdings, “Interim Report 2024,” goodbaby.com . Inoltre, questi mercati sono caratterizzati da una forte fedeltà al marchio, il che pone sfide significative per i nuovi arrivati che mirano a scalzare gli operatori consolidati. A complicare ulteriormente la situazione è la tendenza al consolidamento della distribuzione tra i principali rivenditori, che ha portato a una riduzione dello spazio sugli scaffali per i marchi di nicchia o emergenti. Guardando al futuro, questo freno demografico è destinato a intensificarsi fino al 2031. Man mano che le coorti nate durante i precedenti periodi di bassa fertilità raggiungono i loro anni di massima fertilità, il ciclo è destinato a perpetuarsi.
Proliferazione di prodotti contraffatti/di bassa qualità
Nell'anno fiscale 2024, la US Customs and Border Protection ha sequestrato merci contraffatte per un valore sbalorditivo di 5.4 miliardi di dollari, con un notevole 90% di questi falsi provenienti da Cina e Hong Kong [4] Fonte: US Customs and Border Protection, “Fiscal Year 2024 Seizures,” cbp.gov . I prodotti per l'infanzia, a causa degli alti margini di profitto e del basso rischio percepito di controlli, costituivano una parte significativa delle merci contraffatte. Questi articoli contraffatti, spesso venduti da venditori terzi su piattaforme come Amazon e AliExpress, hanno spesso prezzi inferiori del 50-70% rispetto ai marchi originali. Tuttavia, erano privi di certificazioni di sicurezza ed erano realizzati con materiali scadenti, con il rischio di cedimento sotto carico. Ciò non solo esponeva le piattaforme a potenziali responsabilità, ma diminuiva anche la fiducia dei consumatori nello shopping online. Una lacuna nel sistema ha permesso al 97% dei prodotti contraffatti sequestrati di infiltrarsi negli Stati Uniti tramite spedizioni de minimis, ovvero pacchi di valore inferiore a 800 dollari che possono eludere i controlli doganali formali. Nonostante le proposte di riforme legislative volte a colmare questa lacuna, esse incontrano la resistenza delle lobby dell'e-commerce. Mentre i marchi si stanno orientando verso strategie anticontraffazione come i codici QR serializzati e l'autenticazione blockchain, queste misure comportano un costo aggiuntivo di 2-5 dollari per unità. Ciò rappresenta una sfida per i marchi più piccoli che non dispongono delle risorse necessarie per tali investimenti. Il problema è particolarmente accentuato nelle regioni dell'Asia-Pacifico e del Medio Oriente, dove l'applicazione delle normative è meno rigorosa. In queste aree, i consumatori spesso ignorano l'autenticità dei prodotti fino a quando un incidente legato alla sicurezza non ne rivela la natura contraffatta.
Analisi del segmento
Per tipo di prodotto: i marsupi con fibbia dominano per la facilità d'uso
I marsupi porta-bebè con fibbia rappresentavano il 50.21% della quota di mercato del 2025, trainati dal loro design intuitivo con aggancio e regolazione, che piace ai neo-genitori che privilegiano la praticità rispetto alla curva di apprendimento associata alle fasce. Al contrario, si prevede che i marsupi porta-bebè cresceranno al ritmo più rapido, con un CAGR del 5.88% fino al 2031, poiché i consumatori millennial adottano sempre più le tecniche tradizionali di babywearing promosse da consulenti per l'allattamento e doule. Prodotti di spicco come Omni Breeze Plus di Ergobaby e Harmony Carrier di BabyBjörn, entrambi lanciati nel 2024, affrontano problemi comuni come il mal di schiena grazie a caratteristiche come spallacci imbottiti e supporto lombare, che distribuiscono il peso in modo più efficace rispetto ai modelli precedenti. Il mal di schiena, un fattore chiave nei tassi di abbandono dei prodotti tradizionali che superano il 30%, ha rappresentato una sfida significativa per il mercato. Nel frattempo, i marsupi porta-bebè, sebbene richiedano pratica per essere utilizzati in modo efficace, attraggono i sostenitori dell'attaccamento genitoriale che apprezzano il contatto pelle a pelle e la vestibilità personalizzabile per i neonati sotto i 10 kg, una fascia demografica poco servita dai marsupi con fibbia. La categoria "Altri tipi di prodotto", che comprende marsupi con telaio e modelli ibridi, rimane un segmento di nicchia, ma beneficia della crescente popolarità delle attività ricreative all'aperto. Marchi come Osprey e Deuter hanno ampliato la distribuzione attraverso rivenditori come REI e negozi specializzati in escursionismo, capitalizzando su questa tendenza. Inoltre, la conformità alla norma ASTM F2236-24, in vigore da febbraio 2025, ha aumentato i costi di collaudo per i marsupi con fibbia di 5,000-10,000 USD per SKU, portando a un consolidamento del mercato a favore dei marchi con le risorse finanziarie per soddisfare i requisiti di certificazione di terze parti imposti dalla Consumer Product Safety Commission statunitense.
Il CAGR del 5.88% dei marsupi porta-bebè riflette il loro posizionamento come acquisto secondario per i genitori che possiedono già un marsupio con fibbia ma cercano un'opzione leggera e portatile per brevi uscite o per l'allattamento in pubblico. Marchi come WildBird e Kol Kol si differenziano per la scelta di tessuti di alta qualità, tra cui lino, cotone biologico e miscele di cashmere, con prezzi che vanno dai 100 ai 200 dollari. Questi marsupi piacciono ai consumatori che li considerano sia funzionali che alla moda. Il segmento beneficia anche dell'influencer marketing, poiché i marsupi porta-bebè sono visivamente accattivanti e hanno un buon rendimento su piattaforme come Instagram e TikTok, generando una copertura organica che i marsupi con fibbia, con il loro design più funzionale, faticano a raggiungere. Tuttavia, i marsupi porta-bebè devono affrontare sfide legate alla sicurezza, poiché un posizionamento errato può ostruire le vie respiratorie del neonato. La conformità alla norma 16 CFR Parte 1228 della CPSC richiede etichette di avvertenza e video didattici, che aumentano i costi di produzione, come previsto dalla Consumer Product Safety Commission statunitense. I marsupi porta-bebè, nonostante la loro ripida curva di apprendimento, mantengono una clientela fedele tra i genitori esperti e quelli influenzati da filosofie genitoriali basate sull'attaccamento. Questi marsupi sono particolarmente apprezzati per la loro capacità di garantire il contatto pelle a pelle e una vestibilità personalizzabile per i neonati. Tuttavia, la loro crescita è in ritardo rispetto ai marsupi con fibbia e a fascia a causa della limitata disponibilità al dettaglio e della dipendenza dai canali di vendita diretta al consumatore. Questo modello di distribuzione limitato rappresenta una sfida per una più ampia penetrazione del mercato, limitandone l'appeal a un pubblico di nicchia.
Nota: le quote di tutti i segmenti individuali saranno disponibili al momento dell'acquisto del report
Per fascia di prezzo: il segmento premium supera il mercato di massa
Il segmento di prezzo di massa rappresentava il 67.51% della quota di mercato nel 2025, riflettendo le preferenze dei consumatori per i marsupi con un prezzo compreso tra 50 e 80 dollari, dove la funzionalità ha la precedenza sul prestigio del marchio. Tuttavia, si prevede che il segmento premium crescerà a un CAGR dell'8.41% fino al 2031, superando il tasso di crescita complessivo del mercato del 6.92%. Questa crescita è trainata dai genitori benestanti che optano per caratteristiche come tessuti biologici, certificazione dell'International Hip Dysplasia Institute e garanzie a vita, che enfatizzano la durata. All'inizio del 2025, l'inflazione dovuta ai dazi doganali ha aumentato i prezzi degli articoli per neonati del 20%, riducendone l'accessibilità per gli acquirenti di massa e creando un mercato biforcato. Marchi premium come BabyBjörn ed Ergobaby hanno mantenuto il potere di determinazione dei prezzi, mentre i concorrenti di massa come Infantino e Baby K'tan hanno assorbito le perdite di margine per mantenere i volumi. Inoltre, gli acquirenti premium richiedono sempre più trasparenza in merito alle pratiche di lavoro e all'impatto ambientale. I marchi che non sono in grado di comprovare le proprie affermazioni sulla sostenibilità rischiano di essere oggetto di reazioni negative sui social media, dove le accuse di greenwashing possono rapidamente danneggiare il valore consolidato del marchio.
La resilienza del segmento di massa è attribuita alla sua forte presenza nei mercati emergenti, dove il reddito familiare medio rimane inferiore a 10,000 dollari annui, rendendo i marsupi con prezzi superiori a 100 dollari acquisti ambiziosi. Il marchio Cybex di Goodbaby, posizionato nel segmento premium, ha guadagnato terreno nei mercati urbani di India e Indonesia grazie a partnership con grandi magazzini di lusso. Tuttavia, Goodbaby International ha registrato un calo del fatturato del 7.9% nel primo semestre del 2024, poiché le sfide macroeconomiche in Cina hanno compensato i guadagni in altre regioni. I marchi di fascia di massa beneficiano della distribuzione omnicanale attraverso rivenditori come Walmart, Target e Amazon. Questi canali catturano gli acquisti d'impulso di genitori che potrebbero non aver pianificato l'acquisto di un marsupio, ma sono attratti dai prezzi competitivi e dalle opzioni di ritiro in giornata.
Per fascia d'età: il segmento dei neonati è dominante, i bambini piccoli crescono più velocemente
I marsupi progettati per neonati di età compresa tra 6 e 12 mesi rappresentavano il 53.17% della quota di mercato nel 2025. Questa fascia d'età rappresenta il periodo di picco di utilizzo, poiché i neonati sono diventati troppo grandi per i marsupi specifici per neonati, ma sono ancora sufficientemente leggeri per un uso prolungato. Nel frattempo, si prevede che il segmento dei bambini piccoli (12-36 mesi) crescerà a un CAGR del 6.13% fino al 2031. Questa crescita è trainata dai genitori che prolungano il babywearing oltre i tempi tradizionali per gestire i capricci e mantenere la mobilità in ambienti affollati. Il segmento dei neonati (0-6 mesi), pur essendo fondamentale per chi acquista per la prima volta, deve affrontare sfide dovute a problemi di sicurezza legati all'ostruzione delle vie aeree. Inoltre, la normativa 16 CFR Parte 1228 della CPSC richiede etichette di avvertenza e video didattici per i marsupi a fascia, che sono i più comunemente utilizzati in questa fascia d'età. Il Mini Carrier di BabyBjörn, lanciato nel 2024, si rivolge al segmento dei neonati con un design semplificato che elimina le cinghie regolabili, riducendo il tempo di installazione a meno di 30 secondi e rispondendo alle preoccupazioni sulla complessità che ne scoraggiano l'adozione tra i neo-genitori con problemi di sonno.
Il CAGR del 6.13% del segmento dei bambini piccoli riflette un cambiamento nei modelli di utilizzo, poiché i genitori si affidano sempre più ai marsupi per il controllo della folla in ambienti come aeroporti, parchi a tema e festival urbani, piuttosto che come soluzione primaria per la mobilità. In risposta a ciò, i marchi stanno progettando prodotti con capacità di carico fino a 45 kg e cuciture rinforzate per resistere alle forze laterali generate dai bambini piccoli attivi. Omni Breeze Plus di Ergobaby, adatto a bambini fino a 45 kg, si posiziona come un investimento a lungo termine, eliminando la necessità di marsupi separati per neonati e bambini piccoli. Questa proposta di valore attrae gli acquirenti attenti ai costi. Nonostante la sua quota di mercato inferiore, il segmento dei neonati rimane strategicamente importante per stabilire la fedeltà al marchio, che influenza gli acquisti successivi. I marchi stanno investendo molto in partnership con gli ospedali e in sponsorizzazioni da parte di consulenti per l'allattamento per catturare l'attenzione dei nuovi acquirenti. Tuttavia, la crescita in questo segmento è limitata da periodi di utilizzo più brevi, poiché la maggior parte dei neonati passa al segmento neonati entro i sei mesi, e dalla concorrenza di culle e fasce che soddisfano esigenze sovrapposte durante la fase neonatale.
Nota: le quote di tutti i segmenti individuali saranno disponibili al momento dell'acquisto del report
Per canale di distribuzione: la vendita al dettaglio online guadagna a spese di quella offline
I negozi al dettaglio offline rappresentavano il 44.50% della quota di mercato nel 2025, trainati dalla preferenza dei consumatori di testare fisicamente i prodotti prima dell'acquisto e dalla capacità dei rivenditori di offrire una gratificazione immediata attraverso il ritiro in giornata. Tuttavia, si prevede che i canali di vendita al dettaglio online cresceranno a un tasso di crescita annuo composto (CAGR) del 7.11% fino al 2031, superando i canali offline. Questa crescita è alimentata dai marchi diretti al consumatore che aggirano i ricarichi tradizionali e sfruttano le partnership con gli influencer, raggiungendo tassi di conversione superiori al 3.5%. Amazon domina il segmento dei prodotti per l'infanzia, con una quota stimata del 40% delle vendite online di articoli per l'infanzia negli Stati Uniti. Questo spinge i marchi a mantenere le vetrine su Amazon e, al contempo, a sviluppare le proprie piattaforme di e-commerce per salvaguardare l'integrità dei prezzi. L'abbonamento Prime di Amazon, che offre la spedizione gratuita in due giorni, riduce l'attrito che in precedenza favoriva gli acquisti nei negozi fisici. Walmart e Kohl's hanno introdotto liste nascita nel 2024-2025 con opzioni di evasione multicanale, consentendo ai clienti di ordinare online e ritirare in negozio entro poche ore. Questa funzionalità sfuma la distinzione tra canali online e offline, creando un'esperienza di acquisto ibrida che avvantaggia entrambi i formati.
I negozi specializzati per bambini e i supermercati/ipermercati, classificati nella vendita al dettaglio offline, subiscono pressioni sui margini a causa dell'aumento degli affitti nelle zone ad alto traffico e della concorrenza sui prezzi da parte delle piattaforme di e-commerce, che abbassano i prezzi del 15-25%. La categoria "Altri canali di distribuzione", che comprende vendite dirette, negozi pop-up e negozi di articoli da regalo ospedalieri, rimane di nicchia, ma beneficia del marketing esperienziale. Ad esempio, marchi come Ergobaby e BabyBjörn organizzano workshop di persona sul baby-wearing, convertendo i partecipanti a tassi superiori al 20%, ovvero il doppio del tasso di conversione della pubblicità online. Il CAGR del 7.11% della vendita al dettaglio online riflette anche sfide come la proliferazione di prodotti contraffatti, che compromettono i marchi autentici del 50-70% e minano la fiducia dei consumatori in caso di incidenti di sicurezza. Le piattaforme sono sottoposte a crescenti pressioni per implementare misure di autenticazione, come codici QR serializzati e verifica basata su blockchain, come raccomandato dalla US Customs and Border Protection. Nonostante queste sfide, il passaggio al commercio al dettaglio online avvantaggia i marchi più piccoli, diretti al consumatore, che non dispongono del capitale necessario per la distribuzione al dettaglio. Questi marchi raggiungono efficacemente un pubblico di nicchia attraverso pubblicità mirate su Facebook e Instagram, ottenendo costi di acquisizione clienti inferiori a 50 dollari per acquirente.
Analisi geografica
Il Nord America rappresentava il 37.05% della quota di mercato del 2025, grazie anche all'entrata in vigore della Parte 1226 del 16 CFR da parte della Consumer Product Safety Commission (CPSC) statunitense nel febbraio 2025. Questa normativa impone test di terze parti per i marsupi morbidi per neonati, creando barriere per gli importatori non conformi e favorendo i marchi con le risorse per finanziare test di laboratorio accreditati dalla CPSC, il cui costo varia dai 5,000 ai 10,000 dollari per SKU. La regione beneficia di redditi disponibili elevati, con un reddito familiare mediano superiore a 70,000 dollari negli Stati Uniti e a 85,000 dollari canadesi in Canada. Ciò supporta un CAGR dell'8.41% nel segmento premium, poiché i consumatori optano sempre più per tessuti biologici e prodotti certificati da organizzazioni autorevoli, come l'International Hip Dysplasia Institute. In Messico, l'espansione della classe media, che si prevede raggiungerà i 40 milioni di famiglie entro il 2030, alimenta la domanda di marsupi di fascia alta con prezzi compresi tra 30 e 60 dollari. Marchi come Infantino e Baby K'tan stanno espandendo la loro distribuzione attraverso rivenditori come Walmart e Soriana. Tuttavia, l'inflazione dovuta ai dazi doganali all'inizio del 2025 ha aumentato i prezzi degli articoli per neonati del 20%, riducendone l'accessibilità per gli acquirenti di massa e creando al contempo opportunità per i produttori nazionali di commercializzare prodotti "Made in USA". Inoltre, il tasso di partecipazione al mercato del lavoro del 68.3% nella regione tra le madri con figli sotto i sei anni sostiene la domanda di soluzioni di assistenza a mani libere. L'adozione da parte dei datori di lavoro di servizi di assistenza all'infanzia in loco, in seguito all'aggiornamento delle linee guida del Dipartimento del Lavoro degli Stati Uniti nel 2024, ha ulteriormente normalizzato il baby-wearing in ambito professionale, come riportato dall'Ufficio di Statistica del Lavoro degli Stati Uniti.
La regione Asia-Pacifico è quella in più rapida crescita, con un CAGR del 5.92% previsto fino al 2031. Questa crescita è trainata dagli elevati tassi di natalità in India (16.8 nascite ogni 1,000 abitanti) e Indonesia (15.9 nascite ogni 1,000 abitanti), che sostengono i volumi assoluti di natalità nonostante il calo del tasso di fertilità totale in Cina, pari a 1.0. Secondo la Banca Mondiale, l'aumento del reddito disponibile nei centri urbani sta spostando le preferenze dei consumatori dalle fasce porta bebè senza marchio a marsupi strutturati che privilegiano qualità e sicurezza. Il marchio Cybex di Goodbaby ha guadagnato terreno a Giacarta e Surabaya grazie a partnership con grandi magazzini di lusso. Tuttavia, il calo del fatturato dell'azienda del 7.9% nel primo semestre del 2024 evidenzia come le sfide macroeconomiche in Cina compensino i guadagni in altri mercati. Giappone e Corea del Sud, con tassi di fertilità totali rispettivamente di 1.2 e 0.7, stanno affrontando un declino demografico strutturale che non è stato invertito dagli interventi politici, riducendo il mercato target in queste regioni storicamente ad alto valore. La rapida urbanizzazione del Sud-est asiatico e la crescente classe media forniscono un vantaggio demografico; tuttavia, la frammentazione delle infrastrutture di distribuzione e i dazi sulle importazioni che vanno dal 15% al 35% pongono sfide significative. Australia e Nuova Zelanda, sebbene mercati più piccoli, presentano un'elevata spesa pro capite per prodotti per l'infanzia e una forte preferenza dei consumatori per i marsupi certificati per la sicurezza, a vantaggio di marchi come BabyBjörn ed Ergobaby che rispettano gli standard volontari australiani.
Il mercato europeo riflette un livello di maturità, caratterizzato da un'elevata consapevolezza della sicurezza e da una rigorosa conformità agli standard EN 13209-1:2021. Germania, Regno Unito e Francia rappresentano la maggior parte della domanda regionale, mentre l'Europa meridionale, comprese Italia e Spagna, si trova ad affrontare sfide demografiche dovute al calo dei tassi di natalità, con tassi di fertilità totali prossimi a 1.2, come riportato dalla Banca Mondiale. La sostenibilità è un fattore chiave nella regione, con una domanda di cotone biologico e materiali riciclati in aumento. I marchi che non sono in grado di comprovare le proprie affermazioni ambientali rischiano reazioni negative sui social media, dove le accuse di greenwashing possono diffondersi rapidamente. Polonia e Svezia, sebbene mercati più piccoli, mostrano una crescita superiore alla media grazie all'aumento dei redditi e ai sussidi governativi per l'assistenza all'infanzia che sostengono la spesa delle famiglie per prodotti per l'infanzia. Sud America, Medio Oriente e Africa rimangono mercati emergenti. In Sud America, paesi come Brasile, Argentina e Colombia presentano tassi di natalità superiori a 13 ogni 1,000 abitanti, ma devono affrontare sfide dovute alla frammentazione delle infrastrutture di vendita al dettaglio e ai dazi all'importazione che aggiungono il 15-35% ai costi di importazione. In Medio Oriente, gli Emirati Arabi Uniti e l'Arabia Saudita guidano la domanda regionale, trainata dall'elevata popolazione di espatriati e dall'elevato reddito disponibile. In Africa, paesi come la Nigeria e l'Egitto sostengono la crescita dei volumi con tassi di natalità superiori a 25 ogni 1,000 abitanti, sebbene i vincoli di accessibilità economica limitino la penetrazione nel segmento premium.
Panorama normativo
Gli Stati Uniti stanno inasprendo la regolamentazione relativa ai marsupi morbidi per neonati e bambini piccoli. La Commissione per la sicurezza dei prodotti di consumo (CPSC) statunitense applica la norma 16 CFR Parte 1226 per i marsupi morbidi e richiede test conformi allo standard ASTM F2236-24, entrato in vigore il 22 febbraio 2025, con l'aspettativa di documentazione e certificazione per portafogli multi-SKU. In Europa, la conformità si basa ora sul GPSR, con analisi dei rischi e requisiti di documentazione tecnica come documenti di base, insieme al riferimento normativo EN 13209-1:2022.
L'attività relativa alla norma prEN 13209-2:2026 per i supporti morbidi senza telaio sta procedendo, con le consultazioni in corso dal 18 maggio al 14 luglio 2026. Per i marchi, ciò indica che i metodi di prova e le aspettative in termini di documentazione probabilmente cambieranno man mano che la bozza si avvicina all'adozione.
Panorama competitivo
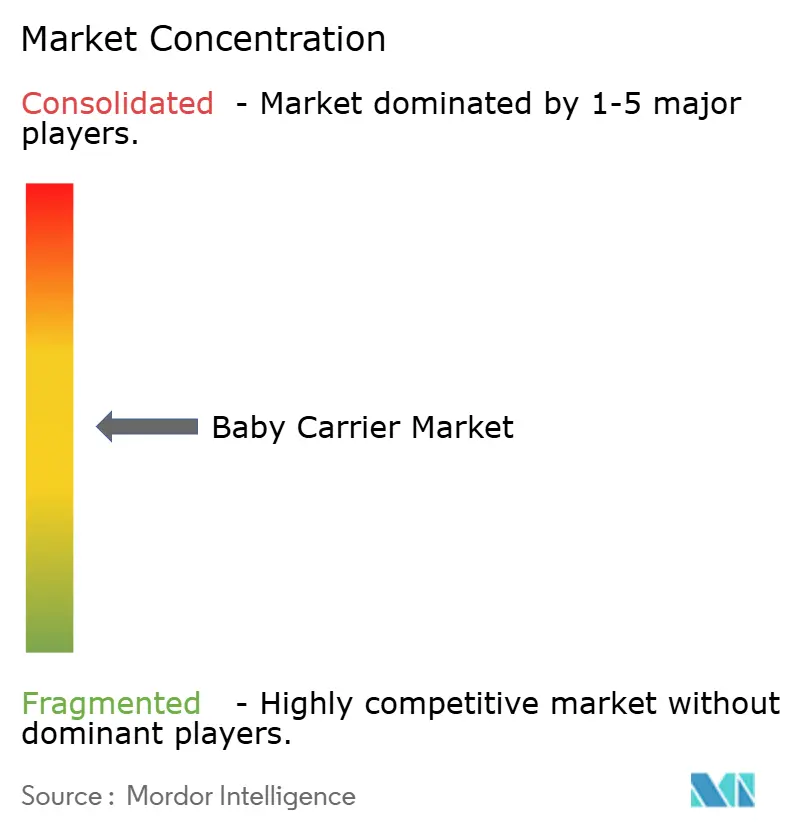
Il mercato globale dei marsupi porta-bebè presenta una moderata concentrazione, con attori chiave come Goodbaby International, Artsana Group, Ergobaby, Thrive International e BabyBjörn che detengono posizioni significative ma non dominanti. Nessuna azienda detiene una quota di mercato superiore al 15%, creando opportunità per marchi agili diretti al consumatore. Questi attori emergenti utilizzano partnership con influencer e strategie di distribuzione omnicanale per conquistare efficacemente segmenti di nicchia. Goodbaby International ha registrato un calo del fatturato del 7.9% nella prima metà del 2024. Mentre il suo marchio premium Cybex ha guadagnato terreno nei mercati urbani dell'Asia-Pacifico, le sfide macroeconomiche in Cina hanno compensato la crescita internazionale. Inoltre, la dipendenza dell'azienda dai canali all'ingrosso la espone a rischi come il consolidamento dei rivenditori e le pressioni sui margini. Ergobaby e BabyBjörn si concentrano sull'innovazione di prodotto per differenziarsi. Ad esempio, Omni Breeze Plus e Harmony Carrier, entrambi lanciati nel 2024, sono realizzati in mesh traspirante e cotone biologico, con prezzi che vanno dai 150 ai 200 dollari. Queste aziende investono molto anche per conformarsi a standard come ASTM F2236-24 e EN 13209-1:2021, creando barriere per i concorrenti più piccoli che non dispongono del capitale necessario per effettuare test di terze parti.
Opportunità di mercato sono presenti nel segmento dei bambini piccoli (12-36 mesi), che sta crescendo a un tasso di crescita annuo composto (CAGR) del 6.13%, ma rimane poco servito dai marchi tradizionali che si concentrano principalmente sui marsupi porta-bebè. Inoltre, mercati emergenti come India e Indonesia presentano un potenziale di crescita, poiché un'infrastruttura di distribuzione frammentata e la capacità dei produttori locali di ridurre del 30-40% le importazioni attraverso l'approvvigionamento interno creano dinamiche di mercato uniche. Innovatori emergenti come WildBird e Baby K'tan stanno guadagnando quote di mercato attraverso il social media marketing, raggiungendo tassi di coinvolgimento superiori al 5%, il doppio dell'efficacia della pubblicità tradizionale. I loro modelli di vendita diretta al consumatore eliminano i ricarichi del retail, consentendo loro di offrire prezzi competitivi nonostante il loro posizionamento premium. Anche l'adozione della tecnologia è una tendenza chiave, con i marchi che utilizzano piattaforme di e-commerce, app mobili con realtà aumentata per prove virtuali e autenticazione basata su blockchain per combattere la contraffazione. I prodotti contraffatti hanno rappresentato 5.4 miliardi di dollari di sequestri da parte della dogana statunitense durante l'anno fiscale 2024, il 90% dei quali provenienti da Cina e Hong Kong.
I marchi investono sempre di più in certificazioni di sostenibilità come GOTS per il cotone biologico e Oeko-Tex per la sicurezza chimica. Queste certificazioni contribuiscono a differenziare i prodotti in un mercato in cui il 44% delle madri dichiara di effettuare acquisti influenzati dalle sponsorizzazioni dei marchi che enfatizzano la responsabilità ambientale. Tuttavia, gli operatori storici si trovano ad affrontare sfide come la pressione sui margini derivante dall'inflazione dei costi dovuta ai dazi doganali, che ha fatto aumentare i prezzi degli articoli per bambini del 20% all'inizio del 2025. Inoltre, il predominio di Amazon nelle vendite online di prodotti per bambini costringe i marchi a mantenere le vetrine su Amazon e, al contempo, a sviluppare i propri canali di e-commerce per proteggere l'integrità dei prezzi.
Leader del settore dei marsupi porta-bambini
Goodbaby International Holdings Limited
Gruppo Artsana
Ergobaby Inc.
Thrive International, Inc. (Moby Wrap, Inc)
BabyBjorn AB
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Ergobaby ha lanciato un rebranding aziendale incentrato sul comfort scientificamente provato e sul design ergonomico, abbinato a un'esperienza digitale rinnovata. L'aggiornamento supporta il posizionamento premium e semplifica la comunicazione online delle caratteristiche del prodotto e delle indicazioni sulla vestibilità per i clienti che acquistano direttamente dal produttore.
- Maggio 2025: Ergobaby ha firmato un accordo di distribuzione pluriennale con una delle principali reti di vendita al dettaglio europee per espandere la propria presenza nei mercati dell'UE. L'accordo migliora l'accesso ai canali di vendita al dettaglio specializzati nella regione.
- Aprile 2024: Rebelstork ha stretto una partnership con Ergobaby per lanciare prodotti nell'ambito di The ReLuvable Collective. La collaborazione lega i marsupi per neonati di marca a un modello incentrato sul ri-commerce, volto a risolvere i problemi di reso e sostenibilità, offrendo al contempo un ulteriore canale di acquisto per i consumatori attenti al rapporto qualità-prezzo.
Ambito e metodologia
Un marsupio è un panno che sostiene un neonato o un altro bambino piccolo dal corpo di chi si prende cura di lui.
Il mercato dei marsupi porta-bambini è segmentato per tipologia di prodotto, fascia di prezzo, fascia d'età/capacità di peso, canale di distribuzione e area geografica. In base alla tipologia di prodotto, il mercato è segmentato in marsupi porta-bambini con fibbia, marsupi porta-bambini, marsupi porta-bambini e altre tipologie di prodotto. In base alla fascia di prezzo, il mercato è segmentato in mass e premium. In base alla fascia d'età/capacità di peso, il mercato è segmentato in neonati (0-6 mesi/<7 kg), neonati (6-12 mesi/7-10 kg), bambini piccoli (12-36 mesi/10-20 kg). In base al canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, negozi specializzati per neonati, negozi online e altri canali di distribuzione. Lo studio include anche l'analisi globale di regioni principali come Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. I paesi chiave sono stati inclusi in ogni regione, rappresentando la maggior parte del mercato studiato.
Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base al valore (in milioni di USD).
| Marsupio con fibbia |
| Marsupio per neonati |
| Marsupio porta bebè |
| Altro tipo di prodotto |
| Massa |
| Premium |
| Neonato (0-6 mesi) |
| Bambino (6–12 mesi) |
| Bambino (12–36 mesi) |
| Supermercati / Ipermercati |
| Negozi specializzati per bambini |
| Rivenditori online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Marsupio con fibbia | |
| Marsupio per neonati | ||
| Marsupio porta bebè | ||
| Altro tipo di prodotto | ||
| Per fascia di prezzo | Massa | |
| Premium | ||
| Per gruppo di età | Neonato (0-6 mesi) | |
| Bambino (6–12 mesi) | ||
| Bambino (12–36 mesi) | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| Negozi specializzati per bambini | ||
| Rivenditori online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei marsupi porta-bambini?
Il mercato dei marsupi porta-bambini ha raggiunto i 698.12 milioni di dollari nel 2026, con un valore previsto di 975.49 milioni di dollari entro il 2031.
Quale tipologia di prodotto detiene la quota maggiore?
I marsupi con fibbia sono in testa alla categoria con il 50.21% delle vendite del 2025.
Quale regione sta crescendo più velocemente?
La regione Asia-Pacifico registra il CAGR più elevato, pari al 5.92% fino al 2031, trainato dai volumi sostenuti di nascite in India e Indonesia.
Perché i modelli premium si stanno espandendo più velocemente di quelli di massa?
La crescita premium, pari all'8.41% di CAGR, è alimentata dalla domanda di tessuti organici, certificazioni ergonomiche e narrazione del marchio guidata dagli influencer.
Quale ruolo svolgono i canali online nella crescita della categoria?
La vendita al dettaglio online registra un CAGR del 7.11%, superando quella offline, poiché la spedizione rapida, l'integrazione del registro e i contenuti degli influencer riducono le barriere all'acquisto.


