

Dimensioni e quota di mercato del settore assicurativo B2B2C
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
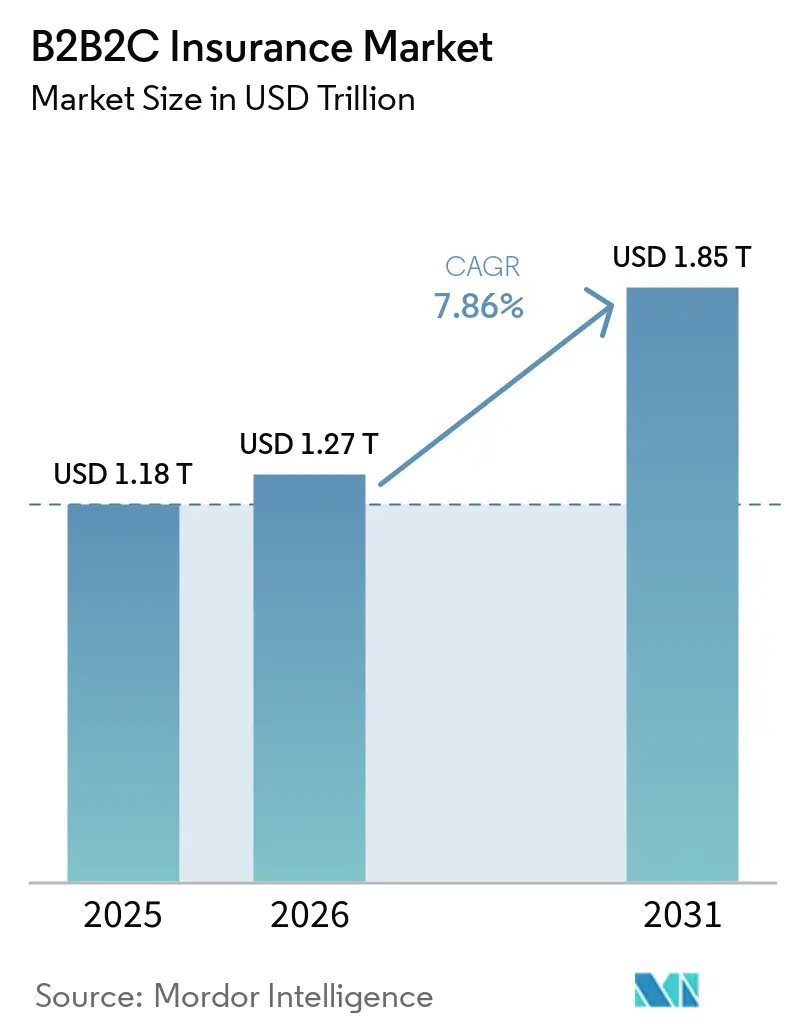
| Dimensione del mercato (2026) | 1.27 trilioni di dollari |
| Dimensione del mercato (2031) | 1.85 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 7.86% CAGR |
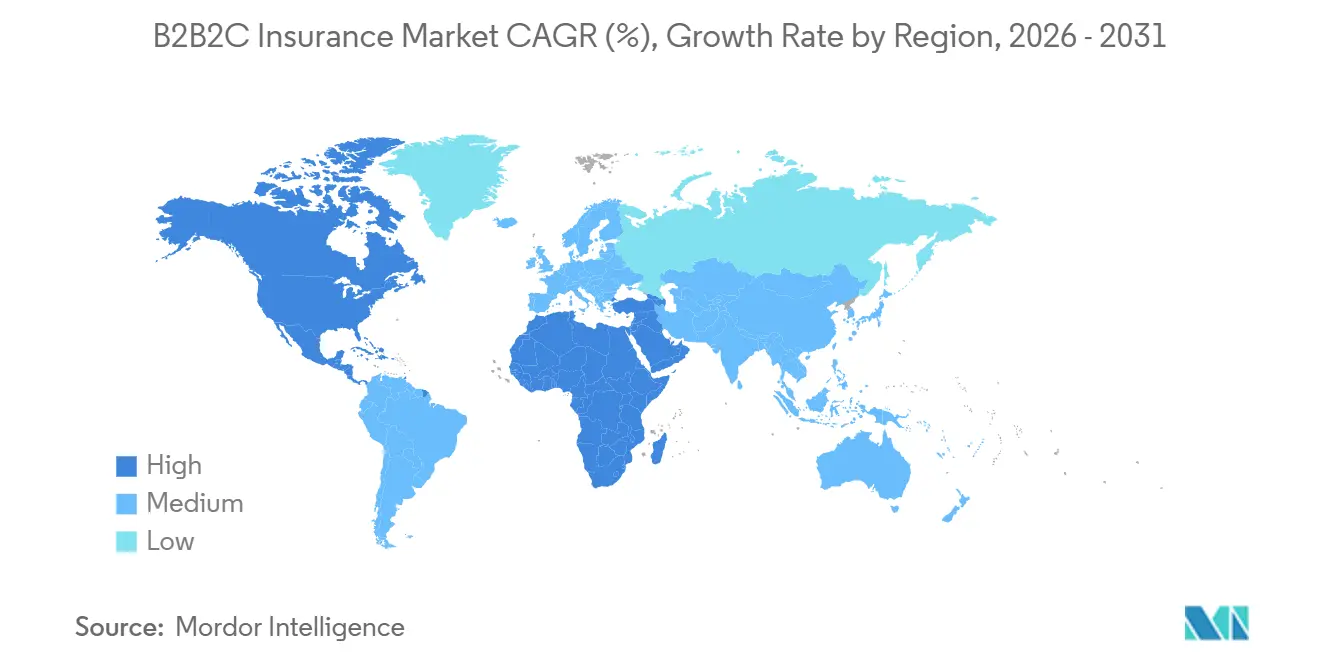
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
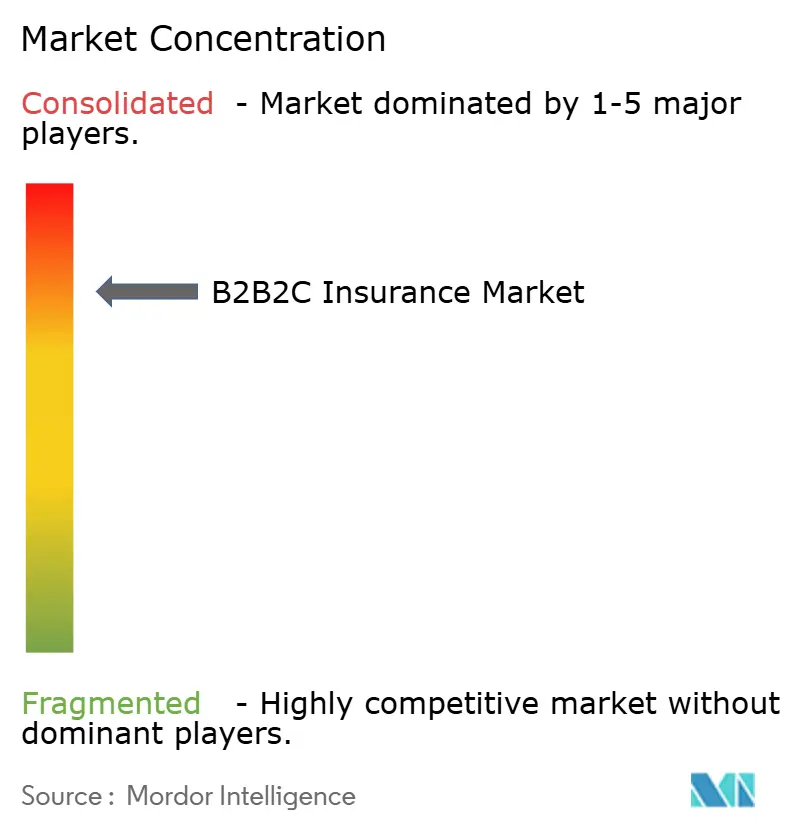
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato assicurativo B2B2C a cura di Mordor Intelligence
Si prevede che il mercato assicurativo B2B2C aumenterà da 1.18 trilioni di dollari nel 2025 a 1.27 trilioni di dollari nel 2026, raggiungendo 1.85 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.86% nel periodo 2026-2031.
La crescita del mercato assicurativo B2B2C è sostenuta dalla convergenza di infrastrutture bancarie, tecnologie di distribuzione API-first e pressioni politiche per ridurre le lacune di protezione nei mercati emergenti. Il modello è entrato in una fase di maggiore scalabilità perché le compagnie assicurative possono ora distribuire tramite partner non assicurativi con minori difficoltà di integrazione e la protezione white-label può essere aggiunta da piattaforme di dimensioni molto diverse. I capitali continuano ad affluire nell'infrastruttura che supporta questa trasformazione, con investimenti globali in insurtech che raggiungeranno gli 8.6 miliardi di dollari nel 2025, a supporto della progettazione dei prodotti, della gestione delle polizze, dell'automazione dei sinistri e dell'integrazione dei partner nel mercato assicurativo B2B2C. Il posizionamento competitivo sta differenziando le compagnie assicurative globali che estendono la distribuzione tramite partner attraverso le proprie infrastrutture digitali e le piattaforme di orchestrazione neutrali che aggregano compagnie, prodotti e aree geografiche per il mercato assicurativo B2B2C. Le maggiori opportunità si presentano laddove il traffico dei partner è già attivo nel punto vendita, mentre il principale freno a breve termine per il mercato assicurativo B2B2C rimane il costo e la complessità della conformità multigiurisdizionale per le implementazioni transfrontaliere.
Punti chiave del rapporto
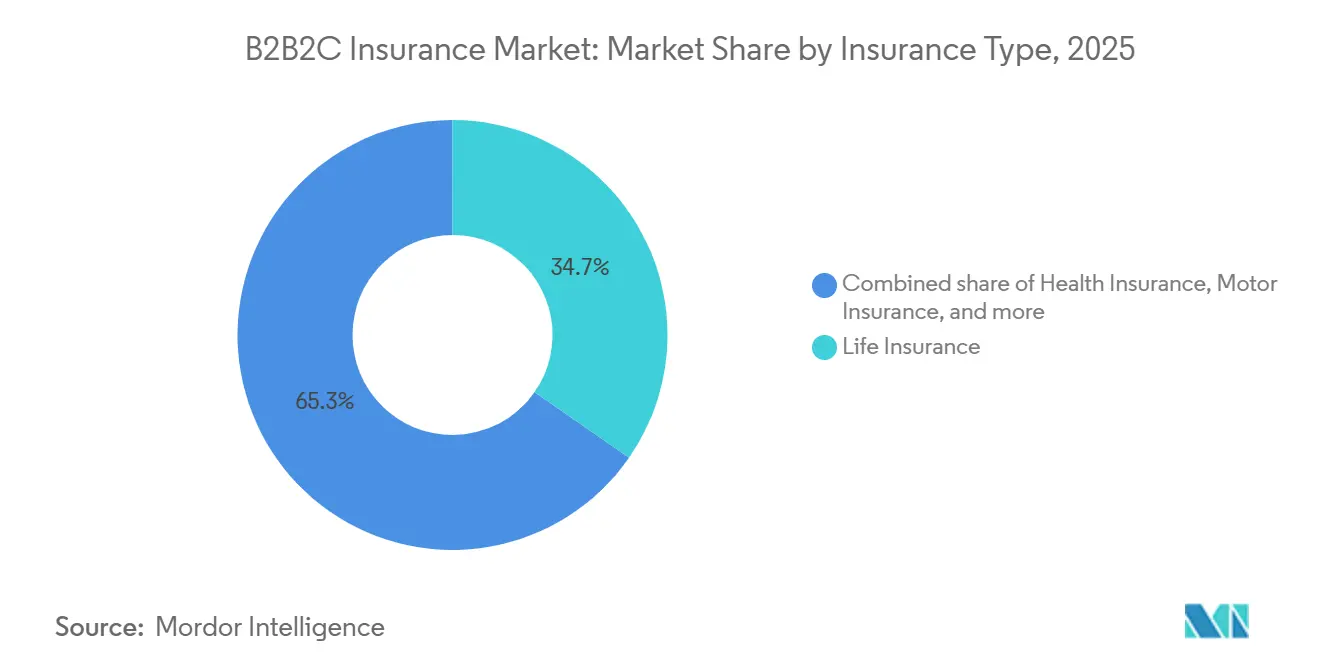
- Per tipologia di assicurazione, le assicurazioni sulla vita rappresentavano il 34.7% della quota di mercato B2B2C nel settore assicurativo nel 2025, mentre si prevede che le assicurazioni per dispositivi, gadget ed elettronica cresceranno a un tasso annuo composto (CAGR) dell'11.9% fino al 2031.
- In base al modello di distribuzione, la bancassicurazione deteneva il 56.4% della quota di mercato assicurativo B2B2C nel 2025, mentre si prevede che le partnership integrate, nei punti vendita e nei servizi accessori cresceranno a un tasso annuo composto del 12.5% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico rappresentava il 35.2% del mercato assicurativo B2B2C nel 2025, mentre si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 10.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle assicurazioni B2B2C
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di pagamenti digitali senza interruzioni | + 2.0% | Globale, con una presenza concentrata in Nord America, Europa occidentale e regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| La distribuzione integrata riduce i costi di acquisizione dei clienti. | + 1.6% | Globale, con i primi guadagni in Europa e Nord America | A breve termine (≤ 2 anni) |
| L'intervento normativo volto a colmare il divario di protezione | + 1.0% | Asia-Pacifico, Medio Oriente e Africa, Sud America, programmi nazionali in India, Paesi del Consiglio di Cooperazione del Golfo, Nigeria | Medio termine (2-4 anni) |
| Partnership basate sulle API con le grandi aziende tecnologiche e fintech. | + 1.3% | Globale, concentrato in Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Piattaforme SaaS verticali rivolte alle PMI | + 0.6% | Nord America, Europa occidentale | Medio termine (2-4 anni) |
| Dati IoT in tempo reale per l'implementazione di micropolitiche | + 0.7% | Asia-Pacifico, Nord America, Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di pagamenti digitali senza interruzioni
La spinta verso l'assicurazione al punto vendita nel mercato assicurativo B2B2C riflette un cambiamento più ampio nel comportamento dei clienti, in cui gli acquirenti sono più disposti ad accettare la protezione quando appare all'interno di un flusso di transazione familiare. In questo contesto, l'offerta non viene trattata come un percorso di acquisto separato, il che migliora la visibilità, riduce gli attriti e rende la copertura contestualizzata più facile da comprendere. BCG ha osservato nel 2025 che i modelli integrati stavano già registrando conversioni più elevate rispetto alle proposte standalone, con piattaforme che utilizzano il comportamento di checkout in tempo reale per supportare prezzi dinamici per le micro-polizze [1] Boston Consulting Group, “Embedded Insurance Success, Get Your Tech Stack Right,” BCG, bcg.com . Lo stesso studio ha anche affermato che le società non assicurative che raggruppano assicurazioni con prodotti e servizi dovrebbero controllare più di un terzo del business globale danni e responsabilità civile nei prossimi anni, il che aumenta il costo strategico del ritardare gli investimenti nel mercato assicurativo B2B2C. Con un numero sempre maggiore di partner che gestiscono la fase di pagamento, le compagnie assicurative che non riescono a collegare direttamente i propri prodotti a tali fasi rischiano di perdere sia le conversioni che il flusso di feedback sui dati, fondamentale per migliorare i prezzi nel tempo.
La distribuzione integrata riduce i costi di acquisizione dei clienti.
I costi di acquisizione clienti nel mercato assicurativo B2B2C sono spesso inferiori rispetto ai modelli diretti o di agenzia, poiché il partner detiene già la relazione con il cliente e assorbe gran parte dello sforzo di origination all'interno della sua vendita principale. Cover Genius ha dichiarato nel 2026 di aver protetto oltre 41 milioni di clienti a livello globale e venduto oltre 100 milioni di polizze tramite integrazioni API, dimostrando come un'unica architettura tecnica possa supportare l'emissione di polizze su larga scala in molti paesi [2] Cover Genius, “Turkish Airlines Renews Multi-Year Partnership with Cover Genius to Accelerate the Future of Embedded Protection,” Cover Genius, covergenius.com . Questo vantaggio in termini di costi è particolarmente importante per le linee a premio inferiore, come le micro-coperture di viaggio, la protezione dei dispositivi e i prodotti modulari collegati ai prestiti, che hanno faticato a sostenere l'economia degli agenti. Il mercato assicurativo B2B2C si sta inoltre differenziando tra aziende che offrono il semplice recupero di preventivi e aziende che forniscono stipula in tempo reale, automazione dei sinistri e orchestrazione dei partner su un'unica piattaforma. Con l'inasprirsi delle condizioni economiche per i partner, gli operatori in più rapida crescita nel mercato assicurativo B2B2C si stanno allontanando dalle integrazioni una tantum per orientarsi verso infrastrutture multi-partner replicabili, in grado di difendere i margini anche a volumi più elevati.
Partnership API First con BigTech e Fintech
L'orchestrazione API-first è diventata una leva di crescita fondamentale nel mercato assicurativo B2B2C perché riduce i tempi di integrazione, semplifica l'onboarding dei partner e consente una singola connessione per supportare più linee assicurative in più paesi. La partnership di bolttech con ING, avviata nel giugno 2026 nei Paesi Bassi, in Italia, Polonia e Belgio, dimostra come un singolo livello di orchestrazione possa aiutare una grande banca a fornire prodotti di protezione all'interno del suo modello di abbonamento bancario senza dover costruire separatamente ogni collegamento con le compagnie assicurative [3] bolttech, “ING Selects bolttech as Strategic Partner for Insurance and Protection Solutions,” bolttech, bolttech.io . Questo tipo di configurazione offre alla piattaforma un maggiore controllo sul posizionamento dei prodotti, sulla progettazione dei rinnovi e sull'esperienza del cliente, mentre le compagnie assicurative competono per l'accesso all'interno dello stesso framework digitale. La Geneva Association ha riferito che Chubb Studio ha gestito 2.5 miliardi di chiamate API nel 2023 attraverso oltre 200 partner nei settori bancario, e-commerce e della mobilità, il che illustra il benchmark di scala che sta ora plasmando le aspettative competitive nel mercato assicurativo B2B2C. Nel tempo, le piattaforme che raccolgono dati su prezzi, sinistri e rinnovi di numerose compagnie assicurative acquisiranno una posizione informativa più forte, che potrà spostare il potere contrattuale a scapito delle compagnie che non si assicurano diritti di accesso ai dati comparabili.
Dati IoT in tempo reale per l'implementazione di micropolitiche
La copertura collegata all'IoT sta aprendo uno strato di prodotto più granulare nel mercato assicurativo B2B2C, dove prezzi e protezione possono rispondere ai segnali dei dispositivi anziché basarsi solo su ipotesi annuali statiche. Munich Re e HSB hanno lanciato i sensori Meshify Defender Slim nel maggio 2025, connessi tramite Amazon Sidewalk, per supportare il rilevamento delle perdite in tempo reale, gli avvisi immediati e una gestione più dinamica del rischio immobiliare [4] Munich Re HSB, “HSB's New Slim Sensors Expand IoT Program to Habitational Buildings and Homes Through Amazon Sidewalk,” Munich Re, munichre.com . Zurich Insurance a Hong Kong ha ampliato la sua protezione integrata legata alla robotica attraverso una partnership del giugno 2026 con YAS, in cui i micro-premi mensili sono stati inclusi nelle tariffe del servizio robotico e sono rimasti in gran parte invisibili all'acquirente. Questi esempi dimostrano che il mercato assicurativo B2B2C si sta muovendo verso coperture di durata più breve, coperture più legate agli eventi e un collegamento più semplice agli abbonamenti ai servizi. La sfida in fase di sottoscrizione è altrettanto importante, poiché le compagnie assicurative che non sono in grado di acquisire e utilizzare dati operativi in tempo reale potrebbero trovarsi ad affrontare una selezione avversa rispetto ai concorrenti che valutano gli asset monitorati con maggiore precisione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Onere di conformità frammentato tra più giurisdizioni | -1.3% | Globale, più acuto in Europa e Nord America | A breve termine (≤ 2 anni) |
| Ostacoli alla privacy dei dati e alla gestione del consenso | -0.9% | Europa, evoluzione dei quadri di riferimento Asia-Pacifico, Nord America | Medio termine (2-4 anni) |
| Conflitto di canale con agenti e aggregatori | -0.6% | Europa, Nord America e area emergente dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Storia attuariale sparsa per copertura granulare | -0.5% | A livello globale, con i casi più gravi in Medio Oriente e Sud America. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Onere di conformità frammentato tra più giurisdizioni
L'espansione transfrontaliera rimane una delle pressioni sui costi più evidenti per il mercato assicurativo B2B2C, poiché le normative in materia di licenze, approvazione dei prodotti, status di intermediario e obblighi di informativa variano ancora notevolmente tra i diversi ordinamenti nazionali. Anche laddove esista un quadro normativo comune, l'interpretazione pratica può differire a tal punto da rallentare l'implementazione e aggiungere costi fissi legali e operativi per ogni mercato di ingresso. Questo onere favorisce le grandi compagnie assicurative e le piattaforme consolidate, in grado di assorbire i costi ricorrenti di conformità in numerose giurisdizioni, mentre gli operatori più piccoli si trovano ad affrontare una minore redditività unitaria con l'espansione della loro presenza sul mercato. KPMG Law ha evidenziato come le strutture assicurative integrate richiedano un'attenta progettazione legale di ruoli, responsabilità e accordi di distribuzione, rafforzando l'idea che la conformità possa influenzare la redditività commerciale tanto quanto la domanda. Il mercato assicurativo B2B2C, pertanto, cresce più rapidamente laddove la scalabilità tecnologica è accompagnata da una solida preparazione normativa, poiché il solo traffico di distribuzione non si traduce in conversioni efficienti quando i percorsi di approvazione rimangono frammentati.
Ostacoli alla privacy dei dati e alla gestione del consenso
La governance dei dati rappresenta un altro importante ostacolo per il mercato assicurativo B2B2C, poiché i dati transazionali e comportamentali possono migliorare la sottoscrizione delle polizze, ma le autorizzazioni all'utilizzo dei dati non tengono il passo con l'integrazione dei partner. Le norme GDPR sulla limitazione delle finalità rendono più difficile riutilizzare i dati della piattaforma per perfezionare i prezzi e la sottoscrizione delle polizze senza un esplicito consenso del consumatore, riducendo alcuni dei vantaggi in termini di efficienza che i modelli integrati potrebbero altrimenti ottenere. Ciò crea condizioni operative disomogenee tra le diverse regioni, poiché i mercati con framework di consenso più flessibili possono supportare un utilizzo più ampio dei dati comportamentali e una più rapida ottimizzazione dei prodotti. Assurant ha dichiarato nel 2025 che una compagnia assicurativa europea ha ridotto i costi di conformità del 30% grazie alla migrazione a una piattaforma cloud-native con controlli normativi integrati, a dimostrazione che un'architettura "privacy-by-design" può tutelare gli aspetti economici anche in presenza di normative più stringenti. Nel mercato assicurativo B2B2C, la questione non riguarda solo il rischio legale, ma anche se le autorizzazioni all'utilizzo dei dati, i sistemi di gestione delle polizze e i percorsi dei partner siano progettati insieme fin dall'inizio, anziché essere assemblati in un secondo momento.
Analisi del segmento
Per tipo di assicurazione: dispositivo che interrompe la distribuzione di lunga data della vita
Nel 2025, le assicurazioni sulla vita detenevano il 34.7% della quota di mercato B2B2C nel settore assicurativo, grazie alla consolidata sinergia tra prodotti orientati al risparmio e distribuzione bancassicurativa. Le banche gestiscono già rapporti con clienti che detengono depositi, stipendi, prestiti e patrimoni, pertanto possono integrare i prodotti vita a lungo termine in un percorso cliente basato sulla fiducia e su contatti ricorrenti. Tale allineamento favorisce una maggiore fidelizzazione, soprattutto per le polizze di capitalizzazione e le polizze vita intera, dove la redditività del prodotto trae vantaggio da una fidelizzazione pluriennale. Nell'ambito più ampio del settore assicurativo B2B2C, questo conferisce ai prodotti vita un vantaggio strutturale, meno legato alle dinamiche di prezzo a breve termine e più alla progettazione dei canali di distribuzione. Anche le assicurazioni sanitarie, auto, immobiliari, di viaggio e di protezione del credito o dei pagamenti rimangono importanti, ma la loro crescita dipende maggiormente dal loro posizionamento all'interno di transazioni di prestito, vendita al dettaglio, mobilità e servizi.
La protezione del credito e dei pagamenti illustra chiaramente questo cambiamento, poiché la copertura diventa più facile da scalare quando è integrata in un evento di prestito piuttosto che venduta a posteriori. Il programma di protezione del credito integrato di BNP Paribas Cardif per BanCoppel in Messico, risalente al 2026, dimostra come le piattaforme di prestito digitale possano estendere la copertura modulare a gruppi di mutuatari sottoserviti attraverso un'infrastruttura basata su API. L'assicurazione per dispositivi, gadget ed elettronica è il segmento in più rapida crescita del mercato assicurativo B2B2C, con un CAGR dell'11.9% dal 2026 al 2031, a causa dell'aumento dei costi di sostituzione e della tendenza dei partner di telecomunicazioni, retail e piattaforme a rendere la protezione una parte più standard del flusso di acquisto. Altre linee di assicurazione per privati, come la copertura per animali domestici e la sicurezza informatica, sono ancora più piccole, ma si stanno sviluppando secondo la stessa logica, in cui il traffico di proprietà dei partner può far emergere la copertura esattamente nel momento del bisogno. In tutto il mercato assicurativo B2B2C, il passaggio a micro-polizze di durata più breve e legate a eventi specifici sta lentamente erodendo il predominio della tradizionale struttura di polizza annuale.
Per modello di distribuzione: scala bancassicurazione contro velocità incorporata
Nel 2025, la bancassicurazione rappresentava il 56.4% del mercato assicurativo B2B2C, a testimonianza dei vantaggi di scala derivanti da accordi di esclusiva consolidati, da un'ampia base di dati sui clienti e da una capillare presenza sia fisica che digitale. Il modello continua a beneficiare del fatto che le banche possono integrare le assicurazioni nei rapporti finanziari esistenti, anziché dover creare canali di acquisizione separati per ogni linea di prodotto. In Cina, il canale bancassicurazione ha raggiunto un traguardo fondamentale nel 2025, quando i nuovi premi unici hanno superato per la prima volta in 14 anni i volumi del canale agenziale, e la quota di mercato tra le principali compagnie assicurative è salita al 63%. Questo risultato è significativo perché dimostra come una parte matura del mercato assicurativo B2B2C possa ancora guadagnare quote di mercato quando la regolamentazione, l'adeguatezza del prodotto e il comportamento di risparmio delle famiglie sono allineati. Spiega inoltre perché le partnership di lunga data tra banche e compagnie assicurative continuano ad attrarre investimenti e perché i nuovi operatori faticano a scalzarle rapidamente.
Si prevede che le partnership integrate, nei punti vendita e con servizi accessori cresceranno a un tasso annuo composto (CAGR) del 12.5% dal 2026 al 2031, diventando così il formato di distribuzione in più rapida crescita nel mercato assicurativo B2B2C. Il modello di agente generale di gestione di ING per il 2026, reso possibile dalla piattaforma di orchestrazione di Qover, ha dimostrato che le banche non si accontentano più di agire solo come canali di segnalazione e si stanno orientando verso un maggiore controllo sulle richieste di polizze, sulla riscossione dei premi e sulla gestione dei sinistri. Le partnership basate su affinità, associazioni e programmi fedeltà rimangono rilevanti perché i programmi aziendali, i pool di membri e le relazioni con programmi ricorrenti continuano a fornire un accesso stabile a gruppi di clienti definiti. Ciò che sta cambiando è il contesto, poiché le strutture di fidelizzazione sono sempre più legate agli ecosistemi delle compagnie aeree, agli abbonamenti ai servizi di trasporto privato e agli abbonamenti al dettaglio, piuttosto che alle sole associazioni tradizionali. Questo lascia il mercato assicurativo B2B2C con due motori paralleli, uno basato sulle dimensioni delle banche e l'altro sulla velocità dei partner digitali, ed entrambi probabilmente coesisteranno per anni anziché sostituirsi completamente.
Analisi geografica
Nel 2025, la regione Asia-Pacifico ha conquistato il 35.2% del mercato assicurativo B2B2C, diventando la principale area geografica per fatturato. La regione combina una solida infrastruttura di bancassicurazione con un comportamento orientato alle super-app, un elevato coinvolgimento mobile e un contesto normativo generalmente più propenso a supportare la sperimentazione della distribuzione digitale. Un rapporto di Ageas, bolttech e Open Finance & Insurance Observatory ha evidenziato che l'assicurazione integrata in Asia-Pacifico rappresenta il 10% del totale dei premi lordi contabilizzati nel ramo danni attraverso canali integrati, il doppio rispetto al 5% dell'Europa, a dimostrazione della maggiore velocità di adozione registrata nella regione. In Cina, 10 compagnie assicurative affiliate a banche hanno generato premi per 477.5 miliardi di CNY (66 miliardi di dollari) nel 2025 e registrato una forte crescita degli utili, a conferma del miglioramento dell'economia dei canali grazie al rafforzamento della disciplina tariffaria. L'espansione a livello regionale si è ulteriormente consolidata nel 2026, quando MSIG Asia ha nominato Peak3 partner per la sua piattaforma digitale di distribuzione multi-mercato, rafforzando la già consolidata presenza operativa nel mercato assicurativo B2B2C dell'Asia-Pacifico.
Il Nord America e l'Europa rappresentano le aree più mature del mercato assicurativo B2B2C, ma entrambe continuano a evolversi, con le compagnie assicurative che si spingono oltre le tradizionali strutture di agenzia e consolidano la distribuzione tramite partner. In Nord America, i SaaS verticali, gli ecosistemi di istituti di credito e il commercio su piattaforma si stanno espandendo, consentendo la copertura di piccole imprese e consumatori, aspetto importante perché il traffico gestito dai partner riduce le difficoltà di acquisizione. L'Europa rimane un banco di prova fondamentale per le partnership tra retail e servizi finanziari, dove le compagnie assicurative utilizzano marchi e percorsi cliente esistenti per integrare la protezione in modo più diretto nelle transazioni quotidiane. L'accordo tra Allianz UK e Sainsbury's Bank, entrato in vigore nel novembre 2025, dimostra come un grande operatore storico possa estendere la propria portata attraverso la distribuzione finanziaria collegata al retail senza dover ricorrere a un tradizionale canale di vendita assicurativa autonomo. Il Sud America è ancora nelle fasi iniziali di sviluppo, ma l'attività nel settore del digital banking e dei servizi finanziari basati su app suggerisce che il mercato assicurativo B2B2C della regione ha margini di crescita, man mano che la protezione integrata diventerà una caratteristica standard su piattaforme finanziarie più ampie.
Il Medio Oriente e l'Africa rappresentano una delle aree geografiche a più rapida crescita nel mercato assicurativo B2B2C, con un tasso di crescita annuo composto (CAGR) previsto del 10.8% dal 2026 al 2031. La crescita è trainata dall'espansione della copertura sanitaria obbligatoria nei Paesi del Consiglio di Cooperazione del Golfo (CCG) e dagli ecosistemi finanziari basati su dispositivi mobili nell'Africa subsahariana, che possono supportare un accesso assicurativo più scalabile. Il mercato assicurativo B2B2C in questa regione trae vantaggio dalla possibilità per le compagnie assicurative di collegare la protezione a pagamenti, stipendi, prestiti o utilizzo di servizi, poiché questi canali risolvono parte del problema della distribuzione che i modelli basati su agenzie hanno faticato ad affrontare. Lo studio Pulse 2026 dell'Organizzazione Africana delle Assicurazioni (AOIA) ha rilevato che le reti finanziarie mobili raggiungono già quasi la metà della popolazione adulta in diversi mercati africani a basso reddito, fornendo alle compagnie assicurative un livello di dati utilizzabile per la progettazione dei prodotti, la definizione dei prezzi e la gestione dei sinistri. Ciononostante, la bassa penetrazione assicurativa e i limiti strutturali nella distribuzione e nella profondità della riassicurazione implicano che il mercato assicurativo B2B2C in Medio Oriente e Africa rimarrà probabilmente guidato da partnership piuttosto che da agenti nel prossimo futuro.
Panorama competitivo
Il mercato assicurativo B2B2C rimane concentrato a livello delle compagnie assicurative, dove Allianz, AXA, Chubb, Zurich e Generali detengono ampie competenze tecniche, normative e di bilancio in diverse linee di prodotto e territori. Allo stesso tempo, il livello di orchestrazione e intermediazione è più frammentato, con piattaforme insurtech che competono sulla qualità delle API, la copertura dei partner, la profondità delle analisi e la portata giurisdizionale. La Geneva Association ha riportato nel 2024 che oltre l'80% delle società di riassicurazione e assicurazione intervistate stava già collaborando con aziende tecnologiche per costruire ecosistemi di piattaforme digitali, mentre meno del 40% aveva adottato un modello di partnership puro su piattaforme di terze parti esistenti. Questa disparità suggerisce che molti operatori storici del mercato assicurativo B2B2C preferiscono ancora infrastrutture proprietarie, anche se le piattaforme neutrali stanno acquisendo rilevanza nella distribuzione tramite partner. La pressione competitiva è in aumento perché banche, rivenditori, OEM e piattaforme di servizi desiderano sempre più controllare il percorso del cliente, riducendo il potere contrattuale delle compagnie assicurative che non riescono a integrarsi rapidamente o a rendere flessibile la progettazione dei loro prodotti.
Le aree più promettenti del mercato assicurativo B2B2C continuano a essere le linee commerciali per PMI, ancora poco sfruttate, la micro-protezione in contesti climatici difficili da coprire nelle regioni con scarsa diffusione e le offerte vita e salute integrate negli ecosistemi di digital banking e app. Ciò che distingue i vincitori non è l'esistenza di un prodotto, ma la capacità di connettere prezzi, emissione di polizze, assistenza e gestione dei sinistri in un unico percorso per il partner, senza la necessità di un eccessivo lavoro manuale. Il lancio, a marzo 2026, di un'app assicurativa di Aviva su ChatGPT, in collaborazione con OpenAI, ha dimostrato come gli esperimenti di distribuzione si stiano spostando dall'architettura di confronto prezzi verso interfacce digitali conversazionali. I modelli di investimento supportano questa direzione, con la sottoscrizione basata sull'intelligenza artificiale e le piattaforme di distribuzione integrate che continuano ad attrarre capitali, rafforzando l'integrazione, l'automazione e l'analisi dei partner nel mercato assicurativo B2B2C. Le aziende che già possiedono le autorizzazioni normative in molti paesi possono stringere nuove partnership più rapidamente rispetto ai nuovi entranti, ampliando così il loro vantaggio competitivo man mano che le esigenze di conformità diventano più complesse da gestire.
Le mosse strategiche del 2025 e del 2026 dimostrano che il mercato assicurativo B2B2C si sta plasmando in base alla solidità delle partnership piuttosto che alla sola ampiezza dell'offerta di prodotti. AXA Partners e bolttech hanno annunciato una partnership a lungo termine nel settembre 2025 per lanciare soluzioni integrate di assicurazione e assistenza in tutta l'UE, nel Regno Unito e in Svizzera, coprendo casi d'uso nei settori delle telecomunicazioni, dei servizi finanziari, dei viaggi, degli OEM e della vendita al dettaglio. Cover Genius ha rinnovato e ampliato la sua collaborazione con Turkish Airlines per l'assicurazione di viaggio integrata nel maggio 2026, estendendo la partnership a 57 paesi e registrando una crescita più solida dei premi lordi contabilizzati e risultati migliori in termini di esperienza del cliente rispetto al lancio iniziale. Anche Hippo Holdings ha aggiunto prodotti per la casa alla piattaforma HomeQuote Explorer di Progressive in 8 stati degli Stati Uniti nel marzo 2026, un altro esempio di distribuzione guidata da partner come via più rapida per raggiungere gli assicurati. Nel complesso, queste mosse dimostrano che il mercato assicurativo B2B2C premia le compagnie e le piattaforme in grado di combinare accesso alla distribuzione, operazioni digitali e modularità dei prodotti all'interno di un unico modello orientato ai partner.
Leader del settore assicurativo B2B2C
Allianz SE
AXA SA
UnitedHealth Group Incorporated
Prudential Financial, Inc.
Gruppo Monaco Re
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: ING e bolttech hanno annunciato una partnership strategica per espandere l'assicurazione integrata in 4 mercati europei: Paesi Bassi, Italia, Polonia e Belgio, con un'ulteriore espansione prevista per il 2026 nell'ambito del nuovo modello di abbonamento globale di ING, segnando una significativa accelerazione della migrazione dalla bancassicurazione all'assicurazione integrata nel settore bancario retail europeo.
- Maggio 2026: Turkish Airlines ha rinnovato la sua partnership pluriennale con Cover Genius per l'assicurazione di viaggio integrata, ora estesa a 57 paesi, registrando una crescita organica dei premi lordi contabilizzati pari a 3 volte e un aumento del 37% del Net Promoter Score (NPS) dal lancio nel 2023. Il rinnovo estende l'accordo ad Australia, America Latina e segmenti di passeggeri personalizzati per Stati Uniti ed UE.
- Marzo 2026: Aviva ha lanciato un'app assicurativa su ChatGPT in collaborazione con OpenAI, offrendo inizialmente preventivi per assicurazioni sulla casa, segnando la prima implementazione di distribuzione assicurativa assistita da un modello linguistico di grandi dimensioni da parte di una grande compagnia assicurativa del Regno Unito.
- Novembre 2025: Allianz Regno Unito ha iniziato a offrire assicurazioni casa e auto ai clienti di Sainsbury's Bank nell'ambito di un nuovo accordo strategico, ampliando la propria presenza nel settore bancassicurazione al dettaglio nel Regno Unito, affiancando la partnership già esistente con Volkswagen Financial Services Regno Unito.
Ambito del rapporto sul mercato globale delle assicurazioni B2B2C
| Assicurazione Sulla Vita |
| Assicurazioni sanitarie |
| Assicurazione automobilistica |
| Assicurazione sulla proprietà |
| Assicurazioni viaggio |
| Assicurazione a tutela del credito e dei pagamenti |
| Assicurazione per dispositivi, gadget ed elettronica |
| Altre polizze per privati (assicurazione per animali domestici, assicurazione informatica, ecc.) |
| bancassurance |
| Partnership integrate / per punti vendita / per servizi accessori |
| Partnership di affinità/associazione/fedeltà |
| Altre partnership B2B strutturate |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di assicurazione | Assicurazione Sulla Vita | |
| Assicurazioni sanitarie | ||
| Assicurazione automobilistica | ||
| Assicurazione sulla proprietà | ||
| Assicurazioni viaggio | ||
| Assicurazione a tutela del credito e dei pagamenti | ||
| Assicurazione per dispositivi, gadget ed elettronica | ||
| Altre polizze per privati (assicurazione per animali domestici, assicurazione informatica, ecc.) | ||
| Per modello di distribuzione | bancassurance | |
| Partnership integrate / per punti vendita / per servizi accessori | ||
| Partnership di affinità/associazione/fedeltà | ||
| Altre partnership B2B strutturate | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato assicurativo B2B2C nel 2026?
Il mercato assicurativo B2B2C si attestava a 1.3 miliardi di dollari nel 2026 e si prevede che raggiungerà 1.9 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.9%.
Quale ramo assicurativo genera oggi il maggior fatturato?
Nel 2025, le assicurazioni sulla vita hanno dominato il mercato con una quota del 34.7%, in quanto si integrano bene con i programmi di risparmio e protezione offerti dalle banche.
Quale segmento di prodotto sta crescendo più rapidamente entro il 2031?
Si prevede che il mercato delle assicurazioni per dispositivi, gadget ed elettronica crescerà a un tasso annuo composto dell'11.9% dal 2026 al 2031, a causa dell'aumento dei costi di sostituzione e della crescente diffusione delle vendite tramite partner.
Qual è la regione più grande e quale sta crescendo più rapidamente?
Nel 2025, la regione Asia-Pacifico si è confermata la più grande con una quota del 35.2%, mentre il Medio Oriente e l'Africa sono risultati la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 10.8% fino al 2031.
Perché la bancassicurazione è ancora in vantaggio rispetto ad altri modelli di distribuzione?
Nel 2025, la bancassicurazione deteneva una quota di mercato del 56.4% perché le banche combinano la fiducia dei clienti, i dati finanziari e i punti di contatto ricorrenti che rendono più facile stipulare e mantenere le polizze assicurative.
Qual è il fattore che influenza maggiormente la concorrenza in questo momento?
La concorrenza è plasmata dall'orchestrazione delle API, dalle partnership integrate e dalla capacità di controllare il percorso del cliente attraverso banche, rivenditori, produttori di apparecchiature originali (OEM) e piattaforme digitali.


