

Dimensioni e quota del mercato manifatturiero dell'aviazione
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 697.54 miliardo di dollari |
| Dimensione del mercato (2031) | 859.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.27% CAGR |
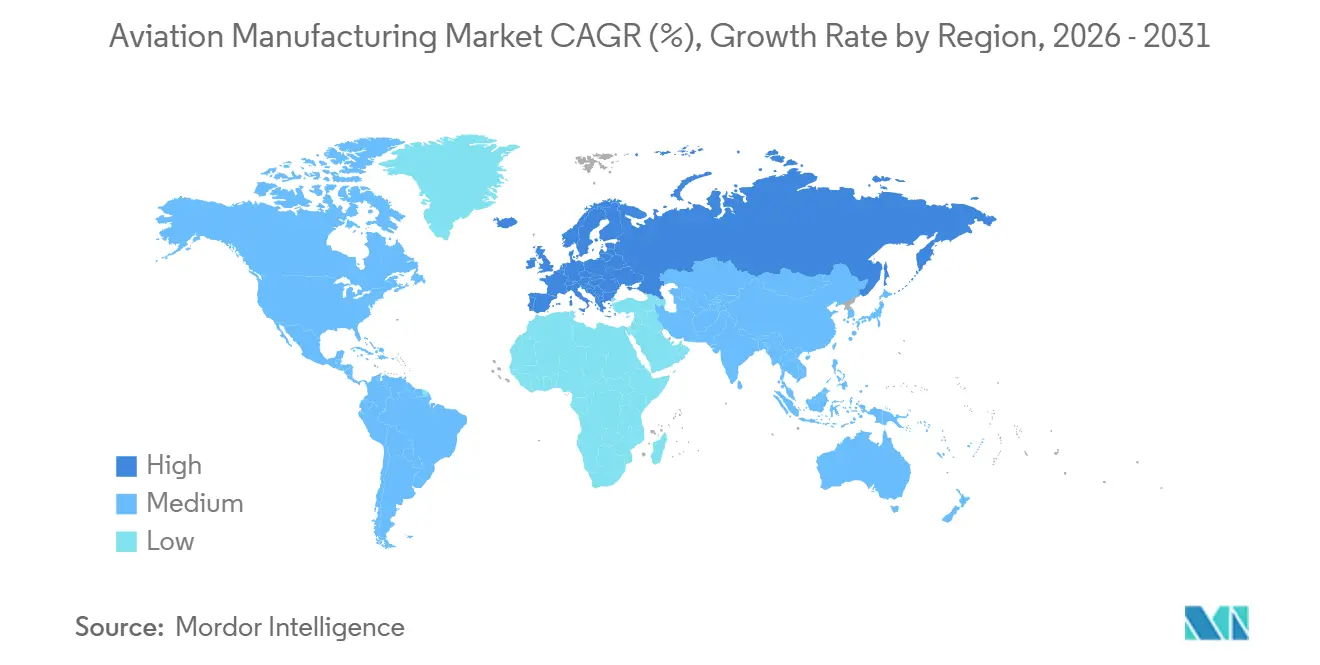
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Nord America |
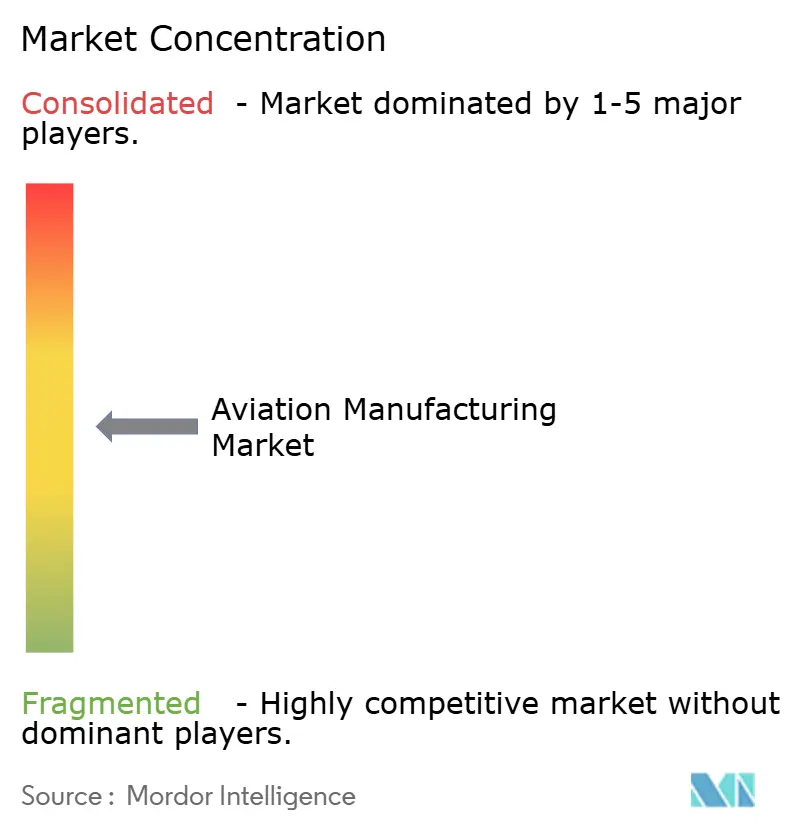
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato manifatturiero dell'aviazione di Mordor Intelligence
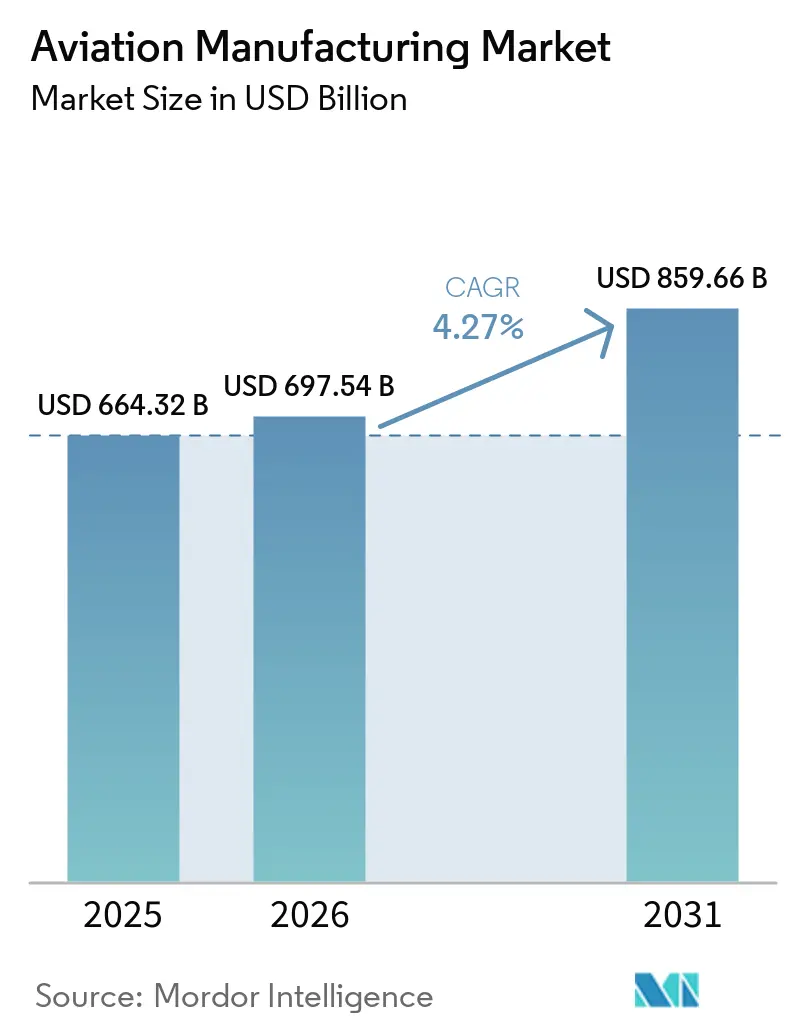
Il mercato della produzione aeronautica aveva un valore di 664.32 miliardi di dollari nel 2025 e si prevede che crescerà da 697.54 miliardi di dollari nel 2026 a 859.66 miliardi di dollari nel 2031, con un tasso di crescita annuo composto (CAGR) del 4.27% nel periodo 2026-2031. Il rinnovo della flotta commerciale, la modernizzazione della difesa e le ampie iniziative di digitalizzazione sono i pilastri delle prospettive a breve e medio termine, mentre la produzione additiva e l'adozione di materiali compositi posizionano il settore per guadagni di efficienza a lungo termine. La preferenza delle compagnie aeree per i modelli a fusoliera stretta a basso consumo di carburante mantiene elevati gli ordini in sospeso e stabilizza la pianificazione della produzione, nonostante le persistenti frizioni della catena di approvvigionamento. Allo stesso tempo, gli incentivi al reshoring in Nord America e in Europa stimolano ecosistemi di componenti localizzati che riducono l'esposizione a shock logistici e rischi geopolitici. L'intensificarsi della spesa per la difesa in tutta la NATO e nell'Indo-Pacifico integra la domanda civile, consentendo al mercato della produzione aeronautica di bilanciare le tendenze cicliche del traffico passeggeri con i cicli pluriennali di approvvigionamento militare.
Punti chiave del rapporto
- Per tipologia di aeromobile, le piattaforme per l'aviazione commerciale hanno conquistato il 55.38% della quota di mercato della produzione aeronautica nel 2025, mentre si prevede che l'aviazione militare crescerà a un tasso annuo composto del 6.79% fino al 2031.
- Per tipologia di componente, le strutture della cellula rappresentavano il 43.58% del mercato della produzione aeronautica nel 2025, e si prevede che i sistemi avionici e di controllo del volo cresceranno a un tasso annuo composto del 6.28% fino al 2031.
- In base al materiale, nel 2025 gli acciai ad alta resistenza detenevano il 42.87% della quota di mercato della produzione aeronautica; si prevede che i compositi in fibra di carbonio cresceranno a un CAGR del 7.38% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America rappresentava il 40.99% del mercato della produzione aeronautica, mentre si prevede che l'Europa crescerà a un tasso annuo composto del 5.92% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della produzione aeronautica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione della produzione additiva per parti strutturali | + 1.40% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Ripresa dei viaggi aerei commerciali ed espansione della flotta | + 1.20% | Globale, più forte nell'Asia-Pacifico e nel Nord America | A breve termine (≤ 2 anni) |
| Programmi di modernizzazione della flotta del settore della difesa | + 1.10% | Nord America, Europa, Indo-Pacifico | A lungo termine (≥ 4 anni) |
| Crescita della flotta aerea dei mercati emergenti | + 0.90% | Nucleo dell'Asia-Pacifico, con ricadute in Medio Oriente, Africa e America Latina. | Medio termine (2–4 anni) |
| Domanda sostenuta di aeromobili di nuova generazione a basso consumo di carburante | + 0.80% | Globale, guidato da Nord America ed Europa | Medio termine (2–4 anni) |
| Incentivi al reshoring della supply chain negli Stati Uniti e nell'UE | + 0.60% | Nord America e Europa | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ripresa del trasporto aereo commerciale ed espansione della flotta
Il traffico passeggeri globale è tornato al 94.10% dei livelli del 2019 entro dicembre 2024, spingendo i vettori ad accelerare la sostituzione della flotta con jet più recenti ed efficienti dal punto di vista del consumo di carburante, che riducono l'esposizione ai costi energetici e al contempo rispettano limiti di emissioni più severi. [1] International Air Transport Association, “Air Passenger Market Analysis December 2025,” IATA, iata.org Le compagnie aeree prediligono le famiglie di aeromobili a fusoliera stretta come il B737 MAX e l'A320neo, utilizzando reti punto-punto ad alta frequenza che aumentano l'utilizzo degli aeromobili e comprimono i costi unitari. I vettori low-cost (LCC) continuano ad espandere il servizio verso città secondarie, alimentando la domanda incrementale di piattaforme da 100-220 posti adatte a rotte poco trafficate. Gli slot di consegna rimangono scarsi per tutto il decennio, preservando il potere di determinazione dei prezzi per i contraenti principali. Queste dinamiche, nel loro complesso, rafforzano la traiettoria di crescita a breve termine del mercato della produzione aeronautica.
Programmi di modernizzazione della flotta del settore della difesa
Per l'anno fiscale 2025, gli stanziamenti statunitensi hanno destinato 61.2 miliardi di dollari all'acquisizione di aeromobili. [2] Dipartimento della Difesa degli Stati Uniti, "Richiesta di bilancio per l'anno fiscale 2025", comptroller.defense.gov Le iniziative europee come il Future Combat Air System (FCAS) convogliano 8 miliardi di euro (9.36 miliardi di dollari) in attività di ricerca e sviluppo collaborative, promuovendo la tecnologia stealth, la fusione dei sensori e le capacità di collaborazione tra velivoli senza pilota, aumentando così la complessità della piattaforma e il valore post-vendita. Gli alleati dell'Asia-Pacifico accelerano gli acquisti di caccia multiruolo e aerei da pattugliamento marittimo per contrastare le minacce alla sicurezza in evoluzione. La modernizzazione si estende oltre i nuovi velivoli, includendo aggiornamenti di mezza vita per l'avionica, la guerra elettronica (EW) e la propulsione, che prolungano la vita operativa e diversificano le entrate per i fornitori di primo e secondo livello. Il contributo della difesa fornisce un cuscinetto strategico, stabilizzando il mercato della produzione aeronautica durante i cicli di recessione del settore civile.
Adozione della produzione additiva per parti strutturali
La storia di successo dell'ugello di carburante LEAP di General Electric, che ha ridotto 20 sottogruppi in un'unica unità stampata, dimostra i vantaggi in termini di costi e peso della produzione additiva. [3] GE Aerospace, "Additive Manufacturing Milestone Achievement", geaerospace.com I principali appaltatori stanno ora sperimentando staffe, condotti e superfici di controllo stampati in 3D, riducendo gli sprechi di materie prime e comprimendo i tempi di consegna. I percorsi normativi per le parti stampate sono maturati, con la FAA e l'EASA che hanno emesso linee guida che accorciano i tempi di certificazione per le geometrie qualificate, accelerando una diffusione più ampia. I fornitori possono localizzare la produzione man mano che i sistemi di deposizione a letto di polvere e a energia diretta si espandono, mitigando il rischio logistico e supportando gli obiettivi di reshoring. A lungo termine, l'adozione della produzione additiva innalzerà la base di produttività del mercato della produzione aeronautica.
Crescita della flotta aerea dei mercati emergenti
Il traffico interno dell'India è aumentato del 7.6% nel 2024, spingendo vettori come IndiGo a ordinare più di 1,000 jet per la consegna entro il 2030. [4] Direzione Generale dell'Aviazione Civile dell'India, "Statistiche sul trasporto aereo 2025", dgca.gov.in I vettori cinesi si concentrano sull'espansione interna nell'ambito della strategia di doppia circolazione, acquistando aeromobili a corridoio singolo che si adattano agli slot aeroportuali limitati ma offrono un'elevata capacità di trasporto. Gli hub mediorientali sfruttano la neutralità geografica per catturare il traffico di transito, guidando la doppia domanda di flotte di aeromobili a fusoliera stretta e larga che alimentano le reti di sesta libertà. Queste regioni prediligono layout di cabina semplificati e prestazioni di puntualità robuste, incoraggiando gli OEM a perfezionare i progetti ad alto utilizzo. Il crescente potere d'acquisto nelle città secondarie estende la base indirizzabile dell'aviazione, migliorando la scala a lungo termine del mercato della produzione aeronautica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili delle materie prime aerospaziali | -0.70% | Globale, il più alto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Lunghi cicli di certificazione e conformità normativa | -0.50% | Globale, colpisce in particolare i nuovi entranti | A lungo termine (≥ 4 anni) |
| Carenza di manodopera qualificata nella lavorazione meccanica avanzata | -0.40% | Globale, con una pressione notevole in Nord America ed Europa | Medio termine (2–4 anni) |
| Aumento dei costi di conformità alla sicurezza informatica nelle linee di produzione digitalizzate | -0.30% | Globale, acuto nelle basi di fornitori di secondo livello nordamericani ed europei | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili delle materie prime aerospaziali
Nel 2025, i prezzi spot dell'alluminio sono aumentati del 17.40% a causa delle limitazioni alla fusione dovute alla carenza di energia, mentre l'offerta di titanio si è ridotta in seguito alle sanzioni che hanno interrotto le esportazioni russe. I principali appaltatori utilizzano strumenti di copertura a lungo termine, ma i fornitori di secondo livello più piccoli si trovano ad affrontare una compressione dei margini che li costringe al consolidamento o all'uscita dal mercato. Gli OEM rispondono con il dual-sourcing, i cicli di riciclo degli scarti e le sostituzioni di progettazione che riducono i metalli costosi integrando materiali compositi laddove strutturalmente fattibile. Le clausole di adeguamento dinamico dei prezzi nei contratti sono diventate standard, ma la persistente volatilità continua a frenare la crescita a breve termine nel mercato della produzione aeronautica.
Lunghi cicli di certificazione e conformità normativa
La revisione di 20 mesi del ritorno in servizio del B737 MAX ha evidenziato i rigorosi regimi di test richiesti per i sistemi critici per il volo. Le nuove soluzioni di propulsione o autonomia si scontrano con un'ulteriore incertezza poiché i quadri normativi armonizzati rimangono incompleti tra FAA, EASA e CAAC. Documentazione duplicata, sessioni di simulazione e campagne di test di volo prolungano il time-to-market di tre-cinque anni rispetto ai cicli dei prodotti di consumo, ritardando l'acquisizione di fatturato. I nuovi operatori con capitale limitato trovano questi ostacoli particolarmente scoraggianti, frenando il dinamismo competitivo all'interno del mercato manifatturiero aeronautico.
Analisi del segmento
Per tipo di aeromobile: la scala commerciale incontra lo slancio militare
Nel 2025, l'aviazione commerciale ha mantenuto una quota di mercato del 55.38% nel settore della produzione aeronautica, confermando la sua posizione dominante nonostante le persistenti difficoltà legate ai viaggi internazionali. Le compagnie aeree prediligono le famiglie di aeromobili a fusoliera stretta, come il B737 MAX e l'A320neo, che offrono un elevato tasso di utilizzo sulle reti punto-punto, mentre le conversioni cargo aumentano la resilienza grazie all'incremento dei ricavi del trasporto merci dovuto all'e-commerce. La difficoltà di approvvigionamento di motori e aerostrutture continua a limitare la produzione mensile, spingendo Boeing a integrare Spirit AeroSystems per migliorare il controllo qualità e ridurre il rischio di ritardi. La domanda di aeromobili a fusoliera larga rimane contenuta perché le compagnie aeree privilegiano la flessibilità di capacità, tuttavia l'allentamento delle clausole di ambito consente ai jet regionali più grandi di penetrare le rotte principali, ampliando i cicli produttivi per i produttori secondari. L'intensificarsi dei controlli normativi dopo la ricertificazione del B737 MAX allunga i tempi di sviluppo e rafforza la fiducia degli operatori attraverso protocolli di validazione più rigorosi.
Si prevede che l'aviazione militare crescerà a un tasso annuo composto del 6.79% fino al 2031, poiché le tensioni geopolitiche nell'Europa orientale, nell'Indo-Pacifico e in Medio Oriente stimolano gli sforzi di modernizzazione della flotta, che enfatizzano la versatilità multiruolo. Programmi come l'F-35, con un valore complessivo di oltre 400 miliardi di dollari, trasferiscono strutture composite, comandi di volo digitali e motori a basso consumo di carburante dalle piattaforme civili ad applicazioni stealth e di guerra elettronica, ridefinendo la dottrina della potenza aerea. La cooperazione internazionale, esemplificata dal Future Combat Air System (FCAS), distribuisce gli oneri di ricerca e sviluppo e integra la partecipazione industriale nazionale nei paesi partner. Le risorse non da combattimento, tra cui aerocisterne e aerei da trasporto, registrano un flusso costante di acquisti, poiché la resilienza logistica diventa una priorità strategica. Allo stesso tempo, il sostegno del credito all'esportazione aiuta i principali appaltatori a convertire il successo sul mercato interno in vendite militari all'estero (FMS). Il volume di aerei commerciali civili e l'accelerazione degli ordini in sospeso nel settore della difesa posizionano il segmento dei tipi di aeromobili come un doppio motore per la crescita del mercato della produzione aeronautica per tutto il decennio.
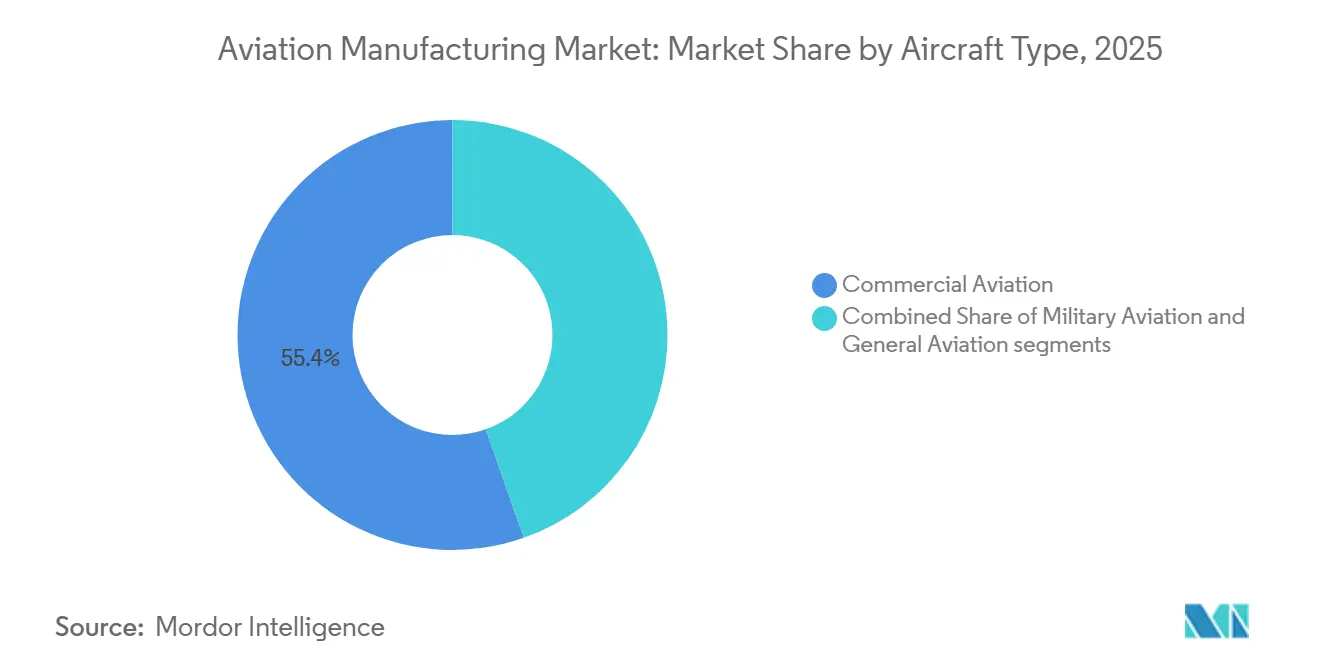
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: Sistemi avionici Ancoraggio Migrazione digitale
Nel 2025, le strutture della cellula rappresentavano il 43.58% della quota di mercato della produzione aeronautica, trainate dalla continua domanda di fusoliere e ali, la cui produzione è direttamente proporzionale al volume di consegna. I produttori di motori si trovano ad affrontare un cambiamento strutturale verso accordi "power-by-the-hour", convertendo le vendite iniziali in ricavi ricorrenti da servizi che vincolano gli operatori a contratti di manutenzione a lungo termine. I sistemi avionici e di controllo del volo sono destinati a crescere a un tasso di crescita annuo composto (CAGR) del 6.28%, superando gli altri componenti, in quanto le compagnie aeree digitalizzano le operazioni e le autorità di regolamentazione impongono aggiornamenti delle apparecchiature per modernizzare il traffico aereo.
I fornitori di interni per cabine riprogettano cucine e servizi igienici per ridurre al minimo i punti di contatto, preservando al contempo la densità abitativa. I sistemi di controllo ambientale e le unità di potenza ausiliarie (APU) stanno passando da sistemi di spurgo pneumatico ad architetture a comando elettrico che riducono il consumo di carburante. I produttori di carrelli di atterraggio sfruttano suite di sensori e analisi predittive per ottimizzare gli intervalli di revisione. Mentre gli operatori modernizzano le cabine di pilotaggio con collegamenti dati in tempo reale e funzioni di autopilota avanzate, i ricavi dell'avionica aumentano, intensificando la trasformazione digitale che sta investendo il mercato della produzione aeronautica.
Per materiale: l'assorbimento dei compositi mette alla prova le leghe tradizionali
Nel 2025, gli acciai convenzionali ad alta resistenza e le leghe affini rappresentavano ancora il 42.87% della quota di mercato della produzione aeronautica, a testimonianza di catene di approvvigionamento consolidate, lavorabilità comprovata e costi favorevoli per le strutture non primarie. L'alluminio rimane il materiale principale per la fusoliera grazie a ecosistemi di riparazione maturi, mentre il titanio occupa le nicchie della sezione calda del motore e del carrello di atterraggio sottoposto a carichi elevati grazie alla sua superiore resistenza al calore. Si prevede che i compositi in fibra di carbonio registreranno un CAGR del 7.38%, poiché i produttori di apparecchiature originali (OEM) puntano alla riduzione del peso che si traduce direttamente in una riduzione dei costi del carburante e in un aumento dell'autonomia.
Le celle robotizzate per la deposizione di fibre e i processi di polimerizzazione fuori autoclave riducono i costi dei componenti in materiale composito, ampliando le possibili applicazioni oltre i rivestimenti alari e gli impennaggi verticali. Tuttavia, permangono problemi di complessità di ispezione e riparabilità, soprattutto per le compagnie aeree di livello inferiore nelle regioni emergenti con infrastrutture MRO limitate. Soluzioni di riciclaggio come la pirolisi e la depolimerizzazione chimica si stanno diffondendo in risposta alle crescenti normative in materia di fine vita dei componenti. I compromessi tra i materiali continueranno a influenzare le scelte progettuali, rafforzando il carattere multimateriale del mercato della produzione aeronautica.
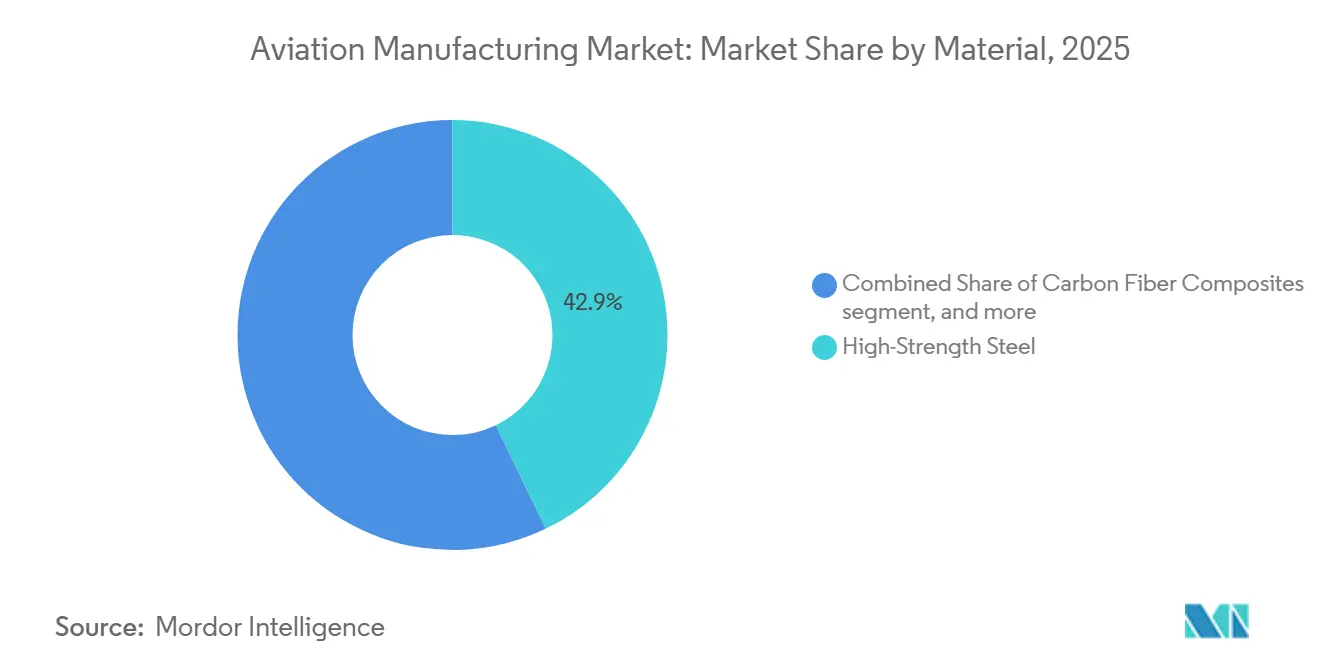
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano della produzione aeronautica
Nel 2025, il Nord America deteneva il 40.82% della quota di mercato della produzione aeronautica, grazie alle dimensioni di Boeing, a una vasta rete di appaltatori della difesa e a una solida capacità di manutenzione, riparazione e revisione (MRO). I programmi federali di credito all'esportazione e i canali FMS (Foreign Military Sales) ampliano la portata internazionale, mentre gli incentivi nazionali per il rientro della produzione supportano la localizzazione dei componenti. Il Canada contribuisce con una posizione di rilievo nel settore degli aerei regionali e dei jet privati, grazie soprattutto ai programmi di Bombardier che mantengono una clientela fedele nonostante la pressione competitiva.
Mercato europeo della produzione aeronautica
Si prevede che l'Europa registrerà un CAGR del 5.92% fino al 2031, grazie all'espansione delle linee di assemblaggio a corridoio singolo di Airbus e alle politiche di autonomia strategica dell'UE che convogliano i finanziamenti per la ricerca e sviluppo verso i fornitori nazionali. [5] Agenzia europea per la difesa, "Future Combat Air System Programme Milestone", eda.europa.eu Le piattaforme di difesa collaborative come l'FCAS promuovono lo scambio tecnologico transfrontaliero e approfondiscono l'integrazione industriale. Le competenze tedesche in materia di motori, l'esperienza francese nell'avionica e la specializzazione italiana nelle aerostrutture rafforzano collettivamente l'autosufficienza regionale. Il Regno Unito sfrutta i collegamenti di fornitura globali gestendo al contempo la divergenza normativa post-Brexit.
Mercato della produzione aeronautica in Asia-Pacifico e Medio Oriente
La regione Asia-Pacifico registra la crescita della domanda assoluta più dinamica, trainata dall'aumento del reddito disponibile, dall'ampliamento della capacità aeroportuale e dalle politiche governative a favore dell'aviazione. L'espansione della rete interna cinese sostiene i grandi ordini di aeromobili a fusoliera stretta, mentre le compagnie aeree indiane si impegnano a realizzare consistenti portafogli ordini, posizionando il subcontinente come futuro hub di assemblaggio. Giappone e Corea del Sud mantengono le esportazioni di sottosistemi ad alto valore aggiunto e Singapore consolida la sua leadership regionale nel settore MRO (manutenzione, riparazione e revisione). Allo stesso tempo, le compagnie aeree del Golfo in Medio Oriente sfruttano la loro posizione geografica strategica acquistando aeromobili a fusoliera larga a lungo raggio e investendo in centri di revisione locali che alimentano il più ampio ecosistema manifatturiero aeronautico.
Panorama competitivo
La produzione di aeromobili commerciali rimane un duopolio, con Boeing e Airbus che controllano una quota importante degli ordini globali di grandi jet. Questa concentrazione consente economie di scala e leva negoziale, ma espone gli OEM a difficoltà di certificazione o a problemi di qualità specifici per programma. I mercati della difesa sono più frammentati: Lockheed Martin, Northrop Grumman e BAE Systems guidano i programmi di caccia, mentre Embraer, Saab e Korea Aerospace Industries forniscono nicchie di mercato per aerei da attacco leggero e da addestramento.
Le alleanze strategiche proliferano man mano che i fornitori condividono il rischio di ricerca e sviluppo. Esempi includono la partnership CFM tra GE e Safran per il dimostratore a ventola aperta RISE e le collaborazioni di Rolls-Royce con le start-up sulla propulsione ibrida-elettrica. Le piattaforme di digital twin e l'analisi predittiva della manutenzione differenziano le offerte di servizi, orientando le preferenze degli operatori verso gli OEM che garantiscono un'elevata affidabilità operativa. La produzione additiva, la padronanza dei materiali compositi e le competenze in materia di sicurezza informatica avionica emergono come vettori competitivi che influenzano le decisioni di approvvigionamento. Nel tempo, la convergenza tecnologica è destinata a ridefinire i confini tradizionali della catena del valore all'interno del mercato della produzione aeronautica.
Leader del settore manifatturiero aeronautico
Airbus SE
The Boeing Company
Lockheed Martin Corporation
Società RTX
General Electric Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2026: l'India ha indetto una gara d'appalto per 60 aerei da trasporto di medie dimensioni, con un valore contrattuale stimato di 10.5 miliardi di dollari. Il programma mira a rafforzare la flotta di trasporto dell'Aeronautica militare indiana e a sostituire gli aerei obsoleti. Cinque aziende indiane, ovvero Tata Advanced Systems Limited (TASL), Mahindra Group, Adani Defence & Aerospace, Hindustan Aeronautics Limited (HAL) e Reliance Defence, sono in competizione per l'appalto. Si prevede che queste aziende collaboreranno con produttori aeronautici internazionali.
- Settembre 2025: Honeywell ha ampliato la sua collaborazione con PT Garuda Maintenance Facility Aero Asia Tbk (GMF), il principale fornitore indonesiano di servizi di manutenzione, riparazione e revisione (MRO) per aeromobili. La partnership ampliata include un programma di fornitura triennale di componenti per APU 131-9A/B e 331-350 e un programma di riparazione triennale a tariffa fissa per le unità sostituibili in linea (LRU) APU 331-350, fornite esclusivamente a GMF.
- Agosto 2025: la divisione Pratt & Whitney di RTX ha ricevuto un contratto modificato da 2.8 miliardi di dollari per la produzione del motore F135. Il contratto supporta la produzione di motori per i jet F-35 di Lockheed Martin, destinati sia al programma statunitense Joint Strike Fighter (JSF) sia a clienti internazionali.
- Agosto 2025: LOT Polish Airlines ha scelto i sistemi avionici avanzati di Honeywell per i suoi 13 nuovi aeromobili B737 MAX. Gli aeromobili entreranno in servizio nel 2026 e saranno dotati delle tecnologie Honeywell per migliorare la consapevolezza della situazione di volo da parte dei piloti e supportare le operazioni di volo.
Ambito del rapporto sul mercato globale della produzione aeronautica
Il mercato della produzione aeronautica comprende la produzione di velivoli commerciali, militari e per l'aviazione generale, nonché i relativi componenti e sistemi. Il mercato beneficia di una domanda geograficamente diversificata in Europa e nella regione Asia-Pacifico.
Il mercato della produzione aeronautica è segmentato per tipo di aeromobile, componente, materiale e area geografica. Per tipo di aeromobile, il mercato è segmentato in aviazione commerciale, aviazione militare e aviazione generale. Per componente, il mercato è segmentato in strutture della cellula, sistemi di propulsione, avionica e sistemi di controllo del volo, cabina e moduli interni, carrello di atterraggio e attuatori e altri componenti. Per materiale, il mercato è segmentato in leghe di alluminio, compositi in fibra di carbonio, leghe di titanio, acciaio ad alta resistenza e altri materiali. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato della produzione aeronautica nei principali paesi in diverse regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| Aviazione commerciale | Velivoli a fusoliera stretta |
| Aerei widebody | |
| Jet regionali | |
| Aviazione Militare | Aerei da combattimento |
| Aerei non da combattimento | |
| Elicotteri | |
| Aviazione generale | Jet aziendali |
| Aerei turboelica | |
| Aereo a pistoni | |
| Elicotteri |
| Strutture della cellula |
| Sistemi di propulsione |
| Avionica e sistemi di controllo del volo |
| Moduli di cabina e interni |
| Carrello di atterraggio e attuazione |
| altri componenti |
| Leghe di alluminio |
| Compositi in fibra di carbonio |
| Leghe di titanio |
| Acciai ad alta resistenza |
| Altri materiali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di aeromobile | Aviazione commerciale | Velivoli a fusoliera stretta | |
| Aerei widebody | |||
| Jet regionali | |||
| Aviazione Militare | Aerei da combattimento | ||
| Aerei non da combattimento | |||
| Elicotteri | |||
| Aviazione generale | Jet aziendali | ||
| Aerei turboelica | |||
| Aereo a pistoni | |||
| Elicotteri | |||
| Per componente | Strutture della cellula | ||
| Sistemi di propulsione | |||
| Avionica e sistemi di controllo del volo | |||
| Moduli di cabina e interni | |||
| Carrello di atterraggio e attuazione | |||
| altri componenti | |||
| Per materiale | Leghe di alluminio | ||
| Compositi in fibra di carbonio | |||
| Leghe di titanio | |||
| Acciai ad alta resistenza | |||
| Altri materiali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Singapore | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la valutazione attuale del mercato manifatturiero dell'aviazione?
Il mercato della produzione aeronautica aveva un valore di 664.32 miliardi di dollari nel 2025 e si prevede che crescerà da 697.54 miliardi di dollari nel 2026 a 859.66 miliardi di dollari nel 2031, con un tasso di crescita annuo composto (CAGR) del 4.27% nel periodo 2026-2031.
Quale categoria di aeromobili domina la produzione attuale?
I jet dell'aviazione commerciale detengono una quota di mercato del 55.38% grazie alle strutture di rotte ad alta frequenza e a basso consumo di carburante preferite dalle compagnie aeree.
Quale segmento mostra il potenziale di crescita più rapido entro il 2031?
Si prevede che l'aviazione militare crescerà a un CAGR del 6.79% grazie all'aumento della spesa per la difesa.
Quanto velocemente si prevede che cresceranno i sistemi avionici e di controllo di volo?
Il settore dell'avionica e dei sistemi di controllo del volo è destinato a crescere a un tasso annuo composto del 6.28%, grazie agli aggiornamenti digitali obbligatori e alle iniziative per il volo autonomo.
Quale regione sta aumentando più rapidamente il suo peso sul mercato?
Si prevede che l'Europa registrerà il CAGR più rapido, pari al 5.92%, poiché Airbus espande la capacità e i finanziamenti dell'UE promuovono l'autonomia aerospaziale.
Quale tendenza strategica sta rimodellando l'approvvigionamento dei componenti?
Gli incentivi al reshoring negli Stati Uniti e nell'UE stanno incoraggiando i fornitori a localizzare la produzione, riducendo il rischio logistico e migliorando la reattività.


