

Dimensioni e quota di mercato del software per la manutenzione, la riparazione e la revisione dell'aviazione (MRO)
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
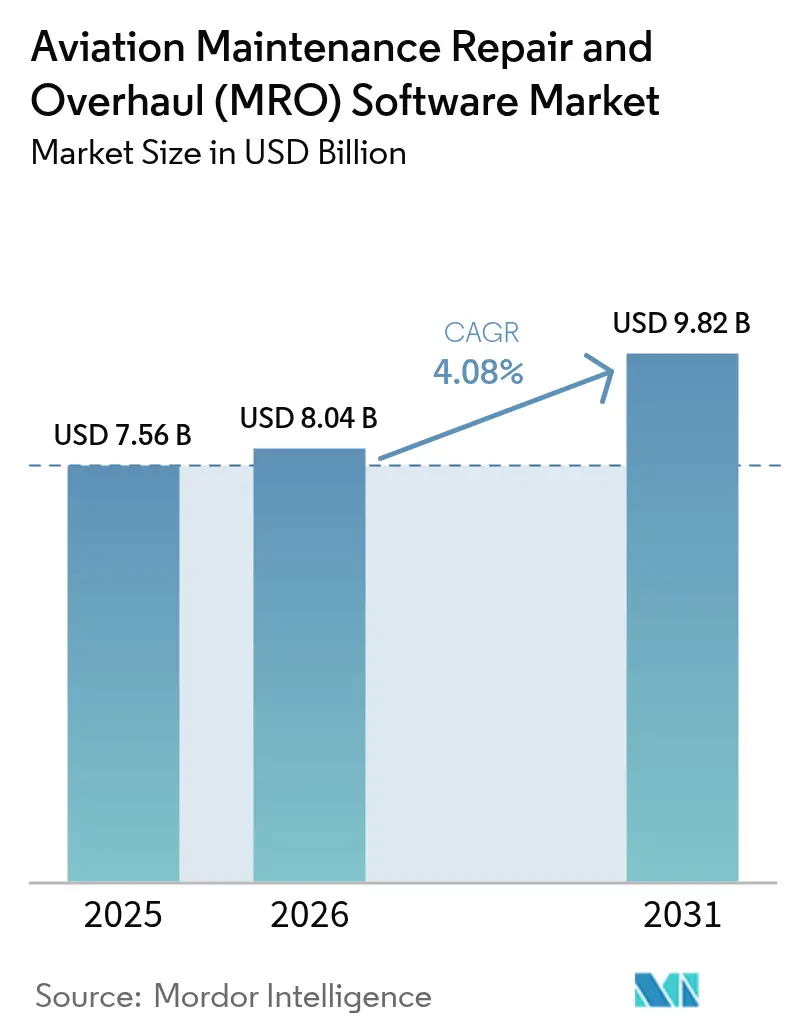
| Dimensione del mercato (2026) | 8.04 miliardo di dollari |
| Dimensione del mercato (2031) | 9.82 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.08% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
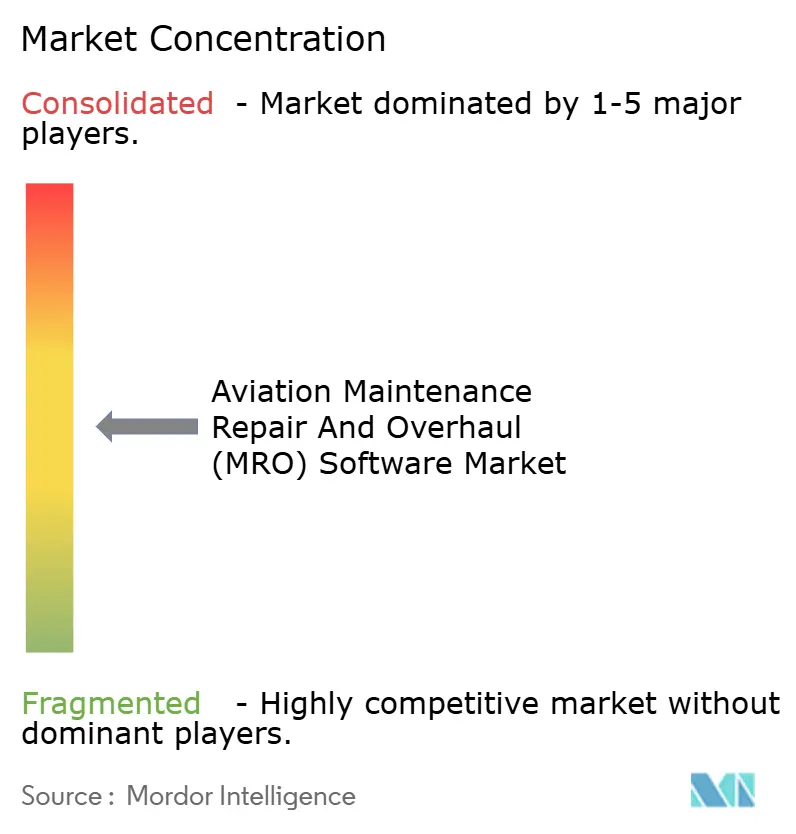
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del software per la manutenzione, la riparazione e la revisione dell'aviazione (MRO) di Mordor Intelligence
Si prevede che il mercato del software per la manutenzione, riparazione e revisione (MRO) dell'aviazione crescerà da 7.56 miliardi di dollari nel 2025 a 8.04 miliardi di dollari nel 2026 e raggiungerà i 9.82 miliardi di dollari entro il 2031, con un CAGR del 4.08% nel periodo 2026-2031. Questo slancio riflette un cambiamento strutturale, poiché compagnie aeree, MRO indipendenti e OEM digitalizzano la manutenzione attraverso analisi predittive e flussi di lavoro basati su gemelli digitali, semplificando la pianificazione e migliorando l'affidabilità del dispatch. L'invecchiamento delle flotte e i controlli di manutenzione posticipati a causa della pandemia stanno portando a una concentrazione di interventi di manutenzione intensiva tra il 2025 e il 2027. Ciò sta determinando una maggiore domanda di soluzioni di pianificazione, ottimizzazione dell'inventario e conformità senza carta. L'adozione del cloud è in aumento, poiché i grandi operatori documentano riduzioni dal 25% al 30% del costo totale di proprietà quinquennale con l'hosting gestito, il che rafforza la necessità di prezzi in abbonamento tra i vettori che ampliano le flotte di aerei a fusoliera stretta.
Punti chiave del rapporto
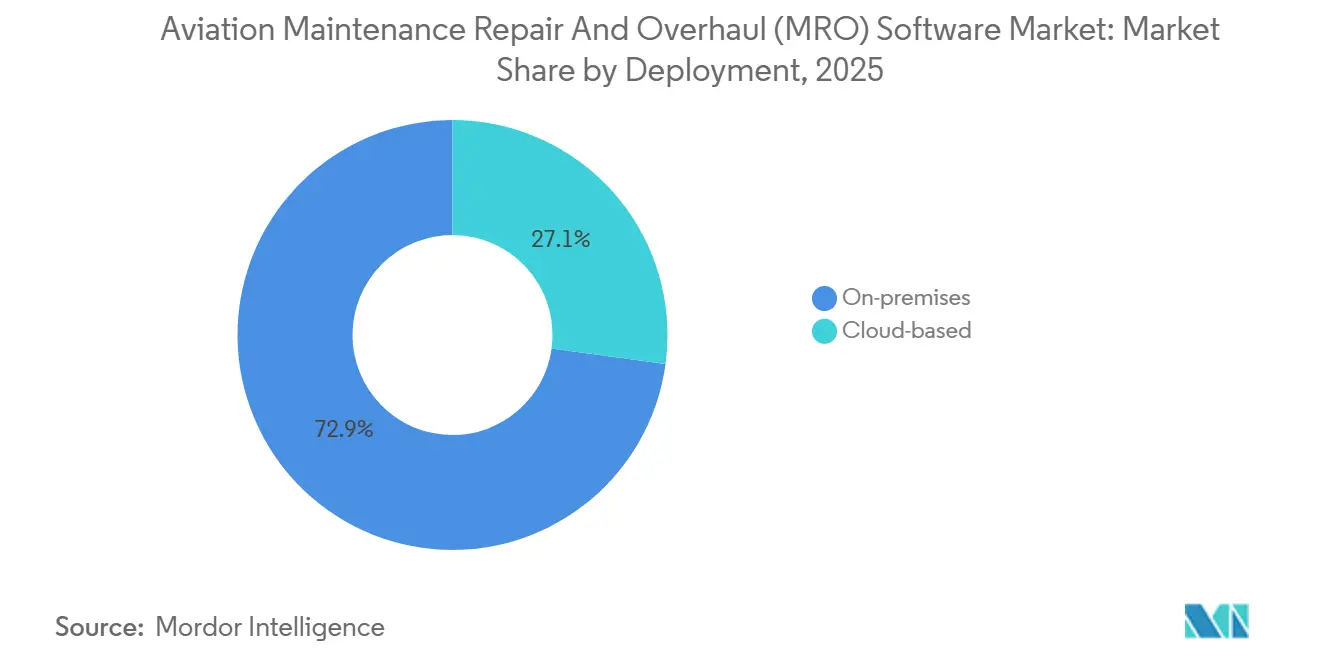
- In termini di implementazione, la versione on-premise ha guidato il mercato dei software per la manutenzione, riparazione e revisione (MRO) dell'aviazione con una quota di mercato del 72.85% nel 2025, mentre si prevede che la versione basata su cloud si espanderà a un CAGR del 5.98% fino al 2031.
- Per utente finale, le MRO detenevano una quota del 58.02% nel 2025, mentre si prevede che le compagnie aeree registreranno la crescita più rapida, con un CAGR del 4.62% entro il 2031.
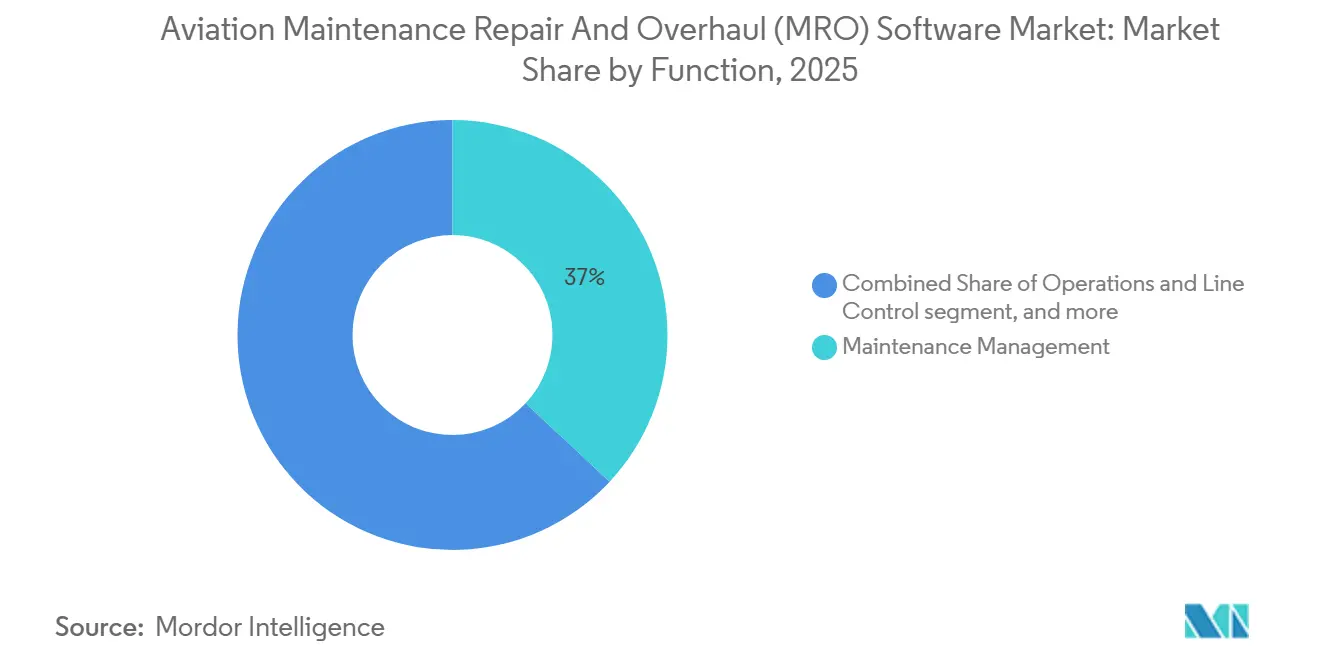
- Per funzione, nel 2025 la gestione della manutenzione ha rappresentato il 36.95% del mercato dei software per la manutenzione, riparazione e revisione (MRO) dell'aviazione, mentre l'analisi predittiva e il monitoraggio dello stato di salute stanno avanzando a un CAGR del 6.18% fino al 2031.
- Per soluzione, il software ha rappresentato il 72.90% del fatturato nel 2025, mentre si prevede che i servizi cresceranno a un CAGR del 4.98% fino al 2031.
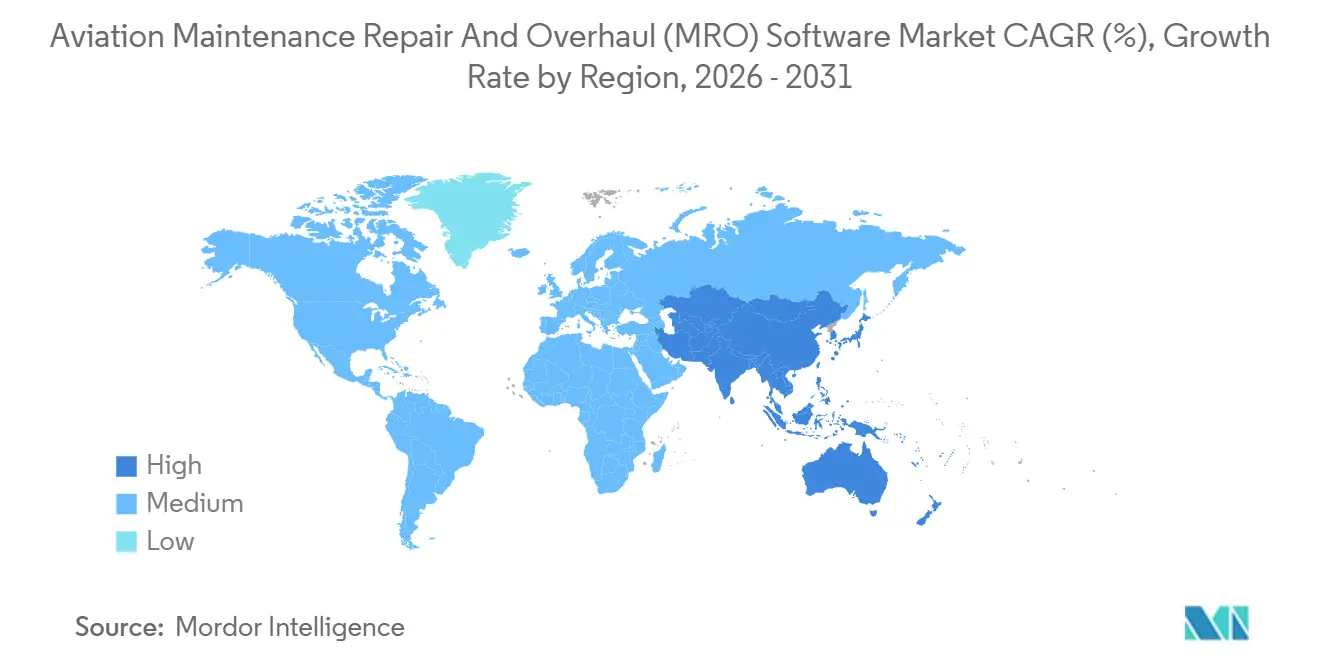
- In termini geografici, nel 2025 il Nord America ha mantenuto il 45.25% della quota di mercato del software MRO per l'aviazione, mentre si prevede che l'area Asia-Pacifico registrerà la crescita più elevata, con un CAGR del 4.70% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del software per la manutenzione, la riparazione e la revisione (MRO) dell'aviazione
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'adozione del SaaS tra le LCC | + 0.8% | Globale, con i primi guadagni nell'area Asia-Pacifico e in Europa | Medio termine (2-4 anni) |
| Espansione delle piattaforme di analisi della manutenzione predittiva | + 1.1% | Nord America e nucleo dell'UE, con ricadute sull'Asia-Pacifico | Medio termine (2-4 anni) |
| Integrazione di motori gemelli digitali per il monitoraggio sanitario in tempo reale | + 0.9% | Globale, guidato dai principali OEM e hub carrier | A lungo termine (≥ 4 anni) |
| L'aumento dell'età della flotta post-COVID aumenta la richiesta di manutenzione pesante | + 0.7% | Globale, concentrato nei mercati maturi | A breve termine (≤ 2 anni) |
| Spinta dell'ecosistema per la conformità senza carta e le firme elettroniche | + 0.4% | Nord America ed Europa, influenza normativa tramite FAA AC 120-78B e EASA Parte-145 | A breve termine (≤ 2 anni) |
| La liberazione dei dati di garanzia OEM accelera l'adozione di MRO IT di terze parti | + 0.3% | Mercati MRO globali, particolarmente competitivi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'adozione del SaaS tra le LCC
Le compagnie aeree low-cost (LCC) hanno storicamente limitato le spese in conto capitale per l'IT. Tuttavia, i modelli di abbonamento si allineano alla loro disciplina di costo, spostando la spesa sui budget operativi, automatizzando gli aggiornamenti e consentendo una rapida scalabilità su stazioni di linea decentralizzate. Il passaggio di Air India all'hosting MRO esclusivamente in cloud dimostra come le grandi flotte possano ottimizzare gli ambienti gestiti per una maggiore efficienza dei costi e agilità operativa, riducendo significativamente il costo totale di proprietà su un periodo pluriennale. L'accesso in poche ore anziché in settimane riduce i tempi di ritorno sull'investimento e la dipendenza da integratori, risorse limitate, aspetto essenziale per le compagnie aeree che espandono la capacità di aeromobili a fusoliera stretta. La scelta di Thai Airways, per il 2026, di una suite eMRO ospitata in cloud segnala ulteriormente come le compagnie di bandiera regionali stiano adottando il SaaS per modernizzare la manutenzione con una visibilità più rapida sullo stato di salute degli aeromobili. [1] AAR CORP., “Thai Airways seleziona Trax e Aerostrat per guidare la sua trasformazione digitale MRO”, aarcorp.com Man mano che queste implementazioni si espandono, i fornitori stanno migliorando la sicurezza e la conformità multi-tenant, riducendo il rischio percepito ed espandendo la base di mercato per il software MRO per l'aviazione.
Espansione delle piattaforme di analisi della manutenzione predittiva
Le piattaforme predittive utilizzano dati di volo e motore in tempo reale per prevedere il degrado dei componenti, consentendo agli operatori di pianificare interventi durante i tempi di fermo programmati ed evitare cancellazioni. OEM e fornitori di primo livello stanno integrando l'apprendimento automatico (ML) nei registri di manutenzione e nei sistemi di supporto alle decisioni, riducendo i tempi di risoluzione dei problemi e migliorando le prestazioni a livello di servizio presso la stazione di linea e l'hangar. L'integrazione dei dati dei sensori con i flussi di lavoro di gestione delle risorse migliora l'efficienza operativa riducendo gli eventi imprevisti, migliorando l'affidabilità della distribuzione e ottimizzando l'allocazione dei componenti tramite avvisi fruibili convertiti in pacchetti di lavoro con requisiti di materiali definiti. I contratti basati sui risultati, che collegano i pagamenti alle metriche di disponibilità, sono sempre più adottati nel mercato dei software MRO per l'aviazione, riflettendo l'evoluzione delle pratiche del settore.
Integrazione di motori Digital-Twin per il monitoraggio sanitario in tempo reale
I motori gemelli digitali simulano profili termodinamici e vibrazionali, consentendo l'analisi degli scenari e il test delle soluzioni nel software prima di impiegare risorse tecniche per l'implementazione. Grandi OEM e importanti MRO hanno implementato flussi di lavoro basati sui gemelli che abbreviano i cicli di pianificazione e facilitano l'analisi delle cause profonde in caso di anomalie. Questi modelli accelerano la risoluzione dei problemi collegando la telemetria in tempo reale con registri storici e bollettini di servizio, migliorando la precisione dell'isolamento dei guasti. Con i motori che segnalano più parametri per ora di volo, data lake centralizzati e archivi di funzionalità curati sono essenziali per sostenere le prestazioni del modello su flotte di motori diverse. Si prevede che i gemelli digitali ridefiniranno l'economia del ciclo di vita e gli accordi di potenza oraria, posizionando l'analisi come strumento fondamentale per l'ottimizzazione dei margini nel mercato del software per la manutenzione, riparazione e revisione (MRO) dell'aviazione.
L'aumento dell'età della flotta post-COVID aumenta la domanda di manutenzione pesante
I ritiri posticipati e l'elevato utilizzo hanno portato a un invecchiamento della flotta globale, con conseguente compressione dei controlli strutturali C e D, sottolineando la necessità di una gestione ottimizzata degli slot, di una pianificazione proattiva dei materiali a lungo termine e di strumenti di ispezione mobile per acquisire in modo efficiente i dati di manutenzione, ridurre al minimo le rilavorazioni e mantenere la continuità operativa. Il software basato sulle condizioni consente agli operatori di abbandonare i programmi a intervallo fisso, rinviando le sostituzioni fino a quando i dati non convalidano le soglie di usura, ottimizzando l'utilizzo delle risorse, preservando la vita operativa e riducendo il consumo di risorse non necessario. I fornitori che integrano moduli predittivi, gestione del cambiamento e formazione dei tecnici sono strategicamente posizionati per fornire soluzioni complete che rispondano alla domanda degli operatori e aumentino i requisiti di controlli intensivi nel mercato dei software per la manutenzione, riparazione e revisione (MRO) dell'aviazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza persistente di talenti IT certificati MRO | -0.6% | Globale, acuto in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| I silos di dati frammentati e obsoleti impediscono la scalabilità dell'IA | -0.4% | Globale, in particolare gli operatori con sistemi degli anni '1990 | Medio termine (2-4 anni) |
| I premi assicurativi per la sicurezza informatica aumentano per le suite MRO cloud | -0.2% | I fattori di conformità globali includono DO-326A/ED-202, SOC 2 Tipo II | A breve termine (≤ 2 anni) |
| Inasprimento delle norme di controllo delle esportazioni sugli schemi dei dati degli aeromobili | -0.2% | Regioni geopoliticamente sensibili, frammentazione in Russia e Cina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza persistente di talenti IT certificati MRO
La domanda di tecnici dotati sia di credenziali di aeronavigabilità che di moderne competenze informatiche sta superando l'offerta, il che rallenta l'implementazione di flussi di lavoro ad alta intensità di analisi. Le compagnie aeree e le MRO collaborano sempre più con i fornitori per assicurarsi servizi gestiti che comprendano l'ingegneria dei dati, la riqualificazione dei modelli e gli aggiornamenti della configurazione. Questo approccio riduce il rischio di progetto, ma può aumentare la dipendenza da fornitori esterni durante le stagioni di manutenzione critiche. I vincoli di personale limitano anche il ritmo della riprogettazione dei processi e della gestione del cambiamento, necessari per sfruttare appieno i vantaggi degli strumenti predittivi nel mercato dei software per la manutenzione, riparazione e revisione (MRO) dell'aviazione.
I silos di dati frammentati e legacy impediscono la scalabilità dell'IA
Molti operatori si affidano a sistemi obsoleti con interoperabilità limitata, che limitano l'acquisizione di dati in tempo reale e complicano l'implementazione di analisi. Il consolidamento dei dati di ingegneria e manutenzione in piattaforme cloud sta diventando un prerequisito per l'implementazione di programmi predittivi su scala di flotta. Le compagnie aeree e i partner tecnologici collaborano per ridurre la latenza, standardizzare gli schemi e creare data lake unificati, consentendo analisi avanzate. Il mercato dei software per la manutenzione, riparazione e revisione (MRO) dell'aviazione si troverà ad affrontare prestazioni di intelligenza artificiale incoerenti tra flotte e funzioni finché questi sistemi fondamentali non saranno completamente implementati.
Analisi del segmento
Per distribuzione: la migrazione al cloud accelera nonostante il consolidamento on-premise
Le implementazioni on-premise hanno rappresentato il 72.85% della spesa nel 2025, mentre si prevede che le soluzioni basate su cloud si espanderanno a un CAGR del 5.98%, con gli operatori che si orientano verso modelli di abbonamento e hosting gestito. Le grandi compagnie di bandiera, gli utenti del settore della difesa e gli operatori del settore pubblico continuano a preferire l'hosting locale per soddisfare le esigenze di sovranità dei dati e di controllo degli audit. Tuttavia, stanno adottando servizi di analisi basati su cloud selettivi che possono essere protetti per motivi di sicurezza. Man mano che i fornitori ottengono la certificazione secondo framework di sicurezza riconosciuti e migliorano l'osservabilità, l'adozione di footprint ibridi sta diventando sempre più praticabile negli hangar di manutenzione e nelle stazioni di linea. Gli operatori che passano ad ambienti gestiti hanno segnalato significative riduzioni del costo totale di proprietà quinquennale, consentendo la riallocazione di capitale limitato verso l'espansione della flotta e l'aumento della capacità di controllo pesante.
L'adozione del cloud coinvolge sia i nuovi operatori che gli operatori storici che cercano un'erogazione più rapida delle funzionalità senza cicli di aggiornamento dispendiosi. Le nuove compagnie aeree che puntano fin dall'inizio a operazioni senza carta stanno integrando funzionalità di cloud mobility e firma elettronica nei loro processi quotidiani. Questo approccio rafforza il mercato del software per la manutenzione, riparazione e revisione (MRO) dell'aviazione, consentendo ai fornitori di migliorare le architetture multi-tenant per adattarsi a flotte diversificate, operazioni distribuite e requisiti di conformità su larga scala.
Per utente finale: le compagnie aeree verticalizzano per recuperare margine, gli MRO difendono il vantaggio di scala
Nel 2025, gli MRO indipendenti rappresentavano il 58.02% del mercato, evidenziando il loro ruolo di integratori multi-flotta che gestiscono flussi di lavoro complessi e contratti con i clienti in strutture globali. La loro crescita è trainata da competenze trasversali e processi standardizzati, supportati da analisi, ispezioni mobili e pianificazione predittiva dei materiali. Le compagnie aeree rimangono il gruppo di utenti finali in più rapida crescita, con un CAGR del 4.62%, poiché eseguono internamente controlli rigorosi per proteggere la proprietà intellettuale, salvaguardare la capacità e acquisire margini che in precedenza erano destinati a terze parti. Gli OEM consolidano inoltre la domanda integrando piattaforme per il ciclo di vita con contratti di servizio che collegano il software ai risultati prestazionali.
Le compagnie aeree stanno sperimentando assistenti AI e flussi di lavoro mobile-first per modernizzare i processi legacy e accelerare il processo decisionale nei centri di controllo operativo. Questa attenzione all'affidabilità dei tempi di risposta guida gli investimenti nell'analisi dei sensori e nella pianificazione della manutenzione, riducendo così i tempi di fermo macchina. Gli MRO indipendenti richiedono la portabilità dei dati e un'ampia compatibilità delle interfacce per supportare più locatori e operatori, rispettando al contempo gli obblighi di garanzia. I fornitori stanno rispondendo a queste esigenze offrendo piattaforme configurabili che integrano le strategie centralizzate delle compagnie aeree con le operazioni decentralizzate di fornitori terzi, garantendo efficienza e conformità nel mercato del software per la manutenzione, riparazione e revisione (MRO) dell'aviazione.
Per funzione: l'analisi predittiva supera la gestione della manutenzione con la maturazione dell'intelligenza artificiale
La gestione della manutenzione ha rappresentato il 36.95% della spesa del 2025, poiché le organizzazioni continuano a digitalizzare i flussi di lavoro principali, come gli ordini di lavoro, il monitoraggio delle direttive di aeronavigabilità, i programmi pianificati e la reportistica di conformità. L'utilizzo di schede attività mobili, foto e richieste di ricambi sul posto di lavoro riduce al minimo gli errori di trascrizione e accelera le approvazioni, supportando le operazioni di linea nel mantenimento dei programmi degli aeromobili. I moduli di inventario e supply chain integrano le previsioni di utilizzo con le politiche di stock per migliorare i tassi di riempimento e la gestione della durata di conservazione dei componenti sensibili al fattore tempo. L'analisi predittiva e il monitoraggio dello stato di salute sono le funzioni in più rapida crescita, con un CAGR del 6.18%, poiché gli algoritmi traducono la telemetria e lo storico della manutenzione in stime di durata residua e interventi consigliati.
Le piattaforme di rilevamento in tempo reale stanno alimentando set di dati più completi nella gestione degli asset per migliorare le previsioni di guasto e consentire decisioni basate sulle condizioni che rinviano le rimozioni fino al raggiungimento delle soglie. I fornitori stanno inoltre utilizzando l'intelligenza artificiale generativa per estrarre record strutturati da note tecniche non strutturate, semplificando la reportistica normativa e accelerando l'analisi ingegneristica. Nel tempo, si prevede che i moduli predittivi e prescrittivi convergeranno con le funzioni di manutenzione principali per fornire una pianificazione e un'esecuzione unificate per tutte le flotte.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per soluzione: i servizi guadagnano quote di mercato poiché la complessità dell'intelligenza artificiale supera le competenze interne
Le piattaforme software hanno generato il 72.90% dei ricavi nel 2025, fungendo da sistemi di registrazione per la conformità, i controlli finanziari e l'autorità ingegneristica durante l'intero ciclo di vita della manutenzione. Le roadmap di distribuzione continua che introducono funzionalità trimestralmente stanno sostituendo i cicli di aggiornamento pluriennali, favorendo i contratti di abbonamento legati all'adozione delle funzionalità. I servizi stanno crescendo a un CAGR del 4.98%, poiché gli operatori richiedono supporto per l'implementazione, ingegneria dei dati, gestione del cambiamento e analisi gestita per mantenere i modelli di intelligenza artificiale aggiornati ed efficaci in produzione. I nuovi moduli di intelligenza artificiale richiedono l'ottimizzazione del dominio e la garanzia della sicurezza, che estendono gli impegni di servizio e li trasformano in rapporti annuali che si adattano alle dimensioni della flotta e al volume di dati.
Le offerte in continua evoluzione includono l'intelligenza artificiale generativa per la creazione automatizzata di record, moduli predittivi per il rilevamento di anomalie nei costi e l'ottimizzazione del flusso di lavoro che riduce i passaggi di consegne e i tempi di inattività. I fornitori stanno integrando queste funzionalità con milestone di consegna e obiettivi prestazionali definiti, in modo che gli operatori possano monitorare i benefici ottenuti. L'integrazione avanzata di piattaforme e servizi semplifica le operazioni, riducendo efficacemente la complessità per le stazioni di linea e le strutture di controllo pesanti.
Analisi geografica
North America Aviation Maintenance Repair and Overhaul (MRO) Software Market
Nel 2025 il Nord America deteneva il 45.25% della quota di mercato. Gli operatori regionali beneficiano della vicinanza ai principali fornitori di software aziendale e dei programmi di co-sviluppo in corso che offrono un accesso anticipato ai nuovi moduli. Delta Airlines ha semplificato la sua infrastruttura cloud integrando più fonti di dati in un data lake unificato, abilitando funzionalità di apprendimento automatico (ML) senza ulteriori investimenti nei data center. [2] CAST Software, “Delta Air Lines and IBM Consulting Complete Massive Cloud Migration and Modernization,” learn.castsoftware.com Gli aggiornamenti normativi che riconoscono le firme digitali hanno anche consentito flussi di lavoro senza carta, accelerando le approvazioni e rafforzando le tracce di audit nel mercato del software per la manutenzione, riparazione e revisione (MRO) dell'aviazione.
APAC Aviation Maintenance Repair and Overhaul (MRO) Software Market
Si prevede che l'Asia-Pacifico si espanderà a un CAGR del 4.70% grazie alla conversione degli ordini arretrati di aeromobili a fusoliera stretta in consegne e all'espansione dei programmi digitali degli operatori regionali per integrare rapidamente nuovi tipi di aeromobili. L'adozione da parte di Air India di un hosting MRO esclusivamente cloud riflette il passaggio della regione dai sistemi legacy alle piattaforme gestite, ponendo l'accento sull'efficienza operativa e su un time-to-value più rapido nella gestione delle infrastrutture aeronautiche. [3] Air India, "Air India sposta l'intera infrastruttura IT sul cloud e chiude i data center storici", airindia.com I vettori del sud-est asiatico stanno adottando piattaforme cloud-hosted per ridurre i costi generali dei data center e migliorare la visibilità su stazioni di linea disperse, rafforzando così la domanda regionale di software per la manutenzione, riparazione e revisione (MRO) dell'aviazione.
Europe, Middle East and South America Aviation Maintenance Repair and Overhaul (MRO) Software Market
L'Europa beneficia dell'incentivazione dell'EASA per i registri elettronici e degli operatori storici che investono in manutenzione predittiva, gemelli digitali e motori di inventario automatizzati. L'investimento digitale pluriennale di un MRO di livello 1, che integra l'analisi dei dati tra ingegneria, supply chain e officine, sottolinea la fiducia a lungo termine nella creazione di valore basata sul software. I vettori hub-and-spoke del Medio Oriente stanno puntando sull'ottimizzazione dei controlli e sull'integrazione della supply chain per mantenere un elevato utilizzo, supportati da investimenti nel cloud sovrano. Il Sud America si sta modernizzando in modo selettivo, concentrandosi sui registri cloud che soddisfano minori esigenze di riconsegna. Allo stesso tempo, il Brasile è in testa all'adozione regionale con pipeline di investimenti stabili nel mercato del software per la manutenzione, riparazione e revisione (MRO) dell'aviazione.
Panorama competitivo
Il mercato del software per la manutenzione, riparazione e revisione (MRO) dell'aviazione mostra una moderata concentrazione, con i primi tre fornitori che rappresentano oltre il 30% del fatturato nel 2024 e i primi cinque che rappresentano quasi la metà delle vendite globali, poiché gli operatori mantengono strategie multi-vendor per evitare il lock-in. Il consolidamento sta accelerando per quanto riguarda le capacità di analisi e l'erogazione dei servizi, evidenziato da un'acquisizione del 2024 che ha integrato uno specialista MRO cloud-native in una suite più ampia di gestione degli asset aziendali. Le compagnie aeree e gli MRO sono sempre più alla ricerca di offerte in bundle che combinino software con analisi gestite, il che sposta il vantaggio competitivo verso i fornitori con profondità di distribuzione e capacità di riqualificazione dei modelli.
Anche le partnership con gli hyperscaler stanno rimodellando il settore, consentendo analisi a bassa latenza, modelli di dati unificati e scalabilità globale. I fornitori che offrono attività digitali su dispositivi mobili e flussi end-to-end senza carta stanno conquistando nuovi operatori e operatori che stanno ricostruendo le flotte. Le roadmap di prodotto integrano intelligenza artificiale generativa, moduli predittivi e motori di ottimizzazione, semplificando i processi e allineando le strategie di manutenzione ai vincoli operativi, come convalidato da recenti collaborazioni nei settori aerospaziale e tecnologico. Implementazione, formazione e gestione del cambiamento sono decisivi perché i risultati dipendono dall'adozione in prima linea e dalla qualità dei dati al momento della manutenzione nel mercato del software per la manutenzione, riparazione e revisione (MRO) dell'aviazione.
I fornitori emergenti si stanno differenziando con istruzioni basate sulla realtà aumentata ed estensibilità low-code che velocizzano flussi di lavoro di nicchia come le stazioni di revisione dei componenti. I player affermati stanno rinnovando le esperienze utente e svelando API per sostenere l'innovazione guidata da compagnie aeree e MRO, il tutto mantenendo una governance rigorosa. La preferenza dei clienti per impegni di tipo annuale che includono la manutenzione continua del modello di intelligenza artificiale sta rimodellando i profili di fatturato e approfondendo le relazioni cliente-fornitore nel mercato del software per la manutenzione, riparazione e revisione (MRO) dell'aviazione. La differenziazione competitiva è sempre più misurata in base a guadagni di affidabilità misurabili, prontezza agli audit e velocità di implementazione di moduli che risolvono gli attuali colli di bottiglia della manutenzione.
Leader del settore software per la manutenzione, la riparazione e la revisione dell'aviazione (MRO)
IBM Corporation
Ramco Sistemi Ltd.
IFS Aktiebolag
Oracle Corporation
Tecnologie dell'HCL limitata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: la Royal Navy sta ampliando la sua piattaforma di analisi Motherlode dagli elicotteri agli aerei ad ala fissa, tra cui il P-8A Poseidon, l'E-2D Hawkeye e il Protector. Questa espansione sfrutta i dati degli aerei per la manutenzione predittiva, con l'obiettivo di ottimizzare la prontezza operativa e migliorare la disponibilità dell'intera Fleet Air Arm attraverso un processo decisionale avanzato basato sui dati.
- Settembre 2025: OASES si è aggiudicata un contratto per lo sviluppo di OASES Lumina, una piattaforma web nativa per la manutenzione e l'ingegneria. La piattaforma mira a fornire prestazioni migliorate, accessibilità e flussi di lavoro semplificati per compagnie aeree, CAMO e MRO in tutto il mondo.
- Agosto 2025: Ramco Systems ha firmato un contratto con United Aerospace Maintenance Company (UAMCO) Ltd per l'implementazione del suo software aeronautico. UAMCO utilizzerà la soluzione integrata di Ramco per ottimizzare le operazioni e la gestione dei materiali per i motori LEAP.
Ambito del rapporto sul mercato globale del software per la manutenzione, la riparazione e la revisione dell'aviazione (MRO)
Il software di manutenzione, riparazione e gestione operativa (MRO) svolge un ruolo fondamentale nel settore dell'aviazione, rispondendo alle esigenze di manutenzione, riparazione, gestione operativa e revisione. Questo software semplifica e monitora le attività MRO in corso nel settore dell'aviazione, comprendendo attività come la gestione dell'inventario, la facilitazione della manutenzione preventiva ed essenziale, la creazione e la gestione degli ordini di lavoro e la garanzia della conformità normativa attraverso un monitoraggio e una documentazione meticolosi.
Il mercato del software per la manutenzione, riparazione e revisione (MRO) dell'aviazione è segmentato in base a implementazione, utente finale, funzione, soluzione e area geografica. In base all'implementazione, il mercato è suddiviso in cloud e on-premise. In base all'utente finale, il mercato è suddiviso in compagnie aeree, MRO e OEM. In base alla funzione, il mercato è segmentato in gestione della manutenzione, operazioni e controllo di linea, inventario e supply chain, analisi predittiva e monitoraggio dello stato di salute. In base alla soluzione, il mercato è segmentato in software e servizi. Il rapporto illustra anche le dimensioni e le previsioni del mercato del software per la manutenzione, riparazione e revisione (MRO) dell'aviazione in diverse regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
| Cloud-based |
| Locale |
| Compagnie Aeree |
| MRO |
| OEM |
| Gestione della manutenzione |
| Operazioni e controllo di linea |
| Inventario e catena di fornitura |
| Analisi predittiva e monitoraggio della salute |
| Software |
| Servizi |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Israele | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per distribuzione | Cloud-based | ||
| Locale | |||
| Per utente finale | Compagnie Aeree | ||
| MRO | |||
| OEM | |||
| Per funzione | Gestione della manutenzione | ||
| Operazioni e controllo di linea | |||
| Inventario e catena di fornitura | |||
| Analisi predittiva e monitoraggio della salute | |||
| Per soluzione | Software | ||
| Servizi | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Israele | |||
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato dei software per la manutenzione, riparazione e revisione (MRO) dell'aviazione nel 2026 e qual è la crescita prevista fino al 2031?
Nel 2026, il mercato dei software per la manutenzione, riparazione e revisione (MRO) dell'aviazione avrebbe raggiunto i 8.04 miliardi di dollari e si prevede che raggiungerà i 9.82 miliardi di dollari entro il 2031, con un CAGR del 4.08%.
Quale modello di distribuzione sta crescendo più rapidamente nel software MRO per l'aviazione?
Le implementazioni basate su cloud stanno crescendo più rapidamente, supportate dall'economia degli abbonamenti e da riduzioni documentate del 25-30% nel costo totale di proprietà quinquennale per i grandi operatori.
Quale regione è in testa alla spesa e quale sta crescendo più velocemente in questo ambito?
Il Nord America è in testa con il 45.25% della spesa del 2025, mentre si prevede che la regione Asia-Pacifico crescerà più rapidamente, con un CAGR del 4.70% fino al 2031.
Quale area funzionale si sta espandendo più rapidamente all'interno delle piattaforme MRO del settore aeronautico?
L'analisi predittiva e il monitoraggio dello stato di salute sono le funzioni in più rapida crescita, con un CAGR del 6.18%, man mano che gli operatori adottano la manutenzione basata su sensori e l'apprendimento automatico.
In che modo il consolidamento sta plasmando le strategie dei fornitori nel software MRO per l'aviazione?
Il consolidamento sta concentrando le capacità di analisi e l'erogazione dei servizi, mentre le partnership con aziende iperscalabili e OEM stanno consentendo rilasci più rapidi di funzionalità e basi di dati scalabili.
Quali fattori a breve termine influenzeranno maggiormente le decisioni in materia di adozione?
L'invecchiamento delle flotte e l'accorpamento di eventi con controlli pesanti, l'accettazione normativa delle firme elettroniche e la disponibilità di servizi gestiti per l'intelligenza artificiale e l'ingegneria dei dati favoriranno l'adozione nel breve termine.


