

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
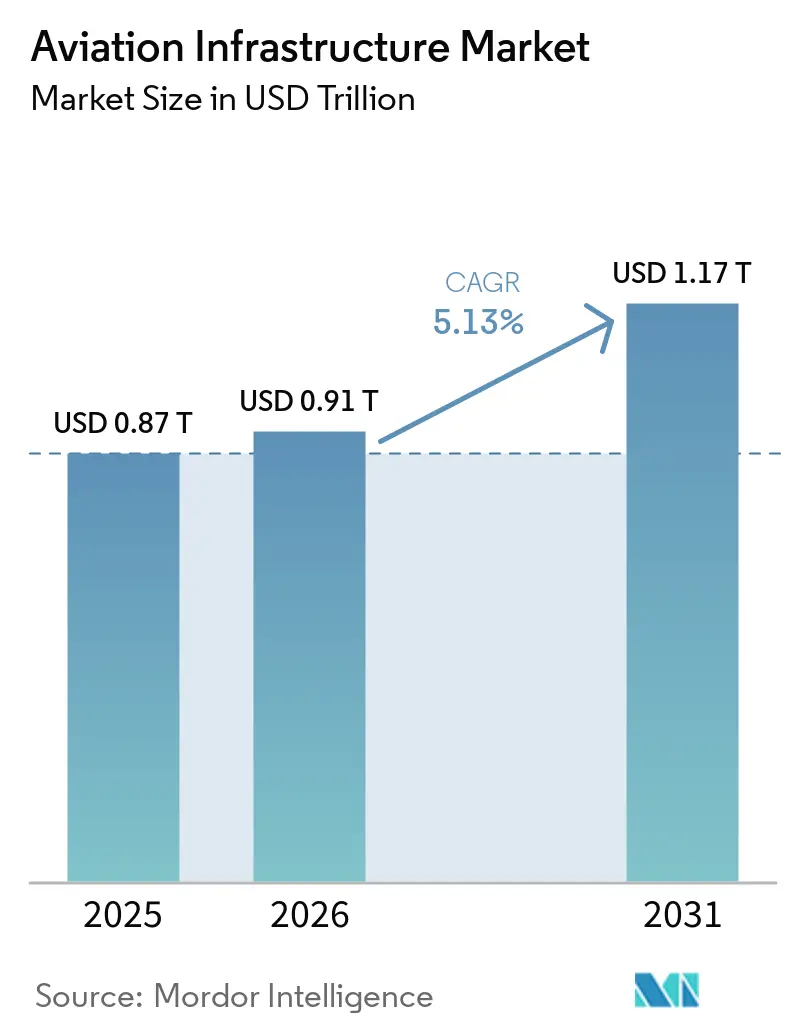
| Dimensione del mercato (2026) | 0.91 trilioni di dollari |
| Dimensione del mercato (2031) | 1.17 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 5.13% CAGR |
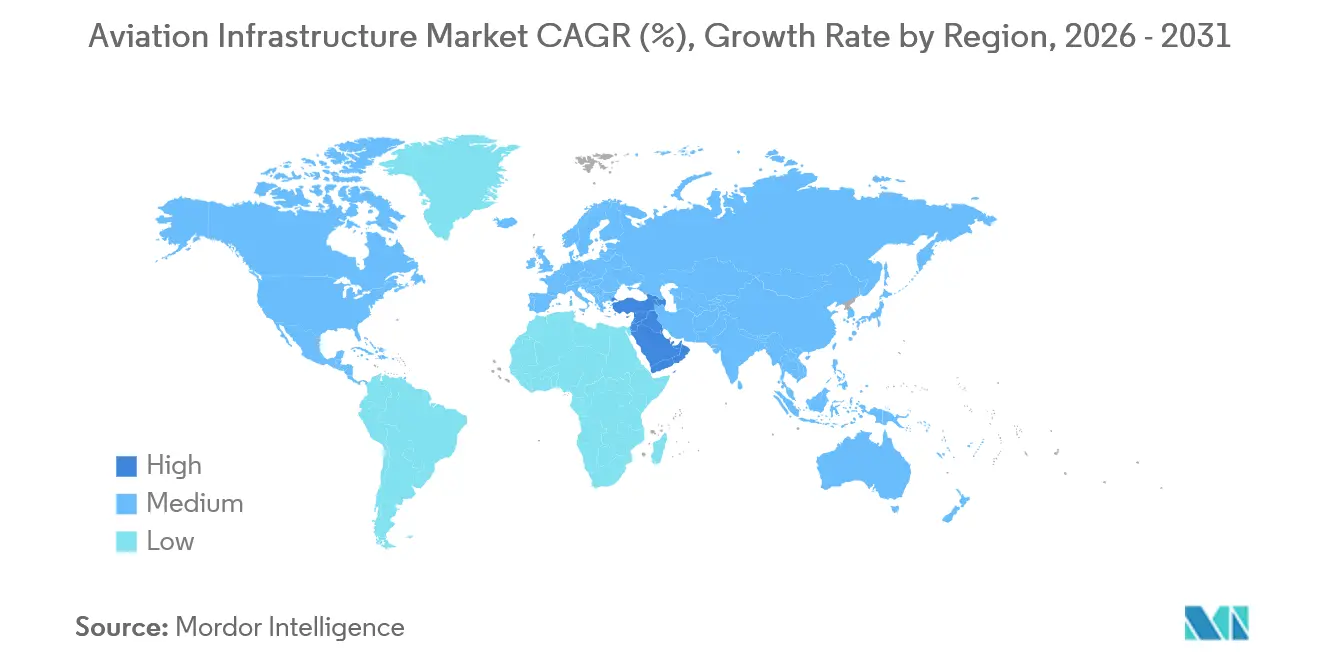
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Medio Oriente |
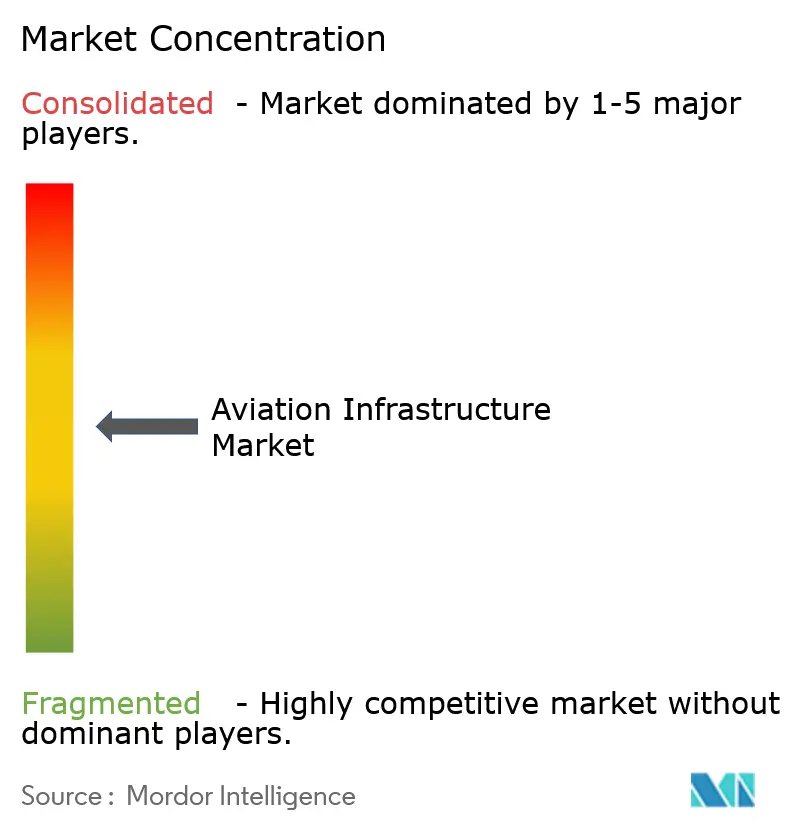
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle infrastrutture aeronautiche di Mordor Intelligence
Si prevede che il mercato delle infrastrutture aeronautiche crescerà da 0.87 miliardi di dollari nel 2025 a 0.91 miliardi di dollari nel 2026 e raggiungerà quota 1,17 miliardi di dollari entro il 2031, con un CAGR del 5.13% nel periodo 2026-2031. La crescita è sostenuta dagli investimenti sovrani in hub greenfield nell'area Asia-Pacifico e in Medio Oriente, dal ciclo di ammodernamento nelle economie mature e dal passaggio delle compagnie aeree all'elaborazione contactless, che stimola la spesa per l'automazione dei terminal. Gli appaltatori EPC stanno rimodellando la loro offerta attorno a pacchetti di progettazione, costruzione e finanziamento, mentre gli operatori in concessione cercano la certezza dei ricavi attraverso contratti di locazione di 25-30 anni che abbinano i canoni aeronautici con un potenziale di crescita al dettaglio. L'ottimizzazione dei costi del ciclo di vita, piuttosto che l'esborso di capitale nominale, è ora il filtro di approvvigionamento dominante, elevando i fornitori di servizi di gestione e manutenzione (O&M) all'interno del mercato delle infrastrutture aeronautiche. La volatilità fiscale e le lacune nella manodopera qualificata frenano lo slancio a breve termine, ma le conversioni militari a duplice uso e la realizzazione di vertiporti ampliano le opportunità a medio termine.
Punti chiave del rapporto
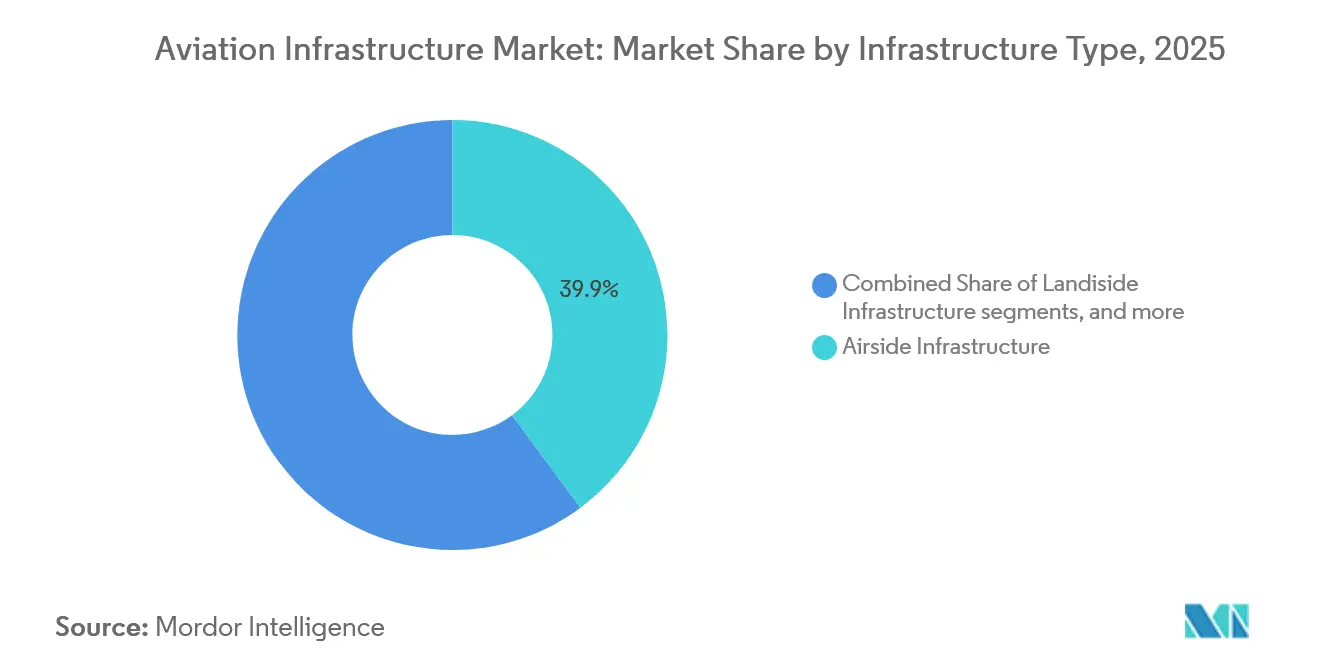
- Per tipologia di infrastruttura, le strutture lato volo hanno dominato con il 39.85% della quota di mercato delle infrastrutture aeronautiche nel 2025, mentre si prevede che le strutture lato terra cresceranno a un CAGR del 5.95% entro il 2031.
- Per tipologia di aeroporto, i progetti greenfield hanno assorbito il 52.78% della spesa del 2025, ma si prevede che gli ammodernamenti degli aeroporti brownfield cresceranno a un CAGR del 5.76% fino al 2031.
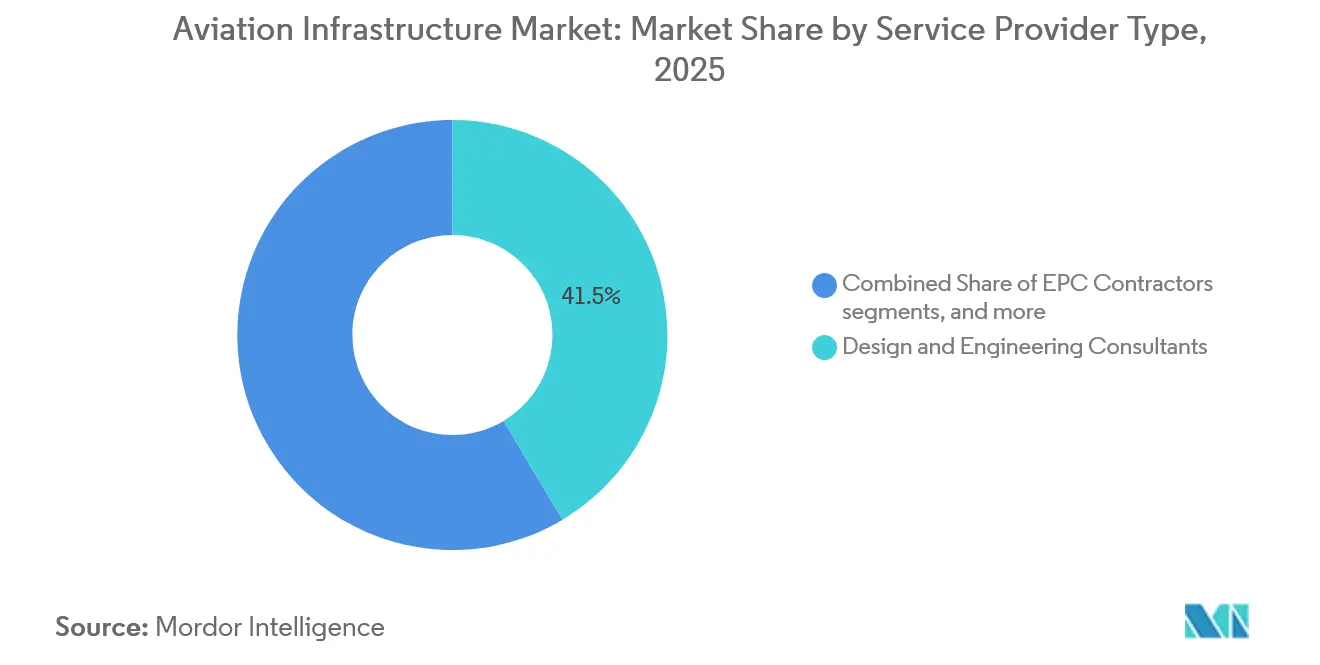
- Per tipologia di fornitore di servizi, le società di consulenza in progettazione e ingegneria hanno rappresentato il 41.45% dei ricavi del 2025, mentre si prevede che gli specialisti in O&M registreranno la crescita più rapida, con un CAGR del 6.11% nel periodo 2026-2031.
- In termini geografici, la regione Asia-Pacifico deteneva il 37.87% del valore del 2025; si prevede che il Medio Oriente si espanderà a un CAGR del 6.23% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle infrastrutture aeronautiche
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sul CAGR | Geografia chiave | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei progetti aeroportuali greenfield nell'area Asia-Pacifico | + 1.20% | Asia-Pacifico, ricaduta in Medio Oriente | Medio termine (2 – 4 anni) |
| Mandati di modernizzazione per i terminal nordamericani obsoleti | + 0.80% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Domanda di elaborazione dei dati dei passeggeri senza contatto guidata dalle compagnie aeree | + 0.60% | Global | A breve termine (≤ 2 anni) |
| Incentivi statali per gli aeroporti regionali/secondari | + 0.50% | Nord America, Europa, seleziona APAC | Medio termine (2 – 4 anni) |
| Infrastruttura militare a duplice uso che sblocca posti per il settore civile | + 0.40% | Nord America, Giappone, Corea del Sud | A lungo termine (≥ 4 anni) |
| Realizzazione di reti di vertiporti eVTOL | + 0.30% | Nord America, Europa, Emirati Arabi Uniti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei progetti aeroportuali green-field in tutta l'area Asia-Pacifico
La terza pista dell'aeroporto di Pechino Daxing ha portato la sua capacità di progetto a 100 milioni di passeggeri all'inizio del 2025. [1] Amministrazione dell'aviazione civile cinese, "Statistiche sulle operazioni di Daxing", caac.gov.cn L'aeroporto internazionale di Navi Mumbai, in India, è stato inaugurato nell'ottobre 2025 con una capacità iniziale di 20 milioni di passeggeri e una connettività ferroviaria ad alta velocità integrata che collega il sito al centro di Mumbai in 25 minuti. L'Indonesia ha assegnato un pacchetto EPC da 4.2 miliardi di dollari per un nuovo aeroporto nel Kalimantan orientale nel marzo 2025, collegando la struttura a un cluster di zona economica speciale pianificato. Le Filippine hanno avviato i lavori per l'hub di Bulacan da 15 miliardi di dollari nel giugno 2025, specificando la miscelazione in loco di carburante per l'aviazione sostenibile (SAF) come prerequisito per il finanziamento. Il trigger di conformità SAF dell'ICAO per il 2027 sta accelerando l'adozione di specifiche simili in tutta la regione.
Mandati di modernizzazione per i terminal nordamericani obsoleti
La FAA statunitense ha erogato 3.2 miliardi di dollari nel 2025 nell'ambito del programma Airport Infrastructure Grant, dando priorità al rinnovamento di impianti di riscaldamento, ventilazione e condizionamento (HVAC), sistemi di gestione dei bagagli e ponti di accesso nei terminal con più di 30 anni. L'aeroporto internazionale di Denver ha completato un ampliamento da 770 milioni di dollari nel settembre 2025, aggiungendo 12 gate di contatto e otto corsie di sicurezza per tomografia computerizzata, riducendo i tempi medi di controllo del 22%. Toronto Pearson ha avviato una ristrutturazione nell'aprile 2025 per installare uscite biometriche al Terminal 1, in conformità con i mandati canadesi in materia di controllo delle frontiere. La direttiva della TSA del gennaio 2025, che obbliga gli aeroporti di categoria X a installare scanner 3D entro dicembre 2026, comprime i tempi di approvvigionamento e le finestre di costruzione.
Domanda di elaborazione dei passeggeri senza contatto guidata dalle compagnie aeree
Nel 2025 Delta Air Lines ha attivato l'imbarco biometrico in 15 hub statunitensi, riducendo di nove minuti il tempo di attesa al gate per ogni volo a fusoliera larga. Il sistema di riconoscimento dell'iride di Emirates al Terminal 3 di Dubai ora elabora 2,400 passeggeri all'ora, riducendo del 40% le code all'immigrazione. Si prevede che il framework One ID della IATA avrà 28 aeroporti partecipanti entro la fine del 2025, con gli adottanti che citano costi del personale inferiori del 15% e aumenti a doppia cifra negli indicatori di soddisfazione. [2] International Air Transport Association, “One ID Progress Report 2025,” iata.org Nel 2025, Lufthansa ha investito per cofinanziare l'infrastruttura biometrica a Francoforte e Monaco, consentendo tre rotazioni giornaliere aggiuntive per ogni aereo a lungo raggio.
Incentivi statali per gli aeroporti regionali/secondari
L'Infrastructure Investment and Jobs Act di Washington ha destinato 5 miliardi di dollari agli aeroporti regionali statunitensi fino al 2026, finanziando l'estensione delle piste di 23 strutture nel corso del 2025. La Spagna ha stanziato 351 milioni di euro (412.85 milioni di dollari) per l'ammodernamento di 14 aeroporti regionali con illuminazione a LED delle vie di rullaggio e aggiornamenti del sistema di atterraggio strumentale di categoria III. Il Giappone ha investito miliardi di dollari per espandere otto terminal secondari, deviando il traffico turistico dagli aeroporti congestionati di Haneda e Narita. L'Australia ha impegnato 190 milioni di dollari australiani per la risistemazione del piazzale e il miglioramento delle stazioni dei pompieri in 11 gateway regionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sul CAGR | Geografia chiave | Cronologia dell'impatto |
|---|---|---|---|
| Il restringimento fiscale limita i canali di finanziamento PPP | -0.70% | Europa, America Latina, APAC selezionato | A breve termine (≤ 2 anni) |
| Carenza di manodopera qualificata nella costruzione specializzata lato volo | -0.50% | Nord America, Europa, Australia | Medio termine (2 – 4 anni) |
| Le tariffe volatili per il carburante per aerei e per l'accesso ai terminal riducono l'appetito per le spese in conto capitale degli aeroporti | -0.40% | Global | A breve termine (≤ 2 anni) |
| L'opposizione della comunità locale ritarda l'estensione della pista | -0.30% | Europa, Nord America | Medio termine (2 – 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il restringimento fiscale limita i canali di finanziamento PPP
Il flusso di accordi PPP della zona euro è diminuito del 18% nel 2025 poiché gli aumenti dei tassi hanno spinto i tassi di rendimento interni (IRR) degli aeroporti al di sotto degli obiettivi dei fondi pensione, accantonando progetti per 6.2 miliardi di dollari. [3] Financial Times, “European PPP Activity Slumps,” ft.com Gatwick ha ritirato un piano da 1.2 miliardi di sterline (1.63 miliardi di dollari) per una seconda pista nel luglio 2025 dopo che i finanziatori hanno prezzato il debito oltre il 7.5%, il che avrebbe richiesto aumenti delle tariffe passeggeri del 22% per soddisfare i parametri di investimento. Allo stesso modo l'India ha rinviato quattro gare d'appalto greenfield una volta che le tariffe aeronautiche limitate hanno portato gli IRR modellati al 6.8%. I finanziatori multilaterali colmano parzialmente il divario; l'impegno di 450 milioni di dollari della Banca asiatica di sviluppo per il Vietnam e le Filippine è accompagnato da rigidi accordi SAF e di compensazione delle emissioni di carbonio che aumentano i costi del progetto del 9%.
Carenza di manodopera qualificata nella costruzione specializzata lato volo
Gli appaltatori statunitensi devono affrontare attese di 14 mesi per elettricisti aeroportuali e ingegneri di pavimentazione certificati, il che ritarda le consegne e attiva le clausole di risarcimento danni liquidate. [4] Associated General Contractors of America, “Workforce Survey 2025,” agc.org Il Construction Industry Training Board britannico ha stimato una carenza di 23,000 lavoratori nel 2025, poiché le iscrizioni agli apprendistati sono diminuite del 40% dal 2020. Gli equipaggi aeroportuali australiani richiedono un premio salariale del 17%, che amplia le basi di costo degli appaltatori e allunga i programmi fino a nove mesi. I programmi per tecnici dell'illuminazione accreditati dalla FAA diplomano solo 340 studenti all'anno a fronte di un fabbisogno di 680 tecnici, sottolineando una lacuna strutturale.
Analisi del segmento
Per tipo di infrastruttura: guadagni a terra su vendita al dettaglio e automazione
Si prevede che le infrastrutture a terra cresceranno del 5.95% tra il 2026 e il 2031, superando gli ammodernamenti delle aree di volo, nonostante piste e vie di rullaggio rappresentino ancora il 39.85% del mercato delle infrastrutture aeroportuali nel 2025, con i servizi lato volo a supporto di operazioni aeroportuali efficienti. Questo cambiamento è sostenuto dalla volontà degli aeroporti di compensare la pressione delle tariffe aeronautiche attraverso concessioni commerciali, parcheggi premium e sistemi automatizzati per la gestione dei bagagli, che hanno ridotto del 28% il tasso di smarrimento dei bagagli presso gli aeroporti pionieristici come l'Aeroporto Internazionale di Hong Kong. La costruzione di terminal modulari, codificata dagli standard AISC nel 2024, riduce del 35% la manodopera in loco e di un terzo i tempi di realizzazione.
L'infrastruttura di sicurezza accelera in risposta all'obbligo di scanner 3D imposto dalla TSA, mentre le severe norme antincendio dell'EASA per i terminal di superficie superiore a 100,000 metri quadrati intensificano gli sforzi di ammodernamento. L'ammodernamento del sistema idranti dell'aeroporto di Amsterdam Schiphol, costato 45 milioni di euro (50.9 milioni di dollari), previsto per maggio 2025, consente l'utilizzo del 30% di miscele SAF su tutti i gate, attraendo i vettori con impegni di riduzione delle emissioni di carbonio già dichiarati. Le flotte di assistenza a terra elettrica dell'aeroporto internazionale di Los Angeles eliminano 1.2 milioni di litri di gasolio all'anno, in linea con le tempistiche di zero emissioni della California.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di aeroporto: accelerano le espansioni delle aree industriali dismesse
Sebbene gli hub greenfield abbiano rappresentato il 52.78% della spesa del 2025, si prevede che i programmi brownfield li supereranno con un CAGR del 5.76% fino al 2031. L'ampliamento del Terminal 2 di Heathrow da 2.3 miliardi di sterline (2.89 miliardi di dollari) e l'ammodernamento del Terminal 1 di Parigi-CDG da 1.6 miliardi di euro (1.67 miliardi di dollari) sfruttano l'impronta esistente lato volo per evitare lunghe revisioni dell'uso del suolo. I vincoli temporali dei brownfield creano sovrapprezzi per i turni notturni che gonfiano il costo del lavoro del 22%, ma comunque compromettono il ciclo pluriennale di autorizzazioni che caratterizza le proposte greenfield.
Il riutilizzo adattivo è di tendenza: nel luglio 2025, l'aeroporto di Chicago O'Hare ha trasformato un capannone merci degli anni '1960 in un atrio a nove gate, risparmiando 140 milioni di dollari e preservando una struttura storica. I controlli di sicurezza continui della FAA aggiungono 2.8 milioni di dollari in spese generali di ispezione per una tipica espansione a 10 gate; tuttavia, gli operatori accettano il sovrapprezzo per aggirare gli ostacoli associati all'acquisizione di terreni greenfield.
Per tipo di fornitore di servizi: i fornitori di O&M catturano il valore del ciclo di vita
Le società di consulenza progettuale hanno generato il 41.45% dei ricavi da servizi nel 2025; tuttavia, gli specialisti di O&M sono destinati a crescere a un tasso del 6.11% all'anno, poiché i modelli di concessione privilegiano le prestazioni del ciclo di vita rispetto all'approccio di costruzione con offerta più bassa. La concessione trentennale di Belgrado di VINCI e l'aggiudicazione venticinquennale di Dalaman di Ferrovial illustrano questa svolta, con guadagni legati al traffico passeggeri e ai ricavi al dettaglio piuttosto che a pagamenti fissi per la disponibilità.
I principali EPC, come Bechtel, stanno rispondendo raggruppando finanziamenti e garanzie di manutenzione ventennali, come dimostrato dalla proposta JFK da 1.4 miliardi di dollari di Bechtel nell'agosto 2025. Le implementazioni di manutenzione predittiva, come i sensori IoT di Fraport che riducono i tempi di inattività del trasportatore bagagli del 34%, convalidano la proposta di valore O&M e sostengono un profilo di margine orientato al servizio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato delle infrastrutture aeronautiche in Asia-Pacifico e Medio Oriente
Nel 2025, la regione Asia-Pacifico ha rappresentato il 37.87% del valore; il Medio Oriente rappresenta il più grande mercato regionale nel 2026 e si prevede un'espansione a un CAGR del 6.23% fino al 2031. Il contratto King Salman International da 5.8 miliardi di dollari dell'Arabia Saudita mira a servire 120 milioni di passeggeri entro il 2035, con un terminal dedicato all'Hajj e un impianto SAF. L'espansione di Al Maktoum da 35 miliardi di dollari degli Emirati Arabi Uniti aggiungerà tre piste e un terminal di 9 milioni di metri quadrati entro il 2033, posizionando Dubai per 260 milioni di passeggeri all'anno.
Mercato delle infrastrutture aeronautiche di Arabia Saudita ed Emirati Arabi Uniti
Il contratto da 5.8 miliardi di dollari stipulato dall'Arabia Saudita con King Salman International mira a servire 120 milioni di passeggeri entro il 2035, con un terminal dedicato all'Hajj e un impianto SAF. L'ampliamento dell'aeroporto Al Maktoum degli Emirati Arabi Uniti, da 35 miliardi di dollari, aggiungerà tre piste e un terminal di 9 milioni di metri quadrati entro il 2033, posizionando Dubai in una posizione ideale per 260 milioni di passeggeri all'anno.
Il mercato delle infrastrutture aeronautiche nelle Americhe e nell'area EMEA
Il Nord America ha detenuto la seconda quota percentuale più grande nel 2025, grazie ai progetti di ammodernamento finanziati dalla FAA a Denver e Dallas-Fort Worth, mentre la quota del 22% dell'Europa si concentra su progetti di brownfield a basso impatto acustico a Heathrow, CDG e Francoforte. Sud America e Africa insieme rappresentano il 12%, ma hanno ottenuto il sostegno multilaterale; i progetti di Viracopos e King Shaka illustrano questa tendenza. Il codice unificato di progettazione degli aeroporti del Consiglio di cooperazione del Golfo, pubblicato a marzo 2025, riduce la spesa ingegneristica del 14% nelle gare d'appalto di Arabia Saudita, Emirati Arabi Uniti e Qatar.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Lo sviluppo delle infrastrutture aeronautiche è influenzato dai quadri normativi globali in materia di sicurezza e di economia aeroportuale, che incidono sempre più sia sulla portata dei progetti che sulle modalità di appalto. L'ICAO ha rafforzato lo sviluppo delle infrastrutture e diversificato i finanziamenti nel suo Piano strategico 2026-2050 e attraverso l'Appello ministeriale all'azione di Marrakech, adottato il 14 aprile 2026. Le Politiche ICAO sulle tariffe per gli aeroporti e i servizi di navigazione aerea (Doc 9082, 10ª ed.) sanciscono inoltre principi quali la trasparenza e la consultazione, che incidono sulla definizione delle tariffe aeronautiche e, di conseguenza, sulla finanziabilità dei programmi di investimento.
Gli enti regolatori stanno inasprendo i requisiti tecnici e di conformità per gli aeroporti, il che sta aumentando la domanda di ammodernamenti e spingendo verso una maggiore armonizzazione delle normative. Negli Stati Uniti, la FAA ha portato avanti i cicli di sovvenzione del Programma di miglioramento aeroportuale (AIP) del 2026 (annunciati a marzo 2026) e ha implementato il FAA Reauthorization Act del 2024 (PL 118-63), che include un progetto pilota di integrazione dei servizi per la costruzione di edifici aeroportuali e l'ampliamento dei criteri di ammissibilità per l'estensione delle piste negli aeroporti di aviazione generale. In Europa, l'EASA ha aggiornato le sue norme di facile accesso per gli aeroporti a marzo 2026 e la NPA 2026-01 ha avanzato proposte per recepire gli standard aeroportuali aggiornati dell'Allegato 14 dell'ICAO nelle normative UE, comprese aree come la gestione del piazzale e gli ausili visivi, definendo le specifiche di ammodernamento e le tempistiche di conformità per operatori e appaltatori.
Analisi della catena del valore
La catena del valore delle infrastrutture aeroportuali comprende la pianificazione generale e la progettazione (autorità aeroportuali, enti regolatori e società di consulenza ingegneristica), il finanziamento e l'approvvigionamento (bilanci pubblici, istituti di credito multilaterali e veicoli di partenariato pubblico-privato o di concessione), la realizzazione EPC (opere civili, impianti meccanici, elettrici e idraulici, sistemi aeroportuali e integrazione dei controlli di sicurezza) e la gestione e manutenzione a lungo termine di terminal, infrastrutture aeroportuali e sistemi digitali. L'esecuzione combina sempre più strutture di progettazione e costruzione con impegni integrati per l'intero ciclo di vita, poiché operatori e committenti danno priorità all'ottimizzazione dei costi del ciclo di vita e alla certezza delle tempistiche, il che accresce il ruolo dei fornitori di servizi di gestione e manutenzione e degli integratori tecnologici accanto alle tradizionali imprese di costruzione civile.
Anche gli input a monte e i servizi specialistici (impianti elettrici aeroportuali, ingegneria delle pavimentazioni, gestione dei bagagli e IT aeroportuale) vengono integrati da partner dell'ecosistema logistico e cargo per ridurre i colli di bottiglia e migliorare l'efficienza in area di transito. Ad esempio, GXO Logistics ha stretto una partnership con l'aeroporto di Londra Luton nel febbraio 2026 per gestire un centro di consolidamento delle consegne in area di transito, e Malaysia Airports Holdings Bhd ha collaborato con Mitsui Fudosan (80 milioni di RM annunciati nel luglio 2026) per sviluppare un complesso logistico per il trasporto aereo merci presso il Subang Aerotech Park. Il contratto di modernizzazione da 1.2 miliardi di dollari per l'aeroporto internazionale Jomo Kenyatta, assegnato nel febbraio 2026 alla China Road and Bridge Corporation, dimostra ulteriormente come le capacità e le reti di finanziamento internazionali nel settore EPC (Engineering, Procurement and Construction) possano accelerare la realizzazione dei progetti.
Panorama competitivo
Il mercato delle infrastrutture aeronautiche rimane moderatamente concentrato, con i primi 10 gruppi EPC e operatori che rappresentano circa il 45% del valore contrattuale. Hensel Phelps, Turner e AECOM dominano i terminal nordamericani nell'ambito dei programmi di progettazione e costruzione FAA, mentre VINCI e Ferrovial ampliano i loro portafogli di concessioni per assicurarsi flussi di rendite da 25 a 30 anni. Le imprese statali cinesi abbinano EPC chiavi in mano a finanziamenti agevolati della China Development Bank a prezzi inferiori di 150-200 punti base rispetto ai prestiti commerciali, accelerando la costruzione degli aeroporti della Belt and Road Initiative.
La tecnologia è un cuneo; i 14 brevetti di Bechtel per moduli terminali prefabbricati riducono la manodopera in loco del 40% e comprimono i tempi a 22 mesi. Il gemello digitale dell'aeroporto di Changi riottimizza l'allocazione dei gate, aumentando l'utilizzo degli aeromobili del 7%. Il finanziamento di Serie B da 85 milioni di dollari di Skyports la posiziona come pioniere nelle reti di vertiport a Londra, Los Angeles e Singapore. Il consolidamento sta accelerando; la partecipazione del 60% di Royal BAM in una joint venture mediorientale apre l'accesso prequalificato alla pipeline dell'Arabia Saudita.
Leader del settore delle infrastrutture aeronautiche
Hensel Phelps
Turner Impresa Edile
Industrie Austin
AECOM
Aeroporti VINCI
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Austin Industries ha stipulato un contratto di progettazione e costruzione (Parte 1) con l'Autorità aeronautica della contea di Hillsborough per l'ampliamento e l'ottimizzazione dell'area biglietteria dell'aeroporto internazionale di Tampa. L'accordo promuove un programma di potenziamento della capacità e del flusso di passeggeri all'interno del terminal e rafforza l'utilizzo della formula "progettazione e costruzione" per opere complesse in terminal operativi.
- Settembre 2025: Hensel Phelps è stata selezionata come responsabile della costruzione/appaltatore generale per i lavori di ammodernamento a fasi del Concourse A e del terminal dell'aeroporto di Boise, con un budget di programma fino a 700 milioni di dollari entro il 2029. L'aggiudicazione amplia il portafoglio ordini pluriennale di Hensel Phelps per gli aeroporti e riflette la continua attenzione all'aggiunta di gate, all'ammodernamento delle strutture di gestione bagagli e all'ampliamento degli impianti di servizio a supporto della crescita operativa.
- Febbraio 2024: Una joint venture di Turner Construction Company (Innovation Next+) si è aggiudicata un contratto da 855 milioni di dollari per il Terminal F dell'aeroporto internazionale di Dallas Fort Worth e una stazione Skylink. L'aggiudicazione rafforza la posizione di Turner nella realizzazione di terminal per grandi hub e sottolinea il continuo investimento di capitali in nuovi atri e infrastrutture di collegamento lato pista nei principali aeroporti.
Ambito e metodologia
Il mercato delle infrastrutture aeronautiche comprende investimenti di capitale e servizi contrattuali per la pianificazione, la progettazione, la costruzione, l'ammodernamento e la modernizzazione di infrastrutture fisiche e sistemiche essenziali per le operazioni aeroportuali e di navigazione aerea. Questo mercato comprende le infrastrutture lato volo (come piste, vie di rullaggio, piazzali, gate, ponti aerei, illuminazione degli aeroporti e sistemi di assistenza alla navigazione), le infrastrutture lato terra (inclusi terminal passeggeri, sistemi di movimentazione bagagli, infrastrutture di accesso e parcheggio a terra, nonché attività commerciali e concessioni correlate alle infrastrutture), le infrastrutture di sicurezza e protezione (come sistemi di controllo di sicurezza, strutture doganali e di immigrazione e stazioni antincendio e di soccorso), i sistemi di gestione del traffico aereo, le infrastrutture di rifornimento carburante e le attrezzature di supporto a terra, insieme alle strutture correlate. Si concentra sulle spese in conto capitale relative alle infrastrutture, escludendo aeromobili, operazioni aeree e servizi aeronautici non infrastrutturali.
Il mercato comprende lo sviluppo infrastrutturale sia negli aeroporti greenfield (aeroporti di nuova costruzione) sia in quelli brownfield (aeroporti operativi esistenti in fase di espansione, ristrutturazione o modernizzazione). Dal punto di vista della fornitura, comprende le attività svolte da appaltatori EPC, consulenti di progettazione e ingegneria, operatori e fornitori di servizi di manutenzione responsabili della fornitura degli asset, dell'integrazione dei sistemi e della gestione e manutenzione del ciclo di vita. L'ambito geografico è globale e comprende strutture per l'aviazione civile commerciale, regionale e mista.
Per tipo di infrastruttura
| Infrastruttura lato volo | piste |
| Vie di rullaggio | |
| Grembiuli | |
| Cancelli e ponti aerei | |
| Illuminazione dell'aeroporto e Navaid | |
| Infrastrutture terrestri | Strutture del terminal passeggeri |
| Commercio al dettaglio e concessioni | |
| Infrastrutture di accesso al suolo e di parcheggio | |
| Sistemi di movimentazione bagagli | |
| Infrastruttura di sicurezza e protezione | Sistemi di screening di sicurezza |
| Servizi doganali e di immigrazione | |
| Stazioni dei vigili del fuoco e del soccorso | |
| Sistemi di gestione del traffico aereo | |
| Infrastruttura per il carburante | |
| Attrezzature e servizi di supporto a terra |
Per tipo di aeroporto
| Aeroporto di Greenfield |
| Aeroporto Brownfield |
Per tipo di fornitore di servizi
| Appaltatori EPC |
| Consulenti di progettazione e ingegneria |
| Operatori e fornitori di manutenzione |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Qatar | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di infrastruttura | Infrastruttura lato volo | piste | |
| Vie di rullaggio | |||
| Grembiuli | |||
| Cancelli e ponti aerei | |||
| Illuminazione dell'aeroporto e Navaid | |||
| Infrastrutture terrestri | Strutture del terminal passeggeri | ||
| Commercio al dettaglio e concessioni | |||
| Infrastrutture di accesso al suolo e di parcheggio | |||
| Sistemi di movimentazione bagagli | |||
| Infrastruttura di sicurezza e protezione | Sistemi di screening di sicurezza | ||
| Servizi doganali e di immigrazione | |||
| Stazioni dei vigili del fuoco e del soccorso | |||
| Sistemi di gestione del traffico aereo | |||
| Infrastruttura per il carburante | |||
| Attrezzature e servizi di supporto a terra | |||
| Per tipo di aeroporto | Aeroporto di Greenfield | ||
| Aeroporto Brownfield | |||
| Per tipo di fornitore di servizi | Appaltatori EPC | ||
| Consulenti di progettazione e ingegneria | |||
| Operatori e fornitori di manutenzione | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Qatar | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato delle infrastrutture aeronautiche nel 2026 e quale CAGR è previsto fino al 2031?
Il settore è valutato a 0.91 trilioni di dollari nel 2026 e si prevede che crescerà a un CAGR del 5.13% entro il 2031.
Quale regione rappresenterà il mercato più grande nel 2026?
Il Medio Oriente sarà il più grande mercato regionale nel 2026 e si prevede che crescerà a un CAGR del 6.23% grazie agli investimenti nei mega-hub in Arabia Saudita, Emirati Arabi Uniti e Qatar.
Perché si prevede che le spese per le infrastrutture lato terra supereranno quelle lato volo?
Gli aeroporti puntano ad aumentare i ricavi non aeronautici attraverso la vendita al dettaglio, i parcheggi e i sistemi automatizzati per i bagagli, generando un CAGR lato terra del 5.95%.
Quale percentuale degli investimenti del 2025 è stata destinata agli aeroporti greenfield?
I progetti greenfield hanno assorbito il 52.78% della spesa del 2025, trainati dalle costruzioni su larga scala in Cina, India e Arabia Saudita.
In che modo le concessioni a lungo termine influenzano le dinamiche dei fornitori di servizi?
Le concessioni incentrate sul ciclo di vita spostano l'attenzione sugli specialisti in operazioni e manutenzione, che si prevede cresceranno del 6.11% annuo fino al 2031.
Qual è il principale rischio finanziario a cui vanno incontro i nuovi progetti aeroportuali?
I tassi di interesse più elevati hanno ridotto il flusso di accordi PPP, spingendo alcuni progetti al di sotto delle soglie di rendimento per gli investitori e ritardando 6.2 miliardi di dollari di espansioni pianificate.
In che modo i vertiporti stanno plasmando i piani infrastrutturali futuri?
Le approvazioni normative per i servizi eVTOL stanno spingendo gli aeroporti di Dubai, Los Angeles e Monaco a stanziare terreni e capitali per la costruzione di vertiporti appositamente.


