

Dimensioni e quota del mercato della realtà aumentata e virtuale nell'aviazione
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
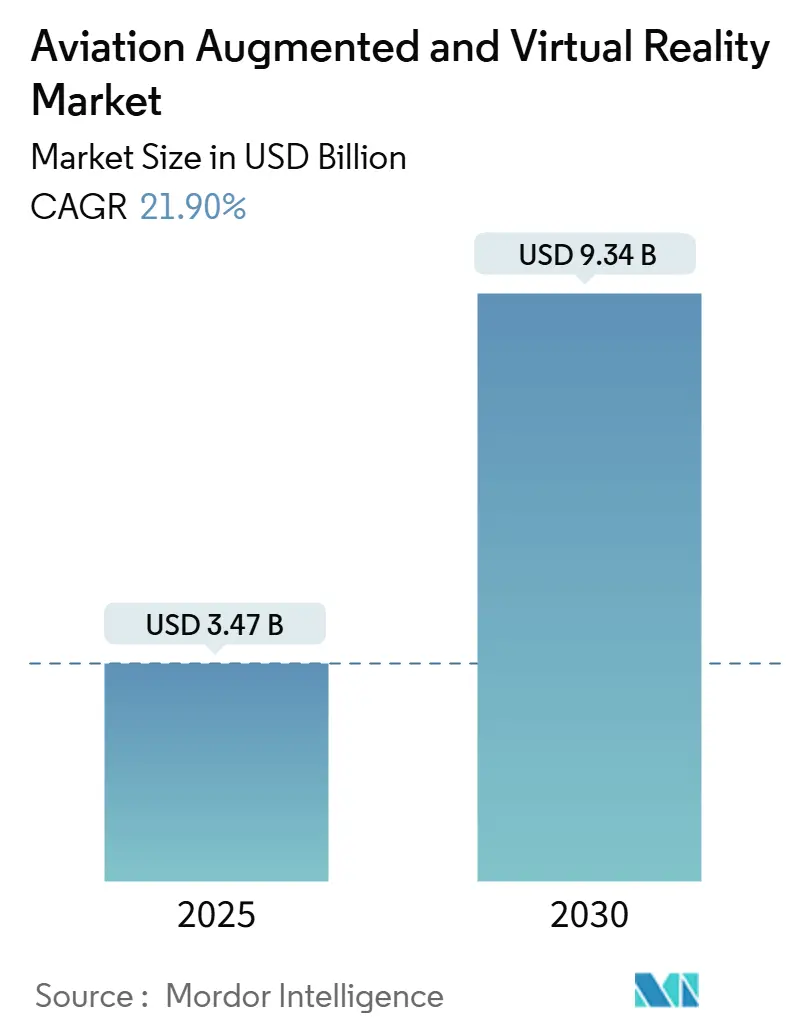
| Dimensione del mercato (2025) | 3.47 miliardo di dollari |
| Dimensione del mercato (2030) | 9.34 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 21.90% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
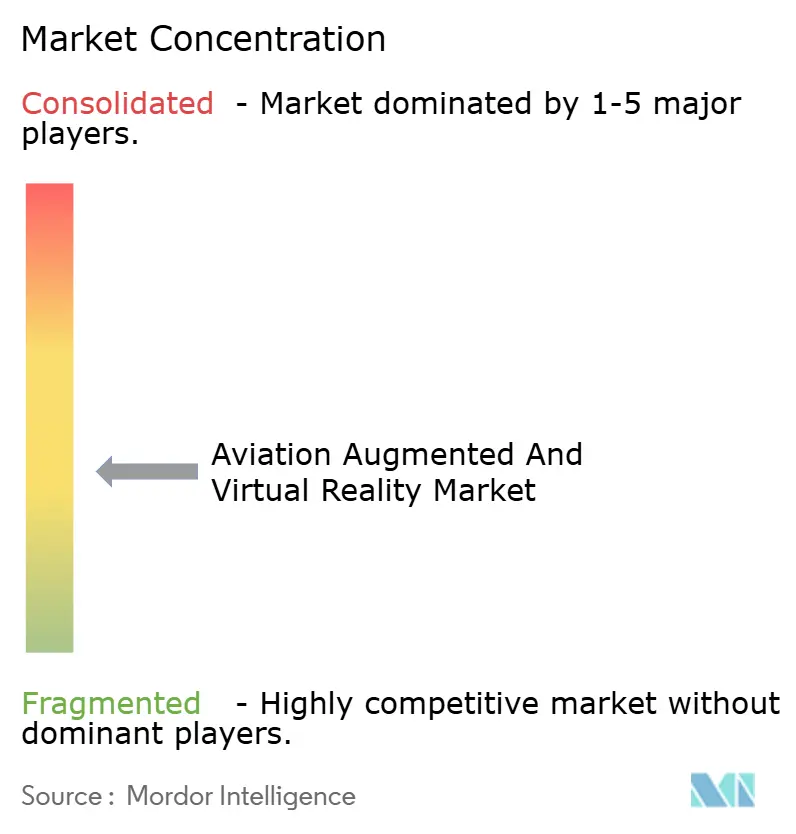
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della realtà aumentata e virtuale nell'aviazione di Mordor Intelligence
Il mercato della realtà aumentata e virtuale (AR/VR) per l'aviazione si è attestato a 3.47 miliardi di dollari nel 2025 e si prevede che raggiungerà i 9.34 miliardi di dollari entro il 2030, con un CAGR del 21.90%. La robusta domanda di soluzioni immersive per l'addestramento dei piloti, la crescente accettazione normativa dei simulatori di realtà estesa e i casi d'uso della realtà mista nella manutenzione e nell'istruzione dell'equipaggio di cabina ne stanno accelerando l'adozione. I prezzi dell'hardware sono in calo, la connettività 5G negli aeroporti è carente e gli sforzi delle compagnie aeree per differenziare l'intrattenimento in volo ampliano ulteriormente la base di riferimento. Allo stesso tempo, gli elevati costi iniziali dei visori e le preoccupazioni legate al fattore umano, come il mal di simulatore, ne limitano la penetrazione a breve termine, ma si prevede che si attenueranno con il miglioramento della compatibilità tecnologica. Il mercato competitivo rimane moderatamente frammentato, con gli OEM del settore aerospaziale che collaborano con giganti della tecnologia e start-up specializzate per soddisfare i requisiti di certificazione specifici per l'aviazione.
Punti chiave del rapporto
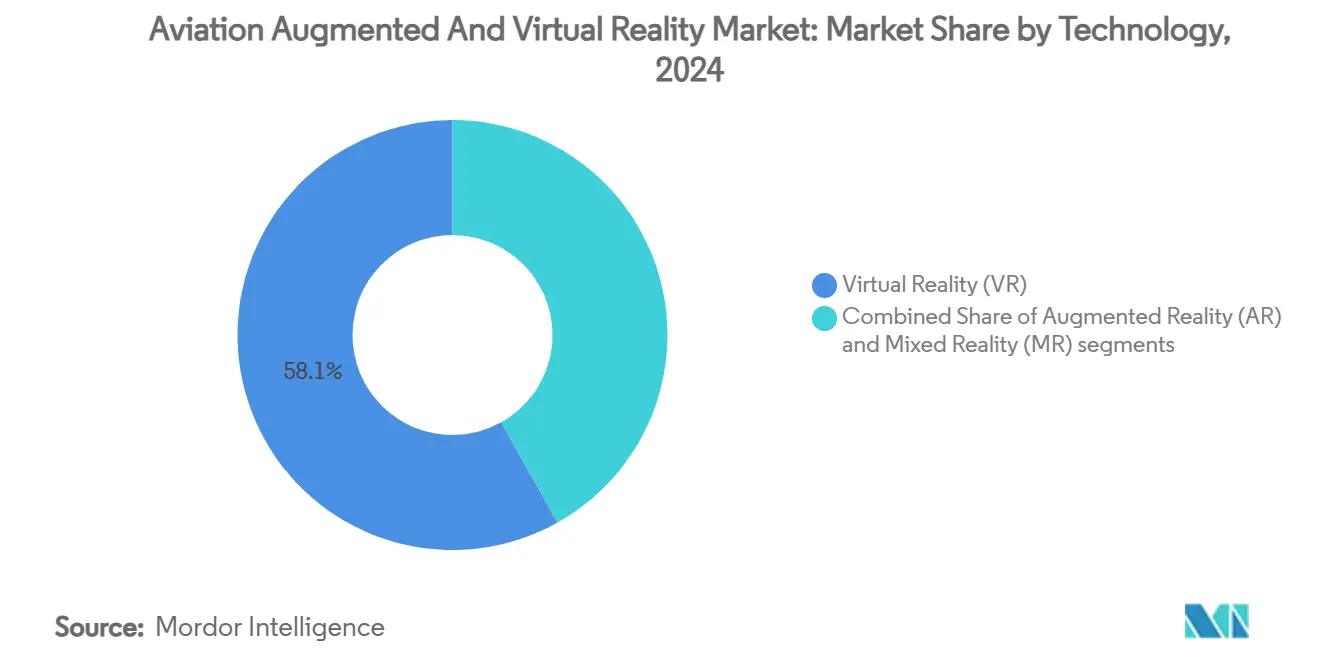
- In termini di tecnologia, nel 2024 la realtà virtuale ha detenuto il 58.12% della quota di mercato AR/VR nel settore aeronautico, mentre si prevede che la realtà mista crescerà a un CAGR del 22.10% entro il 2030.
- Per componente, l'hardware ha rappresentato una quota del 47.25% del mercato AR/VR dell'aviazione nel 2024, mentre si prevede che i servizi cresceranno a un CAGR del 23.32% fino al 2030.
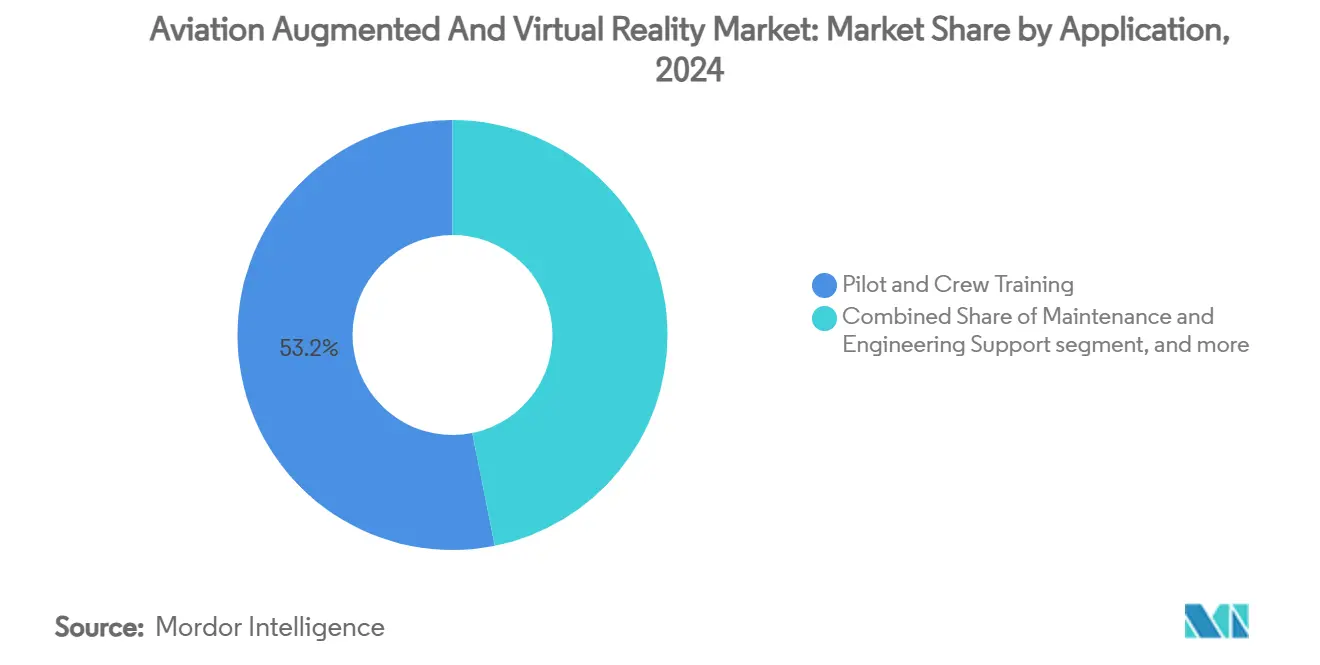
- Per applicazione, nel 2024 la formazione dei piloti e degli equipaggi ha rappresentato il 53.15% del mercato AR/VR dell'aviazione, e si prevede che l'intrattenimento per i passeggeri in volo aumenterà a un CAGR del 22.13% entro il 2030.
- In base all'utente finale, nel 2024 le compagnie aeree detenevano il 49.18% della quota di mercato AR/VR nel settore dell'aviazione, mentre si prevedeva che le autorità aeroportuali avrebbero registrato il CAGR più elevato, pari al 23.25%, dal 2024 al 2030.
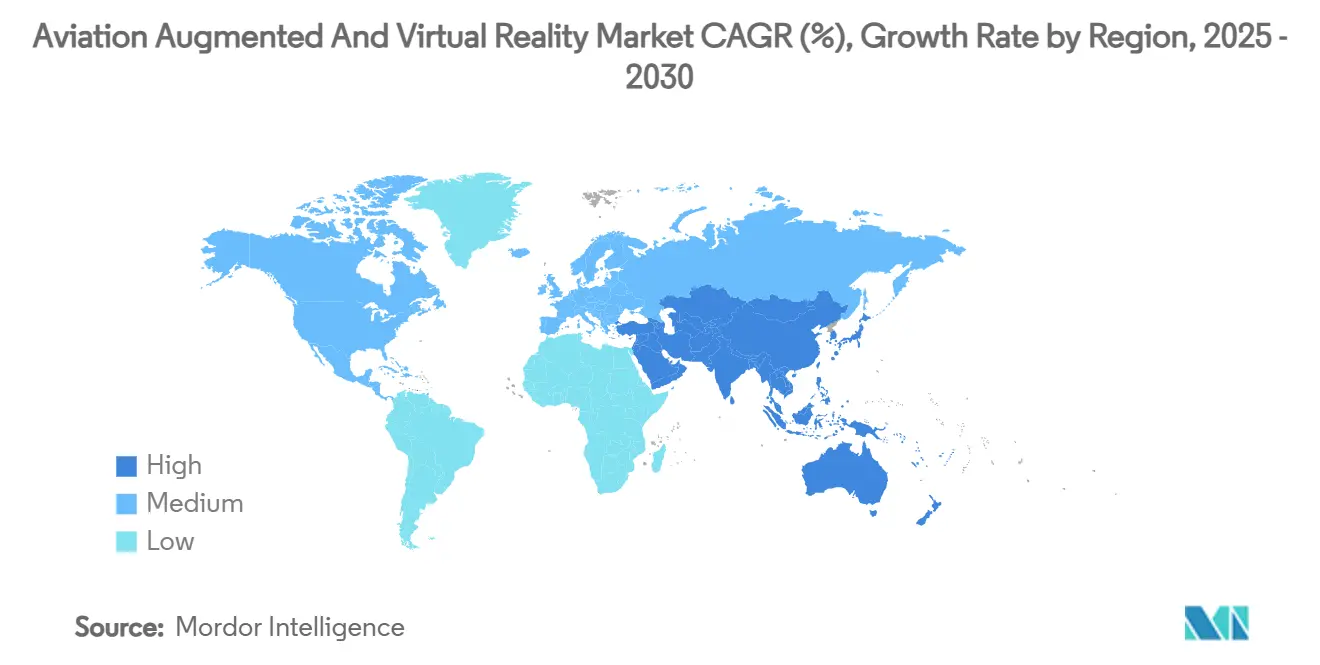
- In termini geografici, il Nord America è stato il paese leader con una quota del 39.19% nel 2024; si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un CAGR del 24.22% tra il 2025 e il 2030.
Tendenze e approfondimenti sul mercato globale della realtà aumentata e virtuale nell'aviazione
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Forte domanda di soluzioni immersive per l'addestramento dei piloti | + 6.2% | Globale; Nord America, Asia Pacifico con grande attenzione | Medio termine (2–4 anni) |
| Obblighi di riduzione dei costi di manutenzione abilitati dalla realtà virtuale imposti dai produttori di apparecchiature originali (OEM) | + 4.8% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Accettazione normativa dei simulatori di realtà estesa per la formazione ricorrente | + 5.1% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Espansione delle esercitazioni di sicurezza per l'equipaggio di cabina a 6 gradi di libertà | + 2.3% | Globale; i primi ad adottare i vettori premium | Medio termine (2–4 anni) |
| AR basata su Edge per la documentazione MRO in tempo reale | + 3.2% | Mercati sviluppati in tutto il mondo | A lungo termine (≥ 4 anni) |
| Revisioni collaborative di progettazione di aeromobili in stile Metaverso | + 1.8% | Nord America, Europa in espansione verso l'Asia Pacifica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte domanda di soluzioni immersive per l'addestramento dei piloti
L'industria aeronautica sta adottando le tecnologie AR e VR per l'addestramento dei piloti al fine di ridurre i costi ed eliminare i rischi. Boeing richiederà 2.4 milioni di nuovi professionisti dell'aviazione entro il 2044, il che metterà a dura prova la capacità dei simulatori esistenti. [1] Boeing, “Global Demand for 2.4 Million Aviation Professionals,” boeing.com I sistemi di realtà virtuale possono ridurre i costi di addestramento fino al 40% eliminando le spese di carburante e manutenzione degli aeromobili. L'applicazione Apple Vision Pro di CAE riduce i tempi di preparazione del 25% e l'aeronautica militare statunitense stima un risparmio annuo di 350 milioni di dollari grazie all'adozione della VR. [2] CAE, “Immersive Pilot Training on Apple Vision Pro,” cae.com Compagnie aeree come Alaska Airlines hanno validato i simulatori VR full-motion del Boeing 737 per ridurre le ore di lezione in aula e l'ingombro delle strutture. Queste tecnologie creano cabine di pilotaggio simulate e ambienti tridimensionali che forniscono un addestramento realistico basato su scenari, eliminando la necessità di carburante o spazio aereo. Compagnie aeree e operatori militari stanno implementando soluzioni AR/VR per migliorare la preparazione dei piloti riducendo al contempo le spese di addestramento.
Obblighi degli OEM per la riduzione dei costi di manutenzione abilitati alla realtà virtuale
I produttori di aeromobili utilizzano sempre più la realtà virtuale (VR) per la formazione alla manutenzione al fine di ridurre i costi del ciclo di vita e i tempi di fermo degli aeromobili. La VR consente ai tecnici di esercitarsi in procedure complesse in ambienti simulati, migliorando così la precisione e la sicurezza senza richiedere l'accesso fisico a un aeromobile. La manutenzione rappresenta il 10-15% delle spese operative di una compagnia aerea, il che motiva i requisiti degli OEM per procedure basate sulla realtà aumentata (AR). Le prove ATOM di Boeing hanno migliorato la velocità di installazione del 30% sugli aeromobili C-17. Le implementazioni di realtà mista di Airbus hanno ridotto i tempi di convalida della progettazione dell'80% e accelerato l'assemblaggio del 30% grazie all'integrazione di Microsoft HoloLens. [3] Microsoft, "Airbus Mixed Reality Integration", microsoft.com I programmi basati su mandati incorporano clausole AR/VR nei contratti di supporto a lungo termine, rendendo la conformità un criterio di acquisto chiave. Questo approccio consente alle compagnie aeree di ridurre al minimo gli errori di manutenzione, implementare protocolli coerenti in tutto il mondo e formare i tecnici in modo più efficiente. L'adozione della formazione in VR da parte dei produttori supporta le iniziative di trasformazione digitale, migliora l'efficienza operativa, riduce i costi e soddisfa i requisiti normativi.
Accettazione normativa dei simulatori di realtà estesa
Le autorità di regolamentazione dell'aviazione di tutto il mondo ora accettano i simulatori a realtà estesa (XR), comprese le piattaforme AR e VR, come strumenti di addestramento certificati per piloti e membri dell'equipaggio. Questo riconoscimento normativo consente agli operatori di sostituire le tradizionali ore di addestramento al volo con simulazioni basate su XR. Le condizioni speciali EASA per i display montati sulla testa e gli aggiornamenti della Parte 60 FAA basati sulle prestazioni convalidano i dispositivi XR per il tempo di addestramento ufficiale. Varjo si è assicurata il primo simulatore a realtà mista qualificato EASA, stabilendo nuovi standard di fedeltà in termini di latenza e risoluzione. Le nuove norme sui sollevamenti a motore che riguardano i velivoli eVTOL favoriscono ulteriormente i metodi XR, poiché gli inviluppi di volo rimangono fluidi. L'approvazione ha aumentato l'adozione di XR nei settori dell'aviazione commerciale e militare, fornendo soluzioni di addestramento standardizzate che riducono i costi, migliorano la sicurezza e consentono la valutazione virtuale delle procedure sotto la supervisione normativa.
Espansione delle esercitazioni di sicurezza per l'equipaggio di cabina a 6 gradi di libertà
Le compagnie aeree stanno potenziando i loro programmi di formazione implementando simulazioni avanzate di sicurezza per l'equipaggio di cabina a sei gradi di libertà (6-DoF). Queste simulazioni utilizzano piattaforme di movimento e ambienti XR per creare cabine di aeromobili virtuali precise in cui i membri dell'equipaggio esercitano le procedure di emergenza, inclusi scenari di evacuazione, risposta antincendio e decompressione. Lufthansa Aviation Training completa 20,000 sessioni di realtà virtuale all'anno, combinando scenari Apple Vision Pro con piattaforme di movimento dinamiche. Le compagnie aeree segnalano un aumento del 40% della fiducia nella risposta alle emergenze e cicli di certificazione più rapidi del 25%. Gli strumenti IATA RampVR, adottati durante la pandemia, estendono lo stesso modello al personale di rampa e ai team addetti ai bagagli. Ambienti di formazione realistici migliorano i tempi di risposta alle emergenze, il coordinamento dei team e le capacità decisionali critiche. Questo approccio virtuale riduce la necessità di modelli fisici di aeromobili, consentendo alle compagnie aeree di fornire una formazione standardizzata in più sedi in modo economicamente vantaggioso.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata spesa iniziale in conto capitale per l'hardware | -3.8% | Globale; i piccoli operatori sono i più colpiti | A breve termine (≤ 2 anni) |
| Problemi legati al fattore umano: malessere da simulatore e affaticamento degli occhi | -2.1% | Globale; programmi intensivi influenzati | Medio termine (2–4 anni) |
| Esposizione alla sicurezza informatica degli auricolari connessi | -1.9% | Globale; gli utenti della difesa sono molto preoccupati | A lungo termine (≥ 4 anni) |
| Standardizzazione limitata dei contenuti tra le flotte | -2.7% | Globale; le compagnie aeree multi-flotta sono le più colpite | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata spesa iniziale in conto capitale per l'hardware
L'ingente investimento iniziale richiesto per le apparecchiature AR/VR, inclusi visori, piattaforme di movimento e sistemi di tracciamento spaziale, rimane un ostacolo significativo all'adozione nella formazione aeronautica. Le compagnie aeree e i centri di formazione si trovano ad affrontare vincoli di bilancio che rendono difficile giustificare ingenti spese in conto capitale, nonostante il potenziale ritorno sull'investimento a lungo termine. I visori di livello aziendale hanno un costo che varia da 3,000 a 5,000 dollari, mentre le installazioni complete superano i 50,000 dollari e il software AR personalizzato può costare oltre 250,000 dollari. [4] DesignRush, “Augmented Reality Pricing,” designrush.com Le compagnie aeree regionali più piccole non dispongono di riserve di capitale comparabili, il che ritarda le implementazioni nonostante un chiaro ROI. Questi vincoli di costo colpiscono in particolare le piccole compagnie aeree e gli operatori nei mercati emergenti, limitando l'implementazione diffusa di sistemi di formazione immersiva in tutto il settore aeronautico.
Problemi legati al fattore umano: malessere da simulatore e affaticamento degli occhi
Nonostante i miglioramenti tecnologici, i sistemi AR/VR devono affrontare sfide fisiologiche, tra cui malessere da simulatore, affaticamento degli occhi e sovraccarico cognitivo. Gli utenti sperimentano disorientamento e nausea durante l'uso prolungato del visore, in particolare nelle simulazioni aeronautiche ad alta intensità di movimento. Oltre il 50% dei tirocinanti segnala nausea o disturbi visivi durante le prime sessioni di VR, limitando le finestre di esposizione a circa 30 minuti. Ottiche ad alta fedeltà e algoritmi di movimento adattivi continuano ad attenuare i sintomi, ma le autorità di regolamentazione mantengono un monitoraggio rigoroso. Queste limitazioni fisiche influiscono sulla qualità dell'addestramento, riducono i tempi di pratica e richiedono ulteriori periodi di adattamento, influendo così sull'adozione di corsi di formazione aeronautica in cui il tempo è un fattore critico. La risoluzione di questi problemi fisiologici rimane essenziale per il benessere degli utenti e per risultati di apprendimento efficaci.
Analisi del segmento
Per tecnologia: la realtà mista prende piede
La realtà virtuale ha mantenuto il 58.12% dei ricavi del 2024, a conferma del suo consolidato posizionamento normativo e della sua esperienza nell'addestramento dei piloti. Si prevede che il mercato AR/VR aeronautico associato alla realtà mista crescerà a un CAGR del 22.10%, poiché gli operatori cercano sovrapposizioni contestuali per la manutenzione e il supporto in volo. I flussi di dati bidirezionali tra i sensori degli aeromobili e i visori consentono la risoluzione dei problemi in situ, mentre le ottiche a guida d'onda leggibili alla luce solare colmano le precedenti lacune in termini di usabilità. I primi utilizzatori della realtà mista dimostrano un aumento del 30% dell'efficienza nelle ispezioni degli assemblaggi alari, convalidando il valore operativo del segmento. I produttori di hardware allineano le roadmap con le certificazioni aeronautiche. Il visore XR-4 di Varjo è ora dotato di lenti specifiche per la cabina di pilotaggio e Distance Technologies sviluppa display olografici integrati nel parabrezza. Le tappe normative, tra cui il primo simulatore di realtà mista qualificato EASA, riducono gli ostacoli percepiti per la certificazione e favoriscono una maggiore accettazione tra i piloti di linea. Il risultato è un cambiamento dell'ecosistema in cui gli operatori storici della realtà virtuale pura collaborano con gli specialisti della realtà aumentata per offrire soluzioni miste.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: i servizi trasformano l'economia
L'hardware ha rappresentato il 47.25% del fatturato del 2024, riflettendo i cicli di investimento in visori e piattaforme di movimento. Tuttavia, i servizi mostrano il CAGR più elevato, pari al 23.32%, grazie alla crescente popolarità della formazione basata su abbonamento, dell'aggiornamento dei contenuti e dell'analisi cloud. Le compagnie aeree preferiscono modelli di spesa operativa che distribuiscono i costi e mantengono i programmi di studio sempre attuali. La rete globale di CAE esemplifica questa svolta: l'azienda ha aperto nuovi centri a Las Vegas e Savannah per fornire corsi on demand indipendenti dal visore. [5] Aerospace and Defense Review, “Future of Aviation Training,” aerospacedefensereview.com I fornitori raggruppano il noleggio di visori, gli aggiornamenti software e l'analisi delle prestazioni in accordi pluriennali, limitando l'obsolescenza delle risorse. Gli strumenti di authoring nativi del cloud consentono agli istruttori di personalizzare rapidamente le varianti delle lezioni, accelerando l'aggiunta di aeromobili di tipo flotta dopo la certificazione. La convergenza del 5G e dell'edge computing sposta ulteriormente il valore dall'hardware ai servizi gestiti, a sostegno della solidità dei ricavi ricorrenti.
Per applicazione: l'intrattenimento ridefinisce l'esperienza in cabina
La formazione di piloti ed equipaggi ha rappresentato il 53.15% della spesa del 2024, grazie agli standard di competenza obbligatori e al ROI consolidato. Tuttavia, l'intrattenimento a bordo dei passeggeri sta crescendo a un CAGR del 22.13%, poiché le compagnie aeree cercano di differenziare le loro cabine premium. Dopo il feedback positivo dei clienti, Lufthansa e Meta hanno esteso le sperimentazioni di Quest 3 ad altre rotte, a dimostrazione dell'accettazione generalizzata dell'IFE basata su visori. Gli addetti alla manutenzione sfruttano le sovrapposizioni di realtà aumentata per ridurre gli errori di installazione dei cablaggi, e le esercitazioni per l'equipaggio di cabina sfruttano le piattaforme a 6 gradi di libertà per esercitazioni antincendio realistiche. Gli aeroporti esplorano la navigazione AR e la logistica dei bagagli, e le strutture MRO integrano la verifica della coppia guidata dai visori. Ogni caso d'uso alimenta un circolo virtuoso che amplia l'utilizzo della piattaforma oltre le ore di formazione.
Per utente finale: le autorità aeroportuali accelerano la digitalizzazione
Le compagnie aeree hanno dominato il 49.18% della domanda del 2024, giustificata da miglioramenti diretti in termini di sicurezza, costi ed esperienza dei passeggeri. Le autorità aeroportuali, tuttavia, seguono una traiettoria di CAGR del 23.25%, utilizzando gemelli digitali e dashboard di realtà aumentata per ottimizzare l'assegnazione dei gate e il flusso di passeggeri. Il centro di controllo immersivo dell'aeroporto internazionale di Hamad dimostra come il personale dotato di visori possa visualizzare in tempo reale la densità dei passeggeri e lo stato delle risorse, migliorando così i tempi di risposta. I fornitori di servizi di manutenzione, riparazione e revisione (MRO) integrano la realtà aumentata nelle schede di lavoro elettroniche per soddisfare i requisiti normativi di tracciabilità e gli OEM di aeromobili integrano dimostrazioni guidate dai visori per i clienti durante le campagne di vendita. Le accademie di difesa continuano ad ampliare i programmi di VR per le piattaforme ad ala rotante e a motore, supportate dalle recenti normative FAA sui motori a motore che richiedono nuovi formati curriculari.
Analisi geografica
Il Nord America ha contribuito per il 39.19% al fatturato del 2024, trainato da ingenti budget per la difesa, da un'infrastruttura di simulatori matura e dalle linee guida proattive della FAA che legittimano l'addestramento in realtà mista. Le dimensioni del mercato AR/VR della regione beneficiano di partnership, come quelle tra Boeing e Microsoft, che hanno dimostrato riduzioni a due cifre dei tempi di fermo degli aeromobili attraverso i programmi di manutenzione HoloLens. Il capitale di rischio sostiene le aziende emergenti di visori e i costi del lavoro sindacalizzati rafforzano l'adozione della tecnologia per ridurre le ore di lezione.
Si prevede che la regione Asia-Pacifico crescerà a un CAGR del 24.22%, riflettendo la rapida espansione della flotta e la prevista necessità di 19,500 nuovi aeromobili entro il 2043. Si prevede che il mercato cinese dei servizi aeronautici crescerà da 23 miliardi di dollari nel 2024 a 61 miliardi di dollari entro il 2043, con i servizi di manutenzione che dovrebbero rappresentare la quota maggiore. Aeroporti come Beijing Daxing implementano gate di riconoscimento facciale AR abilitati al 5G che riducono i tempi di imbarco, segnalando la predisposizione dell'ecosistema per flussi di lavoro immersivi.
L'Europa sostiene una crescita equilibrata, sostenuta dal chiaro quadro normativo sulle condizioni speciali dell'EASA e dalle linee di produzione a realtà mista di Airbus, che registrano una riduzione dell'80% nei tempi di convalida della progettazione. Le 20,000 sessioni di realtà virtuale di Lufthansa esemplificano la maturità dei programmi delle compagnie aeree, che vengono condotte annualmente, mentre i cluster di fornitori OEM in Francia e Germania testano le revisioni della progettazione del metaverso. L'adozione in Medio Oriente e Africa è ancora agli albori, ma è accelerata dalla modernizzazione degli hub; il gemello digitale dell'aeroporto internazionale di Hamad dimostra un ROI precoce e attrae concorrenti regionali.
Panorama competitivo
Il settore AR/VR dell'aviazione presenta una moderata frammentazione. I principali operatori aerospaziali, come The Boeing Company, Airbus SE e CAE Inc., sfruttano una profonda competenza nel settore, mentre i principali operatori tecnologici, tra cui Microsoft Corporation e Magic Leap, Inc., forniscono ottiche avanzate e stack cloud. I player di nicchia Varjo Technologies Oy, SimX, Inc. e Vrgineers, Inc. si concentrano su visori e simulatori specifici per l'aviazione. Le partnership dominano le strategie di go-to-market; ad esempio, CAE Inc. collabora con OEM di mobilità aerea avanzata per l'addestramento eVTOL, mentre The Boeing Company collabora con Microsoft per la manutenzione in realtà mista.
La concorrenza è sempre più incentrata sulle credenziali normative, sulla mitigazione del malessere da simulatore e sull'apertura dei flussi di contenuti, piuttosto che sulle specifiche di base dei visori. Persistono opportunità di mercato nell'automazione dell'assistenza a terra negli aeroporti e nella standardizzazione dei contenuti a livello di flotta. La profondità della proprietà intellettuale e i precedenti di certificazione rappresentano barriere all'ingresso chiave che scoraggiano i nuovi operatori "pure-play".
Leader del settore della realtà aumentata e virtuale nell'aviazione
CAE Inc.
The Boeing Company
Airbus SE
Microsoft Corporation
Honeywell International, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: all'APEX FTE EMEA, le compagnie aeree sono state incoraggiate ad adottare XR e AI per modernizzare la formazione e l'esperienza dei passeggeri, proseguendo l'implementazione presso FTE Global.
- Aprile 2025: dopo il successo delle sperimentazioni in business class, Lufthansa e Meta hanno ampliato il programma di intrattenimento a bordo Quest 3.
- Gennaio 2025: CAE e Vertical Aerospace hanno formato un'alleanza globale per l'addestramento dei piloti eVTOL utilizzando simulatori di realtà mista.
- Dicembre 2024: Vertex Solutions, Varjo e Aechelon si aggiudicano un contratto con la FAA per ridefinire gli standard di simulazione di volo VR.
- Ottobre 2024: CAE lancia la prima applicazione immersiva per l'addestramento dei piloti Apple Vision Pro.
Ambito del rapporto sul mercato globale della realtà aumentata e virtuale nell'aviazione
| Augmented Reality (AR) |
| Realtà virtuale (VR) |
| Mixed Reality (MR) |
| Hardware |
| Software |
| Servizi |
| Formazione dei piloti e dell'equipaggio |
| Manutenzione e supporto ingegneristico |
| Esercitazioni di sicurezza e per l'equipaggio di cabina |
| Intrattenimento per i passeggeri a bordo |
| Operazioni aeroportuali e assistenza a terra |
| Compagnie Aeree |
| Fornitori MRO |
| OEM di aeromobili |
| Autorità aeroportuali |
| Accademie di difesa |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tecnologia | Augmented Reality (AR) | ||
| Realtà virtuale (VR) | |||
| Mixed Reality (MR) | |||
| Per componente | Hardware | ||
| Software | |||
| Servizi | |||
| Per Applicazione | Formazione dei piloti e dell'equipaggio | ||
| Manutenzione e supporto ingegneristico | |||
| Esercitazioni di sicurezza e per l'equipaggio di cabina | |||
| Intrattenimento per i passeggeri a bordo | |||
| Operazioni aeroportuali e assistenza a terra | |||
| Per utente finale | Compagnie Aeree | ||
| Fornitori MRO | |||
| OEM di aeromobili | |||
| Autorità aeroportuali | |||
| Accademie di difesa | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della realtà aumentata e virtuale nell'aviazione nel 2025?
Nel 2025, il mercato della realtà aumentata e virtuale (AR/VR) nel settore aeronautico avrebbe raggiunto i 3.47 miliardi di dollari.
Quale segmento tecnologico sta crescendo più velocemente?
Si prevede che la realtà mista (MR) si espanderà a un CAGR del 22.10% entro il 2030, grazie ai suoi vantaggi di sovrapposizione virtuale-fisica.
Cosa spinge le compagnie aeree a investire nella formazione AR/VR?
Le compagnie aeree mirano a ridurre i costi di formazione fino al 40% e a far fronte alla carenza di piloti, stimata in 2.4 milioni di professionisti entro il 2044.
Perché le autorità aeroportuali stanno adottando la realtà aumentata/virtuale?
Utilizzano gemelli digitali e dashboard AR per gestire il flusso dei passeggeri e le operazioni, supportando un CAGR del 23.25% per il segmento.
Qual è il principale ostacolo a un'adozione più ampia?
Gli elevati costi iniziali per hardware e contenuti riducono la convenienza a breve termine per gli operatori più piccoli.
Quale regione crescerà più rapidamente entro il 2030?
L'area Asia-Pacifico è in testa con un CAGR del 24.22%, trainato dall'espansione della flotta e dagli investimenti infrastrutturali su larga scala.


