

Dimensioni e quota del mercato dei veicoli autonomi
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
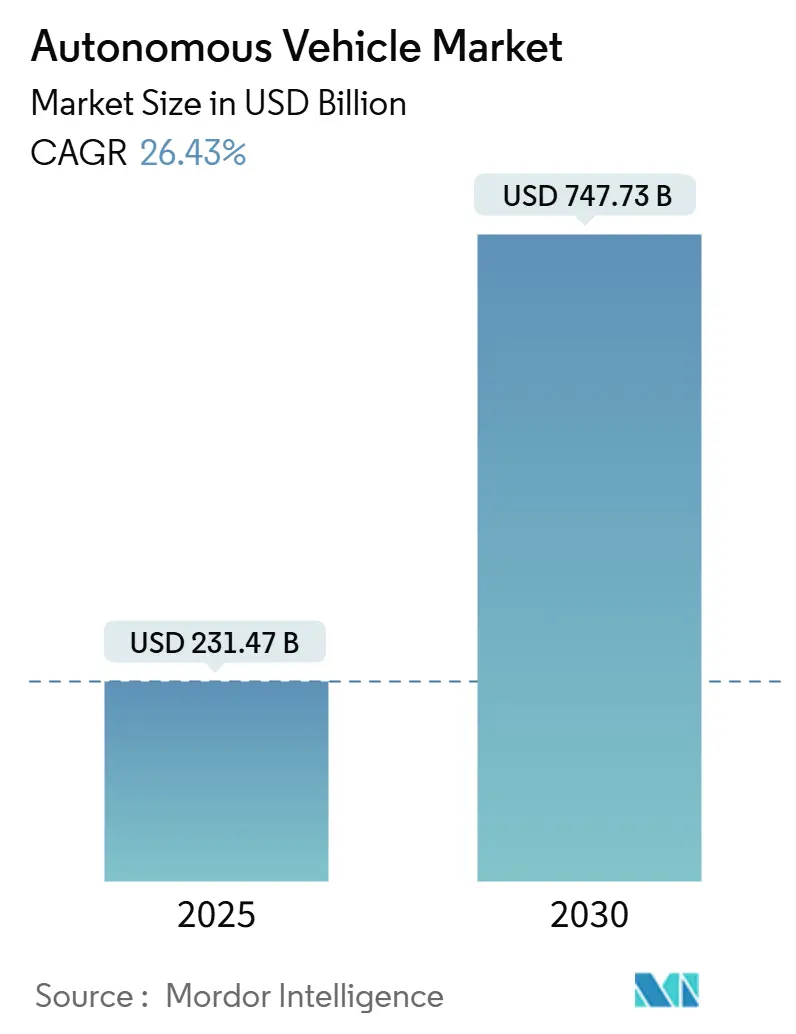
| Dimensione del mercato (2025) | 231.47 miliardo di dollari |
| Dimensione del mercato (2030) | 747.73 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 26.43% CAGR |
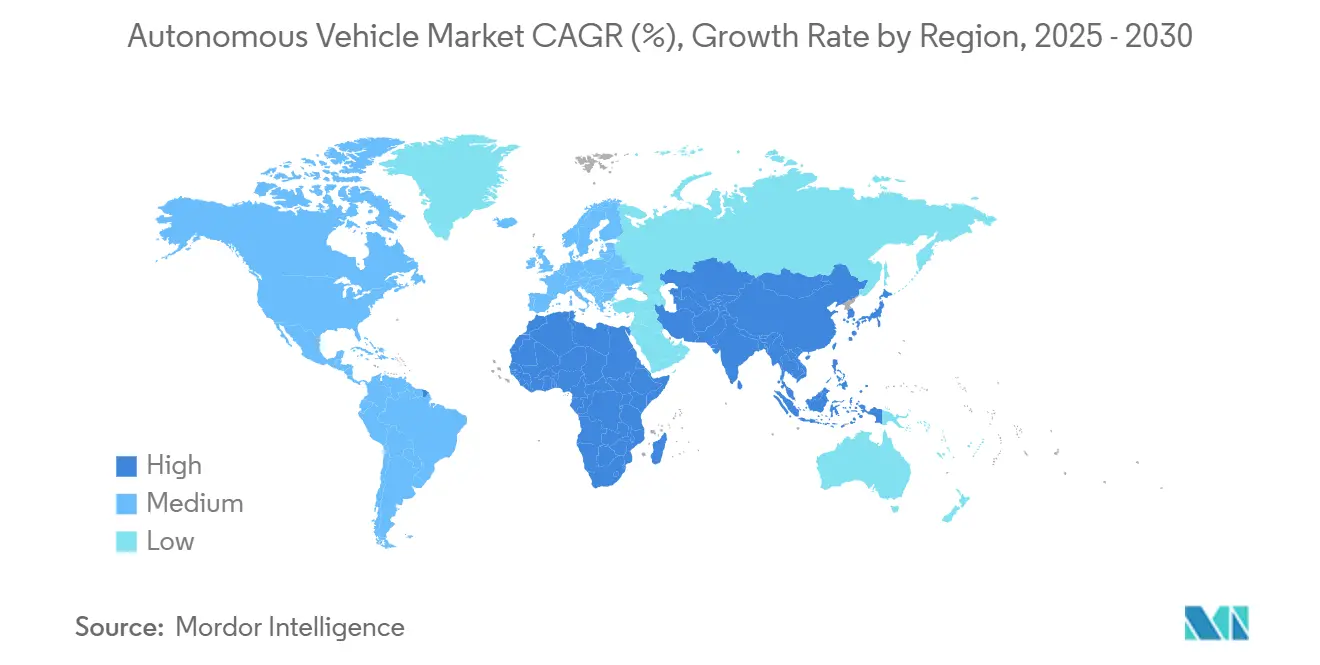
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
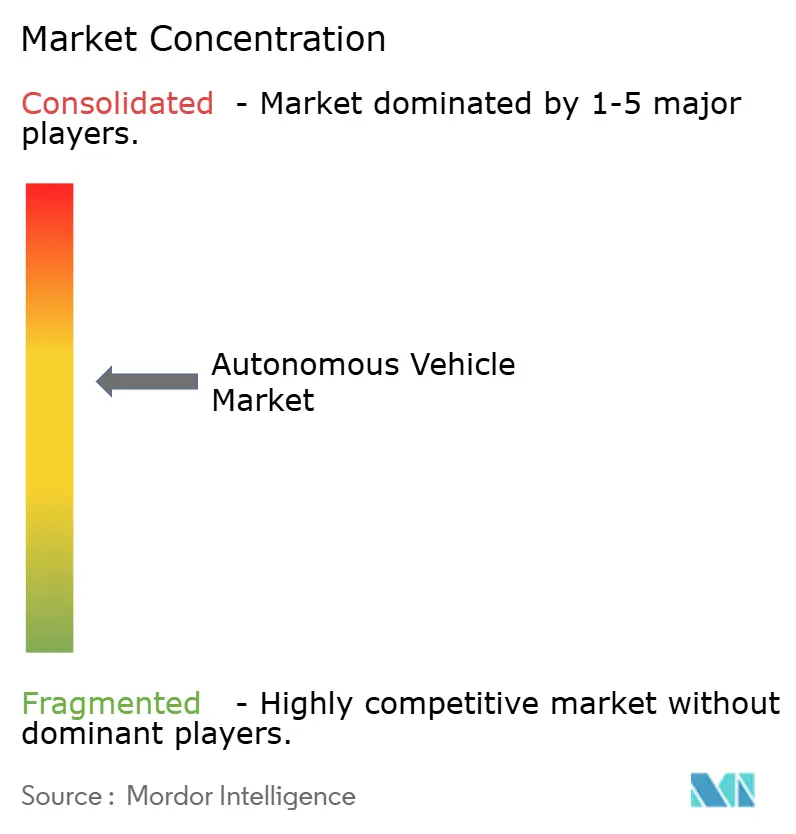
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei veicoli autonomi di Mordor Intelligence
Il mercato dei veicoli autonomi è stimato in 231.47 miliardi di dollari nel 2025 e si prevede che raggiungerà i 747.73 miliardi di dollari entro il 2030, con un tasso di crescita annuo composto (CAGR) del 26.43% nel periodo 2025-2030. Il mercato dei veicoli autonomi si sta evolvendo rapidamente, trainato dai progressi dell'intelligenza artificiale, da sensori più intelligenti e da potenti strumenti di simulazione che contribuiscono a dare vita a opzioni di trasporto più sicure ed efficienti, soprattutto nel ride-sharing e nella logistica. Sempre più persone si stanno avvicinando alle auto a guida autonoma e giganti della tecnologia come Waymo e Tesla stanno già testando servizi di robo-taxi in città come Phoenix, Austin e persino nel Regno Unito. Allo stesso tempo, aziende cinesi come BYD e Pony.ai si stanno muovendo rapidamente, implementando flotte autonome a basso costo con un forte sostegno governativo e l'accesso a enormi pool di dati. Grandi opportunità stanno emergendo nei robo-taxi commerciali, nei camion a guida autonoma e nelle piattaforme software di guida autonoma a supporto dello sviluppo dei veicoli autonomi. Con le nuove leggi all'orizzonte nel Regno Unito e nell'UE e i crescenti investimenti nella connettività di nuova generazione come V2X e 6G, la strada è spianata per un futuro della mobilità molto più intelligente e scalabile.
Punti chiave del rapporto
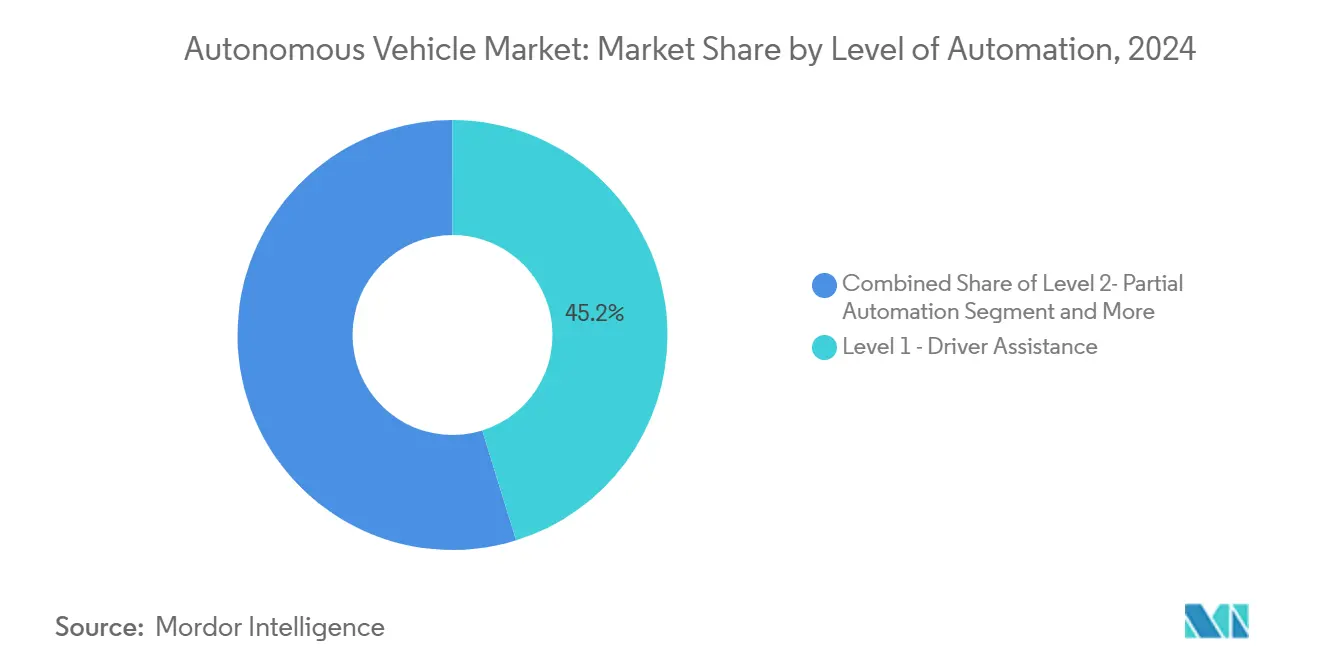
- In base al livello di automazione, il Livello 1 (assistenza alla guida) ha dominato il mercato con una quota del 45.21% nel 2024, mentre si prevede che il Livello 5 (automazione completa) crescerà a un CAGR del 27.23% tra il 2025 e il 2030.
- In base alla tipologia di veicolo, nel 78.92 le autovetture detenevano il 2024% della quota di mercato dei veicoli autonomi, mentre si prevede che i veicoli commerciali cresceranno a un CAGR del 25.72% entro il 2030.
- In base al tipo di propulsione, i veicoli con motore a combustione interna (ICE) hanno registrato una quota del 62.35% nel 2024, mentre i veicoli elettrici a batteria (BEV) sono destinati a crescere a un CAGR del 35.21% fino al 2030.
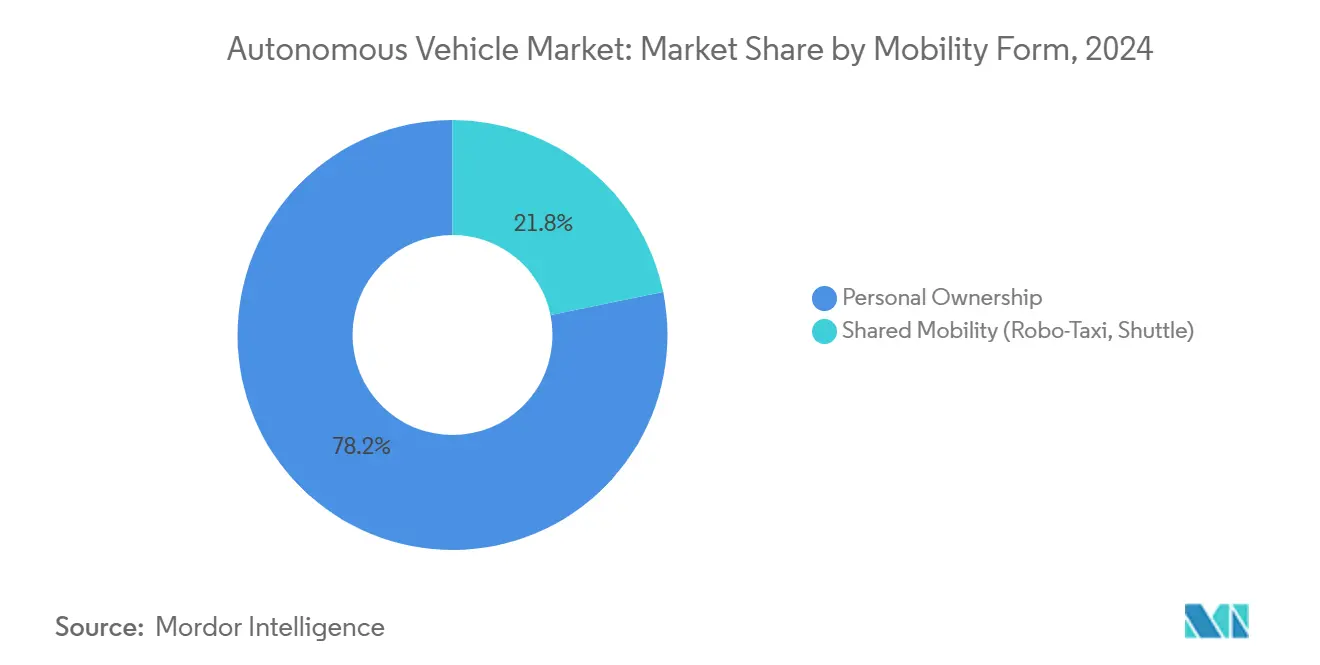
- Per quanto riguarda la mobilità, nel 2024 la proprietà personale rappresentava il 78.21% del mercato dei veicoli autonomi, mentre si prevede che i servizi di mobilità condivisa cresceranno a un CAGR del 30.32% nel periodo 2025-2030.
- Per componente, l'hardware ha contribuito per il 57.36% alle dimensioni del mercato dei veicoli autonomi nel 2024, mentre si prevede che i componenti software registreranno una crescita più rapida con un CAGR del 26.82% fino al 2030.
- In termini geografici, l'area Asia-Pacifico ha guidato il mercato globale dei veicoli autonomi con una quota del 46.52% nel 2024, mentre si prevede che la regione del Medio Oriente e dell'Africa sarà quella in più rapida crescita con un CAGR del 28.11% entro il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei veicoli autonomi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obblighi di sicurezza ADAS nell'UE e in Cina | + 5.2% | UE, Cina, Globale | Medio termine (2-4 anni) |
| I piloti di taxi robotici si espandono nelle megalopoli asiatiche | + 4.8% | Asia, Nord America | A breve termine (≤ 2 anni) |
| LiDAR più economico alimenta il mercato di massa L3 | + 4.5% | Global | Medio termine (2-4 anni) |
| SoC a basso consumo energetico per l'intelligenza artificiale edge dei veicoli | + 3.2% | Global | Medio termine (2-4 anni) |
| Corridoi merci 5G-V2X in Nord America | + 2.8% | Nord America | Medio termine (2-4 anni) |
| Gli obiettivi della flotta guidano la logistica autonoma | + 2.5% | Europa, Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati governativi per le normative di sicurezza incentrate su ADAS nell'UE e in Cina
Le rigide normative di sicurezza ADAS in entrambe le regioni stanno spingendo l'industria delle auto a guida autonoma ad accelerare i cicli di validazione del software, il che a sua volta anticipa i ricavi dei fornitori. Il programma di test transfrontalieri della Commissione europea e le autorizzazioni cinesi per i robotaxi multi-città forniscono di fatto ai fornitori chiare tabelle di marcia per le fasi di approvazione, incoraggiando maggiori investimenti in ricerca e sviluppo nel 2025. Una conseguenza osservabile è che i principali sviluppatori stanno suddividendo le proprie codebase per soddisfare i requisiti specifici di ciascuna regione, creando set di funzionalità sovrapposti ma non identici. Questa suddivisione aumenta in modo impercettibile il volume totale del software, il che a sua volta influisce sui costi di manutenzione e sul fabbisogno di personale qualificato.
Rapida espansione dei piloti di taxi robotici nelle megalopoli asiatiche
Le tariffe dei robo-taxi in città come Wuhan e Shanghai sono ora inferiori a quelle dei tradizionali servizi di ride-hailing. Questa tendenza sottolinea il potenziale della mobilità autonoma condivisa di superare le alternative guidate da esseri umani, anche prima della completa eliminazione degli autisti in tutti i distretti. Il divario di costo è ottenuto principalmente attraverso una gestione della flotta in stile deposito e tempi di inattività ridotti nelle ore non di punta, un approccio difficile da replicare per i taxi tradizionali. Una conclusione degna di nota è che i pendolari a basso reddito, spesso trascurati nelle prime narrazioni sui veicoli autonomi, stanno diventando clienti target grazie a queste tariffe più basse, ampliando potenzialmente l'accettazione da parte del pubblico più rapidamente del previsto.
Il calo dei costi di elaborazione LiDAR e AI sta sbloccando i lanci di Livello 3 sul mercato di massa
I prezzi medi delle unità LiDAR per il settore automobilistico sono diminuiti significativamente nel tempo, mentre i nuovi sistemi su chip di livello automobilistico offrono un TOPS per watt più elevato, consentendo alle case automobilistiche di integrare in modo redditizio le funzionalità di Livello 3 in allestimenti premium e di fascia media selezionati. Le case automobilistiche ora integrano il LiDAR con la fusione radar-telecamera come suite opzionale "Livello 3 plus", segnalando un graduale abbandono delle architetture a sensore singolo. Poiché il delta incrementale della distinta base si sta riducendo, i team finanziari all'interno degli OEM sono più propensi a dare il via libera ad allestimenti più ampi per nuove aree geografiche, aumentando ulteriormente la quota di mercato prevista per i veicoli a guida autonoma di Livello 3.
SoC per l'automotive a basso consumo energetico che consentono l'intelligenza artificiale edge nei veicoli
I chip automotive di nuova generazione da 5 nm e 3 nm ora elaborano 200-800 TOPS con temperature di esercizio inferiori a 30 W, consentendo una percezione in tempo reale senza compromettere l'autonomia dei veicoli elettrici. I fornitori che integrano acceleratori di rete neurale dedicati offrono una latenza deterministica, che aiuta a certificare le funzioni di sicurezza, riducendo così i tempi di convalida. L'implicazione implicita è che un minore consumo energetico libera capacità della batteria per le funzionalità dell'abitacolo, il che significa che i consumatori potrebbero beneficiare di una maggiore autonomia o di un sistema di infotainment più completo, anziché di compromessi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto puntuale sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme AV frammentate negli Stati Uniti | -3.6% | Stati Uniti | A breve termine (≤ 2 anni) |
| La sfiducia pubblica segue gli incidenti dei robotaxi | -3.2% | A livello mondiale, il più alto in Cina | A breve termine (≤ 2 anni) |
| Carenza di chip AI e vincoli di fabbricazione | -2.4% | Global | A breve termine (≤ 2 anni) |
| Costi di manutenzione delle mappe ad alta definizione | -2.1% | Sud-est asiatico, Africa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le normative frammentarie sui veicoli autonomi a livello statale negli Stati Uniti ritardano la scala commerciale
Con 29 stati che emanano normative autonome uniche, i fornitori di servizi multistatali devono mantenere strutture di reporting, monitoraggio dei conducenti e assicurazione diverse, aumentando le spese generali e limitando così la quota di mercato dei veicoli autonomi che possono conquistare rapidamente.[1]"Veicoli autonomi | Legislazione promulgata sui veicoli a guida autonoma", Conferenza nazionale delle legislature statali (NCSL), ncsl.org I dati dimostrano che alcuni sviluppatori ora scelgono corridoi di lancio rigorosamente all'interno di cluster permissivi, il che esclude involontariamente alcune tratte merci ad alta domanda. Un aspetto emergente è che la mancanza di un quadro normativo unificato indirizza indirettamente gli investimenti verso la simulazione piuttosto che verso i test su strada, allungando potenzialmente i tempi di sviluppo.
La sfiducia pubblica si intensifica a causa degli incidenti di alto profilo che hanno coinvolto i taxi robotici in Cina
L'elevata visibilità mediatica di isolati incidenti di sicurezza ha alimentato le risposte ai sondaggi che sottolineano il disagio alla guida in prossimità di veicoli autonomi, eppure la propensione all'acquisto rimane considerevole. Questa disparità indica che il rischio percepito può essere superato dalla sicurezza personale percepita una volta a bordo del veicolo. I produttori stanno quindi investendo in dashboard trasparenti per la segnalazione degli incidenti al fine di creare fiducia, un passo che potrebbe diventare di fatto un prerequisito per i permessi comunali.
Analisi del segmento
Per livello di automazione: l'implementazione di L4 accelera nonostante il predominio di L1
Le funzionalità di Livello 1 (Assistenza alla Guida) detenevano il 45.21% della quota di mercato dei veicoli autonomi nel 2024, ma si prevede che il Livello 5 (Automazione Completa) crescerà a un CAGR del 27.23% fino al 2030, il che significa che una maggiore automazione ridurrà rapidamente il divario. La chiarezza legislativa per le funzioni condizionali e ad alta automazione incoraggia i fornitori a certificare i sottosistemi di sterzo e frenata ridondanti, aumentando i ricavi immediati derivanti dall'hardware. Un effetto sottile è che le compagnie assicurative stanno rivedendo le tabelle attuariali per trasferire la responsabilità ai produttori per modalità specifiche, suggerendo future riduzioni dei premi per gli utenti finali.
Il crescente interesse per il Livello 3 da parte degli acquirenti di lusso riduce l'ammortamento dello sviluppo per unità, finanziando indirettamente la ricerca sulle auto a guida autonoma di Livello 4. Modelli come la BMW Serie 7 con Personal Pilot Livello 3 dimostrano che i primi utilizzatori pagano prezzi più elevati, un margine che aiuta a compensare i costi di mappatura correnti. Inoltre, i dati in modalità pilota raccolti dai veicoli di Livello 3 alimentano i modelli di apprendimento automatico utilizzati nei camion di Livello 4, accorciando i cicli di raccolta dati tra i segmenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di veicolo: il segmento commerciale supera le autovetture
Nel 2024, le autovetture hanno dominato il 78.92% della quota di mercato dei veicoli autonomi. Tuttavia, molti OEM ora considerano l'autonomia come un'opportunità ricorrente di abbonamento software piuttosto che un aggiornamento hardware una tantum, spostando il modello di business verso flussi di entrate a lungo termine. Gli aggiornamenti over-the-air estendono il ciclo di vita delle funzionalità, il che potrebbe allungare il periodo di possesso medio, poiché gli acquirenti prevedono nuove funzionalità a metà ciclo. Con l'aumento delle famiglie che sottoscrivono sistemi di autonomia parziale, i fornitori aftermarket potrebbero riscontrare un calo della domanda di hardware di navigazione tradizionale, il che suggerisce una riorganizzazione dei mercati degli accessori.
Si prevede che i veicoli commerciali cresceranno a un CAGR del 25.72% fino al 2030, superando le autovetture in termini di espansione del mercato, con l'accelerazione dell'adozione dell'autonomia nei segmenti della logistica e del trasporto merci. La carenza di manodopera e i limiti obbligatori alle ore di guida rendono l'autonomia economicamente interessante per gli operatori di flotte, soprattutto nei corridoi a lungo raggio. Un effetto collaterale inaspettato è che i depositi investono in strumenti di manutenzione robotica per adeguarsi all'autonomia dei camion, modernizzando così l'intera operatività del piazzale.
Per tipo di propulsione: i veicoli elettrici a batteria guidano la curva di innovazione autonoma
I motori a combustione interna (ICE) detengono ancora una quota del 62.35% nel 2024, ma le configurazioni ibride incentrate sull'efficienza vengono sempre più scelte per l'autonomia retrofit nei mercati emergenti in cui l'infrastruttura di ricarica è carente. Questo approccio pragmatico consente ai proprietari di flotte di beneficiare prima dell'autonomia parziale, suggerendo una fase di coesistenza prolungata piuttosto che un brusco passaggio di consegne ai veicoli elettrici.
Si prevede che i veicoli elettrici a batteria (BEV) cresceranno a un CAGR del 35.21% fino al 2030, superando la crescita dei veicoli a combustione interna. Poiché le piattaforme software-defined per la guida autonoma si integrano naturalmente nelle architetture elettriche, gli OEM sfruttano i comuni autobus ad alta tensione per alimentare le suite di sensori senza alternatori aggiuntivi. Da qui si deduce che le strategie di sostituzione delle batterie potrebbero guadagnare terreno per i taxi autonomi, poiché i tempi di fermo si traducono direttamente in mancati ricavi dalle tariffe.
Per Mobility Form: le piattaforme condivise accelerano la commercializzazione dei veicoli autonomi
Nel 2024, la proprietà privata rappresentava il 78.21% del mercato dei veicoli autonomi, ma l'aumento delle tariffe di congestione urbana potrebbe spingere un numero maggiore di cittadini verso servizi di robo-taxi flessibili basati su abbonamento. Le case automobilistiche che si preparano a questo cambiamento stanno sperimentando modelli di proprietà flessibile, come gli abbonamenti frazionati, che consentono alle famiglie di alternare tra accesso autonomo privato e condiviso, coniugando praticità e costi totali di mobilità inferiori.
La mobilità condivisa è destinata a raggiungere un CAGR del 30.32%, trainata dall'economia dei robo-taxi che consente un maggiore utilizzo dei posti a sedere rispetto ai veicoli privati. Gli operatori delle piattaforme ottimizzano sempre di più i percorsi per abbinare la domanda di punta alla disponibilità della flotta, riducendo i costi per chilometro-veicolo. È interessante notare che i dati mostrano che le tariffe serali più basse incoraggiano gli spostamenti non pendolari, espandendo la mobilità urbana complessiva anziché cannibalizzare il trasporto esistente.
Per componente: la crescita del software supera quella dell'hardware nonostante una quota inferiore
Nel 2024, i componenti hardware hanno dominato il mercato dei veicoli a guida autonoma con una quota del 57.36%, ma si prevede che il segmento del software per la guida autonoma crescerà più rapidamente, con un CAGR del 26.82% fino al 2030, poiché i produttori di apparecchiature originali (OEM) si stanno concentrando sempre più sugli aggiornamenti delle funzionalità over-the-air (OTA) e sui moduli di logica di guida. L'ascesa di stack di percezione e processo decisionale basati sull'intelligenza artificiale sta trasformando il livello software in un importante motore di ricavi. Inoltre, le partnership tra case automobilistiche e piattaforme cloud stanno accelerando l'implementazione di aggiornamenti in tempo reale per la gestione delle flotte e la sicurezza, sfumando i confini tra mobilità e servizi digitali.
Nonostante il calo dei prezzi dei sensori, l'innovazione negli algoritmi di percezione alimenta flussi ricorrenti di licenze software, modificando il riconoscimento dei ricavi dalle vendite iniziali di hardware a contratti pluriennali. Questo cambiamento incoraggia i fornitori del settore automobilistico ad adottare pratiche DevOps diffuse nel settore tecnologico, segnalando un'ulteriore convergenza culturale tra i due settori.
Analisi geografica
Mercato dei veicoli autonomi nella regione Asia-Pacifico
L'area Asia-Pacifico ha guidato il mercato dei veicoli autonomi nel 2024 con una quota del 46.52%, trainata in gran parte dall'ampia diffusione dei robo-taxi multi-città in Cina e dalla diffusa infrastruttura 5G. Il supporto governativo coordinato tra i ministeri consente di semplificare le procedure di collaudo, assicurazione e approvazione della sicurezza informatica, riducendo significativamente le tempistiche dei progetti. Una tendenza emergente è che le città di secondo livello stanno aggirando i tradizionali aggiornamenti del trasporto pubblico adottando direttamente navette autonome, segnalando la diffusione del mercato oltre i principali hub urbani. Nel frattempo, paesi come Giappone e Singapore sfruttano modelli guidati da consorzi che combinano competenze accademiche e del settore autonomo, consentendo un'efficiente scalabilità di ricerca e sviluppo nonostante budget ridotti.
Mercato dei veicoli autonomi in Medio Oriente e Africa
Il Medio Oriente e l'Africa sono le regioni in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 28.11% dal 2025 al 2030. Le strategie nazionali, in particolare negli Emirati Arabi Uniti, pongono i veicoli autonomi al centro degli obiettivi delle smart city, con Dubai che punta a far sì che il 25% di tutti gli spostamenti avvenga tramite veicoli autonomi entro il 2030. Le infrastrutture appositamente costruite con corsie riservate ai veicoli autonomi offrono alla regione un vantaggio rispetto ai sistemi retrofittati nei tradizionali contesti urbani. Un vantaggio sorprendente è che le condizioni desertiche e limpide della regione forniscono dati dei sensori ad alta fedeltà, accelerando la convalida dei sistemi di visione.
Mercato dei veicoli autonomi del Nord America
Il Nord America rimane fondamentale grazie ai suoi profondi mercati dei capitali e ai suoi cluster tecnologici, nonostante detenga una quota di mercato dei veicoli autonomi inferiore a quella dell'Asia. I finanziamenti federali per i corridoi 5G-V2X e una vivace pipeline di startup sostengono lo slancio dell'innovazione, anche se le normative statali frammentate rallentano la crescita a livello nazionale. La presenza di grandi piattaforme di ride-hailing offre una distribuzione commerciale immediata una volta che emergerà chiarezza normativa. Un cambiamento di fondo è che gli stati focalizzati sul trasporto su camion si stanno unendo attorno a linee guida comuni, suggerendo un percorso dal basso verso standard nazionali di fatto.
Panorama competitivo
Il panorama competitivo è guidato da una manciata di attori su larga scala, tra cui spiccano Waymo, Tesla e Baidu, ognuno dei quali implementa approcci distintivi di integrazione verticale. Il servizio di robo-taxi multi-città di Waymo ha superato i 4 milioni di corse a pagamento nel 2024, convalidando le operazioni pronte per il consumatore su scala di flotta. [2] “Waymo One supera i 4 milioni di corse dei passeggeri”, Waymo, blog.waymo.com La strategia di Tesla, incentrata sulle telecamere a bordo del veicolo, continua a differenziarsi affidandosi a dati di ombreggiatura su larga scala piuttosto che a costosi array LiDAR. Una conclusione chiave è che le due filosofie divergenti sui sensori probabilmente coesisteranno, soddisfacendo diverse tolleranze di costo e aspettative di ridondanza.
Le partnership strategiche accelerano la diffusione della tecnologia, poiché le case automobilistiche tradizionali si alleano con i fornitori di chip o gli specialisti di mappatura per colmare rapidamente le lacune di capacità. Ad esempio, le alleanze tra i produttori di camion europei e le aziende statunitensi di software per la guida autonoma rivelano che le competenze geografiche stanno diventando meno rilevanti rispetto alle risorse complementari. Il risultato è un mix transfrontaliero di forza nella produzione di hardware e leadership algoritmica della Silicon Valley, che potrebbe sollevare controlli antitrust in caso di intensificazione della concentrazione del mercato.
Le opportunità di white space persistono in segmenti di nicchia come le navette aeroportuali e i veicoli per l'industria mineraria, dove gli ambienti ad accesso limitato semplificano l'implementazione. Gli specialisti più piccoli si stanno quindi ritagliando posizioni difendibili concentrandosi su software specifici per un dominio specifico, ottimizzati per percorsi ripetibili. Poiché queste nicchie generano flussi di cassa positivi in anticipo, potrebbero essere l'incubatrice di future piattaforme di autonomia multifunzionali in grado di scalare verso l'esterno.
Leader del settore dei veicoli autonomi
-
Waymo LLC
-
Tesla, Inc.
-
General Motors Co. (Cruise LLC)
-
Baidu Inc. (Apollo)
-
Volkswagen AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Waymo ottiene l'approvazione dalla California Public Utilities Commission per espandere il suo servizio di ride-hailing autonomo nell'area più ampia della Baia di San Francisco. La decisione segue la presentazione del piano di sicurezza dell'azienda a marzo e dimostra la fiducia delle autorità di regolamentazione nelle misure di sicurezza operative esistenti.
- Maggio 2025: Uber e WeRide hanno annunciato l'intenzione di estendere le operazioni congiunte di guida autonoma a 15 città entro due anni. L'espansione sottolinea il crescente allineamento strategico tra i fornitori di servizi di ride-hailing e i fornitori di software dedicati ai veicoli autonomi.
- Gennaio 2025: Zoox, di proprietà di Amazon, ha avviato un programma Early Rider a Las Vegas per aprire la strada a un servizio commerciale di robo-taxi più avanti nel corso dell'anno. L'iniziativa prevede l'impiego di veicoli senza comandi manuali in diverse città degli Stati Uniti.
Ambito del rapporto sul mercato globale dei veicoli autonomi
Il rapporto sul mercato dei veicoli autonomi è segmentato in base al livello di automazione (livello 1 - assistenza alla guida, livello 2 - automazione parziale, livello 3 - automazione condizionale, livello 4 - automazione elevata e livello 5 - automazione completa), tipo di veicolo (autovetture e veicoli commerciali), tipo di propulsione (motore a combustione interna (ICE), veicoli elettrici a batteria (BEV) e veicoli elettrici ibridi (HEV)), tipo di mobilità (proprietà personale e mobilità condivisa), componente (hardware (sensori, piattaforme di elaborazione e attuatori e sistemi di controllo), software (suite di percezione e pianificazione, motori di mappatura e localizzazione e monitoraggio della guida e HMI) e servizi (integrazione e convalida e funzionamento remoto e tele-operazione)) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa).
| Livello 1 - Assistenza alla guida |
| Livello 2 - Automazione parziale |
| Livello 3 - Automazione condizionale |
| Livello 4 - Alta automazione |
| Livello 5 - Automazione completa |
| Veicoli passeggeri |
| Veicoli commerciali |
| Motore a combustione interna (ICE) |
| Batteria veicoli elettrici (BEV) |
| Hybrid Electric Vehicles (HEV) |
| Proprietà personale |
| Mobilità condivisa (Robo-Taxi, Navetta) |
| Hardware | Sensori (LiDAR, RADAR, Telecamere, Ultrasuoni, IMU) |
| Piattaforme di elaborazione (SoC, GPU) | |
| Attuatori e sistemi di controllo | |
| Software | Suite di Percezione e Pianificazione |
| Motori di mappatura e localizzazione | |
| Monitoraggio del conducente e HMI | |
| Servizi | Integrazione e convalida |
| Funzionamento remoto e tele-operazione |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Sud Africa |
| Egitto | |
| Emirati Arabi Uniti | |
| Arabia Saudita | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per livello di automazione | Livello 1 - Assistenza alla guida | |
| Livello 2 - Automazione parziale | ||
| Livello 3 - Automazione condizionale | ||
| Livello 4 - Alta automazione | ||
| Livello 5 - Automazione completa | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali | ||
| Per tipo di propulsione | Motore a combustione interna (ICE) | |
| Batteria veicoli elettrici (BEV) | ||
| Hybrid Electric Vehicles (HEV) | ||
| Per modulo di mobilità | Proprietà personale | |
| Mobilità condivisa (Robo-Taxi, Navetta) | ||
| Per componente | Hardware | Sensori (LiDAR, RADAR, Telecamere, Ultrasuoni, IMU) |
| Piattaforme di elaborazione (SoC, GPU) | ||
| Attuatori e sistemi di controllo | ||
| Software | Suite di Percezione e Pianificazione | |
| Motori di mappatura e localizzazione | ||
| Monitoraggio del conducente e HMI | ||
| Servizi | Integrazione e convalida | |
| Funzionamento remoto e tele-operazione | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Sud Africa | |
| Egitto | ||
| Emirati Arabi Uniti | ||
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato dei veicoli autonomi nel 2025?
Il mercato dei veicoli autonomi ha un valore stimato di 42.87 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato dei veicoli autonomi?
Si prevede che tra il 2025 e il 2030 il mercato dei veicoli autonomi crescerà a un CAGR del 23.27%.
Quale regione detiene la quota di mercato più ampia per i veicoli autonomi?
L'area Asia-Pacifico deteneva il 46.52% della quota di mercato dei veicoli autonomi grazie a normative favorevoli e all'impiego su larga scala di robotaxi.
Perché i veicoli commerciali sono importanti per l'adozione della guida autonoma?
Le flotte commerciali devono far fronte a una grave carenza di conducenti e traggono vantaggio economico dall'utilizzo continuativo dei veicoli, il che le rende tra i primi ad adottare la tecnologia autonoma.


