

Dimensioni e quota di mercato delle centraline elettroniche per veicoli autonomi
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
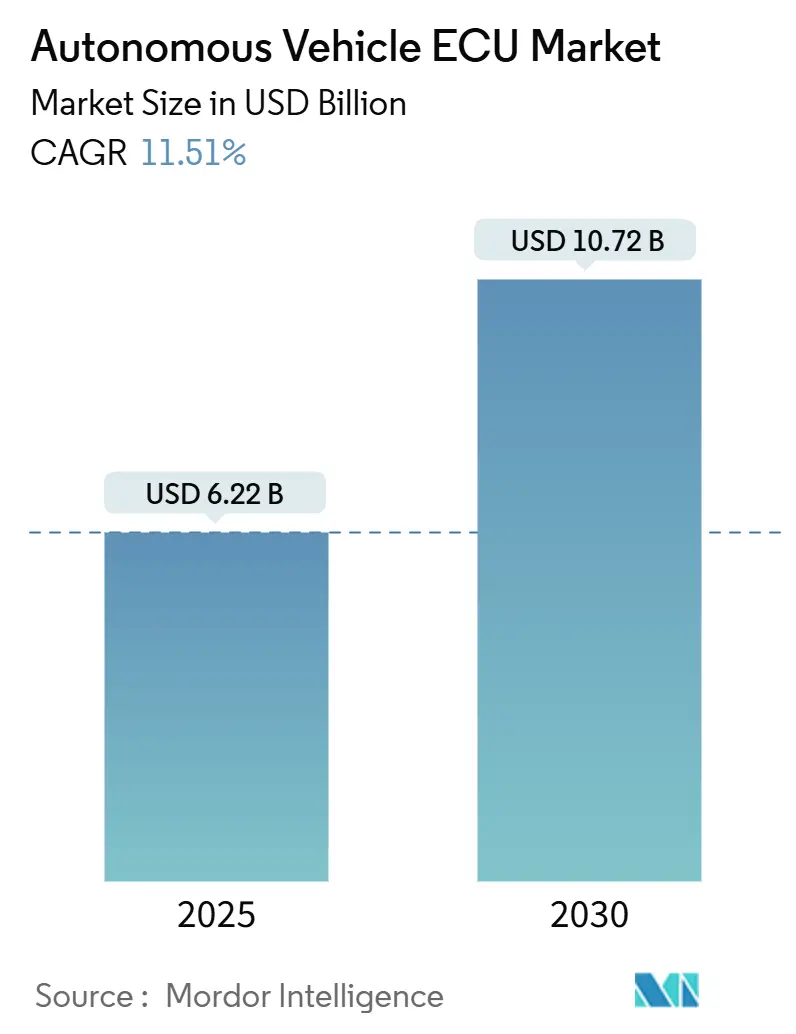
| Dimensione del mercato (2025) | 6.22 miliardo di dollari |
| Dimensione del mercato (2030) | 10.72 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 11.51% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
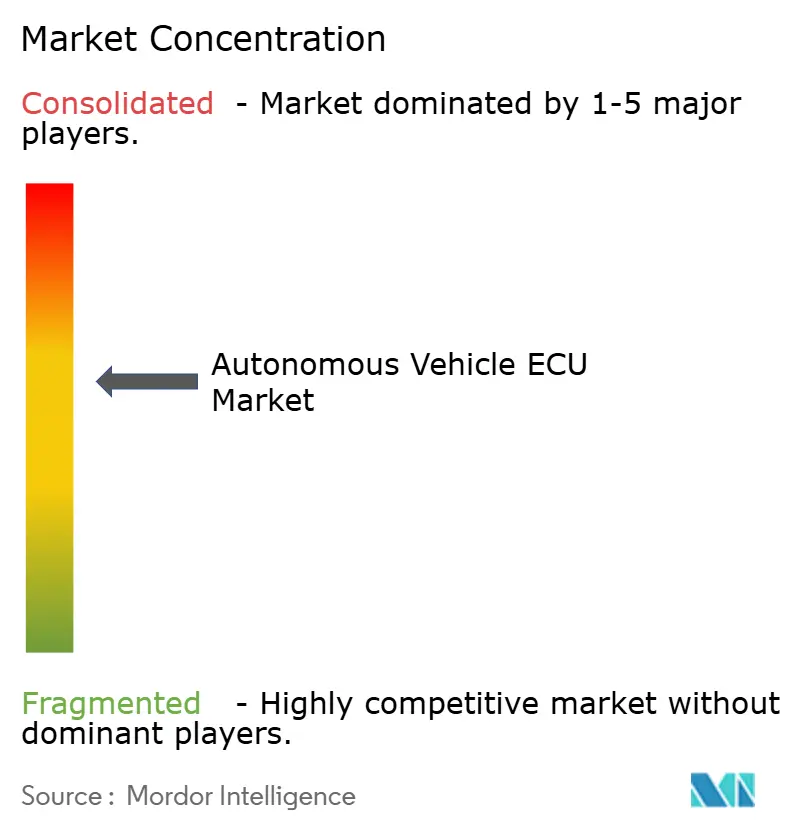
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato delle centraline per veicoli autonomi di Mordor Intelligence
Analisi di mercato delle centraline per veicoli autonomi di Mordor Intelligence
Il mercato delle centraline elettroniche per veicoli autonomi (EUC) ha un valore di 6.22 miliardi di dollari nel 2025 e si prevede che raggiungerà i 10.72 miliardi di dollari entro il 2030, registrando un tasso di crescita annuo composto (CAGR) dell'11.51% durante il periodo di previsione. Il rapido consolidamento delle centraline elettroniche in controller di dominio e di zona, combinato con i mandati di elettrificazione e le innovazioni nel campo dei semiconduttori, è alla base di questa espansione. Le case automobilistiche stanno sostituendo decine di ECU obsolete con un numero limitato di piattaforme ad alta potenza di calcolo in grado di gestire la fusione dei sensori, i processi decisionali a prova di guasto e gli aggiornamenti over-the-air (OTA). Con l'inasprirsi delle normative di sicurezza, le architetture centralizzate riducono la lunghezza dei cablaggi, abbassano i costi dei materiali e creano nuove fonti di ricavi dal software. I progressi nel campo dei semiconduttori, in particolare quelli a 28 nm e a banda larga, attenuano i vincoli termici e sbloccano la densità di calcolo necessaria per le funzioni di livello 3-4. Nel frattempo, le strategie di zonizzazione riducono la complessità e consentono aggiornamenti modulari dei veicoli, ampliando la domanda potenziale di controller ottimizzati per le prestazioni.
Punti chiave del rapporto
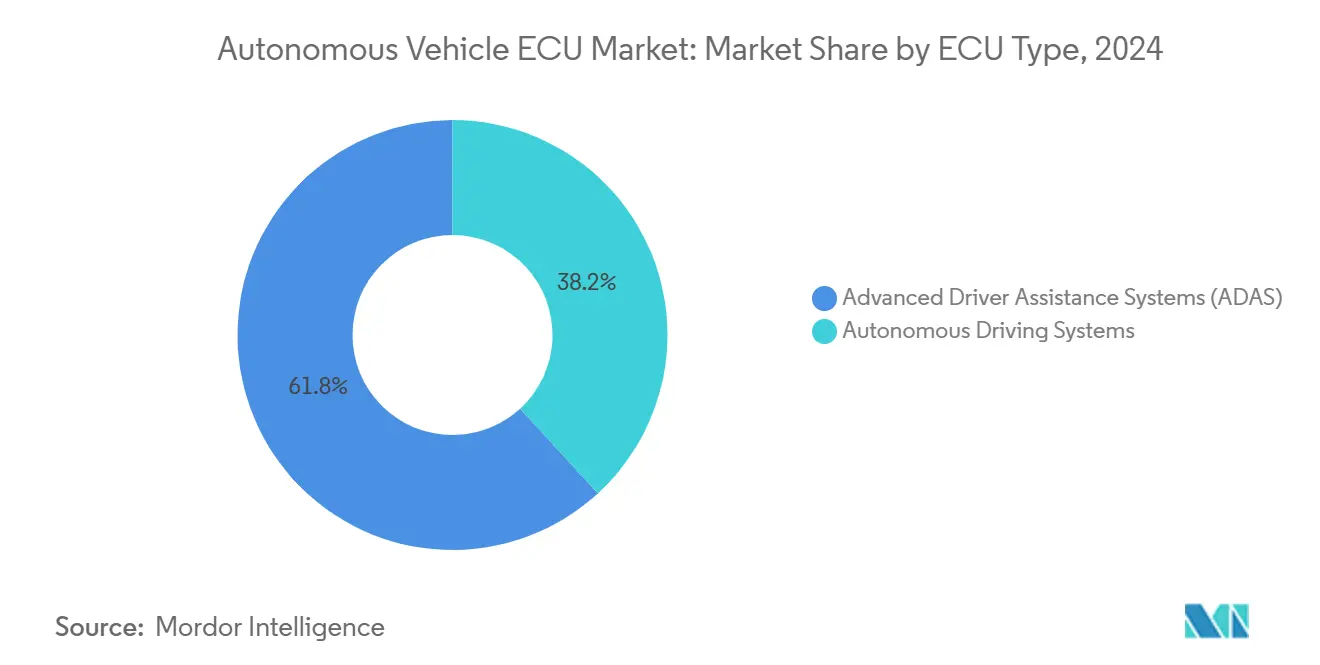
- Per tipologia di ECU, nel 2024 i sistemi ADAS hanno dominato il mercato delle ECU per veicoli autonomi con una quota del 61.82%, mentre si prevede che i sistemi di guida autonoma registreranno il CAGR più rapido, pari al 13.21%, entro il 2030.
- In base al livello di automazione, nel 2024 i sistemi di Livello 2 rappresentavano il 40.38% del mercato delle centraline elettroniche per veicoli autonomi, mentre si prevede che le piattaforme di Livello 4 cresceranno al CAGR più elevato del 14.18% entro il 2030.
- In base all'architettura di controllo, nel 2024 le ECU distribuite rappresentavano il 46.62% del mercato delle ECU per veicoli autonomi, mentre le piattaforme centralizzate sono destinate a crescere a un CAGR del 13.18% entro il 2030.
- Per tipologia di veicolo, nel 2024 le autovetture detenevano il 72.31% della quota di mercato delle centraline elettroniche per veicoli autonomi, mentre si prevede che i veicoli commerciali medi e pesanti registreranno il CAGR più rapido, pari al 12.65%, fino al 2030.
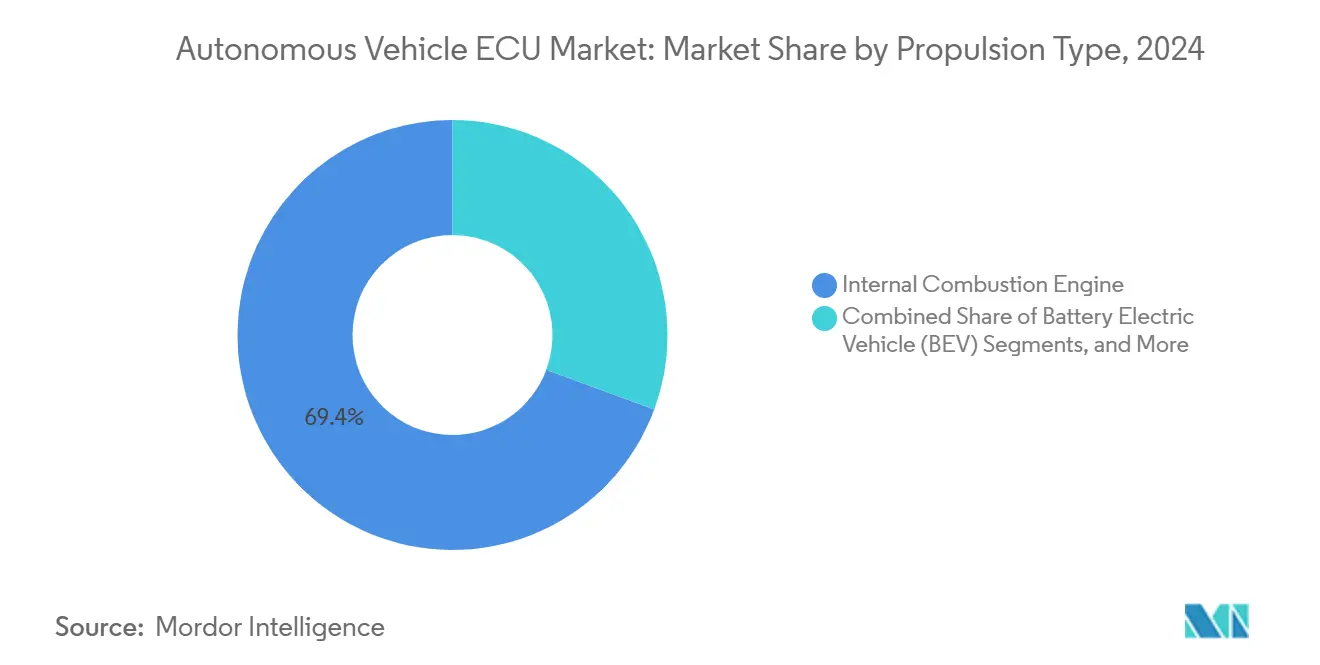
- In base al tipo di propulsione, i modelli a combustione interna hanno mantenuto il 69.36% delle dimensioni del mercato delle centraline elettroniche per veicoli autonomi nel 2024, mentre si prevede che i veicoli elettrici a batteria registreranno il CAGR più elevato, pari al 14.21%, fino al 2030.
- Per canale di distribuzione, le vendite OEM hanno dominato con una quota di mercato dell'82.18% per le centraline elettroniche dei veicoli autonomi nel 2024, mentre le soluzioni aftermarket sono destinate a crescere a un CAGR dell'11.98% entro il 2030.
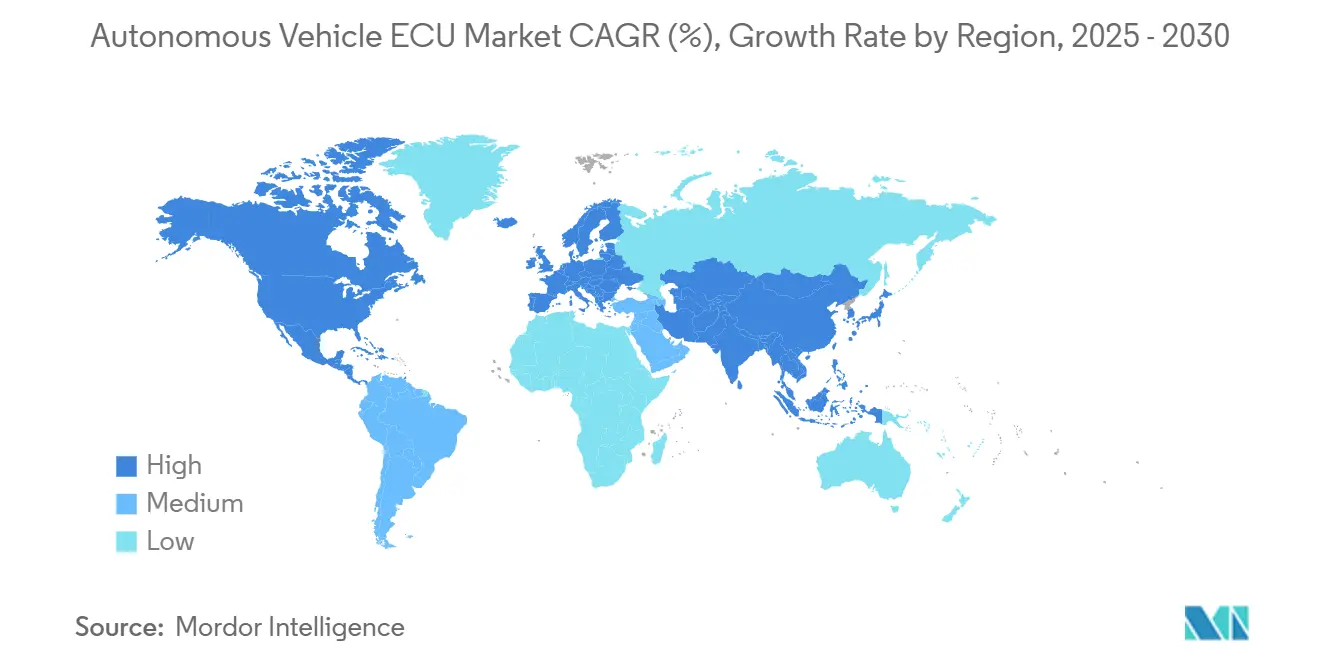
- Per regione, l'Asia-Pacifico ha conquistato una quota di mercato del 41.28% per le centraline elettroniche dei veicoli autonomi nel 2024 e si prevede che l'Asia-Pacifico registrerà anche il CAGR più rapido, pari al 13.28%, fino al 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle centraline elettroniche per veicoli autonomi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento degli obblighi normativi di sicurezza ADAS | + 2.1% | Globale, con applicazione anticipata nell'UE e nel Nord America | A breve termine (≤ 2 anni) |
| Progressi nell'informatica dei semiconduttori che consentono ECU centralizzate | + 1.8% | Globale, concentrato nei centri di produzione di semiconduttori | Medio termine (2-4 anni) |
| L'elettrificazione dei gruppi propulsori potenzia i controller di dominio | + 1.6% | Globale, accelerato in Cina, UE e California | Medio termine (2-4 anni) |
| Crescita dell'OTA dei veicoli connessi che richiede un'elaborazione scalabile | + 1.4% | Globale, con adozione premium nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Architetture di veicoli definite dal software aumentano la domanda di ECU personalizzate | + 1.2% | Globale, guidato da OEM premium e nuovi entranti | A lungo termine (≥ 4 anni) |
| Emergenza di controller zonali che riducono i costi BOM | + 0.9% | Globale, con un'adozione più rapida nei segmenti sensibili ai costi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento degli obblighi normativi di sicurezza ADAS
I governi ora richiedono la frenata automatica di emergenza, il mantenimento della corsia e il monitoraggio del conducente sui nuovi modelli, il che genera una domanda immediata di controller certificati ASIL. Il Regolamento generale sulla sicurezza dell'UE si applica da luglio 2024, mentre le esenzioni statunitensi accelerano i test nazionali e il Regolamento ONU n. 157 stabilisce gli standard globali per il mantenimento automatico della corsia [1] “Regolamento ONU n. 157 Sistemi di mantenimento automatico della corsia”, Commissione economica per l'Europa delle Nazioni Unite, unece.org . La bozza del quadro normativo della California aggiunge obblighi di segnalazione dei dati che favoriscono un'architettura di registrazione centralizzata. Ogni mandato aumenta i carichi di calcolo per la fusione in tempo reale, la ridondanza e la diagnostica sicura, consolidando un solido portafoglio ordini per i fornitori di ECU focalizzati sulla sicurezza.
Progressi nell'informatica dei semiconduttori che consentono ECU centralizzate
I sistemi su chip di livello automobilistico integrano CPU, GPU e NPU su nodi a 28 nm, raddoppiando le prestazioni per watt rispetto ai componenti a 40 nm. La famiglia S32G di NXP e la linea RH850/C1M-Ax di Renesas implementano routing accelerato tramite hardware, fusione di sensori e controllo di due motori all'interno di singoli package. I dispositivi di potenza in carburo di silicio e nitruro di gallio consentono di realizzare centraline inverter compatte con frequenze di commutazione più elevate, mitigando il calore e aumentando l'efficienza. Gli OEM possono quindi sostituire 10-15 moduli discreti con due o tre controller di dominio senza violare i limiti termici, rimodellando il panorama dei fornitori.
L'elettrificazione dei gruppi propulsori potenzia i controller di dominio
Le architetture elettriche a batteria centralizzano la trasmissione, la batteria e la gestione termica in unità di controllo unificate. L'evoluzione dell'unità di controllo del veicolo (VEU) di Magna indica che la coppia dell'asse, il controllo dell'inverter e il bilanciamento delle celle sono gestiti su un'unica scheda.[2]"Portfolio di unità di controllo del veicolo", Magna International, magna.comI sistemi a 800 V richiedono un monitoraggio preciso della tensione e un rapido isolamento dei guasti, con conseguenti requisiti di calcolo e sicurezza funzionale più stringenti. Le modifiche del 2025 al Regolamento ONU n. 138 impongono l'allarme acustico dei veicoli, aggiungendo algoritmi di sintesi audio alle centraline di propulsione. L'elettrificazione moltiplica così le funzioni e le prestazioni dei controller del gruppo propulsore.
Crescita dell'OTA dei veicoli connessi che richiede un'elaborazione scalabile
Gli aggiornamenti continui delle funzionalità richiedono controller con margine di manovra per il codice futuro, la containerizzazione e l'avvio sicuro. La norma ISO/TS 5083:2025 codifica la sicurezza informatica e il monitoraggio post-implementazione, prevedendo la comunicazione crittografata e il rilevamento delle intrusioni a livello di ECU [3] “ISO/TS 5083:2025 Veicoli stradali — Sicurezza e sicurezza informatica per la guida automatizzata”, ISO, iso.org . L'impegno di Hyundai e Kia di dotare ogni modello di OTA entro il 2025 sottolinea l'impegno degli OEM, supportato da un programma da 18 trilioni di KRW. I gateway ad alta larghezza di banda e i nodi di calcolo zonali diventano quindi standard anche nei veicoli di segmento medio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limiti di gestione termica e di potenza per centraline elettroniche ad alta potenza | -1.9% | Globale, acuto nelle regioni con clima caldo | A breve termine (≤ 2 anni) |
| Onere dei costi di conformità alla sicurezza informatica e alla sicurezza funzionale | -1.3% | Globale, più rigoroso nei mercati UE e sviluppati | Medio termine (2-4 anni) |
| La geopolitica della catena di fornitura dei semiconduttori causa carenze | -1.1% | Impatto globale e concentrato nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Elevati investimenti iniziali in ricerca e sviluppo per centraline elettroniche autonome basate sull'intelligenza artificiale | -0.8% | Barriera globale più alta nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Limiti di gestione termica e di potenza per centraline elettroniche ad alta potenza
I chip per auto con intelligenza artificiale spingono un flusso termico del die di 100 W/cm², sfidando i limiti di affidabilità da -40 °C a 85 °C. I circuiti a liquido e i materiali di interfaccia avanzati aggiungono 200-500 dollari per controller, mettendo a dura prova gli assetti sensibili ai costi. Per i veicoli elettrici a batteria (BEV), il raffreddamento del controller compete con il condizionamento della batteria, complicando il bilancio termico a livello di pacco durante i cicli di lavoro in climi caldi.
Onere dei costi di conformità alla sicurezza informatica e alla sicurezza funzionale
Il Regolamento UE n. 155 impone test di vulnerabilità esaustivi, con gli audit TÜV SÜD che aggiungono mesi e 1,000-3,000 dollari per ECU in termini di costi di convalida. La ridondanza della norma ISO 26262 ASIL D fa lievitare i costi dell'hardware, mentre i gateway per veicoli commerciali devono correggere le debolezze della norma SAE J1939 evidenziate nei documenti tecnici del 2024. I fornitori più piccoli faticano ad ammortizzare questi costi nei programmi a basso volume, frenando l'ingresso sul mercato.
Analisi del segmento
Per tipo di ECU: il predominio degli ADAS determina i ricavi attuali
I controller ADAS hanno contribuito per il 61.82% alle dimensioni del mercato delle centraline elettroniche per veicoli autonomi nel 2024, riflettendo l'installazione universale di sistemi di mantenimento della corsia, frenata di emergenza e monitoraggio del conducente sui modelli di massa. Il segmento beneficia delle normative di sicurezza obbligatorie e sfrutta MCU a 32 bit maturi e algoritmi di fusione radar-telecamera che bilanciano costi e prestazioni. I fornitori si concentrano su SoC a basso consumo energetico e toolchain software che semplificano la conformità ASIL B/C.
Si prevede che i sistemi di guida autonoma cresceranno a un CAGR del 13.21% fino al 2030. Queste piattaforme integrano CPU, GPU e NPU per la percezione, la pianificazione e l'attuazione end-to-end, portando i payload software a centinaia di gigabyte. La centralizzazione consente aggiornamenti OTA e cicli di convalida basati su cloud, posizionando le ECU ad alta potenza di calcolo come elemento chiave per i robo-taxi di Livello 4 e i piloti di trasporto merci hub-to-hub.
Per livello di automazione: la base di livello 2 consente la crescita di livello 4
L'automazione parziale di Livello 2 ha mantenuto il 40.38% della quota di mercato delle centraline elettroniche per veicoli autonomi nel 2024, grazie all'adozione su larga scala del cruise control adattivo e del mantenimento della corsia. Questi sistemi creano una base di veicoli hardware-ready, accelerando il percorso di migrazione verso una maggiore autonomia quando le normative lo consentiranno.
Gli stack di Livello 4, tuttavia, stanno scalando più rapidamente, con un CAGR del 14.18% fino al 2030. I piloti commerciali su corsie fisse per camion e corridoi urbani per robo-taxi privilegiano domini operativi geo-recintati, riducendo la complessità di convalida. I progetti dei controller enfatizzano la ridondanza, le modalità di degradazione in caso di guasto e la fusione immagine-lidar in tempo reale per soddisfare le linee guida ALKS dell'UN-ECE.
Per architettura di controllo: la centralizzazione trasforma la progettazione della centralina
Nel 2024, i layout distribuiti rappresentavano ancora il 46.62% del mercato delle centraline elettroniche per veicoli autonomi, ma le roadmap degli OEM ora convergono verso il calcolo di dominio e zonale. L'integrazione delle funzioni di propulsione, telaio e carrozzeria riduce la lunghezza dei cablaggi fino a 40 metri e migliora la gestione del ciclo di vita del software.
I controller centralizzati si stanno espandendo a un CAGR del 13.18% fino al 2030, supportati da dorsali Ethernet-TSN ad alta velocità e architetture di sicurezza a isola. Le topologie ibride collegano il vecchio e il nuovo, consentendo ai nodi CAN legacy di coesistere con reti sensibili al fattore tempo durante l'implementazione graduale della piattaforma.
Per tipo di veicolo: i veicoli commerciali accelerano l'adozione della guida autonoma
Nel 2024, le autovetture hanno dominato il 72.31% della quota di mercato delle centraline elettroniche per veicoli autonomi, trainate dalle aspettative di sicurezza dei consumatori e dalle valutazioni NCAP. Gli aggiornamenti dei sistemi di infotainment e di assistenza alla guida abilitati tramite OTA contribuiscono ulteriormente all'aumento dei volumi delle unità di propulsione.
I camion medi e pesanti mostrano il maggiore slancio, con un CAGR del 12.65% fino al 2030, giustificato dai risparmi diretti di carburante e manodopera derivanti dal platooning e dall'autonomia hub-to-hub. Le centraline elettroniche devono resistere a cicli di lavoro più impegnativi, richiedere gateway sicuri J1939 e integrarsi con le piattaforme telematiche della flotta per la manutenzione predittiva.
Per tipo di propulsione: l'elettrificazione rimodella i requisiti della centralina
Nel 2024, le piattaforme con motori a combustione interna rappresenteranno ancora il 69.36% del mercato delle centraline elettroniche per veicoli autonomi, ma le trasmissioni elettrificate modificheranno rapidamente le specifiche del controller.
I veicoli elettrici a batteria stanno crescendo a un CAGR del 14.21% fino al 2030, grazie alle architetture a 800 V, ai pacchetti batteria-inverter integrati e ai requisiti AVAS. I controller di potenza unificati combinano BMS, commutazione inverter e logica di frenata rigenerativa, richiedendo velocità ADC più elevate, driver di gate isolati e rigorosa affidabilità contro gli shock termici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: dominano gli OEM, emerge l'aftermarket
Le pipeline OEM rappresenteranno l'82.18% del mercato delle centraline elettroniche per veicoli autonomi nel 2024, riflettendo lunghi cicli di validazione e roadmap hardware-software strettamente interconnesse. L'approvvigionamento centralizzato garantisce l'allocazione dei semiconduttori anche in caso di interruzioni della fornitura.
I retrofit aftermarket stanno crescendo a un CAGR dell'11.98% fino al 2030, trainati da programmi di elettrificazione delle flotte come le conversioni dei furgoni commerciali di Valeo. I kit ECU modulari plug-and-play con protezioni di sicurezza informatica pre-certificate stanno guadagnando terreno laddove la sostituzione completa del veicolo sarebbe antieconomica.
Analisi geografica
Mercato delle centraline elettroniche per veicoli autonomi nella regione Asia-Pacifico
L'area Asia-Pacifico ha conquistato il 41.28% della quota di mercato delle centraline elettroniche per veicoli autonomi nel 2024 e sta crescendo a un CAGR del 13.28% fino al 2030. I progetti pilota di smart city in Cina, la presenza della Corea del Sud nel settore dei semiconduttori e la leadership del Giappone nei sistemi ADAS guidano la domanda su larga scala. Le roadmap nazionali finanziano le autostrade di livello 3/4 e impongono aggiornamenti informatici OTA, innalzando i livelli di riferimento delle specifiche dei controller.
Mercato nordamericano delle centraline elettroniche per veicoli autonomi
Segue il Nord America, caratterizzato dalle esenzioni NHTSA e dal modello di autorizzazione graduale della California, che richiede una registrazione dettagliata dei dati e punti di prova a prova di errore. Questi framework elevano i budget di memoria dei controller e gli standard di crittografia, stimolando le collaborazioni nazionali nel settore dei semiconduttori.
Mercato delle centraline elettroniche per veicoli autonomi in EMEA e America Latina
L'Europa rimane fondamentale, poiché il Regolamento sulla sicurezza generale e il Regolamento n. 155 integrano la sicurezza informatica e funzionale in ogni modello. I fornitori enfatizzano la conformità alla norma ISO 21434 e algoritmi ridondanti di mantenimento della corsia per raggiungere il punteggio NCAP 2026. Le regioni emergenti in America Latina, Medio Oriente e Africa si stanno allineando ai modelli UN-ECE, ma i progressi sono più lenti a causa della sensibilità ai costi e delle lacune infrastrutturali.
Panorama competitivo
Il mercato delle centraline elettroniche per veicoli autonomi presenta una moderata concentrazione. Bosch, Continental e Aptiv sfruttano decenni di know-how in materia di sicurezza funzionale e contratti OEM sicuri. Leader nel settore dei semiconduttori come NVIDIA, NXP e Renesas introducono SoC ad alta capacità di calcolo che comprimono più controller in nodi di dominio, sovvertendo i tradizionali confini dei sistemi di livello 1.
Le alleanze strategiche proliferano: i fornitori di primo livello collaborano con i produttori di chip per garantire la fornitura di silicio, mentre gli OEM sviluppano congiuntamente stack software per telemetria e OTA. Le startup specializzate in middleware per l'intelligenza artificiale e gateway con protezione informatica si ritagliano nicchie di mercato offrendo piattaforme pronte per l'aggiornamento. La capacità di certificazione di laboratori come TÜV SÜD diventa un collo di bottiglia competitivo, favorendo i fornitori che si adeguano tempestivamente.
La differenziazione tecnologica si concentra su NPU integrate, Ethernet deterministica e hypervisor partizionati che eseguono carichi di lavoro a criticità mista su singoli die. Le richieste di brevetto relative a protocolli di bus zonali e catene di avvio sicure aumentano, mentre le parti interessate modellano standard come ISO/TS 5083:2025 in base ai propri punti di forza architetturali.
Leader del settore delle centraline elettroniche per veicoli autonomi
-
Robert Bosch GmbH
-
Continental AG
-
Corporazione Denso
-
ZF Friedrichshafen AG
-
PLC Aptiv
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2025: Mobileye Vision Technologies Ltd. (Mobileye) ha equipaggiato la VW ID. Buzz con la sua centralina Drive ECU di nuova generazione, basata su quattro chip EyeQ 6H. La piattaforma, dotata di Mobileye Imaging Radar e algoritmi ottimizzati, è progettata per i servizi di mobilità e la produzione automobilistica su larga scala, con maggiore precisione ed efficienza dei costi.
- Agosto 2025: la National Highway Traffic Safety Administration ha concesso a Zoox un'esenzione per i suoi veicoli senza conducente attraverso l'ampliato Automated Vehicle Exemption Program, segnando la prima esenzione di questo tipo per veicoli prodotti negli Stati Uniti.
- Agosto 2024: NXP Semiconductors e TTTech Auto hanno stretto una partnership strategica per migliorare le capacità di networking e connettività a bordo veicolo. Le aziende si sono concentrate sullo sviluppo di centraline elettroniche (ECU) pronte per la produzione utilizzando tecnologie chipset avanzate.
Ambito del rapporto sul mercato globale delle centraline per veicoli autonomi
| Sistemi avanzati di assistenza alla guida (ADAS) |
| Sistemi di guida autonoma |
| Livello 1 (Assistenza alla guida) |
| Livello 2 (automazione parziale) |
| Livello 3 (Automazione condizionale) |
| Livello 4 (Alta automazione) |
| Livello 5 (Automazione completa) |
| ECU centralizzata |
| ECU distribuita |
| ECU ibrida |
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
| Motore a combustione interna |
| Batteria veicolo elettrico (BEV) |
| Veicolo elettrico ibrido (HEV) |
| Veicolo elettrico ibrido plug-in (PHEV) |
| Veicolo elettrico a celle a combustibile (FCEV) |
| OEM (produttore di apparecchiature originali) |
| aftermarket |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Spagna | |
| Italia | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di ECU | Sistemi avanzati di assistenza alla guida (ADAS) | |
| Sistemi di guida autonoma | ||
| Per livello di automazione | Livello 1 (Assistenza alla guida) | |
| Livello 2 (automazione parziale) | ||
| Livello 3 (Automazione condizionale) | ||
| Livello 4 (Alta automazione) | ||
| Livello 5 (Automazione completa) | ||
| Per architettura di controllo | ECU centralizzata | |
| ECU distribuita | ||
| ECU ibrida | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Veicoli commerciali medi e pesanti | ||
| Per tipo di propulsione | Motore a combustione interna | |
| Batteria veicolo elettrico (BEV) | ||
| Veicolo elettrico ibrido (HEV) | ||
| Veicolo elettrico ibrido plug-in (PHEV) | ||
| Veicolo elettrico a celle a combustibile (FCEV) | ||
| Per canale di distribuzione | OEM (produttore di apparecchiature originali) | |
| aftermarket | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Spagna | ||
| Italia | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle centraline elettroniche per veicoli autonomi entro il 2030?
Si prevede che raggiungerà i 10.72 miliardi di dollari, con un CAGR dell'11.51% entro il 2030.
Quale segmento di ECU crescerà più rapidamente entro il 2030?
Controller di sistemi di guida autonoma, in crescita a un CAGR del 13.21% grazie allo sviluppo di Livello 4.
Perché le architetture centralizzate delle centraline stanno sostituendo le unità distribuite?
I progressi nei semiconduttori e le riduzioni dei cablaggi consentono di unire 10-15 moduli discreti in pochi controller di dominio o zonali, riducendo i costi e consentendo aggiornamenti OTA.
Quale regione è leader nell'adozione delle centraline elettroniche per veicoli autonomi?
La regione Asia-Pacifico detiene una quota del 41.28% e sta registrando la crescita più rapida, con un CAGR del 13.28%, trainata dagli obiettivi di distribuzione cinesi e dalle solide catene di fornitura dei semiconduttori.
Quali sfide limitano l'integrazione delle centraline elettroniche ad alta potenza di calcolo?
Una dissipazione termica superiore a 100 W/cm² richiede costosi sistemi di raffreddamento a liquido e materiali avanzati, il che limita la compattezza degli imballaggi automobilistici.


