

Dimensioni e quota del mercato delle navi autonome
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
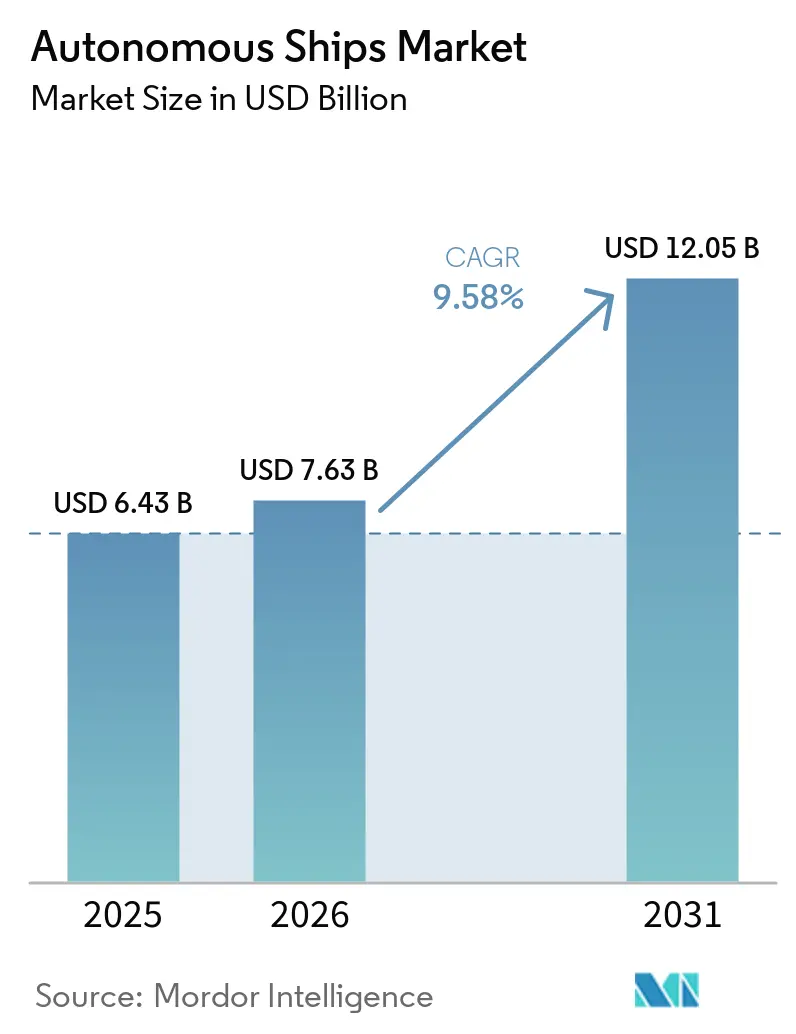
| Dimensione del mercato (2026) | 7.63 miliardo di dollari |
| Dimensione del mercato (2031) | 12.05 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.58% CAGR |
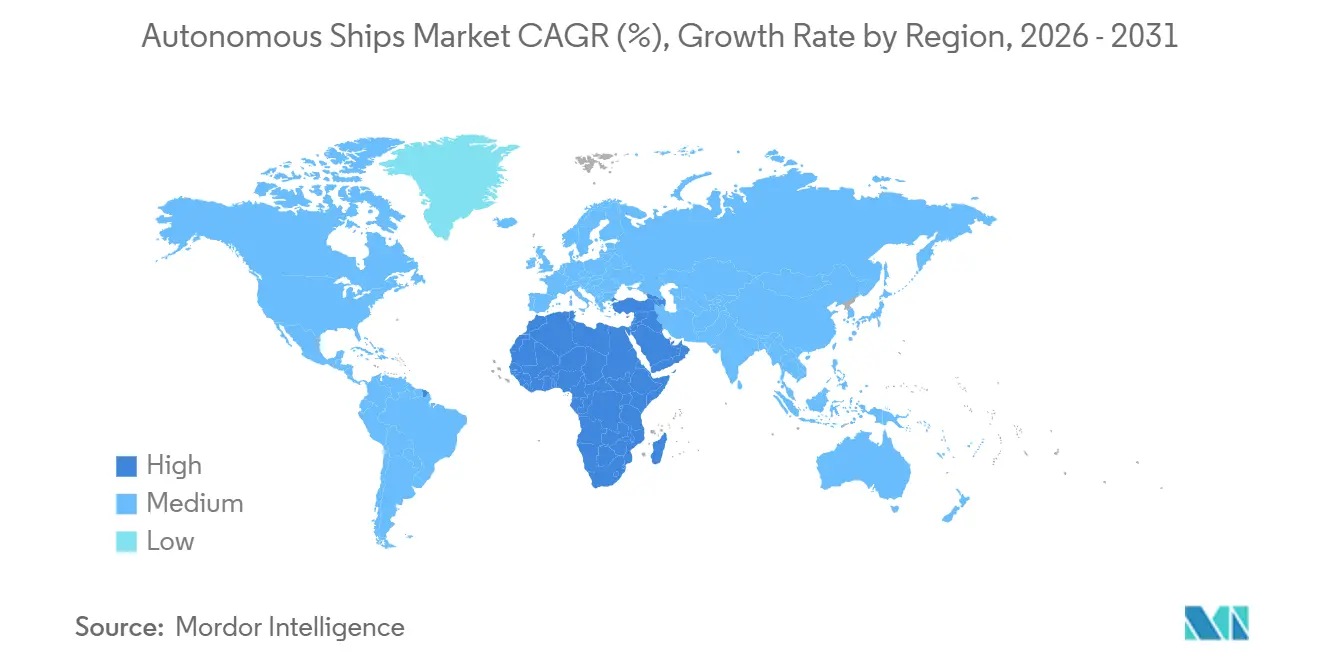
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
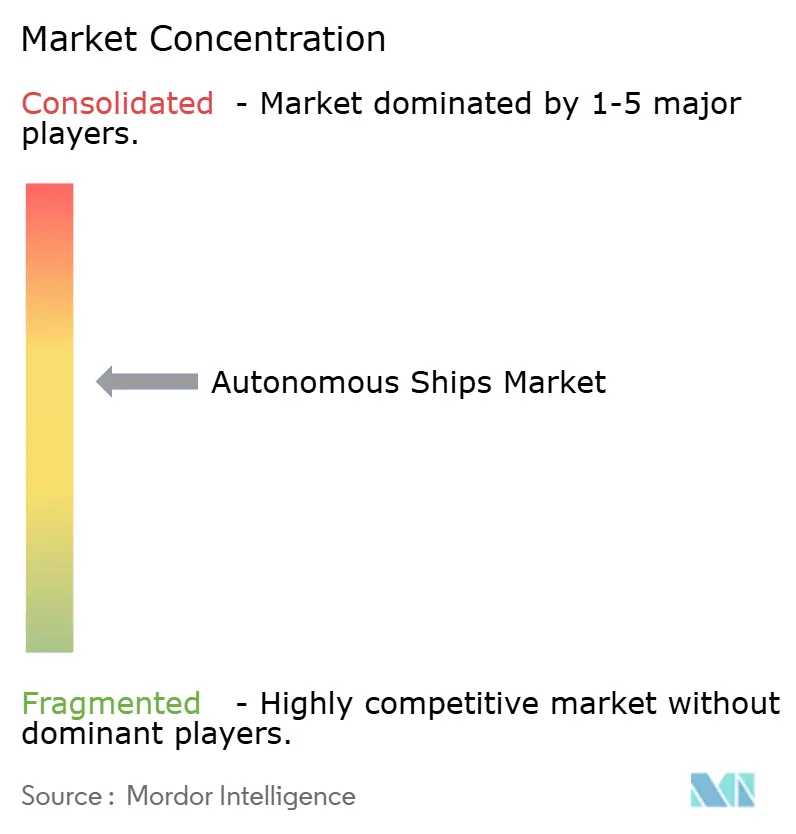
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle navi autonome di Mordor Intelligence
Si prevede che il mercato delle navi autonome crescerà da 6.90 miliardi di dollari nel 2025 a 7.63 miliardi di dollari nel 2026 e raggiungerà i 12.05 miliardi di dollari entro il 2031, con un CAGR del 9.58% nel periodo 2026-2031. Gli investimenti costanti degli operatori commerciali per soddisfare i requisiti di decarbonizzazione, abbinati all'aumento dei budget per gli appalti della difesa per le navi di superficie senza pilota (USV), sostengono una domanda robusta. Gli armatori stanno dando priorità all'ottimizzazione dell'assetto, ai software di routing meteorologico e ai moduli di pilotaggio remoto che riducono il consumo di carburante e i costi di rotazione dell'equipaggio. I governi dell'Asia-Pacifico, del Nord America e dell'Europa stanno finanziando banchi di prova e sandbox normativi per accelerare la certificazione. Allo stesso tempo, la connettività a bassa orbita terrestre (LEO) e i processori di intelligenza artificiale edge risolvono i vincoli di larghezza di banda e latenza. Le vendite di hardware rimangono dominanti oggi; tuttavia, i ricavi del software stanno crescendo più rapidamente, poiché la modellazione dei gemelli digitali e l'analisi della sicurezza informatica monetizzano le impronte dei sensori esistenti. L'intensità competitiva è moderata: la profonda competenza nel settore dell'architettura navale, della fusione dei sensori e del diritto marittimo favorisce i fornitori di apparecchiature marittime tradizionali, mentre le start-up guadagnano terreno con kit di retrofit modulari per gli operatori di trasporti marittimi a corto raggio.
Punti chiave del rapporto
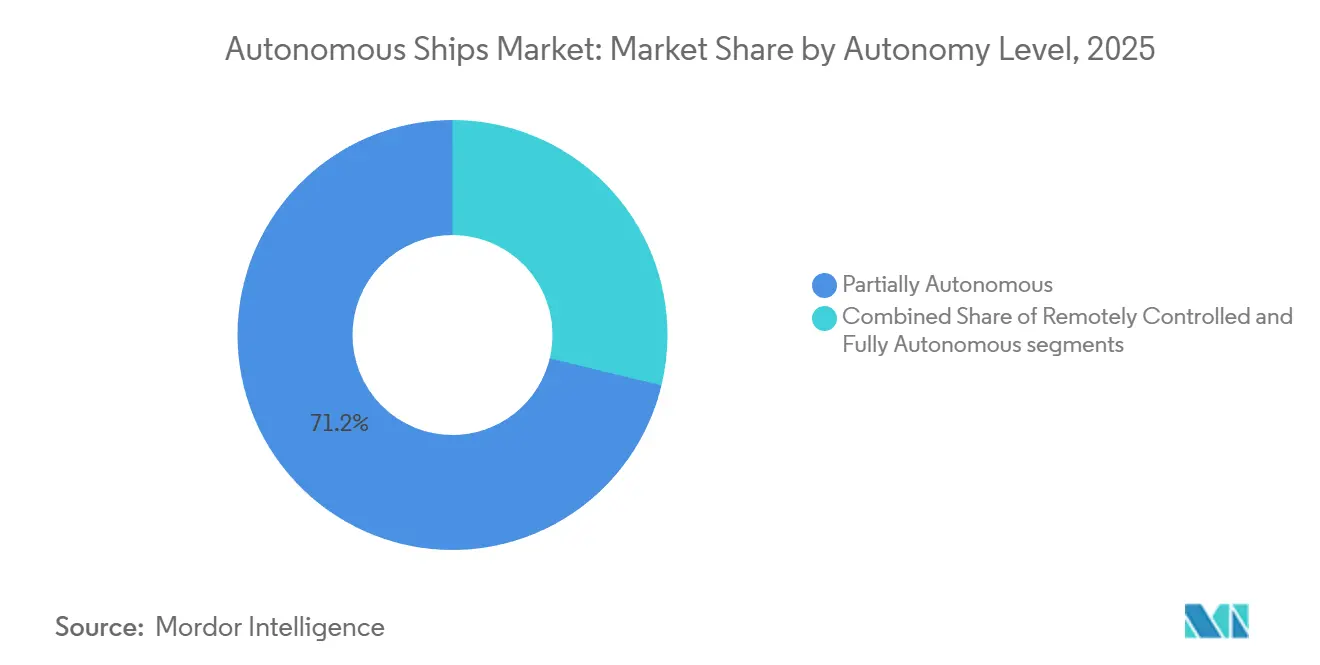
- In base al livello di autonomia, nel 2025 le navi parzialmente autonome detenevano il 71.24% della quota di mercato delle navi autonome, mentre si prevede che le piattaforme completamente autonome cresceranno a un CAGR del 17.54% fino al 2031.
- Per componente, l'hardware ha conquistato il 64.41% del mercato delle navi autonome nel 2025; il software è destinato a crescere a un CAGR del 13.65% fino al 2031.
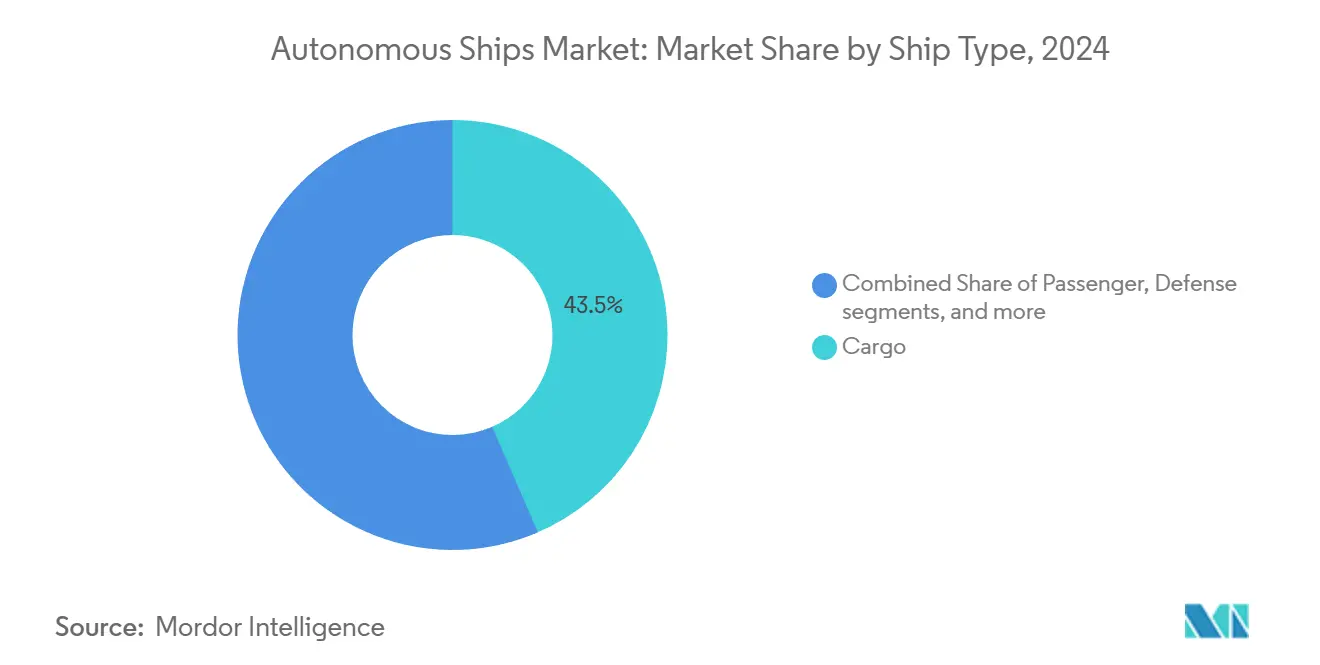
- Per tipologia di nave, le navi cargo hanno registrato una quota di fatturato del 43.50% nel 2025; si prevede che le applicazioni per la difesa registreranno un CAGR del 15.10% fino al 2031.
- Per quanto riguarda l'utente finale, nel 2025 gli operatori commerciali detenevano una quota del 67.89% del mercato delle navi autonome, mentre si prevede che il segmento governativo e militare crescerà a un CAGR del 16.70% entro il 2031.
- In termini di propulsione, nel 2025 i motori convenzionali rappresentavano il 79.10% del mercato delle navi autonome; si prevede che i sistemi completamente elettrici cresceranno a un CAGR del 16.30% nel periodo 2026-2031.
- In termini geografici, la regione Asia-Pacifico si è assicurata la fetta più grande, rappresentando il 41.35% nel 2025, mentre il segmento Medio Oriente e Africa è destinato a un CAGR del 13.60% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle navi autonome
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ottimizzazione della flotta basata sui dati e operazioni da remoto | + 1.8% | Globale, adozione precoce nell'Europa settentrionale e nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Mandati di decarbonizzazione ed efficienza dei carburanti | + 2.1% | Globale, stimolato dall'implementazione dell'ETS UE e dell'IMO CII | A lungo termine (≥ 4 anni) |
| Crescente domanda di suite avanzate di consapevolezza situazionale | + 1.5% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Sviluppo di imbarcazioni autonome di prossima generazione | + 1.3% | Asia-Pacifico e Nord Europa | Medio termine (2-4 anni) |
| Domanda di difesa per USV | + 1.9% | Nord America, Europa, Medio Oriente | Medio termine (2-4 anni) |
| Svolta nella connettività Edge-AI e 5G/LEO | + 1.2% | Globale, infrastrutture dense in Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ottimizzazione della flotta basata sui dati e operazioni remote
Gli armatori stanno costruendo sale di controllo a terra che trasmettono in streaming la telemetria del motore, i feed meteorologici e il traffico AIS da diverse navi contemporaneamente, consentendo a un singolo navigatore certificato di supervisionare fino a sei navi in tempo reale. [1] Fonte: Kongsberg Maritime, “REACH Remote Operations,” kongsberg.com I dashboard centralizzati sostituiscono le tradizionali rotazioni di guardia, consentendo agli operatori di ridurre il personale in plancia, minimizzare le spese di viaggio per i cambi di equipaggio e ottenere una supervisione specialistica 24 ore su 24 senza incorrere in straordinari o bonus di viaggio. Gli algoritmi di manutenzione predittiva segnalano l'usura dei cuscinetti, l'incrostazione degli iniettori e la resistenza dello scafo prima che i guasti blocchino una nave, riducendo i giorni di inattività non pianificati che erodono le entrate da noleggio. Anche l'affidabilità della programmazione migliora perché i team a terra possono riprogrammare le rotte in base a improvvise previsioni di mare mosso o congestione degli ormeggi senza attendere che il comandante esamini più rapporti. I collegamenti in banda Ku vicino alla costa gestiscono i dati di routine; i satelliti LEO ora forniscono una latenza inferiore a 50 ms in mezzo all'oceano, consentendo ai centri di controllo di mantenere cicli di comando deterministici anche durante le traversate del Pacifico. La progettazione del sistema ibrido mantiene la logica anticollisione a bordo dell'imbarcazione, garantendo che improvvisi cali di larghezza di banda non compromettano mai le funzioni di sicurezza fondamentali durante le separazioni del traffico intenso o gli ingressi in porto in condizioni di nebbia.
La decarbonizzazione e l'efficienza del carburante promuovono le navi autonome
L'indicatore di intensità di carbonio dell'IMO e il sistema di scambio di quote di emissioni dell'UE hanno imposto un prezzo fisso per ogni grammo di CO2 emesso per tonnellata-miglio, spingendo gli operatori ad adottare una pianificazione di viaggio basata sull'intelligenza artificiale che riduce il consumo di carburante del 5-12% sulle rotte Asia-Europa e transpacifiche entro il 2024. La soluzione di ottimizzazione della flotta di Wärtsilä incrocia le griglie meteorologiche aggiornate, le barre temporali dei contratti di noleggio e la disponibilità degli ormeggi per suggerire programmi di velocità a costo minimo che rispettino comunque le finestre di arrivo, consentendo agli armatori conformi di ottenere crediti di carbonio certificati. Edge-AI modula quindi i flap e le eliche a passo variabile in pochi secondi, una velocità di risposta che nessun equipaggio umano può mantenere durante traversate di diverse settimane. Questo preciso controllo del carico estende il punto di funzionamento ottimale dei motori a doppia alimentazione ad ammoniaca o metanolo, accelerando la curva di redditività per combinazioni di propulsione alternative che supportano la traiettoria di zero emissioni nette dell'IMO entro il 2050. La riduzione del consumo di carburante diminuisce anche l'impatto ambientale (Scope 3) degli armatori, rafforzando la domanda di noleggio per le flotte che verificano le emissioni tramite registri dei sensori a prova di manomissione. Infine, l'ottimizzazione del carico del motore riduce gli intervalli di manutenzione, offrendo agli operatori un margine di errore aggiuntivo durante i cicli di trasporto merci volatili e supportando la crescita del mercato delle navi autonome.
Crescente domanda di suite avanzate di consapevolezza situazionale
La navigazione autonoma ora si basa sulla previsione probabilistica dell'intento piuttosto che su trigger statici del punto di avvicinamento più vicino, quindi i flussi radar, LiDAR ed elettro-ottici vengono fusi in tempo reale per anticipare i cambiamenti di rotta delle imbarcazioni vicine. Il radar a stato solido FAR-3000 di Furuno rileva piccole imbarcazioni in fibra di vetro a 96 miglia nautiche e inietta dati Doppler in modelli di movimento che distinguono i vettori di collisione reali dai detriti alla deriva. [2] Fonte: Furuno Electric, "FAR-3000 Radar", furuno.com Gli array LiDAR complementari generano nuvole di punti a livello centimetrico fino a 200 m, mappando linee di ormeggio, boe non illuminate e persino legname galleggiante, il che consente a rimorchiatori e traghetti automatizzati di attraccare senza assistenza mantenendo i margini di sicurezza richiesti dalla classe. La Guardia Costiera statunitense raccomanda la ridondanza tra sensori di diverso tipo per evitare che un singolo guasto possa mettere fuori uso l'imbarcazione, spingendo gli acquirenti verso architetture multi-vendor e alimentando la domanda di retrofit con slot di espansione per sensori plug-and-play. I display integrati riducono inoltre il carico di lavoro del navigatore, diminuendo del 60% i falsi positivi e liberando l'attenzione per la prevenzione delle condizioni meteorologiche avverse e per gli avvisi di incidenti informatici, la cui efficacia aumenta con la crescita della larghezza di banda.
Sviluppo di imbarcazioni autonome di prossima generazione
I cantieri navali in Cina, Giappone e Corea del Sud sono passati dai kit prefabbricati a scafi costruiti appositamente, dove i sistemi di autonomia sono integrati nella struttura in acciaio. La nave portarinfuse "Da Zhi" del 2024 di CSSC nasconde il cablaggio del LiDAR all'interno delle carenature e instrada le linee di alimentazione ridondanti verso i processori AI montati su rack sotto l'ala del ponte, minimizzando le interferenze elettromagnetiche e semplificando le ispezioni di classificazione. Il consorzio giapponese MEGURI2040 ha completato tre prove su traghetti nazionali nel 2025, registrando tassi di sicurezza equivalenti a quelli di un equipaggio e convalidando l'attracco automatizzato presso i moli con finestre di marea ristrette. HD Hyundai ora commercializza progetti predisposti per l'autonomia che integrano di serie condotti per sensori in fibra ottica e attuatori di sterzo a tripla ridondanza, consentendo agli armatori di posticipare l'attivazione del software fino a quando le normative non si saranno allineate, evitando così costosi interventi di ricablaggio strutturale in un secondo momento. I ponti progettati appositamente omettono i blocchi abitativi, riducendo la resistenza al vento e risparmiando diverse centinaia di tonnellate di acciaio, il che si traduce in maggiore capacità di carico o carburante e un migliore assetto in condizioni di mare variabili, supportando il mercato delle navi autonome.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vulnerabilità della sicurezza informatica | -1.4% | Globale, accentuato nel Mar Nero e nel Mar Cinese Meridionale | A breve termine (≤ 2 anni) |
| Frammentazione normativa e varianza tra gli stati di bandiera | -1.6% | Globale, più acuto in Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Elevata spesa in conto capitale per l'ammodernamento | -1.3% | Globale, pressione per flotte di navi cisterna e navi portacontainer | Medio termine (2-4 anni) |
| Incertezze sull'assicurazione e sulla responsabilità marittima | -1.1% | Armonizzazione globale e lenta nei registri emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vulnerabilità della sicurezza informatica degli stack di navigazione remota
Nel 2024, segnali GPS contraffatti nel Mar Nero hanno spinto imbarcazioni di prova autonome fino a 30 miglia nautiche fuori rotta. [3] Fonte: Cybersecurity and Infrastructure Security Agency, “GPS Spoofing Advisory,” cisa.gov Hanno costretto a interventi manuali di emergenza, dimostrando quanto facilmente gli aggressori possano sfruttare le dipendenze della navigazione via etere. Poiché il controllo da terra si basa su tunnel IP sempre attivi, un singolo centro operativo compromesso potrebbe, in teoria, reindirizzare più imbarcazioni o bloccare i comandi di timoneria. Il quadro di sicurezza informatica marittima del NIST del 2025 impone canali satellitari crittografati, token di accesso a più fattori e controlli continui della baseline dei sensori che segnalano i rapporti di posizione che si discostano dalla navigazione inerziale a stima. Gli operatori stanno ora installando controller di sicurezza isolati che eseguono manovre di evitamento delle collisioni cablate in caso di picchi di latenza o errori di checksum, fornendo una resilienza di ultima istanza paragonabile a quella utilizzata nei sistemi di controllo di volo degli aeromobili. Le compagnie assicurative premiano le flotte in grado di dimostrare tali sistemi di difesa multilivello con sconti sui premi, trasformando così la sicurezza informatica da opzione a imperativo commerciale.
Frammentazione normativa e varianza dello Stato di bandiera
Il Codice IMO per le navi di superficie autonome marittime (Maritime Autonomous Surface Ships Code) è ancora in bozza nel 2026, quindi gli Stati costieri colmano il vuoto con norme specifiche per giurisdizione che complicano la pianificazione del transito. La Norvegia consente la navigazione completamente autonoma all'interno di dodici fiordi di prova, ma richiede comunque la supervisione a distanza per gli avvicinamenti ai porti; Singapore richiede piloti a distanza per ogni imbarcazione autonoma all'interno del suo Stretto, e il Regno Unito insiste sulla presenza di almeno un responsabile della sicurezza a bordo durante i viaggi iniziali. Questi mandati divergenti costringono gli armatori a mantenere plance di comando ibride, annullando metà del risparmio di equipaggio promesso dall'autonomia e aumentando i costi di formazione, poiché gli ufficiali devono passare da un insieme di regole all'altro a metà rotta. Anche la responsabilità risulta frammentata: le attuali convenzioni in materia di sversamenti di carburante attribuiscono la colpa all'armatore; tuttavia, gli incidenti causati da bug del software rendono ambigua la responsabilità tra armatore, integratore e fornitore del codice, quindi gli operatori si trovano a dover affrontare clausole assicurative frammentarie. Fino all'approvazione di un trattato armonizzato, i pianificatori di viaggio eviteranno i corridoi restrittivi, limitando le economie di scala per i primi ad adottare le navi autonome nel mercato.
Analisi del segmento
Per livello di autonomia: il controllo ibrido domina le implementazioni a breve termine
Nel 2025, le imbarcazioni parzialmente autonome rappresentavano il 71.24% del mercato delle navi autonome, a dimostrazione della preferenza degli armatori per sistemi che garantiscano risparmi immediati sui costi dell'equipaggio e sul consumo di carburante, lasciando comunque il controllo a un marinaio autorizzato in caso di ambiguità delle regole o di picchi di traffico. Questi pacchetti di assistenza alla plancia automatizzano gli input anticollisione, la gestione dinamica dell'energia e l'ottimizzazione del viaggio, preservando al contempo il controllo manuale per l'attracco, il pilotaggio e le manovre di emergenza, il che garantisce agli ispettori degli stati di bandiera un ambiente sereno e alle compagnie assicurative la disponibilità a sottoscrivere con franchigie convenzionali. Gli scafi completamente autonomi rimangono un mercato di nicchia, ma il loro CAGR del 17.54% fino al 2031 segnala un cambiamento una volta che si accumuleranno prove statistiche sulla sicurezza e le notazioni di classe standardizzate ridurranno l'incertezza normativa. Le imbarcazioni a controllo remoto si collocano tra i due, consentendo ai team di terra di assumere il comando ogni volta che l'intelligenza artificiale di bordo segnala un'anomalia. Tuttavia, la ricerca sul carico cognitivo limita ciascun operatore a circa sei imbarcazioni simultanee, il che significa che la scalabilità a livello di flotta dipende da interfacce uomo-macchina utilizzabili. La notazione a livelli del 2025 di DNV, che si adatta perfettamente alla tassonomia IMO, fornisce ora alle banche e alle società di leasing una scala di rischio in base alla quale possono stabilire i prezzi, riducendo gli spread di interesse per le approvazioni di livello superiore.
I progressi dell'intelligenza artificiale edge-AI rendono più facile scalare questa scala di rischio. Le schede Jetson Orin, in grado di classificare gli oggetti a 30 fotogrammi al secondo, consentono la fusione di rilevamenti radar e LiDAR a bordo, impedendo che i picchi di latenza compromettano i margini di sicurezza e riducendo la dipendenza da collegamenti di backhaul sempre disponibili. Una volta che le autorità di regolamentazione saranno pronte, un passaggio software può rimuovere l'ultimo essere umano dal ciclo, riducendo i costi di straordinario e di rotazione dei viaggi che ancora gravano sul modello operativo parzialmente autonomo. La Lloyd's Market Association, tuttavia, insiste su almeno 10 milioni di ore di funzionamento autonomo registrate in condizioni di mare misto prima che i premi scendano alla pari con quelli degli scafi convenzionali, una soglia prevista intorno al 2030 se le sperimentazioni della flotta continueranno al ritmo attuale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: la crescita del software supera quella dell'hardware con la maturazione dell'intelligenza artificiale edge
L'hardware ha conquistato il 64.41% della quota di mercato delle navi autonome nel 2025, poiché ogni retrofit inizia con un kit tangibile, tra cui cupole LiDAR, radar a stato solido in banda X, unità di misura inerziale e doppie antenne satellitari, che ampliano la capacità di consapevolezza situazionale di una nave per soddisfare le aspettative di classe. La dinamica dei ricavi ora si orienta verso il codice. Si prevede che il software crescerà a un CAGR del 13.65% fino al 2031, poiché gli armatori concedono in licenza modelli di gemelli digitali, dashboard di manutenzione predittiva e analisi delle minacce informatiche che monetizzano i dati dei sensori installati senza richiedere tempi di fermo in bacino. Rolls-Royce Intelligent Awareness integra già radar, AIS e video in un'unica visualizzazione, riducendo del 60% gli allarmi di collisione indesiderati e alleviando l'affaticamento in plancia. La suite di telemetria e gemello digitale abbinata di Wärtsilä ha ridotto il consumo di carburante dell'8% nei test sui container del 2025, consigliando regolazioni orarie della velocità e dell'assetto che gli equipaggi raramente sono in grado di calcolare.
Il calo dei costi dei componenti rafforza la svolta. Il calo di Velodyne a 8,000 dollari per le unità LiDAR a stato solido nel 2025, rispetto ai 18,000 dollari dell'anno precedente, apre le porte alle configurazioni con sensori ridondanti agli armatori di medio tonnellaggio che un tempo si opponevano ai prezzi riservati alle navi metaniere. Nel frattempo, gli incidenti di spoofing AIS hanno reso i moduli di rilevamento delle anomalie di Thales e Raytheon parte delle checklist di due diligence fondamentali per le compagnie di assicurazione, garantendo un costante assorbimento di nuove licenze in abbonamento a ogni stagione di rinnovo. Il volano gira: più dati migliorano l'efficacia del software, che convalida ingombri ridotti dei sensori, accelerando a sua volta la quota del software nel mercato delle navi autonome.
Per tipo di nave: l'ondata di difesa supera il predominio del trasporto merci
Le navi cargo rappresentavano il 43.50% del mercato delle navi autonome nel 2025, poiché navi di linea, rinfusiere e petroliere vantano la base installata più ampia e una necessità costante di ridurre i costi di viaggio, nel rispetto dei livelli di intensità di carbonio. Tuttavia, i bilanci della difesa sono quelli che registrano la crescita più rapida. I programmi della Marina e della Guardia costiera guideranno la quota della difesa con un CAGR del 15.10% fino al 2031, poiché i ministeri considerano le navi di superficie senza equipaggio come moltiplicatori di forza che pattugliano i punti critici, inseguono i sottomarini o bonificano le mine a una frazione dei costi operativi giornalieri di una fregata. Gli alleati europei seguono gli Stati Uniti con prototipi simili e i progettisti aggiungono vani di carico modulari, consentendo a un singolo scafo di alternare ruoli di sorveglianza, idrografia o attacco. Anche le imbarcazioni di supporto offshore stanno guadagnando slancio: gli sviluppatori di parchi eolici stanno prenotando imbarcazioni autonome per il trasferimento dell'equipaggio e per il rilevamento che rimangono al largo per settimane senza richiedere carichi alberghieri, riducendo così contemporaneamente i bilanci delle emissioni di carbonio e gli stipendi delle imbarcazioni da lavoro. I traghetti passeggeri restano un mercato di nicchia, ma sono in costante crescita in Norvegia e Giappone, dove i vincoli imposti ai fiordi e la diminuzione della popolazione costiera si accompagnano a operazioni con poca manodopera.
Un esempio lampante della leva finanziaria sui costi si può trovare nei sondaggi. La nave autonoma Blue Essence di Fugro ha ridotto del 30% i costi per la mappatura dei fondali marini durante le sperimentazioni nel Mare del Nord del 2025. L'adozione del trasporto merci è in ritardo non per mancanza di interesse, ma perché le fatture di retrofit di 3 milioni di dollari o più devono essere recuperate entro quattro anni per soddisfare i patti con i finanziatori; solo le corsie navetta ad alta densità o i carichi refrigerati di alto valore superano costantemente questo ostacolo oggi. Tuttavia, con il calo dei prezzi di LiDAR e comunicazioni satellitari, un numero maggiore di circuiti di alimentazione scivolerà nella zona di mercato economica, spingendo nuovamente verso l'alto la quota di trasporto merci.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli appalti pubblici guidano l'espansione più rapida
Gli operatori commerciali controllavano il 67.89% della quota di mercato delle navi autonome nel 2025, perseguendo una riduzione diretta delle spese operative e dei crediti di emissione; la crescita si sposta verso gli enti pubblici nel periodo di previsione. Si prevede che gli acquirenti governativi e militari registreranno un CAGR del 16.70% fino al 2031, poiché le lacune nelle capacità di resistenza del pattugliamento artico, della sorveglianza del litorale conteso e delle operazioni di ricerca e soccorso (SAR) di frontiera superano le esitazioni sui costi. Anche i budget di capitale, che si rinnovano a cicli fissi indipendentemente dalla domanda di merci, contribuiscono a questa crescita. I test della Guardia Costiera statunitense nel Mare di Bering dimostrano che le pattuglie senza pilota possono operare in condizioni di ghiaccio che limitano le rotazioni di guardia umane. Allo stesso tempo, la guardia costiera artica norvegese utilizza droni simili per monitorare il rispetto delle quote. Queste missioni accumulano un valore geopolitico difficile da eguagliare con le metriche di ROI civile.
Le gare d'appalto pubbliche limitano inoltre la volatilità per i fornitori. Accordi quadro pluriennali garantiscono percorsi di aggiornamento, supporto alla sicurezza informatica e formazione degli operatori, fornendo ai fornitori flussi di cassa prevedibili per lo sviluppo. Lo slancio commerciale è tuttavia tutt'altro che in stallo: il retrofit di 12 navi feeder intraeuropee da parte di Maersk nel 2025 dimostra che, laddove la durata del viaggio e gli stati portuali coincidono, le economie si riappacificano rapidamente anche in presenza di clausole contrattuali di noleggio rigorose. Ci si aspetta che altri vettori regionali replichino il modello una volta pubblicati i casi di studio sui tempi di recupero dell'investimento.
Per propulsione: i sistemi elettrici guadagnano mentre i costi delle batterie diminuiscono
I motori diesel convenzionali alimentavano il 79.10% del mercato delle navi autonome nel 2025, e i prezzi delle batterie e i sussidi per la ricarica in porto stanno influenzando i futuri piani di costruzione. Si prevede che i sistemi di propulsione completamente elettrici cresceranno a un CAGR del 16.30% entro il 2031, poiché i pacchi agli ioni di litio ad alta densità energetica raggiungono ora i 250 Wh/kg e i grandi porti installano caricabatterie da megawatt, finanziati dalle coalizioni dei corridoi verdi. L'Orca ESS da 6.2 MWh di Corvus Energy mantiene i traghetti norvegesi che attraversano i fiordi in funzione 24 ore su 24 su percorsi di 50 miglia nautiche, rispettando l'obbligo di emissioni zero nei fiordi del 2026 senza compromessi in termini di carico utile. I motori elettrici si abbinano inoltre naturalmente al controllo autonomo, poiché la risposta istantanea dell'acceleratore consente al software anticollisione di mantenere corridoi più stretti e ottimizzare il mantenimento della stazione senza richiedere input di propulsione da parte dell'equipaggio.
I propulsori ibridi colmano il divario di autonomia per le tratte costiere più lunghe. La rete di bordo in corrente continua (DC Grid) di ABB integra banchi di batterie, generatori a velocità variabile e alimentazione da terra in un unico bus, riducendo il consumo di carburante del 15-20% nelle attività di posizionamento dinamico e consentendo al contempo un ingresso in porto silenzioso e senza emissioni. Per le navi da crociera, il diesel rimarrà finché le composizioni chimiche allo stato solido o metallo-aria non supereranno i 600 Wh/kg. Ogni tranche di batterie aggiunta sostituisce le ore di funzionamento del generatore ausiliario e riduce il valore dell'indicatore di intensità di carbonio (CPI) della nave. Gli armatori si tutelano specificando condotti e quadri elettrici a prova di futuro nei contratti di nuova costruzione del 2026, anche quando ordinano motori convenzionali, scommettendo che gli aggiornamenti delle batterie drop-in supereranno le regole di classe più avanti nel decennio.
Analisi geografica
Mercato delle navi autonome nella regione Asia-Pacifico
Nel 2025, l'area Asia-Pacifico deteneva il 41.35% della quota di mercato delle navi autonome, grazie ai pacchetti di stimolo per le navi intelligenti della Cina, ai consorzi di traghetti costieri del Giappone e alle opzioni di autonomia a livello di cantiere della Corea del Sud integrate nei contratti di esportazione. I costruttori regionali consegnano nove navi d'altura su dieci in tutto il mondo, quindi l'integrazione di sensori e rack di intelligenza artificiale durante l'assemblaggio dei blocchi contribuisce a mantenere bassi i costi incrementali. I ministeri alimentano la domanda con sussidi e agevolazioni fiscali per il trasporto marittimo ecologico, spingendo le piccole compagnie regionali a sperimentare sistemi di autonomia che altrove sarebbero antieconomici. Anche i porti provinciali cinesi ritagliano corsie di prova dedicate, riducendo i tempi di approvazione rispetto agli stati di bandiera più lenti.
Mercato delle navi autonome del Medio Oriente e dell'Africa
Si prevede che Medio Oriente e Africa registreranno la crescita più rapida, con un CAGR del 13.60% fino al 2031. La NEOM dell'Arabia Saudita punta a una spina dorsale logistica a zero emissioni e ha stanziato 500 milioni di dollari per imbarcazioni portuali elettriche e autonome, nonché per microreti di alimentazione da terra. Nel frattempo, il progetto pilota di automazione di DP World a Jebel Ali ha ridotto i tempi di ciclo dall'ormeggio al gate del 18%, convincendo i vettori regionali a stanziare kit simili. La Transnet sudafricana sta aggiornando sei rimorchiatori portuali per consentire l'autonomia nei turni notturni, consentendo agli equipaggi esperti di concentrarsi sul recupero in condizioni meteorologiche avverse.
Il mercato delle navi autonome nelle Americhe e in Europa
Il Nord America e l'Europa avanzano a tassi stabili, con le autorità di regolamentazione che passano da codici "sandbox" a codici permanenti. Le norme della Guardia Costiera statunitense che richiedono tipi di sensori ridondanti ora guidano le liste di specifiche dei cantieri navali, e le dodici zone sperimentali dei fiordi norvegesi forniscono ai costruttori dati reali per le tabelle attuariali. Il Sud America rimane in fase nascente; la sperimentazione di droni di supporto offshore del 2025 di Petrobras evidenzia il caso del valore, ma i fornitori devono ancora affrontare dazi all'importazione e una larghezza di banda incoerente sulle rotte Amazon e del Sud Atlantico.
Panorama normativo
Nel 2026, la regolamentazione internazionale per le navi di superficie autonome (MASS) è passata da sperimentazioni frammentarie a una base comune. Nel maggio 2026, il Comitato per la sicurezza marittima (MSC III) dell'Organizzazione marittima internazionale (IMO) ha adottato il primo Codice internazionale di sicurezza per le MASS (non obbligatorio), entrato in vigore il 1° luglio 2026. Il Codice fornisce un quadro di riferimento basato su obiettivi per la sicurezza, i centri operativi remoti, la gestione del software, le comunicazioni, la sicurezza e i concetti di ricerca e salvataggio per le navi mercantili ai sensi della convenzione SOLAS, e stabilisce una tassonomia condivisa per i quattro livelli di autonomia.
Il Codice MASS, non obbligatorio, avvia nel 2026 una fase di raccolta di esperienze (Experience-Building Phase, EBP) per raccogliere dati operativi utili alla definizione di future norme obbligatorie. La tabella di marcia dell'IMO prevede l'adozione di un Codice MASS obbligatorio entro il 1° luglio 2030, con entrata in vigore prevista per il 1° gennaio 2032, creando così un periodo pluriennale in cui le amministrazioni nazionali e le società di classificazione potranno tradurre le linee guida basate sugli obiettivi in requisiti per lo Stato di bandiera, permessi di prova e notazioni di classe per la certificazione e la sottoscrizione di polizze assicurative.
Analisi della catena del valore
La catena del valore delle navi autonome inizia con i fornitori di sensori e di elaborazione (radar marini, LiDAR, EO/IR, GNSS/INS, processori AI edge), i fornitori di connettività marittima (collegamenti VSAT e LEO) e gli strumenti di sicurezza informatica che rafforzano i collegamenti di comando remoto. Gli integratori di sistemi e gli OEM assemblano quindi questi componenti in sistemi di automazione del ponte di comando, fusione dei sensori e autonomia che devono essere conformi alle normative di classificazione e alle emergenti aspettative di sicurezza MASS, prima che i cantieri navali e di retrofit installino e collaudino le apparecchiature su navi di nuova costruzione o esistenti.
A valle, armatori e operatori gestiscono la tecnologia attraverso sale di controllo a terra ed equipaggi remoti addestrati, mentre i porti e le autorità costiere forniscono interfacce per la gestione del traffico e corridoi di prova che consentono la scalabilità operativa. Le società di classificazione e gli stati di bandiera fungono da nodi di controllo per l'approvazione e l'allineamento delle responsabilità, e il Codice MASS dell'IMO, in vigore dal 1° luglio 2026, aggiunge un punto di riferimento più chiaro per la conformità che collega la garanzia di progettazione, i controlli del ciclo di vita del software e le procedure operative. Le recenti partnership che integrano software di autonomia ad architettura aperta in piattaforme di navi senza equipaggio (ad esempio, Leidos e Havoc nell'aprile 2026) e i programmi che passano dalla fase di prova al servizio commerciale (ad esempio, le navi MEGURI2040 che entreranno in servizio in Giappone nel 2026) mostrano la convergenza della catena verso pacchetti integrati piuttosto che sensori autonomi.
Panorama competitivo
Il mercato delle navi autonome mostra una moderata concentrazione, poiché offerte interessanti richiedono competenze in architettura navale, catene di fornitura affidabili per sensori omologati per il settore navale e un accesso tempestivo ai revisori delle società di classificazione. Kongsberg, Wärtsilä e Rolls-Royce sfruttano decenni di esperienza nell'integrazione di propulsione e automazione per confezionare hardware, software e supporto del ciclo di vita in un unico contratto firmato. BAE Systems e L3Harris dominano il mercato della difesa; l'ordine da 35 milioni di dollari di L3Harris per il 2024 per le suite di fusione di sensori ASView consolida i futuri aggiornamenti e convalida la sua proprietà intellettuale per l'esportazione NATO. Le aziende concorrenti Sea Machines Robotics e Marine AI si rivolgono agli operatori che non sono disposti a utilizzare i bacini di carenaggio; i loro kit da meno di 500,000 dollari si imbullonano su ponti obsoleti e sono diventati popolari su pilotine e draghe, dove i budget di investimento sono limitati.
Le domande di brevetto mettono in luce il controllo ibrido. ABB ha depositato 12 domande nel 2025 riguardanti sequenze di attracco autonome guidate da LiDAR che promettono di ridurre i costi di rimorchio e i danni agli ormeggi, segnalando uno spostamento verso i centri di costo a terra piuttosto che affidarsi esclusivamente al percorso in mare aperto. Le società di classificazione, guidate da DNV, esercitano un'influenza crescente; il loro regolamento di classe a livelli del 2025 definisce cosa le assicurazioni copriranno o meno, stabilendo di fatto i requisiti tecnici di base che le nuove imprese devono soddisfare prima di quotare i clienti. Di conseguenza, la prossima ondata di differenziazione si sposta a terra: i fornitori che offrono allestimenti chiavi in mano di centri di controllo con cyber-resilienza, formazione degli operatori e garanzie di larghezza di banda stanno trovando clienti ricettivi che considerano l'infrastruttura a terra come il collo di bottiglia finale per l'autonomia multi-nave su scala di flotta.
Leader del settore delle navi autonome
Kongsberg Gruppo ASA
Rolls-royce plc
Wärtsilä Corporation
HD Hyundai Heavy Industries Co., Ltd.
BAE Systems plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Wärtsilä è stata selezionata per fornire soluzioni di propulsione per l'importante programma di nuove costruzioni del Gruppo Grimaldi. L'assegnazione dell'appalto rafforza l'impegno dei fornitori nell'offrire soluzioni integrate di propulsione, automazione e controllo digitale, spesso incluse nelle specifiche di nuove costruzioni insieme ad architetture predisposte per l'autonomia.
- Giugno 2026: ABS, Polaris Shipping, HD Hyundai Heavy Industries e Avikus hanno firmato un accordo di studio di fattibilità per l'implementazione di un ponte di comando senza equipaggio condizionale su una VLOC da 325 tonnellate. Il coinvolgimento di un'importante società di classificazione nella fase concettuale favorisce un percorso di approvazione più chiaro per le operazioni di ponte di comando ad alta autonomia su grandi navi portarinfuse oceaniche.
- Maggio 2024: Kongsberg Maritime e Torghatten hanno raggiunto un accordo per sviluppare un servizio di traghetti a guida autonoma che collegherà Trondheim alla penisola di Fosen. La collaborazione ha rafforzato il corridoio nordico dei traghetti e dei collegamenti marittimi a corto raggio come ambiente di prova reale per la navigazione autonoma, l'integrazione del controllo da terra e lo sviluppo di analisi di sicurezza.
Ambito e metodologia
L’Organizzazione marittima internazionale (IMO) ha definito le navi marittime autonome di superficie (MASS) come una nave che, in varia misura, può operare indipendentemente dall’interazione umana. Ha individuato quattro gradi di autonomia nelle navi, definiti come segue: Grado uno: una nave gestita da marittimi con alcuni processi automatizzati. Grado due: nave controllata a distanza, controllata e gestita da una posizione diversa con marittimi a bordo. Grado tre: nave controllata a distanza, controllata e gestita da una posizione diversa senza marittimi a bordo. Grado quattro: nave completamente autonoma con un sistema operativo che prenderà decisioni e determinerà le azioni da solo. Il segmento militare dello studio di mercato comprende navi autonome e veicoli di superficie senza pilota.
Il mercato delle navi autonome è segmentato per tipologia, applicazione e area geografica. Per tipologia, il mercato è segmentato in navi parzialmente autonome, controllate a distanza e completamente autonome. Per applicazione, il mercato è segmentato in commerciale e militare. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle navi autonome nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
| Parzialmente autonomo |
| Controllato in remoto |
| Completamente autonomo |
| Hardware |
| Software |
| ufficio |
| Passeggero |
| Supporto offshore ed energia |
| Difesa |
| Scopo speciale |
| Commerciale |
| Governo e militari |
| Completamente elettrico |
| IBRIDO |
| Convenzionale |
| Nord America | Stati Uniti | |
| Canada | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Per livello di autonomia | Parzialmente autonomo | ||
| Controllato in remoto | |||
| Completamente autonomo | |||
| Per componente | Hardware | ||
| Software | |||
| Per tipo di nave | ufficio | ||
| Passeggero | |||
| Supporto offshore ed energia | |||
| Difesa | |||
| Scopo speciale | |||
| Per utente finale | Commerciale | ||
| Governo e militari | |||
| Per propulsione | Completamente elettrico | ||
| IBRIDO | |||
| Convenzionale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle navi autonome nel 2031?
Si prevede che il mercato delle navi autonome raggiungerà i 12.05 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.58% nel periodo 2026-2031.
Quale segmento del mercato delle navi autonome sta crescendo più rapidamente?
Le imbarcazioni completamente autonome stanno avanzando a un CAGR del 17.54%, riflettendo la crescente fiducia delle compagnie assicurative e la maturazione dei quadri di classificazione.
Perché le agenzie di difesa investono in navi autonome?
Le marine militari utilizzano gli USV per estendere il raggio di sorveglianza, attuare contromisure antimine e aumentare la letalità distribuita senza aumentare i rischi per l'equipaggio.
In che modo i satelliti in orbita terrestre bassa possono essere utili alle navi autonome?
Le costellazioni LEO forniscono una connettività a 100 Mbps con una latenza inferiore a 50 ms, consentendo telemetria in tempo reale, aggiornamenti software e supervisione remota anche su rotte oceaniche.
Quali fattori limitano i rapidi ammodernamenti delle navi portarinfuse e delle petroliere?
Gli elevati costi di capitale, pari a 2-5 milioni di dollari per nave, e i periodi di ammortamento che superano le soglie dei finanziatori scoraggiano l'adozione su rotte a basso margine.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Il Medio Oriente e l'Africa registreranno un CAGR del 13.60%, trainati dagli investimenti di Arabia Saudita ed Emirati Arabi Uniti in infrastrutture portuali e di corridoi autonomi.


