

Dimensioni e quota del mercato delle auto autonome (senza conducente)
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
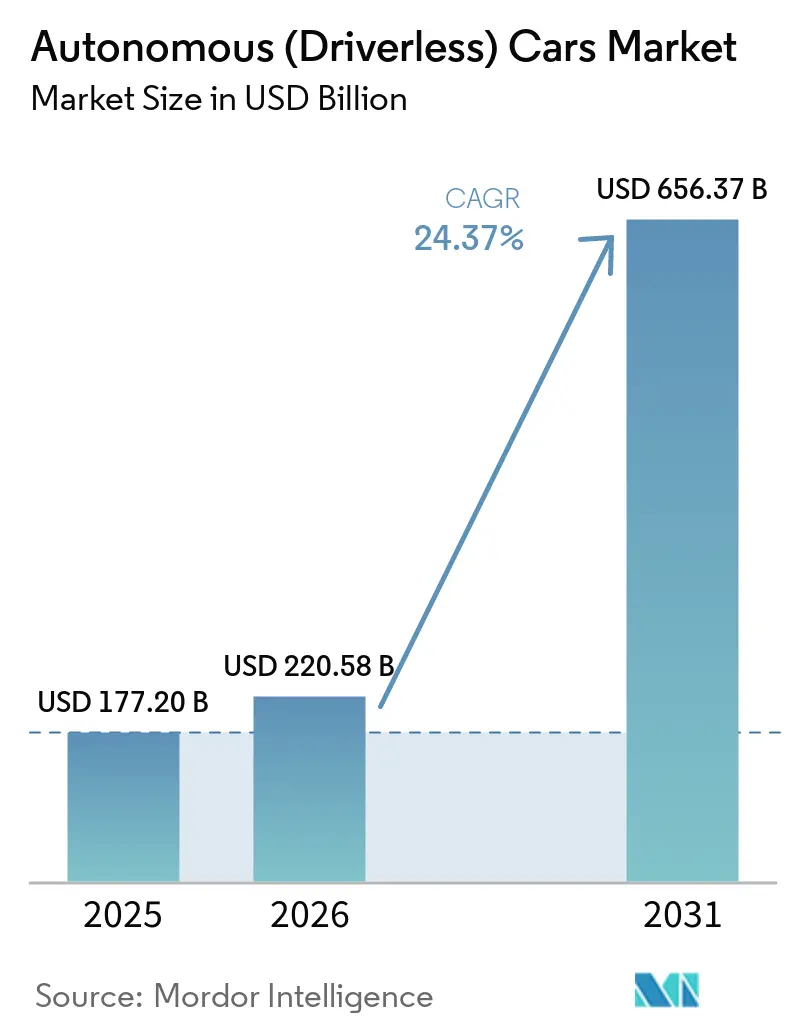
| Dimensione del mercato (2026) | 220.58 miliardo di dollari |
| Dimensione del mercato (2031) | 656.37 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 24.37% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle auto autonome (senza conducente) di Mordor Intelligence
Si prevede che il mercato delle auto autonome (senza conducente) crescerà da 177.20 miliardi di dollari nel 2025 a 220.58 miliardi di dollari nel 2026, per poi raggiungere i 656.37 miliardi di dollari entro il 2031, con un CAGR del 24.37% nel periodo di previsione (2026-2031). La crescente accessibilità economica di sensori e sistemi di elaborazione, l'espansione dei piloti di robo-taxi nelle principali città asiatiche e i nuovi obblighi di sicurezza nell'Unione Europea e in Cina continuano a guidare il mercato delle auto autonome (senza conducente) verso l'accettazione di massa. Le case automobilistiche hanno iniziato a integrare le funzionalità di Livello 2 come equipaggiamento standard per conformarsi alle normative, incrementando così le economie di scala e riducendo i costi hardware unitari. Il software ora genera gran parte della creazione di valore, poiché i motori di percezione, mappatura e pianificazione possono essere aggiornati tramite aggiornamenti over-the-air, creando flussi di entrate ricorrenti. La mercificazione dell'hardware, i corridoi veicolo-tutto abilitati al 5G e i sistemi su chip per autoveicoli a basso consumo energetico indicano tempi di commercializzazione più brevi per livelli di autonomia più elevati.
Punti chiave del rapporto
- In base al livello di automazione, l'assistenza alla guida di Livello 1 deteneva il 43.47% della quota di mercato delle auto autonome (senza conducente) nel 2025, mentre si prevede che l'automazione completa di Livello 5 si espanderà a un CAGR del 24.39% fino al 2031.
- Per tipologia di veicolo, i SUV e i veicoli multiuso hanno conquistato il 78.81% della quota di mercato delle auto autonome (senza conducente) nel 2025, mentre si prevede che le hatchback registreranno un CAGR del 25.11% entro il 2031.
- In base al tipo di propulsione, i veicoli con motore a combustione interna hanno mantenuto il 66.37% della quota di mercato delle auto autonome (senza conducente) nel 2025. Tuttavia, si prevede che i veicoli elettrici a batteria cresceranno a un CAGR del 25.01% nel periodo di previsione.
- Per quanto riguarda la mobilità, si prevede che la proprietà personale rappresenterà il 74.35% della quota di mercato delle auto autonome (senza conducente) nel 2025, mentre si prevede che la mobilità condivisa crescerà a un CAGR del 25.13% fino al 2031.
- Per componente, nel 2025 l'hardware rappresentava il 55.57% della quota di mercato delle auto autonome (senza conducente), sebbene si preveda che il software registrerà un CAGR del 25.07% fino al 2031.
- In termini geografici, il Nord America ha guidato il mercato delle auto autonome (senza conducente) con una quota di mercato del 38.71% nel 2025, mentre l'Asia Pacifica è sulla buona strada per un CAGR del 25.05% nel periodo di previsione (2026-2031).
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle auto autonome (senza conducente)
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida espansione dei piloti di robo-taxi | + 4.2% | Cina (Wuhan, Pechino, Shenzhen, Guangzhou), Giappone (Tokyo, Osaka) | A breve termine (≤ 2 anni) |
| Mandati governativi per le normative di sicurezza incentrate su ADAS | + 3.8% | L'Europa e la Cina, con ricadute sui mercati ASEAN, adottano la Convenzione ONU R157 | Medio termine (2-4 anni) |
| Costi di calcolo LiDAR e AI in calo | + 3.5% | Globale, con adozione anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Lancio del corridoio 5G-V2X | + 3.1% | Stati Uniti, Canada, con estensioni pilota al Messico | Medio termine (2-4 anni) |
| SoC per autoveicoli a basso consumo energetico che consentono livelli di autonomia più elevati | + 2.9% | Globale, guidato da Nord America e Asia Pacifico | A lungo termine (≥ 4 anni) |
| Obiettivi di decarbonizzazione della flotta: accelerare la logistica autonoma del miglio intermedio | + 2.7% | Europa (Germania, Paesi Bassi, Francia), con i primi guadagni in Scandinavia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida espansione dei piloti di robo-taxi nelle megalopoli asiatiche
Alla fine del 2024, Apollo Go di Baidu ha raggiunto un traguardo significativo in termini di corse cumulative in diverse città della Cina. Nel frattempo, Waymo registrava un numero considerevole di corse a pagamento settimanali sia a Phoenix che a San Francisco. Nell'aprile 2025, Tokyo ha rivisto il suo Codice della Strada, aprendo la strada alle operazioni di Livello 4 in specifici distretti. Questa mossa ha spinto i giganti dell'automotive Toyota e Nissan ad accelerare i loro programmi pilota. L'economia unitaria di Waymo è in ripresa, con il costo medio di una corsa dell'azienda che è sceso a un livello competitivo. Contemporaneamente, Baidu ha celebrato il raggiungimento di margini di contribuzione positivi a Wuhan entro la fine del 2024. Inoltre, i comuni della regione sono più propensi a rilasciare licenze commerciali rispetto alle loro controparti occidentali, con conseguente notevole impulso alla crescita a breve termine.
Mandati governativi per le normative di sicurezza incentrate su ADAS nell'UE e in Cina
L'Unione Europea ha reso operativo il Regolamento 2019/2144 nel luglio 2024, obbligando tutti i nuovi veicoli passeggeri a includere sistemi di frenata automatica d'emergenza, assistenza intelligente alla velocità, assistenza al mantenimento della corsia e sistemi di monitoraggio del conducente [1] “Sicurezza generale dei veicoli”, Regolamento (UE) 2019/2144, eur-lex.europa.eu . La Cina ha pubblicato lo standard GB/T 40429-2021 e ha concesso numerosi permessi di Livello 3 a Pechino e Shenzhen nel corso del 2024, fissando la guida autonoma in autostrada come obiettivo raggiungibile a breve termine [2] “Standard GB/T 40429-2021 per veicoli connessi intelligenti”, Ministero dell'Industria e dell'Informatica, miit.gov.cn. Giappone, Corea del Sud e gli stati ASEAN hanno adottato il Regolamento ONU 157, creando una spinta normativa contigua in tutta l'Asia. Il calendario di conformità condiviso aumenta il volume dei sensori avanzati, riduce il costo unitario e accorcia i periodi di ammortamento per le case automobilistiche che investono in sistemi di Livello 3.
Il calo dei costi di elaborazione LiDAR e AI sblocca i lanci di livello 3 sul mercato di massa
I moduli LiDAR Hesai AT128 sono ora disponibili a un costo significativamente inferiore in grandi volumi. Si prevede che il SoC Thor di NVIDIA fornirà una potenza di elaborazione sostanziale mantenendo l'efficienza energetica nel prossimo futuro [3] "Thor Centralized Car Computer", NVIDIA Corporation, nvidia.com . Nel 2024, Mercedes-Benz ha introdotto il suo Drive Pilot Level 3 in Nevada e California, accompagnato da un canone di abbonamento annuale. Questi progressi in termini di costi e prestazioni consentono alle berline e ai SUV di fascia media di incorporare l'automazione condizionale senza incontrare barriere termiche o di prezzo. Si prevede che questo progresso complessivo contribuirà in modo significativo al CAGR previsto a medio termine.
Implementazione del corridoio 5G-V2X nelle reti merci nordamericane
Il Piano Nazionale di Implementazione V2X degli Stati Uniti prevede un investimento significativo per le unità stradali sulle principali rotte merci, a partire da progetti in Texas e Arizona. Aurora Innovation e Kodiak Robotics stanno pilotando camion autonomi di Classe 8 su queste rotte, dimostrando notevoli risparmi di carburante grazie al platooning. Con l'espansione della copertura, gli operatori di flotte beneficiano di feed di dati che migliorano la pianificazione dei percorsi e la sicurezza, generando una crescita considerevole nel medio termine.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Regolamentazioni AV a livello statale eterogenee | -2.4% | Stati Uniti, con ricadute in Canada | A breve termine (≤ 2 anni) |
| La sfiducia pubblica si intensifica a causa degli incidenti di alto profilo che hanno coinvolto i robotaxi | -1.8% | Cina e Stati Uniti, con ricadute reputazionali sui mercati globali | A breve termine (≤ 2 anni) |
| Carenza di chip AI di livello automobilistico e limitazioni della capacità di produzione | -1.5% | Globale, più acuto in Nord America e in Europa | Medio termine (2-4 anni) |
| Costi di manutenzione delle mappe ad alta definizione | -1.2% | India, Asia sud-orientale, Sud America, Medio Oriente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le normative frammentarie sui veicoli autonomi a livello statale negli Stati Uniti ritardano la scala commerciale
Negli Stati Uniti non esiste un quadro federale unificato che disciplini i veicoli autonomi; pertanto, le aziende devono destreggiarsi tra normative specifiche di ogni stato. La California ha revocato i permessi di crociera dopo un incidente che ha coinvolto un pedone, e l'Arizona ha limitato i servizi commerciali in alcuni comuni. Questa frammentazione porta a programmi di conformità duplicati e rallenta l'automazione del trasporto merci interstatale, con conseguente riduzione di alcuni punti percentuali della crescita a breve termine.
La sfiducia pubblica si intensifica a causa degli incidenti di alto profilo che hanno coinvolto i robotaxi
A seguito di un incidente a San Francisco alla fine del 2023, Cruise ha sospeso i suoi servizi a livello nazionale. L'anno successivo, Baidu ha subito chiusure temporanee a Wuhan e Pony.ai ha sospeso le sue attrazioni a Guangzhou per un breve periodo. Questi eventi, uniti all'accresciuta attenzione dei media e alle reazioni negative sui social media, hanno reso gli enti regolatori più cauti. A causa del danno reputazionale, si prevede un calo della crescita a breve termine, finché campagne di trasparenza e verifiche di sicurezza non riusciranno a ripristinare la fiducia del pubblico.
Analisi del segmento
Per livello di automazione: l'aumento dell'attività di livello 5 sottolinea il passaggio a una maggiore autonomia
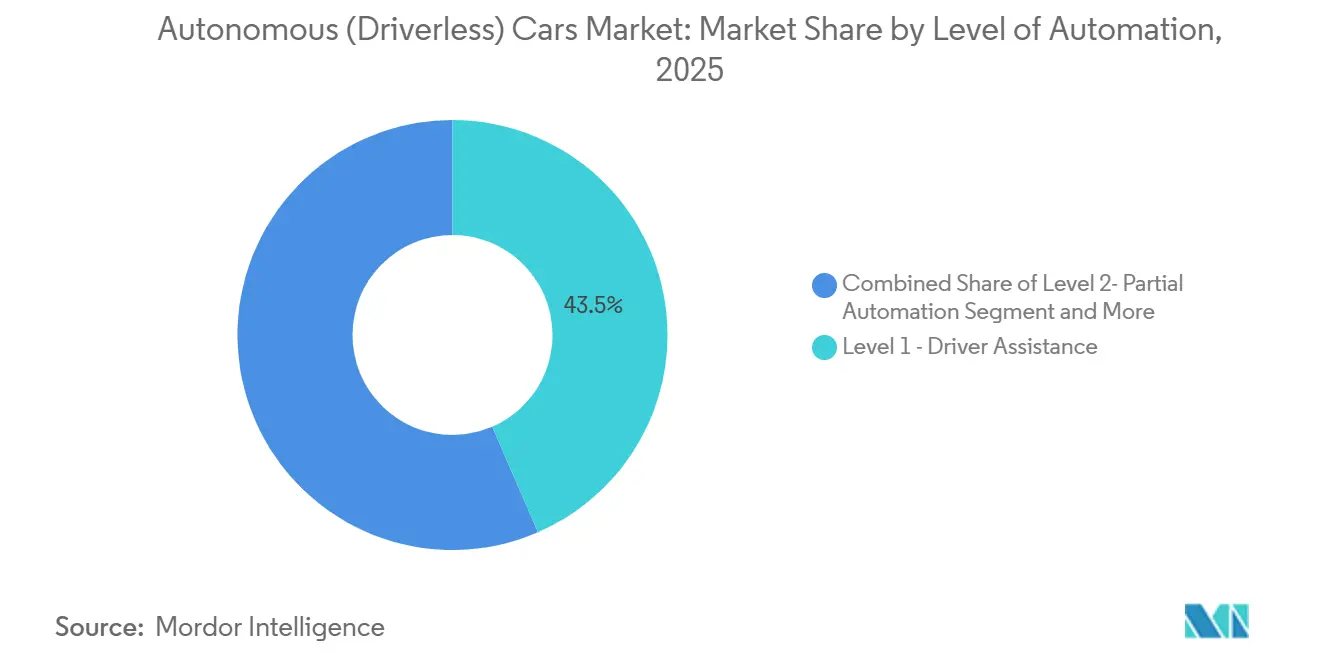
L'assistenza alla guida di Livello 1 ha conquistato il 43.47% della quota di mercato delle auto autonome (senza conducente) nel 2025. Il segmento beneficia di funzionalità obbligatorie, come la frenata di emergenza autonoma e l'assistenza al mantenimento della corsia, ora di serie negli allestimenti base in Europa e Cina. L'automazione condizionata di Livello 3 è in fase di implementazione nei modelli premium a seguito delle approvazioni normative in Nevada, California, Germania e Giappone. Mercedes-Benz ha percorso 2 milioni di miglia con Drive Pilot nel 2024 e BMW prevede di implementare l'Highway Assistant nel 2026. La transizione del segmento indica la mercificazione dell'hardware e la monetizzazione del software in abbonamento.
Si prevede che l'automazione completa di livello 5 crescerà a un tasso annuo composto del 24.39% fino al 2031, grazie all'espansione delle aree di servizio delle flotte di robotaxi a Wuhan, Phoenix e Tokyo. Il mercato delle auto a guida autonoma (senza conducente) mostra gli operatori che ammortizzano i sistemi di sensori grazie all'elevato utilizzo giornaliero, trasformando le risorse fisse in generatori di entrate fino a 18 ore al giorno. Le implementazioni di livello 4 nei servizi di trasporto merci e navetta a medio raggio dimostrano la redditività commerciale in zone geolocalizzate. I modelli di abbonamento per i veicoli di livello 3 indicano un potenziale di entrate ricorrenti, mentre le flotte di livello 5 ridefiniscono l'economia della mobilità urbana.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di veicolo: SUV, la tenuta incontra la scalabilità di una berlina
SUV e monovolume detenevano il 78.81% della quota di mercato delle auto autonome (senza conducente) nel 2025, perché le loro linee del tetto e i paraurti anteriori più ampi possono ospitare comodamente LiDAR, radar e telecamere senza compromessi estetici. La Jaguar I-PACE di Waymo e l'Apollo Moon di Baidu si affidano a fattori di forma sportivi per un posizionamento spazioso dei sensori. Il mercato delle auto autonome (senza conducente) manterrà il predominio dei SUV, dove la capacità di trasporto passeggeri e la dissipazione del calore dei sensori sono fattori chiave.
Si prevede che le berline a due volumi cresceranno a un CAGR del 25.11% fino al 2031, man mano che i LiDAR allo stato solido si ridurranno sotto i 10 centimetri e le unità di elaborazione si adatteranno a cruscotti compatti. Le case automobilistiche possono portare l'autonomia su piattaforme ad alto volume del segmento B, e le città asiatiche ad alta densità di popolazione privilegiano dimensioni compatte per un più facile accesso ai marciapiedi. Le berline rimangono rilevanti laddove l'aerodinamica a lungo raggio e l'efficienza della batteria sono essenziali, come si è visto nelle implementazioni di Tesla Model S e Lucid Air.
Per tipo di propulsione: BEV, l'autonomia elettrica guadagna slancio
I modelli con motore a combustione interna hanno dominato il 66.37% della quota di mercato delle auto autonome (senza conducente) nel 2025, dopo che i produttori hanno adattato le piattaforme esistenti con funzionalità di Livello 1 e Livello 2. Tuttavia, i veicoli elettrici a batteria dispongono di una capacità elettrica in eccesso che alimenta facilmente suite multisensore. Le dimensioni del mercato delle auto autonome (senza conducente) per i BEV sono destinate ad accelerare a un CAGR del 25.01% fino al 2031, grazie alle architetture drive-by-wire semplificate. I camion a combustione interna mantengono una quota nei segmenti a lungo raggio finché la densità energetica delle batterie e la ricarica in megawatt non saranno mature.
I veicoli ibridi elettrici offrono soluzioni provvisorie. Tuttavia, il limitato spazio disponibile per la ricarica elettrica limita l'elaborazione avanzata, mantenendo la maggior parte degli ibridi al Livello 2. I veicoli elettrici a batteria consentono inoltre cabine più silenziose, il che aumenta il comfort dei passeggeri dei robo-taxi e riduce i costi di manutenzione del ciclo di vita eliminando i cambi d'olio e riducendo l'usura dei freni.
Per modulo di mobilità: la preferenza di proprietà si scontra con l'economia dei taxi robotici
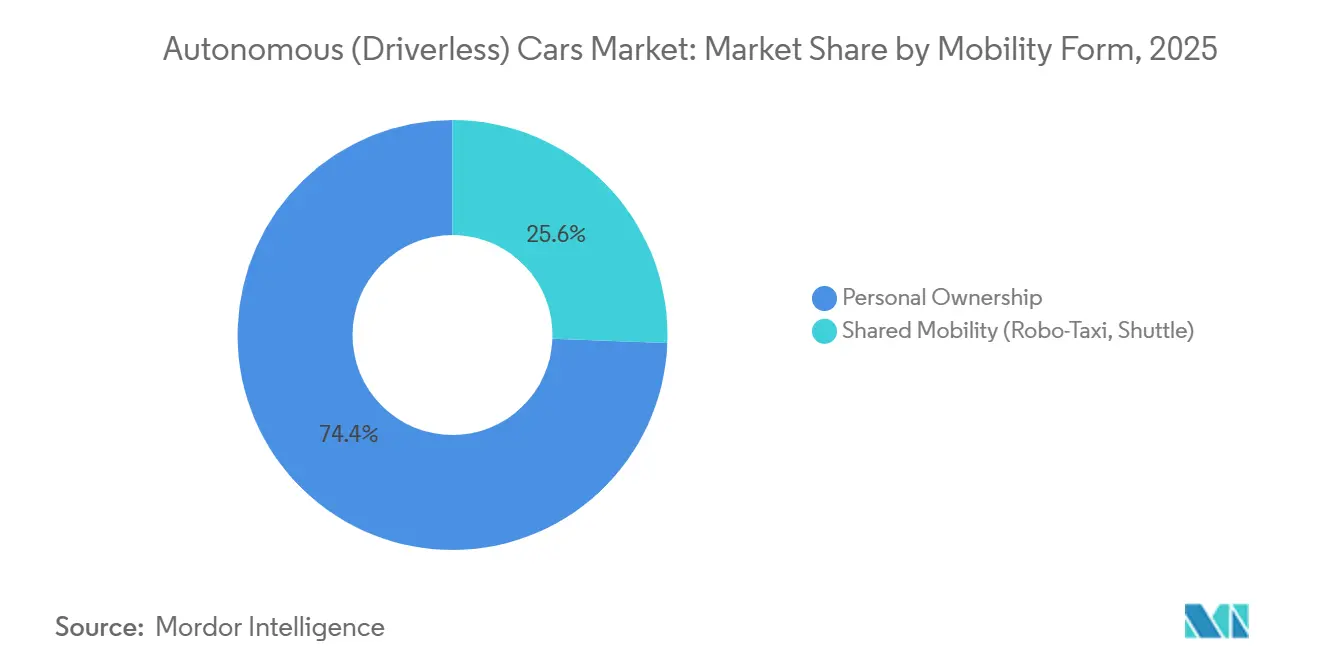
Nel 2025, la proprietà privata rappresentava il 74.35% della quota di mercato delle auto autonome (senza conducente), poiché i consumatori apprezzavano la personalizzazione e la disponibilità immediata. I produttori hanno monetizzato l'autonomia attraverso abbonamenti, come il Full Self-Driving di Tesla a 199 dollari al mese e il Drive Pilot di Mercedes-Benz a 2,500 dollari all'anno. Il mercato delle auto autonome (senza conducente) prevede una continua adozione da parte dei proprietari nelle aree con stili di vita suburbani e bassa densità di trasporto pubblico.
Si prevede che la mobilità condivisa crescerà a un CAGR del 25.13% fino al 2031 grazie al rafforzamento dell'economia unitaria. Le corse Waymo a Phoenix si stanno già avvicinando alla parità con i servizi ride-hail e Baidu Apollo Go ha registrato una redditività a Wuhan. L'elevato utilizzo distribuisce i costi di capitale su molti chilometri di fatturato, consentendo un'ulteriore riduzione delle tariffe. Le navette autonome nelle comunità di pensionati e nei parchi industriali supportano casi d'uso specializzati.
Per componente: la mercificazione dell'hardware sposta il valore verso il software
Nel 2025, l'hardware rappresentava il 55.57% della quota di mercato delle auto autonome (senza conducente). I prezzi dei LiDAR sono crollati, con Luminar Iris a 1,000 dollari e Hesai AT128 a meno di 500 dollari, a dimostrazione di una continua commoditizzazione. I moduli radar ora costano tra i 50 e i 100 dollari, mentre i moduli di elaborazione, come EyeQ6 Lite di Mobileye, si aggirano intorno ai 200 dollari. Si prevede che il mercato del software per auto autonome (senza conducente) crescerà rapidamente, con un robusto CAGR del 25.07% fino al 2031, grazie alla possibilità di aggiornare gli algoritmi di percezione, mappatura e pianificazione via etere.
Waymo dimostra un'accuratezza eccezionale nel rilevamento dei pedoni da distanze significative. Mobileye, invece, sfrutta una rete estesa, acquisendo dati cartografici da un vasto numero di veicoli per aggiornare gli aggiornamenti stradali quasi istantaneamente. Inoltre, servizi come la calibrazione dei sensori e le operazioni da remoto stanno diventando sempre più un collegamento cruciale, collegando perfettamente l'integrazione hardware con l'implementazione degli algoritmi.
Analisi geografica
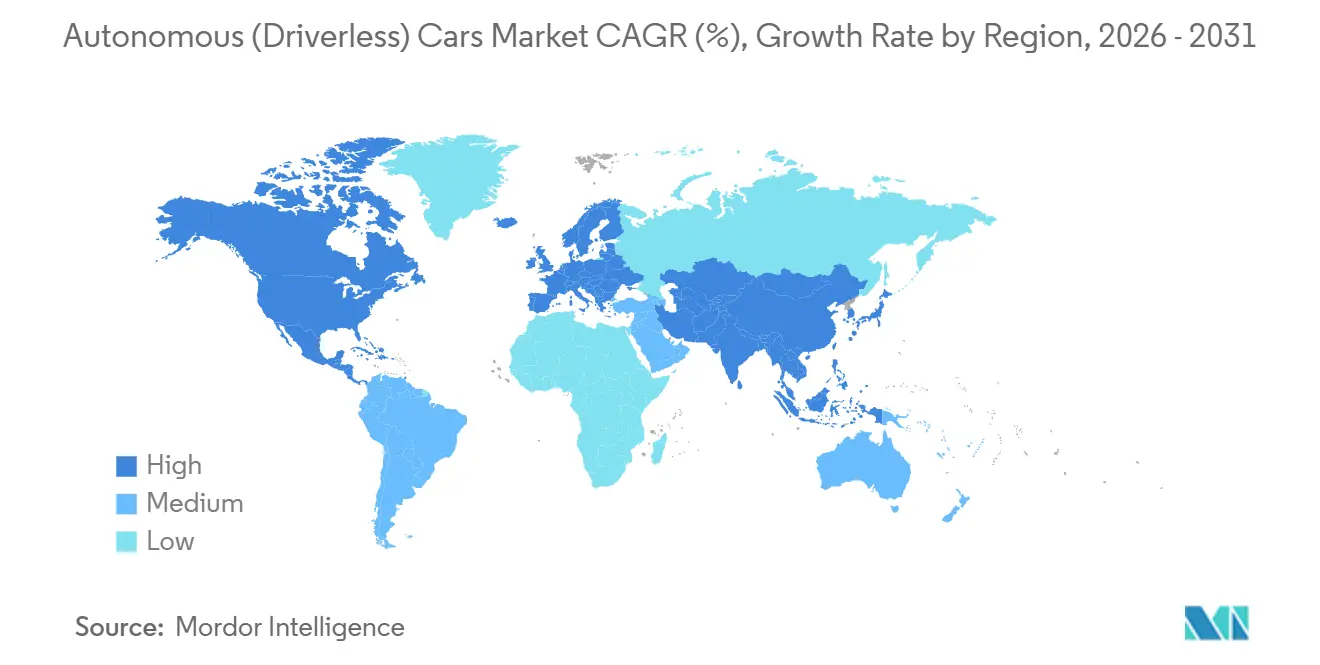
Il Nord America ha generato il 38.71% della quota di mercato delle auto autonome (senza conducente) nel 2025. Waymo ha gestito oltre 100.000 corse settimanali in quattro città degli Stati Uniti e Tesla ha iscritto diversi veicoli al suo programma di guida completamente autonoma supervisionata. La frammentazione normativa rimane un ostacolo dopo che la California ha revocato i permessi a Cruise; tuttavia, la spesa federale per le unità stradali V2X supporta l'implementazione del trasporto merci autonomo sui corridoi interstatali. Il Canada consente i test di Livello 4 senza conducenti di sicurezza in Ontario e Quebec, ma la sua flotta più piccola ne limita il volume a breve termine.
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 25.05% fino al 2031. Baidu Apollo Go ha superato il traguardo dei 6 milioni di corse, e Pony.ai e AutoX hanno ampliato le flotte a Pechino, Guangzhou e Shenzhen. La revisione del Codice della Strada giapponese consente ai veicoli di Livello 4 di operare all'interno di distretti georeferenziati, consentendo i test pilota di Toyota a Odaiba a Tokyo e quelli di Nissan a Yokohama. L'India rimane un paese nascente finché non migliorerà la densità della mappatura HD e non emergerà un quadro normativo chiaro, mentre la Corea del Sud concede permessi di Livello 4 per gli autobus autonomi su corsie dedicate nella città di Sejong.
L'Europa beneficia del Regolamento Generale sulla Sicurezza che impone le funzionalità di Livello 2 come standard. Mercedes-Benz ha lanciato Drive Pilot in Germania nel 2024, seguita da Nevada e California. BMW punta a un'implementazione del Livello 3 entro il 2026. Le normative sulla decarbonizzazione delle flotte stanno accelerando l'adozione di camion elettrici autonomi. Einride ha distribuito 200 camion senza conducente in Germania, Paesi Bassi e Svezia, mentre Volvo ha introdotto il sistema Vera per le navette portuali. Sud America e Medio Oriente sperimentano servizi di nicchia, ma le mappe HD sparse e le normative in continua evoluzione ne ritardano l'adozione su larga scala.
Panorama competitivo
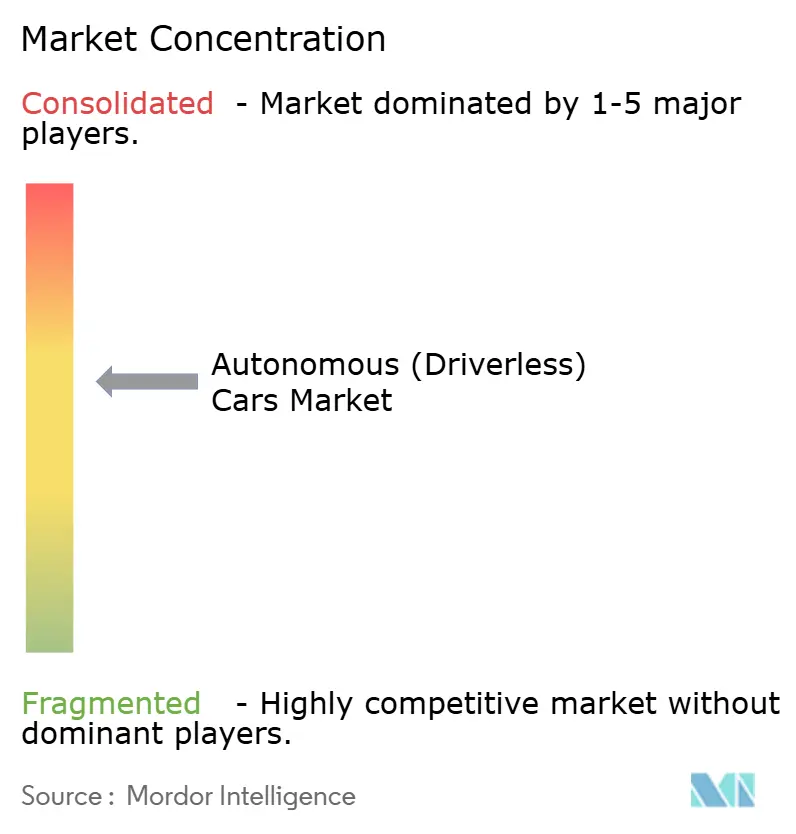
La concorrenza rimane moderatamente frammentata. Waymo gestisce un modello incentrato sulla flotta, impiegando un numero significativo di robo-taxi Jaguar I-PACE. Al contrario, Tesla integra software nei veicoli di consumo, capitalizzando sulla monetizzazione degli abbonamenti. Mobileye si assicura flussi di royalty concedendo in licenza i chip EyeQ e il software di percezione a numerose case automobilistiche, eliminando l'onere di una flotta ad alta intensità di capitale. NVIDIA abbina i suoi SoC Thor a software e simulazione cloud, applicando commissioni annuali per i servizi di convalida. Nel frattempo, entità cinesi come Baidu, BYD e Pony.ai sfruttano partnership municipali per accelerare l'approvazione dei permessi e ottenere finanziamenti pubblici.
Il trasporto merci su tratte intermedie emerge come un'opportunità cruciale. Aurora Innovation collabora con FedEx e Uber Freight su tratte chiave in Texas, mentre Kodiak Robotics gestisce un corridoio centrale che collega l'Arizona e il Texas. I pionieri dei sensori, come Aeva e Ouster, stanno sviluppando sistemi LiDAR a onda continua modulati in frequenza, dotati di dati di velocità nativi, riducendo così le esigenze di calcolo. I brevetti depositati rivelano focus distinti: Waymo enfatizza la fusione dei sensori e la pianificazione del percorso, mentre Tesla si concentra sull'addestramento delle reti neurali e sugli aggiornamenti via etere.
I fornitori di primo livello, tra cui Continental, Bosch e Aptiv, offrono servizi di integrazione certificati per la sicurezza, un'impresa difficile da replicare economicamente per le startup più piccole. Con la conformità agli standard ISO 26262 e UN R157 che costituiscono il punto di riferimento, le aziende di software più giovani collaborano sempre più con fornitori di componenti affermati per ampliare la convalida. Con il passare del decennio, le aziende abili nell'integrare effetti di rete dati, know-how normativo ed efficienza del capitale sono pronte per il consolidamento del mercato.
Leader del settore delle auto autonome (senza conducente)
Tesla, Inc.
Volkswagen AG
Toyota Motor Corporation
Gruppo Mercedes-Benz AG
BYD Auto Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2025: Lucid Group ha stretto un'alleanza strategica con NVIDIA per implementare la piattaforma DRIVE AGX Thor nei modelli futuri, puntando a veicoli elettrici autonomi di livello 4 di proprietà dei consumatori.
- Maggio 2025: Uber e WeRide hanno annunciato l'intenzione di espandere le loro attività congiunte di trasporto autonomo in 15 città entro i prossimi due anni. L'espansione sottolinea il crescente allineamento strategico tra i fornitori di servizi di ride-hailing e i fornitori di software dedicati ai veicoli autonomi.
- Maggio 2025: Waymo ha ricevuto l'autorizzazione dalla California Public Utilities Commission per estendere il servizio di ride-hailing autonomo in tutta l'area della baia di San Francisco, dopo aver presentato un piano di sicurezza aggiornato.
Ambito e metodologia
| Livello 1 - Assistenza alla guida |
| Livello 2 - Automazione parziale |
| Livello 3 - Automazione condizionale |
| Livello 4 - Alta automazione |
| Livello 5 - Automazione completa |
| Hatchbacks |
| berline |
| Veicoli sportivi utilitari (SUV) e veicoli multiuso (MPV) |
| Motore a combustione interna (ICE) |
| Batteria veicoli elettrici (BEV) |
| Hybrid Electric Vehicles (HEV) |
| Proprietà personale |
| Mobilità condivisa (Robo-Taxi, Navetta) |
| Hardware | Sensori (LiDAR, RADAR, Telecamere, Ultrasuoni, IMU) |
| Piattaforme di elaborazione (SoC, GPU) | |
| Attuatori e sistemi di controllo | |
| Software | Suite di Percezione e Pianificazione |
| Motori di mappatura e localizzazione | |
| Monitoraggio del conducente e HMI | |
| Servizi | Integrazione e convalida |
| Funzionamento remoto e tele-operazione |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per livello di automazione | Livello 1 - Assistenza alla guida | |
| Livello 2 - Automazione parziale | ||
| Livello 3 - Automazione condizionale | ||
| Livello 4 - Alta automazione | ||
| Livello 5 - Automazione completa | ||
| Per tipo di veicolo | Hatchbacks | |
| berline | ||
| Veicoli sportivi utilitari (SUV) e veicoli multiuso (MPV) | ||
| Per tipo di propulsione | Motore a combustione interna (ICE) | |
| Batteria veicoli elettrici (BEV) | ||
| Hybrid Electric Vehicles (HEV) | ||
| Per modulo di mobilità | Proprietà personale | |
| Mobilità condivisa (Robo-Taxi, Navetta) | ||
| Per componente | Hardware | Sensori (LiDAR, RADAR, Telecamere, Ultrasuoni, IMU) |
| Piattaforme di elaborazione (SoC, GPU) | ||
| Attuatori e sistemi di controllo | ||
| Software | Suite di Percezione e Pianificazione | |
| Motori di mappatura e localizzazione | ||
| Monitoraggio del conducente e HMI | ||
| Servizi | Integrazione e convalida | |
| Funzionamento remoto e tele-operazione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual era il valore globale delle auto autonome (senza conducente) nel 2026?
Nel 2026 il mercato ha registrato un fatturato di 220.58 miliardi di dollari.
Quanto è veloce il tasso di crescita annuo composto previsto fino al 2031?
Si prevede che il mercato crescerà a un CAGR del 24.37%, raggiungendo i 656.37 miliardi di USD entro il 2031.
Quale regione ha guidato il mercato delle auto autonome (senza conducente) nel 2025?
Nel 2025, il Nord America rappresentava il 38.71% del mercato, trainato dalle flotte attive di robo-taxi e dall'aumento degli abbonamenti software per i consumatori.
Quale sistema di propulsione presenta le prospettive di crescita più rapide?
Si prevede che i veicoli elettrici a batteria cresceranno a un CAGR del 25.01% perché le loro architetture elettriche soddisfano i requisiti dei sistemi autonomi.
Qual è il fattore normativo più favorevole all'adozione?
Il Regolamento generale sulla sicurezza europeo, in vigore dal luglio 2024, rende obbligatorie le funzionalità di assistenza alla guida di livello 2, accelerando i tassi di installazione dei sensori.
Dove i robo-taxi stanno crescendo più rapidamente?
Città cinesi come Wuhan, Pechino e Shenzhen registrano la più alta crescita della flotta e il più alto rilascio di permessi nel breve termine.


