

Dimensioni e quota del mercato delle riparazioni di trasmissioni automobilistiche
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
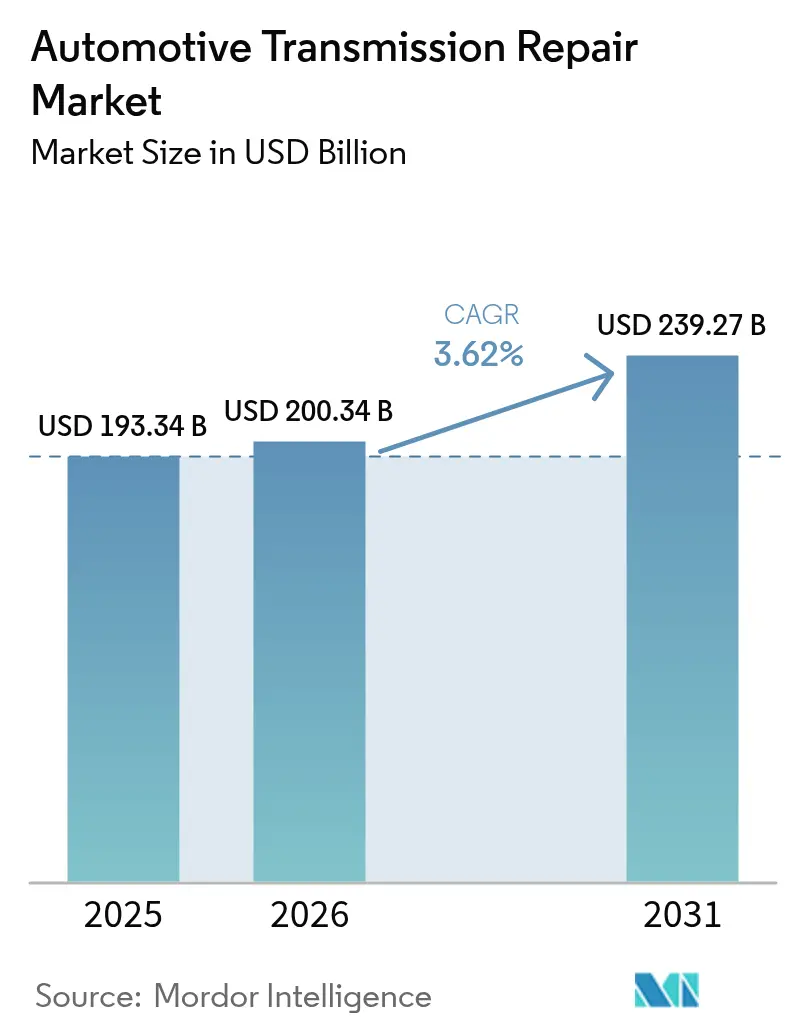
| Dimensione del mercato (2026) | 200.34 miliardo di dollari |
| Dimensione del mercato (2031) | 239.27 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.62% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
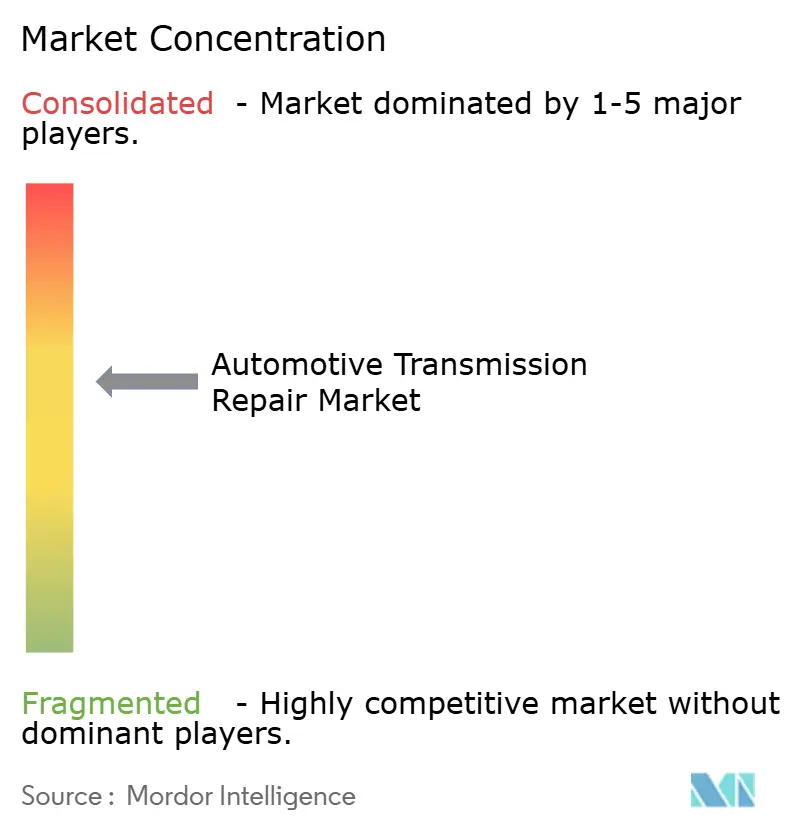
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle riparazioni di trasmissioni automobilistiche di Mordor Intelligence
Il mercato delle riparazioni di trasmissioni automobilistiche è stato valutato a 193.34 miliardi di dollari nel 2025 e si stima che crescerà da 200.34 miliardi di dollari nel 2026 a 239.27 miliardi di dollari entro il 2031, con un CAGR del 3.62% durante il periodo di previsione (2026-2031). L'invecchiamento delle flotte di veicoli, la crescente adozione di cambi automatici e l'espansione dei programmi di estensione della garanzia compensano il passaggio alle trasmissioni elettriche. Gli operatori di flotte danno priorità alle riparazioni rispetto alle sostituzioni a causa degli elevati prezzi dei veicoli nuovi e delle catene di approvvigionamento irregolari, mentre le piattaforme digitali rimodellano la prenotazione dei servizi e l'approvvigionamento dei ricambi. I fluidi e le guarnizioni per trasmissioni registrano una forte domanda, poiché le unità moderne si affidano a lubrificanti specializzati e all'integrità delle guarnizioni per una maggiore durata.
Punti chiave del rapporto
- In base alla tipologia di veicolo, nel 57.62 le autovetture hanno registrato una quota di fatturato del mercato delle riparazioni di trasmissioni automobilistiche pari al 2025%, mentre si prevede che i veicoli commerciali leggeri cresceranno a un CAGR del 3.05% entro il 2031.
- In base al tipo di propulsione, nel 82.10 i veicoli con motore a combustione interna detenevano l'2025% della quota di mercato delle riparazioni di trasmissioni automobilistiche; i veicoli elettrici hanno registrato il CAGR più elevato, pari al 4.35% fino al 2031.
- Per componente, l'olio per trasmissioni ha rappresentato il 29.88% della quota di mercato del mercato delle riparazioni di trasmissioni automobilistiche nel 2025 e si prevede che aumenterà a un CAGR del 4.18% tra il 2026 e il 2031.
- In base al tipo di trasmissione, nel 2025 le trasmissioni automatiche hanno registrato una quota di fatturato del 53.15% nel mercato delle riparazioni di trasmissioni automobilistiche, mentre si prevede che i cambi dedicati ai veicoli elettrici cresceranno a un CAGR del 3.22% fino al 2031.
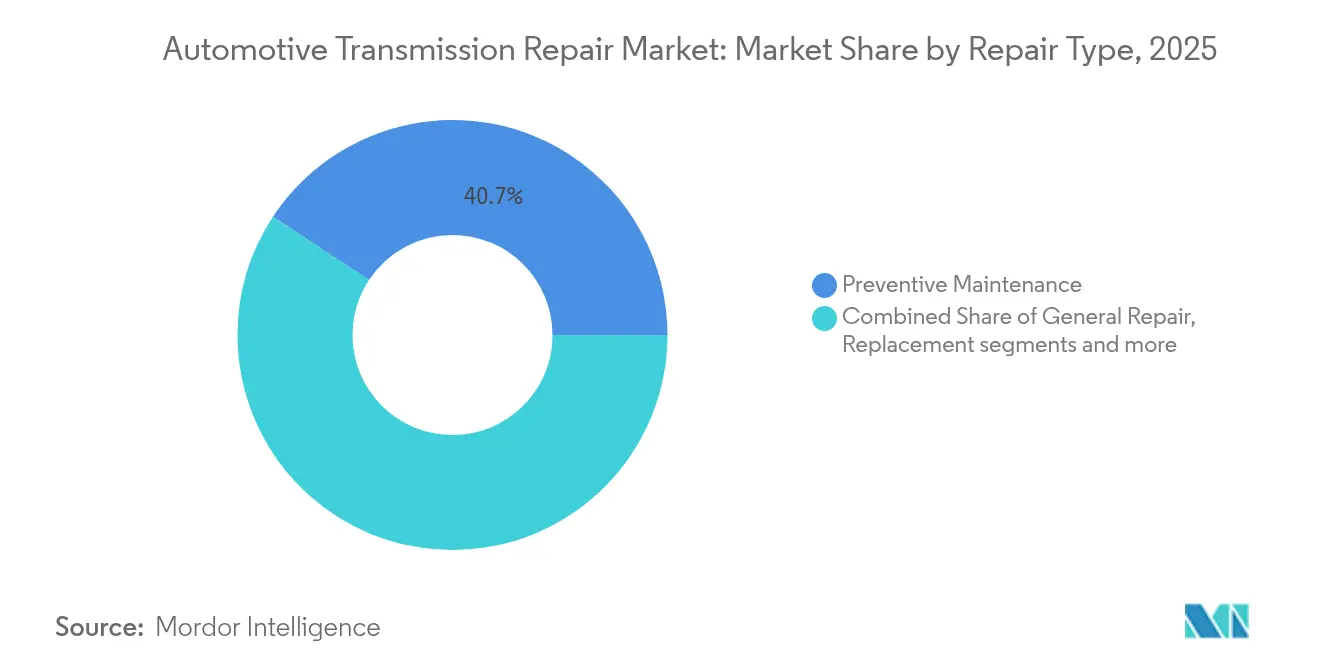
- Per tipologia di riparazione, la manutenzione preventiva ha detenuto una quota di mercato del 40.73% nel settore delle riparazioni di trasmissioni automobilistiche nel 2025; si prevede che i servizi di sostituzione cresceranno a un CAGR del 4.92% nello stesso periodo.
- In base al fornitore di servizi, le officine indipendenti hanno conquistato la quota maggiore, pari al 38.86%, nel mercato delle riparazioni di trasmissioni automobilistiche nel 2025; le piattaforme mobili e online sono quelle che stanno crescendo più rapidamente, con un CAGR del 3.88% fino al 2031.
- In base all'utente finale, i singoli proprietari di veicoli hanno rappresentato il 62.88% della quota di fatturato del mercato delle riparazioni di trasmissioni automobilistiche nel 2025, mentre i gestori di flotte sono destinati a crescere a un CAGR del 5.74% fino al 2031.
- Per canale di distribuzione, i punti vendita offline detengono ancora il 74.72% della quota di mercato del fatturato del settore delle riparazioni di trasmissioni automobilistiche nel 2025, mentre i canali online hanno registrato un CAGR del 4.42% fino al 2031.
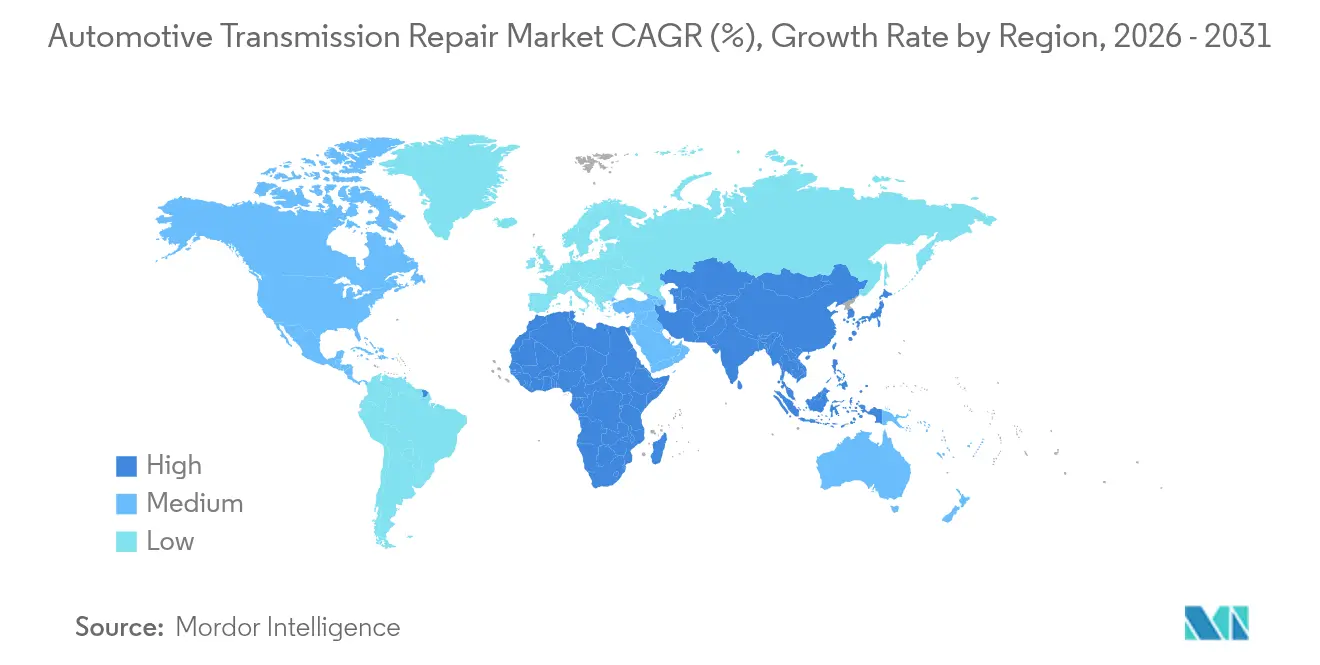
- In termini geografici, nel 36.45 il Nord America ha rappresentato il 2025% della quota di fatturato del mercato delle riparazioni di trasmissioni automobilistiche, mentre l'area Asia-Pacifico è la regione in più rapida crescita con un CAGR del 6.15%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della riparazione delle trasmissioni automobilistiche
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'età media dei veicoli | + 1.2% | Con l'impatto più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Rapida penetrazione dei sistemi automatici e CVT | + 0.8% | Asia-Pacifico, con ricadute sui mercati emergenti | A lungo termine (≥ 4 anni) |
| Espansione della penetrazione dei contratti di garanzia estesa e di assistenza | + 0.6% | Nord America ed Europa primaria, Asia-Pacifico secondaria | A breve termine (≤ 2 anni) |
| Flotte di veicoli commerciali obsoleti | + 0.5% | Centri urbani globali, concentrati in Nord America e Cina | Medio termine (2-4 anni) |
| Boom del commercio elettronico dell'ultimo miglio | + 0.4% | Centri urbani globali, più forti nell'Asia-Pacifico e nel Nord America | A breve termine (≤ 2 anni) |
| Adozione della manutenzione predittiva basata sull'intelligenza artificiale | + 0.3% | Nord America ed Europa primari, con espansione in Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dell'età media dei veicoli prolunga i cicli di riparazione
L'età media globale dei veicoli ha raggiunto i 12.2 anni, allungando i cicli di riparazione e stimolando il mercato della riparazione delle trasmissioni automobilistiche, poiché le unità si usurano a causa dell'elevato chilometraggio. I vecchi cambi automatici presentano guasti che seguono schemi complessi che richiedono competenze specialistiche e utensili di precisione, rafforzando la posizione competitiva delle officine consolidate. Gli operatori di flotte spesso scelgono di ricostruire anziché acquistare un veicolo sostitutivo, perché quest'ultimo rimane costoso e le scorte sono limitate. Questa decisione stabilizza la domanda di revisioni di trasmissioni ad alta intensità di manodopera. Le reti di riparazione consolidate con un profondo know-how diagnostico conquistano una quota maggiore del portafoglio dei veicoli ad alto chilometraggio.
La rapida diffusione dei sistemi automatici e CVT aumenta le dimensioni dei tagliandi di assistenza
I cambi automatici dominano il 95% delle flotte di veicoli di media cilindrata nordamericane, mentre i cambi CVT e a doppia frizione stanno guadagnando terreno nei segmenti di trasporto passeggeri dell'area Asia-Pacifico. Queste tecnologie raddoppiano la fattura media di riparazione rispetto ai cambi manuali perché richiedono fluidi proprietari, calibrazione elettronica e attrezzature avanzate. I tecnici necessitano di certificazioni aggiuntive, il che aumenta i costi di manodopera e amplia il divario tra le officine a servizio completo e le piccole officine generaliste. Le flotte commerciali riconoscono il compromesso sui costi operativi: cambi automatici più fluidi riducono le spese di formazione dei conducenti, aumentano i budget per la manutenzione e mantengono la domanda equilibrata.
L'espansione della garanzia estesa e dei contratti di assistenza favorisce le riparazioni programmate
Il fatturato di Assurant derivante dalle garanzie automobilistiche è aumentato esponenzialmente nei primi nove mesi del 2024, a dimostrazione della crescente richiesta di piani di protezione da parte dei consumatori. I titolari di contratto rispettano i cambi di fluido programmati con una frequenza del 40% superiore rispetto ai proprietari senza copertura, generando un flusso costante di visite in officina per i centri autorizzati. I fornitori di garanzia, a loro volta, collaborano con i concessionari di trasmissioni per garantire la capacità e mantenere i livelli di soddisfazione. La copertura, la conformità e il ciclo di manutenzione periodica rafforzano i volumi di base, nonostante l'avanzare dell'elettrificazione.
Le flotte di consegna commerciali obsolete stimolano la domanda di riparazioni nell'e-commerce
I furgoni per le consegne urbane accumulano chilometri da tre a quattro volte più velocemente delle auto private, accelerando il degrado dei fluidi e l'usura dei corpi valvola. Gli operatori adottano la riparazione mobile e la manutenzione predittiva per prevenire i tempi di fermo, premiando le officine che offrono integrazione telematica e disponibilità di ricambi in giornata. Le reti specializzate che gestiscono l'inventario dei componenti soggetti a guasti comuni per queste flotte ottengono margini premium attraverso contratti di assistenza che garantiscono tempi di consegna rapidi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerare il passaggio ai veicoli elettrici | -1.1% | Europa e Cina primarie, Nord America secondaria | A lungo termine (≥ 4 anni) |
| Alto costo della tecnologia multi-velocità avanzata | -0.7% | Globale, con un impatto acuto nei mercati emergenti sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Proliferazione di cambi sigillati "a vita" | -0.5% | Europa e Nord America primarie, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Abbonamenti per la mobilità urbana | -0.3% | Megalopoli in Europa e Asia-Pacifico, adozione limitata in Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerare il passaggio ai veicoli elettrici con meno parti mobili
I veicoli elettrici a batteria sono dotati di riduttori a velocità singola che richiedono una manutenzione minima, riducendo la spesa totale per l'aftermarket di circa il 40% per veicolo. L'Europa punta al 100% delle vendite di veicoli elettrici entro il 2035, riducendo il volume a lungo termine delle revisioni dei cambi tradizionali. I veicoli ibridi offrono una soluzione temporanea perché mantengono i cambi automatici a più velocità accanto ai motori elettrici, ma richiedono nuove competenze nella diagnostica software. Le officine lungimiranti riqualificano il personale e investono in aree dedicate alla manutenzione delle batterie per compensare il futuro calo degli interventi sui cambi tradizionali.
Elevato costo dei componenti avanzati per trasmissioni ibride e multi-velocità
I cambi automatici a otto e dieci rapporti e i cambi ibridi costano dal 200% al 300% in più rispetto ai componenti a quattro rapporti tradizionali, spingendo alcuni proprietari a rottamare o dare in permuta i veicoli più vecchi piuttosto che effettuare riparazioni. Gli OEM limitano la distribuzione delle centraline elettroniche, svantaggiando le officine indipendenti in termini di prezzo e disponibilità. Questa divisione indirizza i veicoli di recente produzione verso i centri di assistenza dei concessionari, mentre le unità più vecchie rimangono nel canale indipendente, riducendo il mercato indipendente accessibile per i componenti di nuova generazione.
Analisi del segmento
Per tipo di veicolo: le flotte commerciali accelerano la domanda di servizi
Le autovetture detengono una quota di mercato del 57.62% nel mercato delle riparazioni di trasmissioni automobilistiche, sostenendo il volume di base grazie alle dimensioni della flotta. I veicoli commerciali leggeri rappresentano la fetta in più rapida crescita, con un CAGR del 3.05%, trainato dall'e-commerce. I camion pesanti detengono oltre un decimo della quota, ma offrono un elevato valore di revisione, incrementando il fatturato medio nel mercato delle riparazioni di trasmissioni automobilistiche. I frequenti cicli di avvio e arresto nei furgoni accelerano l'usura del pacco frizione, mentre i camion per lunghe percorrenze necessitano della sostituzione del convertitore di coppia e della lavorazione dei corpi valvola. L'analisi predittiva consente ai gestori di flotte di programmare gli interventi, ottimizzare l'utilizzo della capacità dell'officina e garantire la disponibilità dei ricambi. Le officine indipendenti che integrano i dati telematici nella pianificazione possono stipulare contratti direttamente con le società di consegna, assicurandosi flussi di fatturato pluriennali.
Le flotte commerciali stimolano inoltre gli investimenti in unità di assistenza mobile che eseguono la sostituzione dei fluidi e delle guarnizioni in loco. Questa praticità riduce i tempi di fermo, una priorità assoluta per gli operatori della logistica. La maggiore capacità consente alle catene di riparazione regionali di differenziarsi dalle officine con un'unica sede e di ottenere la priorità nelle gare d'appalto nazionali di manutenzione. Di conseguenza, aumenta la diversificazione dei ricavi, sostenendo un flusso di cassa stabile anche durante periodi di debolezza ciclica della spesa per le riparazioni dei consumatori.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di propulsione: la crescita dei veicoli elettrici rimodella il panorama dei servizi
Le auto con motore a combustione interna dominano oggi con una quota di mercato dell'82.10% nel mercato delle riparazioni di trasmissioni automobilistiche, ma il CAGR del 4.35% per i veicoli elettrici segnala un cambiamento nel mercato delle riparazioni di trasmissioni automobilistiche. I cambi monomarcia dei veicoli elettrici richiedono controlli del lubrificante e delle guarnizioni anziché la sostituzione di frizione o ingranaggi, riducendo la complessità del lavoro. I veicoli ibridi si affidano ancora a unità multimarcia convenzionali, ma l'integrazione di motori elettrici introduce protocolli di sicurezza ad alta tensione che richiedono la certificazione di tecnici specializzati. Le officine che investono tempestivamente in dispositivi di sicurezza e trasformatori di isolamento per veicoli elettrici possono applicare tariffe maggiorate poiché la concorrenza qualificata rimane scarsa.
Nel periodo di previsione, la specifica dei fluidi per cambi di veicoli elettrici emerge come una fonte di reddito di nicchia. I fluidi devono gestire una maggiore conduttività elettrica e carichi termici, quindi i prodotti approvati dagli OEM comportano prezzi più elevati. I distributori che si assicurano accordi di fornitura per questi fluidi specializzati creano un'ottima protezione contro il calo dei volumi dei prodotti ATF tradizionali.
Per componente: l'olio per trasmissione domina tutti i segmenti
L'olio per trasmissioni ha detenuto il 29.88% della quota di mercato nel settore delle riparazioni di trasmissioni automobilistiche nel 2025 e si espande a un CAGR del 4.18% poiché i cambi multimarcia richiedono cicli di ricircolo più frequenti per raffreddare i pacchi frizione. Anche le formulazioni sintetiche costano di più al litro, aumentando il fatturato per intervento di manutenzione. Guarnizioni e tenute seguono a ruota, riflettendo la continua necessità di sostituzioni periodiche su tutti i tipi di trasmissione. Le centraline elettroniche registrano una crescita a due cifre poiché i produttori integrano più sensori che consentono la manutenzione predittiva.
I fornitori aftermarket competono sulla tecnologia degli additivi, sulla stabilità della viscosità e sulle omologazioni OEM. La differenziazione del prodotto consente margini più elevati rispetto ai componenti per ingranaggi standardizzati. Nel frattempo, i convertitori di coppia e i gruppi di ingranaggi rigenerati si stanno affermando come opzioni convenienti per i veicoli ad alto chilometraggio, supportando gli obiettivi di economia circolare.
Per tipo di trasmissione: guida automatica, emergono i veicoli elettrici
I cambi automatici hanno conquistato una quota di mercato del 53.15% nel mercato delle riparazioni di trasmissioni automobilistiche nel 2025, beneficiando di decenni di penetrazione in Nord America e della crescente diffusione nell'area Asia-Pacifico. I cambi manuali detengono quasi due quinti della quota, principalmente tra i modelli orientati al valore e le flotte dei mercati emergenti. I sistemi a doppia frizione e CVT rappresentano collettivamente quasi due quinti della quota e la loro complessa meccatronica determina un fatturato medio più elevato. I cambi di riduzione dedicati ai veicoli elettrici crescono a un CAGR del 3.22%, garantendo una graduale svolta nelle competenze delle officine.
Poiché le cinghie e le pulegge CVT richiedono strumenti di calibrazione precisi, le catene di medie dimensioni con una solida base di capitale superano i piccoli distributori indipendenti che non riescono a giustificare il costo delle attrezzature. Le reti di franchising che mettono in comune il capitale tra i punti vendita ottengono quindi un vantaggio strutturale nell'attrarre veicoli di recente produzione.
Per tipo di riparazione: la manutenzione preventiva genera entrate
Nel 40.73, la manutenzione preventiva ha raggiunto una quota di mercato del 2025% nel mercato delle riparazioni di trasmissioni automobilistiche, grazie alla crescente consapevolezza degli intervalli di cambio dei fluidi. I servizi di sostituzione, sebbene più ridotti, registrano un CAGR del 4.92%, poiché le sostituzioni complete diventano economiche per i veicoli con più di 200,000 km. Le revisioni contribuiscono per oltre un decimo della quota e rimangono ad alta intensità di manodopera, favorendo l'utilizzo delle officine durante i periodi di minore affluenza. I fornitori di garanzia richiedono sempre più spesso la conformità alla manutenzione preventiva, indirizzando i proprietari coperti verso i centri aderenti e fidelizzandoli a lungo termine.
Riparazioni generali, tra cui la riparazione di solenoidi e corpi valvola, che spesso rappresentano un'attività di ingresso per tecnici apprendisti. Questi servizi offrono percorsi di formazione e generano al contempo vendite di componenti aggiuntivi come filtri e guarnizioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fornitore di servizi: le piattaforme digitali sconvolgono le reti tradizionali
Le officine indipendenti hanno mantenuto la quota maggiore, pari al 38.86%, nel mercato della riparazione delle trasmissioni automobilistiche nel 2025, ma le piattaforme mobili e online stanno crescendo più rapidamente, con un CAGR del 3.88% fino al 2031, rimodellando i processi di prenotazione e pagamento nel mercato della riparazione delle trasmissioni automobilistiche. I centri autorizzati OEM mantengono una quota considerevole sfruttando l'acquisizione della garanzia e i privilegi di accesso al software. I franchising specializzati in trasmissioni detengono quasi due quinti della quota, con un solido valore di marca che rassicura i consumatori nell'affrontare lavori complessi. Le catene di fast food, focalizzate sulla sostituzione dei fluidi, estendono gli orari di apertura e aggiungono furgoni mobili per competere con le startup digitali.
Le app consentono ai clienti di confrontare preventivi, prenotare appuntamenti e monitorare la cronologia degli interventi, elevando gli standard di trasparenza. Le officine che si integrano con queste piattaforme ottengono l'accesso a una base clienti più ampia senza dover sostenere ingenti spese di marketing, ma devono rispettare i parametri di qualità del servizio pubblicati per mantenere la visibilità della piattaforma.
Per utente finale: gli operatori di flotte offrono servizi premium
I proprietari di veicoli individuali, con una quota di mercato del 62.88% nel mercato della riparazione di trasmissioni automobilistiche, rimangono il pilastro del settore, soprattutto per i veicoli che invecchiano oltre la garanzia. Le flotte di noleggio e car sharing richiedono procedure standardizzate e tempi di consegna rapidi per mantenere gli obiettivi di utilizzo. I proprietari e gli operatori di flotte rappresentano il gruppo di utenti in più rapida crescita, con un CAGR del 5.74% grazie all'espansione dell'e-commerce. Questi ultimi privilegiano l'operatività rispetto ai costi, optando per contratti di manutenzione preventiva che includono la diagnostica telematica e la garanzia di intervento.
I reparti di assistenza delle concessionarie si concentrano sui veicoli in garanzia di fabbrica, registrando una crescita inferiore poiché la scadenza della copertura spinge i proprietari verso i veicoli indipendenti. I punteggi relativi alla qualità del servizio influenzano la fidelizzazione, incoraggiando i concessionari ad adottare prezzi trasparenti e orari di apertura prolungati.
Per canale di distribuzione: la crescita online trasforma l'accesso ai ricambi
I negozi fisici detengono ancora una quota di mercato del 74.72% nel mercato delle riparazioni di trasmissioni automobilistiche, poiché i tecnici contano sul ritiro immediato per lavori urgenti. I canali online hanno registrato un CAGR del 4.42% e ora rendono disponibili a livello nazionale componenti complessi, come i corpi valvola rigenerati, entro 24 ore. Stanno emergendo modelli ibridi, in cui i ricambi vengono ordinati tramite portali di e-commerce ma ritirati presso depositi locali, bilanciando la trasparenza dei prezzi con la velocità di consegna. Gli appassionati del fai da te sfruttano tutorial e cataloghi di ricambi online, ma i tecnici professionisti rimangono i principali acquirenti in termini di valore, poiché le unità sofisticate richiedono codifica e convalida della garanzia.
I rivenditori online di ricambi collaborano con le aziende di logistica per offrire fasce orarie di consegna serali e nei fine settimana, riducendo ulteriormente i tempi dei cicli di riparazione e migliorando i parametri di soddisfazione del cliente sia per le officine che per gli utenti finali.
Analisi geografica
Mercato nordamericano della riparazione di trasmissioni automobilistiche
Nel 36.45, il Nord America ha rappresentato il 2025% del fatturato del mercato delle riparazioni di trasmissioni automobilistiche, grazie a un numero considerevole di trasmissioni automatiche e a una forte densità di flotte commerciali. I climi freddi in Canada e negli stati settentrionali accelerano il degrado dei fluidi, prolungando gli intervalli di manutenzione. Anche la penetrazione delle estensioni di garanzia è elevata, indirizzando il lavoro verso officine certificate che possono caricare i registri di manutenzione direttamente agli amministratori. Gli investimenti continuano: ZF ha stanziato 700 milioni di dollari per una maggiore capacità di trasmissione negli Stati Uniti nel 2024, a dimostrazione della fiducia dei fornitori nella domanda di servizi a lungo termine.
Mercato della riparazione di trasmissioni automobilistiche in Asia-Pacifico ed Europa
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 6.15%, sostenuto dal percorso dell'aftermarket cinese verso vendite di 2 trilioni di RMB entro il 2030 e dal CAGR dell'8% dell'industria dei componenti in India fino all'anno fiscale 2024. I riparatori cinesi si trovano ad affrontare una doppia curva di domanda: una per i modelli ICE obsoleti e un'altra per un crescente parco veicoli elettrici che richiede nuove formulazioni di lubrificanti per i riduttori. Il boom della logistica dell'e-commerce in India incrementa le riparazioni dei veicoli commerciali leggeri, mentre le iniziative governative sulla rottamazione posticipano i rinnovi delle flotte, prolungandone la durata. Mercati maturi come Giappone e Corea del Sud investono in robotica e diagnostica basata sull'intelligenza artificiale per contrastare la carenza di tecnici dovuta all'invecchiamento della forza lavoro. Anche l'Europa conquisterà una quota di mercato significativa nel 2024, sebbene gli obiettivi aggressivi sulle emissioni e gli incentivi per i veicoli elettrici moderino le prospettive per le riparazioni tradizionali. La Germania contribuisce per circa il 60% al valore aggiunto automobilistico regionale, sostenendo una profonda competenza nella rigenerazione dei cambi. Gli operatori indipendenti del mercato dell'aftermarket osservano attentamente gli sviluppi normativi, mentre l'UE valuta mandati di accesso ai dati che potrebbero livellare l'accesso al software tra concessionari e indipendenti, preservando la concorrenza. Il Regno Unito adegua le catene di approvvigionamento dopo la Brexit, ma continua a fare affidamento su una rete consolidata di rigeneratori e distributori di ricambi per servire una flotta diversificata di berline diesel e le crescenti vendite di ibridi.
Panorama normativo
L'attenzione politica relativa alla riparazione delle trasmissioni si sta concentrando sull'accesso, secondo il principio del "diritto alla riparazione", ai dati diagnostici, alle informazioni di assistenza e agli strumenti necessari per i moderni cambi meccatronici. Nell'Unione europea, il Regolamento delegato (UE) 2026/699 ha modificato il quadro di omologazione dei veicoli previsto dal Regolamento (UE) 2018/858, rafforzando l'accesso standardizzato alla diagnostica di bordo (OBD) e alle informazioni di riparazione e manutenzione, comprese le disposizioni di accesso sicuro che regolano le modalità con cui le officine indipendenti ottengono le funzioni software legate alle centraline di controllo della trasmissione.
Negli Stati Uniti, l'attività federale nel corso del 2026 si è concentrata sull'accesso alle riparazioni e sui limiti di conformità per gli interventi di manutenzione relativi alle emissioni. L'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha pubblicato nel luglio 2026 i documenti "Freedom to Fix" che chiariscono le aspettative in merito alla disponibilità di informazioni e strumenti di assistenza a condizioni ragionevoli per le attività di riparazione legittime, influenzando il modo in cui i fornitori di servizi aftermarket affrontano la diagnostica elettronica, la calibrazione e il ripristino della funzionalità relativa alle emissioni quando le riparazioni coinvolgono i sistemi di controllo della trasmissione.
Analisi della catena del valore
La catena del valore della riparazione delle trasmissioni inizia con la progettazione e la produzione di componenti e fluidi (olio ATF e lubrificanti speciali, guarnizioni, pacchi frizione, meccatronica, centraline di controllo della trasmissione), prosegue con la distribuzione OEM e aftermarket (distributori nazionali, depositi regionali e piattaforme online) e si conclude con l'esecuzione del servizio da parte di centri autorizzati OEM, officine indipendenti, catene di assistenza rapida, piattaforme mobili e franchising specializzati in trasmissioni. Per le trasmissioni automatiche complesse, come le CVT, le DCT e i gruppi di ingranaggi ibridi, la catena dipende sempre più dall'accesso al software, dagli strumenti di calibrazione e dalla formazione dei tecnici, oltre che dai componenti meccanici, il che accresce il ruolo dei fornitori di strumenti diagnostici e delle interfacce dati approvate dagli OEM.
I recenti programmi di fornitori e OEM mostrano come la localizzazione e l'elettrificazione stiano modificando la disponibilità a monte e le strutture dei costi, con ripercussioni sui prezzi di riparazione e sui tempi di consegna dei ricambi. Esempi includono gli accordi di ZF in India per le trasmissioni a 9 rapporti per veicoli commerciali (annunciati nel 2025), l'acquisizione da parte di BorgWarner di programmi pluriennali relativi alle trasmissioni DCT in Cina (2025) e iniziative di capacità produttiva come l'investimento di VE Commercial Vehicles per la produzione di trasmissioni automatiche a 12 rapporti del Gruppo Volvo a Ujjain, in India (annunciato nel 2025). Sul fronte dei prodotti, fornitori come Schaeffler e Valeo hanno avviato la produzione in serie o commerciale di moduli di trasmissione ibridi ed elettrificati nel 2026, ampliando la base installata di sistemi ad alta componente meccatronica che alimentano successivamente il mercato dei ricambi per fluidi, guarnizioni, diagnostica e sottogruppi di ricambio.
Panorama competitivo
Il mercato della riparazione delle trasmissioni automobilistiche è moderatamente frammentato. Migliaia di operatori indipendenti competono con catene in franchising, centri autorizzati OEM e piattaforme digitali. La complessità determina la segmentazione: le ricostruzioni specializzate si concentrano tra un numero minore di operatori con strumenti di lavorazione personalizzati, mentre la sostituzione dei fluidi rimane ampiamente contendibile. L'attenzione strategica si sta spostando verso l'integrazione verticale: Transtar ha investito 10 milioni di dollari in scorte per garantire la disponibilità dei ricambi per la sua rete. [2] “Transtar Industries Expands Inventory with USD 10 Million Investment,” Transtar Industries, transtar1.com ZF migliora la portata del servizio abbinando i suoi stabilimenti di componenti ad accademie di formazione che accreditano tecnici indipendenti.
La digitalizzazione è un fattore di differenziazione decisivo. Le piattaforme che combinano la diagnostica in tempo reale con la prenotazione ottengono costi di acquisizione clienti inferiori. L'investimento di 10 milioni di dollari di Allison Transmission in EnerTech Capital le consente di entrare in contatto con startup di software che automatizzano i flussi di lavoro di manutenzione. [3] "Allison Transmission investe 10 milioni di dollari in EnerTech Capital", Allison Transmission, allisontransmission.com Le opportunità di mercato inesplorate si concentrano sulla manutenzione dei cambi per veicoli elettrici, dove i pionieri possono applicare tariffe premium perché le linee guida OEM e la fornitura di ricambi rimangono limitate. I sistemi in franchising aggiungono furgoni mobili per effettuare i cambi di fluido direttamente a domicilio, salvaguardando la quota di mercato contro le startup basate su app.
Il consolidamento delle officine accelera, poiché i piccoli operatori si trovano ad affrontare le spese per gli strumenti di scansione e le spese di formazione. Le catene che acquisiscono officine con un'unica sede ottengono vantaggi di scala nell'acquisto e nel marketing dei ricambi. Allo stesso tempo, gli OEM ampliano i menu di riparazione a prezzo fisso per mantenere in casa il traffico post-garanzia, spingendo gli indipendenti a specializzarsi o ad aderire a franchising. Nelle città più mature, i costi immobiliari comprimono le officine indipendenti, aumentando l'interesse per le baie pop-up all'interno dei parchi logistici che servono flotte di ride-hailing e consegne a domicilio.
Leader del settore della riparazione delle trasmissioni automobilistiche
Schaeffler
Trasmissione Allison
Borgwarner
ZF
Signor Trasmissione
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: BorgWarner ha annunciato di essersi aggiudicata due contratti in Asia per programmi di propulsione a combustione e ibrida, tra cui un programma relativo alla doppia frizione per un SUV cinese. Queste vittorie confermano i continui investimenti dei produttori di apparecchiature originali (OEM) nelle architetture DCT e ibride, che aumentano la domanda di ricambi per fluidi specializzati, guarnizioni, componenti della frizione e capacità di riparazione con funzionalità di calibrazione.
- Giugno 2025: Allison Transmission ha annunciato un accordo per l'acquisizione della divisione Off-Highway di Dana Incorporated, ampliando così la propria offerta di componenti per la trasmissione e il gruppo propulsore, che attualmente si concentra principalmente sulle trasmissioni per veicoli stradali. L'accordo favorisce una maggiore integrazione verticale tra i componenti della trasmissione ed espande la base installata e l'ecosistema di ricambi che alimenta la rigenerazione, la formazione del personale e l'assistenza post-vendita.
- Settembre 2024: Transtar Industries ha investito 10 milioni di dollari per ampliare l'inventario dei ricambi per trasmissioni al fine di migliorare i tassi di evasione degli ordini per i clienti della rete di riparazione. Una maggiore disponibilità a magazzino riduce i tempi di fermo macchina per le revisioni e le sostituzioni, rafforzando la posizione competitiva delle officine indipendenti e delle reti in franchising che dipendono da un rapido accesso ai ricambi.
Ambito e metodologia
Il rapporto sul mercato delle riparazioni di trasmissioni automobilistiche copre uno studio dettagliato sulle ultime tendenze e innovazioni del mercato, segmentato per tipo di veicolo (veicoli commerciali e veicoli passeggeri), per componente (guarnizione e tenuta, olio per trasmissioni, ingranaggi, dischi frizione e altri) e Geografia. Inoltre, nel rapporto viene trattato anche uno studio dettagliato sui principali attori, il loro progresso tecnologico, le innovazioni e gli aspetti finanziari.
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
| Motore a combustione interna (ICE) |
| Veicoli elettrici (EV) |
| Guarnizione e sigillo |
| Olio di trasmissione |
| ingranaggio |
| Frizione |
| Convertitore di coppia |
| Filtri |
| Unità di controllo elettronico (TCU) |
| Altro |
| Manuale |
| Automatico (AT) |
| Variabile continua (CVT) |
| Doppia frizione (DCT) |
| e-Axle / Cambio EV dedicato |
| Manutenzione preventiva |
| Riparazione generale |
| Revisione/ricostruzione |
| Sostituzione |
| Centri di assistenza autorizzati OEM |
| Garage e officine indipendenti |
| Catene di fast food |
| Piattaforme mobili/online |
| Franchising specializzati in trasmissioni |
| Proprietari di veicoli individuali |
| Proprietari e operatori di flotte |
| Reparti di assistenza della concessionaria |
| Società di noleggio e car sharing |
| Offline (ricambi e assistenza fisici) |
| Piattaforme di ricambi aftermarket online |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Veicoli commerciali medi e pesanti | ||
| Per tipo di propulsione | Motore a combustione interna (ICE) | |
| Veicoli elettrici (EV) | ||
| Per componente | Guarnizione e sigillo | |
| Olio di trasmissione | ||
| ingranaggio | ||
| Frizione | ||
| Convertitore di coppia | ||
| Filtri | ||
| Unità di controllo elettronico (TCU) | ||
| Altro | ||
| Per tipo di trasmissione | Manuale | |
| Automatico (AT) | ||
| Variabile continua (CVT) | ||
| Doppia frizione (DCT) | ||
| e-Axle / Cambio EV dedicato | ||
| Per tipo di riparazione | Manutenzione preventiva | |
| Riparazione generale | ||
| Revisione/ricostruzione | ||
| Sostituzione | ||
| Per fornitore di servizi | Centri di assistenza autorizzati OEM | |
| Garage e officine indipendenti | ||
| Catene di fast food | ||
| Piattaforme mobili/online | ||
| Franchising specializzati in trasmissioni | ||
| Per utente finale | Proprietari di veicoli individuali | |
| Proprietari e operatori di flotte | ||
| Reparti di assistenza della concessionaria | ||
| Società di noleggio e car sharing | ||
| Per canale di distribuzione | Offline (ricambi e assistenza fisici) | |
| Piattaforme di ricambi aftermarket online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle riparazioni delle trasmissioni automobilistiche?
Il mercato è valutato a 200.34 miliardi di dollari nel 2026 e si prevede che raggiungerà i 239.27 miliardi di dollari entro il 2031.
Quale regione è leader nel mercato delle riparazioni delle trasmissioni automobilistiche?
Il Nord America è in testa con una quota di fatturato del 36.45% nel 2025, trainata da un'ampia flotta di veicoli con cambio automatico e da un'elevata densità di veicoli commerciali.
In che modo i veicoli elettrici incideranno sulle riparazioni della trasmissione?
I veicoli elettrici utilizzano cambi monomarcia più semplici che richiedono meno manutenzione, riducendo la domanda a lungo termine di riparazioni tradizionali ma creando nuove esigenze di fluidi specializzati e ispezioni delle guarnizioni.
Quale segmento di componenti sta crescendo più rapidamente?
L'olio per trasmissioni supera gli altri, registrando un CAGR del 4.18% grazie alla maggiore frequenza di cambio del fluido nei sistemi multi-velocità e CVT.
Perché le piattaforme mobili e online stanno guadagnando quote di mercato?
Offrono comodità, prezzi trasparenti e programmazione rapida, generando un CAGR del 3.88% che supera tutte le altre categorie di fornitori di servizi.
Di quali competenze avranno bisogno i tecnici nei prossimi cinque anni?
La competenza nei protocolli di sicurezza dei veicoli elettrici, nella diagnostica software e nell'analisi della manutenzione predittiva sarà essenziale con l'evoluzione della tecnologia della trasmissione.


