

Dimensioni e quota del mercato dei convertitori di coppia per autoveicoli
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
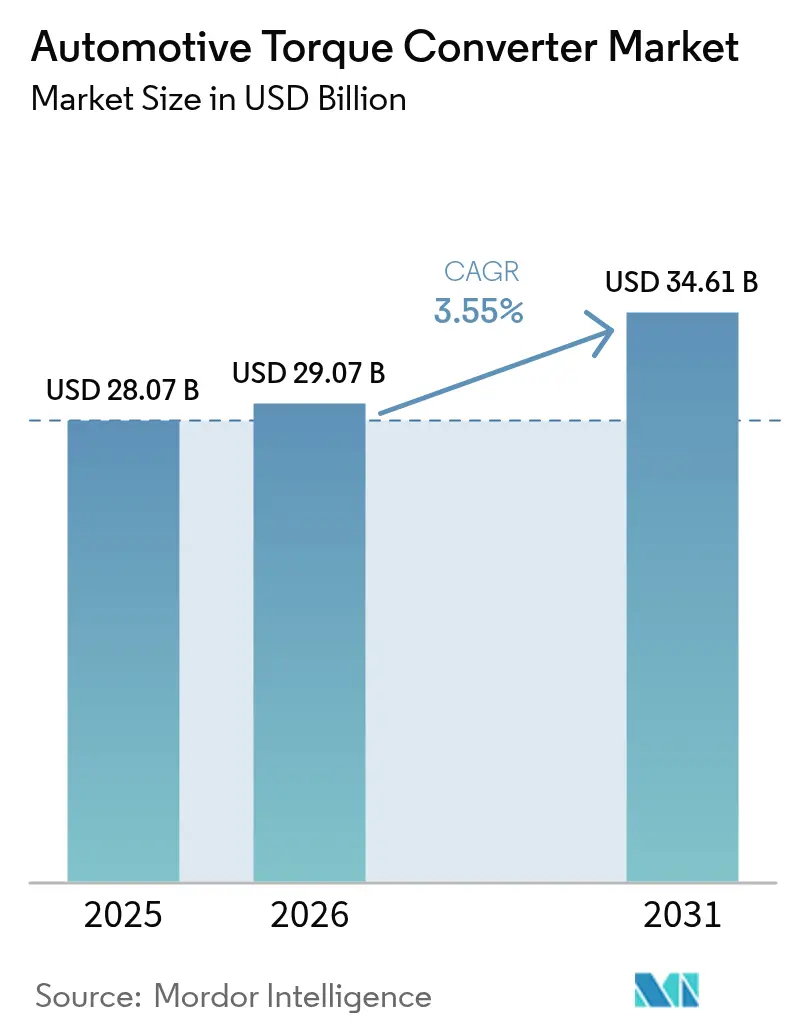
| Dimensione del mercato (2026) | 29.07 miliardo di dollari |
| Dimensione del mercato (2031) | 34.61 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.55% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
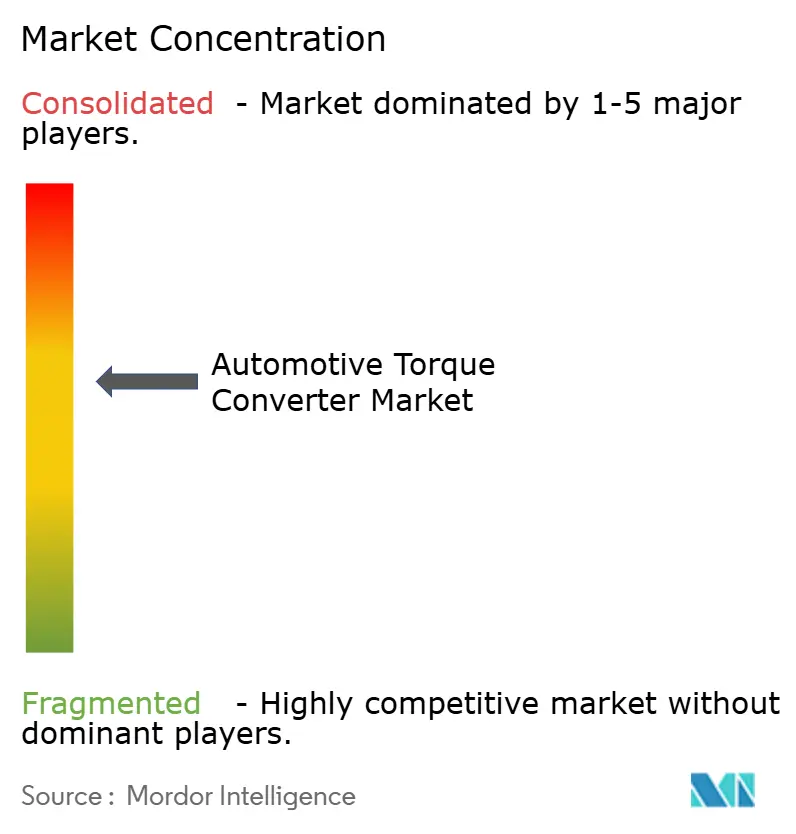
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei convertitori di coppia per autoveicoli di Mordor Intelligence
Il mercato dei convertitori di coppia per autoveicoli aveva un valore di 28.07 miliardi di dollari nel 2025 e si prevede che crescerà da 29.07 miliardi di dollari nel 2026 a 34.61 miliardi di dollari entro il 2031, con un CAGR del 3.55% durante il periodo di previsione (2026-2031). Il ritmo di crescita misurato non tiene conto di una profonda trasformazione, poiché i propulsori ibridi, i cambi automatici a più velocità e la crescente produzione di veicoli commerciali stanno rimodellando i modelli di domanda. L'adozione di trasmissioni automatiche nelle economie emergenti mantiene i volumi di base in aumento, mentre le regioni sviluppate convogliano gli investimenti verso architetture di convertitori dedicate agli ibridi che migliorano l'efficienza dei consumi e le emissioni. Il near-shoring della catena di approvvigionamento in Nord America, la continua espansione dei veicoli commerciali leggeri dopo la pandemia e la pressione degli OEM per i cambi a otto e dieci velocità aggiungono ulteriore slancio. Al contrario, i propulsori puramente elettrici a batteria e la crescente popolarità delle tecnologie DCT e CVT moderano le prospettive a lungo termine in alcuni segmenti di autovetture. Le fluttuazioni dei costi delle materie prime, come alluminio e rame, introducono ulteriore incertezza nei margini di profitto dei componenti.
Punti chiave del rapporto
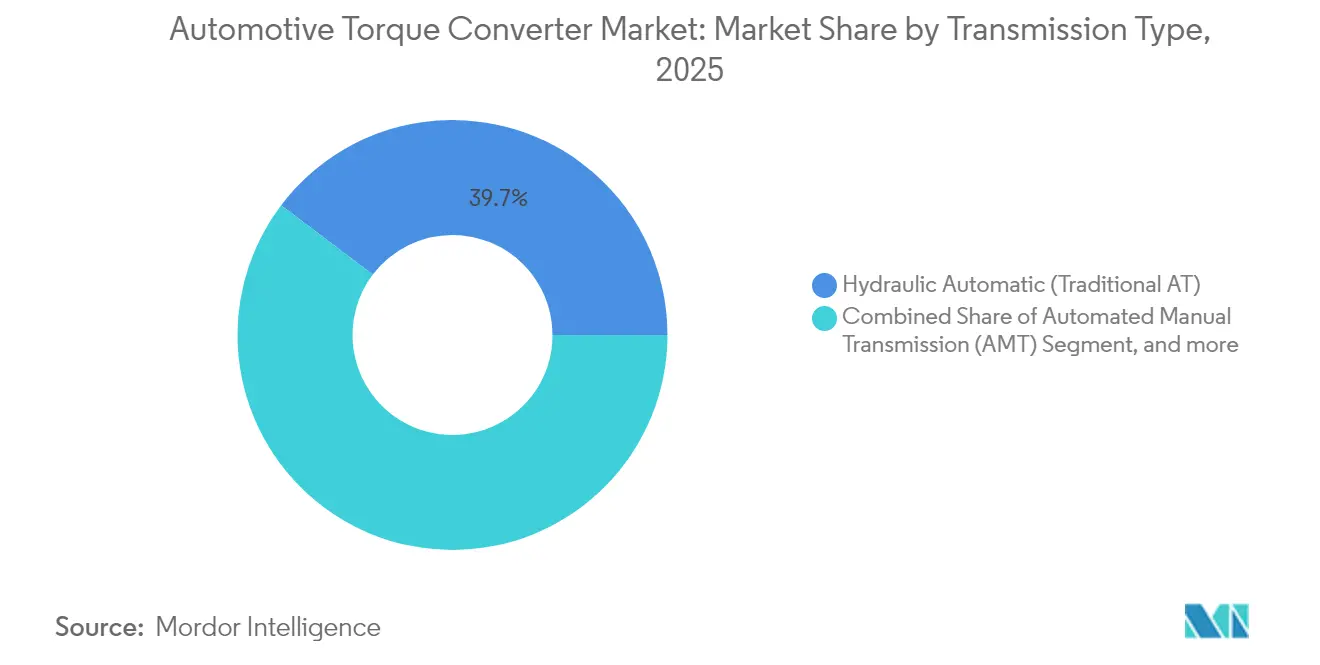
- In base al tipo di trasmissione, i cambi automatici idraulici hanno mantenuto il 39.68% della quota di mercato dei convertitori di coppia per autoveicoli nel 2025, mentre i cambi automatici dedicati ai veicoli ibridi sono destinati a crescere a un CAGR del 10.35% fino al 2031.
- In base alla tipologia di veicolo, nel 63.12 i veicoli per passeggeri hanno guidato il mercato con il 2025% dei ricavi dei convertitori di coppia per autoveicoli; i veicoli commerciali leggeri hanno registrato la crescita più rapida, con un CAGR dell'8.05% fino al 2031.
- Per componente, nel 37.19 i gruppi pompa rappresentavano il 2025% del mercato dei convertitori di coppia per autoveicoli, mentre i sistemi di frizione di bloccaggio cresceranno a un CAGR del 8.92% entro il 2031.
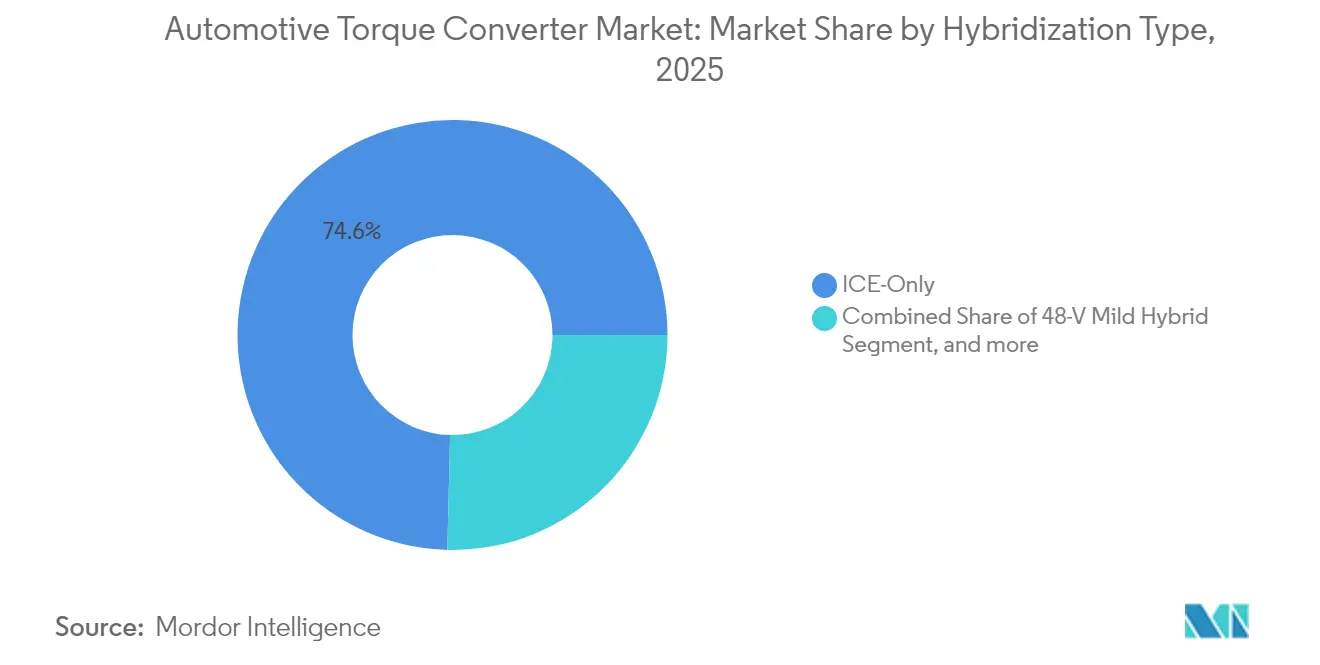
- In base al livello di ibridazione, nel 74.62 le applicazioni ICE-only detenevano una quota del 2025% del mercato dei convertitori di coppia per autoveicoli; si prevede che gli ibridi plug-in registreranno il CAGR più elevato, pari al 11.94%, entro il 2031.
- Per canale di vendita, nel 84.05 la fornitura OEM ha rappresentato l'2025% della quota di mercato dei convertitori di coppia per autoveicoli, mentre si prevede che il mercato dei ricambi crescerà a un CAGR del 7.12% con l'allungamento del ciclo di vita dei veicoli.
- In termini geografici, l'area Asia-Pacifico ha conquistato il 38.35% della quota di mercato dei convertitori di coppia per autoveicoli nel 2025 e si prevede che crescerà a un CAGR del 7.08% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei convertitori di coppia per autoveicoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente penetrazione della trasmissione automatica nei mercati emergenti | + 1.2% | Asia-Pacifico, America Latina | Medio termine (2-4 anni) |
| I motori Boom ibridi e ibridi leggeri richiedono il blocco della coppia del convertitore | + 0.8% | Globale, con concentrazione in Europa e Cina | A breve termine (≤ 2 anni) |
| Pressione OEM per aggiornamenti di efficienza del carburante a 8/10 velocità | + 0.6% | Nord America, Europa | Medio termine (2-4 anni) |
| Ripresa della produzione globale di veicoli commerciali leggeri dopo il Covid | + 0.4% | Global | A breve termine (≤ 2 anni) |
| I fluidi ATF ad alta temperatura di nuova generazione consentono una coppia di stallo più elevata | + 0.3% | Global | A lungo termine (≥ 4 anni) |
| Le normative NVH stimolano la progettazione di convertitori multi-smorzamento avanzati | + 0.2% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente penetrazione della trasmissione automatica nei mercati emergenti
L'aumento della congestione urbana e la crescita del reddito disponibile incrementano notevolmente l'adozione del cambio automatico nei grandi paesi in via di sviluppo. Il cambio automatico cinese sta convertendo milioni di veicoli da soluzioni con cambio manuale a soluzioni con cambio automatico. Un simile slancio è visibile in India, dove la Renault Kiger CVT, dal prezzo competitivo, offre un'opzione completamente automatica per budget inferiori a 10 lakh, erodendo la consolidata preferenza per il cambio manuale. [1] "La strategia CVT di Renault rimodella il mercato delle auto economiche in India", Autocar Professional, autocarpro.in Seguono effetti di scala: con la crescita dei volumi locali, i costi unitari diminuiscono, sbloccando un'ulteriore penetrazione. L'espansione da 100 milioni di dollari di Allison Transmission a Chennai mira a raddoppiare la produzione entro il 2027, dimostrando l'impegno dei fornitori verso questa ondata di domanda. I campioni regionali come Shaanxi Fast Auto Drive Group sfruttano basi produttive consolidate per acquisire ordini incrementali nei segmenti commerciali e passeggeri.
I motori Boom ibridi e ibridi leggeri richiedono il blocco della coppia del convertitore
I propulsori ibridi richiedono convertitori con meccanismi di lock-up perfezionati che riducano al minimo lo slittamento durante le fasi di spegnimento del motore e consentano un'erogazione di coppia fluida. Il Ranger PHEV di Ford posiziona un motore elettrico e una frizione di separazione davanti al convertitore, evidenziando nuovi layout di integrazione che aumentano i cicli di lock-up. La trasmissione ibrida plug-in di ZF per la BMW X5 xDrive40e sostituisce i convertitori convenzionali con motori integrati, dimostrando comunque come i principi di accoppiamento idraulico si evolvano nei sistemi elettrificati, riducendo il consumo di carburante fino al 70%. Stellantis commercializza già 30 modelli ibridi europei, ognuno dei quali dotato di trasmissioni elettrificate a doppia frizione che consentono una riduzione del 20% delle emissioni di CO₂. Mentre gli ibridi colmano il divario di accessibilità economica rispetto ai veicoli elettrici a batteria (BEV), il mercato dei convertitori di coppia per autoveicoli beneficia dell'innovazione continua dei componenti di lock-up.
Pressione OEM per aggiornamenti di efficienza del carburante a 8/10 velocità
Un maggior numero di rapporti di trasmissione richiede convertitori compatti a bassa inerzia e controlli idraulici più intelligenti. Il 9G-TRONIC di Mercedes-Benz raggiunge un'efficienza del circuito idraulico del 92% grazie a un'architettura avanzata di alimentazione dell'olio, rivendicando il 54% del suo potenziale di risparmio di carburante della trasmissione. [2] "Mercedes-Benz dettaglia i guadagni di efficienza del 9G-TRONIC", Green Car Congress, greencarcongress.com Lo SKYACTIV-Drive di Mazda aumenta l'innesto del blocco dal 64% all'88% delle operazioni, dimostrando il ruolo fondamentale dei convertitori nelle ottimizzazioni a più velocità. Il TX-8 di PACCAR mostra progressi paralleli sul lato commerciale, offrendo il blocco in prima marcia e un risparmio di carburante migliore del 5%. Mentre gli OEM perseguono sia gli obiettivi ufficiali del ciclo che i risparmi reali, i fornitori di convertitori devono garantire una producibilità di precisione e la compatibilità del software di controllo per assicurarsi i premi del programma.
Ripresa della produzione globale di veicoli commerciali leggeri dopo il COVID
La crescita dell'e-commerce mantiene in espansione le flotte dell'ultimo miglio e la carenza di autisti aumenta la domanda di trasmissioni automatiche che riducono l'affaticamento. La nuova serie 4440 di Allison, di serie sui camion spazzaneve Hino Profia FS, presenta convertitori di coppia su misura che semplificano le attività stagionali gravose. [3] "Allison svela la serie 4440 per i camion spazzaneve giapponesi", AT Press, atpress.ne.jp Una logica simile è alla base dell'accordo di Allison con Lingong Heavy Machinery, dove i convertitori forniscono avviamenti ad alta coppia per dumper da miniera da 136 t sotto carico estremo. Le pressioni normative per una logistica più pulita aggiungono urgenza: gli operatori considerano i cambi automatici abbinati a propulsori ibridi o a carburanti alternativi come la via più rapida per la conformità senza sacrificare i tempi di attività.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I sistemi di trasmissione BEV eliminano i convertitori di coppia | -0.9% | Globale, concentrato in Europa e Cina | Medio termine (2-4 anni) |
| Aumento della quota di DCT/CVT nelle auto compatte | -0.5% | Asia-Pacifico, Europa | A breve termine (≤ 2 anni) |
| I prezzi volatili dell'alluminio e del rame gonfiano il costo della distinta base | -0.3% | Global | A breve termine (≤ 2 anni) |
| Moduli frizione elettronica che sostituiscono i convertitori nei veicoli ibridi dedicati | -0.2% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I sistemi di trasmissione BEV eliminano i convertitori di coppia
I veicoli esclusivamente elettrici utilizzano la trasmissione diretta del motore, eliminando i convertitori tradizionali. La svolta di BorgWarner verso i moduli elettrici a torque vectoring per i SUV Polestar dimostra la diversificazione degli operatori tradizionali, che si sta allontanando dai componenti idraulici. Tuttavia, le lacune infrastrutturali e i costi delle batterie mantengono ibridi e motori a combustione interna prevalenti nei mercati emergenti, attenuando l'effetto frenante fino a dopo il 2030.
Aumento della quota di DCT/CVT nelle auto compatte
I cambi CVT a variazione continua (CVT) a basso costo e i cambi a doppia frizione (DCT) a cambiata rapida erodono i cambi automatici con convertitore di coppia nelle auto dei segmenti B e C, sensibili al risparmio di carburante. Il solo stabilimento JATCO di Guangzhou produce 1 milione di unità CVT all'anno, rappresentando il 20% della produzione globale di CVT e sottolineando l'economia di scala. Il VariGlide CVT senza cinghia di Dana e il VT5 di Punch Powertrain per crossover aumentano la durata riducendo al contempo il peso, rendendoli alternative interessanti. Il cambio automatico a otto rapporti senza convertitore di coppia di Mazda con frizioni multidisco riproduce la sensazione del cambio manuale, dimostrando che i consumatori accetteranno le nuove architetture quando le prestazioni si allineano.
Analisi del segmento
Per tipo di trasmissione: i sistemi ibridi guidano l'innovazione
Si prevede che i cambi automatici dedicati ai veicoli ibridi cresceranno del 10.35% all'anno, mentre i cambi automatici idraulici manterranno ancora il 39.68% della quota di mercato dei convertitori di coppia nel settore automobilistico nel 2025. La doppia struttura implica che i convertitori debbano essere adatti sia ai tradizionali cicli di impiego dei motori a combustione interna (ICE) sia ai nuovi cicli ibridi, dove i frequenti riavvii del motore mettono alla prova la resistenza del bloccaggio. OEM come ZF integrano motori elettrici in cambi a otto rapporti, mantenendo un giunto idraulico più snello che rende più fluido l'innesto del motore e assorbe i picchi torsionali. I cambi manuali automatizzati persistono nelle flotte specializzate di veicoli pesanti perché l'efficienza nei consumi prevale sulla qualità del cambio, mentre i CVT guadagnano terreno nelle piccole auto con costi contenuti. Nel periodo, i convertitori che supportano moduli e-clutch integrati acquisiranno valore incrementale anche quando le unità puramente idrauliche raggiungeranno un punto di stallo, poiché gli ibridi prevarranno sulle offerte di elettrificazione di fascia media.
La crescita delle trasmissioni ibride costringe i fornitori a riprogettare le pompe per ridurre la resistenza parassita e a sviluppare blocchi multimodali che si attivano in condizioni di bassa coppia assistita elettricamente. Gli involucri dei convertitori migrano verso acciai ad alta resistenza e alluminio rivestito per gestire il calore aggiuntivo dovuto ai rapidi cicli di frizione. L'integrazione del software diventa fondamentale con l'intensificarsi del trasferimento di coppia tra motore e propulsore. I produttori di primo livello che forniscono controlli idraulici completi insieme all'hardware mantengono il potere di determinazione dei prezzi, mentre i produttori di convertitori stand-alone subiscono una pressione sui margini. Il mercato dei convertitori di coppia per il settore automobilistico premia quindi le aziende in grado di convalidare rapidamente progetti pronti per l'ibrido per piattaforme globali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di veicolo: i segmenti commerciali accelerano l'adozione
Le autovetture hanno dominato il fatturato con una quota di mercato del 63.12% dei convertitori di coppia per autoveicoli nel 2025, ma i veicoli commerciali leggeri stanno crescendo più rapidamente, con un CAGR dell'8.05%. Il trasporto merci urbano, la consegna di generi alimentari e la logistica dell'e-commerce danno priorità ai cambi automatici che riducono l'affaticamento del conducente nei percorsi a singhiozzo. I gestori di flotte si concentrano sul costo totale di proprietà (TCO), aumentando la domanda di convertitori abbinati a cambi a otto velocità che promettono risparmi di carburante senza elevati costi di acquisizione. Nei mercati emergenti, anche i servizi di ride-hailing spingono verso i cambi automatici, che attraggono i conducenti più giovani che non hanno familiarità con i cambi manuali. Al contrario, gli acquirenti europei di autovetture premium scelgono sempre più ibridi o BEV, dove i convertitori tradizionali potrebbero essere assenti, creando un equilibrio di domanda sfumato.
I veicoli commerciali pesanti, sebbene rappresentino il sottogruppo più piccolo, richiedono convertitori di coppia ad alta capacità su misura, in grado di sopportare coppie estreme e carichi termici elevati. A causa dei limiti di autonomia e densità di potenza, applicazioni come il trasporto minerario o la rimozione della neve per uso municipale sono resistenti all'elettrificazione completa. L'ultima serie di Allison offre il bloccaggio in prima marcia e doppi smorzatori torsionali, garantendo partenze più fluide e riducendo l'usura della frizione. Tali caratteristiche incoraggiano gli operatori a passare dai cambi manuali, nonostante i maggiori costi iniziali. Il mercato dei convertitori di coppia per autoveicoli beneficia quindi della resilienza del segmento commerciale, anche con l'accelerazione dell'elettrificazione delle autovetture.
Per componente: i sistemi di chiusura guidano l'innovazione
I gruppi pompa hanno rappresentato il 37.19% del fatturato del mercato dei convertitori di coppia per autoveicoli nel 2025, ma le frizioni di lock-up cresceranno a un CAGR del 8.92% con l'inasprimento delle normative sull'efficienza. La maggior parte dei futuri guadagni dipenderà dall'estensione dell'attivazione del lock-up su mappe di velocità più ampie, il che migliora i risultati di consumo reali senza dover riprogettare completamente il gruppo propulsore. Il cambio 9G-TRONIC di Mercedes-Benz dimostra questo concetto, attribuendo oltre la metà dei suoi risparmi ai soli perfezionamenti del sistema idraulico. Materiali d'attrito avanzati e design a smorzamento variabile ora attenuano le vibrazioni durante l'innesto anticipato, una capacità essenziale per i veicoli ibridi in cui i frequenti riavvii del motore in precedenza compromettevano il comfort.
Le pompe ausiliarie elettriche emergono come una sacca di crescita complementare perché riducono la resistenza parassita quando la domanda meccanica è bassa. Nel frattempo, le pale di turbine e statori registrano una crescita di valore più lenta poiché la maturità progettuale frena la differenziazione. I fornitori di convertitori integrano sempre più sensori di temperatura, sensori di velocità e valvole di controllo, collegando i componenti meccanici alle centraline di trasmissione per strategie adattive. Con l'aumento dell'adozione di sistemi ibridi, i componenti che gestiscono i picchi termici e il flusso di coppia inverso durante la frenata rigenerativa assicurano tassi di installazione più elevati. Questo spostamento riallinea i profitti nel mercato dei convertitori di coppia per autoveicoli verso sottogruppi intelligenti piuttosto che verso fusioni in serie.
Per livello di ibridazione: aumento delle ibride plug-in
Nel 74.62, le trasmissioni solo per motori a combustione interna (ICE) rappresentavano il 2025% del mercato dei convertitori di coppia per autoveicoli, ma gli ibridi plug-in sono in testa alla classifica con un CAGR del 11.94%. Questa suddivisione riflette la varietà dell'infrastruttura di ricarica globale: le economie emergenti si affidano a catene di approvvigionamento consolidate per i motori a combustione interna, mentre le autorità di regolamentazione in Europa, Cina e alcune parti del Nord America incentivano i plug-in come ponte verso i veicoli completamente elettrici. Il ruolo del convertitore varia a seconda dell'architettura. I sistemi mild-hybrid a 48 V mantengono in gran parte le unità convenzionali, ma il software estende il funzionamento del lock-up e aggiunge funzionalità di arresto al minimo. Gli ibridi completi e plug-in a volte sostituiscono i convertitori con frizioni elettroniche; tuttavia, molti OEM si affidano ancora a giunti idrodinamici compatti per un reinnesto fluido del motore, soprattutto nei veicoli di grandi dimensioni.
I produttori di convertitori adattano gli alloggiamenti per motori a flusso assiale o integrano frizioni di separazione in prossimità della girante per garantire l'accesso ai cicli dei modelli futuri. La gestione termica è importante perché i periodi di funzionamento esclusivamente elettrico raffreddano il fluido e i riavvii del motore generano rapidi sbalzi di temperatura. L'integrazione di scambiatori di calore o riscaldatori attivi del fluido negli alloggiamenti dei convertitori diventa un elemento di differenziazione. Anche se i veicoli elettrici a batteria (BEV) dovessero erodere la quota di mercato oltre il 2031, il decennio di crescita dei veicoli ibridi che si sta delineando offre un'ampia gamma di opportunità nel mercato dei convertitori di coppia per autoveicoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: aumenta la complessità dell'aftermarket
Nel 84.05, i canali OEM controllavano l'2025% della quota di mercato dei convertitori di coppia per autoveicoli, ma il mercato dei ricambi crescerà a un CAGR del 7.12%, poiché i veicoli rimangono su strada più a lungo. I convertitori sofisticati con elettronica integrata raggiungono il fine vita più tardi e richiedono strumenti specializzati per la manutenzione, orientando il business verso le reti autorizzate. I rigeneratori indipendenti rispondono stringendo alleanze con fornitori di primo livello per assicurarsi ricambi e dati diagnostici. I modelli ibridi che entrano nel ciclo di manutenzione necessitano di gruppi lock-up in grado di gestire un numero maggiore di interventi, spostando il mix di domanda aftermarket verso componenti premium.
L'abbinamento software tra la centralina del cambio e il convertitore di coppia sostitutivo aggiunge complessità. Alcuni OEM bloccano le calibrazioni, indirizzando i clienti verso officine autorizzate. Ciononostante, le flotte orientate al valore in America Latina e nel Sud-est asiatico continuano a preferire le unità rigenerate quando i tempi di fermo macchina prevalgono sulla perfetta qualità del cambio. L'evoluzione dell'equilibrio tra i canali di distribuzione garantisce una continua diversificazione dei volumi nel mercato dei convertitori di coppia per autoveicoli, ma i fornitori devono offrire pacchetti di dati di servizio e formazione per acquisire ricavi post-vendita.
Analisi geografica
Mercato dei convertitori di coppia per autoveicoli nella regione Asia-Pacifico
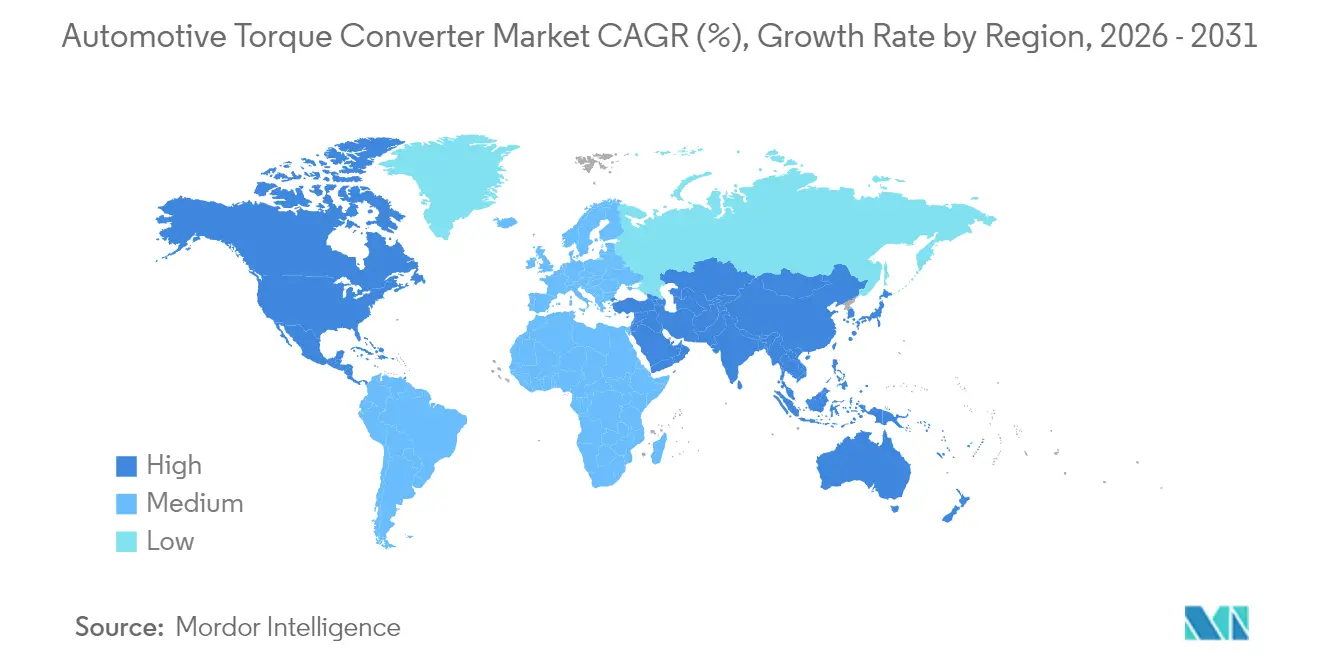
L'Asia-Pacifico ha detenuto il 38.35% del fatturato del mercato dei convertitori di coppia per autoveicoli nel 2025 e dovrebbe crescere del 7.08% all'anno fino al 2031, sostenuta dall'ascesa della Cina come principale esportatore di veicoli e dalla domanda sostenuta di veicoli commerciali. Campioni locali come Shaanxi Fast Auto Drive Group ampliano il portfolio di convertitori per camion ibridi, mentre il Giappone fornisce una produzione CVT all'avanguardia tramite lo stabilimento JATCO di Guangzhou da un milione di unità. La crescente diffusione delle trasmissioni automatiche in India, evidenziata dal raddoppio della capacità produttiva di Allison a Chennai, consolida ulteriormente il ruolo centrale della regione. Una produzione competitiva in termini di costi e catene di fornitura approfondite rendono l'APAC il fulcro dell'approvvigionamento globale di progetti maturi di convertitori idraulici e ibridi di nuova concezione.
Mercato dei convertitori di coppia per autoveicoli in Nord America ed Europa
Il Nord America presenta un panorama eterogeneo: l'elevata penetrazione di base dei cambi automatici mantiene solidi i volumi unitari, ma l'elettrificazione spinge gli operatori del settore verso nicchie più specializzate. I segmenti dei veicoli commerciali rimangono robusti, poiché le flotte di trasporto merci urbane cercano di migliorare l'affidabilità rispetto ai cambi manuali, e OEM come PACCAR integrano funzioni di lock-up per il risparmio di carburante nei cambi a otto rapporti. Le severe normative europee sulle emissioni di CO₂ accelerano la transizione verso ibridi e veicoli elettrici a batteria (BEV). Le unità ibride plug-in di ZF per i modelli BMW esemplificano la leadership della regione nell'integrazione di motori elettrici nelle trasmissioni, sostenendo la domanda di convertitori in forme progressivamente evolute. Entrambi i mercati illustrano come la regolamentazione limiti e rimodelli contemporaneamente il mercato dei convertitori di coppia per autoveicoli, anziché eliminarlo completamente.
Mercato dei convertitori di coppia per autoveicoli in Medio Oriente e Sud America
Sud America, Medio Oriente e Africa sono in ritardo nella penetrazione del cambio automatico, ma promettono di recuperare terreno con l'intensificarsi dell'urbanizzazione. L'assemblaggio locale per aggirare i dazi sulle importazioni sta guadagnando slancio, con i produttori di primo livello che cercano joint venture per offerte a costi contenuti. Gli operatori di flotte in Brasile e nel Golfo scelgono sempre più spesso i cambi automatici per fidelizzare i conducenti e aumentare i tempi di attività, anche laddove persistono i sussidi per il carburante. Sebbene oggi di dimensioni ridotte, queste regioni integrano i principali centri di reddito e diversificano il rischio geografico per i fornitori di convertitori.

Panorama normativo
La progettazione e la validazione dei convertitori di coppia sono definite dagli standard di prova e di prestazione utilizzati nella qualificazione dei produttori di apparecchiature originali (OEM) e dei fornitori di primo livello (tier-one), tra cui lo standard SAE J2362 per i test di stallo dei convertitori di coppia e i codici di prova idrodinamici specifici per il Giappone, come il JASO C 201:2007. Questi standard supportano la verifica di durata, NVH (rumore, vibrazioni e ruvidità) ed efficienza per frizioni di bloccaggio, smorzatori ed elementi meccatronici correlati, che devono soddisfare obiettivi di conformità a livello di veicolo sempre più stringenti.
In Europa, i requisiti di omologazione e di durata in termini di emissioni si stanno inasprendo ai sensi della normativa Euro 7 (Regolamento UE 2024/1257), con disposizioni chiave in vigore dal 29 novembre 2026. Ciò aumenta la pressione in termini di conformità sulle prestazioni e sulla durata dei componenti del gruppo propulsore nei programmi di veicoli regolamentati. Negli Stati Uniti, la politica commerciale rappresenta una variabile di costo diretta per i gruppi di convertitori di coppia importati e le relative parti ai sensi della Sezione 232, e i processi amministrativi e di conformità dell'USMCA (inclusa una finestra di inclusione aperta dal 1° al 14 aprile 2026) influenzano le decisioni in materia di approvvigionamento, localizzazione e prezzi per le catene di fornitura nordamericane.
Analisi della catena del valore
La catena del valore dei convertitori di coppia per autoveicoli inizia con materie prime metalliche e materiali d'attrito (in particolare acciaio, alluminio e sottocomponenti ad alto contenuto di rame) e prosegue con operazioni di formatura e giunzione di precisione per giranti, turbine, statori e moduli della frizione di bloccaggio. Le fasi tipiche di produzione includono stampaggio/formatura di gusci e pale, saldatura/brasatura specializzata, lavorazione meccanica, bilanciamento e validazione di fine linea, seguite dall'integrazione in trasmissioni automatiche o trasmissioni automatiche specifiche per veicoli ibridi presso stabilimenti di primo livello o OEM.
Tra i partecipanti a monte e a metà della catena di fornitura figurano fornitori globali di trasmissioni e sistemi di azionamento come Aisin, ZF Friedrichshafen, BorgWarner, Schaeffler, Valeo e Voith, insieme a ecosistemi regionali di fusione e lavorazione meccanica che supportano una produzione competitiva in termini di costi. A valle, i programmi OEM dominano i volumi, riflettendo la forte presenza di OEM nel mix di vendite evidenziato dal rapporto, mentre il mercato dei ricambi è rifornito da aziende di ricostruzione e specialisti in prestazioni/rigenerazione come Sonnax e Precision Industries, supportati da reti di distribuzione e centri di rigenerazione. La gestione del rischio della catena di fornitura si è spostata verso una presenza locale e un approvvigionamento multi-stakeholder, rafforzata da grandi basi produttive installate come lo stabilimento Schaeffler di Wooster, Ohio, che ha prodotto oltre 40 milioni di convertitori di coppia dal 1997.
Panorama competitivo
La concentrazione del mercato rimane moderata, poiché le aziende consolidate difendono la propria quota con l'ampiezza tecnologica, mentre gli specialisti regionali erodono i livelli di costo. ZF Friedrichshafen ha registrato un fatturato di 41.4 miliardi di euro nel 2024 nonostante un calo dell'11%, tuttavia la sua strategia integrata di propulsione che accoppia i convertitori con l'elettronica di controllo sostiene la fidelizzazione tra gli OEM premium. [4] "ZF Group Annual Report 2024", ZF, press.zf.com L'evoluzione di BorgWarner verso moduli di torque vectoring elettrico per i BEV Polestar mostra che gli operatori storici si stanno orientando verso tecnologie adiacenti per coprire il rischio di volume dei convertitori. Aisin Corporation ha registrato un fatturato di 4,909.5 miliardi di CNY nell'anno fiscale 2024, in aumento grazie alle forti percentuali di adozione di trasmissioni ibride e unità di azionamento elettrico che riutilizzano il know-how di produzione dei convertitori, macrotrend.
Le fusioni e acquisizioni restringono la concorrenza. L'acquisizione di Vitesco Technologies da parte di Schaeffler punta a generare sinergie annuali da 600 milioni di euro entro il 2029, combinando le competenze in motori elettrici, inverter e trasmissioni ibride in un'unica azienda. L'integrazione verticale offre economie di scala nella lavorazione di precisione e nello sviluppo di materiali d'attrito, essenziali per le frizioni lock-up di prossima generazione. I campioni di nicchia, nel frattempo, inseguono le opportunità del fuoristrada più impegnativo: Allison Transmission abbina convertitori di frequenza a una logica di controllo ottimizzata per camion da miniera da 136 tonnellate e flotte di rimozione neve, dove le pressioni all'elettrificazione sono contenute. I produttori regionali in Cina sfruttano la capacità di fusione a basso costo per vincere sul prezzo, in particolare per i tradizionali cambi a quattro e sei velocità, ancora diffusi nei cicli di produzione orientati all'esportazione.
Il successo dipende dal bilanciamento di miglioramenti incrementali dell'efficienza con investimenti nell'elettrificazione a lungo termine. Gli operatori che investono in carcasse ottimizzate termicamente, gestione attiva dei fluidi e strategie di cambio definite dal software mantengono la loro rilevanza anche in caso di appiattimento dei volumi idraulici puri. Al contrario, le aziende legate esclusivamente ai componenti fusi di base rischiano l'erosione, poiché gli OEM richiedono meccatronica integrata. Il mercato dei convertitori di coppia per autoveicoli, quindi, premia l'agilità di R&S, le roadmap di prodotto diversificate e la vicinanza ai crescenti hub di assemblaggio dell'area APAC.
Leader del settore dei convertitori di coppia per autoveicoli
Aisin Corporation
ZF Friedrichshafen AG
Borg Warner Inc.
Jatco Ltd.
Schaeffler AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: BorgWarner ha annunciato di essersi aggiudicata diversi contratti in Asia per programmi di propulsione a combustione e ibridi, tra cui un sistema a doppia frizione a bagno d'olio per una piattaforma SUV di un produttore cinese, con ingegneria dei materiali d'attrito volta a ridurre la coppia di trascinamento. Questa vittoria rafforza la posizione di BorgWarner nei programmi asiatici ad alto volume, dove efficienza e robustezza termica sono requisiti fondamentali, e sottolinea la pressione competitiva esercitata dalle tecnologie di trasmissione alternative sulle architetture convenzionali basate su convertitori di coppia.
- Febbraio 2026: ZF e BMW hanno esteso la loro partnership per la trasmissione automatica 8HP fino al 2030, in virtù di un accordo multimiliardario che copre lo sviluppo e la fornitura continui. Questo impegno a lungo termine supporta la domanda costante di componenti chiave per le trasmissioni automatiche e i relativi sottosistemi per applicazioni premium ed elettrificate, rafforzando il ruolo strategico dei fornitori in grado di offrire evoluzioni ibride delle piattaforme di trasmissione automatica consolidate.
- Gennaio 2026: Aisin ha avviato la produzione su contratto di trasmissioni automatiche a sei velocità sviluppate da Mazda presso la sua filiale AISIN Drivetrain, Inc. in Indiana, ampliando la produzione locale in Nord America. Avvicinare la produzione delle trasmissioni agli impianti di assemblaggio dei veicoli negli Stati Uniti migliora i tempi di consegna e la continuità delle forniture per i programmi OEM, e aumenta le opportunità di utilizzo di convertitori di coppia e componenti di provenienza locale.


Ambito del rapporto sul mercato globale dei convertitori di coppia per autoveicoli
Un convertitore di coppia è un tipo di giunto idraulico che trasferisce la potenza rotante da un motore primo, come un motore a combustione interna, a un carico azionato rotante. In un veicolo con cambio automatico, il convertitore di coppia collega la fonte di alimentazione al carico. Di solito si trova tra la piastra flessibile del motore e la trasmissione. La posizione equivalente in una trasmissione manuale sarebbe la frizione meccanica.
Il mercato dei convertitori di coppia per autoveicoli è segmentato in base al tipo di trasmissione, al tipo di veicolo e all'area geografica. Per tipo di trasmissione, il mercato è suddiviso in AMT, DCT, CVT e altri. Per tipo di veicolo, il mercato è suddiviso in veicoli passeggeri e veicoli commerciali, e per area geografica, il mercato è suddiviso in Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate sulla base di un valore (in miliardi di dollari).
| Cambio manuale automatizzato (AMT) |
| Trasmissione a doppia frizione (DCT) |
| Trasmissione a variazione continua (CVT) |
| Cambio automatico idraulico (AT tradizionale) |
| Convertitore di coppia elettrico (AT) ibrido dedicato |
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali pesanti |
| Pump |
| Turbina |
| Statori |
| Frizione di blocco |
| Solo ICE |
| Ibrido leggero da 48 V |
| Ibrido completo/forte |
| Ibrido plug-in |
| OEM |
| aftermarket |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di trasmissione | Cambio manuale automatizzato (AMT) | |
| Trasmissione a doppia frizione (DCT) | ||
| Trasmissione a variazione continua (CVT) | ||
| Cambio automatico idraulico (AT tradizionale) | ||
| Convertitore di coppia elettrico (AT) ibrido dedicato | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Veicoli commerciali pesanti | ||
| Per componente | Pump | |
| Turbina | ||
| Statori | ||
| Frizione di blocco | ||
| Per livello di ibridazione | Solo ICE | |
| Ibrido leggero da 48 V | ||
| Ibrido completo/forte | ||
| Ibrido plug-in | ||
| Per canale di vendita | OEM | |
| aftermarket | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei convertitori di coppia per autoveicoli?
Nel 29.07 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 34.61 miliardi di dollari entro il 2031.
Quale regione è leader nel mercato dei convertitori di coppia per autoveicoli?
La regione Asia-Pacifico domina con una quota di fatturato del 38.35% nel 2025 e una previsione di CAGR del 7.08% fino al 2031.
Perché le frizioni di lock-up attraggono investimenti?
Aumentano l'efficienza del convertitore intervenendo su una gamma di velocità più ampia, generando un CAGR del 8.92% e rispettando norme più severe in materia di risparmio di carburante.
Quale ruolo gioca il mercato dei ricambi?
Sebbene i canali OEM detengano una quota dell'84.05%, il mercato dei ricambi cresce del 7.12% all'anno, poiché la maggiore durata dei veicoli e la complessità dei sistemi ibridi aumentano la richiesta di parti di ricambio.
Pagina aggiornata l'ultima volta il:



