

Dimensioni e quota del mercato degli pneumatici per autoveicoli
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 190.22 miliardo di dollari |
| Dimensione del mercato (2031) | 223.37 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.27% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Alto |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli pneumatici per autoveicoli di Mordor Intelligence
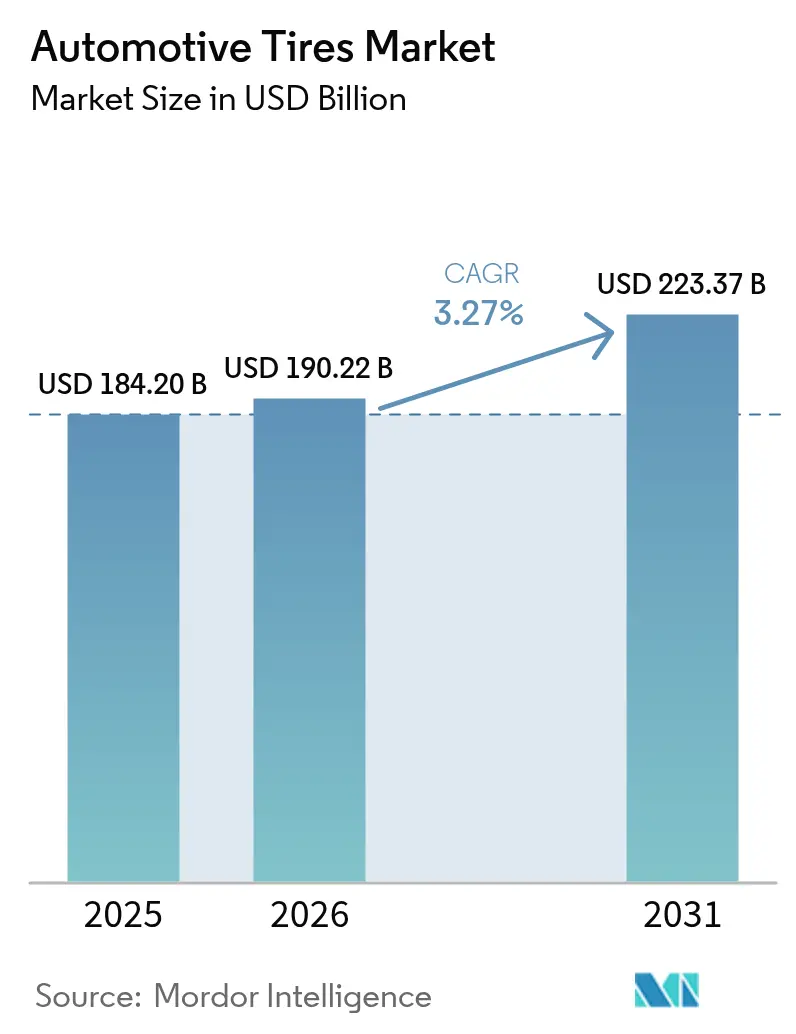
Il mercato degli pneumatici per autoveicoli ha un valore stimato di 190.22 miliardi di dollari nel 2026, in crescita rispetto ai 184.20 miliardi di dollari del 2025, con proiezioni che indicano un valore di 223.37 miliardi di dollari nel 2031, con un tasso di crescita annuo composto (CAGR) del 3.27% nel periodo 2026-2031. Diverse dinamiche influenzano questa traiettoria: l'adozione di veicoli elettrici aumenta la domanda di prodotti a bassissima rumorosità e bassa resistenza al rotolamento; le politiche di sostenibilità incoraggiano gli investimenti nazionali nella gomma sintetica; e la preferenza dei consumatori per cerchi di diametro maggiore fa aumentare i prezzi medi di vendita. La capacità produttiva dell'Asia e la crescente diffusione dei veicoli la mantengono come punto di riferimento geografico, mentre il Nord America e l'Europa innovano in termini di connettività e prestazioni premium. Le pressioni sul lato dell'offerta, dovute alla malattia della gomma (Cynodon dactylon) nel Sud-Est asiatico e alle problematiche logistiche del nerofumo in Europa, evidenziano la necessità di resilienza della catena di approvvigionamento. Ciononostante, il mercato complessivo degli pneumatici per autoveicoli continua ad espandersi grazie alla modernizzazione delle flotte e allo sblocco di nuovi flussi di entrate attraverso contratti per pneumatici intelligenti ricchi di dati.
Punti chiave del rapporto
- In base al tipo di pneumatico (stagione), i prodotti per tutte le stagioni hanno dominato il mercato degli pneumatici per autoveicoli con il 61.78% nel 2025, mentre si prevede che gli pneumatici invernali registreranno il CAGR più rapido, pari al 4.12% fino al 2031.
- In base alla progettazione degli pneumatici, nel 85.72 gli pneumatici radiali rappresentavano l'2025% della quota di mercato degli pneumatici per autoveicoli; si prevede che le opzioni non pneumatiche/senza aria cresceranno a un CAGR del 5.49% entro il 2031.
- Per tipologia di veicolo, nel 56.63 le autovetture hanno conquistato il 2025% della quota di mercato degli pneumatici per autoveicoli, mentre gli pneumatici specifici per veicoli elettrici stanno crescendo a un CAGR del 10.63% nel periodo 2026-2031.
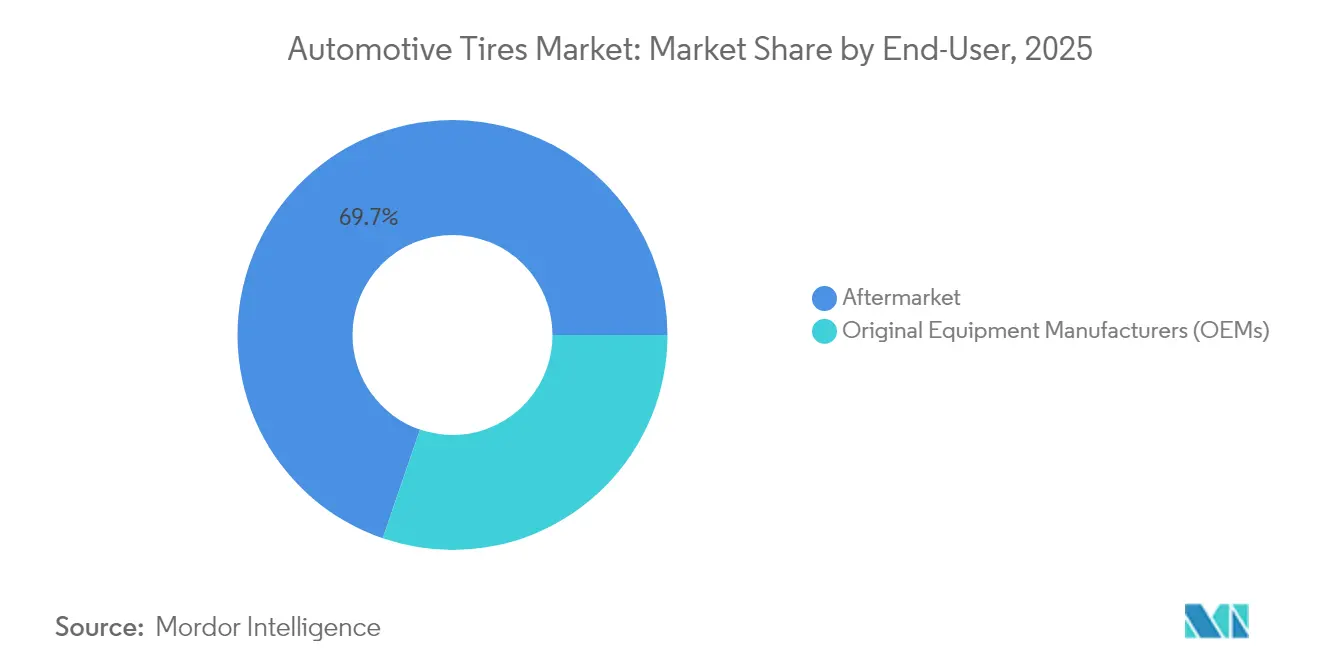
- Per utente finale, il canale di sostituzione/aftermarket ha detenuto una quota del 69.74% del mercato degli pneumatici per autoveicoli nel 2025, mentre la domanda OEM è in aumento a un CAGR del 7.2% fino al 2031.
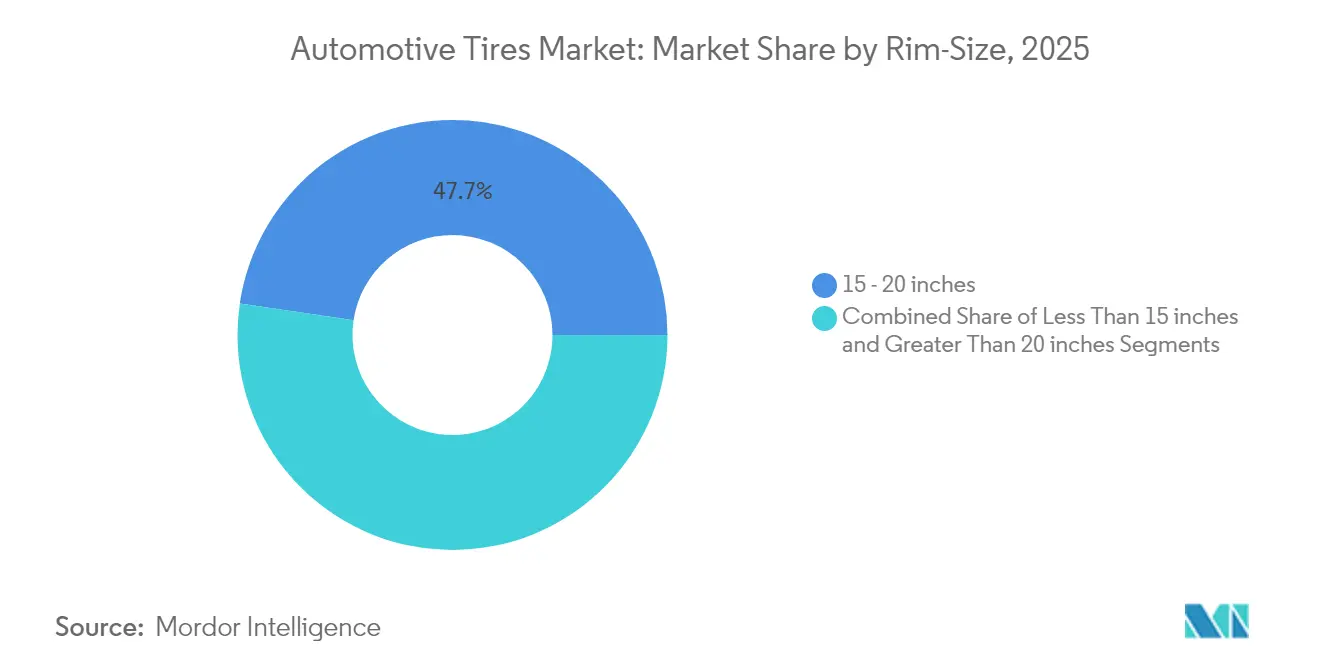
- In base alle dimensioni del cerchio, nel 15 il segmento da 20 a 47.66 pollici ha detenuto una quota del 2025% del mercato degli pneumatici per autoveicoli; gli pneumatici >20 pollici hanno costituito la fascia in più rapida crescita con un CAGR dell'7.98%.
- In termini di propulsione, i veicoli ICE hanno mantenuto il 91.62% della quota di mercato degli pneumatici per autoveicoli nel 2025, ma gli pneumatici per veicoli elettrici a batteria sono destinati a raggiungere un robusto CAGR del 10.62% entro il 2031.
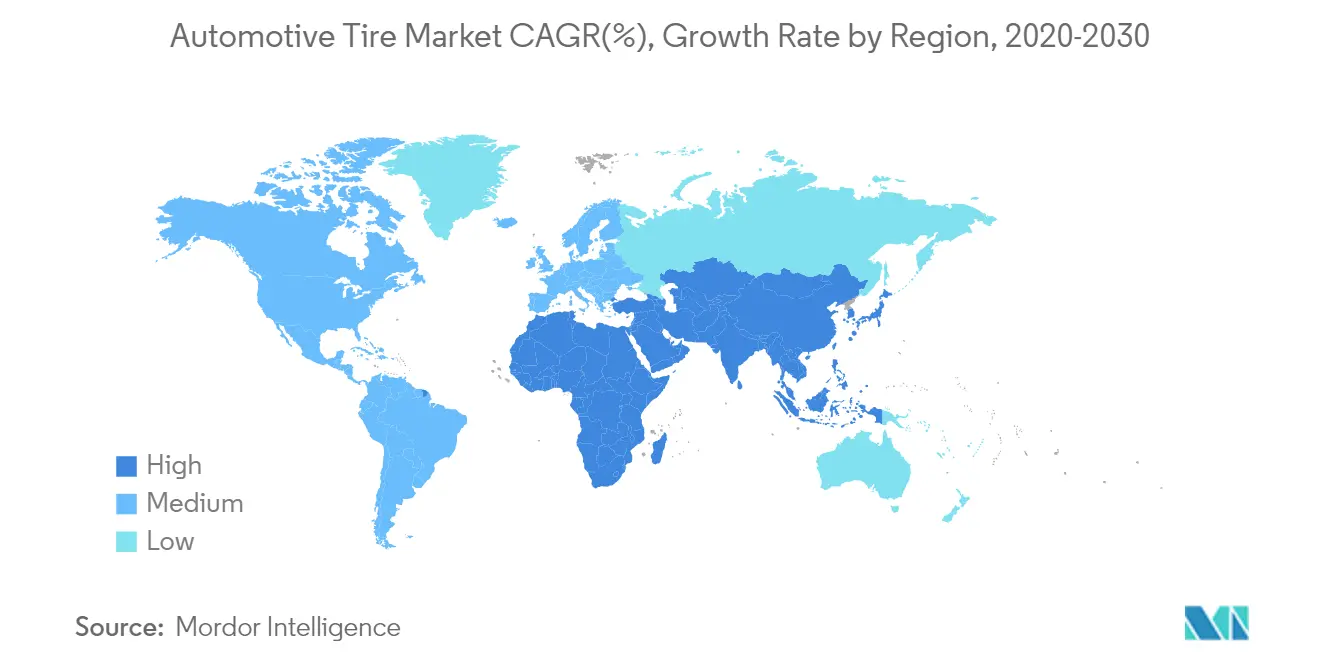
- In termini geografici, l'Asia si è assicurata il 54.12% della quota di mercato degli pneumatici per autoveicoli nel 2025 e continua a crescere a un CAGR del 6.31% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli pneumatici per autoveicoli
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di pneumatici ultra-silenziosi guidata dall'elettrificazione | + 1.8% | Unione Europea | Medio termine (2-4 anni) |
| Adozione obbligatoria di pneumatici a basso RRR secondo le norme cinesi di fase 6 | + 1.2% | Cina; ricaduta Asia-Pacifico | Medio termine (2-4 anni) |
| Contratti di pneumatici intelligenti abilitati dall'IoT nelle flotte nordamericane | + 0.9% | Nord America | A lungo termine (≥ 4 anni) |
| Capacità di gomma sintetica onshore tramite US IRA | + 0.7% | Stati Uniti; diffusione in Nord America | Medio termine (2-4 anni) |
| Boom di cerchi da 18 pollici e oltre nei SUV indiani | + 0.5% | India; espansione Asia-Pacifico | A breve termine (≤ 2 anni) |
| La riforma dell'etichettatura dei pneumatici UE-2024 promuoverà la sostituzione dei pneumatici di classe A | + 0.3% | Unione Europea | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di pneumatici ultra-silenziosi guidata dall'elettrificazione
I sistemi di trasmissione elettrici eliminano il rumore di mascheramento del motore, ponendo l'interazione pneumatico-strada in primo piano nell'acustica. I produttori di veicoli elettrici premium pagano prezzi più elevati per prodotti in schiuma antirumore e battistrada ottimizzati che riducono i decibel nell'abitacolo fino al 20%.[1]"Guida alla mobilità elettrica", MICHELIN, michelin.caI limiti più severi dell'Unione Europea sul rumore esterno rafforzano questa tendenza e il mercato degli pneumatici per auto vede ora i segmenti principali richiedere tecnologie simili per garantire conformità e comfort. I fornitori possono soddisfare le esigenze di prestazioni e normative, assicurarsi gli ambiti equipaggiamenti OE e mantenere la disciplina sui prezzi nonostante i maggiori costi delle materie prime.
Adozione obbligatoria di farmaci a basso RRR in Cina
Le normative di Fase 6 sull'efficienza dei consumi impongono un miglioramento del 15% dei consumi, con particolare attenzione alla resistenza al rotolamento. I marchi nazionali e globali stanno riducendo i cicli di ricerca e sviluppo a 18 mesi per fornire mescole ricche di silice in grado di garantire un risparmio di carburante dell'8%. I vantaggi ottenuti per l'omologazione cinese si riversano rapidamente sulla produzione asiatica più ampia, elevando la tecnologia di base nel mercato degli pneumatici per autoveicoli senza duplicare le spese di ricerca e sviluppo.
Boom di cerchi da 18 pollici e oltre nei SUV indiani
Le immatricolazioni di SUV in India sono aumentate del 34% nell'anno fiscale 24, e i cerchi da 18-20 pollici generano margini del 40-60% superiori alle dimensioni standard. L'espansione della capacità produttiva locale e le SKU premium generano valore, poiché i clienti percepiscono i cerchi più grandi come un miglioramento dello status e delle prestazioni. Il cambiamento del mix si riflette anche sul più ampio mercato degli pneumatici per auto, aumentando il prezzo medio di vendita e incoraggiando un'ulteriore segmentazione del prodotto in base al diametro.
Revisione dell'etichetta dei pneumatici UE-2024
Classificazioni da A a E più chiare su resistenza al rotolamento, aderenza sul bagnato e rumorosità aumentano la consapevolezza dei consumatori. I pneumatici premium di classe A ora superano quelli di classe inferiore nelle vendite di ricambi, riducendo lo smaltimento prematuro e spingendo i produttori a investire in mescole avanzate che soddisfino i requisiti sia di efficienza che di aderenza in tutto il mercato degli pneumatici per auto.[2]"Michelin sostiene il nuovo regolamento europeo R117-04", MICHELIN, michelin.com
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La malattia delle foglie della gomma nel sud-est asiatico fa aumentare i costi delle materie prime | -1.2% | Sud-est asiatico, con impatto globale | Medio termine (2-4 anni) |
| Il peso eccessivo dei veicoli elettrici accelera le richieste di garanzia | -0.8% | Globale, con concentrazione in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Colli di bottiglia per il trasporto del nero di carbonio in Europa | -0.5% | Europa, con ricadute in Medio Oriente e Africa | A breve termine (≤ 2 anni) |
| Imminente divieto statunitense sui PFAS per gli agenti distaccanti fluorurati per stampi | -0.3% | Stati Uniti, con potenziale impatto globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Impatto della malattia delle foglie della gomma nel sud-est asiatico
L'infestazione di Pestalotiopsis ha ridotto le rese di lattice in Indonesia, facendo aumentare i prezzi spot della gomma naturale del 33% su base annua e riducendo i margini di profitto per gli impianti di produzione di pneumatici in tutto il mondo. La ripresa è lenta perché gli alberi colpiti impiegano fino a 10 anni per raggiungere la maturità produttiva. I produttori diversificano le proprie produzioni verso guayule e tarassaco russo, ma la scala commerciale rimane lontana diverse stagioni, sostenendo la pressione sui costi nel medio termine.
Il peso eccessivo dei veicoli elettrici accelera le richieste di garanzia
I pacchi batteria aggiungono 1,000 kg o più a molti SUV e pickup elettrici , accelerando l'usura degli pneumatici del 15-20% e comportando maggiori indennizzi in garanzia. Le mescole specializzate per veicoli elettrici e le strutture rinforzate offrono garanzie fino a 50,000 km, ma il loro sovrapprezzo del 15-30% riduce il divario di accessibilità economica, soprattutto nei segmenti di veicoli elettrici di fascia bassa.
Analisi del segmento
Per tipo di pneumatico: la versatilità mantiene tutte le stagioni in primo piano
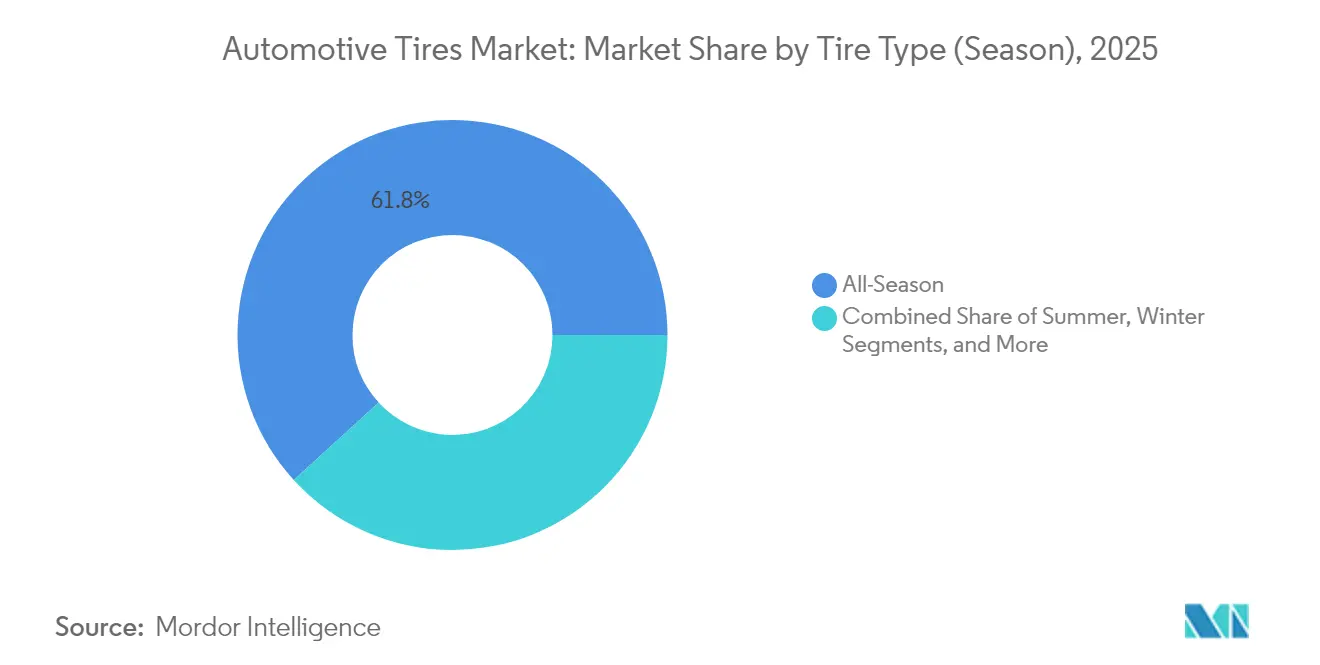
Nel 2025, i pneumatici per tutte le stagioni hanno mantenuto la leadership con una quota di mercato del 61.78%, grazie alla loro praticità in ogni stagione e in diverse condizioni climatiche. Le opzioni di pneumatici per tutte le stagioni stanno inoltre guadagnando terreno tra i consumatori che cercano prestazioni ottimali in ogni stagione e in diverse condizioni stradali. Si prevede che i pneumatici invernali, pur essendo più piccoli, registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 4.12%, tra il 2026 e il 2031, grazie alla crescente diffusione di questi pneumatici in base alle normative di sicurezza europee. I pneumatici estivi rimangono popolari nelle regioni con temperature costantemente elevate, mentre i battistrada per tutti i terreni/fango conquistano i proprietari di SUV che apprezzano le capacità fuoristrada. I produttori ora combinano mescole ad alto contenuto di silice con lamelle adattive, in modo che un singolo battistrada possa resistere sia al caldo che alla neve leggera, semplificando la gestione delle scorte per i rivenditori.
La spesa in ricerca e sviluppo è rivolta anche alle esigenze dei veicoli elettrici: gli inserti in schiuma riducono il rumore nell'abitacolo e le composizioni chimiche della gomma mantengono la flessibilità sotto lo zero, rendendo gli SKU invernali premium attraenti per gli acquirenti di veicoli elettrici. Sempre più flotte specificano la certificazione "three peak-mountain snowflake" sui furgoni per le consegne, a dimostrazione della crescente portata normativa. Nel frattempo, i servizi di rotazione pneumatici basati sui dati prolungano la durata del battistrada, spostando i ricavi verso pacchetti a valore aggiunto per il cambio invernale. Queste tendenze di interazione garantiscono che le linee stagionali si evolvano ben oltre le semplici fasce di temperatura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per progettazione pneumatici: il dominio radiale affronta esperimenti senza aria
La costruzione radiale ha conquistato l'85.72% della quota di mercato degli pneumatici per autoveicoli nel 2025, grazie all'efficienza nei consumi, alla maneggevolezza stabile e alla lunga durata del battistrada. La struttura a tele incrociate resiste alle nicchie a bassa velocità e carichi pesanti, ma la sua influenza continua a ridursi. Il progresso più dirompente è il segmento non pneumatico/airless, che si prevede crescerà del 5.49% all'anno fino al 2031, poiché le flotte di veicoli edili, militari e di manutenzione del territorio cercano tempi di attività a prova di foratura. I raggi termoplastici e le reti composite stanno riducendo il divario in termini di resistenza al rotolamento con i radiali convenzionali.
I programmi pilota dimostrano che gli pneumatici senza aria offrono risparmi sui costi del ciclo di vita, una volta considerati i costi di riparazione delle forature e i tempi di fermo, convincendo i produttori di apparecchiature originali (OEM) a programmare test su autovetture nel prossimo ciclo di sviluppo. I fornitori di pneumatici radiali rispondono con riempitivi del tallone rinforzati e cinture in acciaio più sottili che riducono la massa senza sacrificare la resistenza, puntando a difendere la propria quota di mercato mentre il peso a vuoto dei veicoli elettrici aumenta. Le normative sulla riciclabilità accrescono ulteriormente l'interesse per i design senza aria monomateriale che semplificano il processo di smaltimento a fine vita. Il risultato è una corsa all'innovazione su due binari, piuttosto che una sostituzione completa.
Per tipo di veicolo: le autovetture continuano a dominare, ma gli pneumatici BEV sono in vantaggio
Le autovetture hanno rappresentato il 56.63% del volume del 2025, consolidando la loro posizione al centro del mercato degli pneumatici per auto. SUV e crossover continuano a invadere il mercato, spingendo i produttori di pneumatici verso indici di carico più elevati e diametri più grandi. La crescita più significativa riguarda gli pneumatici specifici per veicoli elettrici a batteria (BEV), che dovrebbero raggiungere un robusto CAGR del 10.63% grazie all'impennata delle immatricolazioni globali di veicoli elettrici. L'aumento della massa delle batterie e la domanda di coppia istantanea richiedono carcasse più resistenti, battistrada ricchi di silice e smorzatori acustici.
Durante le prime fasi di progettazione della piattaforma, le case automobilistiche premium collaborano sempre più allo sviluppo di pneumatici BEV su misura, integrando dimensioni esclusive per ogni marchio che garantiscono i ricavi derivanti dalla sostituzione. Nel canale della sostituzione, il marketing basato sull'ottimizzazione dell'autonomia convince gli acquirenti attenti ai costi ad accettare sovrapprezzi del 15-30% quando possono verificare i chilometri extra per ricarica. Nel frattempo, l'elettrificazione dei veicoli commerciali leggeri innesca nuove SKU con fianchi rinforzati per la consegna dei pacchi. Questa evoluzione del mix di veicoli accelera la complessità del prodotto lungo tutta la catena di approvvigionamento.
Per applicazione: il segmento su strada abbraccia la connettività
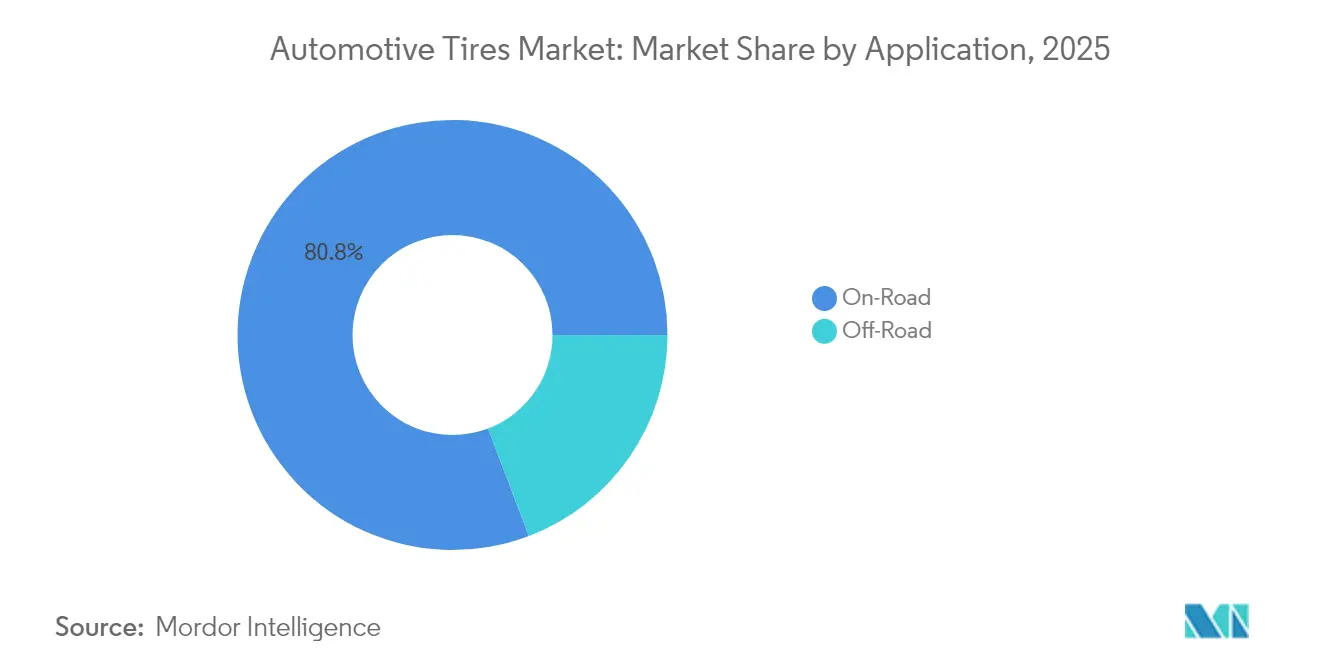
Il segmento on-road ha mantenuto la posizione di leadership nel 2025 con l'80.78% della quota di mercato degli pneumatici per autoveicoli, a dimostrazione del predominio di autovetture, autocarri leggeri e autobus sulle reti asfaltate. L'adozione di pneumatici intelligenti sta accelerando, poiché le flotte integrano sensori integrati che trasmettono dati su pressione, temperatura e battistrada, prolungando gli intervalli di manutenzione e riducendo il consumo di carburante. Le case automobilistiche ora specificano equipaggiamenti OE che soddisfano gli standard di digital readiness, spingendo i fornitori a integrare tag RFID e moduli Bluetooth su larga scala. I gestori di flotte urbane segnalano tempi di fermo inferiori dopo il passaggio a pneumatici connessi che attivano avvisi di manutenzione predittiva, rafforzando la proposta di valore del segmento all'interno delle dimensioni complessive del mercato degli pneumatici per autoveicoli. Il crescente controllo normativo sulla resistenza al rotolamento e sull'aderenza sul bagnato alza ulteriormente l'asticella tecnologica. Questi budget di sviluppo orientati verso polimeri avanzati, schiume acustiche e interfacce dati migliorano l'efficienza e il comfort dell'abitacolo.
Si prevede che la categoria fuoristrada, sebbene più piccola, registrerà il CAGR più rapido, pari al 3.67%, tra il 2026 e il 2031, grazie all'aggiornamento delle flotte di macchinari da parte degli operatori edili, minerari e agricoli. La domanda si concentra su carcasse rinforzate, battistrada con tasselli profondi e mescole resistenti ai tagli, progettate per terreni difficili, contribuendo alla realizzazione di prezzi premium. Il trasporto autonomo nelle miniere accelera l'adozione di pneumatici abilitati all'IoT, che trasmettono in tempo reale dati di carico e temperatura alle sale di controllo centralizzate, garantendo tempi di attività ottimali. Gli utenti agricoli si affidano a fianchi resistenti alle stoppie e impronte flessibili che riducono al minimo la compattazione del terreno, ampliando la specializzazione del prodotto. Con l'intensificarsi degli obiettivi di sostenibilità, i produttori esplorano miscele di gomma a base di bio-olio e nerofumo recuperato per carcasse per impieghi gravosi, garantendo che la rapida crescita del segmento fuoristrada sia in linea con i più ampi imperativi ambientali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per l'utente finale: il mercato dei ricambi sfidato dalla crescita degli OEM
Nel 69.74, i rivenditori di ricambi e aftermarket hanno dominato il 2025% della quota di mercato degli pneumatici per auto, sostenuti da flotte di veicoli mature e da ricorrenti esigenze di usura. Tuttavia, le spedizioni OEM stanno procedendo a un CAGR del 7.2%, poiché le case automobilistiche accelerano i tempi di produzione a seguito della carenza di chip e specificano equipaggiamenti personalizzati per i veicoli elettrici. Una maggiore specializzazione dei veicoli aumenta i margini OE perché gli pneumatici ora contribuiscono in modo misurabile agli obiettivi di autonomia, maneggevolezza e rumorosità, come indicato nelle brochure degli showroom.
Il commercio digitale sta rimodellando il mercato dell'aftermarket: i motori di confronto prezzi erodono i ricarichi dei concessionari, quindi le officine fisiche integrano allineamento, gonfiaggio con azoto e rotazione degli abbonamenti per mantenere la redditività. Le case automobilistiche rispondono offrendo pacchetti di manutenzione pneumatici a vita all'interno di piani di finanziamento, estendendo la loro aderenza oltre la vendita iniziale. Entrambi i canali, quindi, innovano sui servizi piuttosto che solo sulla gomma, inasprendo la competizione per il valore del cliente nel corso del tempo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione del cerchio: il predominio del diametro medio incontra l'aumento di dimensioni premium
La fascia di prezzo da 15 a 20 pollici deteneva una quota del 47.66% nel 2025, bilanciando comfort di guida, costo degli pneumatici e un pacchetto freni adatto alla maggior parte delle autovetture. La domanda di cerchi sopra i 20 pollici sta crescendo più rapidamente, con un CAGR dell'7.98%, alimentata da SUV di lusso e veicoli elettrici ad alte prestazioni, dove l'estetica e la distanza tra le pinze dei freni prevalgono sulle preoccupazioni relative al risparmio di carburante. I diametri maggiori comportano prezzi di vendita medi più elevati del 40-60%, con un conseguente aumento del fatturato anche in caso di rallentamento della crescita unitaria.
Gli OEM sperimentano copricerchi aerodinamici per recuperare l'autonomia persa a causa di cerchi più pesanti, mentre gli ingegneri pneumatici compensano i fianchi più corti aggiungendo rinforzi in aramide o rayon per preservare la qualità di guida. Il risultato è una fascia premium in cui stile, maneggevolezza e branding prevalgono sul calcolo dei costi tradizionali. I segmenti entry-level continuano a privilegiare le dimensioni inferiori ai 15 pollici, ma la loro quota diminuisce ogni anno, confermando la tendenza all'aumento delle dimensioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per propulsione: i veicoli elettrici guidano lo sviluppo specializzato
I veicoli con motore a combustione interna rappresentavano il 91.62% delle unità nel 2025, ma la loro espansione è stata più lenta a causa degli obiettivi di riduzione delle emissioni di carbonio imposti dai governi. Sebbene più piccoli in termini assoluti, si prevede che i modelli elettrici a batteria registreranno un CAGR del 10.62%, creando una sottocategoria redditizia all'interno del più ampio mercato degli pneumatici per autoveicoli. Gli pneumatici per veicoli elettrici integrano cerchietti rinforzati, mescole a bassa resistenza al rotolamento e inserti in schiuma per gestire peso, coppia e rumore, il che spiega il loro sovrapprezzo del 15-30%.
Le piattaforme ibride e ibride plug-in si collocano in una posizione intermedia, adottando caratteristiche parziali degli pneumatici per veicoli elettrici senza una riprogettazione completa, consentendo ai fornitori di ammortizzare la ricerca e sviluppo su più sistemi di propulsione. Con la diffusione delle reti di ricarica, i consumatori acquistano fiducia nell'optare per veicoli elettrici a batteria (BEV), rafforzando la domanda di pneumatici specializzati. Questa svolta nella propulsione è alla base di un ciclo di aggiornamento pluridecennale che probabilmente rimodellerà i modelli di fatturato dei produttori di pneumatici in tutto il mondo.
Analisi geografica
Mercato degli pneumatici per autoveicoli nella regione Asia-Pacifico
L'Asia deteneva il 54.12% del mercato degli pneumatici per auto nel 2025 e ha mantenuto il CAGR più elevato del 6.31% fino al 2031. La Cina consolida il suo dominio regionale grazie alla sua vasta base OEM, mentre il boom dei SUV in India alimenta la domanda di misure da 18-20 pollici e di importazioni premium. La malattia delle foglie della gomma nel Sud-est asiatico limita l'offerta di gomma naturale, incoraggiando la diversificazione della gomma sintetica e colture alternative come il guayule.
Mercato nordamericano degli pneumatici per autoveicoli
Il Nord America si classifica al secondo posto, supportato da vendite di ricambi mature e dalla rapida adozione di piattaforme di pneumatici intelligenti nelle flotte commerciali. La capacità produttiva nazionale di gomma sintetica, promossa dall'IRA statunitense, riduce il rischio della catena di approvvigionamento, mentre la crescente penetrazione dei veicoli elettrici stimola linee di pneumatici specializzate che privilegiano l'autonomia e la riduzione del rumore.
Mercato europeo degli pneumatici per autoveicoli
L'Europa continua a dare priorità ai prodotti premium e sostenibili. La revisione delle etichette del 2024 orienta i consumatori verso prodotti sostitutivi di alta qualità, premiando i marchi con un portfolio ricco di tecnologia. Le difficoltà logistiche legate al nero di carbonio, tuttavia, allungano i tempi di consegna e aumentano i costi di inventario, stimolando l'interesse per il nero di carbonio recuperato e una più stretta collaborazione con i fornitori.
Panorama normativo
La regolamentazione degli pneumatici si sta inasprendo in termini di sicurezza, efficienza ed esternalità ambientali misurabili. Nel marzo 2026, l'UNECE ha adottato nuovi limiti di abrasione per i nuovi pneumatici per autovetture (C1) e veicoli commerciali leggeri (C2) al fine di limitare le emissioni di microplastiche, rafforzando la tendenza verso soglie di prestazione standardizzate che influenzano le pratiche di omologazione a livello globale. In Europa, il quadro normativo UE sull'etichettatura degli pneumatici rimane una leva fondamentale per stimolare la domanda e la Commissione europea ha pubblicato nel giugno 2026 il documento COM(2026) 326 final, che valuta il Regolamento sull'etichettatura degli pneumatici e il suo collegamento ai requisiti minimi di prestazione dell'UNECE (resistenza al rotolamento, aderenza sul bagnato e rumorosità).
Anche le normative nordamericane si stanno evolvendo di pari passo con i cambiamenti tecnologici dei veicoli. Nel febbraio 2026, le normative federali statunitensi sulla sicurezza dei trasporti su strada (Federal Motor Carrier Safety Regulations) sono state modificate (con effetto dal 23 marzo 2026) per chiarire che le marcature di limitazione del carico non sono richieste sui fianchi degli pneumatici dei veicoli commerciali, allineando così l'applicazione delle norme agli standard di sicurezza della NHTSA. Il Canada ha fissato il 1° novembre 2026 come data di conformità obbligatoria per il documento tecnico n. 139 (Revisione 1) di Transport Canada, relativo ai nuovi pneumatici radiali per veicoli leggeri. Le misure di difesa commerciale aggiungono un ulteriore elemento: l'Autorità britannica per le misure di difesa commerciale (Trade Remedies Authority) ha implementato misure dazi compensativi nel luglio 2025 su alcuni pneumatici per autobus e camion provenienti dalla Cina, mentre il Dipartimento del Commercio degli Stati Uniti ha pubblicato nel maggio 2026 i risultati finali di una revisione accelerata dei dazi antidumping su alcuni pneumatici per autovetture e veicoli commerciali leggeri provenienti dalla Cina.
Analisi della catena del valore
La catena del valore degli pneumatici per autoveicoli si estende dalle materie prime e dai rinforzi a monte, passando per la produzione, fino al montaggio da parte dei produttori di primo equipaggiamento e al canale di vendita di ricambi e aftermarket. A monte, gli pneumatici sono in genere composti da una miscela di gomma naturale e sintetica (circa 50:50), oltre a materiali di rinforzo come silice e nerofumo (circa 20-25%), oli estensori (circa 12-15%) e agenti vulcanizzanti (circa 1-2%). Il rischio di approvvigionamento rimane concentrato sulla gomma naturale: Reuters ha riportato nel marzo 2025 che la produzione globale di gomma naturale nel 2025 sarebbe aumentata solo dello 0.3%, raggiungendo i 14.9 milioni di tonnellate, mentre la domanda sarebbe cresciuta dell'1.8%, creando volatilità negli approvvigionamenti per gli stabilimenti di pneumatici a livello globale.
Nel settore della produzione intermedia, le aziende utilizzano strategie di portafoglio e di sviluppo delle capacità per difendere margini e tempi di ciclo. Nel gennaio 2025, Goodyear ha concordato la vendita dei marchi e delle attività del marchio Dunlop in Europa, Nord America e Oceania a Sumitomo Rubber Industries per 526 milioni di dollari, a testimonianza del riorientamento dei marchi e dei canali di distribuzione da parte dei principali produttori. Lo sviluppo rivolto agli OEM lega sempre più la progettazione degli pneumatici alla simulazione della dinamica del veicolo: nel novembre 2025, Hyundai Motor Group ha firmato un protocollo d'intesa triennale con Michelin per pneumatici a bassissima resistenza al rotolamento, prestazioni specifiche per veicoli elettrici e sistemi di sviluppo virtuale. La distribuzione a valle comprende la logistica degli OEM, le reti di concessionari, i programmi per flotte e i rivenditori digitali, mentre i servizi per pneumatici connessi aggiungono partner software e di dati ai tradizionali canali di vendita all'ingrosso e di assistenza.
Panorama competitivo
Le migliori aziende nel mercato degli pneumatici per autoveicoli
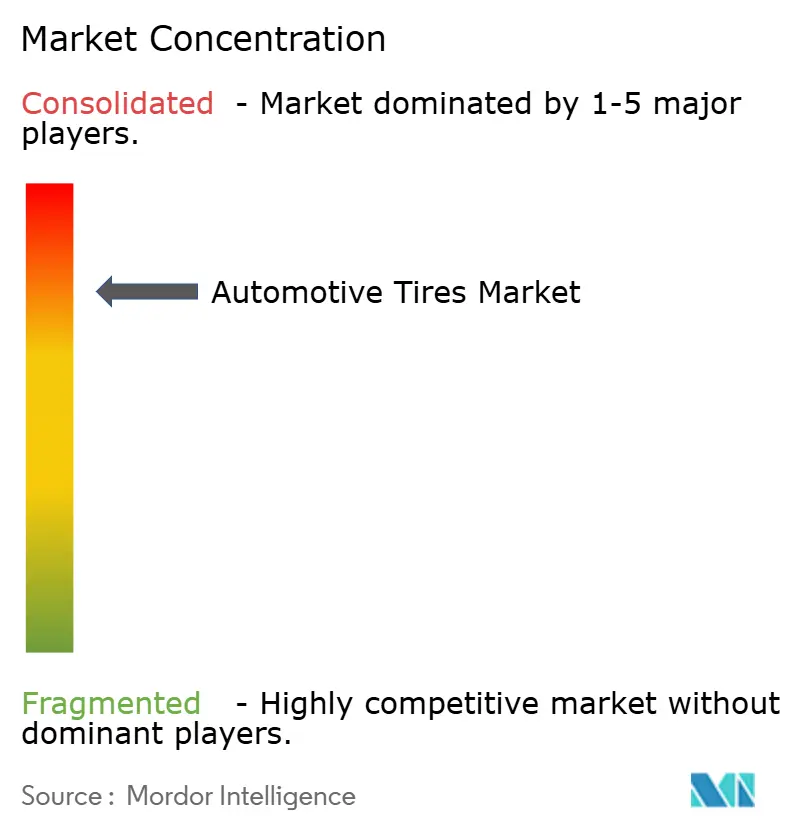
Bridgestone, Michelin, Goodyear, Continental e Pirelli detengono una quota significativa del fatturato globale, a sottolineare una gerarchia concentrata nei canali premium e OE. Il valore del marchio, la portata della ricerca e sviluppo e le reti di distribuzione globali proteggono le loro posizioni, nonostante i produttori locali in Cina e India erodano i segmenti entry-level a causa dei costi. La convergenza tecnologica attorno a pneumatici per veicoli elettrici, pneumatici airless e dotati di sensori intensifica gli investimenti in ricerca e sviluppo, offrendo agli operatori storici un vantaggio di scala, sebbene i concorrenti più agili sfruttino costi generali inferiori per commercializzare rapidamente opportunità di nicchia.
Le alleanze strategiche illustrano il cambiamento: i progetti pilota di camion autonomi con pneumatici Bridgestone hanno raggiunto 50,000 miglia senza incidenti, convalidando la selezione di pneumatici basata sui dati per le modalità di trasporto emergenti. [3] "La collaborazione autonoma per il trasporto a lungo raggio raggiunge le 50,000 miglia", JB Hunt Transport Services, jbhunt.com Nel frattempo, l'ingresso di Sailun nella top 10 globale segnala la crescente pressione competitiva da parte dei marchi cinesi in rapido miglioramento, soprattutto nei portafogli a tema sostenibilità.
Leader del settore degli pneumatici per autoveicoli
-
Bridgestone Corp.
-
Gruppo Michelin
-
Goodyear Tire & Rubber Company
-
Continental AG
-
Pirelli & C. SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Continental ha lanciato il pneumatico CrossContact A/T2 per uso su strada e fuoristrada, ampliando la propria gamma nel settore dei veicoli commerciali leggeri e dei SUV. Il prodotto si rivolge a consumatori e flotte che utilizzano veicoli con caratteristiche miste e che cercano durata senza rinunciare al comfort di guida, supportando il posizionamento premium in un segmento che si sovrappone a cerchi di dimensioni maggiori e indici di carico più elevati.
- Giugno 2026: Goodyear ha confermato che fornirà pneumatici lunari per il veicolo lunare Pegasus, parte del programma Artemis della NASA. Il programma rafforza la competenza di Goodyear nell'ingegneria di pneumatici per ambienti estremi, con ricadute positive in termini di materiali resistenti alle forature e ad alto carico, nonché di metodi di validazione rilevanti per la progettazione di pneumatici fuoristrada e speciali.
- Dicembre 2024: Yokohama India ha avviato la produzione locale di pneumatici Geolandar X-CV da 19 pollici per SUV di lusso. La produzione locale di questa misura di cerchio consente di soddisfare più rapidamente la domanda di ricambi premium e rafforza la continuità di fornitura nazionale per il primo equipaggiamento e il mercato dei ricambi, in particolare per i SUV ad alto margine di profitto.
Ambito e metodologia
Il mercato degli pneumatici per autoveicoli è segmentato per tipo di pneumatico (pneumatici invernali, pneumatici estivi e altri tipi di pneumatici), per applicazione (su strada e fuoristrada), per tipo di veicolo (autovetture e veicoli commerciali), e per Utente (OEM e Aftermarket) e per area geografica (Nord America, Europa, Asia-Pacifico, Sud America e Resto del mondo). Il rapporto offre dimensioni del mercato e previsioni per gli pneumatici per autoveicoli in termini di valore (miliardi di dollari) per tutti i segmenti di cui sopra.
| Estate |
| Inverno |
| Tutte le stagioni |
| Fuoristrada / Fango |
| Radiale |
| Pregiudizio |
| Non pneumatico / Airless |
| Veicoli passeggeri |
| SUV e crossover |
| Veicoli commerciali leggeri |
| Autocarri e autobus commerciali pesanti |
| Due ruote |
| Fuoristrada e specialità (OTR, agricoltura, estrazione mineraria, corse) |
| Sulla strada |
| Fuoristrada (edilizia, estrazione mineraria, agricoltura) |
| OEM |
| Aftermarket (sostituzione e ricostruzione) |
| Sotto i 15 pollici |
| 15 - 20 pollici |
| Sopra i 20 pollici |
| Veicoli a combustione interna |
| Veicoli elettrici a batteria |
| Veicoli ibridi e a celle a combustibile |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente | GCC |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per tipo di pneumatico | Estate | |
| Inverno | ||
| Tutte le stagioni | ||
| Fuoristrada / Fango | ||
| Di Tire Design | Radiale | |
| Pregiudizio | ||
| Non pneumatico / Airless | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| SUV e crossover | ||
| Veicoli commerciali leggeri | ||
| Autocarri e autobus commerciali pesanti | ||
| Due ruote | ||
| Fuoristrada e specialità (OTR, agricoltura, estrazione mineraria, corse) | ||
| Per Applicazione | Sulla strada | |
| Fuoristrada (edilizia, estrazione mineraria, agricoltura) | ||
| Per utente finale | OEM | |
| Aftermarket (sostituzione e ricostruzione) | ||
| Per dimensione del cerchio | Sotto i 15 pollici | |
| 15 - 20 pollici | ||
| Sopra i 20 pollici | ||
| Per propulsione | Veicoli a combustione interna | |
| Veicoli elettrici a batteria | ||
| Veicoli ibridi e a celle a combustibile | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente | GCC | |
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli pneumatici per autoveicoli?
Il mercato degli pneumatici per autoveicoli è valutato a 190.22 miliardi di dollari nel 2026 e si prevede che raggiungerà i 223.37 miliardi di dollari entro il 2031.
Quanto velocemente sta crescendo il segmento degli pneumatici per veicoli elettrici?
Gli pneumatici progettati per veicoli elettrici a batteria stanno avanzando a un CAGR del 10.62%, superando il mercato più ampio grazie a requisiti di progettazione specializzati.
Quale regione guida le vendite globali?
L'Asia rappresenta il 54.12% del fatturato mondiale e si sta espandendo a un CAGR del 6.31%, sostenuta da solidi centri di produzione in Cina e India.
Perché i cerchi più grandi stanno diventando sempre più popolari?
Il boom dei SUV e dei veicoli premium fa aumentare la domanda di cerchi da 18 pollici o più, con la categoria superiore a 20 pollici in crescita a un CAGR dell'7.98% e con margini più elevati.
In che modo gli pneumatici intelligenti stanno cambiando l'economia delle flotte?
I modelli abilitati all'IoT riducono i tempi di fermo dovuti agli pneumatici fino al 30% e migliorano l'efficienza del carburante di circa il 15%, incoraggiando le flotte ad adottare contratti di assistenza basati su abbonamento.


