

Dimensioni e quota del mercato degli interruttori per autoveicoli
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 46.42 miliardo di dollari |
| Dimensione del mercato (2031) | 60.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.31% CAGR |
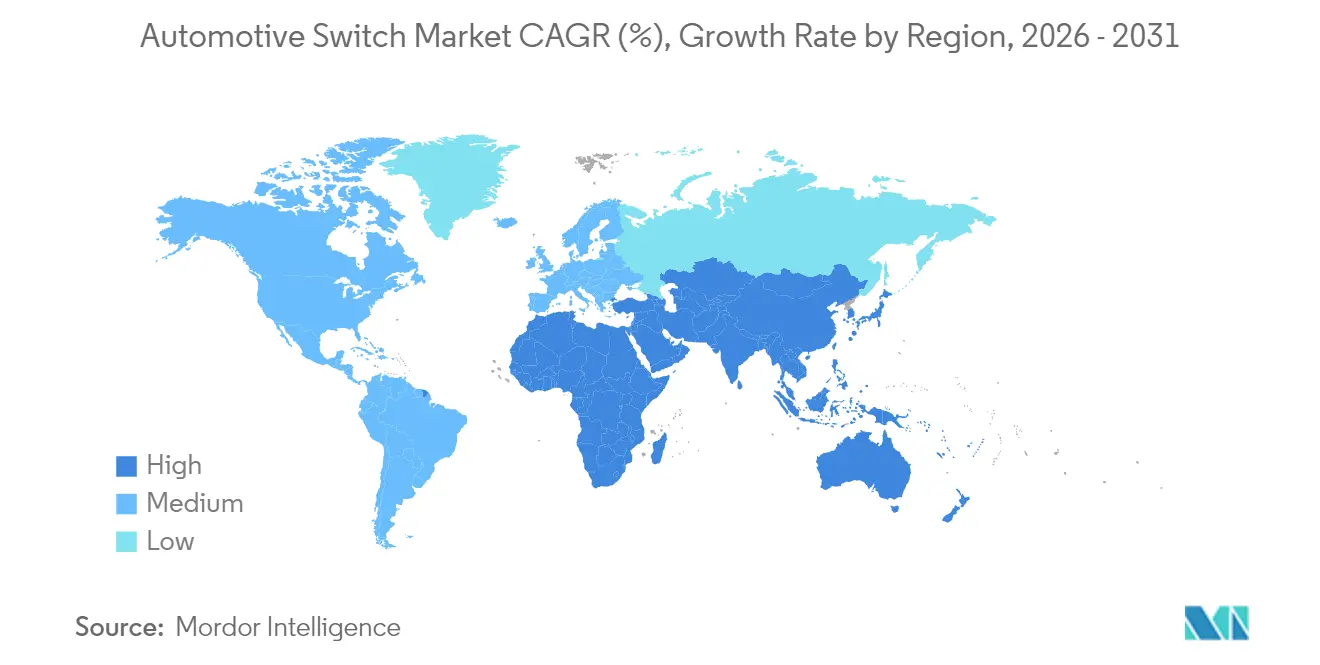
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
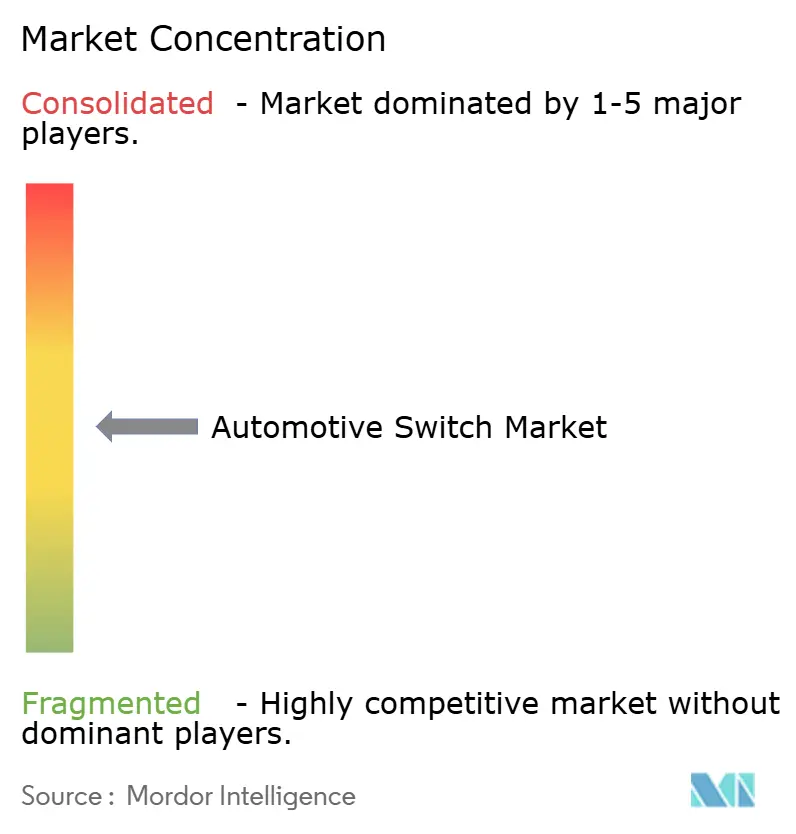
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli interruttori per autoveicoli di Mordor Intelligence
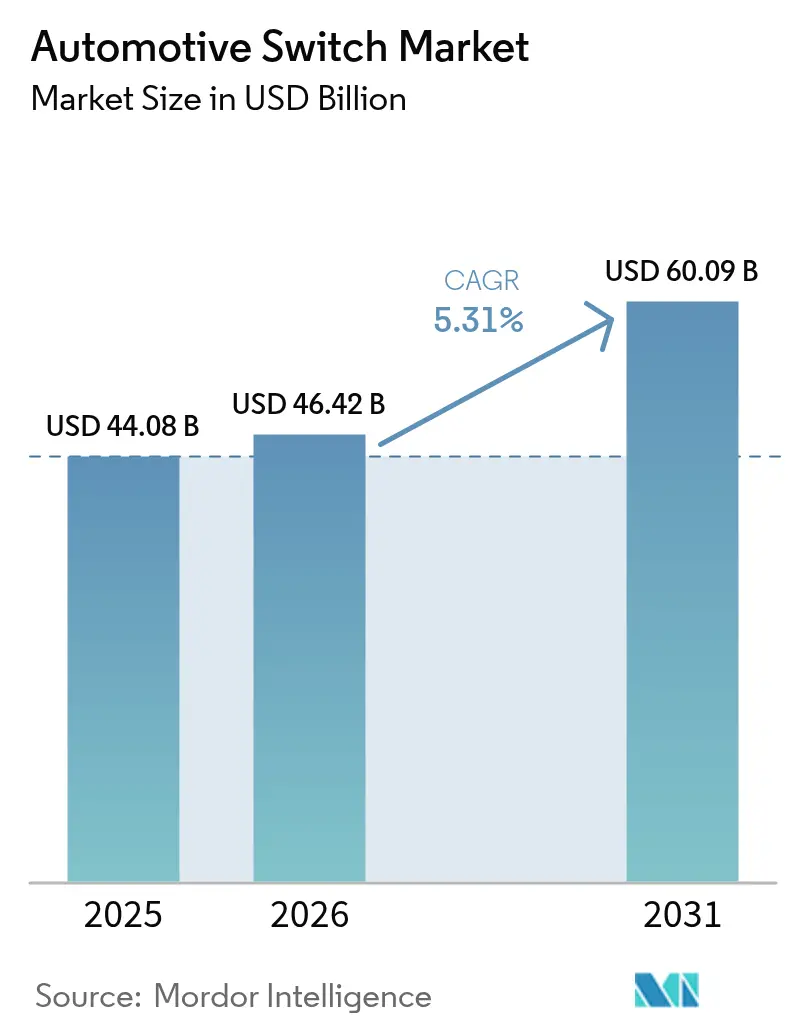
Il mercato degli interruttori per autoveicoli aveva un valore di 44.08 miliardi di dollari nel 2025 e si prevede che crescerà da 46.42 miliardi di dollari nel 2026 a 60.09 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.31% durante il periodo di previsione (2026-2031). Questa crescita riflette una più ampia transizione verso veicoli definiti via software, dove gli interruttori fungono da interfacce uomo-macchina di prima linea che collegano la sensazione meccanica all'intelligenza elettronica. L'elettrificazione sta ora influenzando la domanda di materiali e le strutture dei costi, poiché ogni veicolo elettrico a batteria richiede molto più rame e circuiti ad alta tensione rispetto alla sua controparte a combustione. Una maggiore presenza di infotainment e ADAS, la spinta verso abitacoli lussuosi e illuminati e le norme di sicurezza ISO 26262 più severe aumentano le aspettative funzionali riposte in ogni interruttore. La rivalità competitiva si intensifica con le tecnologie aptiche e capacitive che sfidano lo status quo meccanico, mentre gli shock della catena di approvvigionamento relativi al rame e alle terre rare costringono i produttori a ripensare l'approvvigionamento, la copertura dei costi e la presenza produttiva regionale.
Punti chiave del rapporto
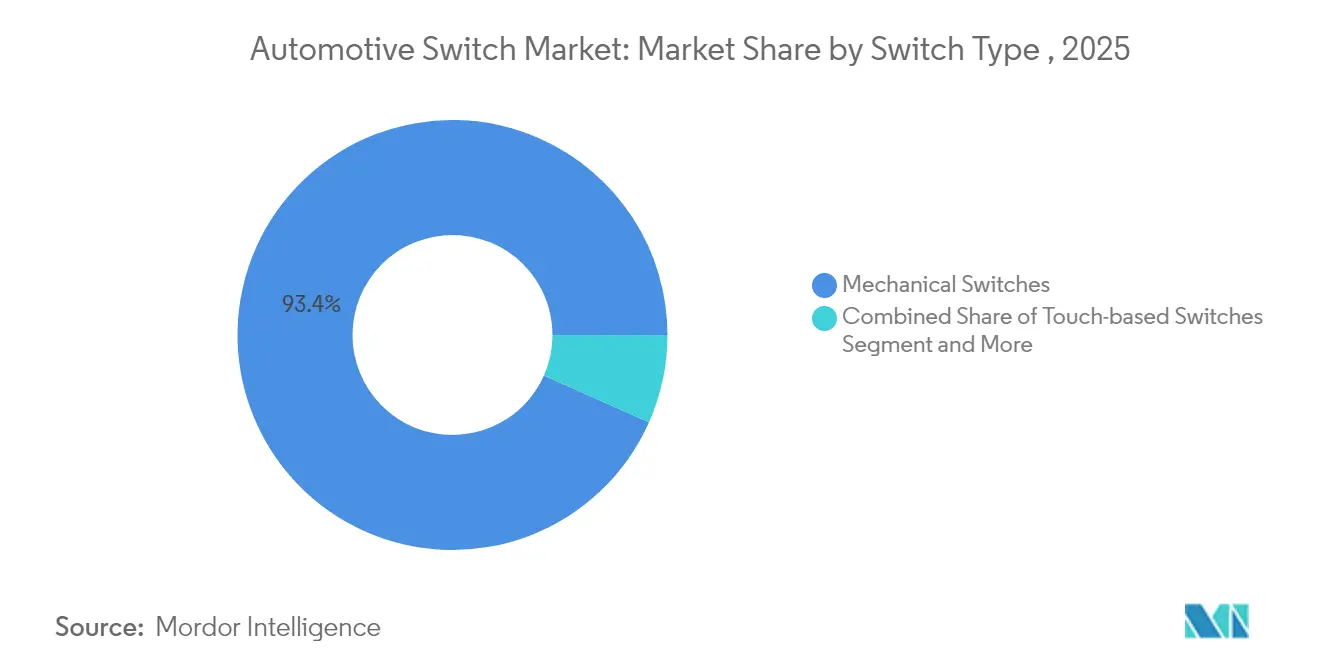
- In base al tipo di switch, i design meccanici hanno registrato una quota di fatturato del 93.35% nel 2025, mentre le interfacce touch sono destinate a crescere a un CAGR dell'8.03% entro il 2031.
- Per applicazione, i sistemi indicatori hanno catturato il 24.80% dei ricavi del 2025; si prevede che i controlli HVAC aumenteranno a un CAGR del 5.53% fino al 2031.
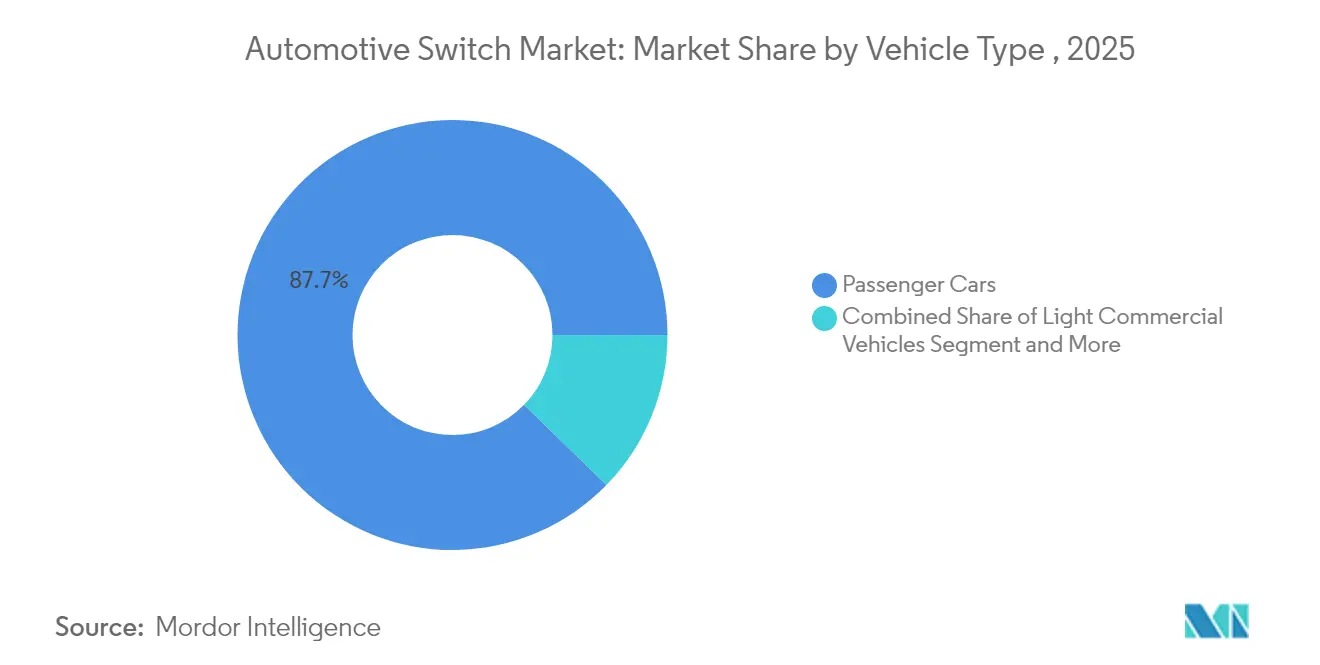
- Per tipologia di veicolo, nel 87.70 le autovetture hanno detenuto l'2025% della quota di mercato del cambio automatico nel settore automobilistico e registreranno anche il CAGR più rapido, pari al 5.44%, fino al 2031.
- In base al canale di vendita, gli OEM hanno controllato l'85.60% del fatturato nel 2025, ma il mercato dei ricambi sta crescendo a un CAGR del 7.11% con l'invecchiamento delle flotte globali.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 49.40% del fatturato nel 2025, mentre il segmento Medio Oriente e Africa registra il CAGR più elevato, pari al 7.43% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli interruttori per autoveicoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata dell'elettrificazione dei veicoli | + 1.2% | APAC ed Europa | Medio termine (2-4 anni) |
| Espansione di infotainment avanzato e ADAS | + 0.9% | Nord America e UE | A breve termine (≤ 2 anni) |
| Aumento della produzione di veicoli nelle economie emergenti | + 0.8% | APAC › MEA › Sud America | A lungo termine (≥ 4 anni) |
| Richiesta di interni premium per unità illuminate e capacitive | + 0.6% | Lusso Nord America e UE | Medio termine (2-4 anni) |
| Adozione della tecnologia Haptic/Force-touch | + 0.4% | Livelli premium globali | A lungo termine (≥ 4 anni) |
| Sicurezza funzionale: necessità di progetti ridondanti | + 0.3% | Regolamenti globali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'elettrificazione dei veicoli
I propulsori elettrici introducono esigenze di controllo uniche: la gestione della batteria, la frenata rigenerativa e l'ottimizzazione termica richiedono interruttori appositamente progettati per tollerare tensioni più elevate, preservando al contempo la risposta tattile. L'architettura centralizzata della centralina elettronica (ECU) di Panasonic Automotive dimostra come il contenuto elettronico aumenti esponenzialmente una volta rimosso l'hardware di combustione. Le vendite di veicoli plug-in in Brasile sono aumentate del 90% nel 2024, raggiungendo le 177,360 unità, a dimostrazione della rapidità con cui cambiano i modelli di domanda. Il piano della Cina di lanciare auto con chip di provenienza nazionale al 100% entro il 2026 rimodellerà ulteriormente i percorsi di approvvigionamento dei componenti [1] "China Aims to Produce Cars with 100% Domestic Chips by 2026", Asia Nikkei, nikkei.com . Queste forze, nel loro insieme, stimolano il mercato degli interruttori per autoveicoli, ampliando sia i volumi di unità che la varietà di funzioni degli interruttori.
Crescita delle funzionalità avanzate di infotainment e ADAS
I cockpit collegati al cloud, costruiti sulle piattaforme Snapdragon di Qualcomm, richiedono controller multifunzione in grado di comunicare con sensori esterni, assistenti vocali e back-end di aggiornamento over-the-air. La manopola aptica programmabile di Continental consente a un singolo quadrante di simulare diverse posizioni di scatto, soddisfacendo gli obiettivi di spazio e stile nei cruscotti di nuova generazione [2] “Variable Haptic Feedback Control Device Patent,” Continental Automotive, continental-automotive.com . I livelli ADAS critici per la sicurezza richiedono interruttori certificati ISO 26262, garantendo l'azionamento ridondante per funzioni come il mantenimento della corsia. Il mercato aftermarket ADAS retrofit, che si avvicina a 1 miliardo di dollari, amplia la domanda potenziale tra i veicoli più vecchi che cercano nuove funzioni di sicurezza.
Aumento della produzione di veicoli nelle economie emergenti
La Thailandia e l'Indonesia stanno rapidamente diventando hub di produzione di veicoli elettrici, grazie agli investimenti di fornitori giapponesi, cinesi e sudcoreani volti ad accorciare le catene di approvvigionamento. Il Brasile rimane tra i primi dieci produttori al mondo, con Stellantis che investe 30 miliardi di R$ (6.0 miliardi di dollari USA) per consolidare la leadership regionale [3] “Stellantis Commits R$30 Billion to Latin America,” Valor Econômico International, valorinternational.globo.com . La produzione localizzata riduce i costi logistici e consente ai produttori di interruttori di adattare i prodotti alle normative specifiche della regione, sostenendo così lo slancio del mercato degli interruttori per autoveicoli nel lungo periodo.
Domanda di interni premium per interruttori illuminati e capacitivi
Una quota crescente di allestimenti di lusso ora include superfici capacitive retroilluminate che adattano colore e iconografia alla modalità di guida. Il brevetto Ford per l'interruttore illuminato multi-luce esemplifica come lo stile si fonda con il feedback degli utenti. I modelli capacitivi in ceramica con grado di protezione IP67 di Schurter soddisfano la norma IATF 16949, offrendo al contempo opzioni multicolore. Le aspettative dei consumatori, alimentate dagli smartphone, rendono l'illuminazione riconfigurabile dell'abitacolo un elemento di differenziazione anche negli allestimenti superiori destinati al mercato di massa, ampliando gli orizzonti di adozione nel mercato degli interruttori per auto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili del rame e delle terre rare | -0.8% | Livelli globali sensibili ai costi | A breve termine (≤ 2 anni) |
| Passaggio a cabine incentrate sul display | -0.6% | Nord America e UE premium first | Medio termine (2-4 anni) |
| Colli di bottiglia nella fornitura di sottocomponenti a cupola tattile | -0.4% | Centri di produzione dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Limiti EMC più severi aumentano i costi di convalida | -0.3% | Conformità globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili del rame e degli input di terre rare
I prezzi del rame sono aumentati di quasi il 20% dopo febbraio 2024 e sono sulla buona strada per superare i 15,000 dollari a tonnellata nel 2025, gonfiando la distinta base per ogni interruttore meccanico che utilizza contatti ad alta purezza. Parallele restrizioni alle esportazioni cinesi di terre rare hanno già costretto a brevi pause nella produzione presso gli OEM, tra cui Suzuki e Ford. I produttori di interruttori stanno coprendo i costi dei materiali, riprogettando il layout dei contatti e valutando leghe a massa ridotta per proteggere i margini nel mercato degli interruttori per autoveicoli.
Passaggio alle interfacce touch basate su display
I cruscotti in stile Tesla, con solo schermo, ispirano i concorrenti a sostituire i comandi discreti con pulsanti virtuali, riducendo il numero di interruttori per veicolo. Tuttavia, le autorità di regolamentazione potrebbero ancora insistere sull'utilizzo di interfacce fisiche per le attività critiche per la sicurezza, preservando i volumi di produzione. Il rebranding di Continental in Aumovio sottolinea la svolta dei fornitori verso software e display di grandi dimensioni. Per i produttori di interruttori, la lezione è chiara: gli approcci ibridi – sottili rivestimenti tattili integrati nel vetro – saranno fondamentali per difendere la quota di mercato.
Analisi del segmento
Per tipo di switch: il dominio meccanico affronta la disruption digitale
I progetti meccanici hanno mantenuto il 93.35% del fatturato del 2025, dimostrando la loro affidabilità in condizioni estreme di temperatura, polvere e vibrazioni. I pulsanti gestiscono le attività utente ad alta frequenza, i bilancieri gestiscono le funzioni binarie e i paddle gestiscono i comandi montati sul volante. Si prevede che il mercato degli interruttori per auto con varianti meccaniche continuerà a crescere, parallelamente alla crescita dei display, poiché le normative di sicurezza continuano a richiedere controlli tattili di backup.
Gli interruttori touch hanno oggi un volume modesto, ma hanno un CAGR dell'8.03% fino al 2031, con la migrazione degli allestimenti di lusso e di massa verso i pannelli illuminati a filo. La manopola con feedback elettrostatico di Continental riproduce i fermi meccanici senza ingranaggi, e le cupole tattili saldabili di Snaptron possono raddoppiare la capacità produttiva annuale. Questa convergenza sfuma i confini: i moduli ibridi integrano il rilevamento capacitivo sotto un sottile cappuccio in plastica, generando comunque un clic, offrendo agli OEM libertà di stile pur mantenendo l'aspetto tradizionale tipico del mercato degli interruttori per auto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i sistemi indicatori guidano mentre l'HVAC accelera
I controlli degli indicatori di direzione hanno rappresentato il 24.80% del fatturato del 2025, poiché ogni giurisdizione impone una segnalazione affidabile per le funzioni di svolta, emergenza e avvertimento. Le dimensioni del mercato degli interruttori per applicazioni di indicatori di direzione rimangono stabili anche nei cruscotti completamente digitali, poiché i comandi di illuminazione esterna devono funzionare anche in caso di guasto degli schermi.
Le interfacce HVAC raggiungono il CAGR più rapido del 5.53% grazie alla logica termica sensibile all'autonomia nelle auto elettriche. Il processo di verniciatura in-mold di Tokai Rika, già utilizzato sulla Hiace di Toyota, riduce drasticamente il consumo energetico in fase di produzione, garantendo al contempo cruscotti resistenti ai graffi. I comandi del climatizzatore non possono scomparire completamente nei touchscreen; gli utenti necessitano di un accesso tattile immediato per disappannare o sbrinare, sostenendo la domanda nel mercato degli interruttori per auto.
Per tipo di veicolo: autovetture Mantenere la leadership nella crescita
Le autovetture hanno generato l'87.70% del fatturato del 2025 e condividono il CAGR più elevato, pari al 5.44%, fino al 2031, trainate dalla crescente proprietà da parte della classe media e da una gamma più completa di funzionalità elettroniche. La quota di mercato degli interruttori per autovetture beneficia della grande scala delle unità, oltre che dell'evoluzione verso sistemi di illuminazione personalizzati per l'abitacolo.
I veicoli commerciali seguono un approccio che privilegia la durata. La divisione telai di ZF si sta concentrando nuovamente sull'elettrificazione dei camion, nonostante registri vendite per 22 miliardi di euro nel primo semestre del 1. Questo segmento valorizza leve a levetta sigillate e robuste e pulsanti sovradimensionati in grado di resistere all'uso con i guanti, mantenendo requisiti distintivi all'interno del più ampio mercato degli interruttori per autoveicoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: il dominio OEM incontra l'accelerazione dell'aftermarket
Gli OEM hanno generato l'85.60% del fatturato del 2025, poiché gli switch devono integrarsi perfettamente con i cablaggi e le reti di bordo in fabbrica. La documentazione di sicurezza e la calibrazione del firmware consolidano ulteriormente gli accordi di fornitura Tier 1.
Eppure, il mercato dell'aftermarket registra ora un CAGR del 7.11%. I proprietari di flotte mantengono i veicoli in media per 12.6 anni, stimolando la domanda di componenti sostitutivi ad alto ciclo di vita. L'aggiunta da parte di Continental degli interruttori per sensori ADAS al suo catalogo ricambi dimostra come i principali fornitori di primo livello si stiano rivolgendo all'e-commerce e ai canali di distribuzione, una tendenza che amplia le opportunità di mercato degli interruttori per autoveicoli al di fuori delle linee di produzione.
Analisi geografica
APAC Automotive Switch Market
L'area Asia-Pacifico guida il mercato degli interruttori per auto con un fatturato del 49.40% nel 2025, rendendolo il mercato più grande oggi. I consolidati poli di fornitura in Cina, Giappone, Corea del Sud e India, oltre ai solidi incentivi per i veicoli elettrici, mantengono la regione in prima linea, mentre gli OEM globali ampliano la produzione locale. Il primo programma di pick-up elettrico in Thailandia e il corridoio di batterie ad alto contenuto di nichel in Indonesia rafforzano la leadership dell'area Asia-Pacifico.
MEA Automotive Switch Market
Il Medio Oriente e l'Africa, sebbene più piccoli, registrano il CAGR più rapido, pari al 7.43% fino al 2031. Il portafoglio di progetti automobilistici dell'Arabia Saudita, pari a 2.9 miliardi di dollari, che include il complesso di veicoli elettrici di Ceer da 1.3 miliardi di dollari, insieme ai 50,000 punti di ricarica pubblici previsti entro il 2025, accelera la domanda di veicoli elettrici nelle economie del Golfo. L'obiettivo di Dubai di 42,000 veicoli elettrici entro il 2030 amplia ulteriormente il divario di crescita.
The Americas and Europe Automotive Switch Market
Il Nord America e l'Europa mantengono posizioni di forza combinando marchi premium con sistemi ADAS e di infotainment di alto livello. Il Sud America guadagna terreno grazie al programma Stellantis brasiliano da 30 miliardi di R$ (6.0 miliardi di USD) che si assicura la produzione regionale. I fornitori in grado di localizzare la produzione vicino ai siti di assemblaggio finale rimangono nella posizione migliore per gestire le crescenti pressioni commerciali e di conformità.
Panorama normativo
Gli interruttori automobilistici rientrano nei quadri normativi relativi alla sicurezza funzionale del veicolo, alla prevenzione della distrazione del conducente, all'identificazione e all'omologazione, che definiscono la disposizione dei comandi, l'illuminazione e le relative prove di validazione. Il Regolamento UNECE n. 121 disciplina la posizione e l'identificazione dei comandi manuali, degli indicatori luminosi e delle spie, mentre la norma ISO 2575:2021 standardizza i simboli e i colori per comandi e indicatori. Negli Stati Uniti, i requisiti NHTSA ai sensi della Parte 571 del titolo 49 del Codice dei Regolamenti Federali (49 CFR Part 571, FMVSS) stabiliscono requisiti obbligatori in termini di prestazioni, visibilità e controllo che influenzano le scelte progettuali per le funzioni critiche per la sicurezza.
Con l'evoluzione delle cabine di pilotaggio verso architetture sempre più definite via software, le aspettative in materia di conformità si stanno ampliando, passando dall'ergonomia e dall'affidabilità all'integrità del software e del sistema. Il Regolamento UNECE n. 155 (sistema di gestione della sicurezza informatica) e il Regolamento UNECE n. 156 (sistema di gestione degli aggiornamenti software) introducono requisiti di omologazione che spingono i moduli di commutazione e i controller di carrozzeria verso una comunicazione sicura, la tracciabilità e processi di aggiornamento controllati. Per le categorie di veicoli commerciali, il Regolamento UNECE n. 169 (in vigore dal 19 giugno 2024) sui registratori di dati di evento innalza gli standard di robustezza diagnostica e di sopravvivenza nell'architettura elettrica ed elettronica più ampia a cui si connettono i commutatori, mentre la norma IATF 16949 rimane una linea di base comune per la gestione della qualità nella produzione, tracciabilità e collaudo di fine linea dei commutatori.
Analisi della catena del valore
La catena del valore degli interruttori per il settore automobilistico si estende dalle materie prime e dai componenti elettronici, passando per la produzione di precisione e la distribuzione a più livelli, fino all'integrazione nei produttori di apparecchiature originali (OEM) e al crescente mercato dei ricambi. I componenti a monte includono contatti e molle a base di rame, materiali a base di terre rare in alcuni design di sensori magnetici, materie plastiche e resine per gli alloggiamenti, LED e guide di luce per le unità illuminate, ed elettronica come microcontrollori, sensori ad effetto Hall e circuiti integrati capacitivi che consentono interfacce intelligenti e touch. A metà della catena, i fornitori producono interruttori meccanici, moduli meccatronici e, sempre più spesso, assemblaggi di interruttori intelligenti integrati CAN e LIN, con una produzione basata sui controlli IATF 16949, un elevato livello di automazione e rigorosi test funzionali di fine linea.
A valle, i fornitori di primo livello e i produttori di interruttori specializzati riforniscono i programmi OEM in cui l'integrazione con i cablaggi, i moduli di controllo della carrozzeria e le architetture zonali viene convalidata insieme ai requisiti di compatibilità elettromagnetica (EMC) e di sicurezza funzionale. La distribuzione include anche la domanda di sostituzione e aggiornamento tramite i canali aftermarket man mano che le flotte invecchiano, con componenti ad alto ciclo di vita come i comandi di finestrini, climatizzazione, comandi al volante e al volante che guidano la continua sostituzione. Le recenti attività di prodotto riflettono il cambiamento tecnologico nella catena: Infineon ha introdotto la famiglia di interruttori di potenza intelligenti Power PROFET + 24/48V (aprile 2025) a supporto della migrazione alle architetture a 48V, e Sensata ha lanciato il contattore di commutazione e protezione ad alta tensione FaultBreak (marzo 2026) destinato alle esigenze di sicurezza dei veicoli elettrici, rafforzando il passaggio verso componenti di commutazione ad alta tensione, con software dedicato e un'elevata componente elettronica.
Panorama competitivo
La concorrenza globale è intensa ma frammentata. Alps Alpine, Continental e Bosch vantano un consolidato status di Tier 1 grazie a un ampio curriculum di validazione e a una presenza globale. La decisione di Continental di scorporare la sua divisione automotive con il nome di Aumovio e di quotarla alla borsa di Francoforte a settembre 2025 segna una svolta strategica verso l'elettronica di bordo incentrata sul software. La fusione tra Schaeffler e Vitesco, nell'ottobre 2024, crea un colosso da 25 miliardi di euro nel settore dei sistemi di propulsione e dell'elettronica, focalizzato sulle sinergie per la mobilità elettrica.
Le economie di scala sono importanti: Snaptron produce attualmente oltre 100 milioni di cupole tattili all'anno e una futura linea di produzione di cupole saldabili potrebbe raddoppiare la produttività. L'attività brevettuale è in forte espansione per progetti tattili, illuminati e con feedback di forza, che aiutano le case automobilistiche a ridurre il numero di componenti e a migliorare la qualità percepita. I concorrenti regionali in Cina e India sfruttano le normative sul contenuto locale per aggiudicarsi gare d'appalto per nuovi programmi di veicoli elettrici, spingendo il mercato degli switch automobilistici verso modelli di doppio approvvigionamento che bilanciano i costi con la resilienza geopolitica.
I fornitori vincenti combinano unità meccaniche a costi ottimizzati per programmi di produzione di massa con offerte capacitive premium per finiture di lusso, il tutto nel rispetto dei requisiti di ridondanza previsti dalla norma ISO 26262. Quelli che rafforzano le coperture delle materie prime e coltivano siti produttivi multicontinentali compenseranno al meglio la volatilità del rame e delle terre rare, sostenendo i margini nel contesto della rapida riprogettazione degli interni dei veicoli, guidata dall'evoluzione del mercato degli interruttori per autoveicoli.
Leader del settore degli interruttori per autoveicoli
Alpi Alpine Co. Ltd
Valeo SA
Robert Bosch GmbH
Continental AG
Leopold Kostal GmbH & Co. KG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Alps Alpine ha presentato interruttori di rilevamento compatibili con 48 V e tecnologie tattili avanzate per gli interni all'Automotive Engineering Exposition 2026 di Yokohama. L'esposizione ha messo in evidenza la tendenza verso architetture a voltaggio più elevato e interfacce utente tattili più ricche all'interno di abitacoli definiti via software.
- Giugno 2025: Minda Corporation ha stretto una collaborazione con Toyodenso Co. per sviluppare e produrre interruttori automobilistici avanzati destinati al mercato indiano, per veicoli a due ruote e autovetture. L'accordo prevede la realizzazione di un nuovo stabilimento produttivo a Noida, ampliando la localizzazione della produzione e garantendo la fornitura per i programmi OEM nazionali.
- Novembre 2024: NOVOSENSE Microelectronics ha presentato una suite di interruttori high-side per il settore automobilistico, progettati per i moduli di controllo della carrozzeria e la distribuzione di potenza delle centraline di controllo zonali. Il lancio amplia le opzioni di semiconduttori per una gestione e una protezione del carico più intelligenti, in linea con la transizione verso architetture di interruttori e controlli con un'elevata componente elettronica.
Ambito del rapporto sul mercato globale degli interruttori automobilistici
Gli interruttori automobilistici controllano varie funzioni come luci, avvio/arresto del motore, controlli degli specchietti e altre funzioni in un veicolo.
Il mercato degli interruttori automobilistici è segmentato per tipo di interruttore, applicazione, tipo di veicolo e area geografica. In base al tipo di interruttore, il mercato è segmentato in manopola, pulsante e touchpad. Per applicazione, il mercato è segmentato in interruttori per sistemi di indicatori, interruttori per sistemi elettronici, interruttori HVAC e interruttori EMS. Per tipologia di veicolo, il mercato è segmentato in autovetture e veicoli commerciali. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico e Resto del mondo. Per ciascun segmento, la dimensione del mercato è stata determinata in base al valore (USD).
| Interruttori meccanici | Pomello |
| Pulsante | |
| Sedia a dondolo | |
| Attiva/disattiva/Pagaia | |
| Interruttori touch | Touchpad capacitivo |
| Superficie di feedback tattile | |
| Moduli multifunzione/combinati |
| Interruttori del sistema di indicatori |
| Controlli HVAC |
| Interruttori alzacristalli elettrici e blocco porte |
| Interruttori di controllo al volante |
| Interruttori per il comfort dei sedili e degli interni |
| Interruttori di illuminazione e tergicristalli |
| Interruttori di gestione del motore (EMS) |
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
| OEM |
| aftermarket |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di interruttore | Interruttori meccanici | Pomello |
| Pulsante | ||
| Sedia a dondolo | ||
| Attiva/disattiva/Pagaia | ||
| Interruttori touch | Touchpad capacitivo | |
| Superficie di feedback tattile | ||
| Moduli multifunzione/combinati | ||
| Per Applicazione | Interruttori del sistema di indicatori | |
| Controlli HVAC | ||
| Interruttori alzacristalli elettrici e blocco porte | ||
| Interruttori di controllo al volante | ||
| Interruttori per il comfort dei sedili e degli interni | ||
| Interruttori di illuminazione e tergicristalli | ||
| Interruttori di gestione del motore (EMS) | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Veicoli commerciali medi e pesanti | ||
| Per canale di vendita | OEM | |
| aftermarket | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli interruttori per autoveicoli?
Nel 46.42 il mercato degli interruttori per autoveicoli valeva 2026 miliardi di dollari e si prevede che raggiungerà i 60.09 miliardi di dollari entro il 2031.
Quale tipologia di switch detiene oggi la quota di mercato maggiore?
I progetti meccanici prevarranno con una quota di fatturato del 93.35% nel 2025 grazie alla loro comprovata affidabilità tattile.
Perché i controlli HVAC sono l'applicazione in più rapida crescita?
I veicoli elettrici si affidano a una gestione termica precisa per salvaguardare l'autonomia di guida, per questo gli OEM integrano interfacce HVAC più sofisticate.
Quale regione si sta espandendo più rapidamente?
Il segmento Medio Oriente e Africa registra un CAGR del 7.43% fino al 2031, sostenuto da programmi di produzione di veicoli elettrici e di infrastrutture di ricarica su larga scala in Arabia Saudita e negli Emirati Arabi Uniti.


