

Dimensioni e quota del mercato dei sistemi di sterzo per autoveicoli
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 36.85 miliardo di dollari |
| Dimensione del mercato (2031) | 47.77 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.33% CAGR |
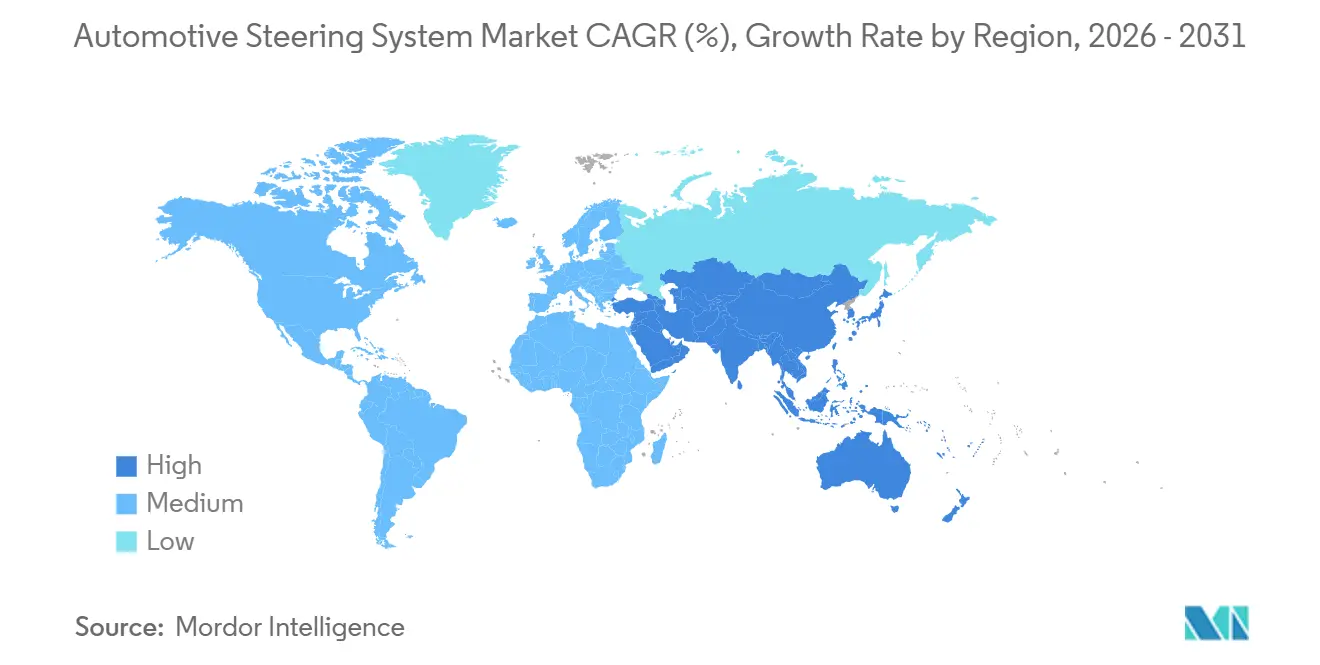
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
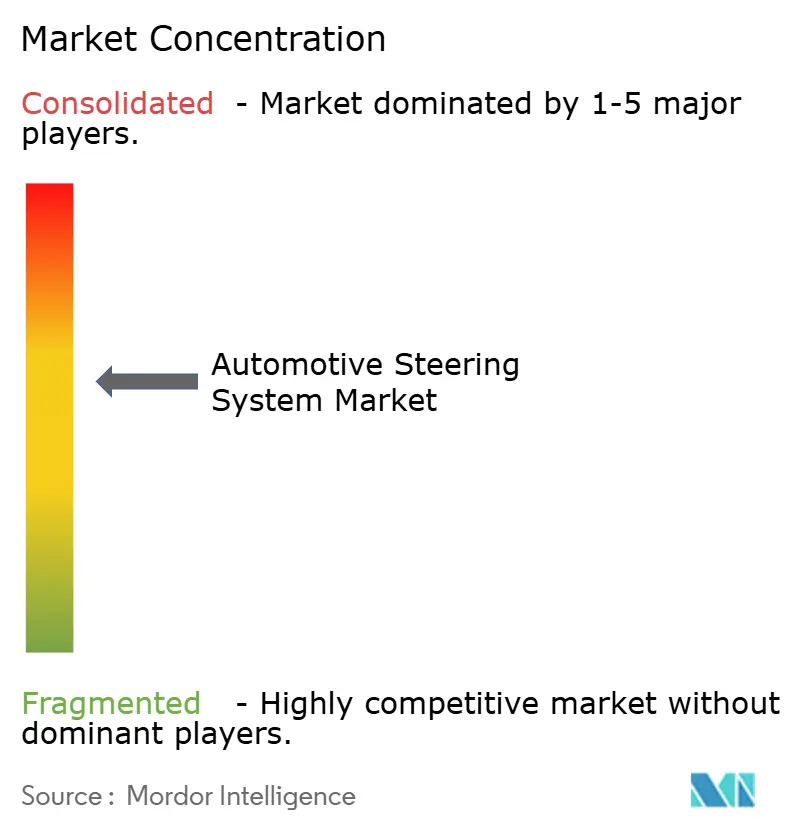
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di sterzo per autoveicoli di Mordor Intelligence
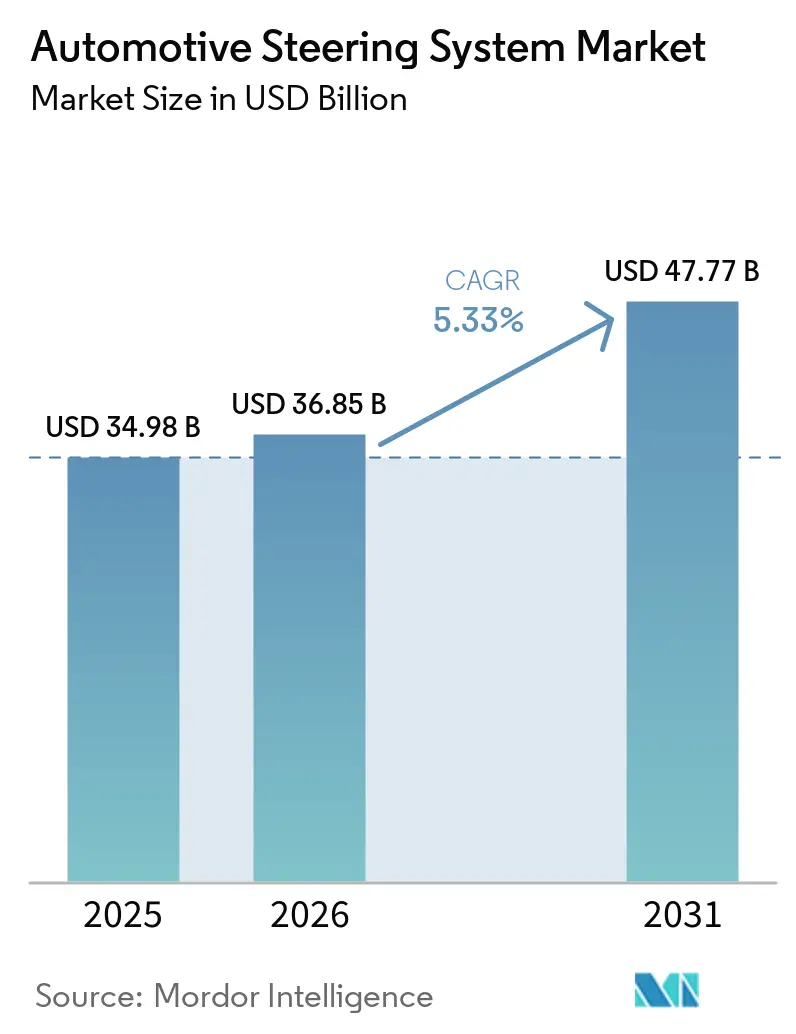
Il mercato dei sistemi di sterzo per autoveicoli, valutato a 34.98 miliardi di dollari nel 2025, dovrebbe crescere fino a 36.85 miliardi di dollari nel 2026 e raggiungere i 47.77 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.33% nel periodo 2026-2031. Il mercato dei sistemi di sterzo per autoveicoli sta attraversando una chiara trasformazione tecnologica, in cui il servosterzo elettrico è diventato un equipaggiamento standard sulle moderne piattaforme veicolari, mentre lo sterzo elettronico (steer-by-wire) sta iniziando a definire il prossimo livello di valore premium. La Cina sta dettando il ritmo a breve termine di questo cambiamento, poiché la produzione di veicoli a nuova energia è rimasta molto forte nel 2025 e la norma GB17675-2025, entrata in vigore il 1° luglio 2026, elimina per la prima volta il requisito obbligatorio del collegamento meccanico dello sterzo [1] “NEV Production January To November 2025,” China Association of Automobile Manufacturers, caam.org.cn . La stessa tendenza all'elettrificazione sta ampliando anche il ruolo del software, poiché gli aggiornamenti della sovrapposizione di coppia all'interno delle centraline EPS creano un percorso verso entrate ricorrenti post-vendita anziché un reddito una tantum derivante dalla vendita di hardware. La concorrenza nel mercato dei sistemi di sterzo per autoveicoli rimane moderatamente concentrata attorno a grandi fornitori di primo livello con una solida presenza nel settore EPS e steer-by-wire, ma l'integrazione del software e la conformità alla normativa ASIL-D in materia di sicurezza sono ora importanti quanto il costo dell'hardware nell'assegnazione dei contratti di piattaforma. I principali limiti a una più rapida espansione rimangono sul lato dell'offerta, in particolare l'inflazione dei magneti in terre rare e la scarsità di MCU per autoveicoli a nodo maturo, poiché entrambi possono ritardare i programmi di produzione e comprimere i margini nei programmi EPS più diffusi.
Punti chiave del rapporto
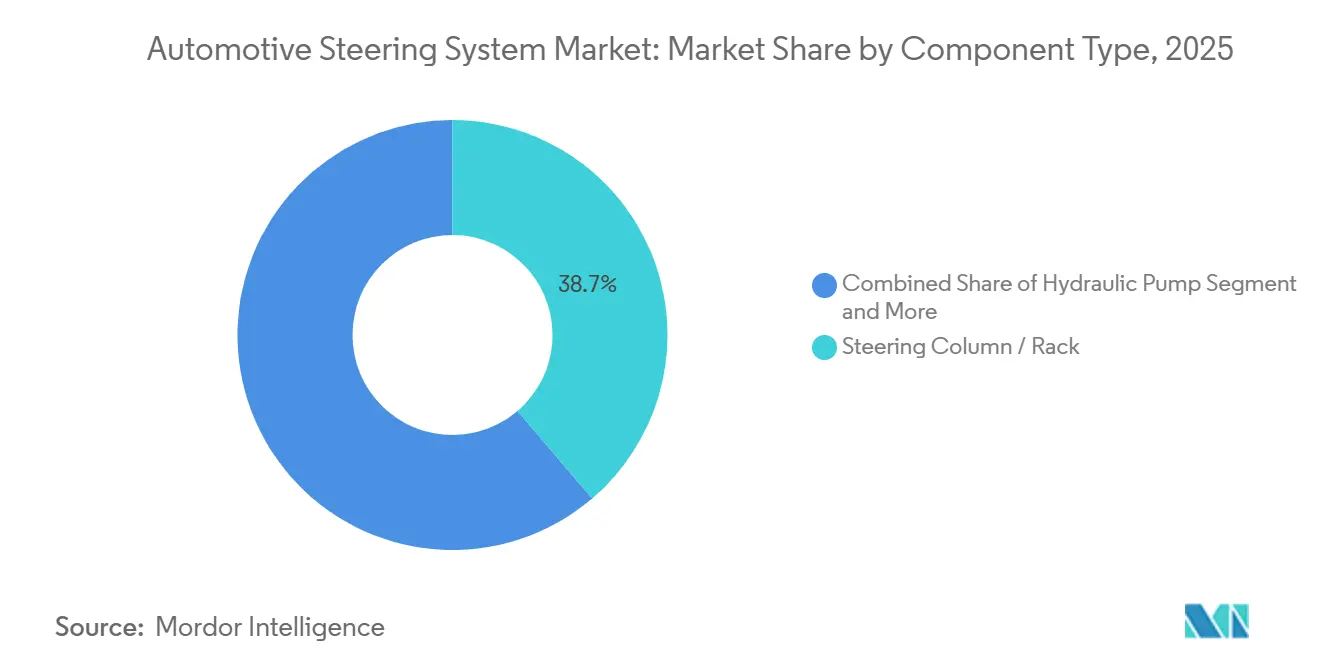
- Per componente, il piantone/cremagliera dello sterzo ha dominato il mercato dei sistemi di sterzo automobilistici con il 38.74% nel 2025, mentre si prevede che il motore elettrico crescerà a un tasso annuo composto (CAGR) dell'8.53% fino al 2031.
- Per tipologia di veicolo, le autovetture detenevano il 62.65% della quota di mercato dei sistemi di sterzo per autoveicoli nel 2025, mentre si prevede che i veicoli commerciali cresceranno a un tasso annuo composto del 7.28% fino al 2031.
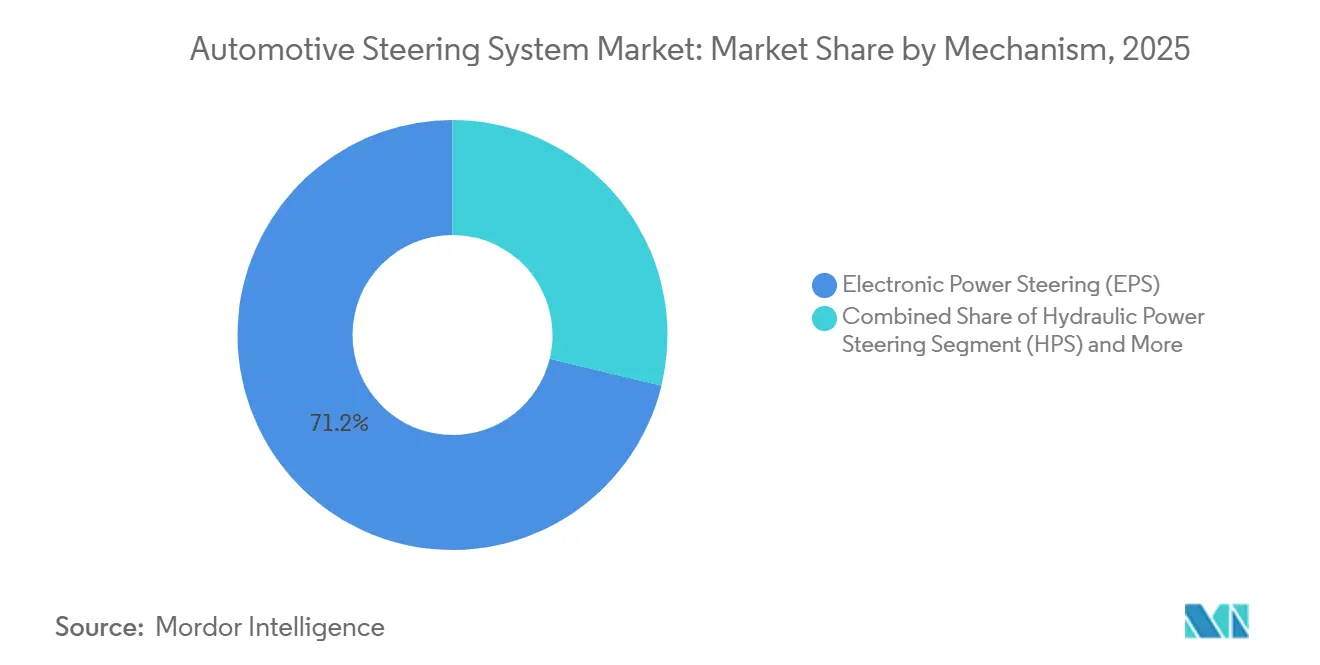
- In base al meccanismo, nel 2025 il servosterzo elettronico (EPS) deteneva il 71.20% della quota di mercato dei sistemi di sterzo per autoveicoli, mentre si prevede che lo sterzo elettronico (Steer-by-Wire) crescerà a un tasso annuo composto (CAGR) del 7.95% fino al 2031.
- Per canale di vendita, nel 2025 gli OEM detenevano l'86.70% della quota di mercato dei sistemi di sterzo per autoveicoli, mentre si prevede che il mercato dei ricambi (Aftermarket) crescerà a un tasso annuo composto (CAGR) del 7.02% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 48.25% del mercato dei sistemi di sterzo per autoveicoli nel 2025 e si prevede che registrerà il tasso di crescita annuo composto (CAGR) regionale più elevato, pari al 6.52%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di sterzo per autoveicoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Penetrazione dell'EPS nei veicoli con motore a combustione interna e nei veicoli XEV | + 1.8% | Globale, concentrato in Asia-Pacifico ed Europa | A breve termine (≤ 2 anni) |
| Sistema di sterzo elettronico (steer-by-wire) nei veicoli elettrici premium | + 1.2% | Asia-Pacifico, in particolare Cina e Giappone, ed Europa, in particolare Germania. | Medio termine (2-4 anni) |
| Domanda di architetture predisposte per i sistemi ADAS | + 0.9% | Azienda globale, specializzata nei segmenti di veicoli premium e medio-alti. | Medio termine (2-4 anni) |
| Obblighi di sicurezza informatica per le centraline elettroniche | + 0.7% | Europa, Giappone, Corea del Sud e Australia | Breve termine (≤ 2 anni), Medio termine (2-4 anni) |
| Piantoni dello sterzo leggeri | + 0.6% | Europa e Nord America | Medio termine (2-4 anni) |
| Sovrapposizione di coppia aggiornabile via OTA | + 0.4% | Presente a livello globale, con una presenza concentrata nei principali hub per veicoli elettrici in Asia-Pacifico ed Europa. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida penetrazione dei sistemi EPS nelle piattaforme con motore a combustione interna e veicoli elettrici
L'EPS viene spesso descritto come una tecnologia guidata dai veicoli elettrici, ma la maggior parte dei motori utilizzati nei sistemi di sterzo per autoveicoli proviene ancora dalla produzione di veicoli con motore a combustione interna e ibridi. La rimozione della pompa idraulica riduce il carico parassita del motore e migliora il consumo di carburante del 3-5%, mantenendo l'EPS rilevante anche laddove le piattaforme a combustione rappresentano ancora la maggior parte della produzione veicolare. L'EPS è anche l'attuatore controllabile utilizzato per il mantenimento della corsia, il parcheggio automatico e la correzione dello sterzo, quindi si prevede che il suo ruolo crescerà con l'aggiunta di funzionalità di guida assistita da parte di un numero sempre maggiore di veicoli. Il formato con assistenza al piantone dello sterzo, più economico, è ancora importante per i programmi ad alto volume, tuttavia i SUV più pesanti e i veicoli elettrificati più grandi necessitano di una coppia maggiore rispetto a quella che un C-EPS standard può solitamente fornire. Nexteer ha risposto nell'aprile 2025 con un EPS ad alta potenza con assistenza al piantone dello sterzo che estende la capacità di assistenza a 110 Nm per i programmi crossover e veicoli elettrici entry-level, che si collocano al di sopra della normale gamma C-EPS [2] "High-Output Column-Assist EPS Launch", Nexteer Automotive, nexteer.com . Questo mantiene il mercato dei sistemi di sterzo per autoveicoli su un percorso di migrazione graduale, in cui i fornitori passano da classi di veicoli più grandi e varianti con maggiore potenza a soluzioni più performanti, anziché affidarsi a un'unica ondata di adozione dell'EPS.
Implementazione del sistema di sterzo elettronico (steer-by-wire) sui veicoli elettrici premium a partire dal 2025.
Tra il 2025 e il 2026, il sistema steer-by-wire è passato dalla fase di promessa tecnologica alla produzione in serie, aggiungendo un nuovo segmento di crescita premium al mercato dei sistemi di sterzo per autoveicoli. ZF ha avviato la produzione in serie per la NIO ET9 nel febbraio 2025, e Mercedes-Benz ha introdotto lo steer-by-wire nella produzione di serie europea nell'aprile 2026 sulla EQS rinnovata, utilizzando componenti ZF. Anche Nexteer ha avviato la produzione di sistemi steer-by-wire certificati ASIL-D nell'aprile 2026 per un produttore cinese di veicoli elettrici, segnando il suo primo programma di produzione su vasta scala con questa architettura. La Cina rimane il catalizzatore più importante perché la norma GB17675-2025, in vigore dal 1° luglio 2026, elimina il collegamento meccanico obbligatorio dello sterzo e fornisce una chiara base giuridica per la diffusione commerciale. La presenza di programmi da parte di NIO, XPeng, BYD e Li Auto dimostra che l'adozione si sta già estendendo al di sotto del segmento ultra-lusso, raggiungendo fasce di prezzo più ampie per i veicoli elettrici. La capacità produttiva pianificata da ZF di 380,000 set steer-by-wire all'anno a Zhangjiagang dimostra anche che i fornitori stanno ora investendo capitali partendo dal presupposto che il mercato dei sistemi di sterzo automobilistici assorbirà volumi di produzione significativi piuttosto che una produzione su scala pilota [3] “Produzione di serie steer-by-wire ed espansione della capacità”, ZF Group, zf.com.
Richiesta da parte degli OEM di architetture "fail-operative" predisposte per i sistemi ADAS
Con l'avanzare delle funzioni di automazione, il mercato dei sistemi di sterzo per autoveicoli si sta spostando dalla logica fail-safe verso progetti fail-operational che devono preservare il controllo dello sterzo anche dopo un singolo guasto. In pratica, ciò significa percorsi di alimentazione ridondanti, sensori duplicati e motori e controller progettati per erogare una coppia controllata anche in caso di guasto di un canale. Per i programmi EPS legati a funzionalità di sterzo attivo, le aspettative ASIL-D stanno spingendo i fornitori verso motori brushless a corrente continua a doppio avvolgimento e architetture di elaborazione lockstep che supportano l'erogazione indipendente della coppia e il monitoraggio dei guasti. Il rapporto costi-efficacia è significativo perché un gruppo sterzo con questo livello di ridondanza contiene più elettronica, più software e un onere di validazione più ampio rispetto a una cremagliera EPS standard. Ciò crea una struttura a due livelli nel mercato dei sistemi di sterzo per autoveicoli, dove l'EPS standard rappresenta ancora la maggior parte del volume, mentre l'EPS fail-operational e lo steer-by-wire si accaparrano il segmento di mercato a maggior valore aggiunto. I fornitori in grado di riutilizzare la stessa architettura di sicurezza per le linee EPS e steer-by-wire sono quindi in una posizione migliore per ridurre gli sforzi di certificazione e proteggere i margini sui futuri lanci di piattaforme.
Obblighi di sicurezza informatica per le centraline elettroniche (ECU) nei mercati UNECE R155.
La sicurezza informatica è diventata un requisito di progettazione nel mercato dei sistemi di sterzo automobilistici perché le centraline di controllo dello sterzo operano sulla rete del veicolo e possono essere vulnerabili all'iniezione di comandi dannosi se non adeguatamente protette. Il Regolamento UNECE n. 155 si applica a tutti i nuovi veicoli di produzione dal luglio 2024, il che significa che gli OEM e i fornitori devono dimostrare un sistema di gestione della sicurezza informatica certificato per l'intero ciclo di vita del prodotto nei mercati interessati [4] "Regolamento UNECE n. 155 sulla sicurezza informatica e sul sistema di gestione della sicurezza informatica", Commissione economica per l'Europa delle Nazioni Unite, unece.org . Tale obbligo modifica il ruolo del fornitore, poiché le centraline di controllo dello sterzo ora necessitano di prove per l'analisi dei rischi, lo sviluppo sicuro, la manutenzione del software e il monitoraggio post-produzione. Il risultato pratico è che il lavoro sulla sicurezza informatica ora si affianca alla sicurezza funzionale anziché seguirla, soprattutto per i sistemi EPS e steer-by-wire legati alle funzioni di guida assistita. I fornitori con processi di conformità maturi possono ridurre l'onere di approvazione per le case automobilistiche e diventare più preziosi dei semplici fornitori di hardware. Questo vantaggio in termini di governance sta diventando un altro motivo per cui il mercato dei sistemi di sterzo automobilistici sta favorendo i grandi fornitori con una solida competenza nell'ingegneria del software e sistemi di validazione formali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità del prezzo dei magneti in terre rare | -0.8% | Globale, con una maggiore diffusione in Europa e Nord America. | A breve termine (≤ 2 anni) |
| Carenza di microcontrollori nel settore automobilistico | -0.6% | Globale, concentrato in Nord America, Europa e Giappone | A breve termine (≤ 2 anni) |
| Le preoccupazioni relative alla sensazione di sterzata rallentano il lancio | -0.4% | Europa, Nord America e Giappone | Medio termine (2-4 anni) |
| Limiti di consolidamento di livello 1 | -0.3% | Global | Medio termine (2-4 anni), Lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi dei magneti in terre rare fa aumentare l'EPS BOM
L'esposizione alle terre rare rimane uno dei rischi di approvvigionamento più evidenti nel mercato dei sistemi di sterzo per autoveicoli, poiché i magneti NdFeB sono fondamentali per le prestazioni dei motori EPS. La Cina rappresenta il 91% della produzione globale di terre rare raffinate e il 94% della produzione di magneti NdFeB sinterizzati, pertanto le modifiche alle politiche in Cina influenzano rapidamente i costi lungo tutta la catena di approvvigionamento. Il provvedimento del Ministero del Commercio cinese (MOFCOM) dell'aprile 2025 in materia di licenze di esportazione per sette elementi di terre rare medie e pesanti ha ulteriormente ristretto le prospettive, poiché il disprosio e il terbio sono importanti per le prestazioni ad alta temperatura richieste nei motori di sterzo. Dall'inizio del 2026 fino alla fine dello stesso anno, i prezzi dell'ossido di NdPr hanno subito un'impennata significativa prima di stabilizzarsi. Ciò ha aumentato sostanzialmente la pressione sui costi dei materiali per i programmi EPS, in particolare nelle categorie di veicoli più sensibili al prezzo. Di conseguenza, i fornitori stanno stipulando accordi di approvvigionamento al di fuori della Cina e si stanno concentrando maggiormente sulla progettazione di motori a base di ferrite, specifici per applicazioni con una domanda inferiore. Contemporaneamente, produttori come Lynas stanno aumentando la capacità produttiva di NdPr anche al di fuori dei confini cinesi. Nonostante queste misure, il mercato dei sistemi di sterzo per autoveicoli si trova a fronteggiare una disparità di costi: i sistemi EPS standard hanno vincoli di prezzo più stringenti rispetto alle loro controparti premium con sterzo elettronico.
Carenza di MCU nel settore automobilistico fino al 2026
La fornitura di MCU per il settore automobilistico rappresenta un secondo fattore limitante per il mercato dei sistemi di sterzo, poiché la maggior parte dei controller di sterzo si basa su nodi tecnologici maturi a 40-90 nm, piuttosto che sui nodi all'avanguardia che attraggono i maggiori investimenti. La scarsità di capacità produttiva in questi nodi maturi è di natura strutturale, in quanto le fonderie hanno dato priorità a tecnologie di processo più avanzate per l'intelligenza artificiale e il calcolo ad alte prestazioni. La certificazione di sicurezza aggiunge un ulteriore limite, poiché solo un ristretto gruppo di stabilimenti di produzione e siti di assemblaggio è in grado di garantire la qualità di processo richiesta per i controller di sterzo ASIL-D. La situazione è ancora più critica per i sistemi steer-by-wire e EPS ad alta disponibilità, poiché questi sistemi richiedono una maggiore capacità di calcolo, moduli hardware sicuri e percorsi di controllo più ridondanti rispetto ai progetti precedenti. La disciplina negli acquisti è d'aiuto, ma non elimina rapidamente il collo di bottiglia quando la fornitura qualificata è concentrata in un numero limitato di siti. Per questo motivo, il mercato dei sistemi di sterzo per autoveicoli continua a dover affrontare il rischio legato alle tempistiche di produzione, nonostante gli ordini rimangano consistenti nelle applicazioni a più alta crescita.
Analisi del segmento
Per componente: i motori elettrici acquisiscono un ruolo di primo piano nella struttura del sistema di sterzo, grazie alla crescente intelligenza artificiale.
Nel 2025, il gruppo piantone/cremagliera dello sterzo rappresentava il 38.74% del mercato dei sistemi di sterzo per autoveicoli, risultando il gruppo di componenti più importante in tutte le architetture di sterzo. Questa posizione di leadership riflette il fatto che piantoni, cremagliere, alberi, giunti e meccanismi a ingranaggi rimangono presenti nei sistemi EPS, EHPS e negli altri sistemi idraulici, anche se una quota maggiore di valore si sta spostando verso l'elettronica e il software. I ricavi in questo settore rimangono stabili perché ogni veicolo necessita ancora del meccanismo che traduce l'input di sterzo impartito in angolo di sterzata, indipendentemente da come viene erogata la funzione di assistenza. All'interno del mercato dei sistemi di sterzo per autoveicoli, ciò rende il gruppo piantone e cremagliera il componente principale, mentre l'elettronica determina sempre più la differenziazione del prodotto. Il sottosegmento delle pompe idrauliche è attualmente sottoposto a una pressione costante poiché le nuove piattaforme per autovetture continuano ad abbandonare lo sterzo idraulico a favore dell'assistenza elettrica.
Questo cambiamento sta spostando il valore verso i motori elettrici, le centraline elettroniche (ECU) e gli elementi di rilevamento, anziché eliminare la domanda di componenti. Il fatturato delle ECU è in aumento perché i controller EPS ora gestiscono la sovrapposizione di coppia, gli input di fusione dei sensori e, sempre più spesso, il comportamento dello sterzo definito via software, anziché gestire solo la logica di assistenza. Anche lo strato dei sensori si sta approfondendo perché i sistemi ADAS richiedono misurazioni multiple di coppia, angolo e posizione per soddisfare le aspettative di copertura diagnostica, aumentando così il contenuto per assemblaggio. Si prevede che il motore elettrico crescerà a un CAGR dell'8.53% dal 2026 al 2031, diventando il componente in più rapida crescita nel mercato dei sistemi di sterzo automobilistici, man mano che i sistemi EPS ad alta potenza e i design a funzionamento in caso di guasto si diffondono in un numero maggiore di classi di veicoli. I motori brushless a corrente continua a doppio avvolgimento stanno diventando uno standard più comune per le applicazioni L2+ perché ciascun avvolgimento deve mantenere una parziale autorità di sterzata dopo un singolo guasto. La transizione allo sterzo elettronico aggiunge un ulteriore livello di domanda perché il motore dell'attuatore della cremagliera è separato dal motore del simulatore di feedback del volante, il che aumenta il contenuto di motori per sistema. Il mix di ordini di Nexteer per il 2025, con una quota significativa legata a piattaforme completamente elettriche e a piattaforme ibride elettriche e a combustione interna, dimostra che questo cambiamento di contenuto è già evidente negli appalti in essere. Di conseguenza, l'industria dei sistemi di sterzo per autoveicoli sta assistendo a un costante spostamento del centro di valore verso gruppi motore integrati elettronicamente, senza tuttavia diminuire l'importanza fondamentale dei componenti meccanici dello sterzo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di veicolo: i veicoli commerciali guadagnano terreno con l'accelerazione dell'elettrificazione dei veicoli commerciali leggeri.
Nel 2025, le autovetture detenevano il 62.65% della quota di mercato dei sistemi di sterzo per autoveicoli, a testimonianza sia dell'aumento della produzione unitaria sia della quasi totale diffusione del servosterzo elettrico (EPS) nei nuovi modelli. I SUV rimangono la tipologia di carrozzeria più importante all'interno di questo gruppo di veicoli, poiché il loro peso e la maggiore superficie di contatto degli pneumatici supportano la domanda di soluzioni EPS a cremagliera e a doppio pignone con una maggiore capacità di gestione della coppia laterale. Le berline a due volumi continuano ad essere rilevanti in Europa e in Asia meridionale, dove le abitudini di guida urbana continuano a favorire i formati compatti, mentre le berline mantengono un ruolo stabile grazie alla produzione interna cinese. I veicoli multiuso rimangono più piccoli in termini assoluti, ma conservano la loro rilevanza nel Sud-est asiatico, dove i formati di veicoli orientati alla famiglia continuano ad avere un fascino duraturo. Nel settore delle autovetture, il mercato dei sistemi di sterzo per autoveicoli è già plasmato da una consolidata base di riferimento per l'EPS in Europa e Giappone. Allo stesso tempo, le piattaforme NEV cinesi abbinano sempre più spesso l'EPS a una predisposizione precoce per lo sterzo elettronico (steer-by-wire).
Si prevede che i veicoli commerciali cresceranno a un tasso annuo composto (CAGR) del 7.28% dal 2026 al 2031, diventando la categoria di veicoli in più rapida crescita nel mercato dei sistemi di sterzo per autoveicoli. La spinta a breve termine deriva dall'elettrificazione dei veicoli commerciali leggeri nelle flotte di consegna urbane, dove le trasmissioni elettriche eliminano l'integrazione naturale che il servosterzo idraulico aveva un tempo nelle configurazioni convenzionali. I veicoli commerciali medi e pesanti si affidano ancora in larga misura allo sterzo idraulico o elettroidraulico perché i carichi sull'asse anteriore rimangono molto elevati. Tuttavia, la direzione della circolazione sta cambiando poiché le funzioni automatizzate in autostrada richiedono un controllo del centraggio della corsia più preciso. Questa esigenza sta spingendo i produttori di camion a valutare progetti di servosterzo elettrico ridondanti per le piattaforme future, soprattutto laddove l'automazione autostradale o il platooning fanno parte della roadmap di prodotto. Una domanda di brevetto statunitense ha evidenziato la commutazione sicura del controller durante le transizioni di modalità dei veicoli commerciali, il che riflette l'attenzione alla sicurezza funzionale ora posta sul trasferimento dei guasti alle velocità autostradali. Per i fornitori, l'opportunità offerta dai veicoli commerciali è interessante perché il passaggio parte da una base di assistenza elettrica inferiore, offrendo maggiore margine di conversione. Inoltre, amplia il mix di ricavi del mercato dei sistemi di sterzo per autoveicoli, introducendo componenti di sterzo ad alta coppia nei programmi di elettrificazione precedentemente dominati dalle autovetture. L'industria dei sistemi di sterzo per autoveicoli dipenderà quindi non solo da un maggior numero di veicoli elettrici, ma anche dalla crescente necessità di elettrificare lo sterzo nelle applicazioni per impieghi gravosi, dove la precisione del controllo ha un valore strategico.
Per meccanismo: l'EPS si consolida mentre lo sterzo elettronico definisce il livello di valore successivo
Nel 2025, il servosterzo elettrico (EPS) ha mantenuto una quota di mercato del 71.20% nel settore dei sistemi di sterzo per autoveicoli, rimanendo il meccanismo di riferimento indiscusso. La sua posizione è supportata da un risparmio di carburante del 3-5% rispetto ai sistemi idraulici, dalla compatibilità diretta con le funzioni ADAS e dalla possibilità di regolare la sensibilità dello sterzo tramite software anziché solo hardware. Questa combinazione offre alle case automobilistiche una soluzione scalabile, adatta sia alle piccole autovetture che ai SUV di dimensioni sempre maggiori, a condizione che la potenza del motore e la progettazione della cremagliera siano adeguate al carico del veicolo. Il servosterzo idraulico ha ancora un ruolo in applicazioni con carichi di sterzata molto elevati, in particolare nei camion di grandi dimensioni, nelle macchine edili e in alcuni autobus pesanti. Tuttavia, la sua rilevanza si sta riducendo nel segmento dei veicoli leggeri su strada. Il servosterzo elettrico (EHPS) continua a ricoprire un ruolo di transizione, offrendo un'assistenza a gestione elettronica pur mantenendo l'azionamento idraulico, una soluzione adatta a furgoni, autobus e veicoli commerciali che necessitano di una forza elevata in un contesto di elettrificazione graduale.
Si prevede che il sistema steer-by-wire crescerà a un tasso annuo composto (CAGR) del 7.95% dal 2026 al 2031, affermandosi come il segmento premium a più rapida crescita nel mercato dei sistemi di sterzo per autoveicoli. Fino a poco tempo fa, i volumi di produzione erano minimi, ma gli annunci di produzione in serie da parte di ZF, Nexteer e Bosch nel 2025 e nel 2026 hanno spostato la discussione dai prototipi alla produzione in serie. La Cina rappresenta il principale mercato di diffusione, grazie alla convergenza tra normative, piattaforme NEV e architettura a 48V. Il quadro normativo di riferimento è ora definito dalla norma GB17675-2025, mentre i programmi dei produttori OEM cinesi indicano che lo steer-by-wire sta iniziando a diffondersi oltre i veicoli di punta, raggiungendo segmenti di veicoli elettrici più diffusi. Un'ulteriore fonte di domanda proviene dai robotaxi e dalle piattaforme di guida autonoma, dove un telaio completamente drive-by-wire non è un'opzione e lo sterzo è spesso il primo asse di controllo principale a essere disaccoppiato elettronicamente. Per il mercato dei sistemi di sterzo per autoveicoli, ciò significa che l'EPS (servosterzo elettrico) continuerà a dominare in termini di volume. Allo stesso tempo, lo sterzo elettronico (steer-by-wire) assorbirà una quota sproporzionata dell'attenzione ingegneristica futura e della creazione di valore aggiunto. È in questo contesto che il software, la ridondanza del sistema e la profondità della validazione contano più del semplice costo dell'hardware, modificando nel tempo le basi della concorrenza tra i fornitori. Le dimensioni del mercato dei sistemi di sterzo per autoveicoli, legate a questo cambiamento di meccanismo, dipenderanno quindi meno dalla semplice sostituzione dei sistemi idraulici e più dalla velocità con cui le architetture elettriche ridondanti verranno scalate nella produzione in serie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: l'accelerazione del mercato post-vendita è trainata dalla sostituzione del servosterzo elettrico (EPS) e dalla ricalibrazione del software.
Nel 2025, gli OEM detenevano una quota di mercato dell'86.70%, a testimonianza dell'integrazione, fondamentale per la sicurezza, dei sistemi di sterzo e del posizionamento della fornitura in fabbrica come principale canale di crescita nel mercato dei sistemi di sterzo per autoveicoli. L'importanza di questo canale va oltre l'installazione iniziale, poiché i moderni sistemi di sterzo sono ora legati all'architettura software del veicolo, alla calibrazione ADAS e ai requisiti di omologazione che iniziano già in fase di progettazione della piattaforma. Questo sta cambiando il modo in cui viene generato valore, poiché i fornitori di sistemi di sterzo possono ora supportare modalità di guida definite via software e comportamenti di sovrapposizione della coppia che rimangono attivi anche dopo che il veicolo ha lasciato lo stabilimento. Nel mercato dei sistemi di sterzo per autoveicoli, ciò significa che i rapporti con gli OEM includono sempre più il supporto software per l'intero ciclo di vita del prodotto, anziché terminare con la consegna di un gruppo meccanico o elettromeccanico. Offre inoltre alle case automobilistiche un modo per migliorare la risposta dello sterzo via etere senza una modifica hardware completa, estendendo così la vita commerciale di una determinata piattaforma di sterzo.
Si prevede che il mercato dei ricambi crescerà a un tasso annuo composto (CAGR) del 7.02% dal 2026 al 2031, diventando il canale in più rapida crescita nel mercato dei sistemi di sterzo per autoveicoli, man mano che un numero maggiore di veicoli dotati di EPS (servosterzo elettrico) entrerà nel ciclo di sostituzione. La manutenzione degli EPS è più complessa rispetto alla sostituzione dei tradizionali sistemi idraulici, poiché le nuove unità spesso richiedono la corrispondenza dei parametri con il numero di telaio (VIN), la ricalibrazione del sensore di coppia e, in alcuni casi, la rivalidazione dei sistemi ADAS prima che il veicolo possa tornare al normale funzionamento. Questa complessità favorisce le reti di concessionari e i centri di assistenza autorizzati, in quanto dispongono di un migliore accesso a strumenti di calibrazione, autorizzazioni software e procedure specifiche per modello. È probabile che questa tendenza si accentui con l'invecchiamento delle flotte di veicoli con sterzo elettronico, poiché la ricalibrazione e l'aggiornamento del software avranno un valore maggiore rispetto alla manutenzione tradizionale dello sterzo. Anche i fornitori beneficiano di questa tendenza, poiché l'assistenza post-vendita può includere supporto diagnostico, pacchetti software e fasi di validazione che non facevano parte del vecchio modello di business idraulico. Con la crescita della base installata, il mercato dei ricambi per autoveicoli non sarà più definito solo dal volume dei pezzi di ricambio. Sarà inoltre influenzato da chi controlla l'accesso al software, i diritti di calibrazione e la capacità di certificare che un sistema di sterzo riparato soddisfi ancora i requisiti di sicurezza e di assistenza alla guida. Questo cambiamento offre all'industria dei sistemi di sterzo per autoveicoli un flusso di entrate più consistente rispetto alle precedenti generazioni di tecnologia di sterzo.
Analisi geografica
Mercato dei sistemi di sterzo per autoveicoli nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava il 48.25% del mercato dei sistemi di sterzo per autoveicoli e si prevede che crescerà a un tasso annuo composto del 6.52% fino al 2031, vantando così la base di partenza più ampia e il tasso di crescita più rapido. La Cina rimane il Paese più importante nel mercato dei sistemi di sterzo per autoveicoli, grazie alla sua capacità di combinare la più grande produzione automobilistica al mondo con la più solida pipeline di sistemi steer-by-wire a breve termine. Entro il 2025, la Cina registrerà una crescita significativa nella produzione di veicoli a energia alternativa, a testimonianza della crescente domanda di servosterzo elettrico (EPS) e di nuove piattaforme by-wire. La formalizzazione del percorso legale per l'implementazione commerciale dello steer-by-wire, che entrerà in vigore nel 2026 ai sensi della norma GB17675-2025, riveste particolare importanza, poiché i principali produttori OEM cinesi hanno già dato il via libera a programmi in questo ambito. Nel frattempo, l'India rafforza la sua presenza regionale grazie a un solido sostegno politico ai veicoli elettrici e agli investimenti nei distretti manifatturieri nazionali. Il Giappone, d'altro canto, mette in mostra la sua maestria nella fornitura di sistemi di sterzo di precisione e nello sviluppo di sistemi by-wire di alta gamma, come dimostra il lancio del sistema steer-by-wire della Lexus RZ 550e F SPORT nel 2026.
Mercato europeo dei sistemi di sterzo per autoveicoli
Nel 2025, l'Europa si è confermata il secondo blocco regionale per importanza nel mercato dei sistemi di sterzo per autoveicoli, un settore trainato da rigide normative in materia di sicurezza ed emissioni, oltre che da una solida base di fornitori di primo livello. La Germania è al centro della spinta regionale verso lo sterzo elettronico (steer-by-wire), grazie all'ingresso di ZF e Bosch nella fornitura di serie e all'introduzione, nel 2026, della prima applicazione di serie su larga scala del sistema EQS da parte di Mercedes-Benz. Il percorso normativo della regione mantiene alta la domanda di servosterzo elettrico (EPS), poiché le funzioni di assistenza alla corsia e di sicurezza richiedono sempre più spesso un controllo elettronico dello sterzo, anche laddove le vecchie soluzioni idrauliche erano un tempo accettabili. Bosch ha già fissato importanti aspettative di fatturato a lungo termine per i sistemi by-wire, a dimostrazione della serietà con cui i fornitori considerano questa transizione. I centri produttivi dell'Europa orientale, come Repubblica Ceca, Slovacchia e Ungheria, continuano ad assorbire la domanda di EPS fungendo da siti di assemblaggio per i programmi degli OEM occidentali. Allo stesso tempo, la Russia si trova ad affrontare un percorso più lento a causa delle sanzioni e dell'isolamento della catena di approvvigionamento, che limitano l'accesso a semiconduttori avanzati e sistemi di sterzo di alta gamma.
Mercato dei sistemi di sterzo per autoveicoli nelle Americhe e in Medio Oriente e Africa
Il Nord America rimane una regione chiave nel mercato dei sistemi di sterzo per autoveicoli, poiché il suo mix di prodotti include pickup di grandi dimensioni e SUV full-size che storicamente hanno supportato lo sterzo idraulico ed elettroidraulico più a lungo rispetto ad altre regioni. Questo stesso mix crea ora un'importante opportunità per i sistemi EPS ad alte prestazioni e per i futuri sistemi steer-by-wire, man mano che le funzionalità di guida assistita si diffondono sui veicoli di maggiori dimensioni. Il Sud America continua a seguire i cicli di assemblaggio di Brasile e Argentina, con il Brasile che funge da principale base di produzione e distribuzione e un mercato di sostituzione EPS in crescita che emerge con l'invecchiamento del parco veicoli installato. Il Medio Oriente e l'Africa mostrano una crescita più costante ma più contenuta, sostenuta dall'espansione del parco veicoli in Arabia Saudita e negli Emirati Arabi Uniti e dalla base produttiva turca legata all'esportazione, che deve soddisfare le specifiche europee per gli sterzo.
Panorama normativo
I sistemi di sterzo automobilistici operano nell'ambito di una combinazione di normative globali e regionali in materia di sicurezza, sicurezza informatica e omologazione, che considerano sempre più lo sterzo come una funzione critica per la sicurezza, controllata da software. A livello globale, il Regolamento UNECE n. 79 disciplina le omologazioni delle apparecchiature di sterzo (inclusi i requisiti per i sistemi avanzati di assistenza alla guida e il comportamento di override del conducente), mentre il Regolamento generale sulla sicurezza dell'Unione europea, Regolamento (UE) 2019/2144 (GSR 2), inasprisce i requisiti di sicurezza dei veicoli e rafforza la necessità di strategie di controllo robuste con la proliferazione delle funzioni automatizzate.
Negli Stati Uniti, l'integrità dello sterzo è garantita dagli standard federali di sicurezza dei veicoli a motore (FMVSS), tra cui lo standard FMVSS n. 204 relativo allo spostamento all'indietro del sistema di sterzo. La NHTSA ha pubblicato la normativa definitiva sullo standard FMVSS n. 204 nel giugno 2026, dopo precedenti attività come un avviso del maggio 2025 riguardante le considerazioni sull'applicabilità. Con la crescente diffusione dei sistemi di servosterzo elettrico (EPS) e l'evoluzione delle architetture steer-by-wire, questi requisiti aumentano il carico di lavoro per la conformità in termini di validazione, documentazione e gestione dei guasti relativi alle funzioni di sterzo critiche per la sicurezza.
Analisi della catena del valore
La catena del valore dei sistemi di sterzo per autoveicoli si estende dalle materie prime (acciaio e alluminio per colonne/cremagliere, avvolgimenti in rame e materiali magnetici a base di terre rare o alternativi) fino alla lavorazione di precisione, all'assemblaggio meccatronico (motori, sensori, centraline elettroniche) e alla calibrazione del software, per poi passare all'integrazione con i produttori di apparecchiature originali (OEM) e alle reti di assistenza. I fornitori di primo livello, tra cui JTEKT, Bosch, ZF, Nexteer, thyssenkrupp Steering, Mando e NSK, in genere forniscono moduli EPS completi o sottogruppi (cremagliera, colonna, motore, centralina elettronica, sensori), con una crescente attenzione al software certificato per la sicurezza e alle centraline elettroniche predisposte per la sicurezza informatica.
Le recenti dinamiche della catena del valore riflettono il passaggio dal predominio dell'hardware meccanico ad architetture ridondanti definite dal software. Nel luglio 2025, L&T Technology Services e thyssenkrupp Steering hanno istituito a Pune un centro di sviluppo software focalizzato su software critico per la sicurezza dei sistemi di sterzo avanzati, in linea con i requisiti di sviluppo conformi alla norma ISO 26262. Nel febbraio 2026, NIO e Bosch hanno firmato un accordo di cooperazione strategica che copre le tecnologie per veicoli elettrici intelligenti, inclusi i moduli di sterzo e di azionamento elettronico del telaio, a testimonianza di cicli di co-sviluppo più stretti tra OEM e fornitori di primo livello. Continua anche il consolidamento dei fornitori: nel febbraio 2026 Bethel ha annunciato l'intenzione di acquisire una partecipazione di controllo (50.9727%) in Yubei Steering System (Xinxiang) Co., Ltd. per ampliare la propria presenza nel settore della sicurezza automobilistica e rafforzare l'accesso verticale alle capacità di sviluppo dei sistemi di sterzo in Cina.
Panorama competitivo
Il mercato dei sistemi di sterzo per autoveicoli è moderatamente concentrato, con un elevato livello di maturità in materia di sicurezza informatica e comprovata capacità di produzione in serie. I fornitori giapponesi continuano a beneficiare di una consolidata esperienza nella produzione di precisione e di stretti legami con le principali case automobilistiche asiatiche, mentre i fornitori tedeschi stanno sfruttando la rapida evoluzione tecnologica dei veicoli elettrici cinesi per accelerare l'apprendimento e la scalabilità commerciale. Questo mantiene il mercato dei sistemi di sterzo per autoveicoli in equilibrio tra competenze meccaniche consolidate e nuove capacità di integrazione di sistemi.
Nel 2026 Bosch ha rafforzato la sua posizione nel settore dei sistemi di sterzo "by-wire" grazie a un accordo con NIO che copre l'architettura del telaio "by-wire" su diverse piattaforme del marchio NIO, segnalando un più ampio orientamento verso il controllo integrato del telaio piuttosto che verso la fornitura di sistemi di sterzo indipendenti. ZF ha affiancato al lancio di nuovi prodotti investimenti in capacità produttiva, tra cui l'espansione dello stabilimento di Zhangjiagang, che supporta sia lo sterzo dell'asse posteriore che la produzione di sistemi "by-wire" su scala industriale. Nexteer ha aggiunto un altro segno strategico avviando la produzione in serie di sistemi "by-wire" in Cina nell'aprile 2026, seguita da un nuovo impianto per servosterzo elettrico (EPS) con assistenza al piantone dello sterzo in Thailandia, a supporto dell'espansione regionale. Queste mosse sono significative perché dimostrano che il mercato dei sistemi di sterzo per autoveicoli non si sta più preparando alla tecnologia "by-wire"; in teoria, sta costruendo stabilimenti, strutture di sicurezza e programmi di produzione attorno ad essa. Dimostrano inoltre che i fornitori stanno cercando di consolidare posizioni produttive locali vicino ai clienti OEM in più rapida crescita, soprattutto nella regione Asia-Pacifico.
Al di sotto dei leader globali si sta formando un secondo livello di concorrenza, con fornitori cinesi come Bethel Automotive, Tuopu Group e Jingwei Hirain che realizzano sistemi di sterzo elettronico a 48V e la relativa elettronica di sterzo per i marchi nazionali di veicoli elettrici a nuova energia (NEV). Il loro vantaggio risiede nella velocità, nella competitività dei costi e nei cicli di qualificazione più brevi con le case automobilistiche locali, mentre i fornitori multinazionali più grandi mantengono ancora un vantaggio in termini di profondità di validazione globale e ampiezza delle piattaforme. L'opportunità emergente nel mercato dei sistemi di sterzo per autoveicoli si colloca tra il servosterzo elettrico (EPS) convenzionale e il disaccoppiamento meccanico completo, dove il rapporto di sterzo variabile definito via software e l'EPS ad alta disponibilità possono fornire agli OEM un passo intermedio verso le funzioni di livello 2+. Nel tempo, ciò significa che i vincitori nel mercato dei sistemi di sterzo per autoveicoli saranno probabilmente i fornitori che combinano un'esecuzione meccanica affidabile con il controllo software, la certificazione di sicurezza e la capacità di supportare ricavi ricorrenti durante l'intero ciclo di vita del veicolo dopo la sua vendita.
Leader del settore dei sistemi di sterzo per autoveicoli
JTEKT Corporation
Robert Bosch GmbH
ZF Friedrichshafen AG
Nexteer Automotive Corporation
NSK Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: JTEKT ha rinominato il suo sistema di sterzo elettronico Syncusteer e ha iniziato a presentare proposte commerciali ai clienti con il nuovo nome. Il rebranding chiarisce il posizionamento del prodotto e favorisce un maggiore coinvolgimento dei clienti, in quanto i produttori di apparecchiature originali (OEM) stanno valutando le architetture by-wire per piattaforme premium e predisposte alla guida automatizzata.
- Aprile 2026: Nexteer ha annunciato che il suo primo sistema steer-by-wire è entrato in produzione di massa per un programma di veicoli passeggeri presso un produttore cinese di veicoli a energia alternativa. L'avvio della produzione, supportato dall'approvazione di sicurezza funzionale ASIL D ottenuta alla fine del 2025, segna un passo fondamentale dai programmi pilota alla fornitura in serie nel segmento steer-by-wire.
- Giugno 2025: Volvo Trucks ha presentato una versione migliorata del sistema Volvo Dynamic Steering, dotato di una funzione progettata per rilevare lo scoppio degli pneumatici e contribuire a mantenere il camion in sicurezza all'interno della corsia. L'aggiornamento aumenta il valore aggiunto del sistema di servosterzo elettronico nei veicoli commerciali, aggiungendo funzionalità di controllo orientate alla sicurezza che possono essere integrate in sistemi ADAS più ampi.
Ambito e metodologia
L'analisi comprende la segmentazione per componente (pompa idraulica, motore elettrico, piantone/cremagliera dello sterzo, sensori (coppia, angolo, posizione), centraline elettroniche e altri), tipo di veicolo (autovetture (berlina, hatchback, SUV e veicoli multiuso) e veicoli commerciali (veicoli commerciali leggeri e veicoli commerciali medi e pesanti)), meccanismo (servosterzo elettronico, servosterzo idraulico, servosterzo elettroidraulico e steer-by-wire) e canale di vendita (OEM e aftermarket). L'analisi copre anche la segmentazione a livello regionale, includendo Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa. Le dimensioni del mercato e le previsioni di crescita sono presentate in USD in termini di valore.
| Pompa idraulica |
| Motore elettrico |
| Colonna dello sterzo / cremagliera |
| Sensori (coppia, angolo, posizione) |
| Unità di controllo elettronico (ECU) |
| altri componenti |
| Veicoli passeggeri | Hatchback |
| Berlina | |
| Sport Utility Vehicle | |
| Veicolo multiuso | |
| Veicoli commerciali | Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
| Servosterzo elettronico (EPS) |
| Servosterzo idraulico (HPS) |
| Servosterzo elettroidraulico (EHPS) |
| Steer-by-Wire |
| Produttore di apparecchiature originali (OEM) |
| aftermarket |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Turchia |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per componente | Pompa idraulica | |
| Motore elettrico | ||
| Colonna dello sterzo / cremagliera | ||
| Sensori (coppia, angolo, posizione) | ||
| Unità di controllo elettronico (ECU) | ||
| altri componenti | ||
| Per tipo di veicolo | Veicoli passeggeri | Hatchback |
| Berlina | ||
| Sport Utility Vehicle | ||
| Veicolo multiuso | ||
| Veicoli commerciali | Veicoli commerciali leggeri | |
| Veicoli commerciali medi e pesanti | ||
| Per meccanismo | Servosterzo elettronico (EPS) | |
| Servosterzo idraulico (HPS) | ||
| Servosterzo elettroidraulico (EHPS) | ||
| Steer-by-Wire | ||
| Per canale di vendita | Produttore di apparecchiature originali (OEM) | |
| aftermarket | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Turchia | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei sistemi di sterzo per autoveicoli?
Il mercato dei sistemi di sterzo per autoveicoli, il cui valore era stimato a 34.98 miliardi di dollari nel 2025, dovrebbe crescere fino a 36.85 miliardi di dollari nel 2026 e raggiungere i 47.77 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.33% nel periodo 2026-2031.
Quale tecnologia di sterzo è oggi leader nella domanda globale?
Il servosterzo elettrico (EPS) rimane il meccanismo leader con una quota del 71.20% nel 2025 grazie al suo supporto in termini di risparmio di carburante, funzioni ADAS e regolazione dello sterzo tramite software.
Perché il sistema di sterzo elettronico sta attirando così rapidamente l'attenzione?
Si prevede che il sistema steer-by-wire crescerà a un tasso annuo composto del 7.95% fino al 2031, grazie all'avanzamento dei programmi di produzione in serie in Cina e in Europa e al supporto normativo per la diffusione commerciale.
Quale regione offre il maggiore potenziale di crescita?
La regione Asia-Pacifico è il blocco regionale più grande e in più rapida crescita, con una quota del 48.25% nel 2025 e un tasso di crescita annuo composto (CAGR) previsto del 6.52% fino al 2031, trainato dalla crescita dei veicoli elettrici e delle tecnologie by-wire in Cina.
Quale categoria di veicoli si sta espandendo più rapidamente?
Si prevede che il mercato dei veicoli commerciali crescerà a un tasso annuo composto del 7.28% fino al 2031, grazie ai progressi nell'elettrificazione dei veicoli commerciali leggeri e all'adozione, da parte delle piattaforme più pesanti, di sistemi di sterzo elettrico più ridondanti.
Quali sono i maggiori rischi per i fornitori e i produttori di apparecchiature originali (OEM)?
L'inflazione dei magneti in terre rare e la riduzione della pressione nei microcontrollori automobilistici rimangono i rischi più evidenti, poiché aumentano i costi dell'EPS, i margini di pressione e possono interrompere i programmi di produzione per i sistemi di sterzo più complessi.


