

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
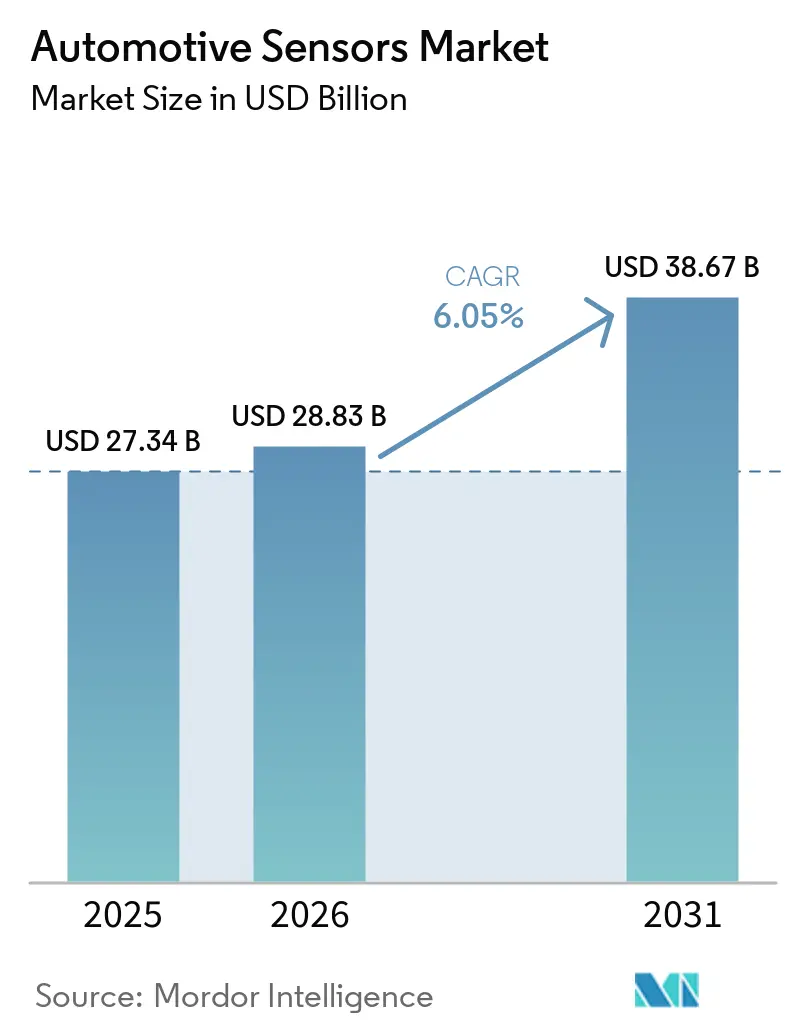
| Dimensione del mercato (2026) | 28.83 miliardo di dollari |
| Dimensione del mercato (2031) | 38.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.05% CAGR |
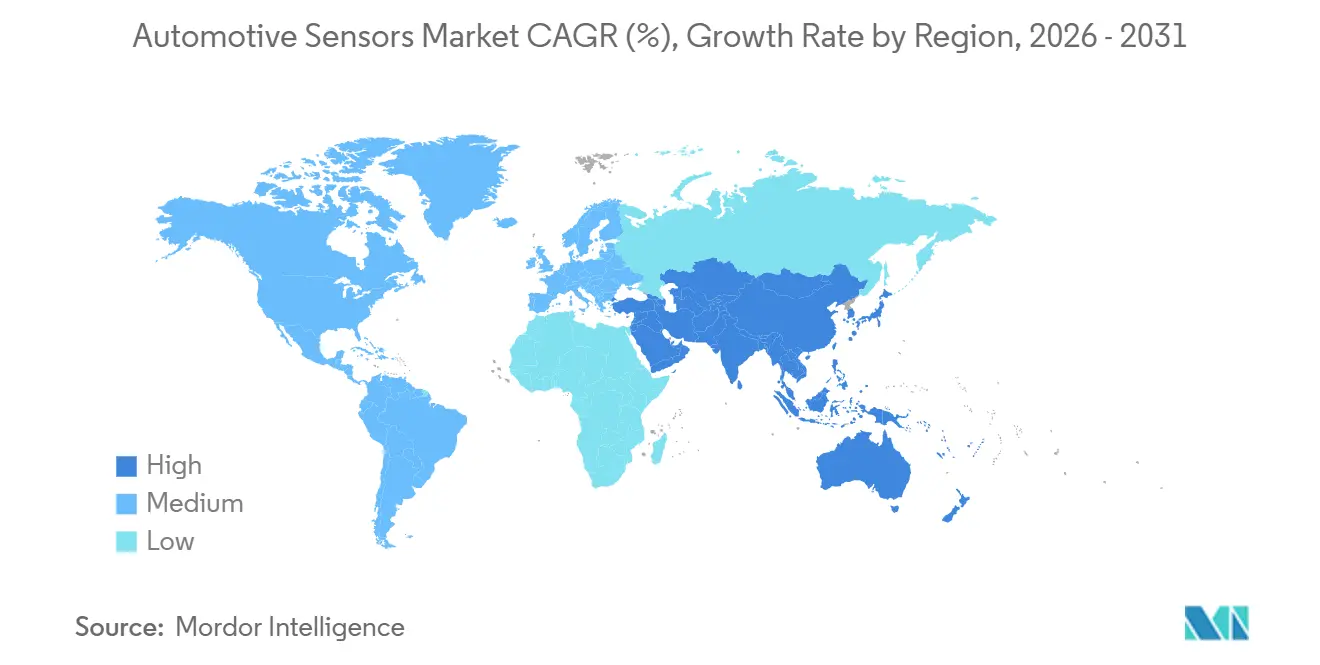
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
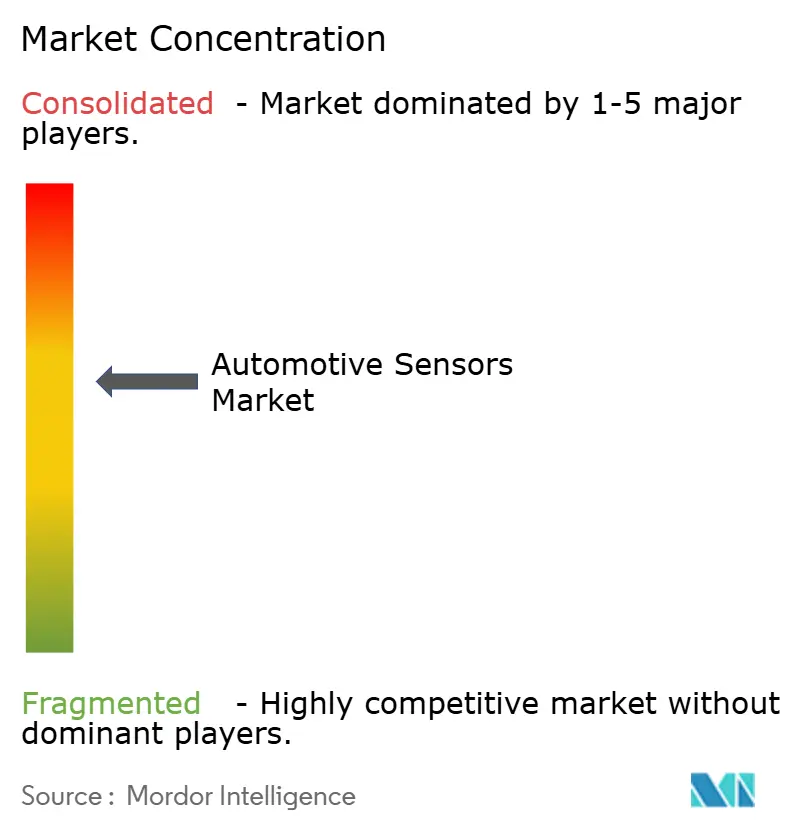
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sensori automobilistici di Mordor Intelligence
Il mercato dei sensori per autoveicoli è stato valutato a 27.34 miliardi di dollari nel 2025 e si stima che crescerà da 28.83 miliardi di dollari nel 2026 a 38.67 miliardi di dollari entro il 2031, con un CAGR del 6.05% durante il periodo di previsione (2026-2031). La solida crescita riflette l'aumento del numero di sensori per veicolo, poiché il monitoraggio di bordo Euro 7 e le normative statunitensi sulla frenata automatica di emergenza rendono i sistemi di rilevamento ridondanti diffusi, anche negli allestimenti base. Le unità di misura inerziali (IMU) rimangono fondamentali poiché il controllo elettronico della stabilità e i sistemi ADAS di livello 2+ sono ora di serie sul 60% dei veicoli leggeri nordamericani, mentre il rilevamento della temperatura della batteria in tempo reale si sta espandendo con le piattaforme a 800 volt a ricarica rapida. Il calo dei prezzi medi di vendita (ASP) dei sistemi microelettromeccanici (MEMS) accelera l'adozione nelle auto con prezzo inferiore a 15,000 dollari vendute in India e nel Sud-est asiatico, aiutando il mercato dei sensori automobilistici a penetrare in fasce di prezzo sensibili ai costi. Nel frattempo, i programmi assicurativi basati sull'utilizzo che utilizzano accelerometri e GPS stanno aumentando il volume della telematica e generando ricavi ricorrenti dai servizi dati per gli operatori di flotte.
Punti chiave del rapporto
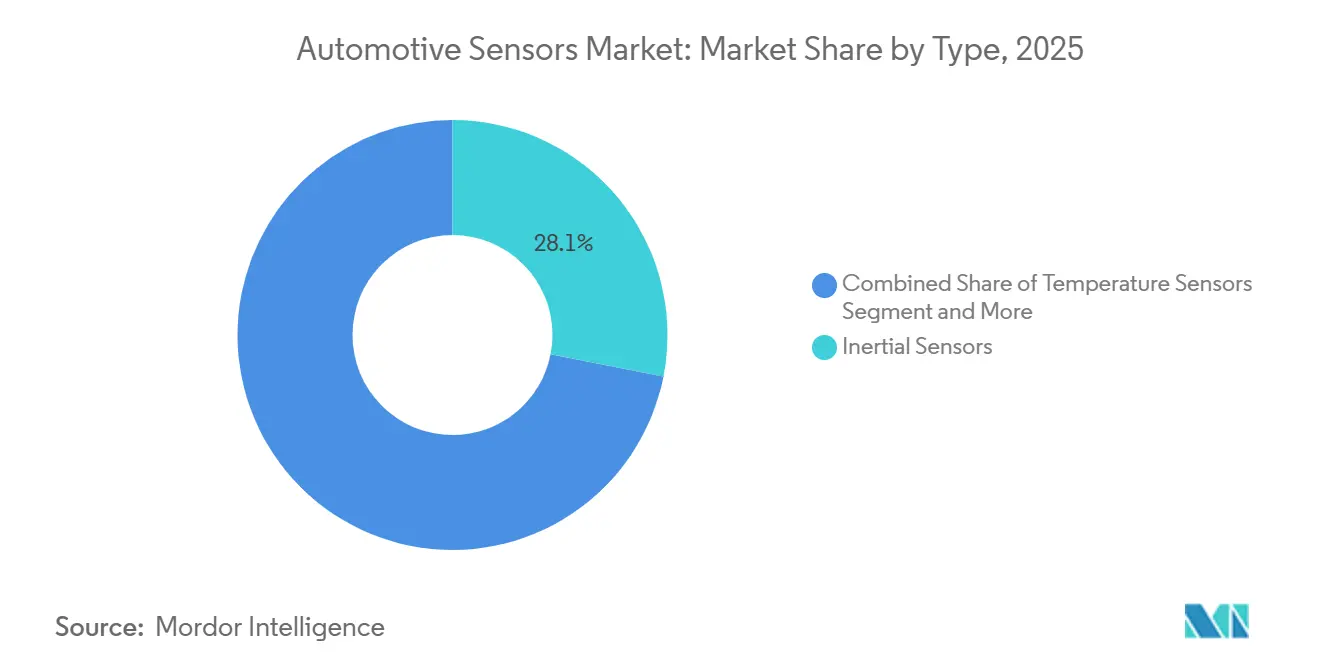
- Per tipologia, i sensori inerziali hanno guidato il mercato dei sensori per autoveicoli, rappresentando il 28.13% della quota nel 2025 e si prevede che cresceranno a un CAGR del 6.47% fino al 2031.
- Per applicazione, nel 2025 il segmento dei gruppi propulsori deteneva il 40.55% delle dimensioni del mercato dei sensori per autoveicoli, mentre la telematica ha registrato il tasso di crescita più rapido, pari all'8.86%, fino al 2031.
- Per tipologia di veicolo, nel 2025 le autovetture hanno rappresentato il 71.18% della quota di fatturato; si prevede che i veicoli commerciali cresceranno a un CAGR del 7.15% fino al 2031.
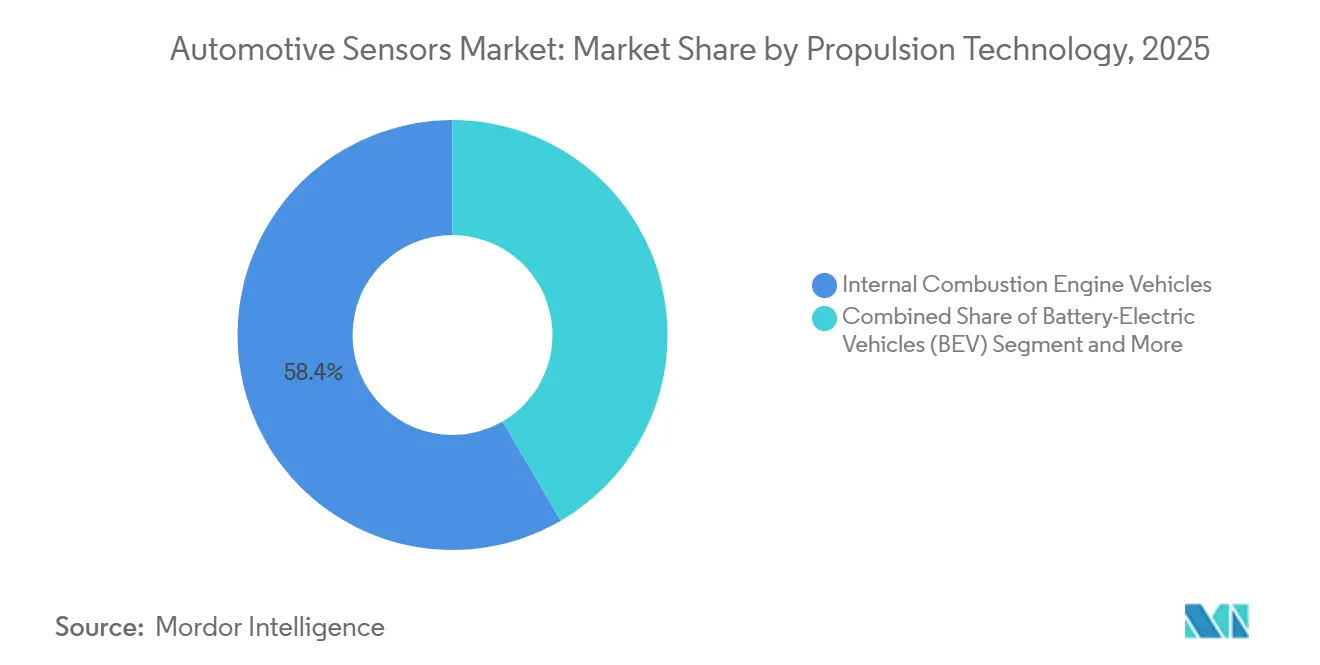
- In base alla tecnologia di propulsione, nel 2025 i veicoli con motore a combustione interna rappresentavano il 58.40% del mercato dei sensori per autoveicoli; si prevede che le auto elettriche a celle a combustibile cresceranno a un CAGR del 24.50% entro il 2031.
- Per canale di vendita, i sensori montati dagli OEM hanno dominato con una quota dell'88.20% nel 2025; si prevede che il segmento aftermarket crescerà a un CAGR del 12.40% fino al 2031.
- In termini geografici, la regione Asia-Pacifico ha conquistato una quota di fatturato del 42.30% nel 2025 e si prevede che aumenterà a un CAGR del 9.10% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sensori automobilistici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| ADAS e sensori di guida autonoma | + 1.8% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Boom del rilevamento termico delle batterie dei veicoli elettrici | + 1.5% | Nucleo Asia-Pacifico, in espansione verso il Nord America | Medio termine (2-4 anni) |
| Mandati di emissione e sicurezza per sensori di pressione/gas | + 1.2% | Globale, più forte in Europa e Cina | A breve termine (≤ 2 anni) |
| Il calo dell'ASP MEMS guida l'adozione | + 0.9% | I mercati globali e sensibili ai costi prima di tutto | A lungo termine (≥ 4 anni) |
| Sensori autodiagnostici OTA-Ready | + 0.6% | Mercati premium, mainstream graduale | A lungo termine (≥ 4 anni) |
| Domanda telematica assicurativa basata sull'utilizzo | + 0.4% | Nord America ed Europa principalmente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
ADAS e proliferazione dei sensori per la guida autonoma
Le nuove normative impongono che i veicoli leggeri degli Stati Uniti includano sistemi di frenata automatica di emergenza in grado di rilevare i pedoni di notte, obbligando i produttori a migliorare le loro suite di sensori frontali [1] “Federal Motor Vehicle Safety Standard No. 127 Automatic Emergency Braking,” National Highway Traffic Safety Administration, nhtsa.gov . Le approvazioni per i sistemi di guida avanzati, come le certificazioni autostradali, richiedono cluster a tripla ridondanza, aumentando significativamente i costi dell'hardware di percezione. La transizione da sistemi a tecnologia singola ad architetture ibride radar-telecamera sta diventando sempre più evidente con i progressi nei programmi di imaging-radar. Tuttavia, la ricerca continua a evidenziare tassi di falsi positivi nei sistemi attuali, sottolineando la necessità di lidar e termografia ad alta risoluzione. Inoltre, gli aggiornamenti agli standard di sicurezza funzionale stanno ampliando gli audit per includere la sicurezza informatica, il che estende i processi di convalida ma rafforza la posizione dei fornitori sul mercato. Parallelamente, i sensori di velocità delle ruote automobilistiche rimangono importanti per le funzioni di dinamica e sicurezza del veicolo, fornendo dati sulla rotazione delle ruote che supportano ABS, controllo della trazione e controllo elettronico della stabilità insieme alle più recenti tecnologie di percezione.
Boom del rilevamento termico delle batterie dei veicoli elettrici (EV)
La produzione globale di veicoli elettrici a batteria è aumentata significativamente, con ogni auto che incorpora più sonde di temperatura su celle e circuiti di raffreddamento per prevenire incidenti di fuga termica. Gli standard aggiornati della Cina richiedono il monitoraggio in tempo reale a livello di cella, con conseguente notevole aumento del numero di sensori rispetto ai modelli precedenti. La ricerca del Centro comune di ricerca dell'Unione europea evidenzia che il rilevamento termico distribuito può ridurre sostanzialmente i guasti catastrofici durante gli scenari di incidente [2] "Thermal Runaway Mitigation in Li-Ion Packs", Centro comune di ricerca, ec.europa.eu . In risposta a questi sviluppi, STMicroelectronics ha introdotto termistori MEMS avanzati progettati per pacchi ad alta tensione. Nonostante la crescente quota di veicoli puramente elettrici, la domanda di sensori termici rimane elevata, in particolare con l'uso del raffreddamento a doppia zona negli ibridi plug-in. Inoltre, gli standard aggiornati ora richiedono test per la resistenza alla propagazione termica, sottolineando l'importanza di dispositivi di pressione e temperatura co-localizzati.
Mandati sulle emissioni e sulla sicurezza che guidano i sensori di pressione/gas
Le normative Euro 7 entreranno presto in vigore per le nuove auto, introducendo soglie più severe per particolato e NOx rispetto alle norme precedenti. Questa modifica richiede l'adozione di sensori avanzati in zirconia. Analogamente, l'Agenzia per la protezione ambientale degli Stati Uniti (USEPA) sta implementando nuovi standard che riducono significativamente i limiti per il particolato, rendendo sempre più necessarie configurazioni a doppio sensore nei veicoli diesel. Inoltre, la Cina sta applicando pienamente i suoi standard aggiornati, che sono strettamente allineati con Euro 6d-ISC-FCM, espandendo ulteriormente il mercato globale dei sensori indirizzabili. Bosch ha sviluppato un modulo per il particolato che utilizza la tecnologia di diffusione laser per prevedere la rigenerazione del filtro, migliorando gli intervalli di manutenzione. I fornitori con esperienza nei substrati ceramici, come Continental e NGK NTK, stanno ora beneficiando di prezzi più elevati grazie alle loro competenze specialistiche.
Sistemi microelettromeccanici (MEMS) in calo ASP che consentono l'adozione di massa
I prezzi medi di vendita degli accelerometri per uso automobilistico sono diminuiti grazie all'aumento della produzione di die dalle linee di produzione wafer avanzate. Questa riduzione di prezzo ha consentito l'adozione del controllo elettronico della stabilità e del monitoraggio della pressione degli pneumatici nel segmento automobilistico accessibile in India, trainata dai nuovi requisiti di sicurezza. L'accelerometro a sei assi di Bosch è stato introdotto a un costo significativamente inferiore rispetto al suo predecessore. Inoltre, l'accelerometro di STMicroelectronics, dotato di funzionalità di apprendimento automatico on-chip, ha ridotto i costi generali del microcontrollore, facilitando la manutenzione predittiva nella telematica delle flotte. In Nord America, i kit aftermarket a prezzi accessibili sono diventati ampiamente disponibili, incrementando la domanda di sostituzione man mano che i sensori originali si avvicinano alla fine della loro durata utile.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sul CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi dei sensori nei veicoli di massa | -1.1% | Globale, acuto nei mercati emergenti | A breve termine (≤ 2 anni) |
| Volatilità dell'offerta di wafer | -0.8% | Globale, concentrato nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Ritardi di responsabilità ADAS | -0.5% | Nord America ed Europa principalmente | Medio termine (2-4 anni) |
| Limiti della privacy sulla monetizzazione dei dati | -0.3% | Europa e giurisdizioni selezionate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dell'offerta di wafer semiconduttori
I tempi di consegna per il settore automobilistico rimangono significativamente più elevati rispetto ai livelli pre-pandemia, causando ritardi nei lanci di nuovi modelli [3] “Global Semiconductor Equipment Outlook 2025,” SEMI, semi.org . Sebbene si preveda che i nuovi stabilimenti di Intel e Taiwan Semiconductor Manufacturing Company (TSMC) in Arizona aumenteranno la capacità produttiva nazionale, il processo di qualificazione per il settore automobilistico sta ritardando un sostanziale alleggerimento dei volumi. Il Chips Act europeo mira ad aumentare la quota di mercato dei semiconduttori nella regione. Tuttavia, le fonderie continuano a dare priorità ai nodi logici, lasciando limitate le linee di produzione specifiche per i sensori. I fornitori di primo livello stanno aumentando le scorte, il che mette a dura prova il capitale circolante e riduce i rendimenti. Questo approccio svantaggia i fornitori più piccoli con risorse finanziarie più deboli. Di conseguenza, le strategie di doppia fornitura sono ora ampiamente adottate, anche per i componenti AEC-Q100 a lunga durata.
Pressione sui costi dei sensori sui veicoli di massa
I produttori che puntano a prezzi al dettaglio accessibili stanno riducendo i set di sensori, limitando le funzionalità ADAS agli allestimenti più elevati e rallentando la loro espansione nei mercati emergenti. I produttori di apparecchiature originali (OEM) in America Latina stanno spingendo per significative riduzioni di prezzo sui moduli sensore, il che ha avuto un impatto negativo sui margini lordi di primo livello e sui budget di ricerca e sviluppo limitati. I sensori di corrente ad alta tensione necessari per i veicoli elettrici avanzati sono più costosi delle loro controparti standard, ritardandone l'adozione al di fuori dei marchi premium. Anche il mercato dei ricambi sta subendo un'intensa pressione sui prezzi, con i ricambi generici per il monitoraggio della pressione degli pneumatici che costano significativamente meno dei ricambi OEM. Per mantenere la quota di mercato, i fornitori offrono sempre più servizi di calibrazione in bundle e garanzie estese, spostando la loro attenzione dai margini hardware ai ricavi derivanti dai servizi.
Analisi del segmento
Per tipo: Ancore di dominanza inerziale Stabilità e navigazione
I dispositivi inerziali hanno rappresentato il 28.13% del fatturato del 2025 nel mercato dei sensori per autoveicoli e si prevede che cresceranno a un CAGR del 6.47% fino al 2031, con la standardizzazione globale dei sistemi di controllo elettronico della stabilità e degli stack di fusione dei sensori su IMU a sei assi. L'SMI240 di Bosch e i giroscopi steer-by-wire di Murata esemplificano il passaggio del settore verso firmware certificati ASIL D, che consentono una deriva minima e resistono a urti estremi. I sensori di temperatura, con più unità in ogni pacco batteria dei veicoli elettrici, gestiscono abilmente i rapidi gradienti termici durante la ricarica rapida. I moduli di pressione svolgono un ruolo cruciale, dal monitoraggio della pressione degli pneumatici alla rigenerazione dei filtri antiparticolato diesel in conformità con gli standard in evoluzione. Mentre i sensori di velocità standardizzati sono vitali per i sistemi di frenata antibloccaggio e il controllo della trazione, i trasduttori di corrente a effetto Hall, progettati per pacchi ad alta tensione, si stanno ritagliando nicchie redditizie per aziende come Allegro e Melexis.
Il panorama dei sensori comprende anche sensori di livello, posizione e gas. Sebbene i sensori di parcheggio a ultrasuoni potrebbero presto essere messi in ombra dalle telecamere ad alta risoluzione, i sensori di posizione dell'acceleratore e dell'albero motore sono destinati a rimanere rilevanti, supportati da una significativa flotta globale di veicoli a combustione interna. I sensori di gas, in particolare quelli per il rilevamento di NOx e particolato, stanno vivendo una ripresa della domanda a causa di normative più severe, garantendo ad aziende come Continental e NGK NTK una maggiore leva finanziaria. In previsione di standard aggiornati, i fornitori stanno integrando funzionalità di sicurezza informatica nei chip dei sensori di nuova generazione, non solo distinguendo i loro prodotti premium, ma anche rafforzando il mercato complessivo dei sensori per autoveicoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: il dominio dei gruppi propulsori si scontra con la rivoluzione telematica
Nel 2025, i moduli per la trasmissione hanno mantenuto il 40.55% del fatturato, grazie alla continua domanda di sensori di ossigeno, di pressione del collettore e dell'albero motore nel settore dei sensori per autoveicoli , ancora necessari per i motori a combustione interna. Tuttavia, i sensori telematici rappresentano il segmento in più rapida crescita del mercato dei sensori per autoveicoli, con un CAGR dell'8.86% trainato dalle assicurazioni basate sull'utilizzo e dalle analisi delle flotte che monetizzano i dati provenienti da accelerometri, GPS e reti cellulari.
Con l'aumento della produzione complessiva di veicoli, aumenta anche l'elettronica di bordo, i dispositivi che rispondono alla pioggia, alla luce ambientale e alla presenza di persone. Nel frattempo, con la crescente diffusione dell'accesso tramite smartphone, i moduli di sicurezza dei veicoli registrano un corrispondente aumento. Sebbene la quota di mercato dei gruppi propulsori possa diminuire a causa dell'eliminazione graduale dei sensori dei gas di scarico nei veicoli elettrici, l'introduzione di sensori di tensione e termici nei sistemi di gestione della batteria offre un contrappeso a questo declino. I dati di manutenzione predittiva sfruttati dalla telematica hanno dimostrato la loro capacità di ridurre i tempi di fermo della flotta, sottolineando la logica economica dell'investimento in sensori. In risposta all'esigenza di maggiore sicurezza, la norma ISO 26262 richiede ora che i moduli telematici dispongano di percorsi di segnale ridondanti. Questa aggiunta, pur aumentando la distinta base, garantisce un funzionamento silenzioso anche in caso di interruzioni della connettività.
Per tipo di veicolo: le flotte commerciali accelerano l'adozione dei sensori
Le autovetture hanno rappresentato il 71.18% della domanda del 2025, riflettendo l'ampia diffusione di sistemi antibloccaggio, controllo elettronico della stabilità e sistemi di monitoraggio della pressione degli pneumatici sul 90% della produzione globale. I veicoli commerciali, tuttavia, dovrebbero crescere a un CAGR del 7.15%, il più rapido nel settore dei sensori automobilistici, poiché le flotte cercano di ridurre il costo totale di proprietà attraverso la telematica e la manutenzione predittiva.
Gli standard NOx per veicoli pesanti, la cui implementazione negli Stati Uniti è prevista per il 2027, richiedono l'uso di doppi sensori. Nel frattempo, le normative europee aggiungono funzionalità di mantenimento della corsia e frenata di emergenza ai nuovi camion, integrando hardware di inerzia e percezione tipicamente riservati alle autovetture di lusso. I 450,000 veicoli commerciali a nuova energia consegnati in Cina nel 2024 sono dotati di sistemi obbligatori di rilevamento della fuga termica. Anche la flotta commerciale installata è più vecchia; l'età media dei camion supera i 12 anni in Nord America, quindi i retrofit aftermarket per il rilevamento dell'angolo cieco e della pressione degli pneumatici aumentano il fatturato dei sensori nel corso del loro ciclo di vita.
Per tecnologia di propulsione: la traiettoria esplosiva dei veicoli FCEV
Le piattaforme a combustione interna rappresentavano ancora il 58.40% delle spedizioni del 2025; tuttavia, si prevede che la loro quota diminuirà con l'aumento delle quote di mercato dei veicoli elettrici a batteria e ibridi plug-in. I veicoli elettrici a batteria richiedono array di corrente, tensione e calore ad alta densità, aumentando il contenuto per unità. Gli ibridi plug-in rimangono rilevanti in Asia e Nord America, supportando doppi set di sensori per motore e batteria. Si prevede che i veicoli elettrici a celle a combustibile registreranno un CAGR del 24.50%, il più alto nel mercato dei sensori per autoveicoli, sebbene partendo da una base bassa, poiché le stazioni di rifornimento di idrogeno hanno superato le 1,000 unità in tutto il mondo nel 2024.
La Mirai di Toyota e la NEXO di Hyundai sono dotate di rilevatori di perdite di idrogeno, trasduttori ad alta pressione e sistemi di monitoraggio dell'umidità del camino. Queste caratteristiche sono conformi agli standard ISO per la sicurezza dell'idrogeno. A causa dei severi requisiti di sicurezza per l'idrogeno, i veicoli elettrici a celle a combustibile (FCEV) incorporano più sensori rispetto ai veicoli elettrici a batteria. Tuttavia, l'impatto sul fatturato complessivo rimane limitato finché i volumi di produzione non raggiungono una scala significativa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: il mercato dei ricambi guadagna slancio nel retrofit
L'equipaggiamento originale ha rappresentato l'88.20% del fatturato del 2025, a dimostrazione del controllo del produttore sui moduli critici per la sicurezza. Si prevede che il mercato dei ricambi crescerà a un CAGR del 12.40% fino al 2031, poiché le officine di riparazione investiranno 30,000-50,000 dollari in banchi di calibrazione per soddisfare i requisiti delle compagnie assicurative dopo la sostituzione di parabrezza o paraurti. Il sistema di allineamento automatico ADAS di Bosch del 2024 riduce i tempi di calibrazione di due terzi e si afferma come una delle principali catene di assistenza ad alto volume negli Stati Uniti.
Le batterie per il monitoraggio della pressione degli pneumatici hanno un ciclo di sostituzione prevedibile. In Nord America, dove i veicoli sono in genere più datati, le vendite di sensori di ossigeno e di flusso d'aria di massa sono elevate. Si prevede che le recenti normative in Europa amplieranno il mercato dei ricambi, garantendo alle officine indipendenti l'accesso agli strumenti diagnostici. Sebbene il mercato dei ricambi sia destinato a crescere, il mercato dei sensori per autoveicoli continuerà ad avere una struttura incentrata sugli OEM, poiché i cluster radar e lidar integrati, a causa delle loro complessità di calibrazione e delle relative responsabilità, rimangono sotto il controllo dei produttori di apparecchiature originali.
Analisi geografica
Mercato dei sensori per autoveicoli nella regione Asia-Pacifico
La regione Asia-Pacifico ha guidato il mercato dei sensori per autoveicoli con un fatturato del 42.30% nel 2025 e si prevede che crescerà a un CAGR del 9.10% fino al 2031. Le vendite di veicoli a nuova energia in Cina, ora obbligate a includere il monitoraggio termico a livello di cella in base alle normative aggiornate, hanno trainato il mercato. In India, un incentivo legato alla produzione sta facilitando l'assemblaggio locale di MEMS e riducendo le spese di importazione per i fornitori di secondo livello. In Giappone, la penetrazione dei sistemi ADAS è aumentata in modo significativo, trainata dall'utilizzo di sensori di imaging di DENSO e Sony. Nel frattempo, le sudcoreane Samsung e SK Hynix stanno espandendo la loro capacità produttiva regionale di fonderie MEMS.
Mercato dei sensori per autoveicoli in Nord America ed Europa
Sebbene Nord America ed Europa rappresentino una quota significativa delle spedizioni, si prevede che la loro crescita rallenterà con la stabilizzazione della produzione di veicoli e l'utilizzo dei sensori negli allestimenti premium prossimo alla saturazione. L'Infrastructure Investment and Jobs Act degli Stati Uniti sta sostenendo i punti di ricarica pubblici, il che probabilmente aumenterà la domanda di sensori nei caricabatterie per veicoli elettrici. Con soglie più severe per NOx e particolato, aziende come Continental e Bosch stanno registrando una domanda costante di sensori di gas. Sia il Nord America che l'Europa stanno puntando all'indipendenza nel settore dei semiconduttori, come dimostrano gli investimenti di Intel in Arizona e il Chips Act europeo. Tuttavia, il processo di qualificazione del settore automobilistico è in ritardo rispetto a quello dell'elettronica di consumo, il che porta a una continua dipendenza dalla produzione asiatica.
Mercato dei sensori per autoveicoli in Medio Oriente e Sud America
Sud America, Medio Oriente e Africa, che rappresentano una quota di mercato minore, sono destinati a una crescita più rapida. Gli incentivi del Brasile stanno rafforzando l'adozione di ESC e TPMS. I veicoli esportati dalla Turchia, ora dotati di sistemi ADAS conformi alle normative UE, stanno trainando la domanda locale di sensori. Nonostante i volumi di produzione inferiori, l'adozione di normative diesel più severe da parte del Sudafrica e la flotta di lusso del Consiglio di Cooperazione del Golfo stanno aumentando il numero di sensori per veicolo. L'Argentina, pur contando sulla stabilità valutaria per la ripresa, offre ancora un'opportunità per il mercato aftermarket a causa dell'invecchiamento del suo parco veicoli.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La domanda di sensori per il settore automobilistico è influenzata dalle normative in materia di sicurezza e guida automatizzata, nonché dalla conformità in ambito software e di sicurezza informatica. Negli Stati Uniti, la NHTSA ha promosso la supervisione della guida automatizzata attraverso attività di ricerca e regolamentazione e, nel marzo 2026, ha pubblicato una proposta di modifica alle norme FMVSS 103 e 104 per escludere i veicoli dotati di sistemi di guida automatizzata (ADS) senza comandi manuali dai requisiti di visibilità preesistenti (la scadenza per la presentazione dei commenti è il 15 aprile 2026). Ciò rafforza il passaggio a percorsi di conformità specifici per i sistemi ADS, pur continuando a fare affidamento su suite di sensori di percezione e monitoraggio robuste.
In Europa e negli altri mercati partecipanti all'UNECE, le normative UNECE in materia di sicurezza informatica e aggiornamenti software (R155 e R156) sono diventate pienamente obbligatorie per tutti i nuovi veicoli prodotti a partire da luglio 2024, estendendo i requisiti oltre i veicoli di recente omologazione. Questa modifica spinge i nodi sensore e le centraline elettroniche verso interfacce sicure e processi di aggiornamento gestiti. A livello globale, il Gruppo di lavoro 29 dell'UNECE ha approvato nel giugno 2026 un quadro normativo che abilita legalmente i sistemi di guida completamente autonoma, ponendo maggiore enfasi sulla convalida a livello di sistema per la fusione dei sensori, la diagnostica e le prestazioni operative in caso di guasto su piattaforme globali.
Analisi della catena del valore
La catena del valore dei sensori per il settore automobilistico inizia con la progettazione di semiconduttori e MEMS, prosegue con la fabbricazione dei wafer, il confezionamento e il collaudo, l'integrazione dei moduli e raggiunge infine l'assemblaggio di sistemi di primo livello (Tier-1) e l'installazione OEM. Dopo l'installazione, la calibrazione, la diagnostica e la sostituzione sono supportate da reti di concessionari e rivenditori aftermarket indipendenti. La catena comprende fornitori globali di semiconduttori (ad esempio, Infineon, NXP, STMicroelectronics), leader nel settore dei sensori e dei moduli (ad esempio, Bosch, Continental, DENSO) e fornitori specializzati in sistemi di rilevamento, con certificazioni (AEC-Q e sicurezza funzionale come ISO 26262) che allungano i tempi di consegna e rendono più difficile la sostituzione rapida in caso di interruzioni della fornitura.
Le recenti tendenze di approvvigionamento mostrano che gli OEM e i fornitori di primo livello (Tier-1) stanno rafforzando il controllo sulle piattaforme di sensori ad alta intensità di calcolo e percezione attraverso partnership dirette e diversificazione della produzione. Esempi citati nel rapporto includono la collaborazione strategica tra Aeva e LG Innotek, supportata da un investimento di 50 milioni di dollari (luglio 2025), la selezione da parte di BYD di RoboSense come fornitore esclusivo di LiDAR per diversi nuovi modelli di veicoli elettrici (marzo 2026) e la firma di un memorandum d'intesa tra ECARX e TPK per lo sviluppo congiunto della piattaforma LiDAR ORCA, con la futura produzione di massa prevista presso gli stabilimenti TPK in Thailandia (maggio 2026). Queste iniziative si affiancano ai vincoli citati nel rapporto, tra cui la scarsità di capacità produttiva per i chip di livello automotive e l'impatto sul capitale circolante di maggiori scorte e del doppio approvvigionamento per i componenti a lunga durata.
Panorama competitivo
Nel mercato dei sensori per il settore automotive, Bosch, DENSO e Continental detengono una quota significativa dei ricavi. Le loro posizioni coprono diverse fasi, dalla fabbricazione dei wafer alla convalida dei moduli. A dimostrazione dell'intensità di capitale del settore, Bosch sta investendo in un nuovo stabilimento di produzione. Con l'orientamento del settore verso veicoli definiti dal software, i fornitori di primo livello stanno sviluppando piattaforme di sensori in collaborazione con gli OEM e proteggendo le posizioni nell'aftermarket attraverso servizi di calibrazione e garanzie estese.
In questo panorama in continua evoluzione, le opportunità di nicchia stanno attraendo gli specialisti. Allegro MicroSystems e Melexis forniscono circuiti integrati di corrente e posizione magnetica specifici per applicazioni specifiche per sistemi avanzati per veicoli, e cicli di progettazione più rapidi possono offrire un vantaggio rispetto ai fornitori più ampi. Anche le aziende produttrici di lidar a stato solido come Luminar e Aeva stanno cercando un coinvolgimento più diretto con gli OEM, il che può semplificare le catene di fornitura e modificare la distribuzione dei profitti. Le domande di brevetto nel campo della fusione di sensori sono in aumento, con particolare attenzione al software che differenzia le prestazioni man mano che l'hardware diventa più standardizzato.
Con l'aggiornamento degli standard, la sicurezza informatica sta diventando sempre più importante nei nodi sensore. Sebbene ciò aumenti i costi di conformità, può rafforzare la posizione dei fornitori con proprietà intellettuale di sicurezza integrata. Anche gli OEM stanno acquistando sempre più semiconduttori direttamente da fornitori come Infineon e STMicroelectronics, integrando i componenti internamente e aumentando la pressione sui fornitori di moduli tradizionali. Per i nuovi entranti più piccoli, rigorosi requisiti di convalida e lunghi cicli di progettazione e ottimizzazione continuano a favorire le aziende con bilanci solidi e capacità di supporto globale.
Leader del settore dei sensori automobilistici
Continental AG
NXP Semiconductors Nv
Robert Bosch GmbH
Infineon Technologies AG
Società DENSO
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Robert Bosch GmbH ha presentato i chipset a ultrasuoni TB193 e TB293, che forniscono dati grezzi dai sensori per l'assistenza al parcheggio basata sull'intelligenza artificiale e supportano il bus VASI (Versatile Automotive Sensor Interface). Questa versione allinea la rilevazione a ultrasuoni alle architetture centralizzate definite via software, aumentando l'accessibilità dei dati e semplificando l'integrazione dei sensori a livello di centralina/dominio.
- Febbraio 2026: NXP Semiconductors ha completato la vendita della sua divisione di sensori MEMS per 900 milioni di dollari. La cessione ha focalizzato maggiormente l'attenzione di NXP sui processori e sulle reti per veicoli a guida autonoma, modificando le dinamiche competitive per i fornitori di sensori che in precedenza si interfacciavano con le roadmap e gli impegni di fornitura di NXP nel settore MEMS.
- Maggio 2025: Continental AG ha raggiunto un traguardo produttivo di 200 milioni di sensori radar. Questo risultato sottolinea la transizione del radar verso l'integrazione di massa nei sistemi ADAS (Advanced Driver-Assistance Systems), rafforzando la pressione al ribasso sui costi derivante dai volumi di produzione e alzando l'asticella in termini di resa produttiva, validazione della sicurezza funzionale e continuità di fornitura tra i diversi fornitori di moduli sensore.
Ambito e metodologia
I sensori automobilistici vengono utilizzati per raccogliere informazioni sull'ambiente circostante il veicolo, come velocità, posizione e ambiente, quindi inviare queste informazioni al sistema informatico di bordo del veicolo per prendere decisioni.
Il mercato dei sensori automobilistici è segmentato per tipo (sensori di temperatura, sensori di pressione, sensori di velocità, sensori di livello/posizione, sensori magnetici, sensori di gas e sensori inerziali), applicazione (trasmissione, elettronica del corpo, sistemi di sicurezza del veicolo e telematica), veicolo Tipo (autovetture e veicoli commerciali) e per area geografica (Nord America, Europa, Asia-Pacifico e resto del mondo). Il rapporto copre la dimensione del mercato in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo
| Sensori di temperatura |
| Sensori di pressione |
| Sensori di velocità |
| Sensori di livello/posizione |
| Sensori magnetici |
| Sensori di Gas |
| Sensori inerziali |
Per Applicazione
| Powertrain |
| Elettronica per il corpo |
| Sistemi di sicurezza per veicoli |
| Telematica |
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali |
Di Propulsion Technology
| Veicoli con motore a combustione interna (ICE). |
| Veicoli elettrici a batteria (BEV) |
| Veicoli ibridi plug-in (PHEV) |
| Veicoli elettrici a celle a combustibile (FCEV) |
Per canale di vendita
| Sensori montati OEM |
| aftermarket |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Turchia |
| Consiglio di cooperazione del Golfo (CCG) | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Sensori di temperatura | |
| Sensori di pressione | ||
| Sensori di velocità | ||
| Sensori di livello/posizione | ||
| Sensori magnetici | ||
| Sensori di Gas | ||
| Sensori inerziali | ||
| Per Applicazione | Powertrain | |
| Elettronica per il corpo | ||
| Sistemi di sicurezza per veicoli | ||
| Telematica | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali | ||
| Di Propulsion Technology | Veicoli con motore a combustione interna (ICE). | |
| Veicoli elettrici a batteria (BEV) | ||
| Veicoli ibridi plug-in (PHEV) | ||
| Veicoli elettrici a celle a combustibile (FCEV) | ||
| Per canale di vendita | Sensori montati OEM | |
| aftermarket | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Turchia | |
| Consiglio di cooperazione del Golfo (CCG) | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei sensori per autoveicoli?
Nel 2026 il mercato dei sensori per autoveicoli aveva un valore di 28.83 miliardi di dollari e si prevede che raggiungerà i 38.67 miliardi di dollari entro il 2031.
Quale tipo di sensore detiene la quota maggiore?
I dispositivi inerziali come accelerometri e giroscopi hanno dominato il mercato con una quota del 28.13% nel 2025 e stanno crescendo a un CAGR del 6.47%.
Quale regione si sta espandendo più rapidamente?
L'area Asia-Pacifico crescerà a un CAGR del 9.10% fino al 2031, trainata dall'aumento della produzione di veicoli elettrici in Cina e dalla spinta alla localizzazione in India.
In che modo i veicoli a celle a combustibile influenzeranno la domanda di sensori?
Si prevede che i veicoli elettrici a celle a combustibile raggiungeranno un CAGR del 24.50% entro il 2031, aggiungendo sensori di perdite e pressione specifici per l'idrogeno che ne aumentano il contenuto per veicolo.
Perché il mercato dei ricambi sta crescendo più rapidamente del mercato OEM?
La calibrazione ADAS per la riparazione delle collisioni e la sostituzione prevedibile delle batterie TPMS stanno incrementando i ricavi del mercato dei ricambi a un CAGR del 12.40%.


