

Dimensioni e quota del mercato dei sistemi di sicurezza automobilistica
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
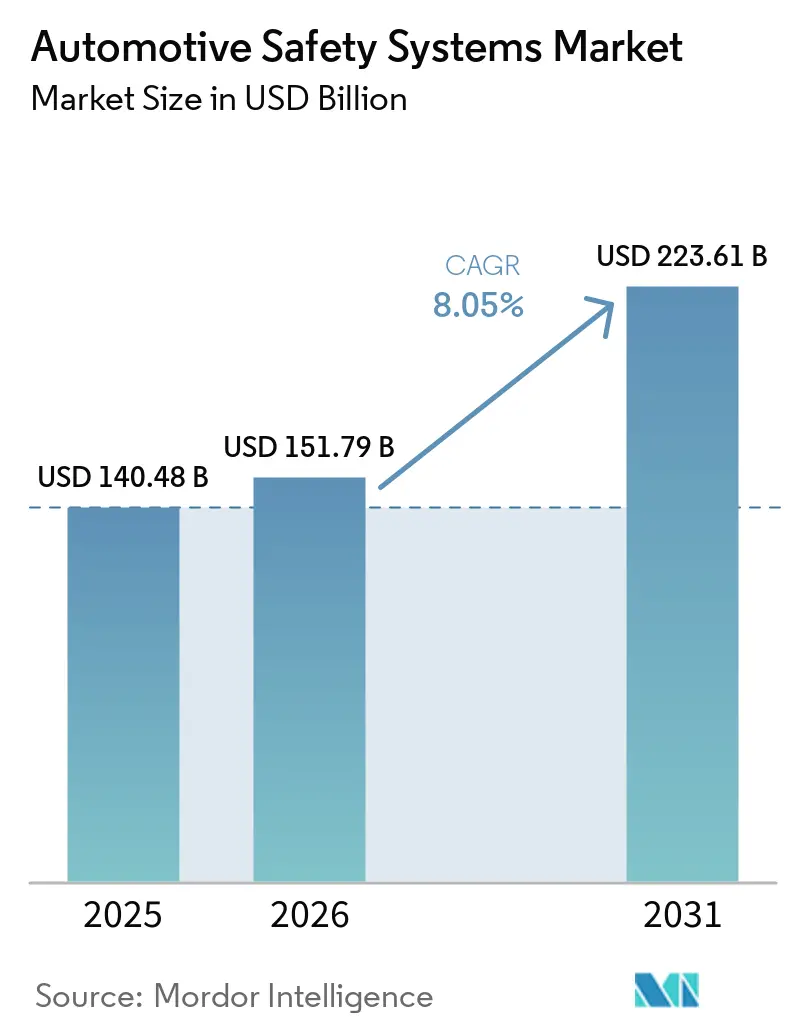
| Dimensione del mercato (2026) | 151.79 miliardo di dollari |
| Dimensione del mercato (2031) | 223.61 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.05% CAGR |
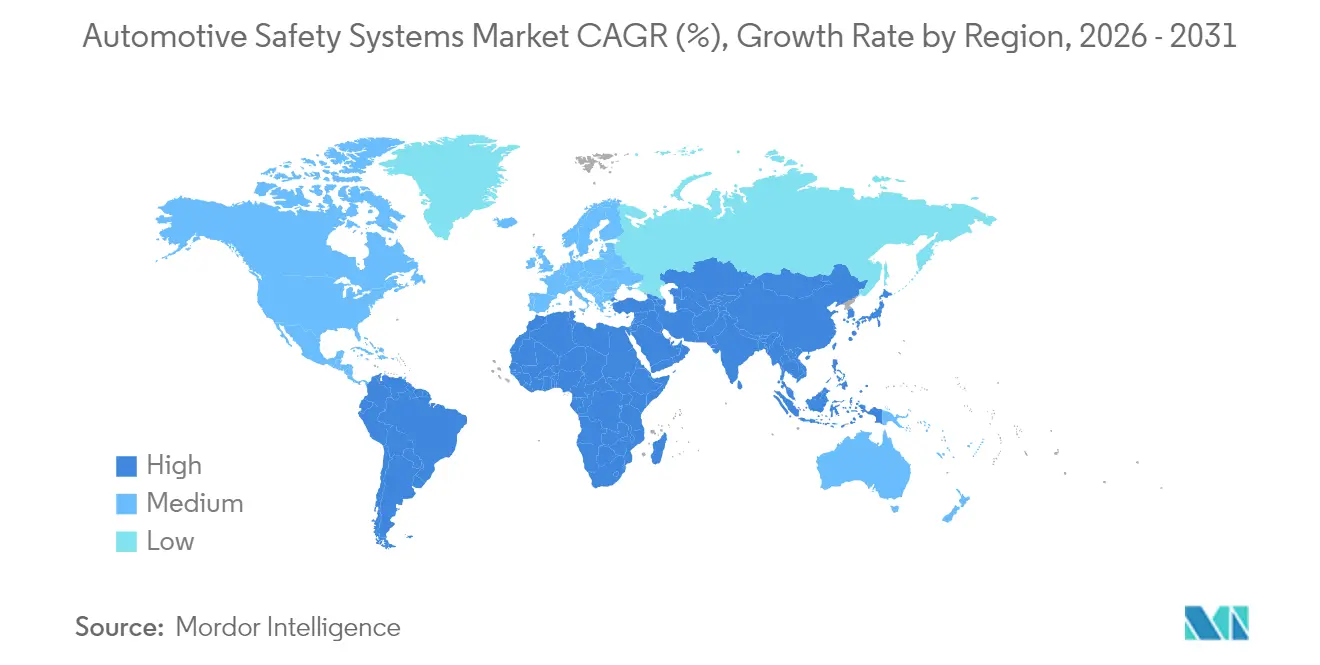
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia Pacifico |
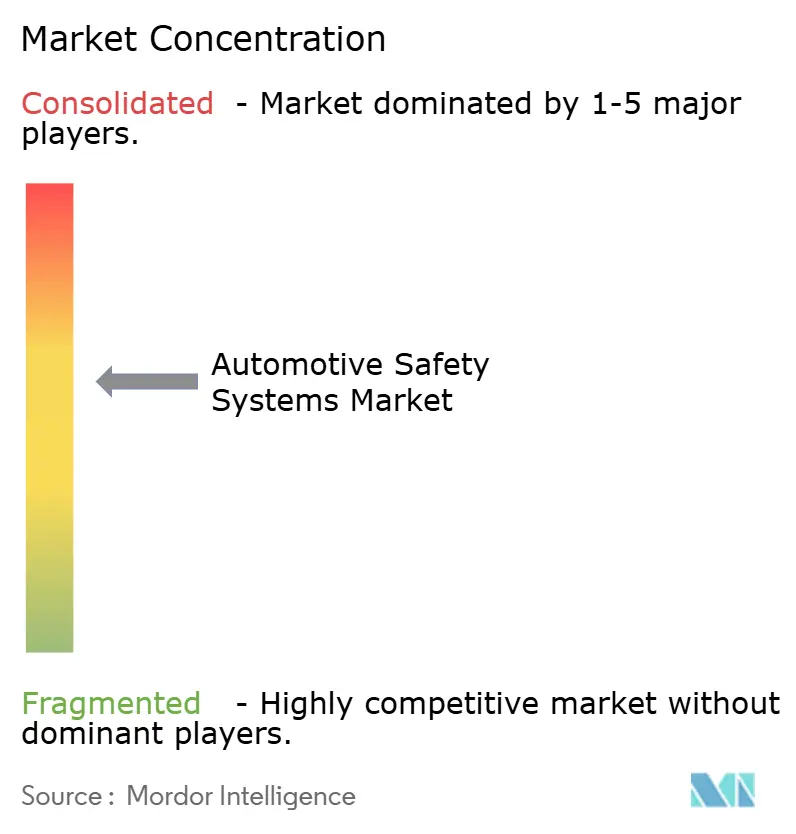
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di sicurezza automobilistica di Mordor Intelligence
Si prevede che il mercato dei sistemi di sicurezza automobilistica crescerà da 140.48 miliardi di dollari nel 2025 a 151.79 miliardi di dollari nel 2026, per poi raggiungere i 223.61 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.05% nel periodo 2026-2031. La domanda riflette i progressi simultanei nella regolamentazione globale della sicurezza, la rapida erosione dei prezzi dei sensori e l'ascesa dei veicoli definiti via software che consentono aggiornamenti over-the-air. Il passaggio da dispositivi di ritenuta basati esclusivamente su hardware a piattaforme integrate di sensori e software permette ai veicoli di prevedere, evitare e mitigare le collisioni in tempo reale. Le case automobilistiche ora includono di serie sistemi di frenata attiva, mantenimento della corsia, monitoraggio del conducente e percorsi di aggiornamento sicuri dal punto di vista informatico, soprattutto nei mercati in cui i programmi di valutazione a stelle influenzano il comportamento d'acquisto.
Punti chiave del rapporto
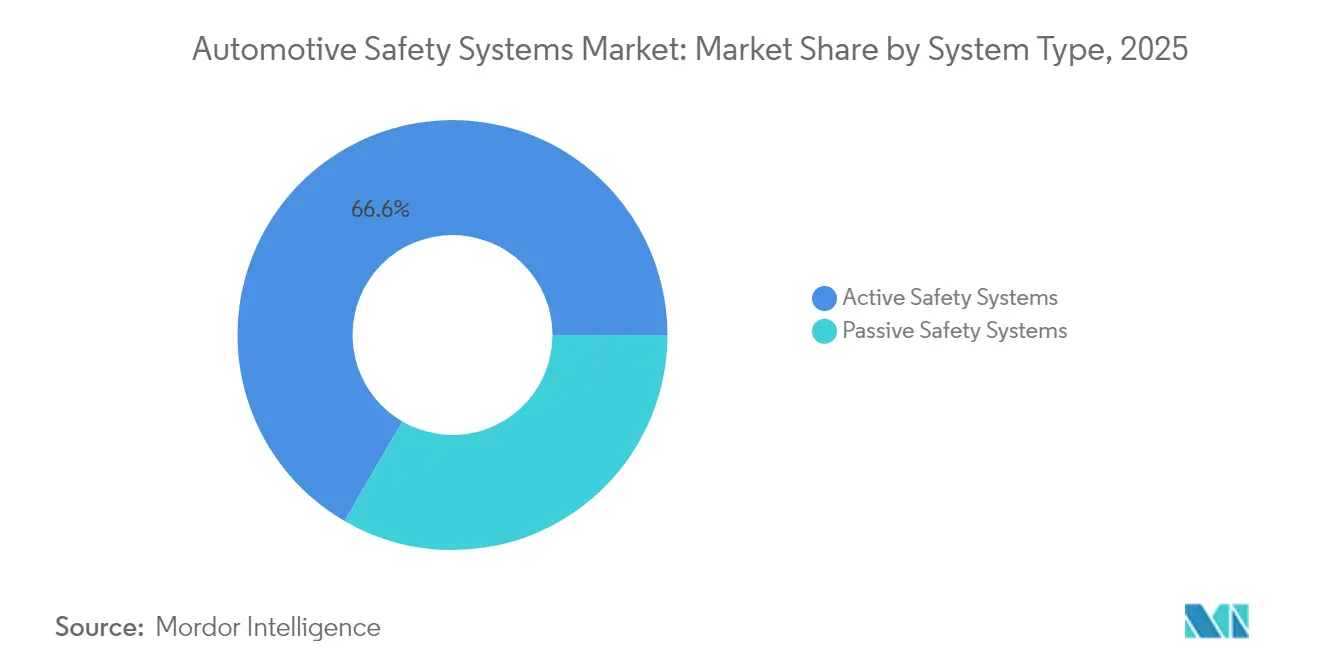
- In base al tipo di sistema, nel 66.62 i sistemi di sicurezza attiva erano in testa con il 2025% della quota di mercato dei sistemi di sicurezza automobilistica; si prevede che l'analisi biometrica in cabina aumenterà a un CAGR dell'8.27% entro il 2031.
- In base alla componente tecnologica, nel 34.08 il radar ha rappresentato il 2025% dei ricavi, mentre il LiDAR è sulla buona strada per un CAGR dell'8.49% entro il 2031.
- Per quanto riguarda l'utente finale, le soluzioni OEM montate in fabbrica hanno rappresentato una quota dell'83.05% nel 2025; si prevede che il mercato dei ricambi crescerà a un CAGR dell'8.55%.
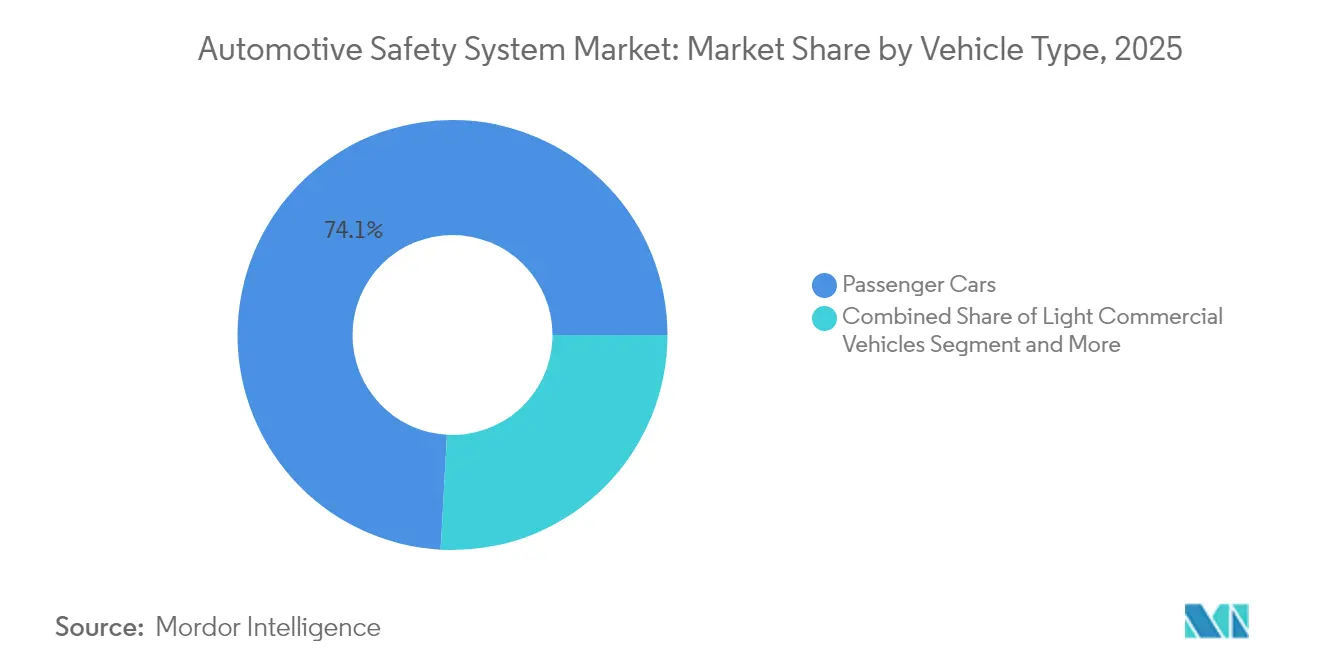
- In base alla tipologia di veicolo, nel 74.12 le autovetture detenevano una quota del 2025%, mentre si prevede che i veicoli commerciali pesanti registreranno un CAGR dell'8.16% fino al 2031.
- In termini di propulsione, i modelli ICE hanno conquistato una quota del 77.65% nel 2025, mentre i veicoli elettrici a batteria sono destinati a raggiungere un CAGR del 8.98% entro il 2031.
- In termini geografici, l'Asia Pacifica ha rappresentato il 39.42% dei ricavi nel 2025; il Sud America registra l'espansione più rapida, con un CAGR dell'8.51% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di sicurezza automobilistica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rafforzare la sicurezza globale NCAP e UNECE | + 2.1% | Globale, con adozione anticipata nell'UE e in Cina | A breve termine (≤ 2 anni) |
| Rapida riduzione dei costi dei sensori | + 1.8% | Globale, con l'impatto più forte in APAC e Nord America | Medio termine (2-4 anni) |
| Boom dei veicoli definiti dal software | + 1.5% | Nord America e UE, espansione verso l'APAC | Medio termine (2-4 anni) |
| Passaggio all'autonomia di livello 2+ | + 1.3% | Mercati principali del Nord America e dell'UE | A lungo termine (≥ 4 anni) |
| Ascesa dell'analisi biometrica della sicurezza in cabina basata sull'intelligenza artificiale | + 0.9% | Globale, con leadership nel segmento premium | Medio termine (2-4 anni) |
| Integrazione dei dati sulla sicurezza dei veicoli nell'assicurazione basata sull'utilizzo | + 0.7% | Nord America e UE, mercati APAC selettivi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Inasprimento dei mandati di sicurezza globali NCAP e UNECE
I protocolli Euro NCAP per il 2026 richiedono la frenata automatica di emergenza per i pedoni e il monitoraggio del conducente su tutte le classi di modelli, creando una base di riferimento comune per la conformità. Il Ministero dell'Industria e dell'Informazione Tecnologica cinese ha introdotto nel 2025 norme che obbligano all'omologazione per ogni aggiornamento software che riguardi le funzioni di sicurezza. Il Regolamento di Sicurezza Generale II dell'UE, in vigore da luglio 2024, impone l'assistenza intelligente alla velocità e il mantenimento di corsia di emergenza su ogni nuovo veicolo. La NHTSA ha aggiornato il suo Programma di Valutazione delle Nuove Auto per aggiungere l'avviso di angolo cieco, l'assistenza al mantenimento di corsia e l'AEB per i pedoni per i modelli del 2026, a dimostrazione di un impegno decennale per la sicurezza attiva. L'allineamento globale consente ai produttori di distribuire i costi di sviluppo su volumi maggiori e favorisce una più rapida diffusione delle funzioni avanzate.
Rapida riduzione dei costi dei sensori che consente la standardizzazione ADAS
I prezzi dei radar automobilistici ora scendono di quasi il 18% ogni anno, mentre la capacità dei processori raddoppia ogni 18 mesi, consentendo una percezione ad alte prestazioni a prezzi di fascia base. Il radar a immagini quadridimensionali offre una precisione di rilevamento centimetrica a livelli di costo prossimi a quelli delle unità 3D tradizionali, ampliandone l'uso oltre il cruise control adattivo. I sensori di immagine traggono vantaggio dalle catene di fornitura degli smartphone: chip per autoveicoli da 8 megapixel con HDR sono disponibili a meno di 10 dollari. NITI Aayog prevede che il valore dei semiconduttori per veicolo raddoppierà fino a 1,200 dollari entro il 2030, trainato dai contenuti ADAS. La curva dei costi in calo consente al mercato dei sistemi di sicurezza automobilistica di estendere le funzionalità di Livello 1 e Livello 2 alle auto compatte vendute in Asia e America Latina.
Boom dei veicoli definiti dal software (aggiornamenti delle funzionalità di sicurezza OTA)
Le architetture di calcolo centralizzate disaccoppiano la logica di sicurezza dall'hardware fisso, consentendo una crescita continua delle funzionalità dopo la vendita. HARMAN OTA 12.0 gestisce già aggiornamenti sicuri per oltre 40 marchi, coordinando computer ad alte prestazioni e ECU legacy nello stesso dominio del veicolo. [1] "HARMAN Advances OTA 12.0 Platform", HARMAN, news.harman.com Sibros Deep Updater, certificato ISO 26262 ASIL-D, utilizza file delta per ridurre le dimensioni del download, abbassando il costo dei dati cellulari e mantenendo aggiornate le funzioni critiche. [2] "Sibros Deep Updater Achieves ASIL-D", Sibros, sibros.tech Il regolamento UNECE R156 ora richiede un sistema di gestione degli aggiornamenti software su ogni nuovo modello, garantendo la parità di sicurezza informatica con il livello di sicurezza fisica. Sta emergendo un modello di prezzi in abbonamento per gli algoritmi AEB premium, creando nuovi flussi di entrate all'interno del mercato dei sistemi di sicurezza automobilistica.
Passaggio all'autonomia di livello 2+ nei veicoli commerciali (Fleet TCO Play)
Gli operatori di flotte adottano pacchetti di sicurezza avanzati che riducono le denunce di sinistro fino al 90% e i costi annuali correlati agli incidenti di circa 6,000 dollari per autocarro pesante. Lo studio sulla sicurezza delle flotte di autocarri da lavoro del 2024 mostra che la maggior parte delle flotte considera la manutenzione dei veicoli ben eseguita con sistemi ADAS come priorità assoluta e quasi la metà è già dotata di telecamere di retromarcia e freni a disco pneumatici. I sistemi di guida autonoma riducono gli incidenti legati all'affaticamento e consentono alle flotte di sperimentare modelli di capacità come servizio che aumentano l'utilizzo delle risorse. Sebbene le operazioni di guida autonoma rimangano a lungo termine, la funzionalità di Livello 2+ offre tangibili vantaggi in termini di costi che spingono il mercato dei sistemi di sicurezza automobilistica nei segmenti commerciali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di convalida e omologazione | -1.2% | Globale, con il maggiore impatto nei mercati emergenti | Medio termine (2-4 anni) |
| Volatilità dell'offerta di chipset | -0.8% | Globale, con un impatto acuto sulla produzione nell'area APAC | A breve termine (≤ 2 anni) |
| Rischio di attacco ciberfisico | -0.6% | Globale, con la massima esposizione nei mercati dei veicoli connessi | Medio termine (2-4 anni) |
| Interferenze elettromagnetiche ad alta tensione e carichi termici | -0.4% | Globale, concentrato nei segmenti premium dei veicoli elettrici | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di convalida e omologazione per la conformità multinazionale
I produttori devono conciliare la matrice di test C-NCAP 2024 della Cina con i requisiti Euro NCAP 2026, ripetendo spesso la convalida di crash e software per scenari simili. TÜV SÜD ora esegue test di penetrazione obbligatori secondo le normative UE, aggiungendo mesi di verifiche di sicurezza informatica prima del rilascio sul mercato. La norma ISO/SAE 21434 richiede l'analisi delle minacce lungo l'intero ciclo di vita del veicolo, allungando i tempi di sviluppo e aumentando i costi per le piccole case automobilistiche. Questi fattori rallentano la diffusione di funzionalità all'avanguardia nei mercati sensibili ai costi, limitando parte del mercato dei sistemi di sicurezza automobilistica fino a una migliore armonizzazione.
La volatilità dell'offerta di chipset ritarda l'implementazione della sicurezza OEM
I chip radar e di visione di livello automobilistico devono resistere a intervalli di temperatura estesi e soddisfare gli obiettivi di zero difetti, limitando il bacino di fornitori qualificati. Eventi geopolitici e disastri naturali riducono l'allocazione per i sensori di immagine chiave, mentre i processori domain controller hanno tempi di consegna superiori alle 30 settimane. Gli OEM adottano strategie di doppio approvvigionamento e di inventario di riserva, ma carenze sporadiche continuano a costringere alla riduzione dei contenuti sui modelli ad alto volume. L'incertezza dell'approvvigionamento sta colpendo in particolare gli stabilimenti dell'area Asia-Pacifico che si affidano alla logistica just-in-time, creando un ostacolo per il mercato dei sistemi di sicurezza automobilistica nel breve termine.
Analisi del segmento
Per tipo di sistema: Sistemi di sicurezza attiva Cement Leadership
I sistemi di sicurezza attiva hanno generato la quota maggiore del mercato dei sistemi di sicurezza automobilistica, con il 66.62% nel 2025. Frenata di emergenza automatica, cruise control adattivo, mantenimento della corsia di marcia e monitoraggio del conducente sono ora disponibili anche negli allestimenti di fascia media, con l'inasprimento dei protocolli Euro NCAP e NHTSA. L'intensità competitiva aumenta man mano che i fornitori integrano dati radar, telecamere e LiDAR tramite controller di dominio che eseguono modelli di apprendimento automatico in tempo reale. Il segmento beneficia anche della domanda delle flotte, con le compagnie assicurative che offrono sconti sui premi per i camion dotati di tecnologia anti-incidente.
Le piattaforme biometriche in cabina si distinguono come il sottosegmento più rapido, con un CAGR dell'8.27% entro il 2031. Queste soluzioni monitorano lo stato di allerta del conducente, la frequenza cardiaca e persino la saturazione dell'ossigeno, emettendo avvisi proattivi prima che si manifestino condizioni pericolose. Grazie al collegamento dei sensori in cabina con i controller di frenata attiva, gli occupanti dispongono di un sistema di sicurezza a circuito chiuso che anticipa le minacce sia esterne che interne. La sicurezza passiva rimane rilevante grazie agli airbag intelligenti e alle cinture di sicurezza adattive che si adattano alle nuove configurazioni dei sedili nei veicoli autonomi, ma la crescita rimane moderata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente tecnologica: il radar domina mentre il LiDAR scala
Nel 34.08, i moduli radar rappresentavano il 2025% del mercato dei sistemi di sicurezza automobilistica, supportati da chipset a 77 GHz a basso costo che funzionano in modo affidabile anche in caso di pioggia, neve e nebbia. Il passaggio al radar a immagini 4D migliora la risoluzione angolare e consente la classificazione degli oggetti, riducendo il divario prestazionale con la tecnologia LiDAR a fronte di una distinta base inferiore. I sistemi di telecamere continuano a sfruttare l'economicità degli smartphone, consentendo agli OEM di aggiungere una visione a 360 gradi per il parcheggio e le manovre a bassa velocità.
Il LiDAR registra l'espansione più rapida, con un CAGR dell'8.49%, supportato da architetture a stato solido che riducono le parti mobili e il prezzo per sensore. I lanci di sistemi di guida autonoma di Livello 3 su berline premium si basano sul LiDAR frontale per la percezione ridondante della profondità e il rilevamento dei detriti stradali, accelerandone l'adozione. Le unità di controllo uniscono i dati di frenata, sterzo e percezione in singoli chip, riducendo cablaggi e peso. Le innovazioni software che applicano algoritmi di autoapprendimento su processori edge differenziano i fornitori, mentre il mercato dei sistemi di sicurezza automobilistica si sposta verso la sicurezza predittiva.
Per l'utente finale: il dominio dei prodotti OEM in fabbrica soddisfa la domanda di retrofit
Le installazioni OEM in fabbrica hanno conquistato l'83.05% del mercato dei sistemi di sicurezza automobilistica nel 2025, grazie all'integrazione a livello di piattaforma di sensori, controller e software, convalidati secondo rigorosi standard di qualità. L'approvvigionamento centralizzato riduce l'esposizione alla garanzia e favorisce economie di scala, consentendo alle case automobilistiche di soddisfare i requisiti normativi senza picchi di costo imprevisti. Il continuo miglioramento over-the-air consolida ulteriormente il canale OEM, con un aumento del valore dei veicoli lungo tutto il ciclo di vita.
Le soluzioni aftermarket, sebbene di dimensioni più ridotte, si espandono a un CAGR dell'8.55% fino al 2031. Gli operatori di flotte installano telecamere di avviso di collisione, radar laterali e unità di monitoraggio del conducente su camion più vecchi, ottenendo risparmi assicurativi immediati e conformità alle normative di sicurezza sempre più stringenti. I fornitori offrono ora kit plug-and-play che si integrano con i gateway telematici, riducendo i tempi di installazione. Le compagnie assicurative basate sull'utilizzo promuovono l'adozione riducendo i premi per i veicoli che trasmettono parametri di guida sicura verificati, dando impulso a questa fetta del settore dei sistemi di sicurezza automobilistica.
Per tipo di veicolo: le autovetture rimangono fondamentali mentre i camion accelerano
Nel 74.12, le autovetture rappresentavano il 2025% del mercato dei sistemi di sicurezza automobilistica, a dimostrazione dell'elevato volume di mercato e delle aspettative dei consumatori per punteggi di sicurezza elevati. Le case automobilistiche standardizzano l'AEB e il mantenimento della corsia di marcia sulle berline a due volumi, mentre i badge premium aggiungono funzioni di guida in autostrada con rilevamento LiDAR ridondante. L'innovazione degli interni punta al rilevamento dello stato degli occupanti per garantire future stelle Euro NCAP.
I veicoli commerciali pesanti rappresentano la categoria in più rapida crescita, con un CAGR dell'8.16% al 2031. L'economia delle flotte favorisce gli investimenti nel mantenimento della corsia di marcia, nello sterzo adattivo e nell'eliminazione degli angoli ciechi tramite telecamere, che insieme riducono notevolmente la frequenza delle collisioni. Le dimensioni del mercato dei sistemi di sicurezza automobilistica per i camion sono ulteriormente sostenute dalla carenza di conducenti e dalle limitazioni relative agli orari di servizio, spingendo gli operatori verso sistemi di chilometraggio parzialmente automatizzati che consentono ai mezzi di operare più a lungo senza compromettere la sicurezza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per propulsione: l'elettrificazione introduce nuovi livelli di sicurezza
I modelli con motore a combustione interna continuano a dominare, con una quota del 77.65% del mercato dei sistemi di sicurezza automobilistica nel 2025. La flotta tradizionale e le catene di approvvigionamento consolidate garantiscono una domanda costante di airbag, cinture di sicurezza e sistemi ADAS a costi ottimizzati. Le piattaforme ibride e a celle a combustibile aggiungono la gestione della batteria e il rilevamento delle perdite di idrogeno, ma rappresentano attualmente un volume modesto.
I veicoli elettrici a batteria costituiscono il gruppo di propulsione in più rapida crescita, con un CAGR dell'8.98%. I pacchi batteria ad alta energia richiedono sistemi di soppressione del runaway termico, mentre le configurazioni del telaio con batterie disposte a "skateboard" modificano la cinematica degli impatti e i requisiti del campo visivo dei sensori. La crescente diffusione dei veicoli elettrici a batteria sta inoltre supportando la crescita del mercato dei sistemi di allerta acustica per veicoli (AVAS), poiché le tecnologie AVAS contribuiscono a migliorare la consapevolezza dei pedoni in presenza di veicoli elettrici silenziosi a basse velocità. Hyundai Mobis ha presentato una batteria autoestinguente che si attiva entro cinque minuti da un picco di temperatura, integrandosi perfettamente con i controller degli airbag esistenti. Il peso aggiuntivo dei pacchi batteria favorisce inoltre l'adozione del brake-by-wire e del coordinamento della frenata rigenerativa per ridurre lo spazio di arresto, ampliando le opportunità nel mercato dei sistemi di sicurezza automobilistica.
Analisi geografica
Mercato dei sistemi di sicurezza automobilistica nella regione Asia-Pacifico
L'area Asia-Pacifico ha mantenuto la posizione regionale più ampia, con una quota del 39.42% del mercato dei sistemi di sicurezza automobilistica nel 2025. Le normative MIIT cinesi, che impongono l'approvazione per ogni aggiornamento software ADAS, promuovono un solido ecosistema di conformità che accelera l'implementazione delle funzionalità. La convergenza tra tecnologia e auto si manifesta in partnership come Huawei e Xpeng, che sviluppano congiuntamente controller di dominio che integrano radar, telecamere e LiDAR su uno stack software comune. Il Giappone promuove startup basate sull'intelligenza artificiale che pilotano navette autonome per i centri urbani, mentre le normative più severe in India in materia di incidenti aumentano la domanda di airbag e AEB a costi ottimizzati nelle auto compatte.
Mercato dei sistemi di sicurezza automobilistica in Sud America
Il Sud America registra la crescita più elevata, con un CAGR dell'8.51% fino al 2031. Stellantis ha impegnato 5.6 miliardi di euro tra il 2025 e il 2030 per lanciare oltre 40 modelli da stabilimenti locali, ciascuno in linea con i protocolli di test Euro NCAP. Brasile, Argentina e mercati limitrofi armonizzano le normative sulla sicurezza, consentendo ai fornitori globali di replicare suite di sensori convalidate senza necessità di messa a punto personalizzata. I propulsori bioibridi che integrano motori a etanolo con pacchi batteria aprono nuove possibilità di integrazione per i sistemi di sicurezza termica ed elettrica.
Mercato dei sistemi di sicurezza automobilistica in Nord America e EMEA
Il Nord America e l'Europa mantengono posizioni mature con un elevato contenuto di dati per veicolo e normative sui veicoli software-defined. La quota di mercato dei sistemi di sicurezza automobilistica in queste regioni rimane stabile, ma il valore per unità aumenta poiché il Regolamento UNECE 155 impone la piena sicurezza informatica, obbligando ogni centralina di sicurezza a soddisfare gli standard anti-hacking. Il Medio Oriente e l'Africa progrediscono da valori di base bassi, stimolati dall'espansione delle infrastrutture, ma gli estremi climatici locali stimolano la domanda di alloggiamenti per sensori robusti e custodie radar a prova di polvere.
Panorama normativo
I requisiti di sicurezza dei veicoli si stanno inasprendo grazie a una combinazione di norme tecniche globali e protocolli di test per i consumatori, che si concentrano sempre più sulla sicurezza attiva, sull'integrità del software e sulla predisposizione alla guida automatizzata. In Europa, il Regolamento generale sulla sicurezza II (Regolamento (UE) 2019/2144) è in vigore da luglio 2024 e impone l'installazione obbligatoria di funzioni quali l'assistenza intelligente alla velocità e il mantenimento della corsia di emergenza sui nuovi veicoli, mentre i protocolli Euro NCAP 2026 elevano la frenata automatica d'emergenza per i pedoni e il monitoraggio del conducente a requisiti trasversali a tutti i segmenti. Negli Stati Uniti, la NHTSA ha ampliato la portata dei requisiti di prestazione in materia di sicurezza relativi ai sistemi avanzati di assistenza alla guida e alla guida automatizzata, includendo attività previste per il 2026 volte a modernizzare i quadri normativi FMVSS per meglio integrare i veicoli dotati di sistemi avanzati di assistenza alla guida.
La regolamentazione si sta inoltre spostando dalla conformità incentrata sull'hardware verso la governance del ciclo di vita del software e la sicurezza informatica per le funzioni di sicurezza. Il regolamento UNECE R156 richiede un sistema di gestione degli aggiornamenti software sui nuovi modelli e il MIIT cinese ha introdotto nel 2025 norme che obbligano all'omologazione gli aggiornamenti software che interessano le funzioni di sicurezza, aumentando così l'onere di conformità per le funzionalità di sicurezza abilitate OTA. Nel 2026, il WP.29 dell'UNECE ha approvato un quadro normativo globale che consente i sistemi di guida completamente autonomi (ADS), fornendo ai fornitori un punto di riferimento per l'armonizzazione al fine di scalare le soluzioni validate di percezione, frenata e monitoraggio in tutti i mercati, in base a una base giuridica più coerente.
Analisi della catena del valore
La catena del valore dei sistemi di sicurezza automobilistica comprende la proprietà intellettuale relativa a semiconduttori e sensori, la produzione di moduli (radar, telecamere, airbag, centraline/controllori di dominio), lo sviluppo di software e algoritmi, l'integrazione e l'omologazione dei veicoli e la distribuzione, principalmente attraverso i canali di installazione in fabbrica degli OEM (che rappresentavano l'83.05% delle installazioni nel 2025), oltre a un ecosistema di retrofit in crescita per le flotte. La dipendenza a monte da semiconduttori di livello automobilistico e da toolchain software certificate per la sicurezza rimane strutturale, poiché i componenti devono soddisfare i requisiti di sicurezza funzionale e di sicurezza informatica (ad esempio, ISO 26262, ISO/SAE 21434 e processi UNECE R156 per gli aggiornamenti software). Il cambio di fornitore può inoltre comportare un'ampia rivalutazione per i moduli critici per la sicurezza.
Le recenti strategie di approvvigionamento dimostrano come fornitori e OEM stiano rafforzando i rapporti in merito a input critici e localizzazione. Continental Automotive e NOVOSENSE hanno firmato un memorandum d'intesa nel novembre 2024 per lo sviluppo congiunto di circuiti integrati per sensori di livello automotive per applicazioni di sicurezza funzionale, mentre onsemi e DENSO hanno consolidato una partnership a lungo termine nel dicembre 2024 per garantire l'approvvigionamento di semiconduttori per la guida autonoma e i sistemi ADAS. La fragilità della catena di approvvigionamento persiste per i chip non intercambiabili e i package qualificati, rafforzando l'approvvigionamento da più fornitori, la garanzia di fornitura diretta e la presenza produttiva regionale per i sistemi di ritenuta e l'elettronica al fine di proteggere le tempistiche delle procedure operative standard e dei test di conformità.
Panorama competitivo
Il mercato dei sistemi di sicurezza automobilistica è caratterizzato da un moderato consolidamento guidato da Bosch, Continental, ZF e Autoliv, ognuno dei quali gestisce centri di produzione e ingegneria del software a livello globale. Il nuovo marchio Aumovio di Continental evidenzia la sua svolta verso offerte incentrate sul software, combinando telecamere, controller ad alte prestazioni e analisi cloud in un pacchetto unificato. [4] “Lancio di Aumovio”, Continental, continental-press.com ZF ha unito le sue unità Active Safety e Chassis in un'unica divisione, lanciando il brake-by-wire su 5 milioni di veicoli e fornendo il primo sistema steer-by-wire in Cina per la Nio ET9. Autoliv collabora con XPENG AEROHT per creare soluzioni di ritenuta a doppio uso sia per veicoli stradali che per veicoli e-VTOL a bassa quota.
Le aziende di semiconduttori rafforzano il loro ruolo. L'acquisizione di Autotalks da parte di Qualcomm estende le sue capacità V2X, integrando la comunicazione diretta veicolo-infrastruttura all'interno dello Snapdragon Digital Chassis. Bosch collabora con Microsoft per integrare l'intelligenza artificiale generativa nelle pipeline di sviluppo software per la guida autonoma. Cariad di Volkswagen e Bosch collaborano allo sviluppo di un progetto pilota autostradale di Livello 3 per veicoli di produzione di massa a partire dal 2026. Le startup focalizzate sulla biometria in cabina attraggono i piloti OEM, mentre Aptiv presenta uno stack ADAS modulare su misura per flotte commerciali che necessitano di un rapido retrofit nei depositi regionali.
La competenza in materia di sicurezza informatica diventa un prerequisito, poiché la normativa UN R155 impone il monitoraggio continuo dei vettori di attacco all'interno del veicolo connesso. I fornitori investono in architetture gateway sicure e analisi di rilevamento delle intrusioni per mantenere l'omologazione. I modelli di partnership si estendono ai provider cloud per pipeline di aggiornamento over-the-air sicure, a sottolineare la convergenza tra sicurezza informatica e sicurezza funzionale nell'intero settore dei sistemi di sicurezza automobilistica.
Leader del settore dei sistemi di sicurezza automobilistica
Continental AG
ZF Friedrichshafen AG
Magna International
Robert Bosch GmbH
Autoliv Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Magna si è aggiudicata un programma per un sistema di monitoraggio del conducente e degli occupanti (DMS/OMS) con un produttore OEM europeo, utilizzando sensori integrati negli specchietti retrovisori come parte dell'architettura del veicolo. Questa soluzione consolida i sensori interni in un componente esistente per ridurre la complessità dell'ingombro e favorisce una più ampia diffusione del monitoraggio del conducente, in linea con l'inasprimento dei protocolli di sicurezza.
- Giugno 2025: Qualcomm ha acquisito Autotalks per rafforzare le comunicazioni V2X all'interno dello Snapdragon Digital Chassis. L'operazione approfondisce l'integrazione a livello di chipset dei messaggi di sicurezza e crea un percorso più diretto per l'accoppiamento V2X con i sistemi ADAS e le applicazioni per la sicurezza delle flotte.
- Maggio 2024: Continental Automotive e NOVOSENSE hanno firmato un memorandum d'intesa per lo sviluppo congiunto di circuiti integrati per sensori di livello automobilistico destinati ad applicazioni di sicurezza funzionale, tra cui i sensori per airbag e il monitoraggio della batteria. Lo sviluppo congiunto a livello di circuito integrato migliora l'accesso a componenti qualificati per i moduli di sicurezza e aiuta i fornitori a gestire gli oneri di ricertificazione quando l'elettronica viene riprogettata per nuove piattaforme veicolari.
Ambito e metodologia
Il sistema di sicurezza automobilistica comprende tutti i dispositivi, i componenti, i sensori e le parti elettroniche responsabili del mantenimento degli standard di sicurezza del veicolo. Inoltre, il rapporto copre una ripartizione completa delle politiche di regolamentazione del governo in tutte le regioni.
Il mercato dei sistemi di sicurezza per autoveicoli è segmentato per tipo di sistema, tipo di utente finale, tipo di veicolo e area geografica. Per tipo di sistema, il mercato è segmentato in sistemi di avviso di deviazione dalla corsia e altri sistemi di sicurezza a bordo. In base al tipo di utente finale, il mercato è segmentato in OEM e aftermarket.
Per tipo di veicolo, il mercato è segmentato in autovetture e veicoli commerciali e, per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Africa. Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (miliardi di dollari).
| Sistemi di Sicurezza Attiva | Sistema anticollisione (AEB, FCW) |
| Monitoraggio del conducente e avvisi HMI | |
| Controllo del telaio (ESC, ABS) | |
| Sistemi di sicurezza passiva | Airbag (frontali, laterali, a tendina, laterali) |
| Cinture di sicurezza e pretensionatori |
| Sensori |
| Radar |
| Telecamere |
| LiDAR/Ultrasuoni |
| Unità di controllo e controller di dominio |
| Software e algoritmi |
| Montaggio in fabbrica OEM |
| Aftermarket / Retrofit |
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali pesanti e autobus |
| Motore a combustione interna (ICE) |
| Veicoli elettrici a batteria (BEV) |
| Veicolo elettrico ibrido (HEV) |
| Veicolo elettrico a celle a combustibile (FCEV) |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di sistema | Sistemi di Sicurezza Attiva | Sistema anticollisione (AEB, FCW) |
| Monitoraggio del conducente e avvisi HMI | ||
| Controllo del telaio (ESC, ABS) | ||
| Sistemi di sicurezza passiva | Airbag (frontali, laterali, a tendina, laterali) | |
| Cinture di sicurezza e pretensionatori | ||
| Per componente tecnologico | Sensori | |
| Radar | ||
| Telecamere | ||
| LiDAR/Ultrasuoni | ||
| Unità di controllo e controller di dominio | ||
| Software e algoritmi | ||
| Per utente finale | Montaggio in fabbrica OEM | |
| Aftermarket / Retrofit | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Veicoli commerciali pesanti e autobus | ||
| Per propulsione | Motore a combustione interna (ICE) | |
| Veicoli elettrici a batteria (BEV) | ||
| Veicolo elettrico ibrido (HEV) | ||
| Veicolo elettrico a celle a combustibile (FCEV) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei sistemi di sicurezza per autoveicoli?
Nel 151.79 il mercato ha generato 2026 miliardi di dollari e si prevede che raggiungerà quasi 223.61 miliardi di dollari entro il 2031.
Quale tipo di sistema genera maggiori ricavi?
I sistemi di sicurezza attiva saranno dominanti con una quota del 66.62% nel 2025, a dimostrazione della pressione normativa sulle funzioni anticollisione.
Perché il LiDAR sta guadagnando terreno nonostante il predominio del radar?
Il LiDAR garantisce una maggiore accuratezza della profondità per l'autonomia di Livello 3, con un CAGR dell'8.49% che supera quello di altri componenti nel mercato dei sistemi di sicurezza automobilistica.
Quanto velocemente sta crescendo il mercato dei ricambi per la tecnologia di sicurezza?
Si prevede che le soluzioni di retrofit per le flotte aumenteranno a un CAGR dell'8.55%, poiché gli operatori cercano di risparmiare sulle assicurazioni e di conformarsi alle normative.
Quale regione presenta le maggiori prospettive di crescita?
Il Sud America è in testa con un CAGR dell'8.51% entro il 2031, sostenuto da importanti investimenti OEM e standard di sicurezza armonizzati.
Quale ruolo svolgono gli aggiornamenti over-the-air nella sicurezza dei veicoli?
Le piattaforme OTA consentono alle case automobilistiche di correggere le vulnerabilità e aggiungere nuove funzionalità di sicurezza dopo la vendita, allineandosi ai requisiti UNECE R156 e ampliando le opportunità di ricavi ricorrenti.


