

Dimensioni e quota del mercato della robotica automobilistica
Panoramica di mercato
| Periodo di studio | 2026 - 2031 |
|---|---|
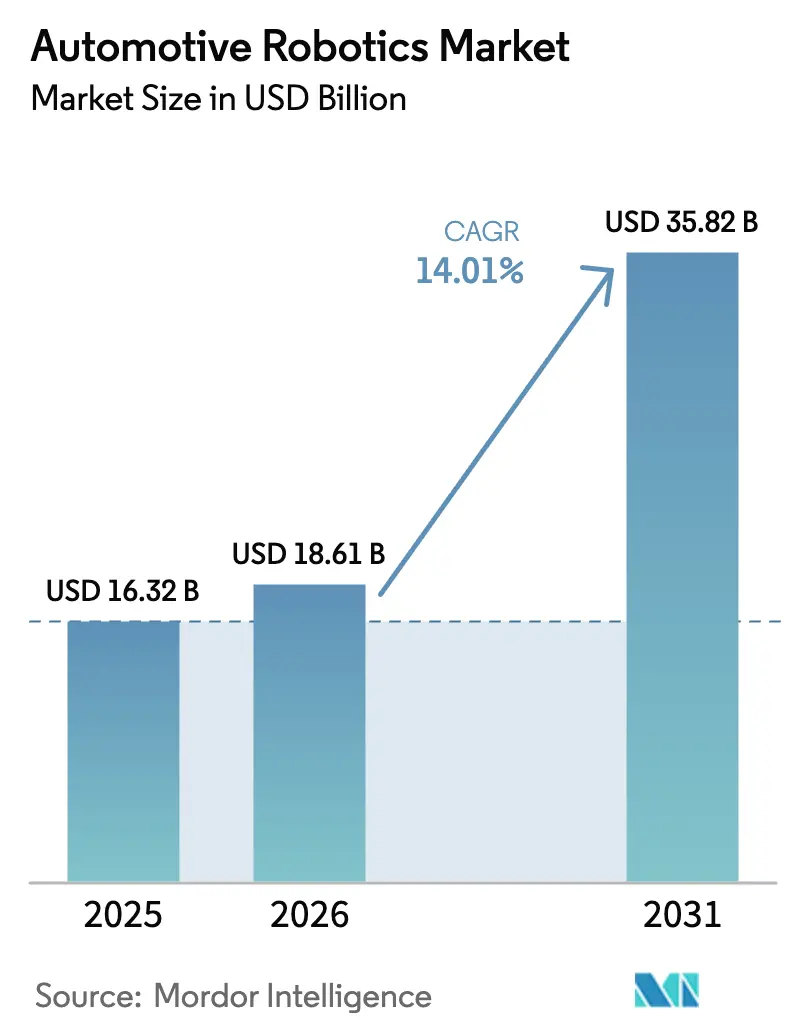
| Dimensione del mercato (2026) | 18.61 miliardo di dollari |
| Dimensione del mercato (2031) | 35.82 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.01% CAGR |
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della robotica automobilistica di Mordor Intelligence
Il mercato della robotica automobilistica aveva un valore di 16.32 miliardi di dollari nel 2025 e si prevede che crescerà da 18.61 miliardi di dollari nel 2026 a 35.82 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.01% durante il periodo di previsione (2026-2031). La rapida elettrificazione, la crescente carenza di manodopera e le aspettative sempre più elevate in termini di qualità stanno spingendo i produttori di veicoli a sostituire le postazioni manuali con celle intelligenti, articolate e collaborative. L'integrazione dei pacchi batteria nei veicoli elettrici, l'assemblaggio dei propulsori elettrici e la verifica della qualità della carrozzeria completa richiedono sempre più una precisione di movimento che i processi manuali non possono eguagliare, soprattutto perché i produttori di apparecchiature originali (OEM) premono per un'ispezione al 100%.
Punti chiave del rapporto
- In base alla tipologia di utente finale, nel 60.75 i produttori di veicoli detenevano il 2025% della quota di mercato della robotica automobilistica, mentre i centri di assistenza sono sulla buona strada per un CAGR del 14.12% tra il 2026 e il 2031.
- In base alla tipologia di componente, i bracci robotici hanno dominato con una quota del 35.96% nel 2025, mentre software e servizi hanno registrato le previsioni di CAGR più elevate, pari al 14.38%.
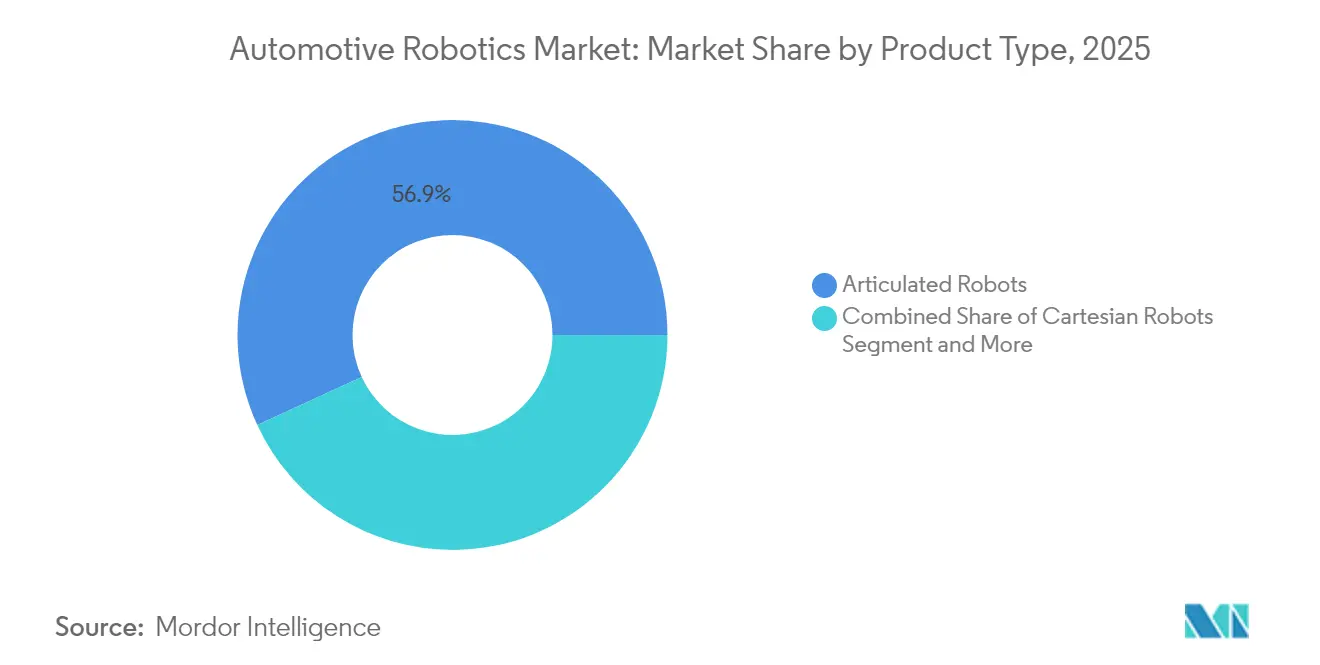
- In base alla tipologia di prodotto, i robot articolati hanno registrato una quota di fatturato del 56.88% nel 2025, mentre si prevede che i robot collaborativi cresceranno a un CAGR del 14.08% entro il 2031.
- In base al tipo di funzione, nel 40.70 i robot di saldatura rappresentavano il 2025% del mercato della robotica automobilistica; i sistemi di ispezione e test di qualità registrano l'espansione più rapida, con un CAGR del 14.19% fino al 2031.
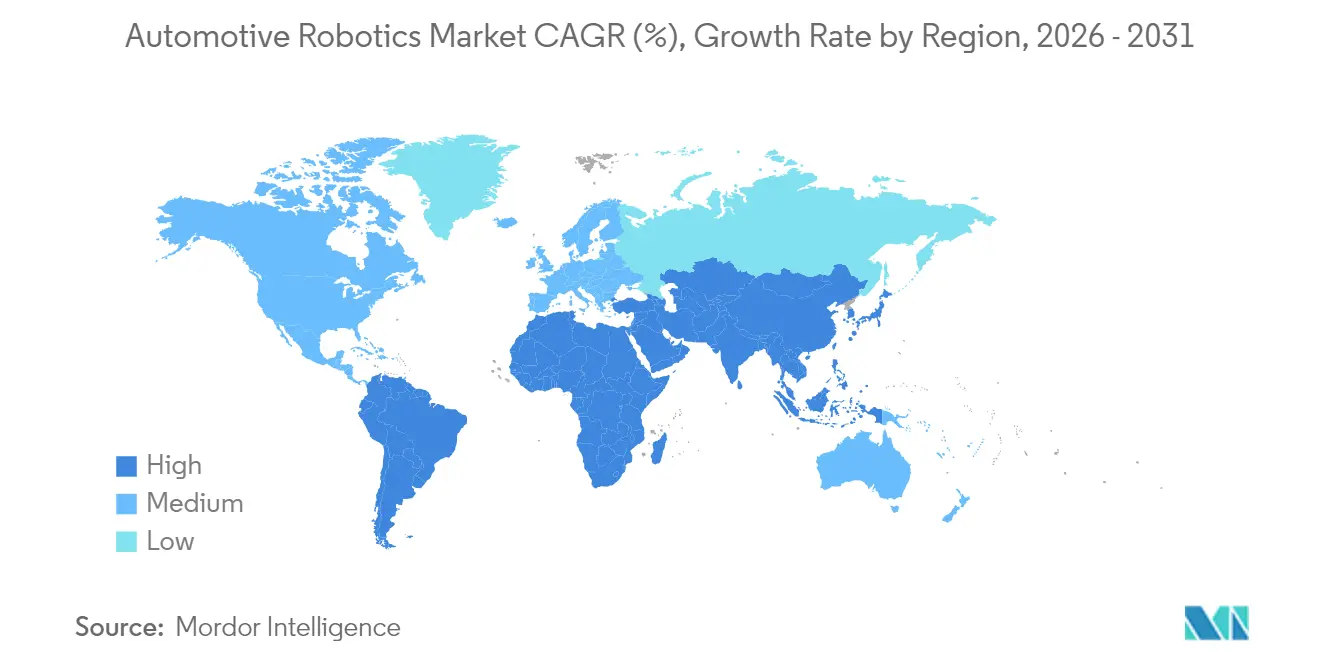
- In termini geografici, l'area Asia-Pacifico deteneva una quota del 46.10% nel 2025; il Sud America rappresenta la regione in più rapida crescita, con un CAGR del 14.55% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della robotica automobilistica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Automazione per aumentare la produttività e la qualità | + 3.2% | Globale, concentrato in APAC e Nord America | Medio termine (2-4 anni) |
| Esigenze di produzione di batterie e gruppi propulsori elettrici | + 2.8% | Globale, con adozione precoce in Europa e Cina | A lungo termine (≥ 4 anni) |
| Carenza di manodopera e inflazione salariale nei centri di distribuzione dell'auto | + 2.5% | Nord America e UE, ricadute sull'APAC | A breve termine (≤ 2 anni) |
| Obblighi più severi sulla coerenza della qualità OEM | + 2.1% | Globale, rigoroso nei segmenti premium | Medio termine (2-4 anni) |
| Cobot che consentono linee flessibili a modelli misti | + 1.8% | Core APAC, in espansione verso Nord America e UE | Medio termine (2-4 anni) |
| Incentivi legati alla produzione nei mercati emergenti | + 1.4% | Sud America, Sud-est asiatico, Europa orientale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Automazione per aumentare la produttività e la qualità
I produttori citano l'automazione come la via più rapida per alleviare i colli di bottiglia della produzione; il 65.3% pianifica nuovi investimenti in robot per aumentare la produttività delle linee. La Federazione Internazionale di Robotica ha registrato un aumento del 14% dei robot industriali operativi nel 2024, segnando il balzo annuale più significativo dal 2018. Le celle di ispezione avanzate ora testano i componenti a una velocità 10 volte superiore rispetto alle macchine di misura a coordinate, aprendo la strada a un'ispezione al 100% senza prolungare i tempi di ciclo. La visione basata sull'intelligenza artificiale rileva difetti inferiori a 0.05 mm, creando una nuova base di qualità per la saldatura della scocca grezza e la rifinitura finale. Con il calo dei prezzi dell'hardware, molti stabilimenti recuperano gli investimenti in conto capitale in uno o tre anni, rafforzando il business case per flotte più ampie.
Esigenze di produzione di batterie e gruppi propulsori elettrici
L'assemblaggio dei veicoli elettrici introduce sottogruppi più pesanti ma in numero inferiore che richiedono metodi di movimentazione, sigillatura e saldatura distinti. ABB stima che le 80 gigafactory previste non saranno sufficienti a soddisfare la domanda di batterie, sottolineando la necessità di una produzione robotizzata ad alta produttività [1] “Automation Trends in Battery Manufacturing,” ABB Ltd., abb.com . La collocazione congiunta delle linee di produzione delle batterie con l'assemblaggio finale promuove la sostenibilità e riduce la logistica, ma solo se i robot possono alternarsi tra le attività relative alle batterie e alla carrozzeria. Celle di saldatura dell'alluminio specializzate e robot per lo smontaggio a fine vita come il DisMantleBot di Thoth illustrano le nuove nicchie che emergono dalla transizione verso i veicoli elettrici.
Carenza di manodopera e inflazione salariale negli hub automobilistici
Negli Stati Uniti, le posizioni vacanti nel settore manifatturiero hanno raggiunto quota 750,000 nel 2024 e potrebbero superare i 2.1 milioni entro il 2030, costringendo gli impianti ad automatizzare per sostenere la produzione. Il settore della saldatura si trova ad affrontare il deficit più significativo, con un'offerta annua di 82,500 nuovi assunti a fronte di una domanda di 330,000 posti di lavoro. La Germania ha perso 19,000 posizioni nel settore automobilistico nel 2024, ma fatica a reclutare tecnici dell'automazione. Le offerte di robotica come servizio e i sistemi di apprendimento semplificati stanno colmando il divario di competenze, mentre le partnership di FANUC con 1,500 istituti scolastici evidenziano la parallela necessità di sviluppo della forza lavoro.
Obblighi più severi sulla coerenza della qualità OEM
Gli OEM premium ora richiedono una consegna a zero difetti. Lo stabilimento BENTELER di Vigo ha sostituito i controlli a campione con i robot di metrologia 3D di ABB che confrontano ogni componente con i file CAD in tempo reale, riducendo le rilavorazioni e l'esposizione alla garanzia. Il software di intelligenza artificiale prevede i modelli di guasto prima che si manifestino, spostando la garanzia della qualità dal controllo reattivo alla prevenzione predittiva. L'ispezione al 100%, neutrale rispetto al tempo di ciclo, migliora la conformità normativa per i sistemi ADAS e la sicurezza delle batterie.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di investimento e di installazione | -1.8% | Globale, con un impatto maggiore nei mercati emergenti | A breve termine (≤ 2 anni) |
| Scarsità di programmatori di robot qualificati | -1.2% | Nord America e UE, emergenti nell'APAC | Medio termine (2-4 anni) |
| Rischi per la sicurezza informatica nelle celle connesse | -1.0% | Globale, con concentrazione in strutture digitalmente avanzate | Medio termine (2-4 anni) |
| Volatilità della fornitura di servomotori/chip | -0.8% | Globale, con un impatto acuto sulla produzione ad alto volume | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di investimento e di installazione
I fornitori di piccole e medie dimensioni continuano a considerare rischiose le celle robotiche a sei cifre, nonostante il calo dei prezzi. I fornitori di robotica come servizio, come Rapid Robotics, compensano lo shock dei prezzi con contratti mensili che includono hardware, assistenza e software. L'integrazione spesso raddoppia la spesa iniziale perché le linee devono essere riconfigurate per la protezione, la calibrazione della visione e la formazione degli operatori. L'ampliamento del campus di Auburn Hills da 110 milioni di dollari di FANUC dimostra l'investimento nell'ecosistema necessario per rendere fattibile un'implementazione chiavi in mano. Il costo totale di proprietà dipende anche da manutenzione, aggiornamenti software e patch informatiche, spesso sottovalutati nei casi aziendali.
Scarsità di programmatori di robot qualificati
Una grave carenza di programmatori minaccia di rallentare le implementazioni avanzate. Interfacce intuitive, insegnamento con guida manuale e simulazione offline tramite gemelli digitali riducono le barriere, ma i robot adattabili all'intelligenza artificiale richiedono competenze più approfondite in data science e sicurezza informatica. Il software plug-and-play di KUKA e la pianificazione del percorso senza codice di ABB ampliano il bacino di talenti, ma i percorsi di formazione formale sono ancora in ritardo rispetto alla crescita dell'adozione.
Analisi del segmento
Per tipo di utente finale: i produttori di veicoli dominano nonostante la crescita dei servizi
Nel 60.75, i produttori di veicoli detenevano il 2025% del mercato della robotica automobilistica, a dimostrazione della loro capacità di assorbire i costi di capitale e di integrare saldatori, verniciatori e sigillatori articolati in ogni linea di produzione principale. Questa generazione ora dà priorità alla visione artificiale per le ispezioni di rifinitura e finitura e ricerca cobot in grado di svolgere compiti ergonomici un tempo affidati agli esseri umani. I centri di assistenza rappresentano la fetta in più rapida crescita, con un CAGR del 14.12%, mentre la diagnostica dei veicoli elettrici e la calibrazione dei sistemi ADAS spingono i processi meccanizzati verso le aree aftermarket.
La formazione continua rimane fondamentale. OEM come Mercedes-Benz integrano robot umanoidi per liberare il personale da compiti ripetitivi di recupero, mentre le officine indipendenti investono in sistemi robotizzati di allineamento ruote per ridurre i tempi di appuntamento. La continua migrazione delle riparazioni complesse dalle concessionarie ai centri multimarca sosterrà il mercato della robotica automobilistica nel prossimo decennio.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di componente: i servizi software superano l'hardware
I bracci robotici hanno rappresentato il 35.96% del fatturato nel 2025, ma il valore si sta rapidamente spostando verso analisi, visione artificiale e controller per la sicurezza informatica. Software e servizi stanno avanzando a un CAGR del 14.38%, rendendo questo il principale campo di battaglia strategico. Le dashboard ospitate nel cloud monitorano l'utilizzo e inviano avvisi predittivi, convertendo i CAPEX una tantum in flussi annuali.
Le piattaforme di orchestrazione a livello di flotta unificano centinaia di celle in un'unica entità virtuale, consentendo ai pianificatori della produzione di ridistribuire le attività in pochi minuti anziché giorni. Con la riduzione dei margini di profitto per l'hardware, i fornitori si differenziano attraverso continui aggiornamenti software ed ecosistemi di app store, rafforzando la tendenza del mercato della robotica automobilistica verso contratti basati sui risultati.
Per tipo di prodotto: i robot collaborativi sfidano il dominio articolato
I modelli articolati detengono ancora una quota del 56.88% grazie alla capacità di carico utile e alla destrezza a sei assi. Ciononostante, i robot collaborativi stanno crescendo a un CAGR del 14.08%, poiché i produttori riprogettano le linee per modelli misti. I nuovi cobot combinano velocità di livello industriale con funzionalità di limitazione della forza che consentono layout senza barriere, riducendo lo spazio occupato fino al 20%.
Varianti umanoidi come Apollo di Apptronik, in fase di sperimentazione presso il Digital Factory Campus di Berlino di Mercedes-Benz, prefigurano un futuro in cui i robot si recheranno nelle zone di sottoassemblaggio e recupereranno i componenti preassemblati. Questa versatilità è in linea con la spinta delle case automobilistiche verso flussi just-in-sequence, stimolando una più ampia adozione nel mercato della robotica automobilistica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di funzione: i robot di ispezione accelerano le richieste di qualità
La saldatura deteneva una quota del 40.70% nel 2025, ma telecamere ad alta velocità e classificatori ad apprendimento profondo stanno spingendo le celle di ispezione a un CAGR del 14.19%. I pannelli della carrozzeria in alluminio e gli alloggiamenti delle batterie richiedono programmi di saldatura adattivi che articolano coppia e angolo in millisecondi, ottenuti tramite laser collegati a circuiti di feedback di visione artificiale.
L'ispezione ottica automatizzata è ora in grado di scansionare un'intera portiera in 80 secondi, esportando i dati di superamento/fallimento direttamente nei dashboard MES. La ricerca di risultati a zero difetti, in particolare per gli alloggiamenti dei sistemi ADAS e delle batterie, critici per la sicurezza, posiziona l'ispezione come la prossima frontiera nel mercato della robotica automobilistica.
Analisi geografica
Mercato della robotica automobilistica nella regione Asia-Pacifico
L'area Asia-Pacifico ha mantenuto il 46.10% del mercato della robotica automobilistica nel 2025, grazie alla produzione cinese di 429,500 unità e a una densità di robot di 470 ogni 10,000 lavoratori. Fornitori nazionali come Siasun ed Estun beneficiano di incentivi statali che mantengono bassi i costi di acquisizione, mentre gli integratori giapponesi continuano a perfezionare celle robotizzate snelle per l'assemblaggio ad alta diversificazione. I governi del Sud-Est asiatico estendono gli incentivi legati alla produzione, invitando gli OEM a localizzare le linee di produzione dei veicoli elettrici con stazioni di produzione di pacchi batteria completamente automatizzate.
Mercato della robotica automobilistica in Sud America
Il Sud America registra il CAGR più elevato, pari al 14.55%, grazie all'impegno di nuovi capitali da parte delle multinazionali: Stellantis ha stanziato 5.6 miliardi di euro per la capacità di produzione di veicoli elettrici flessibili, mentre General Motors sta investendo 1.4 miliardi di dollari in carrozzerie robotizzate in Brasile. Le clausole di trasferimento tecnologico previste da questi accordi consentono agli integratori locali di ottenere in licenza software di saldatura avanzati, accelerando lo sviluppo delle competenze nazionali. L'aumento dell'inflazione salariale rafforza il passaggio alla robotica, in particolare negli stabilimenti brasiliani di telai e gruppi propulsori.
Mercato della robotica automobilistica in Nord America ed Europa
Il Nord America persegue il reshoring per mitigare il rischio geopolitico. Le norme di origine USMCA incoraggiano i fornitori ad automatizzare per mantenere la competitività sui costi nonostante la carenza di manodopera. I crediti federali destinati alla produzione di batterie danno il via a nuovi progetti di gigafactory che integrano robot ad alto carico utile per l'impilamento delle celle e l'assemblaggio dei moduli. L'Europa mantiene la sua posizione stabile, ma richiede elevati standard di sicurezza funzionale che favoriscano soluzioni robotiche premium. La Germania continua a fungere da polo di ricerca e sviluppo, nonostante la pressione sui margini spinga le case automobilistiche a trasferire la produzione in serie in regioni a basso costo.
Panorama normativo
L'impiego di robot industriali negli impianti automobilistici è influenzato dall'evoluzione degli standard di sicurezza per robot, celle robotizzate e collaborazione uomo-robot. Nel 2025, l'ISO ha aggiornato gli standard di sicurezza fondamentali per i robot industriali (ISO 10218-1:2025 e ISO 10218-2:2025), inasprendo le aspettative in materia di integrazione sicura, gestione del rischio del ciclo di vita e pratiche di conformità per i robot industriali utilizzati nelle celle di saldatura, movimentazione materiali e ispezione.
Parallelamente a ciò, le politiche di automazione dei veicoli influenzano le aspettative dei produttori di apparecchiature originali (OEM) in merito alla verifica e alla validazione basate sulla robotica all'interno della produzione automobilistica, in particolare per i componenti ADAS/ADS. Negli Stati Uniti, il Dipartimento dei Trasporti (USDOT) ha un quadro normativo per i veicoli automatizzati (2025) e la NHTSA ha segnalato attività di ricerca e regolamentazione in corso sui sistemi di guida automatizzata nel luglio 2025, rafforzando l'importanza di prove di test tracciabili, gestione dei dati e processi di ispezione ripetibili, che vengono sempre più forniti tramite metrologia robotica e sistemi di visione.
Analisi della catena del valore
La catena del valore della robotica automobilistica comprende i fornitori di componenti principali (controllori, azionamenti/sistemi servoassistiti, sensori/sistemi di visione, effettori terminali), i produttori di robot che offrono piattaforme articolate e collaborative e un livello software in continua espansione che include simulazione offline, orchestrazione delle celle e manutenzione predittiva. Gli integratori di sistemi e i costruttori di linee di produzione collegano questi elementi alle linee di produzione dei produttori di apparecchiature originali (OEM) e dei fornitori di livello inferiore, dove la messa in servizio, la convalida della sicurezza e la calibrazione continua spesso determinano il costo totale di implementazione e i tempi di attività, in particolare negli impianti misti di veicoli a combustione interna, ibridi ed elettrici che necessitano di frequenti riconfigurazioni.
Le recenti iniziative dimostrano una più ampia espansione della catena del valore, che va oltre i tradizionali produttori di robot e si estende ad attuatori, stack di intelligenza artificiale e modelli di implementazione basati sui servizi. Hyundai Mobis ha stretto una partnership con Boston Dynamics per sviluppare attuatori robotici (con Boston Dynamics come cliente iniziale), e Toyota Motor Manufacturing Canada ha firmato un accordo commerciale "Robots-as-a-Service" con Agility Robotics per implementare i robot umanoidi Digit nella produzione del RAV4. Lo sviluppo congiunto guidato dagli OEM si sta inoltre spingendo a monte verso la produzione di umanoidi pronti per la fabbricazione, come dimostra l'accordo siglato da Mitsubishi Motors con la startup Highlanders per lo sviluppo congiunto di robot umanoidi e la valutazione della fattibilità della produzione di massa presso il suo stabilimento di Kyoto, a conferma del fatto che gli stabilimenti degli OEM sono sia siti di adozione che nodi di sviluppo delle capacità.
Panorama competitivo
Il mercato della robotica automobilistica mostra una moderata concentrazione. FANUC, ABB, KUKA e Yaskawa controllano ancora la maggior parte delle basi installate, sfruttando reti di supporto globali e portafogli verticalmente integrati. Ora si affrettano a integrare chipset di intelligenza artificiale come NVIDIA Orin nei controller di nuova generazione per fornire una pianificazione adattiva del percorso in tempo reale. Motoman NEXT di Yaskawa esemplifica questa convergenza tra hardware e intelligenza artificiale.
Gli investimenti degli OEM stanno ridefinendo i confini competitivi. Hyundai Motor Group ha acquisito Boston Dynamics per 1.1 miliardi di dollari, con l'obiettivo di integrare i robot bipedi nei flussi logistici [2] "Boston Dynamics Acquisition Details", Hyundai Motor Group, hyundai.com . Mercedes-Benz ha acquisito una partecipazione strategica in Apptronik per accelerare le applicazioni umanoidi sulle linee di allestimento finale [3] "Apptronik Collaboration Announcement", Mercedes-Benz Group AG, mercedes-benz.com . Anche i fornitori internalizzano l'automazione; l'acquisizione di WIP Industrial Automation da parte di Lear dimostra l'attrattiva dei sistemi proprietari per difendere i margini durante le transizioni di piattaforma.
Opportunità di mercato emergono nello smontaggio delle batterie, nella riparazione post-vendita e nella logistica umanoide. I nuovi concorrenti propongono modelli di abbonamento che riducono i rischi di adozione per i fornitori di secondo livello. Il successo dipende sempre più dagli ecosistemi software, dalla solidità della sicurezza informatica e dall'ampiezza delle reti di assistenza, piuttosto che dal semplice numero di manipolatori, ridefinendo il modo in cui la leadership viene misurata nel mercato della robotica automobilistica.
Leader del settore della robotica automobilistica
ABB Ltd
Società FANUC
Società elettrica Yaskawa
Kawasaki Heavy Industries (Robotica)
Nachi-Fujikoshi Corp
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Mitsubishi Motors ha firmato un protocollo d'intesa con la startup Highlanders per sviluppare congiuntamente robot umanoidi per la produzione e valutare la produzione di massa presso lo stabilimento Mitsubishi Motors di Kyoto. Il programma collega la ricerca e sviluppo sui robot umanoidi con un ambiente di produzione OEM, aprendo un nuovo canale di integrazione per i fornitori specializzati in attuatori, sistemi di sicurezza e flussi di lavoro pronti per l'implementazione in linea.
- Aprile 2026: FANUC America ha lanciato il robot collaborativo ultraleggero CRX-3iA e ha aggiunto nuove funzionalità all'intera gamma di cobot CRX. La classe di carico utile più piccola è pensata per attività automobilistiche ad alta varietà, come l'assemblaggio e l'ispezione di piccoli componenti, supportando un riposizionamento flessibile laddove lo spazio e i vincoli di protezione limitano le tradizionali celle robotizzate industriali.
- Ottobre 2025: ABB ha annunciato un accordo per la cessione della sua divisione Robotica a SoftBank Group. Il cambio di proprietà proposto rappresenta una profonda ristrutturazione per un fornitore leader di robotica industriale, con implicazioni per le roadmap di prodotto, l'allineamento dell'ecosistema software e i modelli di supporto globali per le basi installate di robot nel settore automobilistico.
Ambito del rapporto sul mercato globale della robotica automobilistica
Nella produzione automobilistica, i robot stanno assumendo sempre più compiti come saldatura, verniciatura e assemblaggio, dimostrando la crescente tendenza della robotica automobilistica. Questi robot migliorano l'efficienza, la precisione e la sicurezza nei processi di produzione, riducendo l'errore umano e migliorando la produttività complessiva. Automatizzando compiti ripetitivi e ad alta intensità di manodopera, la robotica automobilistica consente inoltre ai produttori di concentrarsi sull'innovazione e sul miglioramento della qualità.
Il mercato della robotica automobilistica è segmentato in tipo di utente finale, tipo di componente, tipo di prodotto, tipo di funzione e area geografica. In base al tipo di utente finale, il mercato è segmentato in produttori di veicoli e produttori di componenti per autoveicoli. In base al tipo di componente, il mercato è segmentato in controller, braccio robotico, effettore finale e azionamento e sensori. In base al tipo di prodotto, il mercato è segmentato in robot cartesiani, robot SCARA, robot articolati e altri tipi di prodotto. In base al tipo di funzione, il mercato è segmentato in robot di saldatura, robot di verniciatura, robot di assemblaggio e smontaggio, robot di taglio e fresatura. In base all'area geografica, il mercato è segmentato in Nord America, Europa, Asia Pacifico e resto del mondo. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (USD).
| Produttori di veicoli (OEM) |
| Produttori di componenti (Tier-1 e 2) |
| Centri di assistenza e post-vendita |
| Controller |
| Bracci robotici |
| Effettori finali |
| Unità e sensori |
| Software e servizi |
| Robot cartesiani |
| Robot SCARA |
| Robot articolati |
| Robot Collaborativi (Cobot) |
| Altri tipi (parallelo, cilindrico) |
| Robot di saldatura |
| Robot di pittura |
| Robot di montaggio e smontaggio |
| Robot di taglio e fresatura |
| Robot per la movimentazione dei materiali |
| Robot di ispezione e test di qualità |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | Turchia |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di utente finale | Produttori di veicoli (OEM) | |
| Produttori di componenti (Tier-1 e 2) | ||
| Centri di assistenza e post-vendita | ||
| Per tipo di componente | Controller | |
| Bracci robotici | ||
| Effettori finali | ||
| Unità e sensori | ||
| Software e servizi | ||
| Per tipo di prodotto | Robot cartesiani | |
| Robot SCARA | ||
| Robot articolati | ||
| Robot Collaborativi (Cobot) | ||
| Altri tipi (parallelo, cilindrico) | ||
| Per tipo di funzione | Robot di saldatura | |
| Robot di pittura | ||
| Robot di montaggio e smontaggio | ||
| Robot di taglio e fresatura | ||
| Robot per la movimentazione dei materiali | ||
| Robot di ispezione e test di qualità | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Turchia | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato della robotica automobilistica?
Il mercato della robotica automobilistica è valutato a 18.61 miliardi di dollari nel 2026 e si prevede che raggiungerà i 35.82 miliardi di dollari entro il 2031.
Quale tipologia di robot è leader nelle applicazioni automobilistiche?
I robot articolati dominano con una quota del 56.88%, principalmente grazie alla loro versatilità nella saldatura, verniciatura e assemblaggio.
Perché i robot collaborativi stanno guadagnando popolarità negli stabilimenti automobilistici?
I cobot consentono un assemblaggio flessibile di modelli misti senza recinzioni protettive e si prevede che cresceranno a un CAGR del 14.08% fino al 2031.
Quale area geografica si sta espandendo più rapidamente?
Il Sud America registra il ritmo di crescita più elevato, con un CAGR del 14.55%, sostenuto dai grandi investimenti nei veicoli elettrici in Brasile e nei paesi limitrofi.


