

Dimensioni e quota del mercato dell'elettronica di potenza per autoveicoli
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
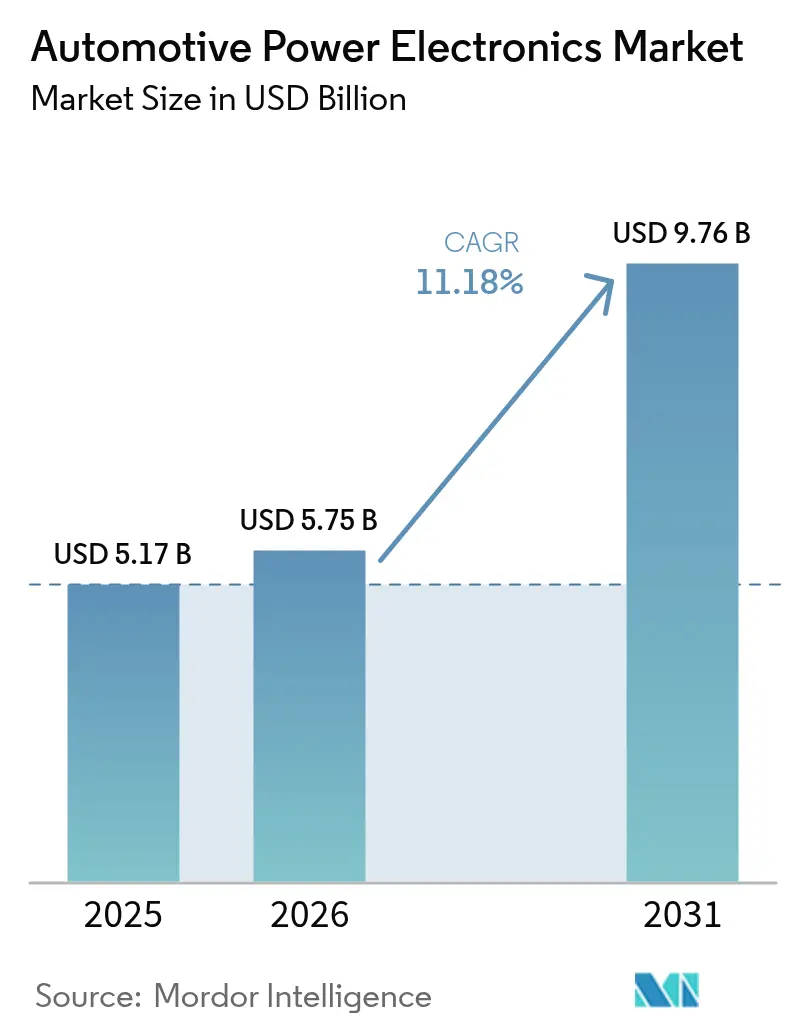
| Dimensione del mercato (2026) | 5.75 miliardo di dollari |
| Dimensione del mercato (2031) | 9.76 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.18% CAGR |
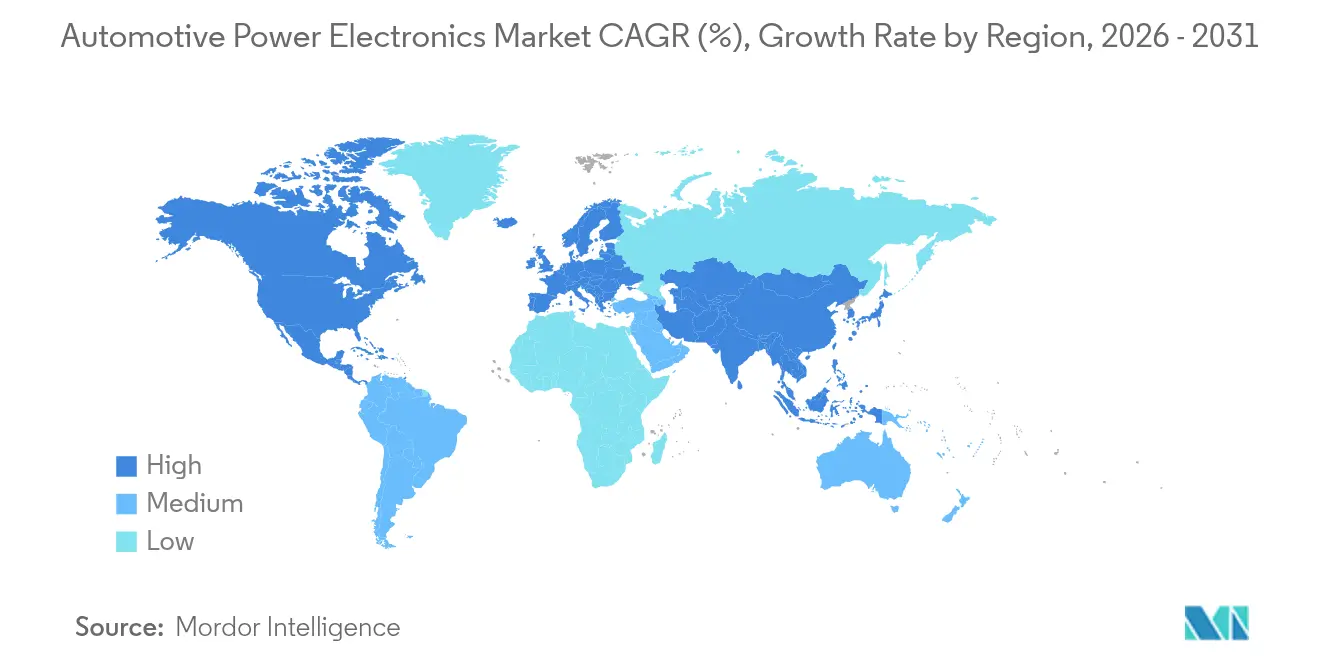
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
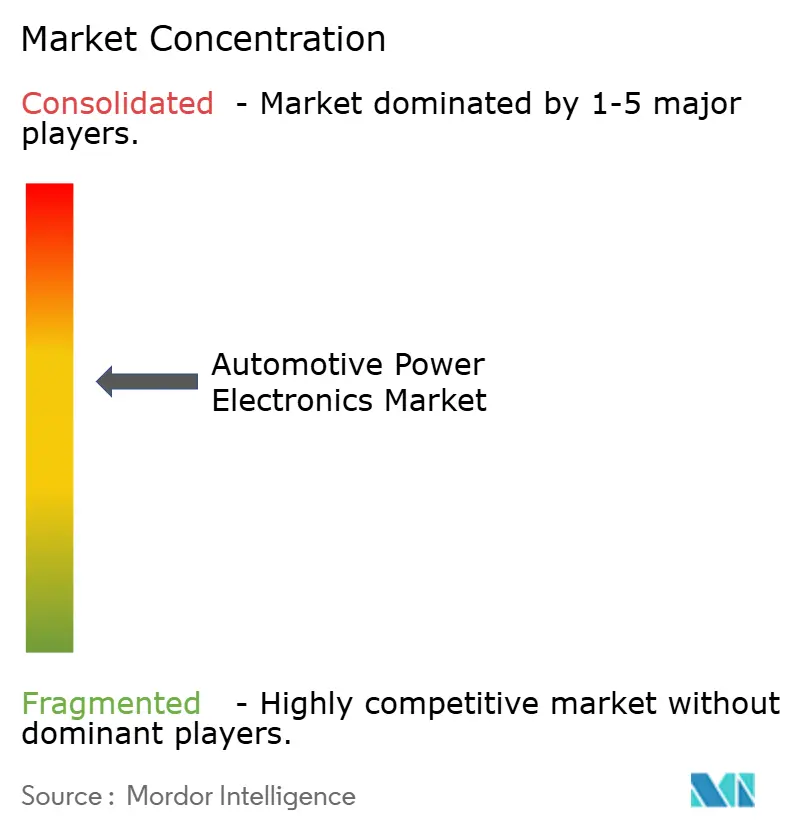
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dell'elettronica di potenza per l'automotive di Mordor Intelligence
Si prevede che il mercato dell'elettronica di potenza per autoveicoli passerà da 5.17 miliardi di dollari nel 2025 e 5.75 miliardi di dollari nel 2026 a 9.76 miliardi di dollari entro il 2031, registrando un CAGR dell'11.18% tra il 2026 e il 2031. La rapida elettrificazione, guidata da obblighi politici e dalla domanda dei consumatori di tempi di ricarica più brevi, sta spingendo i produttori di apparecchiature originali (OEM) verso architetture a 800 volt che richiedono dispositivi in carburo di silicio e nitruro di gallio. I fornitori di primo livello stanno gareggiando per assicurarsi successi progettuali negli inverter di trazione e nei caricabatterie di bordo, mentre le piattaforme per autovetture migrano dai sistemi a 400 volt, mentre le capacità di ricarica bidirezionale stanno aprendo nuovi modelli di fatturato come i servizi vehicle-to-grid. I segnali di politica regionale, tra cui il sistema di credito duale cinese e l'Inflation Reduction Act negli Stati Uniti, stanno accelerando gli investimenti locali nei semiconduttori, consentendo agli OEM di accorciare le catene di fornitura e di beneficiare di incentivi. La conseguente domanda di moduli di potenza ad alta efficienza supera la capacità dei wafer, rendendo l'espansione del substrato un imperativo strategico per l'intera base di fornitura.
Punti chiave del rapporto
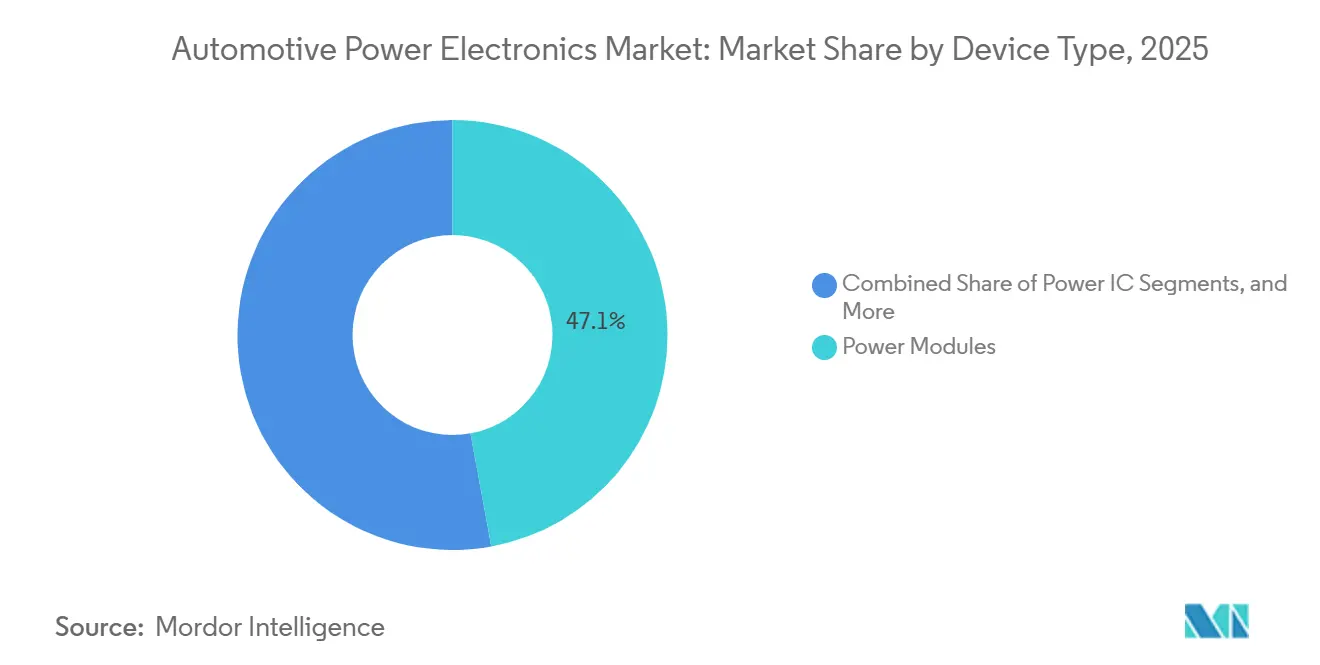
- Per tipologia di dispositivo, nel 2025 i moduli di potenza rappresentavano il 47.12% della quota di mercato dell'elettronica di potenza per autoveicoli, con una crescita prevista dei moduli di potenza SiC a un CAGR del 13.97% fino al 2031.
- Per applicazione, i sistemi di propulsione hanno dominato una quota del 62.54% del mercato dell'elettronica di potenza per autoveicoli nel 2025 e si prevede che cresceranno a un CAGR del 14.15% fino al 2031.
- Per tipologia di veicolo, le autovetture hanno guidato il mercato dell'elettronica di potenza per autoveicoli, rappresentando il 54.27% della quota di mercato nel 2025 e prevedendo una crescita a un CAGR del 12.23% fino al 2031.
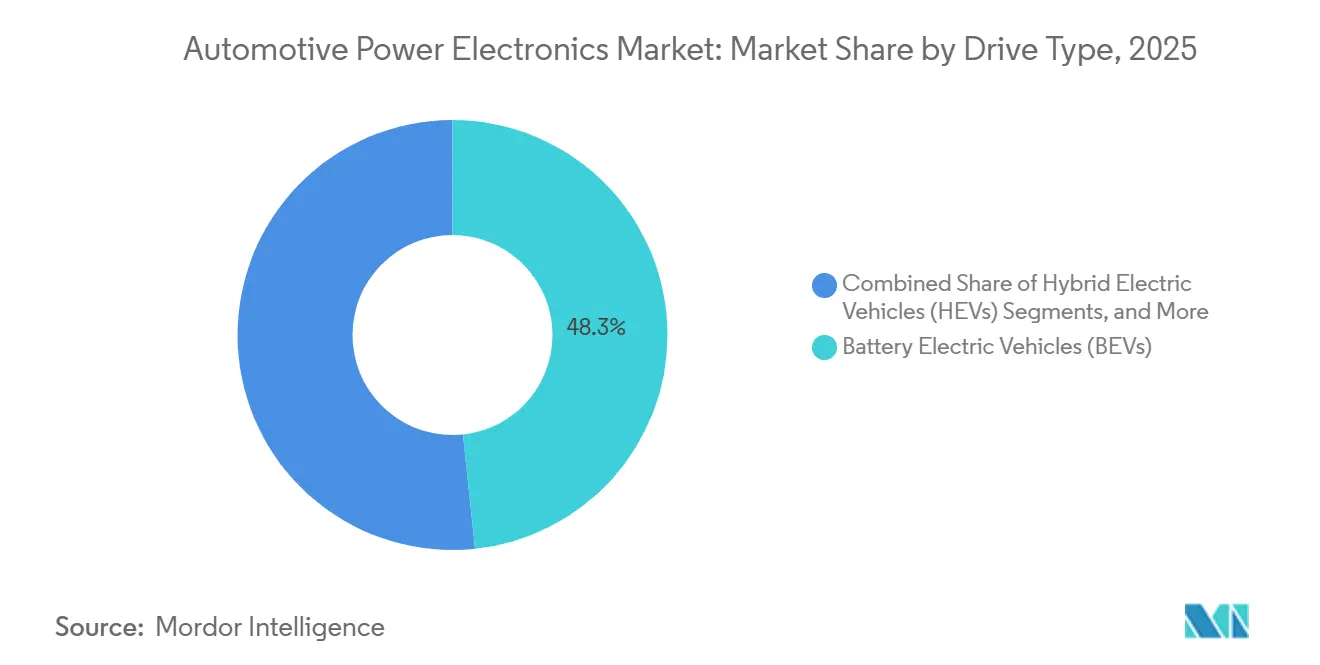
- In base al tipo di propulsione, i veicoli elettrici a batteria rappresentavano il 48.34% del mercato dell'elettronica di potenza per autoveicoli nel 2025 e si prevede che cresceranno a un CAGR del 14.67% fino al 2031.
- Per componente, nel 2025 i moduli di potenza rappresentavano il 41.91% del mercato dell'elettronica di potenza per autoveicoli, mentre i caricabatterie di bordo sono stati la voce in più rapida crescita, con un CAGR del 16.16% fino al 2031.
- In termini geografici, la regione Asia-Pacifico ha rappresentato il 42.88% della quota di mercato dell'elettronica di potenza per autoveicoli nel 2025, mentre si prevede che la regione Nordamericana crescerà a un CAGR del 12.68% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'elettronica di potenza per l'automotive
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sviluppo dell'infrastruttura di ricarica | + 2.5% | Globale, con APAC e Nord America in testa | Medio termine (2-4 anni) |
| Migrazione alle architetture 800V | + 2.1% | Segmenti premium Nord America, Europa, APAC | Medio termine (2-4 anni) |
| Progettazione di dispositivi SiC/GaN | + 1.8% | Globale, concentrato sulle piattaforme EV premium | A lungo termine (≥4 anni) |
| Normative sulle emissioni dei veicoli | + 1.4% | Europa, Nord America, Cina | A breve termine (≤2 anni) |
| Domanda di elettronica di sicurezza avanzata | + 1.2% | Europa, Nord America, con ricadute sull'APAC | Medio termine (2-4 anni) |
| Integrazione delle funzioni dell'inverter | + 1.0% | Globale, guidato dagli OEM europei | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'adozione dei veicoli elettrici e della costruzione delle infrastrutture di ricarica
Nel 2025, le auto elettriche a batteria rappresentavano il 17.4% del mercato UE, con 1,880,370 nuove immatricolazioni[1]"Nuove immatricolazioni di auto", ACEA, acea.autoQuesta base installata sta stimolando la domanda di caricabatterie di bordo in grado di gestire picchi di carico superiori a 350 kilowatt senza dispersione termica. All'inizio del 2026, gli Stati Uniti vantavano circa 85,000 stazioni di ricarica pubbliche per veicoli elettrici, per un totale di oltre 230,000 punti di ricarica individuali. Questo rappresenta un balzo significativo rispetto alle 50,000 stazioni registrate nel 2022, ma il rapporto tra caricabatterie e veicolo è ancora inferiore ai livelli raccomandati, a supporto della continua implementazione delle infrastrutture.[2]"Quante stazioni di ricarica per veicoli elettrici ci sono negli Stati Uniti? Numeri e tendenze di crescita per il 2026", Charge Rigs, chargerigs.comGli OEM stanno dotando i veicoli modello 2026 di capacità bidirezionale che monetizza l'accumulo di energia tramite batterie fisse durante i picchi di rete. Questo cambiamento, a sua volta, aumenta i requisiti per dispositivi di commutazione ad alta frequenza e percorsi termici robusti.
Migrazione OEM verso architetture elettriche da 800 V
Le case automobilistiche che passano alle piattaforme a 800 volt riducono i tempi di ricarica e la massa di rame nei cablaggi. La piattaforma Neue Klasse di BMW, il cui lancio è previsto per il 2027, presenta quattro motori ruota individuali, un sistema di ricarica a 800 volt, una batteria da oltre 100 kWh ed elementi costruttivi leggeri realizzati in fibre naturali che offrono un'efficienza notevolmente superiore rispetto ai sistemi tradizionali a 400 volt.[3]WEB TEAM, "BMW M progetta veicoli elettrici ad alte prestazioni con tecnologia a 800 volt e sistema a quattro motori", Electric and Hybrid Vehicle Technology International, electrichybridvehicletechnology.comTali architetture richiedono semiconduttori con tensioni nominali superiori a 1,200 volt, mantenendo al contempo temperature di giunzione inferiori a 175 °C. L'offerta è limitata dalla disponibilità di wafer, stimolando investimenti verticalmente integrati nella capacità di substrato che garantiscano volumi a lungo termine per le linee di veicoli elettrici premium.
Progettazione rapida di dispositivi di potenza SiC/GaN da parte dei fornitori di primo livello
I fornitori di primo livello stanno integrando interruttori a banda larga negli inverter di trazione e nei convertitori DC-DC per soddisfare gli obiettivi di efficienza degli OEM. I prezzi dei wafer di carburo di silicio sono diminuiti nel 2025, ma rimangono diverse volte superiori a quelli dei wafer di silicio equivalenti, limitandone l'adozione ai modelli ad alto margine. Le curve dei costi stanno migliorando con il raggiungimento della scala produttiva da parte dei nuovi stabilimenti, grazie anche agli incentivi previsti dal CHIPS Act e dall'EU Chips Act. I componenti in nitruro di gallio si stanno affermando nei caricabatterie di bordo compatti, dove il funzionamento ad alta frequenza riduce le dimensioni dei componenti passivi.
Normative più severe sulle emissioni dei veicoli a livello globale
Il meccanismo di doppio credito cinese obbliga le case automobilistiche a raggiungere circa il 48% di vendite di veicoli a energia alternativa entro il 2026, penalizzando i mancati obiettivi e accelerando i programmi di elettrificazione, a sostegno della crescita del mercato dell'elettronica di potenza per autoveicoli. Gli Stati Uniti stanno finalizzando norme più severe sul consumo medio di carburante per il periodo 2027-2031, indirizzando di fatto i produttori verso gamme di veicoli elettrici a batteria. Il rinvio dell'entrata in vigore degli standard Euro 7 al 2027 in Europa non ha rallentato gli investimenti; al contrario, le aziende stanno anticipando l'elettrificazione per evitare immobilizzazioni in piattaforme a combustione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sfide di gestione termica | -1.8% | Veicoli globali, particolarmente compatti | A breve termine (≤ 2 anni) |
| Vincoli ciclici di fornitura di semiconduttori | -1.4% | Globale, acuto in Europa e Nord America | Medio termine (2–4 anni) |
| Elevato costo dei materiali | -1.1% | Mercati emergenti globali sensibili ai prezzi | Medio termine (2–4 anni) |
| Assenza di standard globali unificati | -0.7% | Regolamentazioni globali e frammentate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale dei materiali a banda larga
La produzione di substrati in carburo di silicio è un processo ad alta intensità di capitale, con nuovi impianti che richiedono investimenti multimiliardari e lunghi periodi di avviamento prima che i rendimenti si stabilizzino. Questo onere si ripercuote a valle della filiera, limitando i dispositivi a banda larga ad allestimenti premium e flotte commerciali specializzate, dove i guadagni in efficienza giustificano il prezzo. Sebbene la densità dei difetti dei substrati continui a diminuire, il ritmo della riduzione dei costi è ancora inferiore agli aggressivi programmi di elettrificazione imposti dalle autorità di regolamentazione, costringendo gli OEM ad adottare strategie ibride che combinano IGBT al silicio con MOSFET al SiC. I fornitori stanno quindi dando priorità ad accordi di fornitura a lungo termine e alla progettazione congiunta a livello di kernel con le case automobilistiche per bloccare i volumi e garantire un ammortamento prevedibile sulle nuove apparecchiature.
Sfide di gestione termica a densità di potenza più elevate
Densità di potenza superiori a 200 W/cm³ sottopongono a forte stress i dissipatori di calore convenzionali raffreddati ad aria, soprattutto nelle piattaforme per skateboard compatte dove il flusso d'aria è limitato. Il passaggio ai circuiti a liquido migliora l'estrazione del calore, ma aumenta peso, complessità e potenziali punti di perdita, aumentando così i costi di convalida e manutenzione per gli operatori di flotte. Il raffreddamento a immersione si mostra promettente per gli eventi di picco di potenza, ma le sue esigenze di manutenzione ne limitano l'adozione a programmi di nicchia per il motorsport o dimostrativi. I fornitori stanno sperimentando pad in grafite ad alta conduttività e materiali di interfaccia a cambiamento di fase per ridurre la resistenza termica, ma la durata in condizioni di vibrazioni e cicli di temperatura rimane un problema.
Analisi del segmento
Per tipo di dispositivo: tendenza all'integrazione dei moduli di potenza
Nel 2025, i moduli di potenza rappresenteranno il 47.12% del mercato, a sottolineare il loro ruolo cruciale nell'efficiente conversione di potenza e nella gestione termica delle piattaforme veicolari odierne. Le case automobilistiche si affidano a questi blocchi compatti e ad alte prestazioni per le trasmissioni elettrificate, i convertitori DC-DC, gli inverter di trazione e i collegamenti delle batterie, tutti componenti che richiedono una commutazione affidabile e a basse perdite. La crescente diffusione di veicoli elettrici e ibridi amplifica la domanda, poiché i moduli garantiscono un'erogazione di energia affidabile anche sotto carichi elevati. Con la diffusione dei sistemi a 800 volt, i moduli rimangono fondamentali per la sicurezza, la potenza e l'efficienza, consolidando la loro posizione presso ogni importante produttore OEM.
I moduli di potenza in carburo di silicio rappresentano il segmento in più rapida crescita, con un CAGR del 13.97% grazie alla superiore velocità di commutazione, alla tolleranza al calore e al minore spreco energetico. Il SiC consente alle case automobilistiche di ridurre le dimensioni, alleggerire e perfezionare i gruppi propulsori, aumentando direttamente l'autonomia e i tempi di ricarica, parametri chiave per i veicoli elettrici. L'adozione è rapida nei nuovi inverter, nei caricabatterie di bordo e nei dispositivi di ricarica rapida e, con l'avanzare dei veicoli elettrici a 800 volt, il SiC diventa fondamentale per soddisfare gli obiettivi e le normative sulle prestazioni. La sua rapida adozione segna un cambiamento a lungo termine nelle scelte dei semiconduttori per il settore automobilistico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i sistemi di trasmissione guidano l'evoluzione del mercato
I sistemi di propulsione sono in testa con il 62.54% delle vendite del 2025, riflettendo il ruolo fondamentale dell'elettronica di potenza nella propulsione, nella frenata rigenerativa, nel controllo degli inverter e nella manutenzione delle batterie. Le trasmissioni elettrificate richiedono semiconduttori intelligenti per gestire l'energia tra motori, gruppi elettrogeni e ausiliari, rendendo questi dispositivi la spina dorsale dei moderni veicoli elettrici e ibridi. L'accelerazione degli OEM verso le piattaforme elettriche continua a far crescere la domanda, e le unità di controllo motore più avanzate e i convertitori CC-CC ad alta tensione non fanno che rafforzare questo vantaggio. Pertanto, l'elettronica di propulsione rimane il principale contributore al fatturato del settore.
Anche i sistemi di propulsione registrano la crescita più rapida, con un CAGR del 14.15%, con la diffusione dei veicoli elettrici in tutto il mondo. I produttori stanno passando a chip a banda larga e moduli densi per soddisfare obiettivi di efficienza più ambiziosi, e i layout ad alta tensione nei veicoli elettrici premium e a lungo raggio stanno ampliando l'influenza dell'elettronica di potenza sulla messa a punto complessiva del veicolo. I sistemi di propulsione elettrica integrati che integrano motore, inverter e cambio aggiungono ulteriore spinta, confermando l'elettronica di propulsione come motore principale dell'innovazione e della spesa.
Per tipo di veicolo: le autovetture mantengono la leadership
Le autovetture rappresenteranno il 54.27% del mercato nel 2025, riflettendo il loro predominio globale e la rapida adozione della tecnologia nei modelli più diffusi. Le auto moderne si affidano all'elettronica di potenza per la propulsione elettrica, i sistemi ADAS, un sistema HVAC efficiente e una gestione intelligente dell'energia. La crescente domanda di veicoli ibridi ed elettrici sta aumentando il numero di inverter, gestori di batterie e caricabatterie per veicolo, mentre gli acquirenti cercano una mobilità efficiente, connessa e più sicura. Queste tendenze consolidano le autovetture come principale motore di crescita.
Questo segmento è anche quello che cresce più rapidamente, con un CAGR del 12.23%, grazie all'accelerazione dell'adozione dei veicoli elettrici in tutte le regioni centrali. Sovvenzioni, normative sulle emissioni e reti di ricarica più ampie incrementano il contenuto di semiconduttori, e veicoli elettrici compatti, SUV premium e berline sportive necessitano ciascuno di soluzioni di alimentazione personalizzate. Il calo dei costi delle batterie e una migliore efficienza accelerano l'adozione nei mercati a medio reddito, mantenendo le autovetture la fetta più grande e dinamica.
Per tipo di guida: i veicoli elettrici a batteria guidano l'ondata di elettrificazione
I veicoli elettrici a batteria (BEV) rappresentano il 48.34% del fatturato del 2025, evidenziando lo slancio verso la mobilità a zero emissioni nel rispetto di rigorosi obiettivi climatici. I BEV dipendono dall'elettronica di potenza per il controllo della guida, la ricarica rapida, l'instradamento dell'energia ad alta tensione e la frenata rigenerativa, aumentando l'utilizzo dei chip ben al di sopra di quello dei motori a combustione interna o degli ibridi. Modelli a lunga autonomia e pacchi batteria più capienti intensificano questa esigenza e, con il passaggio delle piattaforme a configurazioni a 800 volt, i BEV consolidano la domanda complessiva.
Si prevede inoltre che i BEV cresceranno più rapidamente, con un CAGR del 14.67%, grazie all'inasprimento delle politiche e all'espansione delle reti di ricarica. I progetti di nuova generazione a 800 volt e le stazioni di ricarica in corrente continua ultraveloce alimentano semiconduttori avanzati, accelerando l'adozione di SiC e GaN. I produttori aggiungono inverter, sistemi di raffreddamento e convertitori avanzati per massimizzare la produzione e ridurre gli sprechi, e con batterie più economiche e un numero maggiore di modelli, i BEV rimarranno il futuro fulcro dell'elettronica di potenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: i caricabatterie di bordo mostrano la crescita più rapida
I moduli di potenza sono in cima alla lista dei componenti con il 41.91% nel 2025, grazie al loro ampio utilizzo in inverter di trazione, unità CC-CC, assali elettrici e blocchi di controllo. La loro commutazione ad alta tensione, i percorsi termici compatti e l'efficienza li rendono essenziali per i progetti elettrici e ibridi, mentre la robustezza contro sbalzi di temperatura, vibrazioni e cicli di tenuta è apprezzata dagli OEM. Questi fattori mantengono i moduli al centro della domanda globale.
I caricabatterie di bordo rappresentano il segmento in più rapida crescita, con un CAGR del 16.16%, in un contesto di crescente domanda di ricarica a casa, al lavoro e a destinazione. Gli acquirenti desiderano una ricarica CA più rapida e un uso più intelligente dell'energia, spingendo i fornitori a realizzare unità compatte e bidirezionali. Le funzionalità V2G e V2H trasformano i caricabatterie di bordo in hub energetici avanzati, mentre tensioni più elevate e design in SiC li rendono un nodo essenziale per l'elettronica dei veicoli elettrici.
Analisi geografica
Mercato dell'elettronica di potenza per autoveicoli nella regione Asia-Pacifico
L'area Asia-Pacifico detiene il 42.88% della quota di mercato nel 2025, guidata dalla produzione concentrata di veicoli elettrici a batteria e dalle catene di fornitura di semiconduttori verticalmente integrate in Cina. I mandati governativi che vincolano le quote di vendita ai veicoli a nuova energia sostengono la visibilità pluriennale per gli impianti locali di wafer, moduli e packaging, incoraggiando l'espansione della capacità produttiva in tutta la regione. Giappone e Corea del Sud aggiungono profondità attraverso ecosistemi maturi di circuiti integrati di potenza, sebbene le loro case automobilistiche siano state più lente a migrare verso piattaforme a 800 volt. Il segmento dei veicoli a due ruote in rapida crescita in India amplifica la domanda di dispositivi al silicio ottimizzati in termini di costi, creando un flusso parallelo di volumi a basso consumo che stabilizza l'utilizzo delle fabbriche.
Mercato nordamericano dell'elettronica di potenza per autoveicoli
Il Nord America mostra il tasso di crescita regionale più rapido, con un CAGR del 12.68% fino al 2031, poiché la produzione nazionale attrae incentivi pubblici e capitali privati. Le reti di ricarica pubbliche si stanno espandendo lungo i corridoi interstatali, rafforzando la fiducia dei consumatori e supportando caricabatterie di bordo ad alta capacità che utilizzano moduli di potenza avanzati. I progetti canadesi sui materiali per batterie integrano questa espansione ancorando gli input a monte e offrendo agli OEM un percorso nearshore dalle materie prime ai veicoli finiti. Queste azioni combinate promuovono un ecosistema a ciclo chiuso che riduce i tempi di consegna, riduce il capitale circolante impegnato nelle scorte e incoraggia ulteriori investimenti nell'assemblaggio dei moduli nei cluster automobilistici messicani esistenti.
Mercato europeo dell'elettronica di potenza per autoveicoli
L'Europa bilancia una profonda tradizione nel settore dei semiconduttori con alcuni dei regimi di emissione più severi al mondo, rendendo l'Unione sia leader tecnologico che leader normativo. Le case automobilistiche con sede in Germania, Francia e Svezia continuano ad anticipare i programmi di elettrificazione nonostante la data di attuazione posticipata della norma Euro 7, in parte per evitare di vanificare gli investimenti nei motori a combustione interna. I paesi dell'Europa orientale ne traggono vantaggio, in quanto siti di assemblaggio a basso costo per inverter e caricabatterie di bordo, estendendo la produzione oltre i tradizionali centri industriali. Una spinta a livello continentale per armonizzare gli standard di ricarica sta inoltre spingendo i fornitori verso topologie di conversione di potenza interoperabili, riducendo le duplicazioni tra le linee di produzione dei veicoli.
Panorama normativo
La normativa che riguarda l'elettronica di potenza per autoveicoli si sta inasprendo in materia di sicurezza dei sistemi di propulsione elettrificati, conformità alle normative sulle emissioni e requisiti di test/diagnostica. Ciò sta spingendo i produttori di apparecchiature originali (OEM) e i fornitori verso dispositivi in grado di gestire tensioni più elevate, un isolamento più robusto e una protezione termica validata. Negli Stati Uniti, la NHTSA ha finalizzato la norma FMVSS n. 305a per i veicoli elettrici, stabilendo requisiti di integrità per i sistemi di propulsione elettrica con obbligo di conformità a partire dal 1° settembre 2027, il che aumenta le esigenze di validazione per i componenti ad alta tensione come gli inverter di trazione, i convertitori CC-CC e i caricabatterie di bordo.
Oltre alle norme di sicurezza, i quadri normativi sulle emissioni continuano a guidare l'elettrificazione e ad accrescere il ruolo dell'elettronica di gestione dell'energia nei veicoli ibridi ed elettrici. L'EPA statunitense ha emanato una norma definitiva nell'aprile 2024 relativa agli standard sulle emissioni multi-inquinanti per i veicoli leggeri e medi degli anni modello dal 2027 al 2032, mentre l'ecosistema di omologazione UNECE/UE sta aggiornando le disposizioni tecniche, tra cui il Regolamento ONU n. 177 (entrato in vigore il 26 settembre 2025) e ulteriori aggiornamenti previsti per settembre 2026 ai sensi del Regolamento ONU n. 83 (serie 09) che includono elementi di conformità in servizio e durata delle batterie. Anche la Commissione europea ha aggiornato i requisiti relativi alle prestazioni ambientali e alla sicurezza elettrica in materia di omologazione tramite il Regolamento delegato (UE) 2026/1188 della Commissione del 23 marzo 2026, aumentando gli oneri di conformità per la progettazione, il monitoraggio e la documentazione dell'elettronica di potenza.
Analisi della catena del valore
La catena del valore comprende materie prime e substrati (in particolare wafer di SiC), fabbricazione di dispositivi (silicio, SiC e GaN emergente per il settore automobilistico), confezionamento e assemblaggio dei moduli, integrazione di primo livello in inverter, OBC e convertitori DC-DC, e integrazione nei veicoli OEM, oltre alla convalida secondo i requisiti di qualificazione automobilistica (inclusi AEC-Q e norme di sicurezza a livello di veicolo). Per le piattaforme EV ad alta tensione, il collo di bottiglia è rappresentato dalla crescente capacità di confezionamento e collaudo avanzato per i moduli di potenza e i moduli di potenza integrati, dove le interfacce termiche, il bonding e i sistemi di tracciabilità e qualità del settore automobilistico influiscono sulla produttività.
I modelli di approvvigionamento e integrazione stanno cambiando, poiché gli OEM cercano un coinvolgimento più diretto con i fornitori di semiconduttori per garantire la fornitura di semiconduttori a banda larga e influenzare le roadmap per le architetture da 800V a 900V. Esempi di questa ristrutturazione nel 2026 includono l'ampliamento della collaborazione tra onsemi e Geely per integrare la tecnologia EliteSiC in Geely SEA-S per piattaforme a 900V e la firma di un protocollo d'intesa tra Nexperia e Semikron Danfoss per esplorare la collaborazione sui moduli di potenza SiC per gli inverter di trazione. La pressione sui tempi di consegna rimane visibile a livello di dispositivo per i MOSFET SiC da 1200V+, con SEMI che segnala tempi di consegna medi in aumento a 24.3 settimane a giugno 2026. Questa dinamica supporta accordi di fornitura a più lungo termine, approvvigionamento multi-prodotto e sforzi di regionalizzazione per quanto riguarda wafer, packaging e assemblaggio di moduli.
Panorama competitivo
Il mercato dell'elettronica di potenza per l'automotive rimane moderatamente concentrato, con i cinque principali fornitori che detengono ancora quote considerevoli. Tuttavia, nuove pressioni provengono da nuovi operatori cinesi e da specialisti di nicchia nel settore wide-bandgap. Operatori storici come Infineon, onsemi e STMicroelectronics si affidano a decenni di know-how nella qualificazione automobilistica e a legami di lunga data con gli OEM per difendere le proprie posizioni. Nel frattempo, i rivali emergenti puntano su prodotti SiC e GaN a basso costo che comprimono le strutture di prezzo tradizionali. Gli specialisti del wide-bandgap continuano ad aggiudicarsi slot nel settore degli inverter ad alta tensione offrendo package ottimizzati dal punto di vista termico che accorciano i cicli di validazione OEM, costringendo i fornitori tradizionali ad accelerare le proprie roadmap per i substrati o a rischiare l'erosione delle quote di mercato.
L'attività brevettuale relativa al packaging multi-chip con sensori integrati si è intensificata, segnalando una svolta del settore verso il consolidamento dei domain controller, in cui la progettazione congiunta di hardware e firmware diventa un fattore competitivo fondamentale. I nuovi concorrenti cinesi, sostenuti dal sostegno delle politiche locali e da una domanda interna focalizzata sui costi, stanno intensificando la concorrenza sui prezzi nei segmenti a 400 volt e spingendo gli operatori storici a segmentare i propri portafogli in modo più preciso tra efficienza premium e convenienza mainstream. Inoltre, la collaborazione lungo tutta la catena del valore sta emergendo come fattore critico di successo. Le case automobilistiche stanno sempre più stipulando accordi di sviluppo congiunto che vincolano le roadmap dei dispositivi da 3 a 5 anni prima del lancio del veicolo, riservando di fatto la futura capacità di wafer in cambio di input di progettazione in fase iniziale.
I fornitori di primo livello stanno raggruppando l'elettronica di potenza con software termico e di controllo in singoli contratti di servizio, spostando le negoziazioni dal prezzo dei componenti alle garanzie sulle prestazioni totali del sistema. Gli investitori di private equity hanno iniziato a consolidare i produttori di moduli di fascia media, puntando su sinergie di scala nel know-how di packaging e nell'automazione back-end. Infine, la corsa alla padronanza della sicurezza integrata per gli aggiornamenti over-the-air degli inverter introduce un nuovo asse di differenziazione che favorisce i fornitori con un solido pedigree di microcontrollori e firmware, ampliando la definizione di concorrenza oltre le metriche del silicio puro.
Leader del settore dell'elettronica di potenza per l'automotive
-
Infineon Technologies AG
-
Texas Instruments Incorporated
-
Renesas Electronics Corporation
-
STMicroelectronics NV
-
NXP Semiconductors NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Infineon Technologies AG ha inaugurato il suo Smart Power Fab a Dresda, in Germania, a seguito di un investimento di 5 miliardi di euro per ampliare la capacità produttiva di semiconduttori di potenza e tecnologie analogiche/a segnale misto a 300 mm. La nuova capacità è destinata ai dispositivi rilevanti per l'elettrificazione del settore automobilistico e contribuisce a ridurre i rischi di approvvigionamento per inverter di trazione, convertitori DC-DC e caricabatterie di bordo, in un momento in cui i produttori di apparecchiature originali (OEM) stanno adottando piattaforme a tensione più elevata.
- Giugno 2025: Texas Instruments Incorporated ha annunciato un piano di investimenti pluriennale da 60 miliardi di dollari in sette stabilimenti di produzione di semiconduttori negli Stati Uniti, in Texas e Utah, per espandere la produzione di chip fondamentali. Questa iniziativa aumenta la capacità produttiva nazionale di circuiti integrati per la gestione e il controllo dell'alimentazione di livello automobilistico, utilizzati nei sistemi di propulsione elettrica e nell'elettronica dei veicoli, supportando la resilienza della catena di approvvigionamento regionale.
- Novembre 2024: Stellantis e Infineon hanno annunciato una collaborazione per promuovere l'innovazione nella conversione e distribuzione di potenza per le architetture veicolari di prossima generazione. La partnership allinea le roadmap dei dispositivi con le esigenze delle piattaforme veicolari, rafforzando la tendenza verso un coinvolgimento più precoce dei semiconduttori nelle decisioni relative all'architettura elettrica degli OEM per un'elettronica di potenza più efficiente.
Ambito del rapporto sul mercato globale dell'elettronica di potenza per l'automotive
L'elettronica di potenza per autoveicoli è una tecnologia moderna che converte, condiziona e controlla in modo efficiente l'energia elettrica in un'automobile.
Il mercato dell'elettronica di potenza per autoveicoli è stato segmentato per tipo di dispositivo, applicazione, tipo di veicolo, tipo di azionamento, componente e area geografica. Per tipo di dispositivo, il mercato è suddiviso in circuiti integrati di potenza, moduli di potenza e dispositivi discreti. Per applicazione, il mercato è suddiviso in sistemi di trasmissione, elettronica di carrozzeria ed elettronica di sicurezza. Per tipo di veicolo, il mercato è suddiviso in autovetture, veicoli commerciali leggeri, veicoli a due ruote e veicoli medi e pesanti. Per tipo di azionamento, il mercato è suddiviso in motori a combustione interna, veicoli elettrici ibridi e veicoli elettrici a batteria. Per componente, il mercato è suddiviso in moduli di potenza, convertitori, controller, interruttori, sistemi di gestione della batteria e caricabatterie di bordo. Per area geografica, il mercato è suddiviso in Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al valore (USD).
| Circuiti integrati di potenza |
| Moduli di potenza |
| Dispositivi discreti |
| Sistemi di trasmissione |
| Elettronica per il corpo |
| Elettronica di sicurezza e sicurezza |
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Due ruote |
| Veicoli commerciali medi e pesanti |
| Veicoli con motore a combustione interna (ICE). |
| Veicoli elettrici ibridi (HEV) |
| Veicoli elettrici a batteria (BEV) |
| Moduli di potenza |
| Convertitori |
| Controller |
| Switches |
| Sistemi di gestione della batteria |
| Caricabatterie di bordo |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di dispositivo | Circuiti integrati di potenza | |
| Moduli di potenza | ||
| Dispositivi discreti | ||
| Per Applicazione | Sistemi di trasmissione | |
| Elettronica per il corpo | ||
| Elettronica di sicurezza e sicurezza | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Due ruote | ||
| Veicoli commerciali medi e pesanti | ||
| Per tipo di unità | Veicoli con motore a combustione interna (ICE). | |
| Veicoli elettrici ibridi (HEV) | ||
| Veicoli elettrici a batteria (BEV) | ||
| Per componente | Moduli di potenza | |
| Convertitori | ||
| Controller | ||
| Switches | ||
| Sistemi di gestione della batteria | ||
| Caricabatterie di bordo | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'elettronica di potenza per l'automotive entro il 2031?
Si prevede che raggiungerà i 9.76 miliardi di dollari, con un CAGR dell'11.18% nel periodo 2026-2031.
Quale componente sta crescendo più velocemente?
I caricabatterie di bordo registrano la crescita più rapida grazie alla crescente domanda di funzionalità bidirezionale veicolo-rete.
Perché le architetture a 800 volt sono importanti?
Riducono i tempi di ricarica e il peso del rame, ma richiedono dispositivi in carburo di silicio o nitruro di gallio per gestire in modo sicuro tensioni più elevate.
Quale regione si sta espandendo più rapidamente?
Il Nord America guida la crescita futura, poiché la fabbricazione nazionale e gli incentivi fiscali previsti dall'Inflation Reduction Act accelerano le catene di approvvigionamento locali.
Quale regione sta crescendo più velocemente?
Il Nord America registra il CAGR regionale più elevato, pari al 12.68%, grazie agli incentivi politici e all'espansione della produzione manifatturiera nazionale.
Qual è il principale ostacolo all'adozione del wide bandgap?
L'elevato costo del substrato mantiene i dispositivi in carburo di silicio e nitruro di gallio concentrati nei segmenti dei veicoli di lusso, rallentandone la penetrazione nei modelli destinati al mercato di massa.


