

Dimensioni e quota del mercato dei micromotori per autoveicoli
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 17.07 miliardo di dollari |
| Dimensione del mercato (2031) | 21.97 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.19% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia Pacifico |
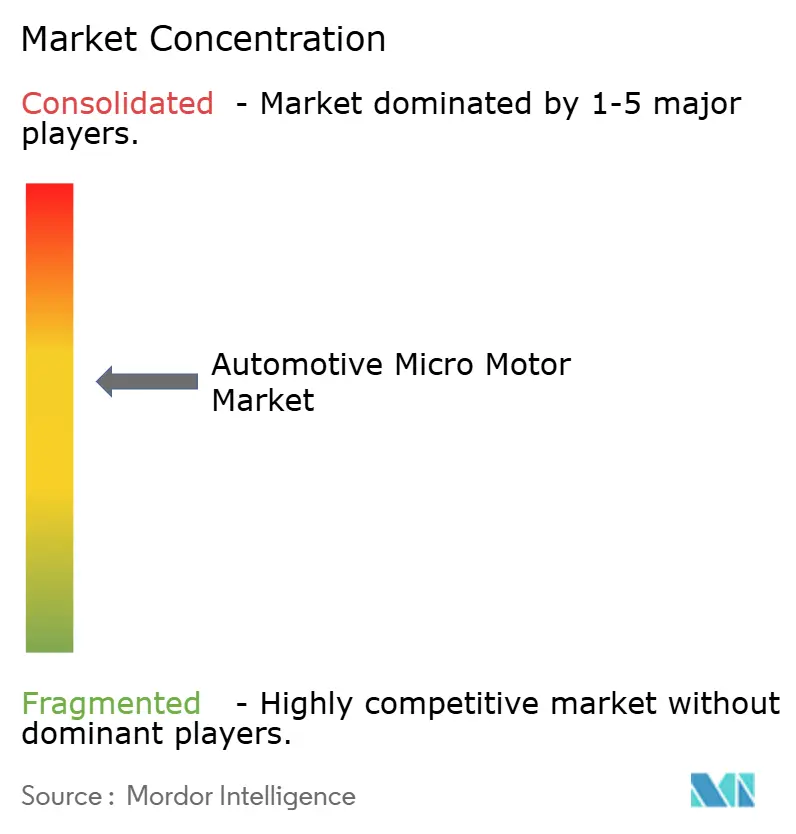
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei micromotori per l'automotive di Mordor Intelligence
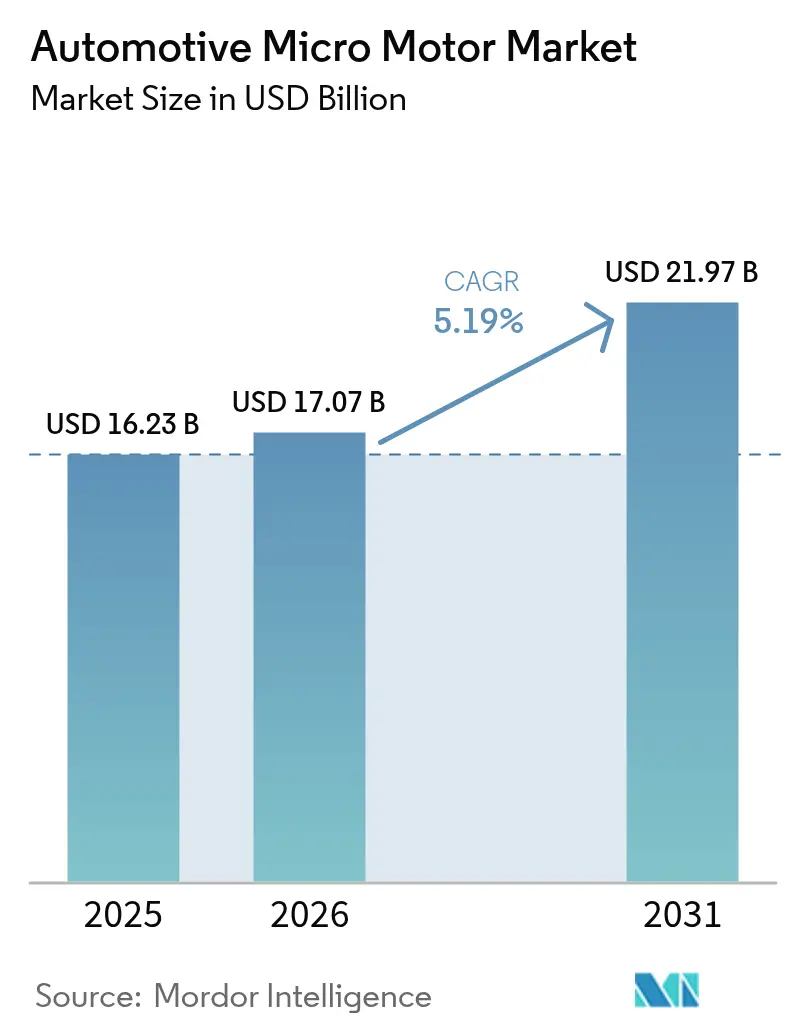
Si stima che il mercato dei micromotori per autoveicoli nel 2026 raggiungerà i 17.07 miliardi di dollari, in crescita rispetto ai 16.23 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 21.97 miliardi di dollari, con un CAGR del 5.19% nel periodo 2026-2031. I guadagni derivano dalla rapida crescita dei volumi di veicoli elettrici (EV), dalla migrazione verso architetture mild-hybrid a 48 V e dalla crescente offerta per veicolo di moduli di propulsione, sicurezza e comfort. I produttori stanno ampliando i centri di produzione regionali per soddisfare le normative locali in materia di approvvigionamento; la sola Nidec ha stanziato oltre 7 miliardi di dollari per l'espansione della capacità di E-Axle, al fine di acquisire ulteriore quota di mercato dei micromotori per autoveicoli. L'area Asia-Pacifico rimane l'epicentro della domanda, favorita dalla leadership cinese nelle esportazioni, mentre le piattaforme ad alta tensione stimolano la più rapida adozione delle tecnologie dei motori brushless in Nord America ed Europa.
Punti chiave del rapporto
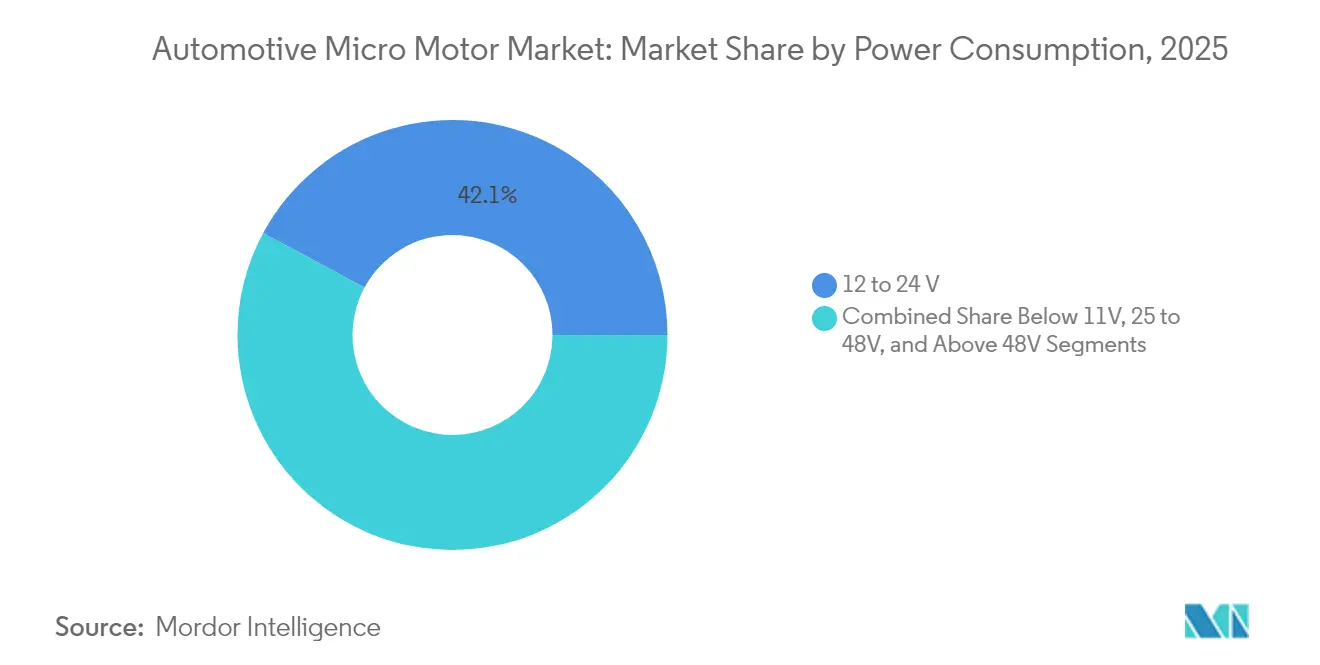
- In termini di consumo energetico, il segmento da 12-24 V è stato il leader con il 42.14% della quota di mercato dei micromotori per autoveicoli nel 2025; i sistemi con più di 48 V hanno registrato il CAGR più alto, pari al 5.61% fino al 2031.
- In base al tipo di motore, nel 59.10 i motori a corrente continua hanno rappresentato il 2025% del fatturato, mentre si prevede che i modelli a corrente alternata cresceranno a un CAGR del 6.29% entro il 2031.
- In base alla tecnologia, i motori brushless hanno rappresentato il 53.74% della quota di mercato dei micromotori per autoveicoli nel 2025 e stanno crescendo a un CAGR del 5.32%.
- Per applicazione, i gruppi propulsori e la trasmissione hanno rappresentato il 33.10% dei ricavi nel 2025; i moduli di sicurezza e ADAS stanno avanzando più rapidamente con un CAGR del 5.38%.
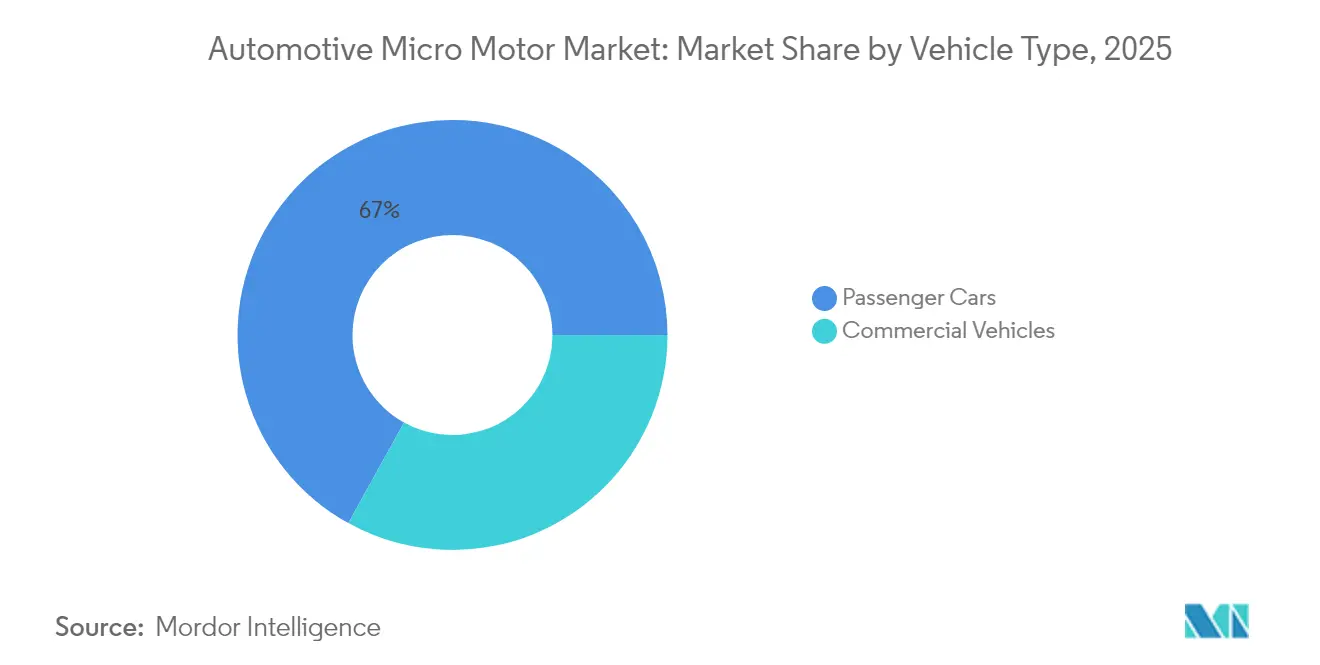
- In base alla tipologia di veicolo, nel 66.95 le autovetture hanno registrato una quota del 2025%, mentre i veicoli commerciali hanno registrato il CAGR più rapido, pari al 5.57%, per quanto riguarda l'elettrificazione della flotta.
- Per canale di vendita, le spedizioni OEM hanno rappresentato il 71.60% del fatturato nel 2025, mentre il mercato dei ricambi cresce a un CAGR del 6.12% sulla domanda di sostituzione.
- In termini geografici, l'area Asia-Pacifico ha catturato il 48.10% del fatturato del 2025 e dovrebbe crescere a un CAGR del 6.03%, superando tutte le altre regioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei micromotori per l'automotive
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei volumi di produzione di veicoli elettrici | + 2.1% | Globale, con l'APAC in testa all'adozione | Medio termine (2-4 anni) |
| Aumento delle architetture mild-hybrid a 48 V | + 1.8% | Nord America ed Europa, espansione in APAC | Medio termine (2-4 anni) |
| Crescente domanda di interni di lusso e premium | + 1.2% | Globale, concentrato nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Spinta alla riduzione del peso dei veicoli e alla miniaturizzazione dei componenti | + 0.9% | Globale, guidato dalle normative sull'efficienza | A lungo termine (≥ 4 anni) |
| Integrazione nei sistemi di aerodinamica attiva | + 0.6% | Segmenti premium Europa e Nord America | Medio termine (2-4 anni) |
| Proliferazione di funzionalità di benessere in cabina | + 0.4% | Segmenti di lusso nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei volumi di produzione di veicoli elettrici
Le spedizioni globali di veicoli elettrici continuano a superare la crescita complessiva dei veicoli leggeri e ogni modello a batteria pura si basa su decine di micromotori ausiliari per la gestione termica, l'aerodinamica, lo sterzo, la frenata e il raffreddamento del pacco batteria. Assembly Magazine prevede un aumento di quattro volte della produzione di motori di trazione, raggiungendo oltre 120 milioni di unità entro il 2034, una tendenza che si traduce in una domanda parallela di motori più piccoli per tutti i sottosistemi. L'aumento delle esportazioni di veicoli della Cina a 4.91 milioni nel 2023, superando il Giappone, riflette questo cambiamento e concentra gran parte del mercato dei micromotori per l'automotive nella regione. Le architetture a 800 V nei veicoli elettrici premium alzano ulteriormente l'asticella delle prestazioni per l'elettronica di controllo dei micromotori basata su dispositivi in carburo di silicio, spingendo i fornitori verso moduli driver robusti e ad alta frequenza.[1]"Il costo dei chip semiconduttori per veicolo raddoppierà fino a 1200 dollari entro il 2030 grazie al progresso tecnologico: NITI Aayog", Economic Times, economictimes.indiatimes.com.
Aumento delle architetture mild-hybrid a 48 V
Il passaggio dai tradizionali sistemi elettrici a 12 V alle schede a 48 V consente alle case automobilistiche di ridurre il consumo di carburante fino al 15%, aprendo al contempo nuove applicazioni per i micromotori nelle sospensioni attive, nei sistemi start-stop e nei compressori elettrici. CLEPA prevede sistemi a 48 V in un'auto nuova su dieci entro il 2025. Si prevede una crescita del segmento delle batterie a 48 V, offrendo al mercato dei micromotori automobilistici un'importante opportunità di progettazione integrata. L'adozione da parte di Tesla del cablaggio a 48 V nel Cybertruck accelera la conversione del settore, sebbene i produttori tradizionali debbano revisionare cablaggi, connettori e strumenti di convalida per far fronte a tensioni più elevate.[2]"Sistemi a 48 V: cosa c'è da sapere ora che le case automobilistiche dicono addio ai 12 V", Electronic Design, electronicdesign.com.
Crescente domanda di interni di lusso e premium
I modelli premium integrano ventilatori multizona per la climatizzazione, sedili tattili e gruppi ottici adattivi, ciascuno azionato da micromotori di precisione che garantiscono un funzionamento silenzioso e cicli di vita prolungati. Le spedizioni globali di veicoli con un prezzo superiore a 80,000 dollari continuano ad aumentare, poiché i consumatori più abbienti danno priorità alla tecnologia dell'abitacolo. L'elettronica rappresenta ora una quota crescente dei costi di produzione, incoraggiando le case automobilistiche ad aggiungere ionizzatori, diffusori di profumi e moduli di cancellazione attiva del rumore alimentati da design brushless compatti. I fornitori di primo livello affrontano la crescente complessità degli interni sviluppando piattaforme di motori modulari che condividono il design dello statore per gli attuatori di sedili, piantone dello sterzo e HVAC, migliorando l'economia di scala e il time-to-market.
Spinta alla riduzione del peso dei veicoli e alla miniaturizzazione dei componenti
Le severe normative sull'efficienza energetica spingono gli OEM a ridurre la massa dei veicoli, raddoppiando la domanda di polimeri leggeri, avvolgimenti in alluminio e bobine in nanotubi di carbonio nei gruppi di micromotori. Il Korea Institute of Science and Technology ha presentato un motore a nanotubi che riduce il peso del rotore aumentando al contempo la densità di potenza, un'innovazione con implicazioni dirette per i moduli EV con vincoli di spazio. CompositesWorld stima che il fatturato dei compositi per l'automotive raddoppierà entro il 2032, poiché i fornitori sostituiranno gli alloggiamenti in acciaio con materiali termoplastici ad alta resistenza. L'analisi delle tendenze 2024 di Vitesco evidenzia gli avvolgimenti in alluminio che riducono le dimensioni del package senza sacrificare la coppia, una caratteristica fondamentale per le piattaforme brushless di nuova generazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tendenza al rialzo dei prezzi dei magneti in terre rare | -1.1% | Globale, con fornitura concentrata in Cina | A breve termine (≤ 2 anni) |
| Aggiornamenti tecnologici costanti che aumentano i costi unitari | -0.8% | Globale, che interessa tutti i segmenti di mercato | Medio termine (2-4 anni) |
| Specifiche con tolleranze ristrette aumentano i costi di qualificazione | -0.5% | Globale, in particolare nei segmenti premium | Medio termine (2-4 anni) |
| Nuovi sostituti degli attuatori piezoelettrici | -0.3% | Mercati sviluppati con adozione di tecnologie avanzate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tendenza al rialzo dei prezzi dei magneti in terre rare
La volatilità dei prezzi dei magneti permanenti rappresenta la sfida più grave in termini di costi per i fornitori di micromotori per l'automotive. I prezzi spot del neodimio sono scesi del 42% nell'ultimo anno, ma incombe un rischio di approvvigionamento a lungo termine a causa dell'inasprimento dei controlli sulle esportazioni da parte della Cina. I programmi per veicoli hanno già registrato interruzioni della produzione, come la linea Swift di Suzuki in Giappone, a causa del blocco delle spedizioni di magneti. Gli operatori del settore stanno diversificando gli approvvigionamenti: Nidec ha firmato un accordo entro il 2025 per adottare i magneti Noveon Ecoflux prodotti negli Stati Uniti, attenuando gli shock valutari e geopolitici.
Aggiornamenti tecnologici costanti che aumentano i costi unitari
Si prevede che il contenuto di semiconduttori per veicolo raddoppierà, raggiungendo circa 1,200 dollari entro il 2030, grazie all'espansione dei sistemi di propulsione, ADAS e infotainment, che farà aumentare i prezzi dei controller per micromotori. L'aumento dei prezzi dell'acciaio elettrico ha fatto aumentare i costi dei motori del 35-40% dal 2020, riducendo i margini di profitto dei fornitori. Nel frattempo, protocolli di qualificazione più rigorosi possono estendere la convalida dello stampo a otto mesi e a 20,000 dollari per revisione dello stampo, ritardando il lancio dei prodotti e aumentando i costi di sviluppo.
Analisi del segmento
In base al consumo energetico: migrazione della tensione di azionamento dei sistemi a 48 V
La classe da 12 a 24 V deteneva il 42.14% della quota di mercato dei micromotori per autoveicoli nel 2025, riflettendo le architetture elettriche tradizionali presenti nel parco veicoli leggeri. I segmenti ad alta tensione (oltre 48 V), tuttavia, registrano il CAGR più rapido, pari al 5.61%, poiché gli OEM adottano sistemi di trasmissione mild-hybrid e veicoli elettrici a 800 V per una maggiore efficienza. Questo cambiamento amplia le dimensioni del mercato dei micromotori per autoveicoli, offrendo unità brushless ad alta coppia abbinate a cablaggi a basso calibro, riducendo le perdite resistive e alleviando i carichi termici. L'implementazione del cablaggio a 48 V da parte di Tesla sottolinea l'ampio allineamento del settore al prossimo standard elettrico.
CLEPA conferma che la tecnologia a 48 V può ridurre il consumo di carburante fino al 15%, accelerandone l'inclusione nelle strategie europee di conformità alle emissioni di CO₂. I fornitori scalano quindi famiglie di statori modulari che coprono motori soffianti a 24 V fino a sistemi ausiliari di trazione a 400 V, massimizzando il riutilizzo della piattaforma. Le nicchie emergenti a bassa potenza (inferiori a 11 V) rimangono rilevanti per i nodi sensore, ma rappresentano una quota limitata dei ricavi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di motore: il predominio della corrente continua affronta la sfida della corrente alternata ad alta efficienza
I motori a corrente continua (CC) hanno rappresentato il 59.10% del fatturato del 2025 grazie a progetti economicamente vantaggiosi per alzacristalli, regolatori di sedili e alette HVAC. Ciononostante, i motori a corrente alternata (CAGR) registrano un robusto 6.29% di crescita annuale composta (CAGR) poiché il funzionamento a velocità variabile riduce il consumo energetico delle pompe di sterzo, freni e refrigerante. Il mercato dei micromotori per autoveicoli presenta quindi un portafoglio bilanciato in cui le piattaforme a corrente continua rimangono valide per l'azionamento on-off, mentre le opzioni a corrente alternata azionate da inverter soddisfano gli obiettivi di efficienza nel servosterzo elettrico.
La linea SynRA di Nidec illustra la spinta verso architetture a riluttanza sincrona che eliminano i magneti in terre rare, aumentando la resilienza dell'offerta. Le vendite di Johnson Electric per l'anno fiscale 23/24 indicano una diffusione sostenuta da parte degli OEM per entrambe le tipologie di motore, a conferma di una roadmap multitecnologica.
Per tecnologia: le piattaforme brushless guidano la corsa all'affidabilità
Le piattaforme brushless hanno generato il 53.74% delle vendite del 2025 e supereranno i sistemi brushed con un CAGR del 5.32% grazie a una migliore efficienza, una minore rumorosità e una manutenzione praticamente nulla. Le schede driver integrate riducono ulteriormente le dimensioni del package, un aspetto importante per i moderni moduli di raffreddamento della batteria e del cockpit. I motori brushed rimangono rilevanti per i prodotti aftermarket sensibili ai costi, ma continuano a perdere terreno.
Gli avvolgimenti in nanotubi di carbonio presentati dal Korea Institute of Science and Technology aprono un nuovo capitolo nei progetti brushless ultraleggeri per le curve critiche dei veicoli elettrici. Parallelamente, i progressi includono encoder magnetici senza batteria che ne prolungano la durata rimuovendo le celle integrate, una soluzione recentemente commercializzata da Nidec.
Per applicazione: moduli di sicurezza e ADAS accelerano
I sistemi di propulsione e trasmissione hanno rappresentato il 33.10% del fatturato nel 2025, trainati dal controllo dell'acceleratore, dalla wastegate del turbocompressore e dall'attuazione delle valvole di trasmissione. Tuttavia, i moduli di sicurezza e ADAS registrano il CAGR più elevato, pari al 5.38%, poiché i meccanismi di pulizia di radar, lidar e telecamere si basano su una microattuazione di precisione. Il mercato dei micromotori per autoveicoli beneficia anche delle griglie di ventilazione attive e dei regolatori dell'altezza da terra, che riducono la resistenza aerodinamica e l'autonomia di spinta fino al 15%.
Dispositivi per il benessere dell'abitacolo, come ionizzatori e diffusori di profumi, aumentano ulteriormente il volume d'aria, soprattutto negli allestimenti di lusso. I fornitori rispondono con motori brushless sigillati e resistenti ai liquidi, adatti a installazioni difficili sotto il cofano e all'esterno, aumentando il valore di mercato per veicolo.
Per tipo di veicolo: i veicoli commerciali guadagnano slancio
Le autovetture hanno generato il 66.95% del fatturato dei micromotori nel 2025, trainate dall'enorme volume unitario e dalla rapida proliferazione delle funzionalità. I veicoli commerciali registrano un CAGR più rapido, pari al 5.57%, grazie all'elettrificazione delle flotte di consegna. Le dimensioni del mercato dei micromotori per autoveicoli, legate ai furgoni elettrici, crescono con l'installazione da parte degli operatori di flotte di compressori frigoriferi elettrici, attuatori idraulici di sollevamento e sensori per la sicurezza urbana.
L'esportazione di veicoli elettrici dal Messico verso gli Stati Uniti evidenzia l'espansione nordamericana sia nel segmento passeggeri che in quello dei veicoli commerciali leggeri. La maggiore usura dovuta al ciclo di lavoro nei veicoli commerciali stimola una maggiore domanda aftermarket di ricambi brushless ad alta resistenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: i contratti OEM dominano, il mercato dei ricambi si espande
I canali OEM hanno generato il 71.60% del fatturato del 2025 attraverso contratti di installazione diretta in linea che coprono piattaforme di veicoli pluriennali. Il mercato dell'aftermarket cresce a un CAGR del 6.12% con l'invecchiamento dei sottosistemi elettronici complessi, che richiedono componenti diagnostici e di ricambio specializzati. I Tier-1 si diversificano in ricambi di marca, sfruttando il know-how produttivo per assorbire la spesa post-garanzia.
Fornitori taiwanesi come E-Lead Electronics, noti per i moduli di infotainment, espandono le reti transfrontaliere per servire sia gli OEM che i canali di riparazione indipendenti, sottolineando le doppie opportunità del settore dei micromotori per autoveicoli nei cicli di primo montaggio e di assistenza.
Analisi geografica
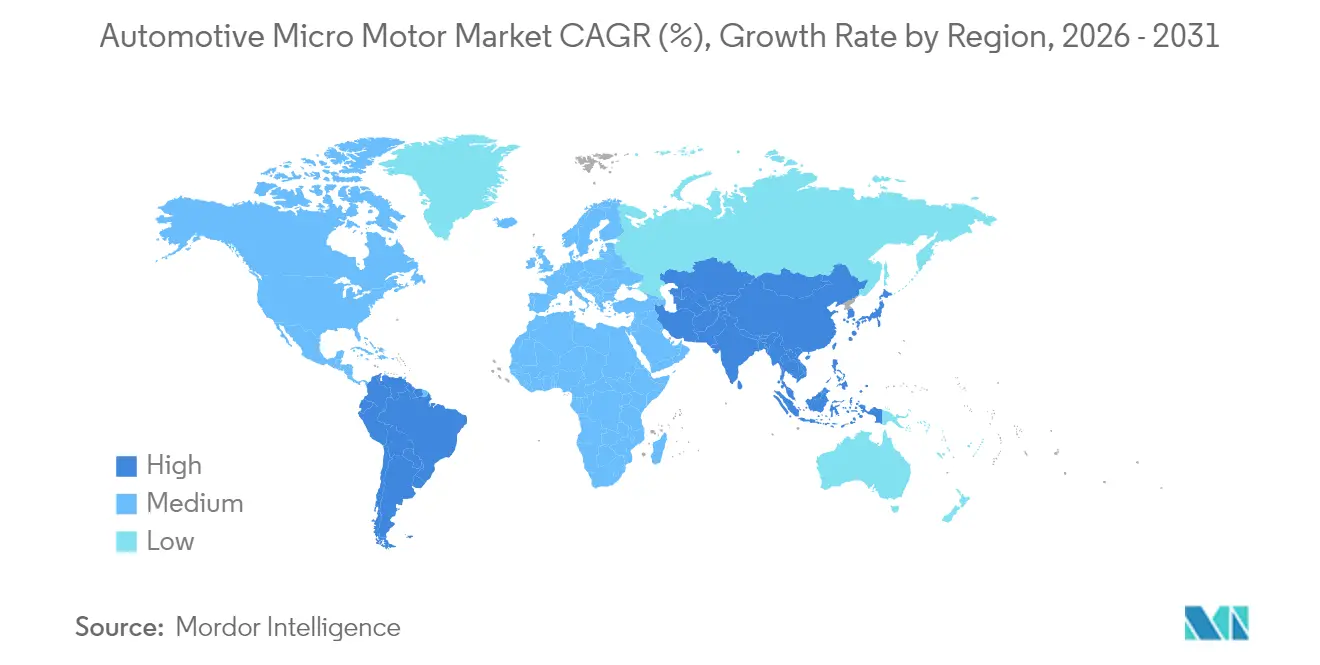
Mercato dei micromotori per autoveicoli nella regione Asia-Pacifico
L'area Asia-Pacifico ha generato il 48.10% del fatturato globale nel 2025 e il suo CAGR del 6.03% al 2031 mantiene la regione in prima linea nel mercato dei micromotori per autoveicoli. Gli esportatori cinesi hanno spedito 4.91 milioni di veicoli nel 2023, superando il Giappone e consolidando un'ampia base di fornitura per micromotori, semiconduttori e magneti. Nidec prevede di aumentare l'organico del suo complesso di Dalian fino al 50%, trasformandolo nel più grande sito produttivo di motori elettrici al mondo, con una capacità produttiva di un milione di unità all'anno. Thailandia e Indonesia cercano nuovi investimenti per creare catene di fornitura integrate per i veicoli elettrici, ampliando le opzioni di approvvigionamento regionali.
Mercato europeo dei micromotori per autoveicoli
L'Europa avanza a un ritmo costante, con i rigorosi obiettivi sulle emissioni che stimolano l'introduzione dei motori a 48 V e l'adozione di aerodinamica attiva da parte degli OEM premium. La promozione dei sistemi di propulsione mild-hybrid da parte di CLEPA e la fusione di Schaeffler con Vitesco nel 2024 rafforzano le competenze locali nel settore automobilistico. La startup tedesca DeepDrive si è assicurata 33.5 milioni di dollari per commercializzare progetti a doppio rotore utilizzando il 50% di magneti in meno, a dimostrazione della spinta dell'Europa verso innovazioni a basso consumo di materiali.
Mercato nordamericano dei micromotori per autoveicoli
Il Nord America è trainato dalle politiche di reshoring e dalla standardizzazione della tensione elettrica guidata da Tesla. L'acquisizione da 3.5 miliardi di euro della divisione Innomotics di Siemens da parte di KPS Capital Partners segnala l'interesse del private equity per i marchi automobilistici di alto valore.
Mercato sudamericano dei micromotori per autoveicoli
Il Sud America registra la crescita più elevata partendo da una base più piccola, favorita dall'aumento del contenuto di elettronica nella produzione brasiliana e argentina.
Panorama normativo
I micromotori automobilistici sono integrati nei sistemi dei veicoli regolamentati, dove la conformità è determinata più dalla sicurezza del veicolo e dai requisiti di sicurezza funzionale elettrica ed elettronica che dalle leggi che regolano esclusivamente i motori. Negli Stati Uniti, la NHTSA ha continuato a modernizzare gli standard federali di sicurezza dei veicoli a motore (FMVSS) nel giugno 2026, includendo una norma definitiva che ha rimosso i requisiti obsoleti dalla FMVSS 206 (serrature e componenti di ritenzione delle portiere) con effetto dal 6 luglio 2026, e un'altra norma definitiva, sempre del giugno 2026, che ha aggiornato le FMVSS 214, 305a e 307 per rimuovere il testo obsoleto e allineare meglio gli standard di sicurezza per i veicoli elettrici e a idrogeno. Questi aggiornamenti influiscono sulle aspettative di validazione per i sistemi di attuatori che utilizzano micromotori nelle portiere, nei moduli adiacenti ai sistemi di ritenuta e nei sottosistemi relativi alla sicurezza dei veicoli elettrici.
A livello globale, l'omologazione e la qualificazione dei componenti seguono sempre più spesso quadri normativi e standard di prova armonizzati, utilizzati da OEM e fornitori di primo livello (Tier-1). In Europa, l'omologazione secondo il Regolamento (UE) 2018/858 continua a integrare i regolamenti UNECE delle Nazioni Unite tramite gli aggiornamenti dell'Allegato II fino al 2026, rafforzando la necessità di un monitoraggio continuo della conformità in tutti i mercati. A livello di componenti e validazione, la norma ISO 26262 rimane il punto di riferimento per la sicurezza funzionale dei moduli di controllo motore in applicazioni critiche per la sicurezza (sterzo, frenata e attuazione ADAS). Norme come la ISO 20574:2019 (durabilità dei motori di avviamento per sistemi start-stop) e la norma cinese QC/T 1154-2021 (requisiti tecnici e prove per i commutatori dei micromotori per autoveicoli a 12 V e 24 V) definiscono inoltre i regimi di prova di durata e ambientali per i programmi di produzione di micromotori ad alto volume.
Analisi della catena del valore
La catena del valore dei micromotori per il settore automobilistico si estende dalle materie prime (terre rare per magneti permanenti, rame, acciaio elettrico, polimeri ed elettronica) alla produzione di precisione (stampaggio e laminazione, pressofusione, avvolgimento, incollaggio dei magneti, commutazione o integrazione dell'inverter, oltre ai test NVH e di durata a fine linea) prima della consegna ai moduli di primo livello e all'assemblaggio dei veicoli OEM. La transizione dalla tensione di 12-24 V a 48 V e superiori aumenta il contenuto di driver per motori, sensori di posizione e misure EMC, il che incrementa la quota di semiconduttori e gli sforzi di validazione nella distinta base dei micromotori brushless utilizzati nei moduli di gestione termica, telaio, sicurezza e ADAS.
La continuità dell'approvvigionamento e la qualità della produzione rimangono vincoli fondamentali lungo tutta la catena. Le restrizioni all'esportazione di magneti in terre rare imposte dalla Cina il 4 aprile 2025 hanno evidenziato la vulnerabilità a monte per i progetti che dipendono dai magneti e hanno spinto i fornitori verso strategie di approvvigionamento multiplo e di sostituzione dei materiali, inclusi concetti di motori indipendenti dai magneti. Le interruzioni della produzione hanno anche dimostrato come i problemi relativi ai componenti possano ripercuotersi sulla produzione dei veicoli, come nel caso di Volkswagen che ha sospeso la produzione di veicoli elettrici presso il suo stabilimento di Emden nel marzo 2024 a causa di colli di bottiglia nei componenti del sistema di trazione elettrica, e ha dovuto affrontare una riduzione della produzione legata a errori di produzione degli statori presso il suo stabilimento di componenti di Kassel (riportato nel gennaio 2024). Per i casi d'uso critici per la sicurezza, gli obiettivi ASIL imposti dalla norma ISO 26262 e i lunghi cicli di qualificazione influenzano ulteriormente la selezione dei fornitori, favorendo aziende consolidate come Nidec, Johnson Electric, Denso, Bosch, Mitsuba, Brose, Mabuchi e Valeo, in grado di combinare il controllo di processo, l'approvvigionamento di componenti elettronici di livello automotive e la logistica globale in un supporto ripetibile per il lancio di nuovi prodotti OEM.
Panorama competitivo
Il mercato globale dei micromotori presenta un livello di concentrazione moderato, con i principali attori che detengono collettivamente una quota significativa del fatturato complessivo. Diverse tendenze chiave e dinamiche competitive caratterizzano questo panorama. Il mercato è caratterizzato dalla presenza di importanti attori, tra cui Nidec e Johnson Electric, tra gli altri. Queste aziende stanno attivamente perseguendo strategie per rafforzare le proprie posizioni e capitalizzare sulla crescente domanda di micromotori in diverse applicazioni, in particolare nei settori dei veicoli elettrici (EV) e dei sistemi avanzati di assistenza alla guida (ADAS). Gli specialisti di motori tradizionali si trovano ad affrontare una crescente concorrenza da parte dei fornitori di primo livello e dei produttori di elettronica che si stanno espandendo nel mercato dei micromotori. Inoltre, le società di private equity sono attivamente alla ricerca di opportunità per acquisire e consolidare attività nel settore dei micromotori, con l'obiettivo di creare portafogli tecnologici diversificati.
Dal punto di vista strategico, l'integrazione verticale guadagna terreno. La fusione di Schaeffler con Vitesco dà vita a un'entità da 25 miliardi di euro che comprende sistemi di trasmissione, assali elettrici e inverter. Il finanziamento di 20 milioni di dollari di Conifer accelererà la produzione di motori magneto-agnostici che eludono la volatilità delle terre rare. Nel frattempo, gli attuatori piezoelettrici PowerHap di TDK facilitano l'aptica allo stato solido, rappresentando una minaccia di nicchia per la sostituzione delle tradizionali unità rotanti nei controlli dell'infotainment.
Anche la collaborazione con gli OEM si intensifica. Magna ha collaborato con NVIDIA per integrare computer centrali predisposti per l'intelligenza artificiale, stimolando la domanda di motori ad alta precisione per la pulizia dei sensori, il posizionamento radar e i sistemi di griglia attiva. I fornitori che adottano software avanzati per l'analisi delle tolleranze, come ZF Electronics, segnalano risparmi sui costi di prototipazione che si traducono in prezzi competitivi per le case automobilistiche.
Leader del settore dei micromotori automobilistici
-
Nidec Corporation
-
Johnson Electric Holdings Limited
-
Mabuchi Motor Co., Ltd.
-
Società DENSO
-
Maxon Motor AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Johnson Electric Holdings Limited ha annunciato l'acquisizione di un terreno per un terzo stabilimento produttivo in India, nell'ambito della sua strategia di espansione. L'acquisizione favorisce la vicinanza a una base produttiva automobilistica in rapida crescita e contribuisce a garantire la fornitura locale di prodotti per la movimentazione e attuatori azionati da micromotori per programmi OEM e di esportazione.
- Aprile 2026: Nidec ha annunciato che presenterà tecnologie di mobilità di nuova generazione all'Auto China 2026, tra cui soluzioni motoristiche avanzate per sterzo, frenata, tettucci apribili, sedili e moduli di gestione termica. L'enfasi sul portafoglio prodotti riflette una maggiore presenza di micromotori per veicolo nei sistemi elettrici, di sicurezza e di comfort e indica la continua evoluzione della roadmap di prodotto verso l'attuazione elettrificata e controllata via software.
- Marzo 2026: DENSO ha investito in Next Core Technologies, Inc. per sviluppare congiuntamente nuclei motore ad alta efficienza utilizzando leghe amorfe a base di ferro per i motori-generatori di nuova generazione. I miglioramenti nei materiali dei nuclei contribuiscono a una maggiore efficienza e a minori perdite nei sistemi di propulsione elettrificati e possono anche influenzare le catene di fornitura dei motori e il know-how produttivo più ampi, rilevanti per le piattaforme di motori automobilistici compatti.
Ambito e metodologia
I micromotori automobilistici sono motori compatti, leggeri e semplici da utilizzare con un basso consumo energetico e poche interferenze elettromagnetiche. Sono quindi ideali per l'utilizzo in luoghi piccoli e complessi con budget energetici limitati, come i moderni sistemi elettrici ed elettronici nel settore automobilistico.
Il mercato dei micromotori automobilistici è segmentato in base al consumo energetico, al tipo di motore, al tipo di tecnologia e all’area geografica. In base al consumo energetico, il mercato è segmentato in meno di 11 V, 12 V-24 V, 25 V-48 V e più di 48 V. Per tipologia di motore, il mercato è segmentato in motori DC e motori AC. Per tipo di tecnologia, il mercato è segmentato in micromotore con spazzole e micromotore senza spazzole. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa.
Il rapporto offre dimensioni del mercato e previsioni per micromotori automobilistici in valore (USD) per tutti i segmenti di cui sopra
| Sotto 11 V. |
| 12 a 24 V |
| 25 a 48 V |
| Superiore a 48 V |
| Motore di CC |
| Motore a corrente alternata |
| Micromotore a spazzole |
| Micromotore Brushless |
| Elettronica di bordo (finestrini, sedili, specchietti) |
| Sistemi di trasmissione e gruppi propulsori |
| Telaio e sterzo |
| Moduli di sicurezza e ADAS |
| Infotainment e connettività |
| Veicoli passeggeri |
| Veicoli commerciali |
| OEM |
| aftermarket |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per consumo energetico | Sotto 11 V. | |
| 12 a 24 V | ||
| 25 a 48 V | ||
| Superiore a 48 V | ||
| Per tipo di motore | Motore di CC | |
| Motore a corrente alternata | ||
| Per tecnologia | Micromotore a spazzole | |
| Micromotore Brushless | ||
| Per Applicazione | Elettronica di bordo (finestrini, sedili, specchietti) | |
| Sistemi di trasmissione e gruppi propulsori | ||
| Telaio e sterzo | ||
| Moduli di sicurezza e ADAS | ||
| Infotainment e connettività | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali | ||
| Per canale di vendita | OEM | |
| aftermarket | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei micromotori per autoveicoli?
Nel 17.07, il mercato dei micromotori per autoveicoli ha raggiunto i 2026 miliardi di dollari e si prevede che crescerà fino a circa 21.97 miliardi di dollari entro il 2031.
Quale segmento di consumo energetico guida il mercato dei micromotori per autoveicoli?
Il segmento da 12 a 24 V è in testa con una quota del 42.14% nel 2025, ma le piattaforme con potenza superiore a 48 V registrano il CAGR più elevato, pari al 5.61% fino al 2031.
Perché i micromotori brushless stanno guadagnando popolarità?
I modelli brushless offrono maggiore efficienza, funzionamento più silenzioso e maggiore durata, contribuendo a catturare il 53.74% del fatturato del 2025 e a crescere a un CAGR del 5.32%.
In che modo i prezzi dei magneti in terre rare influiscono sui fornitori di micromotori?
La volatilità dei prezzi del neodimio e del disprosio può aumentare i costi unitari e interrompere l'approvvigionamento.
In quale regione domina la domanda di micromotori per l'industria automobilistica?
L'area Asia-Pacifico rappresenta il 48.10% del fatturato globale e sta crescendo a un CAGR del 6.03%, trainata dalla forza delle esportazioni di veicoli elettrici della Cina e dalla profondità della catena di fornitura regionale.


